

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 562.22 miliardo di dollari |
| Dimensione del mercato (2031) | 710.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.78% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
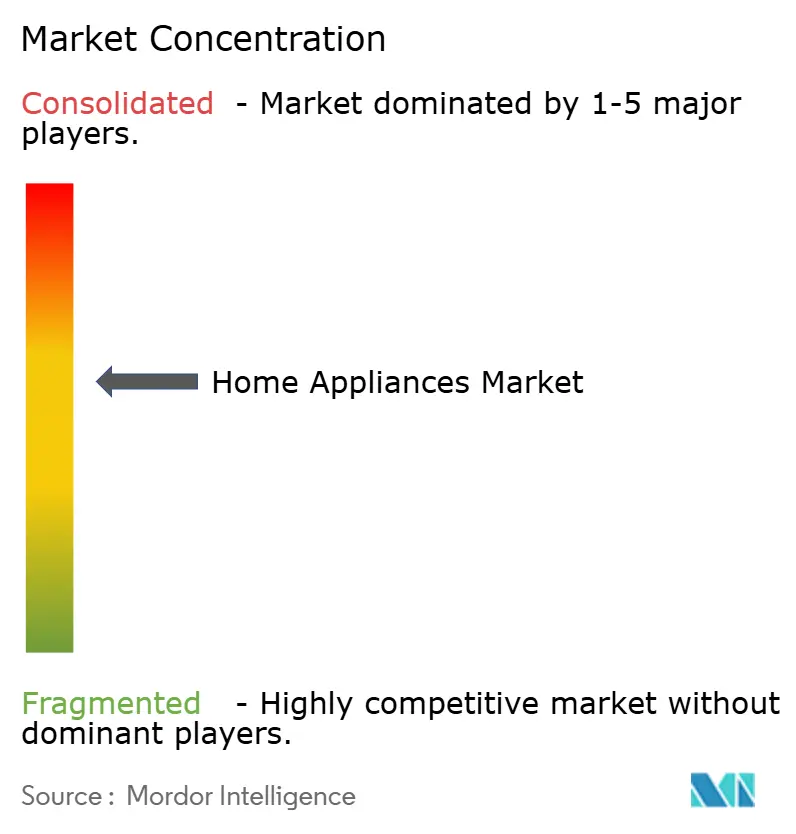
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici di Mordor Intelligence
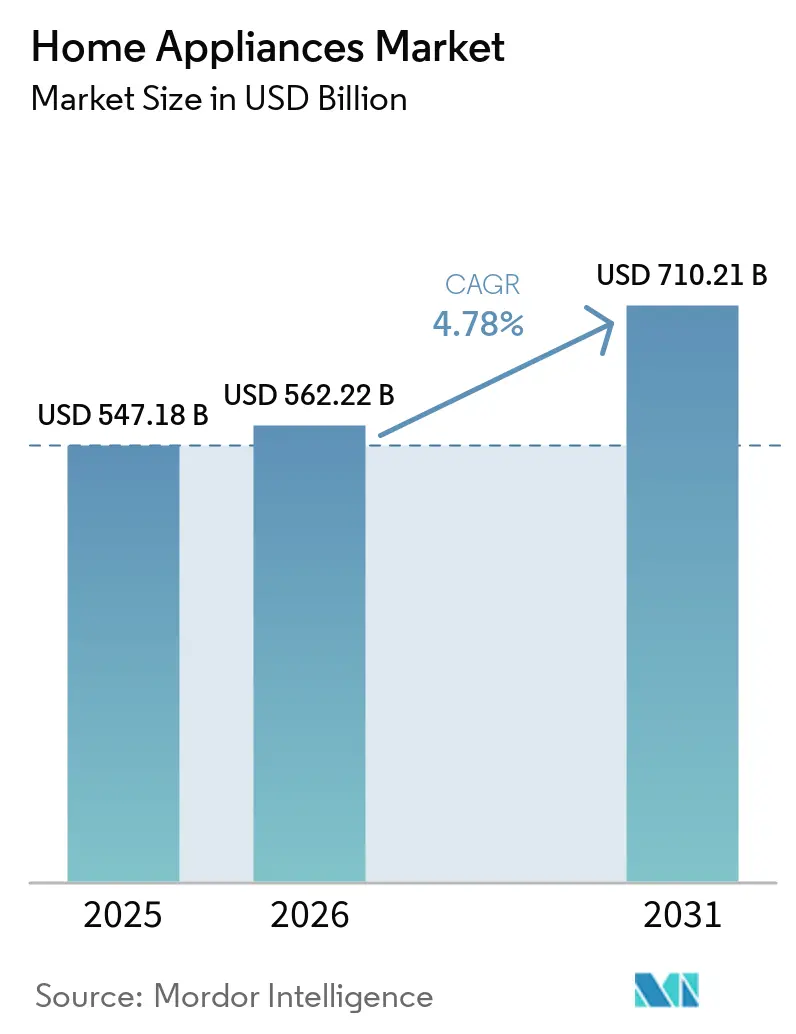
Si prevede che il mercato degli elettrodomestici crescerà da 547.18 miliardi di dollari nel 2025 a 562.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 710.21 miliardi di dollari entro il 2031, con un CAGR del 4.78% nel periodo 2026-2031.
La crescita del mercato degli elettrodomestici è sostenuta da cicli di sostituzione stabili, dall'adozione di funzionalità digitali e dalla crescente preferenza per il risparmio energetico, che riduce i costi di gestione per le famiglie. I modelli di domanda del mercato si stabilizzano dopo la volatilità del periodo pandemico, con una crescita ancorata a fattori strutturali come l'urbanizzazione e l'aumento dei redditi, piuttosto che a impennate di breve durata. Il posizionamento competitivo sul mercato si sta spostando verso la produzione localizzata e strategie di prodotto incentrate sull'ecosistema, che riducono l'esposizione ai dazi doganali e rafforzano la fidelizzazione dei clienti. Il riallineamento della vendita al dettaglio nel settore degli elettrodomestici privilegia i canali di acquisto digitali, mentre la qualità del servizio e l'assistenza all'installazione rimangono decisivi per i prodotti di grandi dimensioni.
Punti chiave del rapporto
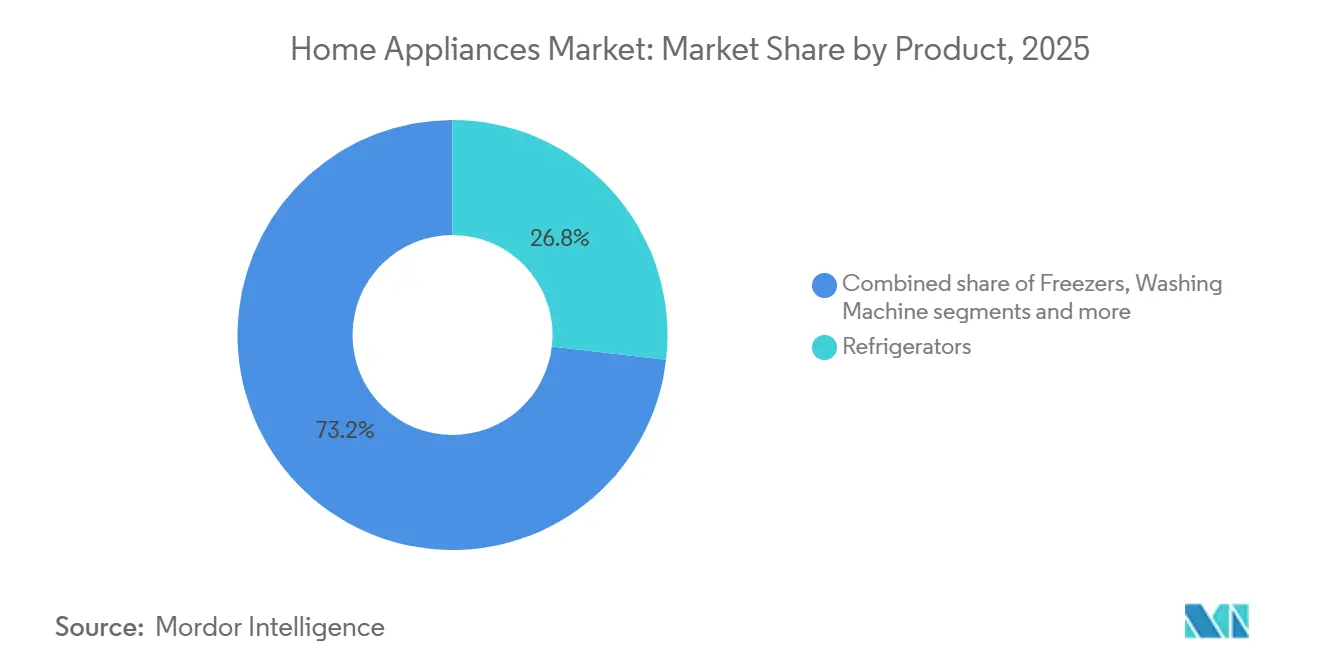
- Per prodotto, i frigoriferi hanno guidato la quota di mercato degli elettrodomestici nel 2025, con il 26.83%, mentre le friggitrici ad aria nei piccoli elettrodomestici hanno registrato un CAGR dell'8.0%.
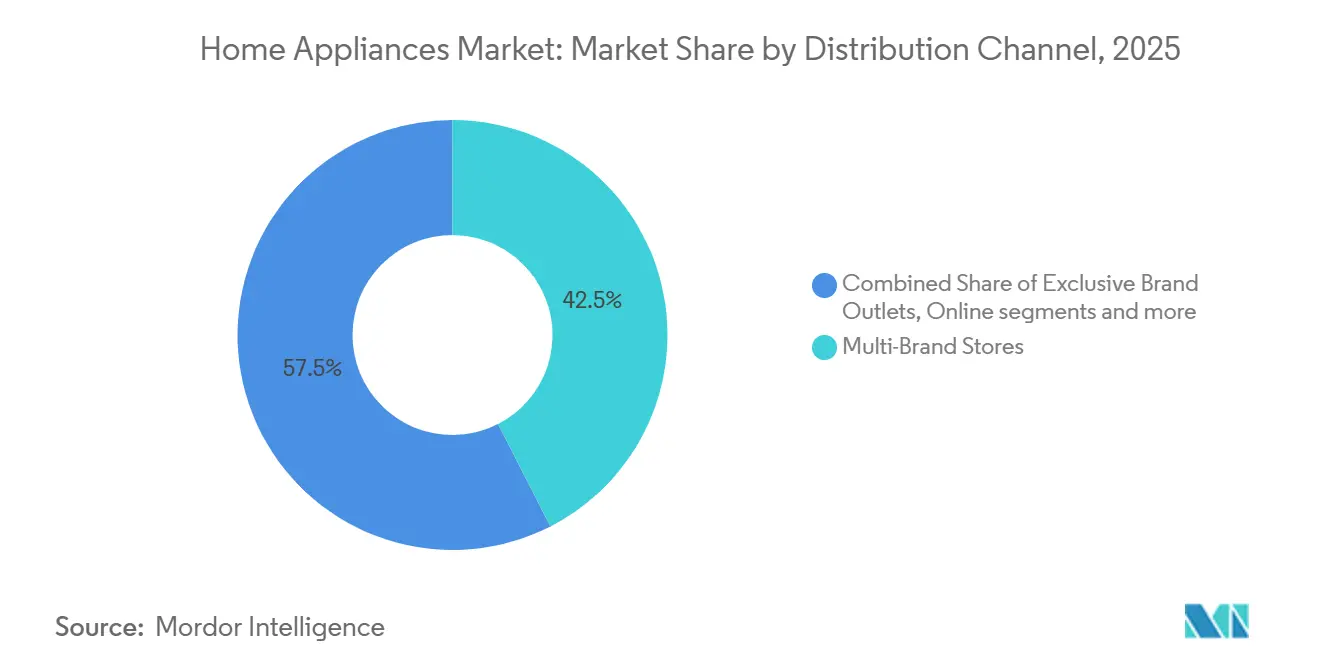
- Per canale di distribuzione, nel 2025 i negozi multimarca rappresentavano il 42.47% della quota di mercato degli elettrodomestici, mentre il canale online è cresciuto a un CAGR del 6.20%.
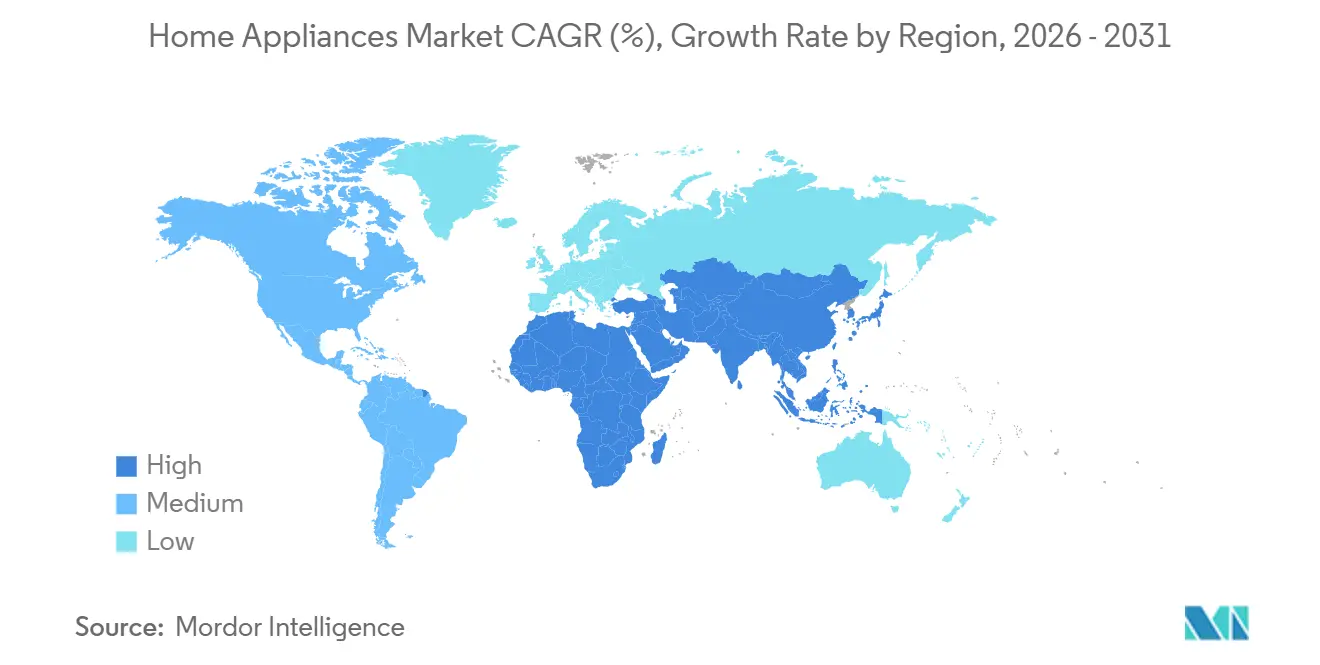
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 48.35% del mercato degli elettrodomestici, mentre la regione del Medio Oriente e dell'Africa ha registrato la crescita più rapida, con un CAGR dell'8.19%.
- Il mercato globale degli elettrodomestici è moderatamente concentrato, con grandi marchi internazionali che detengono posizioni significative. Tuttavia, la concorrenza di operatori regionali e le strategie di produzione localizzate impediscono a un singolo gruppo di dominare il mercato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elettrodomestici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e del potere d'acquisto dei consumatori | + 1.2% | Globale, India, Sud-est asiatico, America Latina | Medio termine (2-4 anni) |
| Boom della comodità e della domotica abilitate dall'IoT | + 0.9% | Nord America, Europa, Cina, Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| I mandati più severi in materia di efficienza energetica stanno stimolando la domanda di sostituzione | + 0.8% | Europa, Stati Uniti, Cina, India | A breve termine (≤ 2 anni) |
| Crescita dell'e-commerce e dei canali di vendita online | + 0.7% | Globale, in particolare APAC, Nord America ed Europa | Medio termine (2-4 anni) |
| Urbanizzazione e cambiamenti negli stili di vita | + 0.6% | India, Cina, Africa subsahariana, Asia sud-orientale | A lungo termine (≥ 4 anni) |
| Premiumizzazione e richiesta di dispositivi ricchi di funzionalità | + 0.8% | Consumatori urbani in Nord America, Europa, Cina e paesi del Consiglio di cooperazione del Golfo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento del reddito disponibile e del potere di spesa dei consumatori
L'aumento del reddito disponibile in molte economie favorisce gli aggiornamenti e i primi acquisti, che sostengono i volumi di vendita e consentono di passare a modelli con caratteristiche premium che permettono di risparmiare tempo ed energia. La crescita del reddito reale delle famiglie in diverse economie OCSE nel 2025 ha rafforzato la domanda di beni durevoli e creato spazio per elettrodomestici più efficienti e intelligenti che riducono i costi di gestione. L'espansione della classe media in Asia e America Latina continua a influenzare la composizione del mercato degli elettrodomestici, con i budget familiari che si orientano verso prodotti che offrono praticità tangibile o benefici per la salute nella vita quotidiana. Il sostegno politico in grandi mercati come la Cina ha inoltre incoraggiato le attività di sostituzione, incrementando le vendite di modelli conformi e innalzando le aspettative in termini di standard di prestazione energetica. Con l'aumento dei budget familiari e la riduzione del tempo disponibile per le faccende domestiche negli stili di vita urbani, l'adozione di lavastoviglie , lavatrici efficienti e elettrodomestici compatti per la cottura diventa più frequente nelle città in cui queste categorie sono nuove. Gli aggiornamenti guidati dal reddito rimangono quindi un catalizzatore duraturo per il mercato degli elettrodomestici fino al 2031. [1] https://www.oecd.org/en/data/indicators/household-disposable-income.htmlOECD.ORG
Boom della comodità e della domotica abilitate dall'IoT
La proliferazione dei dispositivi connessi sta modificando radicalmente le proposte di valore degli elettrodomestici, poiché i consumatori si aspettano sempre più diagnostica remota, controllo vocale e integrazione con piattaforme di gestione energetica domestica. Il numero globale di dispositivi IoT connessi ha raggiunto i 21.1 miliardi nel 2025, con un aumento del 14% su base annua, e l'IoT Wi-Fi ha conquistato una quota del 32% delle connessioni grazie alle funzionalità Wi-Fi 6 a basso consumo che consentono sensori ed elettrodomestici alimentati a batteria. [2] https://iot-analytics.com/number-connected-iot-devices/IoT Analytics. Si prevede che il mercato dei sistemi di gestione energetica domestica (HEMS) triplicherà, passando da 3.5 miliardi di dollari nel 2023 a 10-12 miliardi di dollari entro il 2030, grazie alla transizione verso l'energia pulita e alla necessità di flessibilità della domanda nelle reti sempre più dipendenti dalle energie rinnovabili variabili. [3] https://www.iea-4e.org/wp-content/uploads/2025/01/DF6_HEMS-market-scan_Final.pdf IEA. La penetrazione degli elettrodomestici intelligenti nelle famiglie statunitensi è balzata dal 13% al 22% nel 2021 a seguito dell'adozione digitale guidata dalla pandemia, con produttori come LG e Samsung che hanno incorporato chip AI direttamente in frigoriferi e forni per consentire avvisi di manutenzione predittiva e suggerimenti automatici di ricette.
Crescita dell'e-commerce e dei canali di vendita online
Il commercio digitale amplia l'assortimento e la praticità per i piccoli elettrodomestici, supportando al contempo percorsi ibridi per i grandi elettrodomestici che si basano ancora su pianificazione, consegna e installazione. Lo shopping mobile-first comprime la scoperta dei prezzi e accorcia i cicli decisionali per categorie ricorrenti come i dispositivi di cottura da banco e gli strumenti di pulizia portatili, spesso supportati da contenuti visivi e confronti rapidi. Per i grandi elettrodomestici, i modelli omnicanale si stanno consolidando, con ricerca e finanziamento online combinati con la verifica in negozio e servizi che riducono l'ansia post-acquisto. Nell'orizzonte di previsione, si prevede che la quota online del mercato degli elettrodomestici continuerà a crescere, supportata da investimenti in servizi last-mile, resi integrati ed estensioni di garanzia che replicano la sicurezza del commercio al dettaglio specializzato. L'affidabilità logistica e la prevenzione dei danni rimangono fattori di differenziazione essenziali, poiché prestazioni di consegna costanti e il coordinamento del servizio proteggono i margini per gli articoli ingombranti. Le piattaforme e gli OEM che abbinano solide esperienze digitali a un'evasione degli ordini e un'installazione affidabili saranno nella posizione migliore per catturare la prossima ondata di crescita.
Mandati più severi sull’efficienza energetica stimolano la domanda di sostituzione
L'inasprimento delle normative nelle economie avanzate sta accelerando l'obsolescenza degli elettrodomestici di vecchia generazione, creando un ciclo di sostituzione distinto dalle naturali dinamiche di fine vita. Il Dipartimento dell'Energia degli Stati Uniti ha finalizzato nel 2024 gli standard di efficienza che dovrebbero far risparmiare agli americani oltre 1 miliardo di dollari all'anno sulle bollette e quasi 20 miliardi di dollari in 30 anni di spedizioni, con date di conformità a partire dal 2026 per gli scaldabagni commerciali e fino al 2029 per le caldaie residenziali. [4] https://www.energy.gov/articles/doe-announces-efficiency-standards-save-americans-more-1-billion-annually-utility-bills DOE. L'Ufficio indiano per l'efficienza energetica (BEE) ha implementato norme di valutazione a stelle più severe per frigoriferi, condizionatori d'aria, ventilatori a soffitto e inverter solari a partire dal 1° gennaio 2026, obbligando i produttori ad aggiornare le gamme di prodotti e a offrire incentivi di permuta per smaltire le scorte non conformi. Il regolamento europeo sulla progettazione ecosostenibile dei prodotti (ESPR) e la direttiva aggiornata sulla prestazione energetica degli edifici (EPBD) stanno spingendo i produttori verso aggiornamenti software integrati e classificazioni di efficienza energetica più elevate, con interventi di ammodernamento delle asciugatrici a pompa di calore sovvenzionati dal programma tedesco BEG.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei costi delle materie prime e del trasporto sta comprimendo i margini | -0.9% | Globale, concentrato nei mercati dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Elevati costi iniziali di elettrodomestici intelligenti ed efficienti dal punto di vista energetico | -0.7% | Mercati emergenti, in particolare India, Asia sud-orientale e Africa subsahariana | Medio termine (2-4 anni) |
| I colli di bottiglia nella fornitura di chipset stanno interrompendo la produzione | -0.5% | Globale, in particolare per quanto riguarda gli SKU degli elettrodomestici intelligenti | A breve termine (≤ 2 anni) |
| Intensa concorrenza sui prezzi e mercificazione dei prodotti | -0.6% | Mercati altamente competitivi in Asia-Pacifico, Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei costi delle materie prime e del trasporto comprime i margini
Le fluttuazioni dei costi delle materie prime e le interruzioni logistiche aumentano il costo di consegna degli elettrodomestici, spingendo i produttori a bilanciare prezzi, promozioni e mix di referenze. I mercati delle materie prime hanno mostrato periodi di scarsità intermittente per metalli di base ed energia, complicando la pianificazione dei costi e mettendo sotto pressione le distinte base per motori, compressori e componenti strutturali. Le reti di trasporto merci sono migliorate rispetto ai picchi di congestione, ma rimangono vulnerabili a interruzioni delle rotte e ritardi portuali che possono creare picchi sporadici nei costi dei container. I produttori stanno espandendo la produzione e l'approvvigionamento a livello regionale per ridurre l'esposizione ai costi di spedizione e accorciare i tempi di consegna, migliorando al contempo la reattività del servizio nei principali mercati finali. Nel medio termine, la gestione del rischio di costo e una maggiore localizzazione della produzione dovrebbero rimanere elementi chiave per la resilienza dei margini nel mercato degli elettrodomestici.
Elevati costi iniziali di elettrodomestici intelligenti e a basso consumo energetico
I prezzi elevati per le funzionalità connesse e le tecnologie ad alta efficienza rallentano l'adozione laddove i bilanci familiari sono ridotti e le tariffe dei servizi di pubblica utilità ne limitano il ritorno sull'investimento. Nelle economie emergenti con redditi pro capite più bassi, i consumatori spesso privilegiano opzioni affidabili e a basso costo che soddisfino i bisogni di base, in particolare dove le reti di servizi sono ancora in fase di sviluppo. Una comunicazione chiara dei vantaggi tangibili, come risparmi energetici misurabili e manutenzione ridotta, diventa fondamentale per giustificare il costo iniziale aggiuntivo. Le innovazioni nel finanziamento, inclusi piani di rateizzazione integrati e partnership con i costruttori, possono alleviare lo shock del prezzo per chi acquista per la prima volta. Gli OEM stanno inoltre semplificando i set di funzionalità e perseguendo un'ingegneria del valore localizzata per portare connettività ed efficienza ai livelli di ingresso senza comprometterne l'affidabilità. Con l'aumento di queste misure, l'allineamento costo-valore dovrebbe migliorare ed espandere la base raggiungibile per SKU intelligenti ed efficienti nel mercato degli elettrodomestici.
Analisi del segmento
Per prodotto: i grandi elettrodomestici rafforzano il valore, le friggitrici ad aria guidano la crescita
I frigoriferi rappresentavano il 26.83% del mercato nel 2025, riflettendo il loro ruolo centrale nella domanda trainata dalla sostituzione e dalla premiumizzazione verso formati più efficienti. I frigoriferi rimangono la sottocategoria più grande grazie alle esigenze essenziali e alla lunga durata che supporta cicli di aggiornamento con isolamento, compressori e connettività migliori. Le categorie lavanderia e refrigerazione beneficiano di una differenziazione basata sulle funzionalità, tra cui un minor consumo energetico e modalità di cura avanzate, che contribuiscono a sostenere prezzi di vendita medi più elevati. La crescente consapevolezza dei costi di gestione del ciclo di vita sostiene le permute incrementali dei grandi elettrodomestici, soprattutto nelle famiglie urbane a medio reddito. Con una domanda ancora legata alla costruzione e alla ristrutturazione di alloggi, il profilo di crescita della categoria è costante piuttosto che esplosivo, ma sostiene un'ampia quota di fatturato nel mercato degli elettrodomestici.
I piccoli elettrodomestici continuano a crescere a un ritmo superiore rispetto al mercato complessivo, con le friggitrici ad aria che registrano un CAGR dell'8.0%, grazie alla ricerca da parte dei consumatori di soluzioni di cottura più sane e salvaspazio. L'attrattiva di questa categoria si estende a tutte le fasce demografiche, poiché combina la rapidità di preparazione con un basso consumo energetico, una combinazione particolarmente interessante per le famiglie impegnate. I dispositivi di pulizia robotizzati e senza fili guadagnano quote di mercato grazie al miglioramento della navigazione e alla maggiore automazione della manutenzione, aumentando il valore percepito nell'uso quotidiano. Le macchine da caffè e gli apparecchi per la preparazione degli alimenti mantengono una domanda costante, supportata dalla praticità e dalle funzionalità smart che semplificano le attività quotidiane. Questo equilibrio tra prezzi accessibili e utilità tangibile rende i piccoli elettrodomestici un elemento centrale per l'espansione della categoria nel mercato degli elettrodomestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: dominano i negozi multimarca, l'online cresce al 6.8% di CAGR
I negozi multimarca detenevano il 42.47% delle dimensioni del mercato nel 2025, offrendo confronti affiancati, esperienza pratica e servizi in bundle, decisivi per gli acquisti di grandi dimensioni. Per i prodotti di alta qualità, un'assistenza alla vendita competente e una programmazione affidabile dell'installazione riducono i rischi e favoriscono la conversione a prezzi vantaggiosi. I formati specializzati nelle regioni chiave curano assortimenti premium e offrono aree esperienziali in cui è possibile valutare nuove funzionalità di cottura o cura dei tessuti prima dell'acquisto. Le opzioni di finanziamento e le estensioni di garanzia aiutano inoltre sia chi acquista per la prima volta sia chi desidera aggiornare il proprio apparecchio a gestire il budget per i grandi elettrodomestici. Questi fattori mantengono le reti multimarca parte integrante del percorso di acquisto nel mercato degli elettrodomestici, nonostante l'aumento della quota digitale.
I canali online si stanno espandendo a un CAGR del 6.20%, con una crescita più rapida nel segmento dei piccoli elettrodomestici e una crescita costante nel segmento dei grandi elettrodomestici, grazie al miglioramento della consegna, dell'installazione e del coordinamento dell'assistenza. Gli acquirenti digitali confrontano rapidamente le caratteristiche e spesso completano il finanziamento online, per poi utilizzare visite in negozio o consulenze virtuali per confermare la scelta di prodotti complessi. I marchi stanno migliorando l'esperienza web con informazioni più chiare sul consumo energetico e servizi inclusi per ridurre l'attrito post-acquisto. Le partnership con i costruttori e i programmi di pre-installazione aggiungono un percorso complementare per la selezione predefinita del marchio nelle nuove abitazioni, consolidando la quota di mercato prima dei cicli di sostituzione. Il risultato è un equilibrio omnicanale in cui l'e-commerce cresce mentre il commercio al dettaglio, basato su un'elevata offerta di servizi, rimane un importante nodo di conversione nel mercato degli elettrodomestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli elettrodomestici nella regione Asia-Pacifico
L'area Asia-Pacifico è in testa con il 48.35% delle dimensioni del mercato nel 2025, confermando il suo ruolo di ancora di crescita per la produzione su larga scala, la prima proprietà e l'ammodernamento nei principali corridoi urbani. Il sostegno politico della Cina alle permute e agli aggiornamenti di efficienza energetica ha incoraggiato cicli di sostituzione in linea con soglie di prestazione energetica più elevate. L'urbanizzazione dell'India continua ad ampliare la base di famiglie che acquistano per la prima volta frigoriferi no-frost, condizionatori split e lavatrici a carica frontale. Giappone e Corea del Sud mostrano una forte adozione di funzionalità connesse, sebbene i cicli di sostituzione si stiano estendendo con il miglioramento dei servizi di riparazione e delle garanzie. In tutta la regione, la localizzazione della produzione e l'ingegneria del valore mirata sono fondamentali per un'innovazione accessibile a prezzi accessibili nel mercato degli elettrodomestici.
Mercato degli elettrodomestici del Nord America
Il Nord America rimane una regione ad alto valore, caratterizzata da un'intensità di sostituzione e da una costante premiumizzazione in termini di efficienza e funzionalità connesse. L'espansione della presenza manifatturiera negli Stati Uniti da parte dei principali OEM rafforza la resilienza dell'offerta, riduce i tempi di consegna e supporta la copertura del servizio nelle principali categorie. Gli investimenti nazionali in aria condizionata, riscaldamento dell'acqua e linee di lavaggio consentono inoltre ai produttori di intercettare la domanda delle famiglie che desiderano rinnovarsi sia per il comfort che per il risparmio energetico. Il commercio al dettaglio rimane un ambiente ibrido in cui la ricerca è spesso digitale, ma la conversione e la programmazione favoriscono ancora formati di negozio affidabili per articoli di grandi dimensioni. Questo mix favorisce un ambiente in cui il mercato degli elettrodomestici cresce grazie a sostituzioni, nuove costruzioni e attività di ristrutturazione mirate.
Mercato europeo degli elettrodomestici
L'Europa vanta un'ampia base installata con politiche attive di efficienza e sostenibilità che modellano le caratteristiche dei prodotti e l'etichettatura in tutte le categorie. I quadri di ecodesign e le etichette energetiche influenzano il merchandising e le scelte dei consumatori, incoraggiando la sostituzione verso classi di efficienza più elevate nei settori della refrigerazione, del lavaggio e della lavastoviglie. La vendita al dettaglio specializzata rimane un canale importante per i marchi premium, mentre l'e-commerce continua a guadagnare quote di mercato nel settore degli elettrodomestici più piccoli. La modularità e la facilità di manutenzione dei prodotti stanno diventando priorità crescenti con il progredire delle iniziative sul diritto alla riparazione. Questo contesto politico e commerciale mantiene l'Europa al centro dell'innovazione nell'efficienza energetica nel mercato degli elettrodomestici.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il panorama competitivo è moderatamente concentrato a livello di marchio globale, ma le dinamiche di categoria variano a seconda della regione e della tipologia di prodotto. I grandi player integrati continuano a localizzare la produzione per gestire l'esposizione tariffaria e migliorare la reattività del servizio, integrando le piattaforme globali con linee di prodotto regionalizzate. Gli investimenti nella capacità produttiva degli Stati Uniti evidenziano una tendenza al reshoring che enfatizza la sicurezza dell'approvvigionamento per le categorie ad alto volume. I marchi cinesi sfruttano l'ingegneria dei costi e la rapida iterazione per aumentare la presenza in America Latina, Europa orientale e in alcune parti del Medio Oriente e dell'Africa. Nel mercato degli elettrodomestici, la leadership riflette sempre più la capacità di combinare disciplina dei costi, servizio affidabile e portafogli ricchi di funzionalità.
La strategia competitiva si sta spostando verso un sistema integrato che unifica le esperienze di cottura, raffreddamento e lavaggio sotto un'interfaccia e un livello di app comuni. L'intelligenza artificiale e la connettività integrate consentono una manutenzione proattiva, una configurazione semplificata e un'automazione consapevole dei consumi energetici che si coordina con la gestione energetica domestica. I fornitori stanno dando priorità all'interoperabilità per ridurre l'attrito nelle case multimarca e per garantire basi installate a prova di futuro con aggiornamenti delle funzionalità forniti dal software. Gli aggiornamenti del portfolio in Europa hanno presentato offerte integrate di cottura e climatizzazione che mirano sia al comfort che agli obiettivi di decarbonizzazione. Questa convergenza di elettrodomestici e sistemi energetici domestici aumenta i costi di passaggio e supporta il posizionamento premium nel mercato degli elettrodomestici.
Le opportunità di spazi vuoti permangono nei formati compatti e multifunzionali per le abitazioni urbane ad alta densità e nei progetti robusti ad ampio voltaggio dove le reti sono meno stabili. Le partnership con sviluppatori e costruttori creano sin da subito un'esperienza di brand default nelle nuove abitazioni, preinstallando ecosistemi che consolidano i rapporti di servizio fin dal primo utilizzo. I centri di innovazione regionali e le acquisizioni selettive ampliano la gamma di prodotti in categorie di comfort adiacenti che si integrano con gli elettrodomestici principali. La produzione localizzata e lo sviluppo mirato di fornitori supportano aggiornamenti di prodotto agili in prossimità dei centri di domanda. Queste iniziative sono in linea con la direzione più ampia del mercato degli elettrodomestici, dove l'attenzione all'affidabilità, al servizio e alle prestazioni energetiche determina guadagni di quota durevoli.
Leader del settore degli elettrodomestici
Whirlpool Corporation
Gruppo Haier Corporation
LG Electronics, Inc.
Samsung Electronics Co., Ltd.
Gruppo Midea
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: GE Appliances si è aggiudicata contratti con fornitori per oltre 150 milioni di dollari a supporto della nuova capacità di lavanderia, di cui 40 milioni di dollari a quattro fornitori di materie plastiche del Kentucky per ampliare la disponibilità dei componenti.
- Settembre 2025: Midea ha presentato le innovazioni "Master Your Home" all'IFA 2025 di Berlino, evidenziando elettrodomestici integrati con intelligenza artificiale, piattaforme di refrigerazione avanzate, friggitrici ad aria a doppia zona e funzionalità di ottimizzazione energetica.
- Agosto 2025: GE Appliances ha annunciato un'espansione pluriennale da 3 miliardi di dollari per potenziare la produzione negli Stati Uniti nei settori dell'aria condizionata, del riscaldamento dell'acqua e della lavanderia, compresi nuovi investimenti nell'automazione robotica e nell'insourcing di modelli selezionati.
Ambito e metodologia
Un elettrodomestico è un elettrodomestico, un elettrodomestico o un elettrodomestico, è un dispositivo che aiuta nelle attività domestiche come cucinare, pulire e conservare gli alimenti. Il rapporto fornisce un esame approfondito del mercato degli elettrodomestici, comprendendo una valutazione dei conti nazionali, dei fattori economici e delle tendenze emergenti all’interno dei diversi segmenti. Approfondisce inoltre i notevoli cambiamenti nelle dinamiche del mercato e offre una panoramica del mercato nel suo complesso.
Il mercato degli elettrodomestici è segmentato per prodotto ( grandi elettrodomestici (frigoriferi, congelatori, lavastoviglie, forni, condizionatori e altri grandi elettrodomestici) e piccoli elettrodomestici (macchine per caffè e tè, robot da cucina, griglie e tostatrici, aspirapolvere e altri piccoli elettrodomestici)), canale di distribuzione (negozi multimarca, negozi specializzati, online e altri canali di distribuzione) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Il rapporto fornisce previsioni sulle dimensioni e sul valore del mercato (in USD) per questi segmenti.
Per prodotto
| Grandi elettrodomestici | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Forni (inclusi combinati e microonde) | |
| Condizionatori | |
| Altri grandi elettrodomestici (cappe, piani cottura, ecc.) | |
| Piccoli elettrodomestici | Macchine da caffè |
| Robot da cucina | |
| Griglie e arrosti | |
| Bollitori elettrici | |
| Spremiagrumi e frullatori | |
| Friggitrici ad aria | |
| Aspirapolvere | |
| Altri piccoli elettrodomestici (piastre per waffle, tostapane, macchine per il tè, cuociriso, ecc.) |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Aisa-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Grandi elettrodomestici | frigoriferi |
| Congelatori | ||
| Lavatrici | ||
| lavastoviglie | ||
| Forni (inclusi combinati e microonde) | ||
| Condizionatori | ||
| Altri grandi elettrodomestici (cappe, piani cottura, ecc.) | ||
| Piccoli elettrodomestici | Macchine da caffè | |
| Robot da cucina | ||
| Griglie e arrosti | ||
| Bollitori elettrici | ||
| Spremiagrumi e frullatori | ||
| Friggitrici ad aria | ||
| Aspirapolvere | ||
| Altri piccoli elettrodomestici (piastre per waffle, tostapane, macchine per il tè, cuociriso, ecc.) | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Aisa-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato degli elettrodomestici nel 2026 e con quale rapidità crescerà fino al 2031?
Il mercato degli elettrodomestici ha raggiunto i 562.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 710.21 miliardi di dollari entro il 2031, con un CAGR del 4.78%.
Quali sono i segmenti di prodotto più importanti e quelli in più rapida crescita nel mercato degli elettrodomestici?
I frigoriferi sono i prodotti più venduti in termini di valore, mentre le friggitrici ad aria tra i piccoli elettrodomestici sono quelle in più rapida crescita, con un CAGR dell'8.0%.
Come si stanno evolvendo i canali di distribuzione nel mercato degli elettrodomestici?
I negozi multimarca detengono la quota maggiore, mentre il canale online sta crescendo a un CAGR del 6.20% grazie al miglioramento dei servizi logistici e di installazione.
Quali regioni contribuiscono maggiormente alla domanda nel mercato degli elettrodomestici?
La quota maggiore è detenuta dalla regione Asia-Pacifico, mentre il Medio Oriente e l'Africa sono le regioni in più rapida crescita, a dimostrazione dell'urbanizzazione e della crescente elettrificazione.
Quali tendenze normative stanno plasmando il mercato degli elettrodomestici?
Gli standard più rigorosi in materia di efficienza energetica e l'etichettatura nelle principali economie stanno accelerando i cicli di sostituzione e migliorando le prestazioni di base.
Quali sono i fattori che influenzano maggiormente l'adozione di prodotti premium nel mercato degli elettrodomestici?
Evidenti risparmi energetici, servizio affidabile ed ecosistemi interoperabili che semplificano l'uso quotidiano sono i principali fattori trainanti dell'adozione di soluzioni premium.


