

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.72 miliardo di dollari |
| Dimensione del mercato (2031) | 12.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.94% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti chimici ritardanti di fiamma di Mordor Intelligence
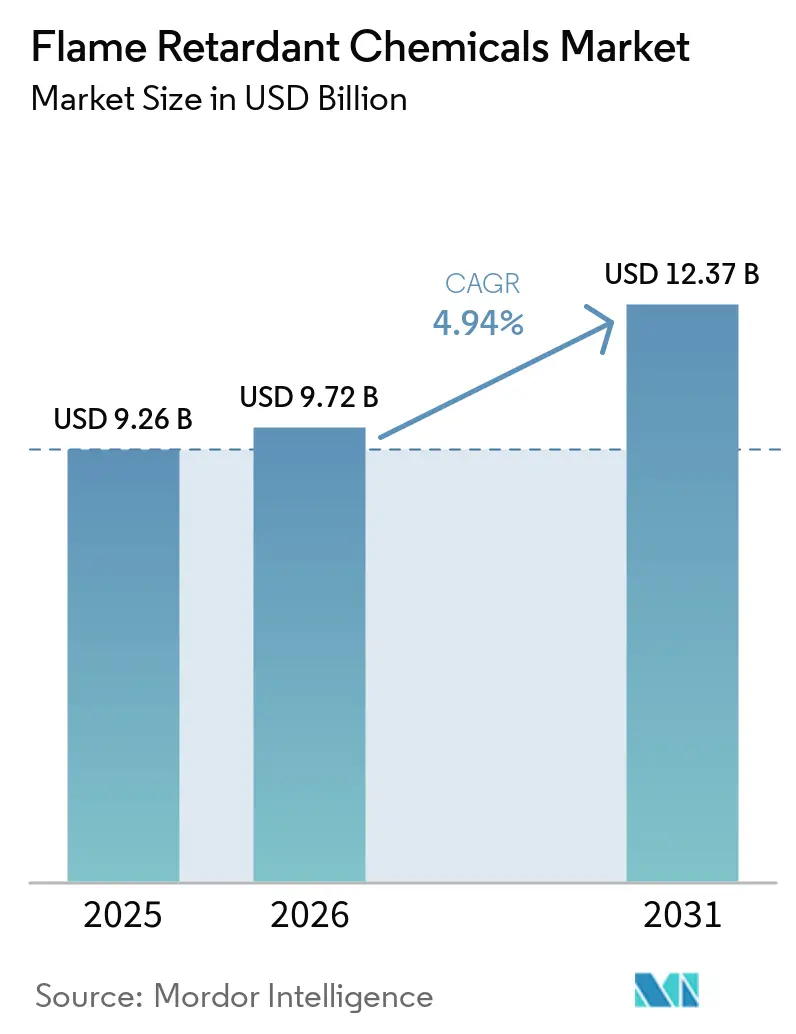
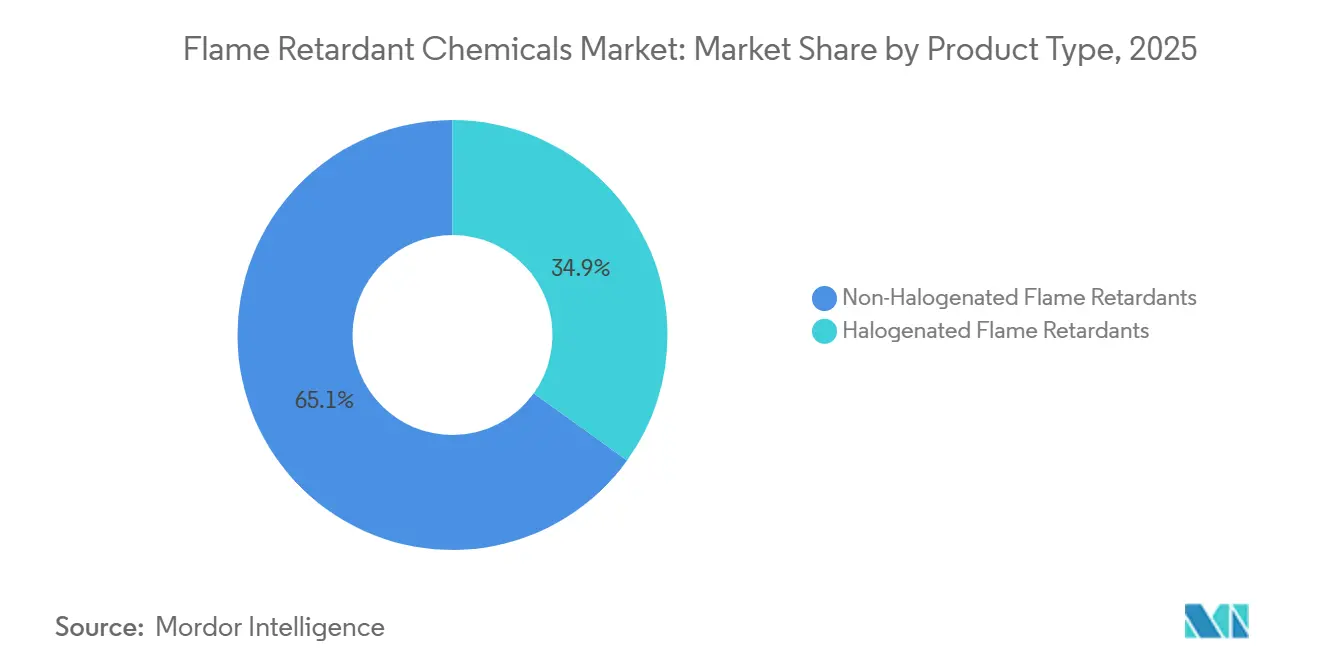
Il mercato dei ritardanti di fiamma aveva un valore di 9.26 miliardi di dollari nel 2025 e si stima che crescerà da 9.72 miliardi di dollari nel 2026 a 12.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.94% durante il periodo di previsione (2026-2031). Questa espansione deriva dalla tendenza, da parte degli enti regolatori e dei produttori di apparecchiature originali (OEM), a orientarsi verso alternative non alogenate, una tendenza che ha già spostato il 65.08% della domanda verso sistemi a base di alluminio, fosforo e azoto nel 2025. I codici edilizi che inaspriscono gli indici di propagazione della fiamma, l'impennata dei progetti infrastrutturali in tutta l'area Asia-Pacifico e la rapida crescita dei pacchi batteria per veicoli elettrici hanno contribuito a incrementare il carico di additivi in poliolefine, poliuretani e termoplastici tecnici. Le strategie competitive ora si concentrano sull'ingegneria delle particelle ultrafini, sull'integrazione verticale per la sicurezza delle materie prime e sul posizionamento premium nelle formulazioni allineate ai criteri ESG. Al contempo, la volatilità delle materie prime e l'attenzione alla nanotossicità incoraggiano i formulisti a diversificare le formulazioni chimiche e a investire nel recupero del fosforo a ciclo chiuso.
Punti chiave del rapporto
- In base alla tipologia di prodotto, i ritardanti di fiamma non alogenati hanno detenuto il 65.08% della quota di mercato dei prodotti chimici ritardanti di fiamma nel 2025 e si prevede che cresceranno al CAGR più rapido del 5.15% fino al 2031.
- Per applicazione, nel 42.28 le poliolefine rappresentavano il 2025% del mercato dei prodotti chimici ignifughi, mentre il poliuretano ha registrato il CAGR più rapido, pari al 5.29%, fino al 2031.
- In base al settore di utenza finale, l'edilizia e le costruzioni hanno rappresentato una quota di fatturato del 40.19% nel 2025; si prevede che il settore elettrico ed elettronico crescerà a un CAGR del 5.24% fino al 2031.
- In termini geografici, nel 50.65 la regione Asia-Pacifico deteneva una quota di mercato del 2025% dei prodotti chimici ignifughi e sta registrando un CAGR del 5.69% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti chimici ignifughi
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme rigorose sulla sicurezza antincendio nell'edilizia e nelle costruzioni | + 1.2% | Globale, picco in UE, Nord America, Australia | Medio termine (2-4 anni) |
| Rapido sviluppo delle infrastrutture nell'area Asia-Pacifico | + 1.5% | Cina, India, Asia sud-orientale, ricaduta in Medio Oriente | A breve termine (≤2 anni) |
| Aumento della produzione di elettronica di consumo e di prodotti elettrici | + 0.9% | Cina, Vietnam, Corea del Sud, America del Nord secondaria | Medio termine (2-4 anni) |
| Passaggio a soluzioni non alogenate per la conformità ESG | + 1.0% | Europa e Nord America in testa, l'APAC sta recuperando terreno | A lungo termine (≥4 anni) |
| Standard di resistenza al fuoco per gli involucri delle batterie dei veicoli elettrici | + 0.8% | Cina, UE, Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme rigorose sulla sicurezza antincendio nell'edilizia e nelle costruzioni
Il Codice Internazionale Antincendio del 2024 ha abbassato gli indici di propagazione della fiamma e di sviluppo del fumo consentiti, obbligando i progettisti ad adottare rivestimenti intumescenti e additivi privi di alogeni nei pannelli isolanti rigidi in poliuretano. Il divieto del Documento Approvato B del Regno Unito sui rivestimenti combustibili al di sopra degli 11 metri, in vigore da giugno 2025, ha spostato la domanda verso schiume fenoliche riempite con triidrato di alluminio. La revisione della Legge sugli Standard Edilizi del Giappone ha aggiunto una classe di resistenza al fuoco per il legno multipiano, accelerando gli ordini di trattamenti ignifughi che soddisfano i limiti di rilascio di calore di picco JIS A 1321 [1] Ministero del Territorio, delle Infrastrutture, dei Trasporti e del Turismo, "Revisione della Legge sugli Standard Edilizi 2024", mlit.go.jp. La Corea del Sud ha seguito l'esempio nel dicembre 2024 allineandosi alla norma ISO 5660-1, rimuovendo i vecchi additivi alogenati dai pannelli edili. Nel complesso, la normativa modifica i percorsi di certificazione frammentati e premia i fornitori abili nel gestire i protocolli di prova locali.
Rapida costruzione di infrastrutture in tutta l'Asia-Pacifico
La Cina ha stanziato 17.8 trilioni di CNY (2.5 trilioni di USD) per progetti ferroviari, metropolitani e residenziali nel 2024, consumando 2.1 milioni di tonnellate di composti di cavi in poliolefine senza alogeni [2] Ufficio nazionale di statistica della Cina, "Dati sugli investimenti infrastrutturali 2024", stats.gov.cn . Il National Infrastructure Pipeline dell'India ha stanziato 1.4 trilioni di USD fino al 2025, con specifiche per cavi e condotti che impongono progetti a bassa emissione di fumo e senza alogeni secondo IS 1554. L'Indonesia ha aggiunto costruzioni di aeroporti e porti marittimi per un valore di 40 miliardi di USD nel 2025, adottando rivestimenti in acciaio epossidico non alogenati che superano la classe A ASTM E84. Il Vietnam ha aumentato i budget per le metropolitane del 22% nel 2024, aumentando la domanda di cavi IEC 60332. Questi progetti hanno superato i cicli di costruzione occidentali, compensando gli avvii più lenti in Nord America.
Aumento della produzione di elettronica di consumo e di beni elettrici
Le spedizioni di semiconduttori sono cresciute del 12%, raggiungendo 1.15 trilioni di unità nel 2024, aumentando la necessità di composti epossidici ignifughi per stampaggio. La Cina ha prodotto 3.2 miliardi di dispositivi intelligenti, ciascuno contenente 8-12 g di miscele UL 94 V-0 prive di alogeni. La Corea del Sud ha esportato 142 miliardi di dollari in elettronica di consumo, dove i pacchi batteria utilizzano rivestimenti al fosforo e azoto per soddisfare la norma UL 2054. Il Vietnam ha assemblato 85 milioni di laptop, ancora dipendenti da laminati bromurati che devono essere sottoposti a transizione entro il 2027 ai sensi del regolamento REACH. La proliferazione di stazioni base in 4.8 milioni di siti ha evidenziato la domanda di resine epossidiche ad alta Tg caricate con nanoallumina.
Passaggio a soluzioni non alogenate per la conformità ESG
La proposta di restrizione dell'ECHA per il deca-BDE dell'ottobre 2024 ha innescato riprogettazioni incentrate sul dietilfosfinato di alluminio e sul polifosfato di melammina. La California ha inserito il TBBPA tra i prodotti prioritari nel marzo 2025, avviando analisi sulle alternative nell'ambito dei prodotti di consumo più sicuri. Il controllo degli investitori si è ampliato, con il 68% delle aziende S&P 500 che ha dichiarato le emissioni di Scope 3 nel 2024 e il 42% che si è impegnato a eliminare gradualmente gli alogeni entro il 2028. Ultradur High Speed di BASF, un PBT modificato con fosforo rosso, dell'agosto 2024, si è aggiudicato slot per connettori automobilistici con spessore di 0.75 mm. Etichette ecologiche come EPEAT Gold ora limitano il contenuto di alogeni a meno dello 0.1% in peso, orientando gli appalti pubblici in tutta la Scandinavia.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limitazioni normative sulle sostanze chimiche bromurate/alogenate | -0.8% | Europa e Nord America in testa, seguite dall'APAC | Medio termine (2-4 anni) |
| Volatilità dei costi delle materie prime | -0.6% | Globale, acuto dove la bauxite è dipendente dall'importazione | A breve termine (≤2 anni) |
| Emergente esame della tossicità degli idrossidi nanometallici | -0.3% | Europa, Nord America, potenziale estensione APAC | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limitazioni normative sulle sostanze chimiche bromurate e alogenate
Il regolamento dell'UE sui POP ha ridotto di dieci volte l'HBCD consentito nei polimeri riciclati nel 2024, eliminando di fatto l'isolamento EPS tradizionale dai circuiti circolari. La norma TSCA dell'EPA del marzo 2025 vieta la produzione di deca-BDE dopo gennaio 2027, tranne che nel settore aerospaziale. Il Canada ha aggiunto il TBBPA all'Allegato 1, avviando un'eliminazione graduale di 24 mesi dei laminati PCB. Gli acquisti anticipati di scorte hanno fatto scendere i prezzi spot del bromo del 9% alla fine del 2024, mentre i controlli giapponesi sulle paraffine clorurate hanno dirottato 4,200 tonnellate verso alternative al fosforo.
Volatilità dei costi delle materie prime
L'idrossido di alluminio cinese ha raggiunto un prezzo medio di 2,850 CNY/t (400 USD/t) nel primo semestre del 2025, in aumento del 18% dopo che le esportazioni australiane di bauxite sono diminuite del 9% e l'Indonesia ha aggiunto un dazio del 10% sull'allumina. L'idrossido di magnesio europeo è aumentato del 14% poiché le riduzioni del gas hanno colpito la capacità di calcinazione olandese. Un incendio in un impianto di fosforo rosso nel Sichuan ha fatto aumentare i prezzi del 21%, spingendo i produttori di compound a ricorrere al polifosfato di ammonio con un sovrapprezzo del 15%. L'aumento delle royalty in Turchia ha ridotto i costi del borato di zinco del 6%. I contratti a prezzo fisso di Nabaltec hanno coperto il 60% del fabbisogno di ATH del 2025, salvaguardando i margini.
Analisi del segmento
Per tipo di prodotto: le formulazioni non alogenate catturano i venti favorevoli della regolamentazione
Nel 2025, i sistemi non alogenati rappresentavano il 65.08% del mercato dei prodotti chimici ignifughi e questa quota aumenterà a un CAGR del 5.15% fino al 2031. L'idrossido di alluminio rimane la spina dorsale del volume, decomponendosi endotermicamente a 180–200 °C per dissipare il calore rilasciando vapore acqueo; Martinal OL-107 di Huber ha consentito emissioni di gas acidi IEC 60754-2 inferiori allo 0.5% per i cavi nel 2024. L'idrossido di magnesio copre le poliolefine ad alta temperatura, con MagShield 95 di Martin Marietta che bilancia le proprietà di impatto e fiamma con una dimensione media di 1.8 µm.
Le dimensioni del mercato dei prodotti chimici ritardanti di fiamma non alogenati riflettono la preferenza dei clienti per materiali a bassa tossicità che supportano le certificazioni di bioedilizia. I fornitori si concentrano su trattamenti superficiali che migliorano la compatibilità con le matrici polimeriche, mentre i produttori cinesi verticalmente integrati acuiscono la concorrenza sui prezzi controllando le materie prime a base di bauxite e fosfati. Le domande di proprietà intellettuale si concentrano sugli ibridi fosforo-silicio per i pacchi batteria dei veicoli elettrici, e i primi progetti pilota per i fenoli derivati dalla lignina dimostrano una riduzione del 30% delle emissioni di carbonio incorporate, come richiesto dai mandati europei sul ciclo di vita.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le poliolefine dominano, il poliuretano accelera
Nel 2025, le poliolefine detenevano il 42.28% del mercato dei prodotti chimici ignifughi, grazie a composti per cavi a bassa emissione di fumi e zero alogeni che ricoprono il 60-65% di idrossido di alluminio in matrici LLDPE per raggiungere indici limite di ossigeno del 28%. I sistemi basati su Engage di Dow hanno ottenuto la certificazione EN 50399 Cca-s1a,d1,a1 per le gallerie europee, mantenendo al contempo la flessibilità a -40 °C. Tra i settori in crescita figurano i cablaggi fotovoltaici, le torri 5G e i cablaggi per parchi eolici.
Nel frattempo, il poliuretano guida la crescita con un CAGR del 5.29%, poiché i sedili dei veicoli elettrici e gli involucri edilizi sfruttano polioli ricchi di fosforo come Elastopor H 4240/10 di BASF, raggiungendo la norma DIN 4102 B2 con il 35% in meno di fumi. I retrofit di pannelli in schiuma rigida nell'ambito del Superbonus italiano e delle normative energetiche francesi aumentano ulteriormente i volumi di additivi, mentre le schiume flessibili adottano polioli reattivi al fosforo che limitano la migrazione e gli odori.
Per settore di utilizzo finale: il settore elettrico accelera, l'edilizia si stabilizza
L'edilizia e le costruzioni hanno mantenuto una quota del 40.19% nel 2025, supportate da pannelli rigidi in poliuretano, schiume fenoliche e profili in PVC certificati con indici di propagazione della fiamma inferiori a 25. Le infrastrutture dell'Asia-Pacifico hanno compensato una battuta d'arresto dell'8% negli inizi di costruzione di abitazioni negli Stati Uniti, con la sola Cina che ha installato 340,000 tonnellate di condotti in poliolefina ignifuga in complessi di edilizia sociale.
I settori elettrico ed elettronico registreranno il CAGR più rapido, pari al 5.24%, trainato da data center, dispositivi 5G e miniaturizzazione dei consumi, che richiede la certificazione UL 94 V-0 per pareti inferiori a 1 mm. I cablaggi per parchi eolici latinoamericani e gli involucri per batterie nordamericani aggiungono slancio, mentre i mobili imbottiti rimangono una nicchia dopo il passaggio della California ai test "smolder only".
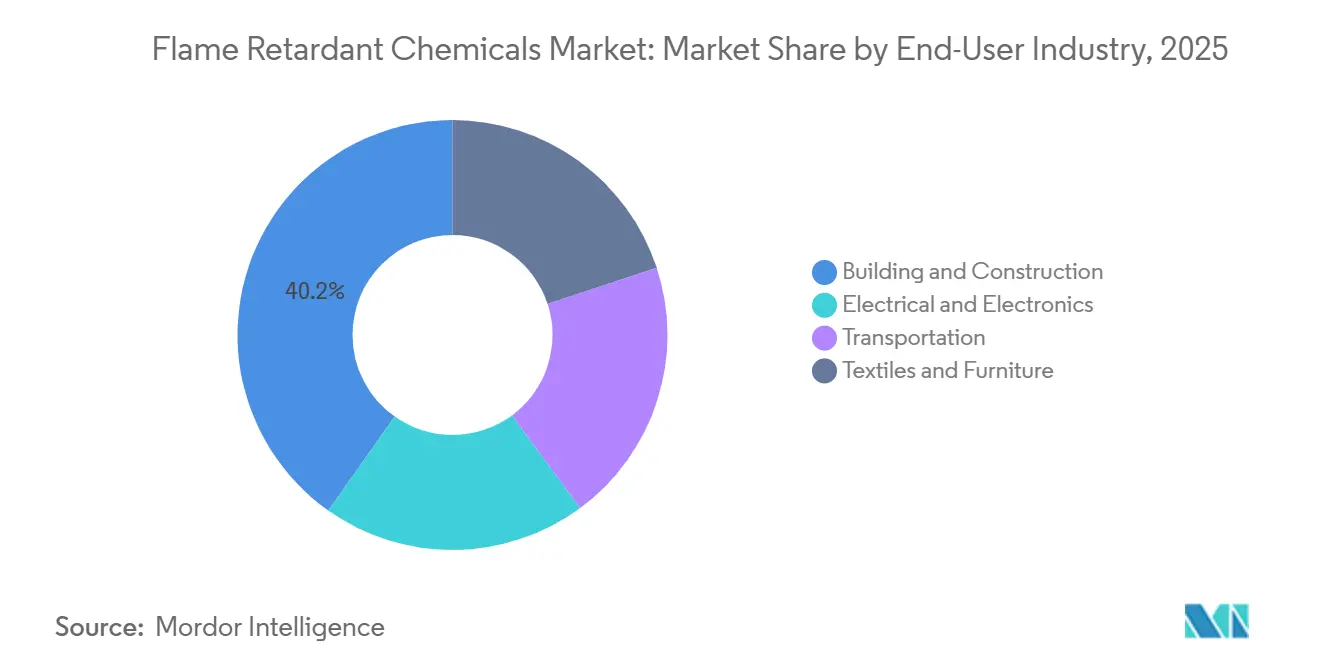
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei prodotti chimici ignifughi nella regione Asia-Pacifico
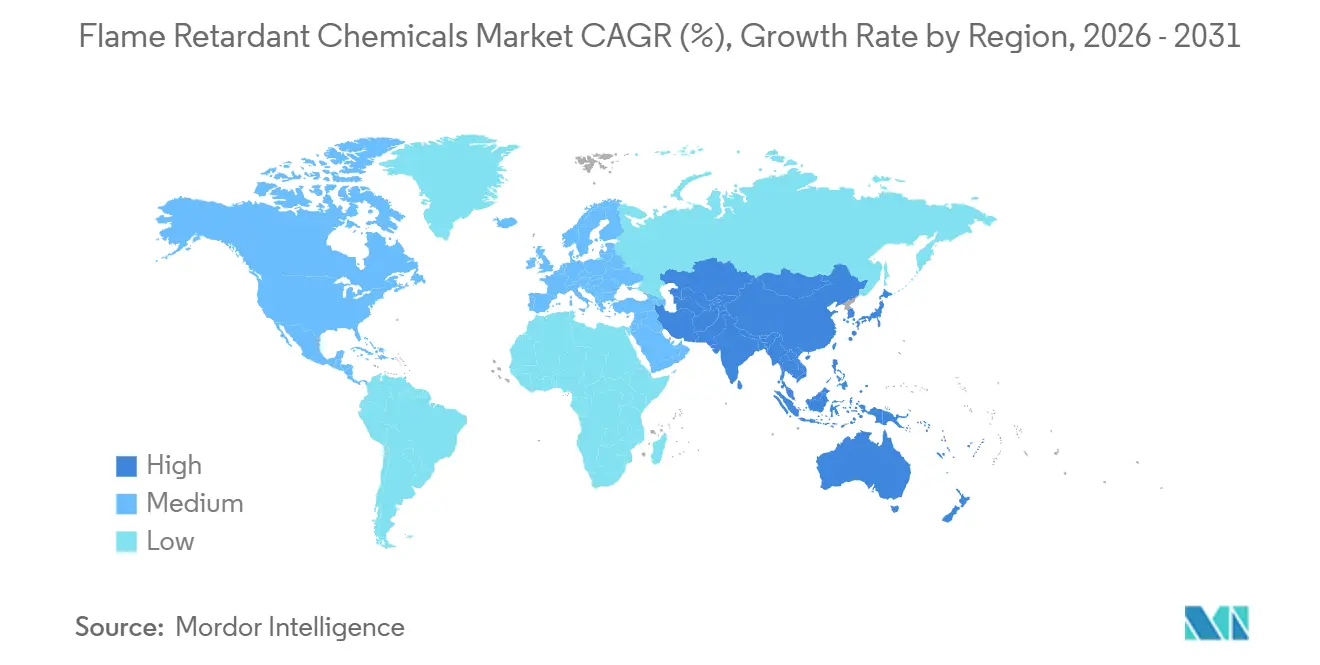
L'area Asia-Pacifico ha generato il 50.65% del fatturato del 2025 e si prevede che crescerà a un CAGR del 5.69%. La normativa cinese GB 31241 sulle batterie ha incrementato del 22% il policarbonato privo di alogeni per gli alloggiamenti dei dispositivi, mentre la normativa indiana IS 17156 ha sbloccato la domanda di cavi per metropolitane in tre megalopoli. Le normative antincendio giapponesi per le costruzioni in legno hanno ampliato le vendite di rivestimenti intumescenti e l'allineamento alla norma ISO 5660 della Corea del Sud ha sostituito gli additivi per schede alogenate. Vietnam, Indonesia e Thailandia, che insieme hanno aggiunto 42 GW di nuova produzione nel 2024, hanno intensificato la necessità di cavi conformi alla norma IEC 60332 negli impianti industriali.
Mercato europeo dei prodotti chimici ritardanti di fiamma
L'Europa ha registrato un ritardo nella crescita, poiché i divieti sui PFAS hanno imposto la riformulazione delle schiume e le restrizioni sul deca-BDE hanno compromesso i laminati PCB. La Germania ha indirizzato il polistirene riciclato contenente HBCD esclusivamente all'incenerimento, stimolando la sostituzione con materiali vergini non alogenati, mentre il divieto sui rivestimenti nel Regno Unito ha indirizzato 14,000 tonnellate di domanda di schiuma fenolica verso gradi riempiti con ATH. Gli obblighi francesi sul ciclo di vita e i crediti d'imposta Superbonus in Italia hanno mobilitato ritardanti di fiamma di origine biologica, puntando verso innovazioni basate su lignina-fenolo.
Mercato dei prodotti chimici ignifughi nelle Americhe e in Medio Oriente e Africa
Il Nord America ha registrato un fatturato significativo nel 2025, con i data center e le rampe per veicoli elettrici statunitensi che hanno assorbito dietilfosfinato di alluminio per i connettori. Il divieto di deca-BDE imposto dall'EPA spinge gli OEM verso soluzioni al fosforo, l'aggiornamento del National Building Code canadese limita i rivestimenti combustibili e i 12 GW di energie rinnovabili del Messico richiedono cavi IEC 60332-3. Anche il Sud America, il Medio Oriente e l'Africa hanno contribuito, guidati dagli aggiornamenti degli alloggiamenti dei rilevatori di fumo in Brasile nell'ambito dell'ABNT NBR 17240 e dal programma di costruzione Vision 2030 dell'Arabia Saudita che specifica interni conformi allo standard SASO 2663.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si sta inasprendo per i sistemi bromurati preesistenti e per alcune sostanze chimiche organofosforiche, il che sta aumentando i costi di conformità e spingendo verso soluzioni polimeriche e prive di alogeni. Nell'Unione Europea, il quadro normativo sui POP (inquinanti organici persistenti) ha rafforzato il controllo sui PBDE (esplosivi, disolfuri e disolfuri) attraverso i nuovi valori limite per le tracce di contaminazione non intenzionale (UTC) introdotti dal Regolamento delegato (UE) 2025/1482 della Commissione (in vigore dal 17 novembre 2025), mentre l'ECHA ha lanciato nel gennaio 2026 una richiesta di informazioni sui ritardanti di fiamma bromurati aromatici non polimerici utilizzati nei settori elettrico ed elettronico, edile e tessile.
Anche il processo di regolamentazione dell'UE si è orientato verso controlli basati sulla classe per i ritardanti di fiamma organofosforici, con l'ECHA che ha pubblicato nel luglio 2026 una bozza di emendamento all'allegato XVII del REACH (ECHA/RAC/2026/11) che copre 12 categorie e fa riferimento a una soglia dello 0.1% p/p con una proposta di applicazione nel 2027. Negli Stati Uniti, le azioni dell'EPA ai sensi del TSCA hanno continuato a influenzare la gestione responsabile dei prodotti, tra cui una valutazione del rischio finalizzata nel settembre 2024 per il TCEP che ha riscontrato un rischio irragionevole e aggiornamenti nel giugno 2026 sull'attività di revisione del TSCA per il TBBPA, rafforzando la necessità di dati tossicologici, controlli sull'esposizione dei lavoratori e piani di sostituzione per i fornitori globali che servono gli OEM dell'UE e degli Stati Uniti.
Analisi della catena del valore
La catena del valore inizia con materie prime a monte come i minerali di idrossido di alluminio (ATH) e idrossido di magnesio (MDH), derivati del fosforo (tra cui polifosfato di ammonio e intermedi organofosforici speciali) e materie prime a base di bromo per i prodotti alogenati tradizionali. Gli operatori della catena intermedia convertono queste materie prime in ritardanti di fiamma e composti additivi o reattivi, che poi vendono a produttori di compound e formulatori che operano nel settore delle poliolefine, del poliuretano, delle resine epossidiche e dei termoplastici tecnici per l'edilizia, l'elettronica, i trasporti, il tessile e l'arredamento. La qualificazione a valle è guidata da test antincendio per l'uso finale e da standard regionali, il che accresce il ruolo dello sviluppo delle applicazioni, della documentazione (ad esempio i dossier REACH) e del supporto ai test interni come parte integrante della fornitura commerciale.
I principali vincoli derivano dalla concentrazione delle materie prime e dai processi ad alta intensità energetica, tra cui la dipendenza dalla Cina per il fosforo giallo e l'esposizione ai costi logistici ed energetici dei sistemi a base minerale, oltre all'uso storico del triossido di antimonio come sinergizzante in alcune formulazioni alogenate. I produttori stanno rispondendo con una maggiore localizzazione e integrazione della produzione: Clariant ha completato un ampliamento da 100 milioni di franchi svizzeri presso il suo stabilimento di Daya Bay, in Cina, nell'ottobre 2025 per aumentare la capacità di produzione di Exolit OP senza alogeni, e BASF ha annunciato la produzione commerciale di un TPU ignifugo di Elastollan presso il suo sito di Shanghai nel marzo 2026. L'integrazione su larga scala dei fosfati rimane inoltre una leva per la sicurezza dell'approvvigionamento e il controllo dei costi, come dimostra l'avanzamento da parte del Gruppo Xingfa di un progetto per la produzione di 200,000 tonnellate di polifosfato di ammonio ignifugo in Cina nel corso del 2026.
Panorama competitivo
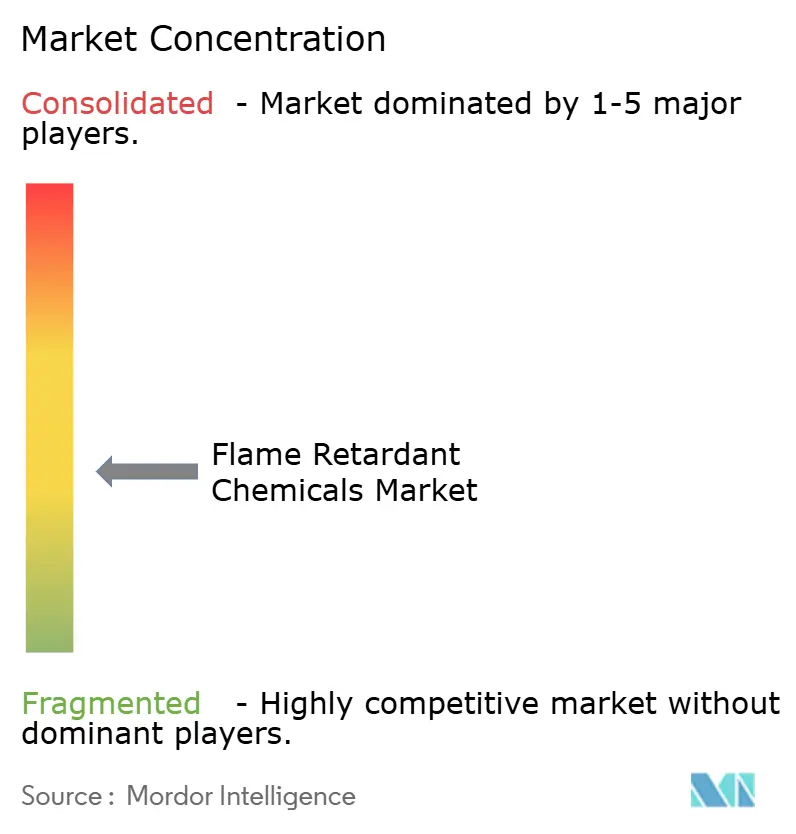
Il mercato dei prodotti chimici ritardanti di fiamma mostra una moderata frammentazione. I produttori cinesi di idrossido di alluminio hanno sfruttato l'integrazione della bauxite per ridurre del 12% i prezzi dell'alluminio argon occidentale, erodendo i margini di Albemarle, BASF, Clariant, ICL e LANXESS. Le nicchie di alluminio argon ultrafine prosperano, poiché Italmatch e Nabaltec sviluppano distribuzioni ≤1.5 µm per guaine di cavi IEC 60332-3, mantenendo la resistenza alla trazione. Le credenziali normative ora guidano il flusso di affari; i fornitori in possesso di certificazione ISO 14001 e dossier REACH completi hanno ottenuto percentuali di vincita più elevate in Europa. Di conseguenza, il mercato competitivo si orienta verso produttori verticalmente integrati e conformi, in grado di coniugare efficienza dei costi e performance ESG.
Leader del settore dei prodotti chimici ritardanti di fiamma
Corporazione Albemarle
BASF
Clariant AG
Lanxess AG
ICL
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: ICH ha completato lo sviluppo di una schiuma poliuretanica ignifuga ad alte prestazioni progettata per i sistemi di accumulo di energia e ha iniziato a fornirla alla società statunitense Flatiron Energy Development. Questa iniziativa evidenzia il crescente utilizzo di soluzioni poliuretaniche ignifughe speciali in applicazioni adiacenti alle batterie, dove i requisiti per la mitigazione degli eventi termici si stanno facendo più stringenti.
- Novembre 2025: Clariant ha annunciato una joint venture con FUHUA per lo sviluppo di ritardanti di fiamma di nuova generazione a base di fosforo e privi di alogeni. La partnership consente di ampliare la produzione e di accedere a materie prime locali in Cina, in linea con la più rapida adozione di sistemi senza alogeni nei materiali da costruzione, nei componenti automobilistici e nell'elettronica.
- Dicembre 2024: ICL ha introdotto VeriQuel R100, un ritardante di fiamma reattivo a base di fosforo per isolanti rigidi in poliuretano. Grazie all'incorporazione reattiva nella rete polimerica, il prodotto mira a ridurre la migrazione e a migliorare le prestazioni a lungo termine, supportando i formulisti di isolanti che si stanno allontanando da pacchetti di additivi soggetti a restrizioni o controlli rigorosi.
Ambito e metodologia
I prodotti chimici ritardanti di fiamma sono composti aggiunti o altrimenti incorporati nei composti per rallentare la propagazione del fuoco o prevenirlo, utilizzati principalmente nei materiali da costruzione e per l'edilizia, nei dispositivi elettronici ed elettrici, nell'arredamento e nei trasporti. Il mercato dei prodotti chimici ritardanti di fiamma è segmentato per tipo di prodotto, settore utilizzatore finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in prodotti chimici ritardanti di fiamma non alogenati e prodotti chimici ritardanti di fiamma alogenati. In base all'industria dell'utente finale, il mercato è segmentato in elettricità ed elettronica, edilizia e costruzioni, trasporti, tessile e mobili. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei prodotti chimici ritardanti di fiamma in 15 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base dei ricavi (milioni di dollari).
Per tipo di prodotto
| Ritardanti di fiamma non alogenati | Inorganico | Idrossidi di alluminio |
| Idrossido di magnesio | ||
| Composti di boro | ||
| Fosforo | ||
| Azoto | ||
| Altri tipi di prodotto | ||
| Ritardanti di fiamma alogenati | Composti bromurati | |
| Composti clorurati |
Per Applicazione
| Poliolefine |
| PVC |
| Resine epossidiche |
| Materiali termoplastici tecnici (PA, PBT, PEEK, ecc.) |
| Resine poliestere insaturo |
| poliuretano |
Per settore degli utenti finali
| Elettrico ed Elettronica |
| Edilizia e costruzione |
| Trasporti |
| Tessili e mobili |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Ritardanti di fiamma non alogenati | Inorganico | Idrossidi di alluminio |
| Idrossido di magnesio | |||
| Composti di boro | |||
| Fosforo | |||
| Azoto | |||
| Altri tipi di prodotto | |||
| Ritardanti di fiamma alogenati | Composti bromurati | ||
| Composti clorurati | |||
| Per Applicazione | Poliolefine | ||
| PVC | |||
| Resine epossidiche | |||
| Materiali termoplastici tecnici (PA, PBT, PEEK, ecc.) | |||
| Resine poliestere insaturo | |||
| poliuretano | |||
| Per settore degli utenti finali | Elettrico ed Elettronica | ||
| Edilizia e costruzione | |||
| Trasporti | |||
| Tessili e mobili | |||
| Per geografia | Asia-Pacifico | Cina | |
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Nord America | Stati Uniti | ||
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Arabia Saudita | ||
| Sud Africa | |||
| Resto del Medio Oriente e dell'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei prodotti chimici ignifughi?
Il mercato dei prodotti chimici ignifughi aveva un valore di 9.26 miliardi di dollari nel 2025 e si prevede che crescerà da 9.72 miliardi di dollari nel 2026 a 12.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.94% durante il periodo di previsione (2026-2031).
Quanto è estesa l'area Asia-Pacifico in questo spazio?
La regione Asia-Pacifico ha registrato il 50.65% del fatturato del 2025 e si prevede che crescerà a un CAGR del 5.69%.
Perché gli additivi non alogenati stanno guadagnando quote di mercato?
Le normative ambientali sempre più stringenti e i requisiti di sostenibilità stanno spingendo verso formulazioni più sicure e prive di alogeni.
Quale impatto avrà il divieto del deca-BDE imposto dall'EPA?
Ciò accelererà l'eliminazione graduale del deca-BDE, aumentando la domanda di ritardanti di fiamma alternativi più sicuri e potenzialmente facendo lievitare i costi di sostituzione.


