

Dimensioni e quota di mercato degli shampoo a zero rifiuti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
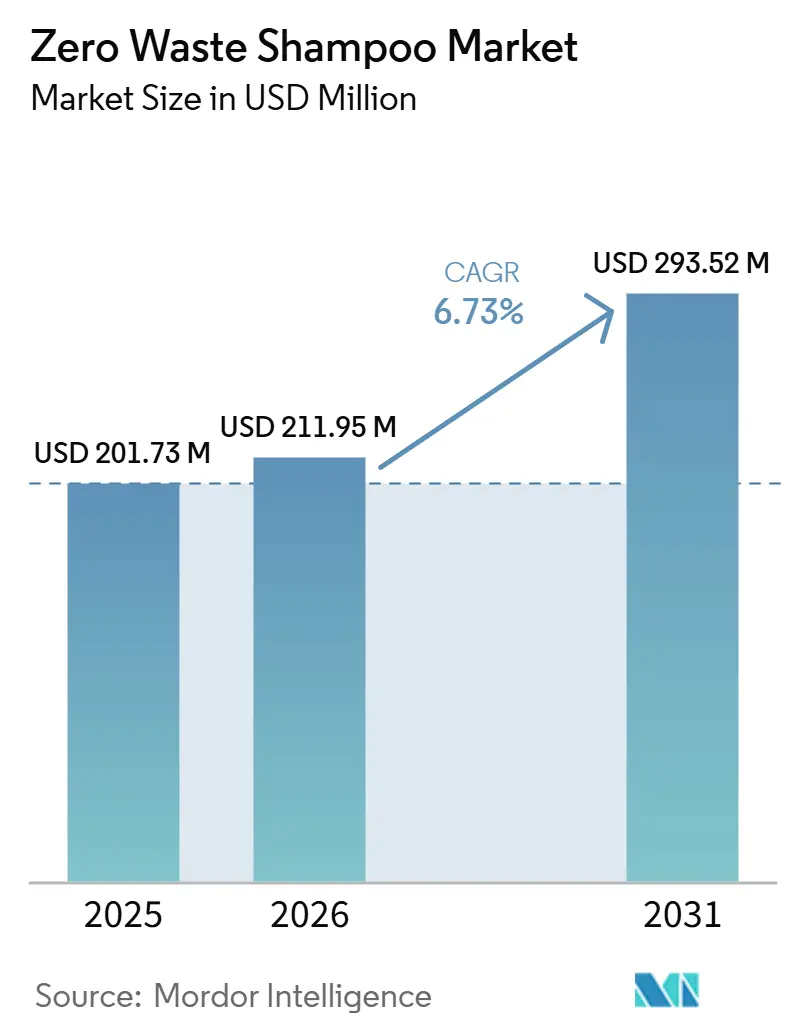
| Dimensione del mercato (2026) | USD 211.95 milioni |
| Dimensione del mercato (2031) | USD 293.52 milioni |
| Tasso di crescita (2026 - 2031) | 6.73% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli shampoo a zero rifiuti a cura di Mordor Intelligence
Il mercato degli shampoo a zero rifiuti aveva un valore di 201.73 milioni di dollari nel 2025 e si stima che crescerà da 211.95 milioni di dollari nel 2026 a 293.52 milioni di dollari entro il 2031, con un CAGR del 6.73% durante il periodo di previsione (2026-2031). Il mercato degli shampoo a zero rifiuti sta ottenendo supporto dalle normative sugli imballaggi, da una maggiore distribuzione nei punti vendita e da prodotti che riducono la necessità di imballaggi in plastica monouso. Il Regolamento UE sugli imballaggi e sui rifiuti di imballaggio è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026, fornendo ai marchi un motivo più chiaro per ridurre l'uso di imballaggi nei cosmetici e nei prodotti per l'igiene personale [1] Fonte: Commissione europea, "Rifiuti di imballaggio", Commissione europea, environment.ec.europa.eu . Anche i principali rivenditori stanno dando maggiore visibilità al mercato degli shampoo a zero rifiuti, spostando le decisioni di acquisto oltre i negozi specializzati e consentendo ai consumatori di confrontare opzioni solide, ricaricabili e in bottiglia durante i normali acquisti. Le aziende più grandi stanno abbinando i formati solidi ai sistemi di ricarica, mentre i marchi più piccoli continuano a competere puntando sulle prestazioni del prodotto, sulla trasparenza degli ingredienti, sulle relazioni dirette online e sulla formazione del consumatore, che riduce l'incertezza al primo utilizzo. Il prezzo rimane un fattore limitante nelle regioni a basso reddito e il passaggio dallo shampoo liquido a quello solido richiede ancora una migliore informazione per i consumatori, una maggiore praticità d'uso e una spiegazione convincente del valore del prodotto nel suo complesso.
Punti chiave del rapporto
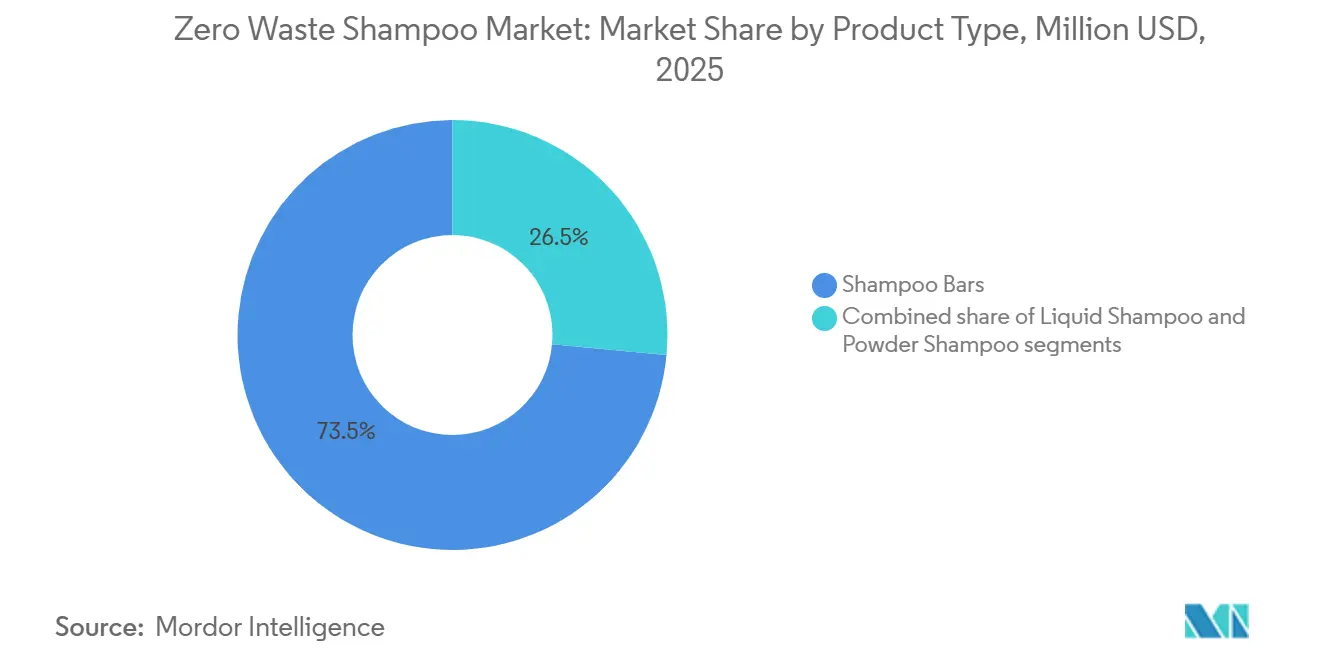
- Per tipologia di prodotto, nel 2025 le saponette per capelli detenevano il 73.51% della quota di mercato degli shampoo a zero rifiuti, mentre si prevede che gli shampoo liquidi cresceranno a un tasso annuo composto del 7.46% fino al 2031.
- Per categoria, i prodotti convenzionali hanno rappresentato l'88.62% del fatturato nel 2025, mentre si prevede che le varianti biologiche cresceranno a un tasso annuo composto (CAGR) dell'8.11% fino al 2031.
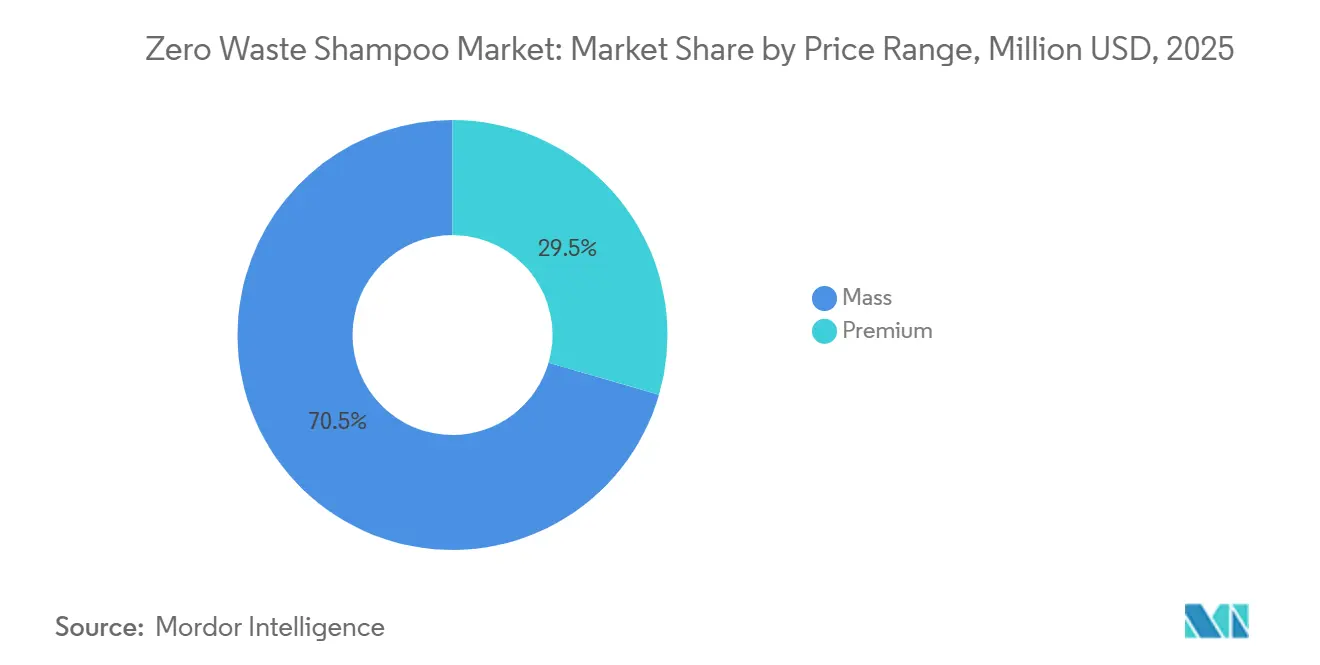
- Per fascia di prezzo, il segmento di mercato di massa ha rappresentato il 70.51% dei ricavi nel 2025, mentre si prevede che il segmento premium crescerà a un tasso annuo composto del 7.35% fino al 2031.
- Per canale di distribuzione, nel 2025 ipermercati e supermercati detenevano il 43.11% del fatturato, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto del 7.91% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 41.9% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli shampoo a zero rifiuti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione dei consumatori alla riduzione della plastica | + 1.4% | Global | Medio termine (2–4 anni) |
| Adozione crescente di prodotti per la cura personale sostenibili | + 1.2% | Nord America e Europa | Medio termine (2–4 anni) |
| Aumento della domanda di prodotti di bellezza senza acqua | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Ampliamento delle infrastrutture di vendita al dettaglio per la ricarica e il riutilizzo. | + 0.8% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Crescente consapevolezza ambientale tra i consumatori più giovani | + 1.0% | Global | A lungo termine (≥ 4 anni) |
| Iniziative governative per ridurre i rifiuti di plastica monouso | + 0.7% | Europa primaria; Nord America; ripercussioni normative globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione dei consumatori alla riduzione della plastica
La riduzione della plastica è passata dall'essere una preferenza volontaria dei consumatori a un criterio di acquisto di base, soprattutto nei mercati in cui le normative sulla trasparenza al dettaglio impongono ai marchi di divulgare la composizione degli imballaggi. Un singolo flacone di shampoo tradizionale contribuisce con 30-40 grammi di plastica monouso per unità; con un tasso di consumo per famiglia che può raggiungere o superare le 10 bottiglie all'anno nei mercati ad alto reddito, gli imballaggi per la cura della persona rappresentano una fonte visibile e facilmente sostituibile di rifiuti di plastica domestica. I marchi che hanno riformulato lo shampoo a zero rifiuti come una proposta di costo per lavaggio, piuttosto che come un sacrificio in termini di sostenibilità, hanno ampliato significativamente il loro mercato accessibile, soprattutto perché i consumatori calcolano che una saponetta sostituisce da due a tre flaconi tradizionali da 250 ml. L'adozione di sistemi di responsabilità estesa del produttore (EPR) in Nord America e Australia sta rafforzando gli incentivi aziendali a riformulare gli imballaggi prima del raggiungimento delle soglie obbligatorie, comprimendo i tempi per l'azione della concorrenza e accelerando la transizione dell'intero settore.
Adozione crescente di prodotti per la cura personale sostenibili
La cura personale sostenibile è passata da categoria di nicchia a fonte di ricavi tangibile all'interno dei principali canali di vendita al dettaglio, come supermercati e farmacie, grazie a una generazione di consumatori che ormai considera le prestazioni ambientali un prerequisito fondamentale per la scelta di un prodotto. Entro il 2025, i rivenditori in Germania, Paesi Bassi e Regno Unito hanno integrato le saponette shampoo sostenibili negli scaffali standard dedicati alla cura della persona, un segnale di marketing che indica la legittimità della categoria piuttosto che una semplice nicchia di mercato. Le implicazioni a livello competitivo sono significative: i marchi che in precedenza distribuivano i propri prodotti esclusivamente attraverso canali specializzati si trovano ad affrontare una pressione crescente da parte delle linee private label e dei prodotti multinazionali presenti sugli scaffali dei supermercati. La campagna #JoinTheRefillMovement 2026 di L'Oréal, che ha riunito 18 marchi e 28 prodotti ricaricabili nell'ambito di una strategia coordinata di ricarica per la cura dei capelli e la bellezza, supportata da una produzione dedicata presso il suo stabilimento di Burgos, in Spagna, illustra la portata con cui i portafogli aziendali stanno riallineando le roadmap di prodotto e di packaging attorno a questo cambiamento strutturale [2] Fonte: L'Oréal Groupe, “L'Oréal invita i consumatori di tutto il mondo a #JoinTheRefillMovement nella sua più grande campagna di sempre per la bellezza ricaricabile”, L'Oréal Groupe, loreal.com.
Aumento della domanda di prodotti di bellezza senza acqua
Gli shampoo liquidi tradizionali contengono fino all'80% di acqua in peso, il che significa che una parte significativa dei costi di produzione, del materiale di imballaggio e della logistica di distribuzione è sostenuta da un ingrediente che i consumatori possono reperire autonomamente. Le saponette di shampoo eliminano questo costo dell'acqua, riducendo contemporaneamente il peso dell'imballaggio, le emissioni legate al trasporto e l'ingombro sugli scaffali dei negozi: una serie di vantaggi che riscuotono successo sia tra i marchi attenti alla sostenibilità sia tra i rivenditori attenti ai costi. Il posizionamento senza acqua sta guadagnando terreno soprattutto nei mercati urbani dell'Asia-Pacifico, dove la scarsità d'acqua nelle reti idriche municipali è una realtà quotidiana per una quota crescente della popolazione. In questi mercati, il calcolo del costo per lavaggio spesso favorisce le saponette rispetto alle alternative liquide in flacone, e l'aggregazione di recensioni online ha accelerato la conversione alla prova, consentendo ai consumatori di valutare l'esperienza d'uso reale prima di passare al formato. Ciò implica che l'adozione del formato senza acqua è sempre più guidata da una razionalità funzionale piuttosto che da una pura identità ecologica, un fattore di domanda più duraturo.
Ampliamento delle infrastrutture di vendita al dettaglio per la ricarica e il riutilizzo.
L'infrastruttura per il riutilizzo e il riempimento sta passando da un esperimento di vendita al dettaglio dal basso a un modello di distribuzione scalabile, con implicazioni dirette sia per i marchi di shampoo a zero rifiuti sia per i marchi tradizionali del settore. Unilever ha testato oltre 50 modelli di riutilizzo e riempimento a livello globale, gestisce più di 1,000 punti di ricarica per marchi di prodotti per la cura della casa nella sola Indonesia e partecipa a un'iniziativa di riutilizzo e riempimento a livello cittadino del Consumer Goods Forum che verrà lanciata a Ottawa, in Canada, nel 2026, a testimonianza di un impegno istituzionale verso il riempimento come canale di distribuzione principale piuttosto che come progetto pilota. La produzione dedicata di prodotti per la cura dei capelli presso lo stabilimento di L'Oréal a Burgos, supportata dal programma L'AcceleratOR da 100 milioni di euro che investe in soluzioni di packaging di nuova generazione, tra cui imballaggi a base di alghe e flaconi di carta riciclabile, dimostra come gli investimenti in infrastrutture produttive si traducano in un'espansione duratura del canale. Il filo conduttore di queste implementazioni è che il costo dell'infrastruttura di ricarica è sempre più condiviso tra produttori, enti governativi e partner della vendita al dettaglio, abbassando la barriera d'adozione al di sotto di quanto i singoli marchi potrebbero raggiungere autonomamente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei costi dei prodotti sta riducendo la capacità di spesa dei consumatori. | -0.8% | Asia meridionale, Medio Oriente e Africa, America Latina | A lungo termine (≥ 4 anni) |
| Disponibilità limitata al dettaglio nei mercati emergenti | -0.5% | Medio Oriente e Africa, Sud America, Asia-Pacifico rurale | A lungo termine (≥ 4 anni) |
| Resistenza dei consumatori verso i formati di shampoo solido | -0.7% | Presente a livello globale; con una presenza più forte nella regione Asia-Pacifico e in Medio Oriente e Africa. | Medio termine (2–4 anni) |
| Problemi di efficacia rispetto agli shampoo liquidi | -0.4% | Globale; concentrata nei segmenti di massa e premium | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi dei prodotti riduce la capacità di spesa dei consumatori.
La parità di prezzo con gli shampoo liquidi tradizionali rimane uno degli ostacoli strutturali più persistenti all'adozione di prodotti a zero rifiuti nei consumatori più sensibili al prezzo, in particolare in Asia meridionale, Medio Oriente e America Latina. Una saponetta shampoo a zero rifiuti ha in genere un prezzo al dettaglio compreso tra 8 e 20 dollari, rispetto ai 2-5 dollari degli shampoo liquidi di largo consumo, anche se il costo per lavaggio durante l'intero ciclo di vita spesso risulta più vantaggioso rispetto a una bottiglia intera. La difficoltà sta nel fatto che le decisioni di acquisto nei supermercati si basano sul prezzo unitario esposto, non sul valore del ciclo di vita, un modello cognitivo che penalizza i prodotti a zero rifiuti nonostante la loro equivalenza economica nel tempo. Superare questo ostacolo richiede economie di scala nella produzione e nella catena di approvvigionamento che la maggior parte dei marchi specializzati non ha ancora raggiunto e che i principali produttori stanno iniziando a implementare attraverso l'ampliamento del portafoglio prodotti piuttosto che con marchi a zero rifiuti dedicati. Nei mercati con forti limitazioni di reddito disponibile, la percezione dello shampoo a zero rifiuti come un lusso di lusso piuttosto che come una scelta pratica per la casa limita l'adozione ai segmenti di consumatori urbani e ambiziosi per il prossimo futuro.
Resistenza dei consumatori verso i formati di shampoo solido
Il passaggio dallo shampoo liquido a quello solido richiede un cambiamento comportamentale a cui una parte dei consumatori resiste dopo la prova iniziale, soprattutto laddove l'informazione sul prodotto nel punto vendita è limitata o assente. La curva di apprendimento implica l'adattamento della tecnica di applicazione, la gestione della conservazione della saponetta per evitare il deterioramento dovuto all'eccessiva umidità tra un utilizzo e l'altro e la ricalibrazione delle aspettative sulla schiuma rispetto agli standard visivi fortemente veicolati dalla pubblicità dello shampoo liquido per decenni. Le ricerche sulla percezione dei consumatori identificano costantemente il volume della schiuma, un indicatore sensoriale dell'efficacia detergente che non ha una correlazione diretta con le prestazioni effettive, come uno dei principali fattori che portano all'abbandono dopo la prova tra i nuovi utilizzatori di shampoo solido, in particolare per chi ha capelli grassi o fini. I marchi che investono nel miglioramento delle formulazioni per aumentare la schiuma e in programmi di informazione mirati per i punti vendita hanno migliorato il tasso di conversione dalla prova all'acquisto; tuttavia, il divario iniziale tra la prova e l'adozione definitiva continua a comportare costi di acquisizione clienti superiori alla media rispetto ai formati tradizionali. Man mano che gli enti di test di terze parti applicano parametri di efficacia agli shampoo solidi con crescente rigore, la trasparenza dei dati sulle prestazioni sta iniziando a ridurre nel tempo questa barriera.
Analisi del segmento
Per tipologia di prodotto: i bar sono il prodotto di punta della categoria, i liquidi guadagnano grazie all'innovazione del formato.
Nel 2025, le saponette shampoo detenevano una quota di mercato del 73.51%, una posizione consolidata dal packaging completamente privo di plastica, dall'efficienza della formulazione concentrata e dalla presenza di marchi specializzati che si sono concentrati sui prodotti solidi fin dalla loro nascita. L'efficienza strutturale del formato non è solo ambientale: una saponetta sostituisce in genere da due a tre flaconi convenzionali da 250 ml, offrendo ai rivenditori fisici un argomento valido in termini di ricavo per metro quadro per l'espansione della gamma e garantendo alle piattaforme di e-commerce un costo di spedizione inferiore per lavaggio effettivo. Lo shampoo in polvere, pur essendo il segmento di prodotto più piccolo, sta attirando l'interesse dei marchi che si rivolgono ai viaggiatori e ai consumatori sempre in movimento, grazie al suo profilo ultracompatto e alla conformità alle normative sul bagaglio a mano senza liquidi, con diverse introduzioni di prodotti tra il 2025 e il 2026 che confermano la traiettoria di crescita iniziale del formato.
Lo shampoo liquido nella categoria "zero rifiuti", formulato in flaconi di alluminio, contenitori di vetro ricaricabili o bustine di pellicola compostabile anziché nella plastica convenzionale, è la tipologia di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.46% fino al 2031. Questa dinamica di crescita riflette un'intuizione controintuitiva: i formati liquidi, tipicamente associati a un posizionamento non "zero rifiuti", stanno guadagnando credibilità nella categoria "zero rifiuti" poiché i marchi commercializzano sistemi di confezionamento che offrono un'esperienza d'uso familiare senza generare rifiuti di plastica. Il fattore conformità aggrava ulteriormente questo cambiamento: la certificazione COSMOS Organic, che copre sia i criteri di formulazione che di confezionamento, è diventata di fatto uno standard di credibilità per i prodotti liquidi "zero rifiuti" che aspirano a una posizione di rilievo sugli scaffali dei negozi europei di prodotti naturali e biologici, accelerando gli investimenti in portafogli di formati liquidi certificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: la scala dei comandi convenzionali, l'accelerazione organica sulla formulazione premium
Nel 2025, gli shampoo tradizionali a zero rifiuti hanno mantenuto una quota di mercato dell'88.62%, rispecchiando l'attuale composizione del mercato: la maggior parte degli shampoo a zero rifiuti è confezionata in modo sostenibile, ma la loro formulazione non è certificata biologica. Questa distinzione è strategicamente importante; la prossima fase di sviluppo della categoria vedrà probabilmente una premiumizzazione delle formulazioni, oltre all'innovazione del packaging, un cambiamento che avvantaggia in modo sproporzionato gli operatori del sottosegmento biologico e i marchi specializzati. Per i marchi tradizionali, ciò implica che i soli miglioramenti del packaging non sono più sufficienti come leva di differenziazione; la trasparenza degli ingredienti rappresenta la prossima frontiera competitiva. L'Asia-Pacifico, guidata da India e Giappone, è un corridoio di crescita fondamentale per gli shampoo a zero rifiuti certificati biologici, trainato dalla domanda di prodotti che combinano ingredienti ayurvedici o botanici tradizionali con moderne formulazioni sostenibili.
Le varianti biologiche cresceranno a un tasso annuo composto (CAGR) dell'8.11% fino al 2031, rappresentando la sottocategoria in più rapida crescita, trainata da una generazione di consumatori che considera la trasparenza degli ingredienti e la certificazione biologica inscindibili dalla sostenibilità degli imballaggi. Le certificazioni USDA Organic e COSMOS Organic sono sempre più richieste dai rivenditori specializzati in Australia, Giappone e Singapore come criteri di prequalificazione per l'inserimento dei prodotti sugli scaffali, con la conseguenza di innalzare contemporaneamente le aspettative in termini di qualità delle formulazioni e prezzi in questi mercati. I quadri normativi gestiti da organizzazioni come AISBL, che adotta lo standard COSMOS, fungono da meccanismi di influenza normativa, stabilendo soglie minime per ingredienti e imballaggi che le dichiarazioni biologiche rivolte ai consumatori devono soddisfare per rimanere credibili. I marchi privi di certificazione verificabile si stanno rendendo conto che un posizionamento naturale non comprovato comporta un rischio reputazionale crescente, poiché i consumatori, sempre più attenti alle specificità del settore, diventano più esigenti.
Per fascia di prezzo: il segmento di massa genera i volumi, il segmento premium definisce i margini.
Nel 2025, la fascia di prezzo di massa ha rappresentato il 70.51% del fatturato, una quota che riflette la riuscita penetrazione della categoria nei principali canali di vendita al dettaglio, come supermercati e farmacie, dove le decisioni di acquisto quotidiane per la cura dei capelli si basano su prezzo, notorietà del marchio e disponibilità. Il segmento di massa è stato il principale veicolo attraverso il quale le multinazionali, estendendo il valore dei marchi di shampoo esistenti ai formati solidi e ricaricabili, hanno ampliato la categoria degli shampoo a zero rifiuti oltre le sue origini di marchi specializzati. Il lancio nel 2025 di Head & Shoulders BARE da parte di P&G, che utilizza il 45% in meno di plastica rispetto alle formulazioni precedenti grazie a un packaging monomateriale progettato per migliorare la riciclabilità, esemplifica come le aziende consolidate stiano adattando i portafogli del mercato di massa per intercettare questa domanda mantenendo al contempo economie di scala. Questa espansione nel mercato di massa, pur generando volumi positivi, comprime i prezzi medi di vendita e crea pressione sui margini per i marchi specializzati il cui modello economico presuppone un posizionamento premium.
Lo shampoo premium a zero rifiuti è la fascia di prezzo in più rapida crescita, con una previsione di CAGR del 7.35% fino al 2031, trainata dai consumatori che considerano la qualità certificata degli ingredienti, la provenienza artigianale e le credenziali ambientali verificabili come fattori che giustificano un sovrapprezzo significativo. I marchi premium stanno definendo nuovi parametri di riferimento per la qualità dei prodotti: Davines, che ha rilanciato la sua Essential Haircare Collection nel 2026 con un contenuto medio di origine naturale del 93% e un indice di biodegradabilità del 92%, ha stabilito uno standard di prestazione a livello di formulazione che differenzia la categoria verso l'alto e riduce lo spazio per i prodotti che vantano sostenibilità senza prove a supporto [3] Fonte: Davines SpA, “Davines Essential Haircare Collection Relaunch,” Davines, davines.com . Il segmento premium beneficia anche della distribuzione professionale nei saloni, dove l'approvazione degli stilisti funge da meccanismo di conversione della prova ad alta fiducia che si traduce in un riacquisto duraturo al dettaglio.
Per canale di distribuzione: i canali fisici sono il punto di riferimento per il volume di vendite, i canali digitali trainano le conversioni.
Nel 2025, ipermercati e supermercati hanno rappresentato il 43.11% del fatturato, a testimonianza della transizione di successo del settore dalla vendita al dettaglio specializzata alla distribuzione di massa. I rivenditori che integrano shampoo solidi sostenibili nei repertori standard per la cura della persona, disposti in base al tipo di capelli e alla funzione, accanto alle alternative liquide, riducono il rischio percepito legato al formato per i nuovi consumatori e migliorano i tassi di prova senza richiedere ricerche di mercato attive. I negozi di bellezza specializzati mantengono un ruolo strutturalmente importante come canali di narrazione e informazione del marchio: fungono da punto di conversione in cui i consumatori passano dalla curiosità per il formato all'adozione convinta, prima che il comportamento d'acquisto si sposti verso i canali di distribuzione di massa a basso costo. Altri canali di distribuzione, tra cui saloni professionali e stazioni di ricarica, rappresentano una via di accesso al mercato emergente e strategicamente sottovalutata, che i marchi affermati hanno impiegato più tempo a espandere rispetto a quanto la loro economia distributiva giustificherebbe.
I negozi online rappresentano il canale di vendita al dettaglio in più rapida crescita, con una crescita annua composta (CAGR) prevista del 7.91% fino al 2031, trainata dai modelli di vendita diretta al consumatore che aggirano i tradizionali canali di vendita al dettaglio, dai meccanismi di abbonamento per il rifornimento che aumentano il valore a vita del cliente e dal ruolo delle recensioni sulla piattaforma nel ridurre le barriere dovute alla scarsa familiarità con il formato su larga scala. Il canale online è strutturalmente vantaggioso per lo shampoo a zero rifiuti per ragioni operative: i prodotti con imballaggi ridotti vengono spediti in modo più efficiente, i tassi di reso inferiori sugli acquisti di rifornimento abituali riducono i costi di servizio e il social commerce sulle piattaforme digitali crea un percorso dalla scoperta all'acquisto che comprime significativamente l'imbuto di vendita rispetto alla vendita al dettaglio fisica. I marchi privi di solide capacità di commercio digitale si trovano ad affrontare un notevole svantaggio competitivo nel canale di acquisizione in più rapida crescita in tutte le aree geografiche per tutto il periodo di previsione.
Analisi geografica
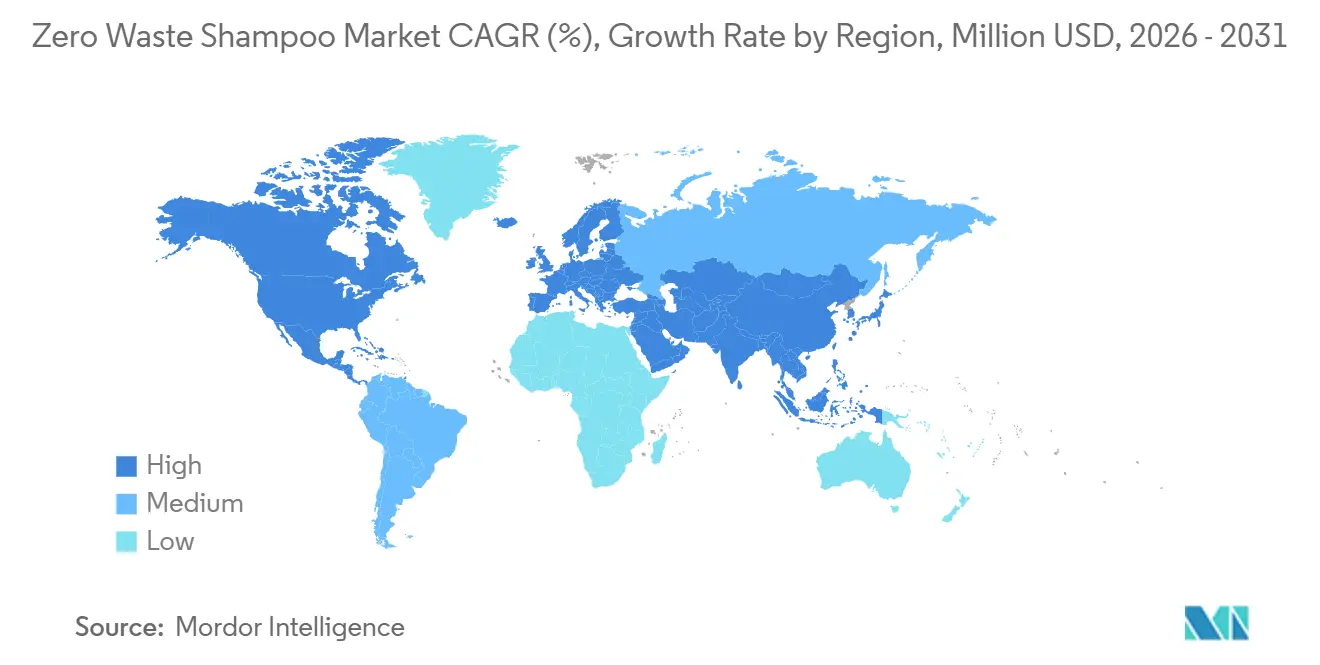
Nel 2025, il Nord America ha rappresentato il 41.9% del fatturato. La regione ha sviluppato una solida base di consumatori per i prodotti per la cura della persona senza plastica e vanta un'ampia rete di negozi specializzati. Gli Stati Uniti includono marchi nati digitalmente come HiBAR, Plaine Products ed EcoRoots, che utilizzano modelli di social commerce e abbonamento. Anche il Canada sta sostenendo la domanda regionale grazie all'allineamento delle politiche di riduzione della plastica e a una solida base di marchi specializzati. Il Messico rimane un mercato urbano con un potenziale di penetrazione limitato, sebbene la sensibilità al prezzo e la distribuzione limitata al di fuori delle principali città ne ostacolino una maggiore diffusione, soprattutto nelle città al di fuori dei maggiori centri abitati e commerciali della regione.
L'Europa si è rivelata il secondo segmento regionale più importante nella bozza di ricerca fornita. Regno Unito, Germania, Francia e Italia costituiscono il nucleo del fatturato regionale. Nel Regno Unito, i consumatori hanno una forte familiarità con le saponette shampoo, supportata dalla lunga esperienza di Lush nel settore dei cosmetici senza imballaggio. La Germania ha un rigoroso sistema di conformità degli imballaggi attraverso il Registro degli imballaggi LUCID. Il Regolamento UE sugli imballaggi e sui rifiuti di imballaggio entrerà in vigore nell'agosto 2026 e limiterà l'uso di plastica monouso per i piccoli prodotti cosmetici e da toilette immessi sul mercato UE. Questa norma rafforza la posizione dei formati ricaricabili e con imballaggi ridotti in tutti gli Stati membri. Il Sud America, il Medio Oriente e l'Africa rimangono regioni in fase iniziale, dove prezzo, distribuzione e consapevolezza dei consumatori limitano l'adozione principalmente agli acquirenti urbani di fascia alta.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.0% fino al 2031, il tasso regionale più rapido nel mercato degli shampoo a zero rifiuti. Il Giappone offre un punto di ingresso per le saponette ad alte prestazioni, poiché i consumatori attribuiscono grande importanza alla qualità del prodotto. In India si sta registrando un maggiore interesse per i formati senza acqua tra i consumatori urbani, mentre l'e-commerce sta migliorando l'accesso anche al di fuori delle principali città. Le zone di e-commerce transfrontaliero cinesi possono accorciare il percorso verso gli scaffali per i marchi internazionali che si rivolgono ai consumatori urbani di fascia alta. Australia, Singapore e Giappone attribuiscono maggiore importanza alle certificazioni riconosciute nel settore della vendita al dettaglio di prodotti naturali di alta gamma. Queste condizioni predispongono la regione a una più rapida adozione, sebbene l'accessibilità economica e l'educazione dei consumatori continueranno a influenzare la portata dell'adozione.
Panorama competitivo
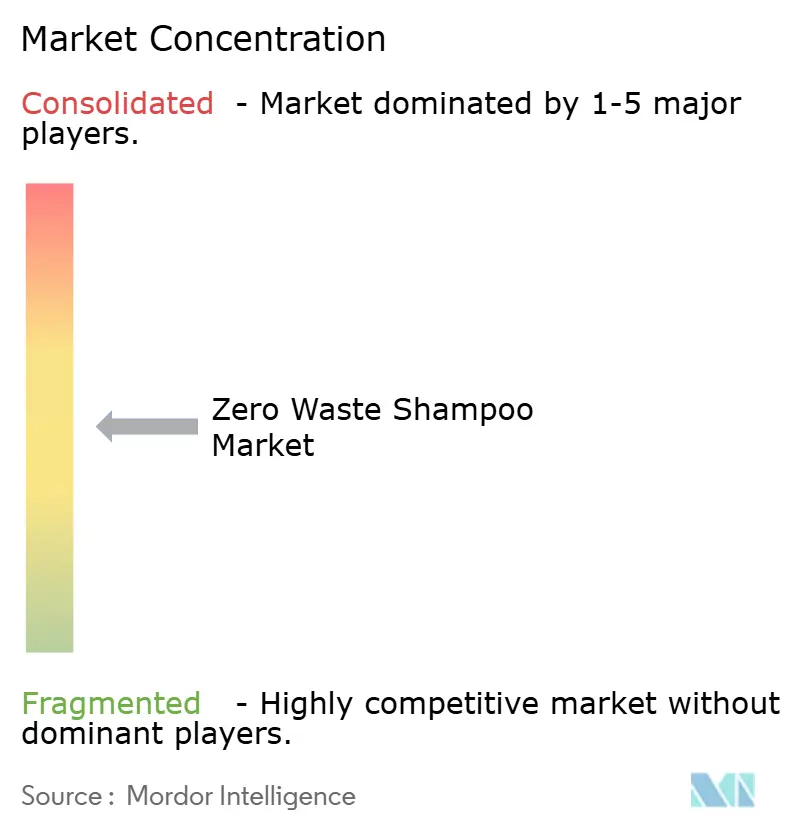
Il mercato degli shampoo a zero rifiuti è moderatamente frammentato, con marchi indipendenti specializzati che operano accanto a multinazionali. L'Oréal, Unilever e P&G possono sfruttare ampi portafogli di prodotti, risorse produttive e relazioni con i rivenditori per espandere i formati ricaricabili o a basso contenuto di plastica. Lush, Ethique, HiBAR e Davines competono attraverso prodotti concentrati, posizionamento strategico delle formulazioni, coinvolgimento diretto dei consumatori e canali di vendita al dettaglio come saloni o negozi specializzati. L'Oréal ha dichiarato che le sue opzioni di ricarica sono aumentate di 3.7 volte tra il 2019 e il 2025 e ha una produzione dedicata di ricariche per prodotti per capelli a Burgos. L'azienda ha anche lanciato la terza campagna #JoinTheRefillMovement nel giugno 2026, coinvolgendo 4 divisioni, 18 marchi e 28 prodotti. Queste iniziative dimostrano come le grandi aziende stiano integrando i sistemi di ricarica in piani più ampi di prodotto e packaging.
Nel 2025 Unilever ha raggiunto l'obiettivo del 25% di plastica riciclata negli imballaggi e ha ridotto del 29% l'utilizzo di plastica vergine rispetto al 2019. Ha inoltre fissato obiettivi di riduzione del 30% della plastica vergine entro il 2026 e del 40% entro il 2028. Nel 2025 P&G ha lanciato Head & Shoulders BARE con un packaging che utilizza il 45% di plastica in meno rispetto ai formati precedenti. Questi cambiamenti nel portafoglio prodotti possono rendere gli shampoo a basso contenuto di plastica più visibili nella grande distribuzione. Possono anche migliorare l'efficienza dei costi, poiché le grandi aziende sfruttano le economie di scala per il packaging e la distribuzione. Nel mercato degli shampoo a zero rifiuti, i marchi più piccoli devono mantenere chiare le prestazioni e le dichiarazioni dei prodotti, mentre le grandi aziende sviluppano capacità di ricarica e confezionamento più solide.
I marchi specializzati mantengono un margine di competizione laddove i consumatori desiderano prestazioni del prodotto chiare e credenziali ambientali credibili. Lush ha lanciato una collezione estiva di shampoo solidi nel luglio 2025 con imballaggi riciclati al 100% post-consumo e formule vegane, con ogni saponetta garantita fino a 80 lavaggi. Il rilancio della collezione 2026 di Davines offre agli acquirenti di fascia alta uno standard di formulazione riconosciuto, oltre a un posizionamento incentrato sulla sostenibilità. Lo sviluppo di prodotti in formato polvere, saponette certificate biologiche e linee esclusive per saloni rimane rilevante per un'offerta differenziata. Le certificazioni ISO 16128 e COSMOS possono aiutare a distinguere le affermazioni verificabili da un generico posizionamento "naturale". Il mercato degli shampoo a zero rifiuti rimane quindi competitivo sia in termini di investimenti in imballaggi su larga scala che di credibilità dei prodotti specializzati.
Leader del settore degli shampoo a zero rifiuti
Lush Retail Ltd.
Ethique Beauty Ltd.
PLC Unilever
Henkel AG & Co. KGaA
HiBAR, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: L'Oréal Groupe ha lanciato la terza edizione della sua campagna #JoinTheRefillMovement, la più completa nella storia dell'azienda, che ha riunito 4 divisioni, 18 marchi e 28 prodotti tra cura dei capelli, cura della pelle, profumi e make-up; L'Oréal Professionnel ha introdotto bustine di ricarica per alcune linee di shampoo utilizzando il 73% in meno di plastica rispetto alle tradizionali bottiglie da 500 ml, rafforzando così la strategia di ricarica per i prodotti per capelli dell'azienda su scala produttiva.
- Marzo 2026: L'Oréal ha confermato la disponibilità di capacità produttive dedicate alla produzione di ricariche presso il suo stabilimento di Burgos, in Spagna, per i prodotti per la cura dei capelli, ha riferito che il numero di opzioni ricaricabili offerte dal Gruppo è aumentato di 3.7 volte tra il 2019 e il 2025 e ha sostenuto l'iniziativa con un investimento di 100 milioni di euro nell'ambito del programma L'AcceleratOR per materiali di imballaggio di nuova generazione.
- Ottobre 2025: Garnier, marchio di L'Oréal SA, ha potenziato gli impianti di produzione europei raddoppiando la capacità produttiva della sua gamma di shampoo solidi Ultra Doux, a testimonianza della crescente domanda di massa di alternative per la cura dei capelli senza acqua nei canali di vendita al dettaglio dell'UE.
Ambito del rapporto sul mercato globale degli shampoo a zero rifiuti
Lo shampoo a zero rifiuti è un detergente per capelli ecologico caratterizzato da saponette solide, ingredienti naturali e confezioni prive di plastica. Il mercato globale dello shampoo a zero rifiuti è segmentato per tipologia di prodotto, categoria, fascia di prezzo, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in shampoo solidi, shampoo liquidi e shampoo in polvere. Per categoria, il mercato è segmentato in prodotti convenzionali e biologici. Per fascia di prezzo, il mercato è segmentato in prodotti di massa e premium. Per canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, negozi di bellezza specializzati, negozi online e altri canali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in valore (USD).
| Shampoo Bar |
| Shampoo liquido |
| Shampoo in polvere |
| Convenzionale |
| Organic |
| Massa |
| Premium |
| Ipermercati e Supermercati |
| Negozi di bellezza specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Shampoo Bar | |
| Shampoo liquido | ||
| Shampoo in polvere | ||
| Categoria | Convenzionale | |
| Organic | ||
| Fascia di prezzo | Massa | |
| Premium | ||
| Canale di distribuzione | Ipermercati e Supermercati | |
| Negozi di bellezza specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per gli shampoo a zero rifiuti fino al 2031?
Si prevede che il mercato degli shampoo a zero rifiuti crescerà a un tasso annuo composto del 6.73% dal 2026 al 2031, raggiungendo i 293.5 milioni di dollari entro il 2031.
Quale formato di shampoo a zero rifiuti genera maggiori ricavi?
Nel 2025, le saponette per capelli hanno rappresentato la quota maggiore del fatturato, con il 73.51%.
Perché i prodotti shampoo liquidi a zero rifiuti stanno diventando sempre più popolari?
Si prevede che i prodotti liquidi cresceranno a un tasso annuo composto del 7.46% fino al 2031.
Quale regione presenta la maggiore domanda di shampoo a zero rifiuti?
Nel 2025, il Nord America ha rappresentato il 41.9% del fatturato.


