

Dimensioni e quota di mercato dello yogurt senza zucchero
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
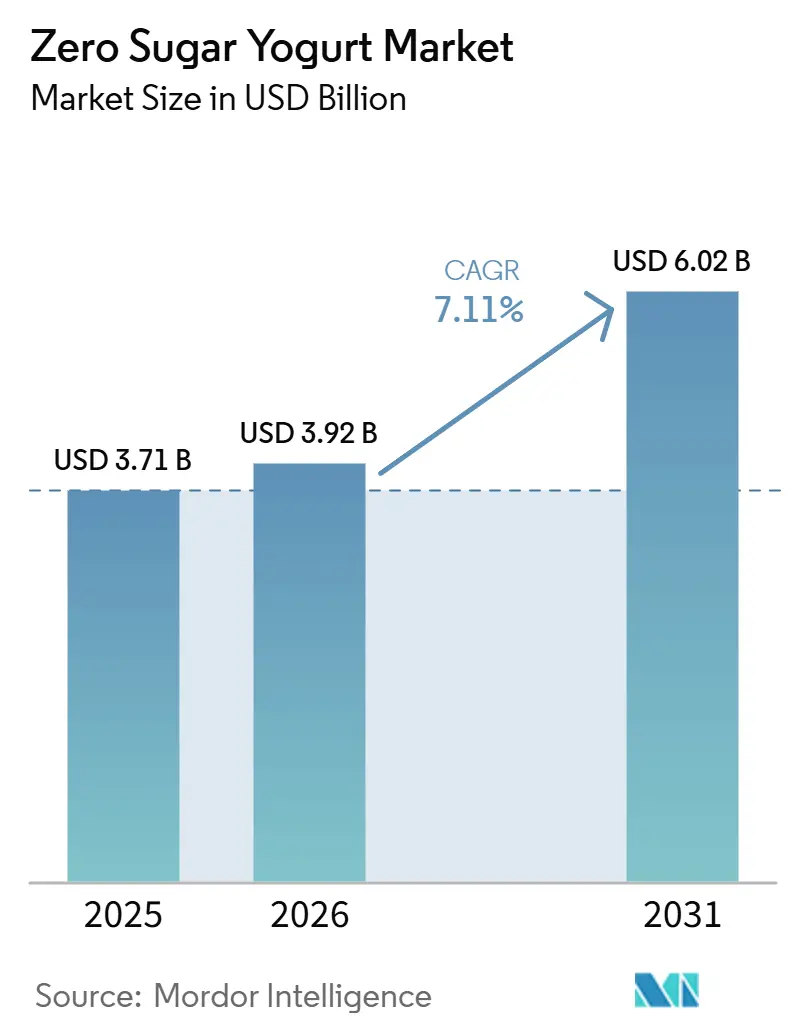
| Dimensione del mercato (2026) | 3.92 miliardo di dollari |
| Dimensione del mercato (2031) | 6.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.11% CAGR |
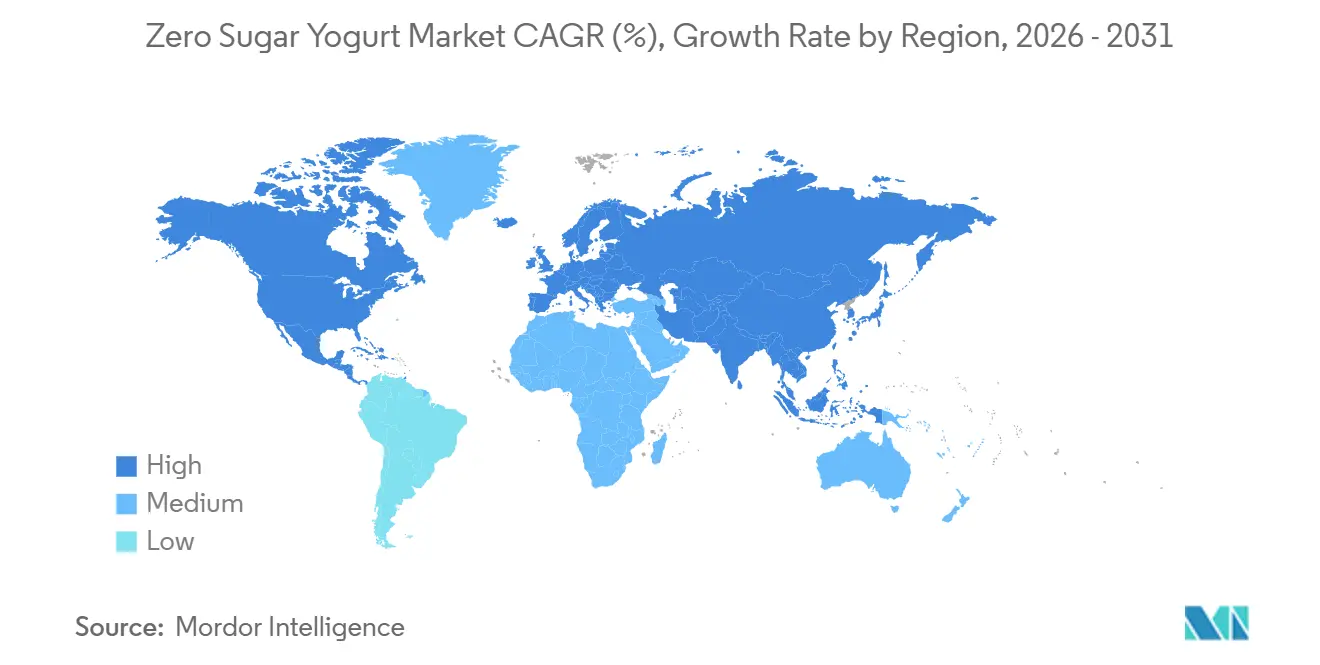
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
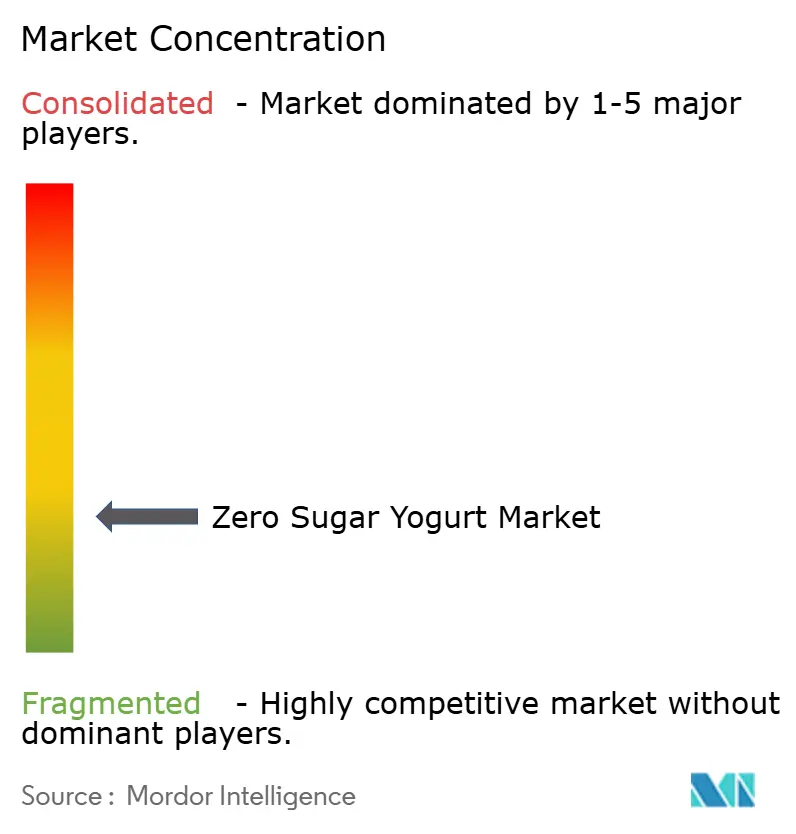
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dello yogurt senza zucchero a cura di Mordor Intelligence
Il mercato dello yogurt senza zucchero aveva un valore di 3.71 miliardi di dollari nel 2025 e si stima che crescerà da 3.92 miliardi di dollari nel 2026 a 6.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.11% durante il periodo di previsione (2026-2031). Il mercato dello yogurt senza zucchero è sostenuto da un più ampio cambiamento nelle scelte alimentari verso il controllo dello zucchero, l'assunzione di proteine e la nutrizione preventiva, con la posizione normativa statunitense sullo yogurt e il rischio di diabete di tipo 2 che ha rafforzato la credibilità della categoria nel 2024. Il mercato dello yogurt senza zucchero sta anche attirando la domanda da parte di consumatori che controllano più attentamente le liste degli ingredienti e da utilizzatori di GLP-1 che preferiscono alimenti che forniscono più proteine in porzioni più piccole, il che ha spinto i marchi ad affinare sia le formulazioni che le strategie di porzione. Il mercato dello yogurt senza zucchero non è più relegato a una nicchia dietetica, poiché le aziende lo stanno ora posizionando attorno alla salute metabolica, al supporto digestivo e al consumo quotidiano piuttosto che a una restrizione occasionale. La concorrenza nel mercato dello yogurt senza zucchero si sta quindi spostando verso la densità proteica, sistemi di dolcificazione più puliti, prestazioni sensoriali più elevate e indicazioni nutrizionali legalmente difendibili sulla parte anteriore della confezione. La principale opportunità nel mercato dello yogurt senza zucchero è ancora legata a una migliore parità di gusto, a un posizionamento premium per il consumo quotidiano e a una maggiore accessibilità attraverso i moderni canali di vendita al dettaglio e la spesa online.
Punti chiave del rapporto
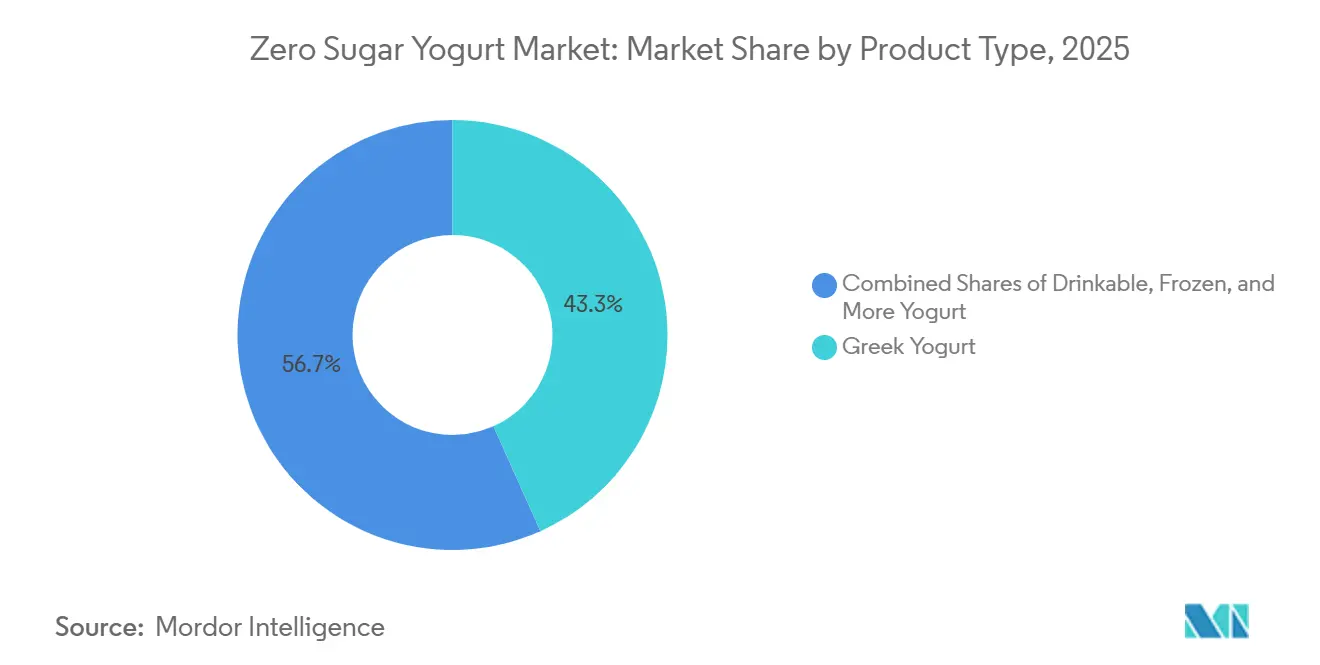
- Per tipologia di prodotto, lo yogurt greco deteneva una quota di fatturato del 43.29% nel 2025, mentre si prevede che lo yogurt a base vegetale crescerà a un tasso annuo composto dell'8.72% fino al 2031.
- In base al gusto, le varianti semplici detenevano una quota di fatturato del 75.37% nel 2025, mentre si prevede che le varianti aromatizzate cresceranno a un tasso annuo composto (CAGR) dell'8.68% fino al 2031.
- Per quanto riguarda il confezionamento, le confezioni monodose rappresentavano il 38.26% del fatturato nel 2025, mentre si prevede che le bottiglie per bevande cresceranno a un tasso annuo composto dell'8.55% fino al 2031.
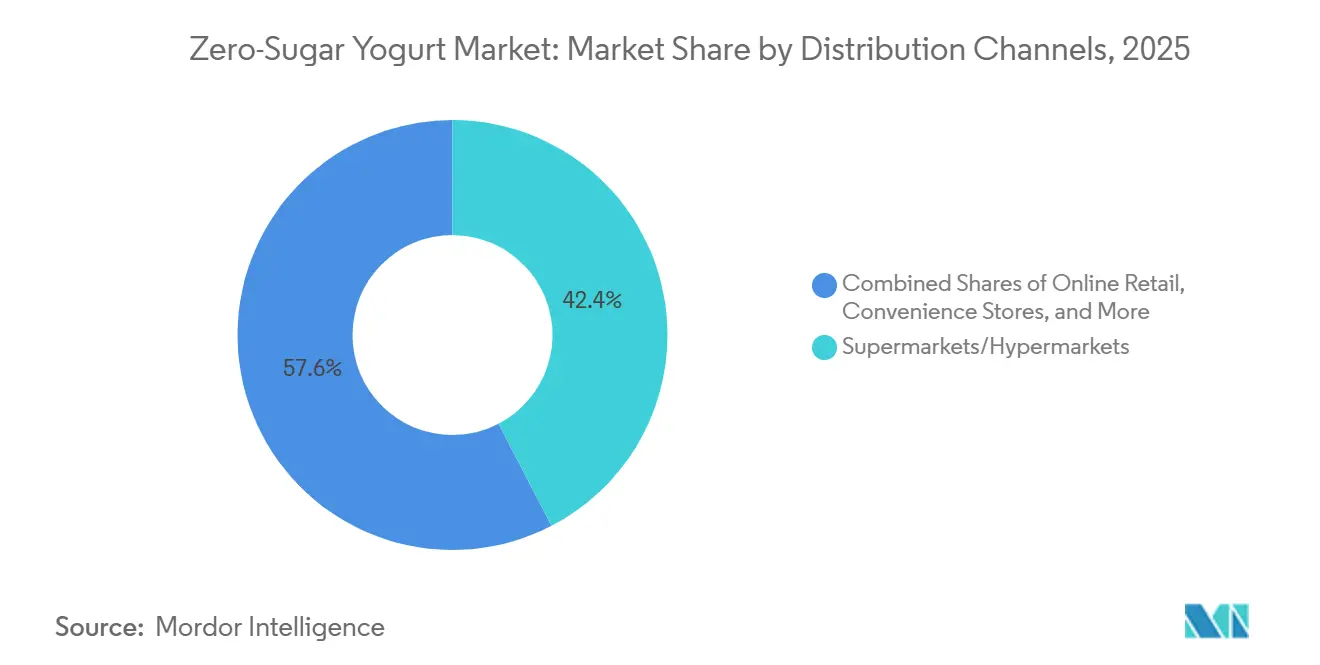
- Per canale di distribuzione, supermercati e ipermercati detenevano una quota di fatturato del 42.38% nel 2025, mentre si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto dell'8.67% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 36.48% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello yogurt senza zucchero
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione dei consumatori verso la salute e il benessere | 2.3% | Global | A lungo termine (≥ 4 anni) |
| Aumento della domanda di prodotti a base di yogurt ad alto contenuto proteico e funzionale. | 1.4% | Nord America ed Europa, con ricadute sull'APAC | Medio termine (2–4 anni) |
| Espansione dei moderni canali di distribuzione al dettaglio e online | 1.0% | Globale, più forte nell'APAC e nel Nord America | A breve termine (≤ 2 anni) |
| Adozione crescente di ingredienti con etichetta pulita e dolcificanti naturali | 0.8% | Nord America e UE, con ripercussioni sull'APAC | Medio termine (2–4 anni) |
| Crescente preferenza per lo yogurt pratico in porzioni singole e da consumare fuori casa. | 0.7% | Nord America, APAC, Europa | Medio termine (2–4 anni) |
| Innovazione di prodotto di alta qualità con benefici per la salute digestiva e intestinale. | 0.8% | Nord America ed Europa, APAC emergente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione dei consumatori verso la salute e il benessere
Il mercato dello yogurt senza zucchero sta beneficiando del legame più forte che i consumatori ora stabiliscono tra le scelte alimentari quotidiane e la salute metabolica a lungo termine. Nel marzo 2024, le autorità di regolamentazione statunitensi hanno riconosciuto un'indicazione sulla salute qualificata che collegava il consumo regolare di yogurt a un minor rischio di diabete di tipo 2, ampliando così la rilevanza della categoria oltre il solo controllo delle calorie [1] Fonte: Food and Drug Law Institute, “FDA Announces Qualified Health Claim for Yogurt and Reduced Risk of Type 2 Diabetes,” FDLI, fdli.org . Tale cambiamento è stato importante perché ha conferito al mercato dello yogurt senza zucchero una narrazione sulla salute più credibile in un momento in cui la prevalenza del diabete e le preoccupazioni per la riduzione dello zucchero erano già in aumento. Le vendite di yogurt negli Stati Uniti hanno raggiunto 11.8 miliardi di dollari nelle 52 settimane terminate nell'aprile 2025, con un aumento dell'11.6% su base annua, il che dimostra che la domanda per la categoria si stava già ampliando prima dell'ultima ondata di lanci di prodotti premium. Il mercato dello yogurt senza zucchero sta ora attirando un numero maggiore di consumatori tradizionali perché i prodotti che si adattano al controllo dello zucchero, all'apporto proteico e all'uso regolare a colazione sono più facili da giustificare come acquisti quotidiani piuttosto che come articoli dietetici occasionali.
Crescente domanda di yogurt ad alto contenuto proteico e funzionale
Il mercato dello yogurt senza zuccheri aggiunti sta registrando una crescente domanda da parte dei consumatori che desiderano un maggiore apporto proteico, un supporto digestivo e un senso di sazietà più marcato in una porzione ridotta. Questo cambiamento è particolarmente evidente nell'ambito dell'utilizzo di GLP-1, dove la riduzione dell'appetito rende la densità nutrizionale più importante del volume della porzione. Arla Foods Ingredients ha risposto a questa esigenza nell'aprile 2026 con una linea di yogurt fermentato senza zuccheri aggiunti, pensata proprio per questo scopo. Il prodotto proposto era un formato da consumare al cucchiaio, con 20 g di proteine per porzione da 120 g, un alto contenuto di calcio e una riduzione del lattosio, a dimostrazione di come il mercato dello yogurt senza zuccheri aggiunti si stia orientando verso un packaging nutrizionale più completo, piuttosto che verso una semplice riformulazione con un contenuto di zuccheri più elevato. Anche le evidenze scientifiche supportano l'efficacia dello yogurt a base di latte come veicolo funzionale, poiché i tassi di sopravvivenza dei probiotici nelle matrici a base di latte sono stati riportati tra il 50% e l'80%, superiori al 30-60% riscontrato nelle alternative a base vegetale. Quando la gamma Oikos di Danone ha dovuto affrontare carenze di approvvigionamento nella seconda metà del 2025, ciò ha segnalato che il mercato dello yogurt senza zucchero era già andato oltre la fase di prova e si era trasformato in una sfida di pianificazione della capacità produttiva per i principali marchi.
Espansione dei moderni canali di distribuzione al dettaglio e online
Il mercato dello yogurt senza zucchero è in espansione, poiché i prodotti lattiero-caseari refrigerati di alta qualità non sono più relegati agli scaffali dei grandi supermercati. La rapida crescita delle piattaforme di spesa online sta migliorando la visibilità, la disponibilità e la comodità dei prodotti per i consumatori alla ricerca di opzioni lattiero-casearie più salutari. Negli Stati Uniti, gli ordini di generi alimentari online hanno rappresentato oltre il 19% delle vendite totali di generi alimentari nel primo trimestre del 2026, con una crescita annua del 20% o più per sei trimestri consecutivi. Questo slancio costante indica che i canali digitali per la spesa alimentare stanno diventando un canale di distribuzione sempre più importante per i prodotti lattiero-caseari refrigerati, di alta qualità e salutari. Anche la scala di vendita al dettaglio si sta rafforzando, con Walmart che si avvicina a una quota del 40% del mercato statunitense della spesa online e Amazon che amplia le fasce orarie di consegna dei prodotti freschi. Questi sviluppi offrono al mercato dello yogurt senza zucchero un accesso più agevole ai consumatori urbani, agli acquirenti di fascia alta e alle famiglie che effettuano acquisti ripetuti e che apprezzano la comodità, la nutrizione e la varietà di prodotti.
Adozione crescente di ingredienti con etichetta pulita e dolcificanti naturali
Il mercato dello yogurt senza zucchero si trova in un momento cruciale per quanto riguarda la strategia degli ingredienti, poiché le aspettative in termini di gusto sono in aumento, mentre le dichiarazioni sullo zucchero sono soggette a un controllo legale e di etichettatura più rigoroso. Nel giugno 2026, Layn Natural Ingredients ha ottenuto l'approvazione GRAS (Generally Recognized As Safe) dalla FEMA per SteviUp M2, un glicoside steviolico con solubilità migliorata e minore dolcezza persistente, che ha risolto direttamente le annose problematiche di formulazione riscontrate nelle applicazioni per yogurt. Nello stesso mese, Truvia ha introdotto un dolcificante a tripla miscela a base di allulosio, stevia e frutto del monaco in un rapporto 1:1 di sostituzione dello zucchero, offrendo al mercato dello yogurt senza zucchero una soluzione più pronta per la commercializzazione, in grado di migliorare il gusto mantenendo al contempo il posizionamento "senza zuccheri aggiunti". La sentenza del tribunale federale del maggio 2025 nel caso Franco contro Chobani ha inoltre rafforzato le linee guida della FDA che considerano l'allulosio come non zucchero ai fini dell'etichettatura nutrizionale, riducendo l'incertezza legale per le dichiarazioni "zero zucchero" negli Stati Uniti. Ciononostante, il mercato dello yogurt senza zucchero continua a subire pressioni sui costi perché il frutto del monaco e altri dolcificanti alternativi rimangono soggetti a limitazioni di fornitura e dazi doganali, rendendo la strategia di approvvigionamento quasi altrettanto importante quanto il gusto del prodotto.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza dei consumatori per il gusto dello yogurt zuccherato tradizionale | -0.5% | Global | Medio termine (2–4 anni) |
| Aumento dei costi dei dolcificanti naturali e riformulazione dei prodotti | -0.4% | Globale, il più acuto in Nord America | A breve termine (≤ 2 anni) |
| Requisiti normativi complessi per l'etichettatura e le dichiarazioni sulla salute | -0.3% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Scetticismo dei consumatori nei confronti dei prodotti senza zucchero e dolcificati artificialmente | -0.4% | Nord America ed Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza dei consumatori per il gusto dello yogurt zuccherato tradizionale
Il gusto rimane uno dei limiti più evidenti alla velocità con cui il mercato dello yogurt senza zucchero può conquistare i consumatori tradizionali. Uno studio del 2025 pubblicato sul Journal of Food Science ha rilevato che lo yogurt dolcificato con allulosio migliorava l'intenzione di acquisto dopo la divulgazione delle informazioni nutrizionali, tuttavia i controlli dolcificati con saccarosio ottenevano comunque risultati migliori in termini di gradimento iniziale, mentre le varianti con stevia subivano un calo dell'intenzione di acquisto legato all'amaro [2] Fonte: “Rare Sugar Sweetened Yogurt, Sensory Profiles, Liking and Consumer Perception,” Journal of Food Science, doi.org . Questo è importante perché il mercato dello yogurt senza zucchero sta cercando di ottenere acquisti ripetuti, non solo una prova motivata dalla salute, e gli acquisti ripetuti dipendono dalla corrispondenza tra gusto e aspettative di routine. Il problema diventa più evidente nei prodotti aromatizzati, dove i sistemi di dolcificazione devono integrarsi con le note fruttate, i profili del cacao e gli ingredienti funzionali aggiunti senza creare note sgradevoli. I marchi che riescono a trovare questo equilibrio possono sbloccare un pubblico crossover più ampio, ma fino ad allora, il mercato dello yogurt senza zucchero continuerà a incontrare resistenza da parte degli acquirenti che lo confrontano ancora direttamente con lo yogurt zuccherato convenzionale.
Aumento dei costi dei dolcificanti naturali e riformulazione dei prodotti
Il mercato dello yogurt senza zucchero è condizionato anche dalle dinamiche economiche degli ingredienti, soprattutto per quanto riguarda i dolcificanti naturali, che dipendono da catene di approvvigionamento ristrette e da fonti di approvvigionamento sensibili alle normative commerciali. Icon Foods ha segnalato un aumento dei prezzi del frutto del monaco in tutte le qualità di estratto a causa dei cicli di raccolta concentrati nella Cina meridionale, delle pressioni logistiche e dei dazi sui dolcificanti alternativi di origine cinese, tra cui stevia, frutto del monaco ed eritritolo. Anche l'allulosio, diventato uno degli ingredienti più utili per ottenere l'etichettatura "zero zucchero", ha registrato un aumento della domanda fino al 2026, poiché i marchi si sono allontanati da altri dolcificanti a causa della maggiore pressione tariffaria. La riformulazione nel mercato dello yogurt senza zucchero non è quindi solo un'operazione tecnica, poiché ogni modifica al rapporto tra i dolcificanti può influire su costi, gusto, posizione in etichetta e uniformità del prodotto. I produttori più grandi, con approvvigionamento multi-origine e piattaforme di miscelazione di dolcificanti, sono in una posizione migliore per assorbire tale pressione rispetto ai marchi più piccoli che si affidano a contratti di approvvigionamento più ristretti.
Analisi del segmento
Per tipologia di prodotto: lo yogurt greco ancora il volume, quello a base vegetale favorisce l'espansione più rapida.
Nel 2025, lo yogurt greco deteneva il 43.29% della quota di mercato dello yogurt senza zucchero, confermandosi come il principale prodotto in termini di volume all'interno di questo segmento. La sua posizione di rilievo si basa sull'elevato contenuto di caseina, sulla consistenza densa che soddisfa le aspettative di un prodotto di alta qualità e sulla maggiore compatibilità con i sistemi di dolcificanti "clean label" rispetto a basi più delicate. Il mercato dello yogurt senza zucchero beneficia inoltre della sua versatilità, che lo rende ideale per la colazione, gli spuntini e il post-allenamento, offrendo una maggiore flessibilità di consumo durante la giornata rispetto a prodotti più specifici per il consumo occasionale. Lo yogurt da bere si rivolge a un pubblico diverso, incentrato sulla praticità, mentre lo yogurt gelato rimane più limitato, poiché le formulazioni senza zucchero devono comunque preservare la consistenza durante i processi di congelamento e scongelamento.
Si prevede che lo yogurt vegetale nel mercato dello yogurt senza zucchero crescerà a un tasso annuo composto (CAGR) dell'8.72% fino al 2031, diventando la tipologia di prodotto in più rapida crescita. Uno studio del 2026 pubblicato su Future Foods ha mostrato che i prodotti a base di soia rappresentavano il 41% delle formulazioni commerciali di yogurt vegetale, seguiti da cocco con il 26%, avena con il 13% e mandorla con l'8% DOI.ORG. Questa composizione di base è importante perché il mercato dello yogurt senza zucchero può utilizzare queste piattaforme per raggiungere i consumatori che desiderano sia una riduzione dello zucchero che una dieta a base vegetale in un unico acquisto. Il segmento crea anche spazio per un posizionamento premium perché si rivolge a consumatori che potrebbero non essere affatto interessati ai latticini tradizionali. Nel periodo di previsione, è probabile che il mercato dello yogurt senza zucchero veda i formati vegetali rimodellare la concorrenza nella fascia premium piuttosto che scalzare la posizione di mercato dello yogurt greco nel breve termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per gusto: la versione semplice mantiene il nucleo, le varianti aromatizzate ne ampliano l'utilizzo
Nel 2025, le varianti naturali rappresentavano il 75.37% del mercato dello yogurt senza zucchero, a dimostrazione di quanto questo mercato sia ancora fortemente legato a semplici utilizzi quotidiani. I prodotti naturali si adattano più facilmente, rispetto alle opzioni aromatizzate, a colazioni abbondanti, cucina, all'assunzione di proteine e al posizionamento clinico orientato alla salute intestinale. Inoltre, presentano meno problemi di formulazione perché il sistema dolcificante non deve veicolare contemporaneamente note di frutta, dessert o botaniche. Il vantaggio funzionale è rafforzato dal ruolo dello yogurt di origine animale come veicolo di probiotici, con tassi di sopravvivenza riportati tra il 50% e l'80% nelle matrici casearie rispetto al 30%-60% nelle alternative a base vegetale.
Si prevede che i formati aromatizzati all'interno del mercato dello yogurt senza zucchero cresceranno a un CAGR dell'8.68% fino al 2031, il che li rende la principale via per l'ampliamento della categoria. Il mercato dello yogurt senza zucchero ha bisogno di questi prodotti per raggiungere i consumatori che desiderano varietà di gusto e un'esperienza di consumo più appagante senza tornare al classico yogurt zuccherato. Danone Japan ha esteso la sua serie di yogurt dessert "Otona no Kashikoi Sweets" alla distribuzione completa nei supermercati di tutto il paese nel febbraio 2026, dimostrando che i marchi continuano a utilizzare il gusto per ampliare l'attrattiva mantenendo al contempo un controllo di calorie e zuccheri. In Europa, i lanci di yogurt combinano sempre più spesso affermazioni digestive con l'innovazione del gusto, il che suggerisce che il mercato dello yogurt senza zucchero può estendersi oltre i formati semplici di tutti i giorni senza rinunciare al posizionamento salutistico. Con il miglioramento dei sistemi sensoriali, i prodotti aromatizzati dovrebbero aiutare il mercato dello yogurt senza zucchero ad aumentare la penetrazione nelle famiglie piuttosto che solo intensificare gli acquisti ripetuti tra gli utenti già attenti alla salute [3] Fonte: "Probiotic-Fortified Functional Foods, Integrating Nutrient Delivery and Gut Health Benefits", Frontiers in Nutrition, frontiersin.org.
Per tipologia di confezione: le porzioni monodose dominano il mercato attuale, le bottiglie per bevande creano nuove occasioni di consumo.
Nel 2025, le confezioni monodose rappresentavano il 38.26% del fatturato, confermandosi come il formato di confezionamento più diffuso nel mercato dello yogurt senza zucchero. Il loro primato è dovuto al controllo delle porzioni, alla praticità e all'idoneità per i consumatori attenti al fitness, per chi segue una dieta per il controllo del peso e per chi assume integratori GLP-1, che desiderano un maggiore controllo nutrizionale in porzioni più piccole. Le confezioni multidose rimangono rilevanti nel mercato dello yogurt senza zucchero, dove lo yogurt naturale viene consumato quotidianamente a casa per la colazione e in cucina. L'attuale mix di prodotti favorisce inoltre le confezioni monodose perché consentono di applicare prezzi più elevati e godono di una maggiore visibilità nei banchi frigo dei punti vendita fisici.
Si prevede che il mercato dello yogurt senza zucchero in bottiglie da bere crescerà a un tasso annuo composto (CAGR) dell'8.55% fino al 2031, a testimonianza di una tendenza verso la praticità tipica delle bevande. Il mercato dello yogurt senza zucchero utilizza questo formato per competere non solo nel reparto latticini, ma anche con le bevande proteiche e le bevande complementari ai pasti. A gennaio 2026, Danone ha introdotto i gusti fragola e moka latte nella sua linea di frullati proteici Oikos, ciascuno con 30 g di proteine, 5 g di fibre prebiotiche e zero zuccheri aggiunti, a dimostrazione di come i formati da bere estendano la categoria al segmento delle bevande funzionali. In Asia, lo yogurt da bere gode già di una forte familiarità da parte dei consumatori, il che favorisce un'adozione più rapida di prodotti simili senza zucchero. Nel tempo, le bottiglie da bere dovrebbero offrire al mercato dello yogurt senza zucchero una gamma più ampia di momenti di consumo rispetto a quanto consentito dalle sole coppette.
Per canale di distribuzione: i supermercati mantengono la base, il commercio al dettaglio online registra la crescita più rapida.
Nel 2025, supermercati e ipermercati rappresentavano il 42.38% della distribuzione, confermandosi come canale principale nel mercato dello yogurt senza zucchero. Il loro ruolo rimane importante perché i consumatori desiderano spesso controllare etichette, contenuto di zucchero, livelli proteici e caratteristiche del marchio direttamente prima dell'acquisto. I dati di Circana, citati da Dairy Foods, mostrano che i supermercati detengono il 55% delle vendite totali di yogurt negli Stati Uniti, a conferma della continua forza del commercio al dettaglio tradizionale per gli acquisti di prodotti lattiero-caseari di base. I minimarket e i canali specializzati ricoprono un ruolo più circoscritto nel mercato dello yogurt senza zucchero, soprattutto per gli acquisti d'impulso o per gli assortimenti premium focalizzati sulla salute.
Si prevede che il mercato dello yogurt senza zucchero crescerà online a un tasso annuo composto (CAGR) dell'8.67% fino al 2031, diventando così il formato di distribuzione in più rapida crescita. La quota di spesa alimentare dell'e-commerce dovrebbe aumentare dal 18% nel 2024 al 25.5% entro il 2028, rappresentando circa 452 miliardi di dollari, creando una base di destinatari digitali più ampia per i prodotti lattiero-caseari refrigerati. Il mercato dello yogurt senza zucchero trae vantaggio da questo canale non solo in termini di volume, ma anche perché gli ordini digitali generano segnali di riacquisto legati alla rotazione dei gusti, alla scelta del dolcificante e alla preferenza per le proteine. Il fatto che l'attività di e-commerce di Kroger abbia raggiunto la redditività prima del previsto suggerisce inoltre che i prodotti refrigerati di alta qualità possono sostenere un'economia online più solida quando sono presenti sistemi di evasione degli ordini efficienti. Per i marchi emergenti, la distribuzione online offre al mercato dello yogurt senza zucchero una via per espandersi senza dipendere completamente dalle negoziazioni sullo spazio sugli scaffali della vendita al dettaglio tradizionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dello yogurt senza zucchero
Nel 2025, il Nord America deteneva il 36.48% della quota di mercato dello yogurt senza zucchero, confermandosi come la principale regione contributrice a questo segmento. La regione beneficia di normative sull'etichettatura più chiare e l'archiviazione, nel maggio 2025, della class action Franco contro Chobani ha supportato la posizione della FDA, che considera l'allulosio come sostanza non zuccherina ai fini dell'etichettatura, ai sensi del 21 CFR § 101.9. Tale sentenza ha ridotto le controversie legali relative alle dichiarazioni di assenza di zucchero, in un momento in cui le aziende si stavano già concentrando maggiormente sul lancio di prodotti senza zuccheri aggiunti. Le vendite di yogurt negli Stati Uniti hanno raggiunto 11.8 miliardi di dollari nelle 52 settimane terminate nell'aprile 2025, con un aumento dell'11.6% su base annua, il che indica una solida base per la riformulazione e la premiumizzazione del segmento premium. La crescita della spesa alimentare online continua inoltre a migliorare la diffusione dei prodotti in Nord America, soprattutto per i prodotti refrigerati di alta gamma con una presenza limitata sugli scaffali dei negozi più piccoli.
Mercato dello yogurt senza zucchero nella regione Asia-Pacifico
Si prevede che il mercato dello yogurt senza zucchero nella regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.25% fino al 2031, diventando così il blocco regionale a più rapida crescita in questo segmento. Il valore al dettaglio dello yogurt nella regione è già in crescita dell'8.0% annuo, superiore alla media globale del 5.4%, e il 68% dei consumatori asiatici ha dichiarato di consumare yogurt settimanalmente. In Corea del Sud, Pulmuone Danone ha lanciato Double Zero Activia nel marzo 2026, con zero zuccheri aggiunti, zero grassi, lattosio ridotto e 04 miliardi di CFU, a dimostrazione di come il mercato dello yogurt senza zucchero si stia orientando verso un posizionamento funzionale più completo a livello regionale. Il Giappone rimane un punto di riferimento per l'innovazione nel settore dello yogurt aromatizzato, mentre l'ampia base lattiero-casearia cinese rende i lanci di yogurt a basso contenuto di zuccheri e funzionali commercialmente rilevanti anche in un contesto di mercato più difficile. Anche l'India si distingue nel mercato dello yogurt senza zucchero, poiché il basso consumo pro capite di latticini e la rapida espansione della grande distribuzione moderna lasciano ampio margine per future adozioni di marchi.
Mercato dello yogurt senza zucchero in Europa, Sud America e Africa
L'Europa rimane una parte matura ma importante del mercato dello yogurt senza zucchero, con il Regno Unito e la Germania che fungono da punti di riferimento per l'innovazione in ambito di salute intestinale, scienza probiotica e riduzione dello zucchero. Il Regno Unito ha guidato i lanci di yogurt in Europa e le indicazioni relative alla salute digestiva e intestinale sono state tra le piattaforme di affermazione a più rapida crescita, il che si allinea bene con la direzione del mercato dello yogurt senza zucchero. Al di fuori dell'Europa, Danone e Arcor hanno costituito una joint venture lattiero-casearia in Argentina nel marzo 2026, che comprende 11 impianti di produzione, a dimostrazione della crescente fiducia nella domanda di prodotti lattiero-caseari sudamericani e nelle economie di scala. In Africa, Arla Foods ha lanciato Cool Cow Yoghurst in Nigeria nel febbraio 2026, utilizzando latte proveniente al 100% da allevamenti locali, il che indica che il mercato dello yogurt senza zucchero potrebbe beneficiare, in futuro, di una fase iniziale di sviluppo della categoria nei mercati con un'ampia popolazione, anche dove la penetrazione rimane oggi bassa.
Panorama competitivo
Il mercato dello yogurt senza zucchero rimane frammentato, ma la rivalità all'interno di questa struttura frammentata si sta intensificando perché i marchi leader si stanno concentrando sulle stesse affermazioni di alto contenuto proteico, assenza di zuccheri aggiunti e benefici per la digestione. La causa intentata da Danone nel giugno 2026 contro Chobani in merito all'etichettatura delle proteine nei formati di yogurt multi-porzione ha dimostrato che il mercato dello yogurt senza zucchero è ora sufficientemente competitivo da trasformare la comunicazione sulla parte anteriore della confezione in una controversia legale, piuttosto che in un semplice tema di marketing. Danone ha anche descritto Oikos come un franchise da 1 miliardo di euro e ha affermato che l'offerta è risultata insufficiente nella seconda metà del 2025, il che indica che la sola dimensione del marchio non elimina la pressione produttiva nel settore dei prodotti lattiero-caseari funzionali a rapida rotazione. Il round di finanziamento da 650 milioni di dollari di Chobani e il suo dichiarato interesse per le acquisizioni suggeriscono che il mercato dello yogurt senza zucchero potrebbe espandersi ulteriormente, oltre al tradizionale yogurt greco, verso altri formati di prodotti lattiero-caseari e bevande. La principale divisione competitiva nel mercato dello yogurt senza zucchero è tra i grandi marchi consolidati che puntano su una serie di affermazioni funzionali e i piccoli sfidanti che utilizzano ingredienti più sani, basi vegetali e modelli di vendita incentrati sul digitale.
Il mercato dello yogurt senza zucchero offre maggiori opportunità laddove le nuove esigenze di salute si sovrappongono a un design di prodotto premium. Arla Foods Ingredients ha sfruttato questa opportunità nell'aprile 2026 presentando yogurt fermentati ad alto contenuto proteico e senza zuccheri aggiunti, pensati per i consumatori di GLP-1, offrendo così ai produttori più piccoli la possibilità di partecipare al mercato attraverso partnership con fornitori di ingredienti, anziché lunghi cicli di sviluppo interni. Anche Danone ha rafforzato la propria posizione nell'area Asia-Pacifico tramite acquisizioni, con l'acquisto pianificato di MADE Group e l'acquisizione completa della joint venture Saputo Dairy Australia, dimostrando che il mercato dello yogurt senza zucchero è sufficientemente importante da influenzare le strategie di portafoglio regionali. Il progetto di FAGE International di costruire un impianto da 150 milioni di euro nei Paesi Bassi indica un'altra strada, ovvero garantire l'approvvigionamento e l'autenticità dello yogurt in stile greco, piuttosto che puntare principalmente sull'innovazione della formulazione. Queste mosse suggeriscono che il mercato dello yogurt senza zucchero premierà sia l'espansione su scala industriale che la specializzazione del formato, a seconda della forza di partenza dell'azienda.
Anche le decisioni relative alla tecnologia e all'approvvigionamento stanno assumendo un ruolo sempre più centrale nel mercato dello yogurt senza zucchero. Una revisione scientifica pubblicata nel 2025 ha evidenziato l'analisi multi-omica basata sull'intelligenza artificiale come strumento emergente per l'ottimizzazione dei ceppi probiotici, che potrebbe in futuro offrire alle aziende di fascia media modalità di differenziazione più precise, al di là del solo marchio. Allo stesso tempo, la volatilità dei prezzi dei dolcificanti implica che la disciplina negli acquisti possa influenzare i margini di profitto tanto quanto l'innovazione di prodotto può influenzare l'attrattiva sugli scaffali. Il mercato dello yogurt senza zucchero si trova inoltre ad affrontare una sfida pratica in termini di prezzi, poiché il controllo delle porzioni guidato dal GLP-1 potrebbe favorire la domanda di formati più piccoli, rendendo al contempo i consumatori più sensibili al rapporto qualità-prezzo per porzione. Ciò mantiene il mercato dello yogurt senza zucchero concentrato su un delicato equilibrio tra nutrizione, gusto, chiarezza legale e accessibilità economica di alta qualità.
Leader del settore dello yogurt senza zucchero
Danone SA
Chobani LLC
Nestlé SA
Gruppo Lactalis
Arla Foods amba
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Meiji ha ampliato il suo portafoglio di prodotti lattiero-caseari funzionali con il lancio di uno yogurt probiotico al gusto naturale e senza zuccheri aggiunti, rivolto ai consumatori alla ricerca di etichette pulite e scelte alimentari più sane. Il prodotto combina i benefici dei probiotici con una formulazione senza zucchero, rafforzando l'attenzione dell'azienda al benessere digestivo e rispondendo alla crescente domanda dei consumatori di prodotti a base di yogurt a basso contenuto di zuccheri e minimamente trasformati.
- Settembre 2025: Yoplait ha ampliato la sua gamma di prodotti lattiero-caseari per bambini con il lancio di Petits Filous Natural, il primo yogurt naturale non zuccherato del marchio dedicato ai più piccoli. Arricchito con calcio e vitamina D e senza zuccheri aggiunti, il prodotto risponde alla crescente domanda dei consumatori di prodotti lattiero-caseari a basso contenuto di zuccheri e con etichetta pulita, rafforzando al contempo la posizione di Yoplait nel segmento degli yogurt salutari.
- Luglio 2025: Namyang Dairy Products ha lanciato Bulgaris Sugar-Free Plain, uno yogurt senza zuccheri aggiunti né dolcificanti, la cui dolcezza deriva esclusivamente dal lattosio naturalmente presente nel latte. Il lancio amplia il portafoglio di prodotti lattiero-caseari dell'azienda, focalizzati sulla salute.
Ambito del rapporto sul mercato globale dello yogurt senza zucchero
| Greek Yogurt |
| Yogurt Da Bere |
| Yogurt Vegetale |
| Yogurt gelato |
| pianura |
| aromatizzato |
| Confezione monodose |
| Confezioni multi-porzione |
| Bottiglie per bere |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Canali di vendita al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Greek Yogurt | |
| Yogurt Da Bere | ||
| Yogurt Vegetale | ||
| Yogurt gelato | ||
| Per Sapore | pianura | |
| aromatizzato | ||
| Per imballaggio | Confezione monodose | |
| Confezioni multi-porzione | ||
| Bottiglie per bere | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Canali di vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dello yogurt senza zucchero entro il 2031?
Si prevede che il mercato dello yogurt senza zucchero raggiungerà i 6.02 miliardi di dollari entro il 2031, rispetto ai 3.92 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.11% nel periodo 2026-2031.
Quale tipologia di prodotto attualmente registra il maggior volume di vendite di yogurt senza zucchero?
Nel 2025 lo yogurt greco ha registrato una quota di fatturato del 43.29%, grazie al suo posizionamento in termini di alto contenuto proteico, alle aspettative di una consistenza di alta qualità e alle esigenze di consumo quotidiano.
Quale formato si sta espandendo più rapidamente in questa categoria?
Si prevede che lo yogurt a base vegetale crescerà a un tasso annuo composto dell'8.72% fino al 2031, diventando così la tipologia di prodotto in più rapida crescita nella categoria.
Quali fattori stanno trainando la domanda di yogurt ad alto contenuto proteico e senza zuccheri?
L'utilizzo di GLP-1, la crescente attenzione alla salute metabolica e la necessità di un maggiore apporto proteico anche in porzioni più piccole stanno spingendo i marchi verso formulazioni di yogurt più dense e funzionali.


