

Dimensioni e quota del mercato degli aeromobili a emissioni zero
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
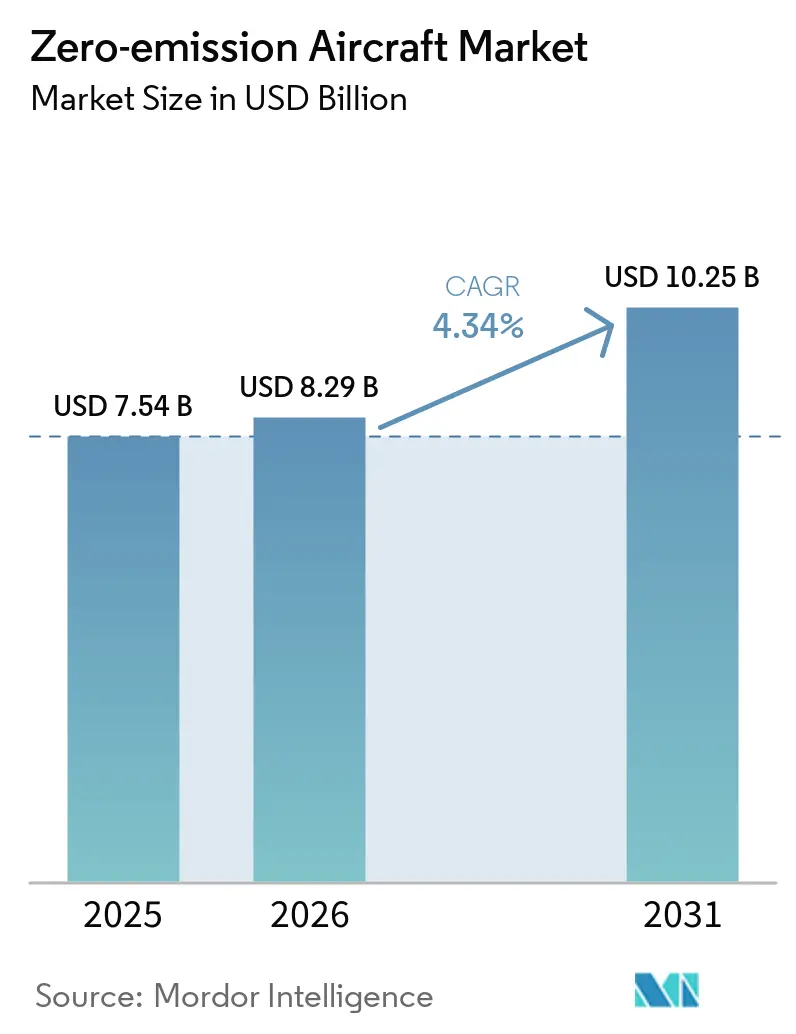
| Dimensione del mercato (2026) | 8.29 miliardo di dollari |
| Dimensione del mercato (2031) | 10.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
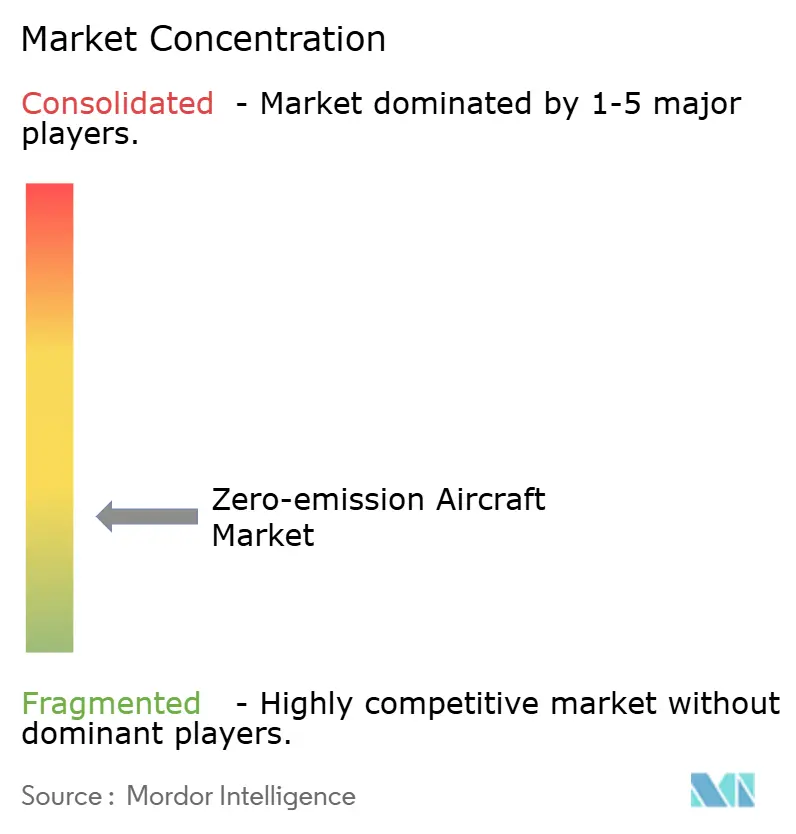
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aeromobili a emissioni zero di Mordor Intelligence
Si prevede che il mercato degli aeromobili a emissioni zero crescerà da 7.54 miliardi di dollari nel 2025 a 8.29 miliardi di dollari nel 2026 e raggiungerà i 10.25 miliardi di dollari entro il 2031, con un CAGR del 4.34% nel periodo 2026-2031. L'impulso si sta spostando dalle dimostrazioni alla produzione su scala, con la propulsione elettrica a idrogeno che si avvicina ai percorsi di certificazione di tipo e le piattaforme elettriche a batteria che acquisiscono autonomia e capacità di turnaround. Tuttavia, l'elevata densità di potenza delle celle a combustibile, la certificazione di stoccaggio criogenico e le infrastrutture di rifornimento aeroportuale rimangono fattori chiave per un'implementazione su larga scala. I costruttori di aeromobili stanno ancora sequenziando i capitali tra la predisposizione per il SAF e l'architettura a idrogeno o elettrica. Tuttavia, l'intento del programma rimane visibile, poiché Airbus presenta un concept di celle a combustibile con quattro motori a propulsione elettrica da 2 MW e punta a entrare in servizio nella seconda metà degli anni '2030.
Punti chiave del rapporto
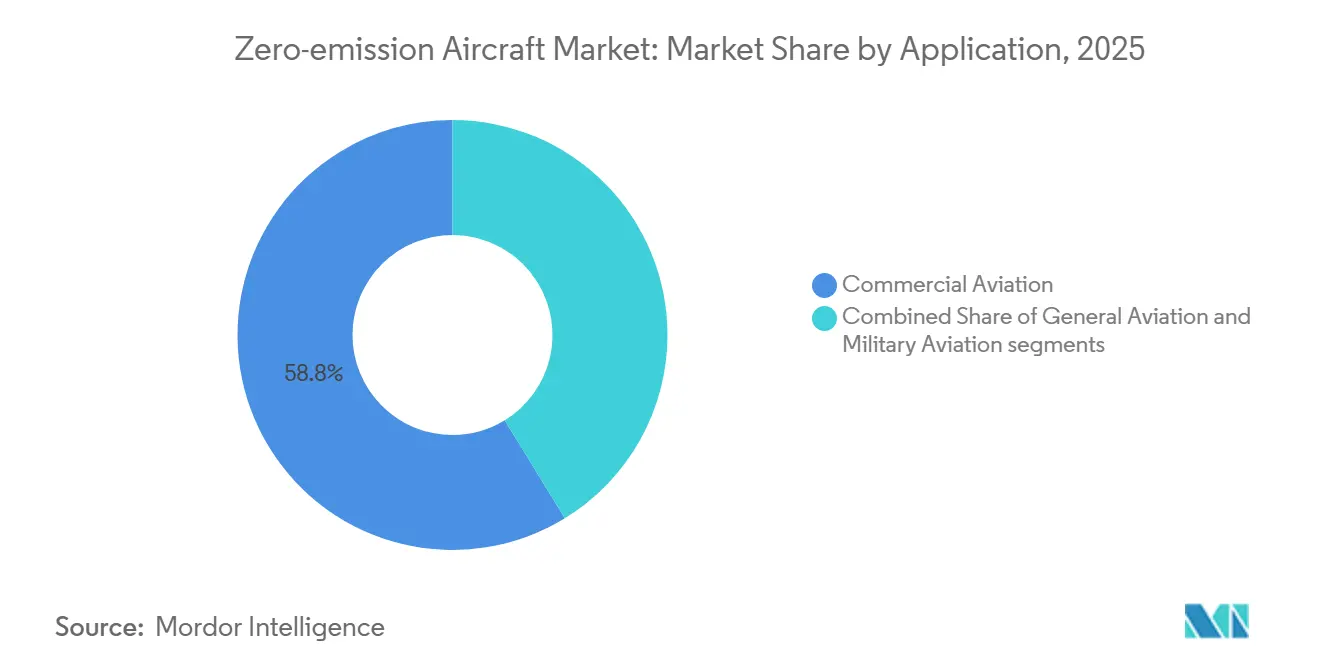
- Per applicazione, l'aviazione commerciale ha guidato il mercato degli aeromobili a emissioni zero con una quota di fatturato del 58.75% nel 2025, e si prevede che l'aviazione generale crescerà a un CAGR del 6.54% fino al 2031.
- In base alla tecnologia di propulsione, nel 2025 l'ibrido elettrico deteneva una quota del 46.21% del mercato degli aeromobili a emissioni zero, mentre si prevede che l'idrogeno crescerà a un CAGR del 9.34% fino al 2031.
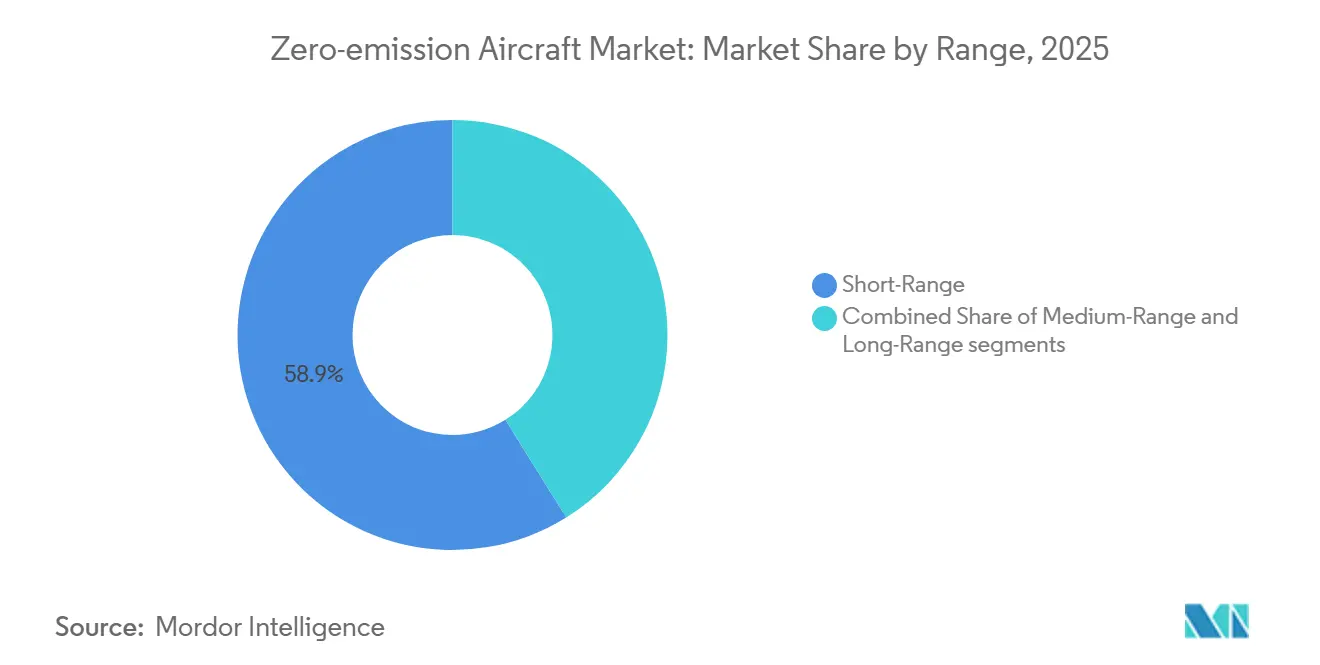
- In termini di autonomia, nel 2025 i velivoli a corto raggio rappresentavano il 58.87% del mercato degli aerei a emissioni zero, mentre quelli a medio raggio stanno crescendo a un CAGR del 6.21% fino al 2031.
- Per tipologia di aeromobile, nel 2025 gli aerei ad ala fissa rappresentavano una quota del 43.22% del mercato degli aeromobili a emissioni zero, mentre i sistemi aerei senza pilota cresceranno a un CAGR del 7.95% fino al 2031.
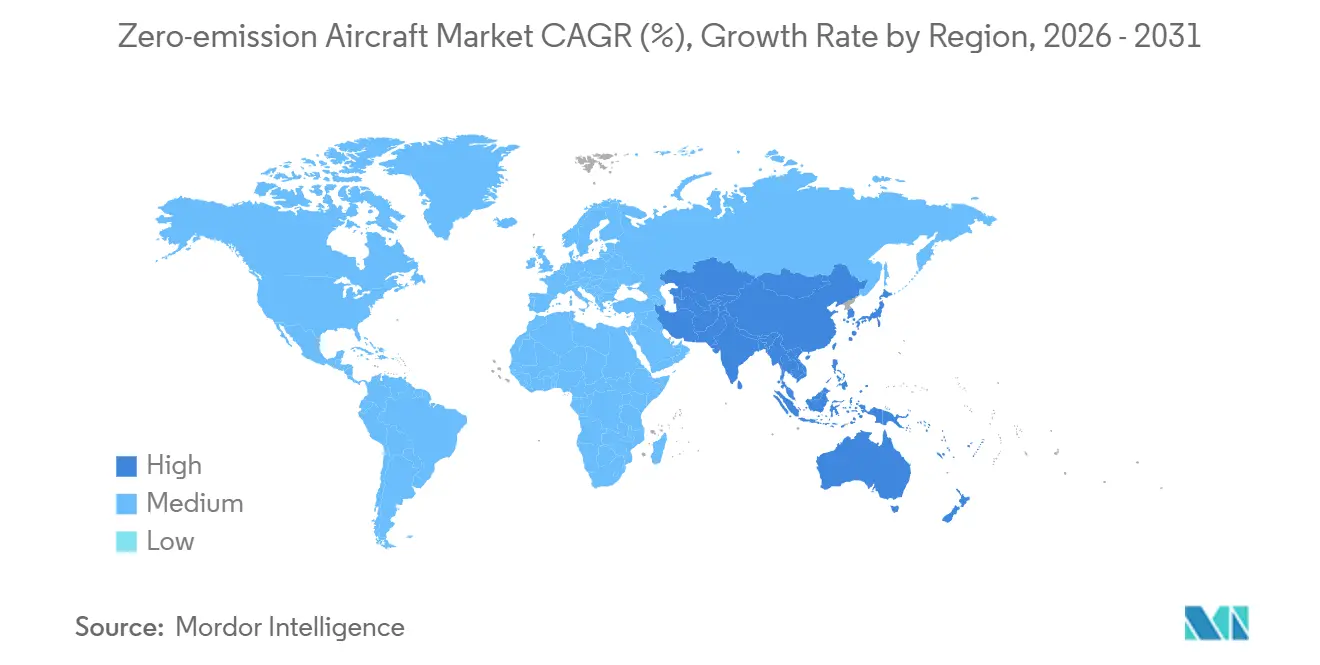
- In termini geografici, nel 2025 il Nord America deteneva una quota del 31.54% del mercato degli aeromobili a emissioni zero, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aeromobili a emissioni zero
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi nei sistemi di alimentazione a celle a combustibile a idrogeno per l'aviazione | + 1.2% | Globale, con i primi guadagni in Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Slancio politico globale a sostegno delle infrastrutture aeronautiche a idrogeno verde | + 1.0% | Europa, Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazioni nelle batterie aeronautiche ad alta densità energetica di prossima generazione | + 1.1% | Globale con nodi della catena di fornitura negli Stati Uniti, in Europa e in Asia | Medio termine (2-4 anni) |
| I requisiti per un carburante sostenibile per l'aviazione accelerano lo sviluppo di aeromobili a emissioni zero | + 0.8% | Europa, Regno Unito, Asia-Pacifico, Sud America | A breve termine (≤ 2 anni) |
| Crescenti investimenti pubblico-privati negli impianti di produzione di idrogeno negli aeroporti | + 0.7% | Europa, Nord America, Medio Oriente | Medio termine (2-4 anni) |
| Incentivi normativi ed economici a favore delle tecnologie di propulsione elettrica a basso rumore | + 0.6% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi nei sistemi di alimentazione a celle a combustibile a idrogeno per l'aviazione
Airbus ha convalidato un sistema di propulsione a idrogeno integrato da 1.2 MW e ha presentato una configurazione nozionale con due serbatoi di idrogeno liquido che alimentano quattro motori di propulsione elettrica da 2 MW, chiarendo un'architettura di sistema che punta all'ingresso nella seconda metà degli anni 2030. [1] Airbus Communications, “Airbus Showcases Hydrogen Aircraft Technologies During Its 2025 Summit,” Airbus, airbus.com La roadmap per gli aerei a idrogeno della FAA delinea l'analisi dei rischi fino al 2028 e la prontezza delle politiche entro il 2028-2032 per le celle a combustibile e le turbine a combustione di idrogeno, ancorando l'arco normativo per la certificazione di tipo dei propulsori idrogeno-elettrici. ZeroAvia si è assicurata il primo issue paper G-1 della FAA per un sistema idrogeno-elettrico da 600 kW e punta al servizio iniziale su aerei da 10-20 posti, segnalando un percorso pratico a breve termine per i retrofit dei pendolari nel mercato degli aerei a zero emissioni. [2] ZeroAvia Team, “Advancing Hydrogen Aviation in 2025 – The 4 Pillars of Success,” ZeroAvia, zeroavia.com L’impresa comune europea per l’aviazione pulita ha integrato la propulsione idrogeno-elettrica in programmi pluriennali che supportano stack scalabili, gestione termica e metodi di integrazione compatibili con retrofit e progetti da zero. Questi sviluppi consolidano le celle a combustibile come percorso prioritario per le missioni a medio raggio in cui i limiti di peso delle batterie sono vincolanti, data la maggiore densità energetica gravimetrica dell’idrogeno.
Slancio politico globale a sostegno delle infrastrutture aeronautiche basate sull'idrogeno verde
La roadmap per l'idrogeno della FAA definisce un piano graduale per le valutazioni di sicurezza fino al 2028 e la prontezza normativa entro il 2028-2032 per celle a combustibile, turbine a idrogeno e architetture ibride, offrendo un percorso strutturato per l'adozione della tecnologia. La roadmap corrispondente dell'EASA prevede l'ingresso di concetti di idrogeno negli aeromobili regionali tra il 2030 e il 2040 e una più ampia diffusione commerciale nella finestra temporale 2040-2050, il che contribuisce all'allineamento degli standard transatlantici. L'UE ha stanziato capitali significativi per ampliare l'economia dell'idrogeno, tra cui un'asta per l'idrogeno nell'ambito della Banca Europea dell'Idrogeno, con categorie di prelievo specifiche per l'aviazione e il trasporto marittimo. Le iniziative di finanziamento regionale degli Stati Uniti, come l'hub per l'idrogeno ARCHES, stanno mobilitando piloti di produzione, logistica e rifornimento adiacenti agli aeroporti, collegando il sostegno federale alle attività di sviluppo guidate dallo Stato. Le iniziative aeroportuali continuano a espandersi attraverso partnership guidate da OEM che definiscono i concetti di rifornimento e le procedure operative prima dell'entrata in servizio degli aeromobili nel mercato degli aeromobili a emissioni zero. Questa politica, unitamente allo slancio nelle infrastrutture, riduce i premi di rischio per i programmi di celle a combustibile e turbine a idrogeno, chiarendo i limiti di progettazione e operativi.
Innovazioni nelle batterie aeronautiche ad alta densità energetica di nuova generazione
La densità energetica a livello di cella di 400 Wh/kg ha raggiunto i programmi di volo, come dimostrato dalla batteria Samson di MagniX, che offre un potenziale di autonomia raddoppiato rispetto a molti sistemi aeronautici elettrici di precedente generazione. Questi progressi migliorano le capacità operative di addestratori elettrici a batteria, aerotaxi e feeder regionali, enfatizzando tempi di risposta rapidi e cicli di lavoro costanti nell'aviazione a emissioni zero. Le architetture di prodotto che combinano propulsione elettrica ed estensori di autonomia stanno maturando parallelamente, consentendo agli operatori di implementare la propulsione elettrica per tratte brevi e la modalità ibrida per tratte più lunghe. I costruttori di aeromobili continuano a enfatizzare l'integrazione dei sistemi, la gestione termica e i protocolli di ricarica che standardizzano le operazioni a terra su diversi aeroporti e vertiporti.
I requisiti per un carburante sostenibile per l'aviazione accelerano lo sviluppo di aeromobili a emissioni zero
ReFuelEU Aviation richiede una miscelazione SAF che passi da un obiettivo iniziale a soglie elevate a lungo termine entro il 2050, il che consolida la pianificazione della conformità degli operatori e accelera gli investimenti paralleli sia nelle piattaforme SAF che in quelle a zero emissioni. Il Regno Unito ha stabilito un mandato formale SAF con traguardi chiari per il 2030 e il 2040, incoraggiando compagnie aeree e aeroporti ad allocare capitali per la logistica del carburante e gli accordi di prelievo. I produttori di motori hanno risposto certificando le flotte per operare con miscele SAF al 100%, il che supporta la decarbonizzazione a breve termine mentre le architetture a idrogeno ed elettriche a lungo termine maturano. Recenti analisi condotte da partner del settore indicano che un'infrastruttura mirata per l'idrogeno in un numero limitato di importanti hub dell'UE potrebbe produrre sostanziali riduzioni delle emissioni rispetto a una traiettoria business-as-usual, rafforzando ulteriormente la validità delle piattaforme a celle a combustibile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità limitata di crioserbatoi di idrogeno liquido certificati di grado aerospaziale | -0.7% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Elevata volatilità dei prezzi delle materie prime per le sostanze chimiche avanzate delle batterie | -0.5% | Globale con rischi di concentrazione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Tempi di certificazione lunghi per i nuovi sistemi di propulsione elettrica e a idrogeno | -0.8% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'uso diffuso di carburanti sostenibili per l'aviazione ritarda gli investimenti a zero emissioni | -0.4% | Europa, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità limitata di crioserbatoi di idrogeno liquido certificati di grado aerospaziale
L'idrogeno liquido deve essere immagazzinato a una temperatura prossima a -253 °C e richiede un volume quattro volte superiore a quello del carburante per aerei convenzionale per lo stesso contenuto energetico, il che impone la progettazione di serbatoi dedicati e nuovi layout di aeromobili anziché le tradizionali ali bagnate. I requisiti relativi a materiali e prestazioni strutturali sono rigorosi perché i serbatoi devono resistere a ripetuti cicli di pressione e temperatura per anni di servizio senza microfessurazioni o perdite di evaporazione inaccettabili. La roadmap per l'idrogeno a fasi dell'EASA riflette la complessità dell'integrazione dei sistemi end-to-end, con un ingresso regionale previsto tra il 2030 e il 2040 e un'ampia distribuzione nei decenni successivi. Queste lacune aumentano i requisiti di capitale per articoli di prova, serbatoi a terra e prototipi operativi, rallentando la certificazione delle piattaforme e le approvazioni aeroportuali per il mercato degli aeromobili a emissioni zero. Con la convergenza degli standard per i serbatoi criogenici, i kit di retrofit e i progetti "clean-sheet" possono essere adattati con serbatoi più leggeri e di maggiore durata che preservano il carico utile e l'economia di esercizio.
Elevata volatilità dei prezzi delle materie prime per le sostanze chimiche avanzate delle batterie
La domanda di litio è cresciuta notevolmente nel 2024, mentre la capacità di raffinazione è rimasta concentrata in un numero limitato di paesi, aumentando l'esposizione a perturbazioni politiche e commerciali che possono alterare rapidamente le curve dei costi. I principali hub di raffinazione hanno ampliato la loro quota di lavorazione globale e la concentrazione della catena di approvvigionamento ha aumentato il rischio di oscillazioni dei prezzi che complicano il business case dei programmi aeronautici. I controlli sulle esportazioni e le sospensioni a breve termine delle forniture di minerali critici sottolineano come gli shock negli approvvigionamenti possano ripercuotersi sui prezzi dei pacchi e sui tempi di consegna. Le celle di qualità aeronautica richiedono una maggiore densità energetica e controlli di qualità più rigorosi rispetto ai tipici pacchi per veicoli elettrici, il che limita la capacità di compensare i picchi con sostituzioni di qualità commodity. Gli sviluppatori nel mercato degli aeromobili a emissioni zero spesso si affidano a formati e prodotti chimici personalizzati per soddisfare gli obiettivi di certificazione e prestazioni, il che riduce le economie di scala rispetto a quelle del mercato automobilistico.
Analisi del segmento
Per applicazione: i cicli di rinnovo della flotta promuovono l'adozione commerciale
L'aviazione commerciale ha rappresentato la quota maggiore del mercato degli aeromobili a emissioni zero nel 2025, con una quota del 58.75%, riflettendo i cicli di rinnovo della flotta aerea e i piani di decarbonizzazione che danno priorità alle piattaforme certificate tra la fine degli anni '2020 e l'inizio degli anni '30. I vettori regionali hanno ancorato l'adozione precoce attraverso impegni per aeromobili ibridi-elettrici da 2030 posti, con l'elettrico per i segmenti a corto raggio e l'ibrido per le tratte più lunghe, per garantire l'affidabilità del dispatch. Airbus continua a perfezionare un'architettura a celle a combustibile con quattro motori a propulsione elettrica da 2 MW e un layout a idrogeno liquido a due serbatoi come percorso per un'implementazione successiva, creando un set di opzioni per le compagnie aeree che necessitano di soluzioni di adattamento a lungo termine.
Si prevede che l'aviazione generale crescerà a un CAGR del 6.54% fino al 2031, supportata da scuole di volo, charter e operatori-proprietari che apprezzano i bassi costi operativi e la riduzione del rumore per missioni frequenti e brevi. I modelli elettrici a batteria hanno dimostrato operazioni passeggeri e autonomia di volo adatte alle tipiche missioni di addestramento, e questi casi d'uso aiutano a convalidare i cicli di manutenzione, le routine di ricarica e la logistica degli aeroporti. Il settore aeronautico a emissioni zero assisterà a una domanda sostenuta da parte dei servizi pubblici, inclusi i voli di risposta alle emergenze e quelli medici, che daranno priorità a operazioni silenziose e a tempi di volo più brevi per un funzionamento efficiente. Nel tempo, l'adozione dell'aviazione generale confluirà dati nelle piattaforme regionali sulle prestazioni delle batterie, sulla stabilità termica e sulla capacità di ricarica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di propulsione: l'ibrido elettrico colma le lacune a breve termine, l'idrogeno punta a distanze maggiori
Nel 2025, l'ibrido elettrico deteneva il 46.21% della quota di mercato degli aeromobili a zero emissioni, riflettendo retrofit e conversioni a breve termine che utilizzano motori elettrici per il decollo e la salita, mantenendo al contempo un'autonomia estesa grazie alla generazione di energia a turbina. I programmi di aviazione pulita continuano a supportare dimostratori ibridi che riducono i rischi legati all'integrazione di eliche, motori elettrici, elettronica di potenza e gestione termica per gli aerei regionali. Le applicazioni in cui la lunghezza della pista, il rumore e la qualità dell'aria locale determinano vincoli aeroportuali favoriscono gli ibridi nel breve termine, poiché offrono ottime prestazioni di decollo e minore rumorosità senza dover ricorrere a infrastrutture a idrogeno. I percorsi di certificazione FAA per gli aeromobili di classe commuter Parte 23 progrediscono dalle dimostrazioni ibride all'implementazione commerciale, guidando le strategie di fornitori e operatori.
Si prevede che la propulsione a idrogeno si espanderà a un CAGR del 9.34% fino al 2031, supportata dalla sua maggiore densità energetica gravimetrica rispetto alle batterie e dai cicli di rifornimento rapidi che contribuiscono a preservare l'utilizzo degli aeromobili sulle rotte a medio raggio. Le tappe fondamentali del programma ZeroAvia, tra cui il primo documento di discussione FAA G-1 per un sistema elettrico a idrogeno da 600 kW e una crescente pipeline di ordini di motori, posizionano le celle a combustibile per aeromobili da 10-20 posti in primo luogo, con stack più grandi destinati alla classe da 40-80 posti in seguito. Airbus ha convalidato un sistema a celle a combustibile di classe megawatt e delineato un concept con quattro motori a propulsione elettrica da 2 MW alimentati da serbatoi di idrogeno liquido, stabilendo precisi parametri di riferimento prestazionali per guidare i fornitori nel soddisfare le specifiche tecniche. La propulsione completamente elettrica rimarrà centrale nelle reti urbane e regionali a corto raggio, dove la densità energetica e la capacità di ricarica a terra possono supportare cicli di missione ad alta frequenza.
Per distanza: il corto raggio domina, il medio raggio accelera
Nel 2025, i voli a corto raggio rappresentavano il 58.87% del mercato degli aeromobili a emissioni zero, in linea con le prestazioni degli attuali sistemi a batteria e a idrogeno per l'aviazione regionale e la mobilità aerea urbana. I modelli ibridi-elettrici da trenta posti, come l'ES-30, combinano una modalità puramente elettrica per tratte più brevi e una modalità ibrida per tratte più lunghe, al fine di preservare la flessibilità di smistamento tra i vari aeroporti. Le dimostrazioni di voli elettrici per il trasporto passeggeri nei principali aeroporti rafforzano i tempi di turnaround realistici, le procedure di terra e lo sviluppo di casi di sicurezza per tratte brevi. Le architetture degli aerotaxi enfatizzano le corsie corte e i cicli rapidi, amplificando i vantaggi operativi derivanti dalla minore rumorosità e dal minor numero di parti mobili tipici della propulsione elettrica nel mercato degli aeromobili a emissioni zero.
Si prevede che gli aerei a medio raggio cresceranno a un CAGR del 6.21% fino al 2031, poiché la validazione dell'idrogeno liquido supporterà la dislocazione regionale dei turboelica e, in futuro, le missioni a corridoio singolo. La maggiore densità energetica gravimetrica e il rapido rifornimento della propulsione a celle a combustibile si allineano con l'economia di turnaround delle reti regionali che non possono accettare lunghi tempi di ricarica. Gli sviluppatori di pile multi-megawatt e di sistemi di stoccaggio criogenico stanno dando priorità alle fasi di integrazione che consentono ai motori della classe da 2 MW di supportare piattaforme da 40-80 posti. I progressi nei serbatoi, nelle pile e nei sistemi termici stanno favorendo cabine più grandi e autonomie più estese nel mercato degli aerei a emissioni zero. La combustione di idrogeno, o SAF, supporterà le missioni a lungo raggio finché i miglioramenti nella densità energetica e le configurazioni ottimizzate degli aeromobili non consentiranno una propulsione a emissioni zero scalabile per le operazioni intercontinentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: la crescita degli UAS supera la leadership degli aeromobili ad ala fissa
Nel 2025, le piattaforme ad ala fissa detenevano il 43.22% del mercato degli aeromobili a emissioni zero, guidate da programmi regionali e per pendolari che possono integrare propulsione ibrida o a idrogeno-elettrica con percorsi di certificazione definiti. Le roadmap della FAA e le dimostrazioni di settore si rivolgono agli aeromobili di classe pendolari per convalidare l'affidabilità dei sistemi di classe megawatt e ottimizzare la gestione termica per i cicli operativi giornalieri. Con il miglioramento delle prestazioni dell'accumulo di energia e delle celle a combustibile, le piattaforme ad ala fissa possono scalare in termini di dimensioni della cabina, preservando al contempo carico utile e autonomia rispetto agli obiettivi operativi. L'industria aeronautica a emissioni zero sta inoltre sfruttando componenti crossover provenienti dall'aviazione generale, dove i punti di prova in termini di capacità di ricarica e durata del ciclo riducono i rischi del sistema. Questi elementi rendono l'ala fissa un'ancora naturale per l'adozione precoce, in attesa della crescita dell'infrastruttura.
Si prevede che i sistemi aerei senza pilota (UAS) cresceranno a un CAGR del 7.95% fino al 2031, spinti da missioni che valorizzano la lunga autonomia, le basse firme acustiche e le ridotte emissioni termiche. Le celle a combustibile a idrogeno possono estendere l'autonomia dei piccoli droni di molte volte rispetto alle batterie, ampliandone il ruolo nella sorveglianza, nell'ispezione e nella risposta alle emergenze. Le architetture elettriche semplificano la manutenzione e il monitoraggio dello stato di salute del sistema, vantaggi che si traducono in una maggiore disponibilità per missioni ad alta velocità. Con l'evoluzione dei quadri normativi per le operazioni oltre la linea di vista, le piattaforme UAS trarranno vantaggio dai casi di sicurezza sviluppati nei programmi di trasporto passeggeri con equipaggio.
Analisi geografica
Nel 2025, il Nord America deteneva il 31.54% del mercato degli aeromobili a emissioni zero, supportato da chiare roadmap di certificazione e dimostrazioni attive che allineano la prontezza tecnologica con le implementazioni per i pendolari. Le linee guida della FAA sugli aeromobili alimentati a idrogeno inquadrano l'analisi dei pericoli e la mitigazione dei rischi lungo tutto il decennio, il che aiuta ad allineare le campagne di test di OEM e operatori. Le dimostrazioni di voli elettrici per passeggeri nei principali aeroporti statunitensi mostrano la fattibilità operativa di servizi a breve termine per addestramento, charter e brevi missioni regionali. Le informative sulla sostenibilità di Boeing confermano una forte attenzione all'utilizzo di SAF in tutte le operazioni, che integra piuttosto che sostituire la ricerca e sviluppo sulla propulsione a emissioni zero. L'integrazione di SAF e piloti a emissioni zero consente a vettori e aeroporti di garantire la conformità pianificando strategicamente le transizioni a medio termine all'idrogeno e all'ibrido per le rotte prioritarie nel mercato degli aeromobili a emissioni zero.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 6.82% fino al 2031, trainato dagli investimenti in programmi sull'idrogeno e iniziative per l'elettrificazione degli aeromobili, oltre che dai mercati del traffico aereo in forte crescita. I vettori regionali e gli aeroporti stanno testando le operazioni elettriche nelle reti urbane e insulari, dove tratte più brevi e cicli frequenti si allineano ai punti di forza della propulsione elettrica. Nel periodo di previsione, lo sviluppo di ecosistemi a idrogeno e di ricarica nell'Asia-Pacifico favorirà un passaggio costante dai servizi di pilotaggio alle prime missioni commerciali nel mercato degli aeromobili a emissioni zero.
L'Europa continua a dare un contributo costante all'adozione attraverso ambiziosi obiettivi climatici e finanziamenti pubblici nell'ambito dei programmi UE che danno priorità ai dimostratori di idrogeno e ibridi per le flotte regionali. [3] Ufficio del programma Clean Aviation, "Programma di lavoro e bilancio 2024-2025", Impresa comune Clean Aviation, clean-aviation.eu ReFuelEU Aviation stabilisce una base di riferimento SAF crescente che allinea la decarbonizzazione a breve termine con l'ingresso a zero emissioni a medio termine, mentre gli Stati membri e gli aeroporti esplorano la diffusione dell'idrogeno basata sugli hub. Il lavoro concettuale sull'idrogeno di Airbus e le iniziative dei partner aeroportuali indicano che la diffusione scalabile seguirà la convergenza degli standard e la prontezza delle infrastrutture. Le iniziative dell'industria europea stanno anche plasmando le catene di fornitura dei componenti per serbatoi, pile ed elettronica di potenza che alimentano i programmi aeronautici in tutto il mercato degli aeromobili a zero emissioni.
Panorama competitivo
Operatori storici e specialisti del settore stanno procedendo lungo percorsi diversi, con l'aumento dell'adozione del SAF e l'avanzamento dei programmi idrogeno-elettrico e ibrido-elettrico attraverso la certificazione. Airbus ha registrato un aumento delle attività di ricerca e sviluppo nel 2025 e continua a finanziare progetti a idrogeno che integrano pile a combustibile da megawatt, rafforzando il suo intento di mettere in servizio un aereo alimentato a celle a combustibile nella seconda metà degli anni '2030. Boeing Company ha sottolineato l'utilizzo del SAF in tutte le sue operazioni. Ha sostenuto le attività di ricerca e sviluppo, come dimostrato nei suoi documenti annuali e nelle informative sulla sostenibilità, a dimostrazione di un approccio a doppio binario che supporta la decarbonizzazione a breve termine e, al contempo, persegue la propulsione a emissioni zero.
Gli specialisti si stanno concentrando su architetture di propulsione modulari che si adattino alle classi di trasporto pendolari e regionali. ZeroAvia ha ottenuto la prima certificazione G-1 della FAA per un propulsore elettrico a idrogeno da 600 kW, ha continuato a sviluppare una pipeline di ordini di motori e ha ampliato la capacità produttiva di sistemi e pile a combustibile, che insieme supportano i primi velivoli da 10-20 posti.
Le partnership tecnologiche stanno acquisendo elementi costitutivi chiave, come la densità energetica a livello di cella, l'elettronica di potenza e i sistemi termici. L'annuncio di MagniX sulla batteria a livello di cella da 400 Wh/kg evidenzia come gli integratori di propulsione possano estendere la durata degli stadi elettrici per le rotte dei pendolari. Mentre costruttori di aeromobili e fornitori di sistemi si allineano sulle prove di certificazione, stanno definendo standard di fatto per le operazioni, la ricarica e il rifornimento che i nuovi operatori devono rispettare per competere nel mercato degli aeromobili a emissioni zero.
Leader del settore aeronautico a zero emissioni
The Boeing Company
ZeroAvia, Inc.
Cuore Aerospaziale AB
Airbus SE
Rolls-Royce Holdings plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Surf Air Mobility Inc., importante operatore nel settore della mobilità aerea, ha annunciato un accordo di acquisto di aeromobili con BETA Technologies, azienda innovatrice nel settore aerospaziale elettrico. Questa alleanza strategica mira ad accelerare l'implementazione di soluzioni avanzate per la mobilità aerea che privilegiano sicurezza, affidabilità e redditività. In base all'accordo, Surf Air Mobility ha effettuato un ordine fermo per 25 aeromobili elettrici ALIA CTOL, con un'opzione per espandere l'ordine di ulteriori 75 aeromobili. Questi velivoli potenzieranno le operazioni regionali di Surf Air Mobility.
- Giugno 2025: ZeroAvia ha ricevuto una sovvenzione Small Business Innovation Research (SBIR) da AFWERX per studiare l'integrazione della propulsione a idrogeno e della tecnologia di automazione avanzata negli aerei Cessna Caravan, nell'ambito del programma AFWERX volto ad affrontare le priorità di ricerca relative alle sfide critiche all'interno del Dipartimento dell'Aeronautica Militare (DAF).
- Marzo 2025: ZeroAvia ha ricevuto una sovvenzione Small Business Innovation Research (SBIR) da AFWERX per studiare l'integrazione della propulsione a idrogeno e della tecnologia di automazione avanzata negli aerei Cessna Caravan, nell'ambito del programma AFWERX per affrontare le priorità di ricerca relative alle sfide critiche all'interno del Dipartimento dell'Aeronautica Militare (DAF).
Ambito del rapporto sul mercato globale degli aeromobili a zero emissioni
Il settore dell'aviazione sta investendo nelle tecnologie verdi. È in corso uno sforzo globale, con le compagnie aeree internazionali che investono milioni in innovazioni sviluppate dai pionieri delle tecnologie verdi. Gli aerei a emissioni zero sono uno di questi concetti che ha guadagnato popolarità di recente.
Il mercato degli aeromobili a emissioni zero è segmentato per applicazione, tecnologia di propulsione, autonomia, tipo di aeromobile e area geografica. Per applicazione, il rapporto è suddiviso in aviazione commerciale, aviazione generale e aviazione militare. Per tecnologia di propulsione, il mercato è suddiviso in idrogeno, ibrido elettrico e completamente elettrico. Per autonomia, il mercato è suddiviso in corto, medio e lungo raggio. Per tipologia di aeromobile, il mercato è suddiviso in ala fissa, velivoli ad ala rotante, sistemi aerei senza pilota e turboelica/turbofan regionali. Il rapporto copre anche le dimensioni e le previsioni del mercato nelle principali regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Aviazione commerciale |
| Aviazione generale |
| Aviazione Militare |
| Idrogeno |
| Ibrido Elettrico |
| Completamente elettrico |
| A corto raggio |
| Medio raggio |
| Long-Range |
| Ala-Fissa |
| Rotore |
| Sistemi aerei senza equipaggio |
| Turboelica/Turbofan regionale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Resto d'Europa | ||
| Francia | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Aviazione commerciale | ||
| Aviazione generale | |||
| Aviazione Militare | |||
| Di Propulsion Technology | Idrogeno | ||
| Ibrido Elettrico | |||
| Completamente elettrico | |||
| Per Gamma | A corto raggio | ||
| Medio raggio | |||
| Long-Range | |||
| Per tipo di aeromobile | Ala-Fissa | ||
| Rotore | |||
| Sistemi aerei senza equipaggio | |||
| Turboelica/Turbofan regionale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Resto d'Europa | |||
| Francia | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato degli aeromobili a emissioni zero?
Nel 2025, il mercato degli aeromobili a emissioni zero era pari a 7.54 miliardi di dollari e si prevede che raggiungerà i 10.25 miliardi di dollari entro il 2031, con un CAGR del 4.34%, riflettendo il passaggio dalle dimostrazioni alla prima fase di implementazione commerciale.
Quale approccio alla propulsione sta crescendo più rapidamente nell'aviazione a emissioni zero?
Si prevede che la propulsione a idrogeno crescerà a un CAGR del 9.34% entro il 2031 grazie all'elevata densità di energia gravimetrica e al rapido rifornimento, adatti alle missioni regionali e a medio raggio.
Quali applicazioni sono oggi le più adotate?
L'aviazione commerciale è in testa con una quota del 58.75% nel 2025, mentre l'aviazione generale sta crescendo a un CAGR del 6.54%, poiché le missioni di addestramento e charter convalidano le operazioni elettriche e ibride.
Quali sono le distanze più adatte per un impiego a breve termine?
I voli a corto raggio rappresentano il 58.87% della domanda del 2025, supportati da sistemi a batteria e ibridi, mentre i voli a medio raggio stanno avanzando a un CAGR del 6.21% con la maturazione dei sistemi a idrogeno-elettrici.
Quali regioni sono in testa e quali stanno accelerando più velocemente?
Nel 2025, il Nord America ha detenuto una quota del 31.54% grazie alla chiarezza e alle dimostrazioni delle certificazioni, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.82% fino al 2031.
Quali fattori politici stanno influenzando il ritmo di diffusione degli aerei a emissioni zero?
Le roadmap sull'idrogeno della FAA e dell'EASA, i mandati SAF dell'UE nell'ambito di ReFuelEU e i progetti pilota sull'idrogeno negli aeroporti mirati stanno definendo percorsi di certificazione, operativi e infrastrutturali che riducono il rischio del programma.


