

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
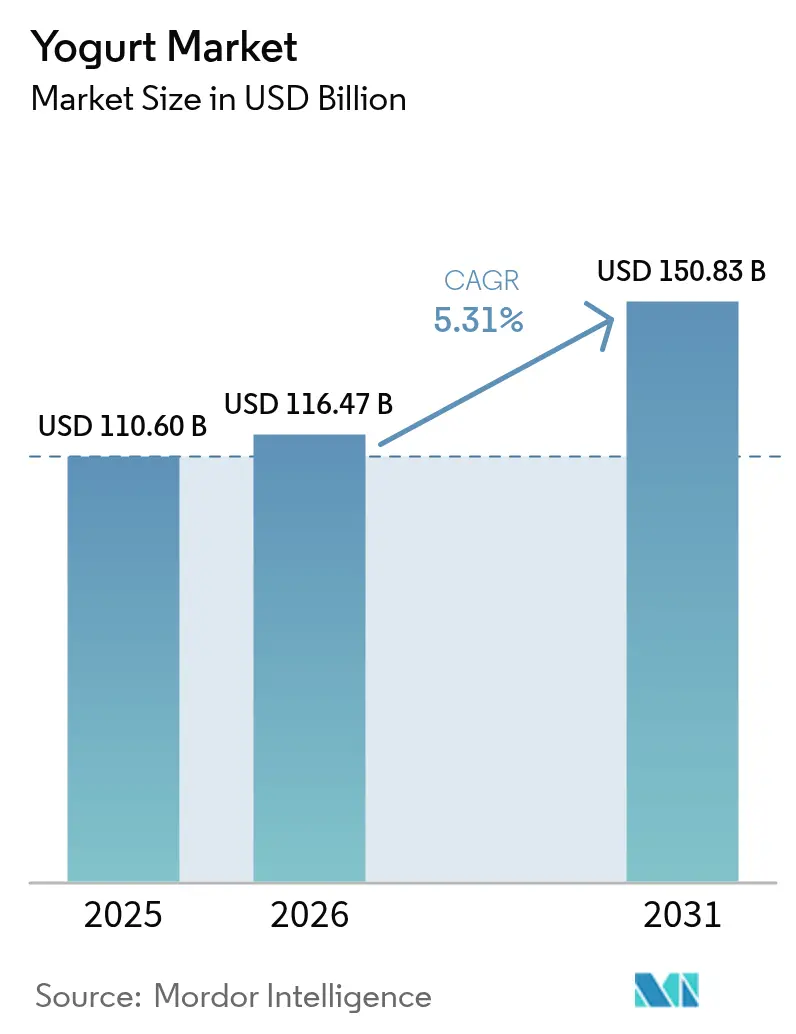
| Dimensione del mercato (2026) | 116.47 miliardo di dollari |
| Dimensione del mercato (2031) | 150.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dello yogurt di Mordor Intelligence
Si stima che il mercato dello yogurt nel 2026 raggiungerà i 116.47 miliardi di dollari, in crescita rispetto ai 110.60 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 150.83 miliardi di dollari, con un CAGR del 5.31% nel periodo 2026-2031. Il mercato dello yogurt continua a beneficiare di un legame comprovato tra ceppi probiotici clinicamente validati e risultati misurabili sulla salute intestinale, incoraggiando la premiumizzazione e promuovendo una costante resilienza della categoria. I produttori hanno adottato tecnologie di fermentazione avanzate che mantengono in vita i batteri benefici durante la digestione, supportando il posizionamento degli alimenti funzionali e sostenendo la propensione dei consumatori a passare a un prodotto di fascia alta. La forte crescita del reddito disponibile nelle economie emergenti e il crescente interesse per i prodotti di supporto immunitario rafforzano ulteriormente la domanda, mentre il commercio digitale accelera la scoperta di nuovi prodotti e il rifornimento in abbonamento. L'espansione della penetrazione della ristorazione, in particolare nei bar e nei minimarket, amplia le occasioni di utilizzo e le innovazioni tecnologiche nel packaging a lunga conservazione estendono la portata ai mercati privi di infrastrutture per la catena del freddo.
Punti chiave del rapporto
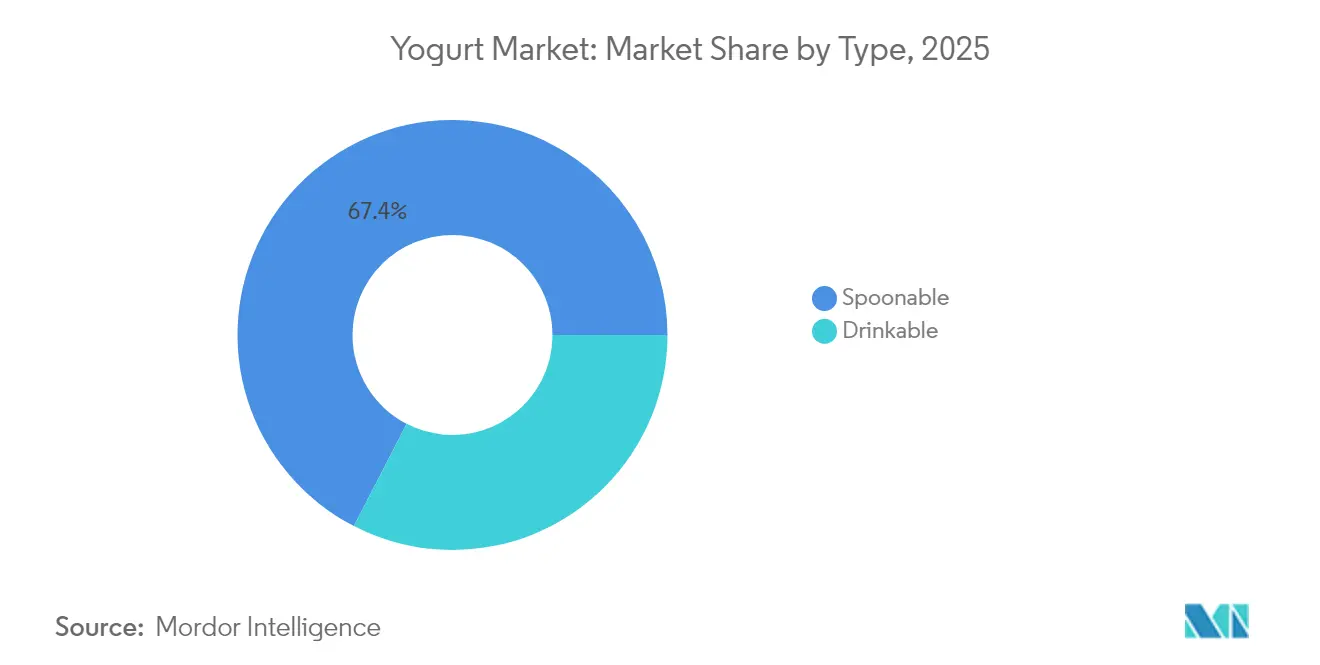
- Per tipologia, lo yogurt al cucchiaio ha conquistato il 67.42% della quota di mercato dello yogurt nel 2025, mentre lo yogurt da bere è in crescita a un CAGR del 6.86% fino al 2031.
- In base alla fonte, nel 2025 i prodotti lattiero-caseari rappresentavano il 53.95% del mercato dello yogurt; si prevede che le alternative vegetali cresceranno a un CAGR dell'7.78% entro il 2031.
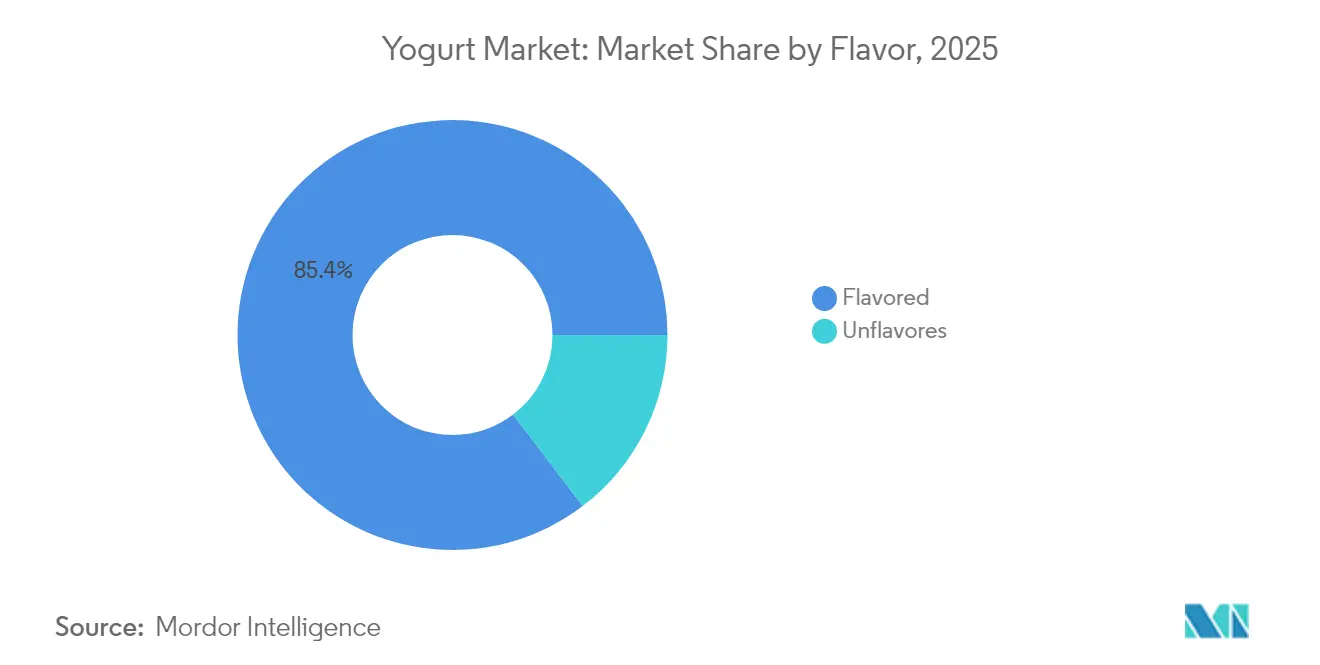
- In base al gusto, le varietà aromatizzate hanno rappresentato l'85.35% del fatturato nel 2025; si prevede che i formati non aromatizzati cresceranno a un CAGR del 5.14% tra il 2026 e il 2031.
- Per canale di distribuzione, le vendite fuori sede hanno rappresentato il 53.61% delle dimensioni del mercato dello yogurt nel 2025 e si prevede che questo canale crescerà a un CAGR del 7.29% entro il 2031.
- In termini geografici, la regione Asia-Pacifico è stata in testa con una quota di mercato dello yogurt del 55.78% nel 2025 e si prevede che registrerà un CAGR del 11.9% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello yogurt
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione dei consumatori per la salute intestinale, i probiotici e l'immunità | + 1.2% | Globale, con la più forte adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Sviluppo di yogurt funzionali e fortificati con nutrienti aggiunti | + 0.8% | Nord America e nucleo UE, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Utilizzo crescente nei bar, nei ristoranti QSR e nei minimarket | + 1.5% | Globale, guidato dai centri urbani nell'APAC e nel Nord America | A breve termine (≤ 2 anni) |
| Crescente espansione dell'e-commerce | + 0.9% | Globale, con penetrazione accelerata nell'APAC | A breve termine (≤ 2 anni) |
| Tecniche di fermentazione avanzate e innovazioni nel confezionamento a lunga conservazione | + 1.1% | Trasferimento tecnologico globale dai mercati sviluppati a quelli emergenti | A lungo termine (≥ 4 anni) |
| Le linee greche e islandesi ad alto contenuto proteico ampliano le occasioni di utilizzo | + 0.6% | Nord America e UE, adozione emergente nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente attenzione dei consumatori per la salute intestinale, i probiotici e l'immunità
I ceppi probiotici stanno ridefinendo il ruolo dello yogurt, trasformandolo da semplice piacere a opzione nutrizionale terapeutica. Studi clinici hanno confermato l'efficacia di specifiche colture batteriche, come Lactobacillus acidophilus e Bifidobacterium lactis, nel migliorare la funzione immunitaria e la salute digestiva. La ricerca indica che questi ceppi possono ridurre la durata delle infezioni respiratorie fino a due giorni e rafforzare la funzione di barriera intestinale, come riportato dal National Center for Biotechnology Information [1] National Center for Biotechnology Information, “Probiotics and Their Health Benefits,” NCBI, ncbi.nlm.nih.gov . Grazie a questo supporto scientifico, i produttori possono giustificare prezzi più elevati per i prodotti arricchiti con probiotici, costruendo al contempo la fiducia dei consumatori attraverso comprovati benefici per la salute. Con l'aumento delle spese sanitarie globali, lo yogurt funzionale sta guadagnando terreno come alimento preventivo che offre risultati tangibili per il benessere. Inoltre, gli enti regolatori stanno approvando sempre più spesso le indicazioni sulla salute per specifici ceppi probiotici, fornendo un vantaggio competitivo alle aziende che danno priorità alla ricerca clinica e all'innovazione dei ceppi.
Sviluppo di yogurt funzionali e fortificati con nutrienti aggiunti
Lo yogurt viene ridefinito come prodotto per il benessere, con i produttori che aggiungono isolati proteici, acidi grassi omega-3, vitamine e minerali per colmare specifiche carenze nutrizionali nelle diete dei consumatori. Le tecnologie avanzate di microincapsulazione ora proteggono i nutrienti sensibili durante la fermentazione e la conservazione, garantendo la distribuzione stabile di composti termosensibili come probiotici e vitamine, come riconosciuto dalla Food and Drug Administration. Sfruttando questi progressi, gli yogurt monodose forniscono ora 20-25 grammi di proteine insieme a un profilo vitaminico completo, in diretta concorrenza con gli integratori tradizionali. Questa strategia è particolarmente efficace nelle regioni con carenze nutrizionali identificate, posizionando lo yogurt fortificato come una fonte accessibile di nutrienti essenziali. I processi di approvazione normativa per le dichiarazioni di fortificazione creano barriere all'ingresso che avvantaggiano i produttori affermati con esperienza nella conformità normativa e nella convalida clinica.
Utilizzo crescente nei bar, nei ristoranti QSR e nei minimarket
I ristoranti fast food e i minimarket stanno incrementando la domanda di yogurt, trasformandolo da prodotto consumato a casa a comoda opzione nutrizionale. Questa trasformazione è evidente nei menu della colazione, nelle offerte di frullati e nei formati da asporto. Con la tradizionale abitudine di consumare la colazione in mobilità, aumenta la necessità di yogurt portatili che forniscano sia nutrimento che sazietà durante gli spostamenti, come rilevato dal Dipartimento dell'Agricoltura degli Stati Uniti.[2]Dipartimento dell'Agricoltura degli Stati Uniti, "Serie sulla spesa alimentare", www.fas.usda.govLe partnership con i minimarket consentono ai marchi di yogurt di catturare gli acquisti d'impulso e di espandere i consumi oltre i tipici orari dei pasti. I ristoranti quick-service (QSR) traggono particolare vantaggio dall'integrazione di yogurt ad alto contenuto proteico e in stile greco nei loro menu, offrendo alternative più salutari alle tradizionali opzioni del fast food. Questa diversificazione di canale riduce la dipendenza dalla vendita al dettaglio di generi alimentari, sfruttando al contempo le strutture di prezzo a margine più elevato dei canali di ristorazione.
Crescente espansione dell'e-commerce
Il commercio digitale sta rivoluzionando la distribuzione dello yogurt, consentendo connessioni dirette al consumatore, modelli di abbonamento e offerte di prodotti distintive: caratteristiche che la vendita al dettaglio tradizionale non può supportare appieno a causa delle limitazioni di spazio sugli scaffali. Le piattaforme di e-commerce stanno promuovendo la disponibilità di ceppi probiotici di nicchia, opzioni biologiche e prodotti nutrizionali personalizzati, rispondendo a specifiche esigenze di salute e preferenze alimentari, come rilevato dall'Ufficio del censimento degli Stati Uniti.[3]US Census Bureau, "VENDITE TRIMESTRALI E-COMMERCE AL DETTAGLIO 2° TRIMESTRE 2025", www.census.govQuesto canale svolge un ruolo fondamentale nelle categorie di yogurt premium e funzionali, dove l'educazione del consumatore e la completezza dei dettagli sui prodotti influenzano le decisioni di acquisto. I servizi in abbonamento garantiscono flussi di entrate costanti, riducendo al contempo i costi di acquisizione clienti grazie al rifornimento automatizzato. I progressi nella logistica della catena del freddo garantiscono la consegna affidabile di yogurt refrigerato, estendendo l'accesso al mercato ad aree con una presenza limitata della vendita al dettaglio tradizionale.
Analisi dell'impatto della restrizione
| vincoli | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili e fornitura irregolare di latte | -0.7% | Globale, con un impatto acuto nelle regioni dipendenti dalle importazioni di latte | A breve termine (≤ 2 anni) |
| Conformità alle normative regionali in materia di sicurezza alimentare, etichettatura e indicazioni sulla salute | -0.5% | Globale, con intensità variabile nelle diverse giurisdizioni regolamentari | Medio termine (2-4 anni) |
| L'aumento dei prezzi delle materie prime e dell'energia aumenta la produzione | -0.9% | Globale, con un impatto maggiore nelle regioni manifatturiere ad alta intensità energetica | A breve termine (≤ 2 anni) |
| Concorrenza di alternative non casearie come il latte di mandorle o di avena | -0.4% | Principalmente Nord America e UE, con espansione nei mercati urbani dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili e fornitura irregolare di latte
La volatilità del prezzo del latte comprime i margini e interrompe le catene di approvvigionamento, costringendo i produttori a implementare strategie di prezzo dinamiche, affrontando al contempo la sensibilità dei consumatori ai prezzi nei mercati al dettaglio competitivi. Le previsioni dell'USDA indicano che i prezzi del latte rimarranno tra 22 e 24 dollari al quintale fino al 2025, riflettendo una volatilità del 15-20% che incide direttamente sui costi di produzione dello yogurt. Le interruzioni dell'approvvigionamento dovute alle condizioni meteorologiche, l'aumento dei costi degli alimenti e il consolidamento delle mandrie da latte si traducono in una disponibilità di latte incoerente, complicando la pianificazione della produzione e la gestione delle scorte. I piccoli produttori di yogurt affrontano sfide maggiori a causa del limitato potere contrattuale con i fornitori di prodotti lattiero-caseari e della ridotta capacità di mitigare i rischi legati ai prezzi delle materie prime attraverso strumenti finanziari. Inoltre, la concentrazione geografica della produzione lattiero-casearia in regioni specifiche aumenta la suscettibilità a interruzioni dell'approvvigionamento localizzate, con un impatto sulle reti globali di produzione dello yogurt.
L'aumento dei prezzi delle materie prime e dell'energia aumenta la produzione
Secondo l'Energy Information Administration statunitense, nel 2024 i costi dell'elettricità industriale sono aumentati del 12-15% nelle principali regioni manifatturiere. Questo aumento ha avuto un impatto diretto su attività come lo stoccaggio refrigerato, la pastorizzazione e il confezionamento, che contribuiscono in modo significativo ai costi di produzione complessivi. La produzione di yogurt, già altamente sensibile alle fluttuazioni dei prezzi dell'energia a causa delle esigenze di refrigerazione e lavorazione, si trova ora ad affrontare sfide ancora più complesse. L'aumento dei costi energetici di elettricità, gas naturale e carburanti per il trasporto esercita una pressione notevole sui produttori di yogurt. Inoltre, l'aumento dei costi delle materie plastiche e dell'alluminio derivati dal petrolio ha spinto l'inflazione dei materiali di imballaggio, riducendo ulteriormente i margini di profitto. I produttori devono bilanciare attentamente questi costi crescenti con l'accettazione dei prezzi da parte dei consumatori. L'aumento dei prezzi dei carburanti per il trasporto aggiunge un ulteriore livello di complessità, incidendo sulla consegna delle materie prime e sulla distribuzione dei prodotti finiti, in particolare per le aziende che servono mercati geograficamente dispersi. Queste sfide creano vantaggi per i produttori con processi di produzione efficienti dal punto di vista energetico e integrazione verticale, mentre i player più piccoli potrebbero essere costretti a uscire dal mercato o a consolidare le attività.
Analisi del segmento
Per tipo: la comodità guida l'innovazione potabile
Nel 2025, lo yogurt al cucchiaio detiene una quota di mercato del 67.42%, sostenuta dalle forti preferenze dei consumatori e dalla sua versatilità in diverse occasioni di consumo, tra cui colazione, spuntino e dessert. Il suo successo è in gran parte dovuto ai vantaggi del controllo delle porzioni e alla possibilità di personalizzare con ingredienti, guarnizioni e un'ampia gamma di gusti, che esaltano sia l'appeal sensoriale che il valore percepito del prodotto. D'altro canto, lo yogurt da bere sta registrando la crescita più rapida del mercato, con un CAGR previsto del 6.86% fino al 2031. Questa crescita è principalmente attribuibile alla crescente domanda di soluzioni nutrizionali pratiche e da asporto, in linea con gli stili di vita frenetici dei consumatori moderni.
Le tecnologie di confezionamento innovative hanno svolto un ruolo cruciale nella crescita dello yogurt da bere, garantendo la vitalità dei probiotici e prolungandone la shelf life, facilitando così reti di distribuzione più ampie. Il segmento dello yogurt da bere sta inoltre beneficiando in modo significativo dell'espansione dei canali di ristorazione, poiché bar e minimarket preferiscono sempre più i formati liquidi. Questi formati si integrano facilmente nelle attività di distribuzione di bevande esistenti e richiedono una preparazione minima, rendendoli un'opzione interessante per le aziende. Inoltre, mentre la FDA supporta le indicazioni sulla salute sia per i formati di yogurt al cucchiaio che per quelli da bere, le varietà da bere sono sottoposte a controlli più rigorosi, in particolare per quanto riguarda il contenuto di zucchero e l'etichettatura nutrizionale. Questa attenzione normativa sta influenzando le strategie di formulazione dei prodotti, spingendo i produttori a innovare e a soddisfare le mutevoli aspettative dei consumatori e delle normative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte: le alternative vegetali rimodellano i confini delle categorie
Nel 2025, il segmento dei prodotti lattiero-caseari detiene una quota di mercato significativa, pari al 53.95%, trainata dalla sua tradizionale competenza produttiva e da solide catene di fornitura. Questi punti di forza garantiscono una qualità costante e prezzi competitivi sui mercati globali. La familiarità dei consumatori con i prodotti lattiero-caseari, insieme alle loro proteine naturali complete, rafforza il posizionamento salutistico e supporta le indicazioni nutrizionali. D'altro canto, le alternative vegetali stanno registrando una crescita notevole, con un CAGR previsto dell'7.78% fino al 2031. Questa crescita è attribuibile alla crescente consapevolezza dell'intolleranza al lattosio, alle crescenti preoccupazioni per la sostenibilità ambientale e all'evoluzione delle preferenze alimentari, che complessivamente ampliano il mercato totale indirizzabile, come evidenziato dal National Center for Biotechnology Information.
I progressi nell'isolamento delle proteine vegetali e nella tecnologia di fermentazione hanno permesso agli yogurt vegetali di replicare la consistenza e il sapore dei prodotti lattiero-caseari tradizionali, offrendo al contempo benefici probiotici simili. Le basi di mandorle, avena e cocco offrono profili nutrizionali e caratteristiche organolettiche distintive, attraendo diversi segmenti di consumatori e occasioni d'uso. Tuttavia, il segmento a base vegetale si trova ad affrontare sfide normative, in particolare per quanto riguarda le dichiarazioni sul contenuto proteico e la vitalità dei ceppi probiotici. Queste problematiche richiedono processi di produzione specializzati e rigorosi controlli di qualità, ponendo notevoli barriere all'ingresso per i produttori più piccoli.
Per gusto: la crescita senza sapore segnala un posizionamento premium
Nel 2025, le varietà di yogurt aromatizzate detengono una quota di mercato significativa, pari all'85.35%, a dimostrazione del cambiamento nelle preferenze dei consumatori. Un tempo considerato un prodotto lattiero-caseario di base, lo yogurt si è trasformato in una delizia golosa, spesso in competizione con i dessert tradizionali. Questo cambiamento è guidato dalla continua innovazione nel segmento degli yogurt aromatizzati. Utilizzando sistemi di aromatizzazione naturali e artificiali, i marchi introducono offerte stagionali, edizioni limitate e gusti regionali specifici, incoraggiando sia gli acquisti di prova che quelli ripetuti. D'altro canto, gli yogurt non aromatizzati stanno registrando una crescita costante, con un CAGR del 5.14% previsto fino al 2031. Questa crescita riflette una base di consumatori più sofisticata che predilige sempre più prodotti naturali e minimamente trasformati. Queste opzioni non aromatizzate non solo fungono da prodotti a sé stanti, ma fungono anche da basi di ingredienti versatili, consentendo esperienze di consumo personalizzate, come sottolineato dalla Food and Drug Administration.
I consumatori attenti alla salute scelgono sempre più yogurt non aromatizzati, privilegiando il contenuto proteico e i benefici probiotici rispetto agli esaltatori di sapore. Questa tendenza crea opportunità per un posizionamento premium e margini di profitto più elevati. È in linea con la crescente domanda di etichette pulite e trasparenza degli ingredienti, poiché i consumatori preferiscono prodotti con elenchi di ingredienti più brevi e una lavorazione minima. Inoltre, gli yogurt non aromatizzati sono ampiamente utilizzati in applicazioni commerciali e di ristorazione, dove fungono da ingredienti piuttosto che da prodotti a sé stanti, ampliando così le loro occasioni di utilizzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il predominio dell'off-trade riflette l'evoluzione del commercio al dettaglio
I canali off-trade mantengono la leadership di mercato con una quota del 53.61% nel 2025, trainando al contempo una crescita a un CAGR del 7.29% fino al 2031, a dimostrazione dell'adattabilità del canale all'evoluzione dei modelli di acquisto dei consumatori e del successo dell'ottimizzazione della categoria nella vendita al dettaglio. Supermercati e ipermercati del segmento off-trade beneficiano di ampi spazi espositivi refrigerati, capacità promozionali e la possibilità di offrire un'ampia varietà di prodotti che supporta il comportamento di rifornimento delle famiglie e gli acquisti all'ingrosso. Le piattaforme di e-commerce all'interno dei canali off-trade sperimentano un'espansione particolarmente rapida, consentendo modelli di abbonamento e relazioni dirette con i consumatori che aggirano i margini di profitto tradizionali della vendita al dettaglio, fornendo al contempo informazioni dettagliate sui prodotti e formazione al consumatore.
I minimarket si stanno affermando come un motore di crescita fondamentale all'interno dei canali off-trade, catturando gli acquisti d'impulso e prolungando le occasioni di consumo oltre i tradizionali orari dei pasti attraverso un posizionamento strategico del prodotto e formati di confezionamento "grab-and-go". Il successo del canale riflette il posizionamento dello yogurt sia come acquisto alimentare pianificato che come soluzione nutrizionale spontanea che soddisfa diverse esigenze di consumo. I canali on-trade, sebbene con una quota complessiva inferiore, offrono preziose opportunità di esposizione del marchio e di sperimentazione che influenzano le successive decisioni di acquisto al dettaglio, creando effetti sinergici tra le strategie di distribuzione.
Analisi geografica
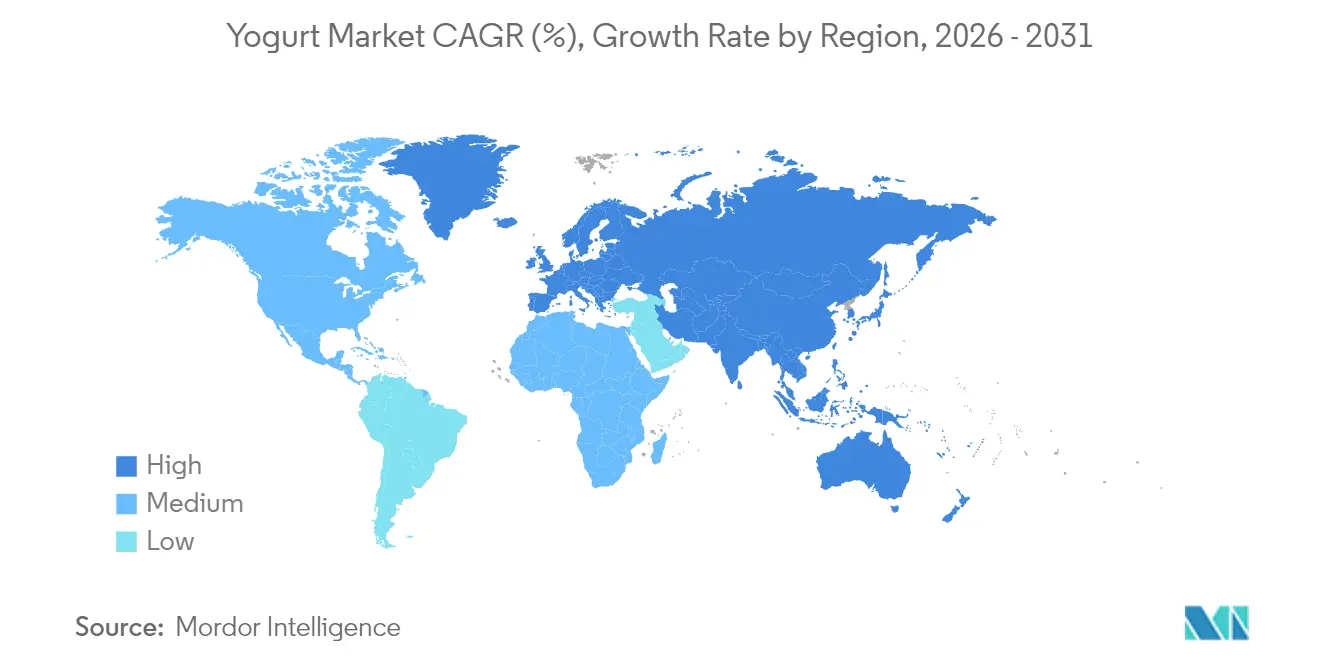
Nel 2025, l'Asia Pacifica detiene una quota di mercato dominante del 55.78% e registra un tasso di crescita leader del 11.9% previsto fino al 2031. Questa crescita deriva dal mix di pratiche alimentari fermentate tradizionali della regione e dalla rapida adozione dello yogurt di tipo occidentale in diverse fasi economiche. L'urbanizzazione in Cina e India sta determinando un aumento del reddito disponibile e una maggiore consapevolezza sanitaria, alimentando l'espansione regionale. Nel frattempo, mercati consolidati come Giappone e Corea del Sud si concentrano su innovazioni probiotiche premium e nutrizione funzionale. Le capacità di produzione lattiero-casearia della regione, insieme all'ascesa delle alternative vegetali, rispondono a diverse esigenze alimentari e alla diffusa prevalenza dell'intolleranza al lattosio. Tuttavia, i quadri normativi nell'Asia Pacifica variano notevolmente: alcuni paesi applicano rigorosi requisiti per i ceppi probiotici, mentre altri adottano standard più flessibili per le indicazioni sulla salute, influenzando le strategie di sviluppo dei prodotti.
L'Europa, pur essendo un mercato maturo, rimane strategicamente importante nel settore dello yogurt. I consumatori della regione prediligono yogurt biologici, premium e artigianali, che spesso hanno prezzi più elevati e stimolano l'innovazione nella categoria. Le consolidate infrastrutture lattiero-casearie europee e le rigorose normative sulla sicurezza alimentare offrono ai produttori locali vantaggi competitivi, stabilendo al contempo standard di qualità globali. Paesi come Germania, Francia e Paesi Bassi sono leader nel consumo pro capite e mantengono una forte capacità di esportazione. Inoltre, i consumatori europei danno sempre più priorità a imballaggi sostenibili e metodi di produzione rispettosi dell'ambiente, influenzando le decisioni sulla catena di approvvigionamento e le strategie dei marchi.
Il Nord America mantiene una presenza significativa sul mercato, leader nelle innovazioni legate alla nutrizione funzionale, alle opzioni ad alto contenuto proteico e ai formati di confezionamento convenienti che soddisfano le abitudini di consumo on-the-go della regione. Stati Uniti e Canada beneficiano di infrastrutture avanzate di vendita al dettaglio e di e-commerce, che consentono lanci rapidi di prodotti e iniziative di educazione dei consumatori a supporto del posizionamento premium dei marchi. Il supporto normativo per le indicazioni sulla salute e i benefici dei probiotici promuove lo sviluppo di prodotti a base di yogurt funzionali. I rapporti consolidati con i canali di ristorazione stimolano ulteriormente la domanda, in particolare nei ristoranti e nei minimarket. L'attenzione della regione per le proteine e la cultura del fitness sostiene fortemente la popolarità degli yogurt greci e islandesi, noti per i loro profili nutrizionali migliorati.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
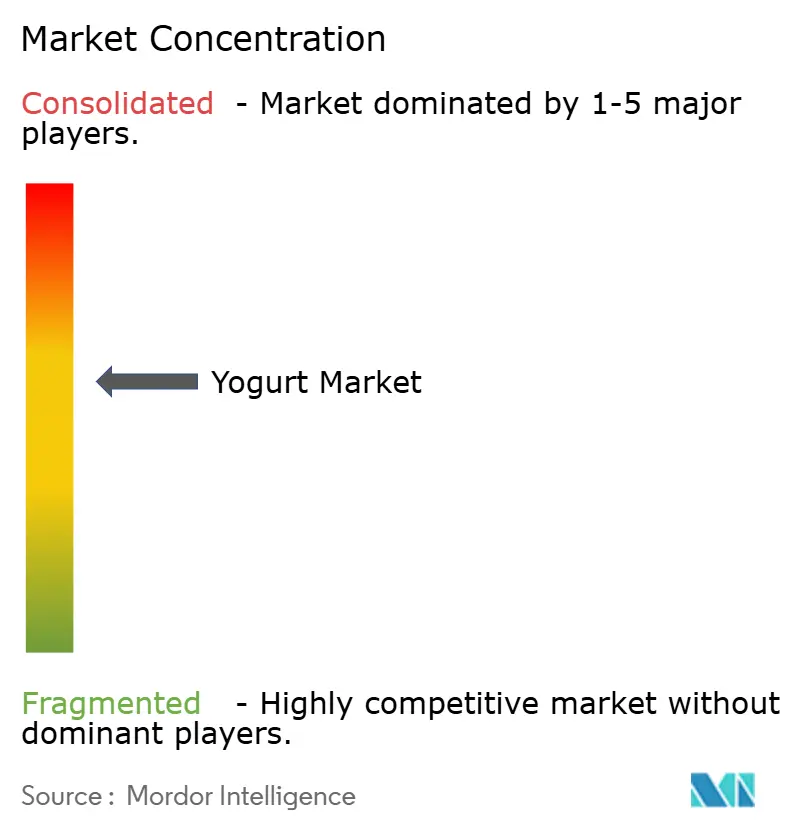
Il mercato dello yogurt, con un indice di concentrazione di 6 su 10, presenta un panorama competitivo in cui multinazionali, specialisti regionali e operatori emergenti del settore a base vegetale competono per la quota di mercato. Questa moderata concentrazione consente alle grandi aziende di beneficiare di vantaggi di scala, consentendo al contempo alle aziende più piccole di innovare e adattarsi rapidamente alle mutevoli preferenze dei consumatori. Aziende come Danone e Chobani stanno investendo massicciamente nell'integrazione verticale, concentrandosi sulla produzione e sulla gestione della supply chain per affrontare le pressioni sui costi e garantire una qualità costante in tutte le operazioni globali.
L'adozione della tecnologia gioca un ruolo fondamentale, con i leader del settore che utilizzano un monitoraggio avanzato della fermentazione, imballaggi innovativi e una logistica efficiente della catena del freddo per ridurre gli sprechi e prolungare la durata di conservazione dei prodotti. Le opportunità nella nutrizione personalizzata si stanno espandendo, poiché le aziende sfruttano i dati sulla salute dei consumatori e le informazioni genetiche per sviluppare ceppi probiotici su misura e profili nutrizionali in linea con gli obiettivi di benessere individuali. Allo stesso tempo, i player emergenti stanno dando priorità ad alternative vegetali e imballaggi sostenibili per attrarre consumatori attenti all'ambiente e rispondere alle esigenze di intolleranza al lattosio e diete diversificate.
La concorrenza per la proprietà intellettuale si sta intensificando, come evidenziato dall'aumento delle domande di brevetto per le tecnologie di fermentazione e lo sviluppo di ceppi probiotici, che offrono vantaggi competitivi sostenibili e un posizionamento di mercato premium. Con l'inasprimento degli standard di sicurezza alimentare e delle normative sulle indicazioni salutistiche, la competenza in materia di conformità normativa diventa sempre più fondamentale, a vantaggio delle aziende con solide competenze in materia di affari regolatori e investimenti nella ricerca clinica.
Leader del settore dello yogurt
-
Cina Mengniu Dairy Company Ltd
-
Danone SA
-
Mongolia Interna Yili Industrial Group Co. Ltd
-
Nestlè SA
-
Yakult Honsha Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: Activia, il marchio di yogurt probiotico di Danone, ha lanciato una nuova linea di prodotti chiamata Activia Proactive. Questo nuovo yogurt magro è denso e cremoso, con miliardi di probiotici vivi e 3 g di fibre prebiotiche per porzione, oltre a 10 g di proteine.
- Giugno 2025: la catena francese di yogurt gelato Yogurt Factory entra nel mercato indiano della vendita al dettaglio grazie a una partnership con FranGlobal, la divisione commerciale internazionale di Franchise India. Questa collaborazione mira a presentare lo yogurt gelato magro e la più ampia offerta di Yogurt Factory ai consumatori indiani attenti alla salute.
- Aprile 2025: Britannia Industries lancia ufficialmente la sua gamma di yogurt greco, segnando l'ingresso dell'azienda nel segmento dei latticini premium in India. La nuova linea di prodotti offre yogurt greco autentico e ad alto contenuto proteico, con sapori decisi e benefici nutrizionali funzionali, rispondendo alle crescenti preferenze dei consumatori per opzioni lattiero-casearie più salutari e ricche di proteine.
- Ottobre 2024: Chobani lancia la sua nuova linea di yogurt greco ad alto contenuto proteico. La gamma comprende vasetti di yogurt greco da 20 grammi di proteine ciascuno e bevande da 15, 20 o 30 grammi di proteine per porzione. Questi prodotti sono realizzati con ingredienti naturali, vera frutta, non contengono zuccheri aggiunti e sono senza lattosio.
Ambito del rapporto sul mercato globale dello yogurt
Yogurt aromatizzato e Yogurt non aromatizzato sono coperti come segmenti per Tipo di prodotto. Off-Trade e On-Trade sono coperti come segmenti dal canale di distribuzione. Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America sono coperti come segmenti per regione.
Tipo
| Yogurt Da Bere |
| Yogurt al cucchiaio |
Fonte
| A base di latte |
| Non a base di latticini |
Gusto
| Aromatizzato |
| Senza sapore |
Canale di distribuzione
| In commercio | |
| Fuori commercio | MINIMARKET |
| Rivenditori specializzati | |
| Supermercati e ipermercati | |
| Vendita al dettaglio online | |
| Altri (Club di magazzino, stazioni di servizio, ecc.) |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Belgio |
| Francia | |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Turchia | |
| Regno Unito | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Marocco | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Tipo | Yogurt Da Bere | |
| Yogurt al cucchiaio | ||
| Fonte | A base di latte | |
| Non a base di latticini | ||
| Gusto | Aromatizzato | |
| Senza sapore | ||
| Canale di distribuzione | In commercio | |
| Fuori commercio | MINIMARKET | |
| Rivenditori specializzati | ||
| Supermercati e ipermercati | ||
| Vendita al dettaglio online | ||
| Altri (Club di magazzino, stazioni di servizio, ecc.) | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Belgio | |
| Francia | ||
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Turchia | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Marocco | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Burro - Il burro è un'emulsione solida dal giallo al bianco di globuli di grasso, acqua e sali inorganici prodotta dalla zangolatura della panna del latte vaccino
- Categoria - Latte
- Paese - All
- Prodotti lattiero-caseari - I prodotti lattiero-caseari includono latte e tutti gli alimenti a base di latte, inclusi burro, formaggio, gelato, yogurt e latte condensato e in polvere.
- Canale di distribuzione - All
- Dessert Congelati - Per dessert a base di latte surgelato si intendono e comprendono prodotti contenenti latte o panna e altri ingredienti congelati o semicongelati prima del consumo, come latte gelato o sorbetto, compresi dessert a base di latte surgelati per scopi dietetici speciali e sorbetto
- Industria - Alternative ai latticini
- Tipologia di prodotto - All
- destinazione - Asia Pacifico
- Relazione - Mercato delle alternative ai prodotti lattiero-caseari del Regno Unito
- Bevande al latte acido - Il latte acido è latte denso, cagliato, dal sapore aspro, ottenuto dalla fermentazione del latte. Nello studio sono state prese in considerazione bevande a base di latte acido come kefir, laban e latticello
- Sottotipo - All
- Canali di sotto_distribuzione - All
- Alternative ai latticini - Le alternative ai latticini sono alimenti preparati con latte/oli di origine vegetale invece dei soliti prodotti di origine animale, come formaggio, burro, latte, gelato, yogurt, ecc. L'alternativa al latte vegetale o non caseario è la soluzione rapida segmento in crescita nella nuova categoria di sviluppo di prodotti alimentari, ovvero bevande funzionali e speciali, in tutto il mondo.
- Burro vegetale - Il burro non caseario è un'alternativa vegana al burro composta da una miscela di oli vegetali. Con l’aumento delle diete alternative come il vegetarianismo, il veganismo e l’intolleranza al glutine, il burro vegetale è un sano sostituto non caseario del burro normale.
- Gelato non caseario - Il gelato a base vegetale è una categoria in crescita. Il gelato vegetale è un tipo di dessert preparato senza ingredienti di origine animale. Questo è generalmente considerato un sostituto del normale gelato per coloro che non possono o non mangiano prodotti di origine animale o di derivazione animale, inclusi uova, latte, panna o miele.
- Latte vegetale - I latti a base vegetale sono sostituti del latte a base di frutta secca (ad esempio nocciole, semi di canapa), semi (ad esempio sesamo, noci, cocco, anacardi, mandorle, riso, avena, ecc.) o legumi (ad esempio soia). Il latte a base vegetale come il latte di soia e il latte di mandorle sono popolari da secoli nell’Asia orientale e nel Medio Oriente.
- Titolo del rapporto - Mercato europeo delle alternative ai prodotti lattiero-caseari
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in modo sicuro a temperatura ambiente, o "sullo scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




