

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.91 miliardo di dollari |
| Dimensione del mercato (2031) | 15.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.16% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
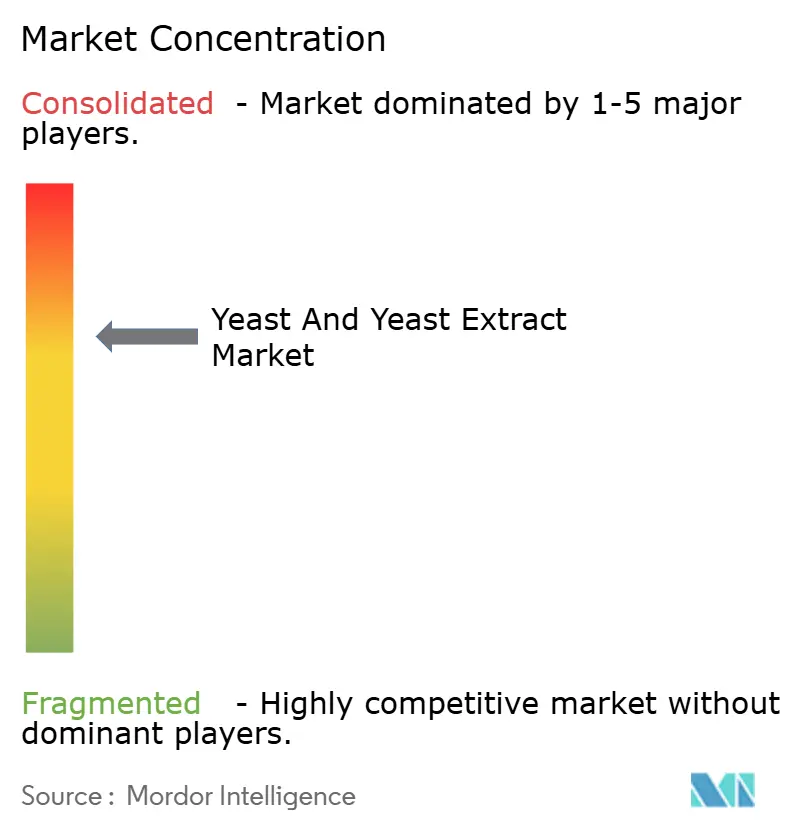
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del lievito e degli estratti di lievito a cura di Mordor Intelligence
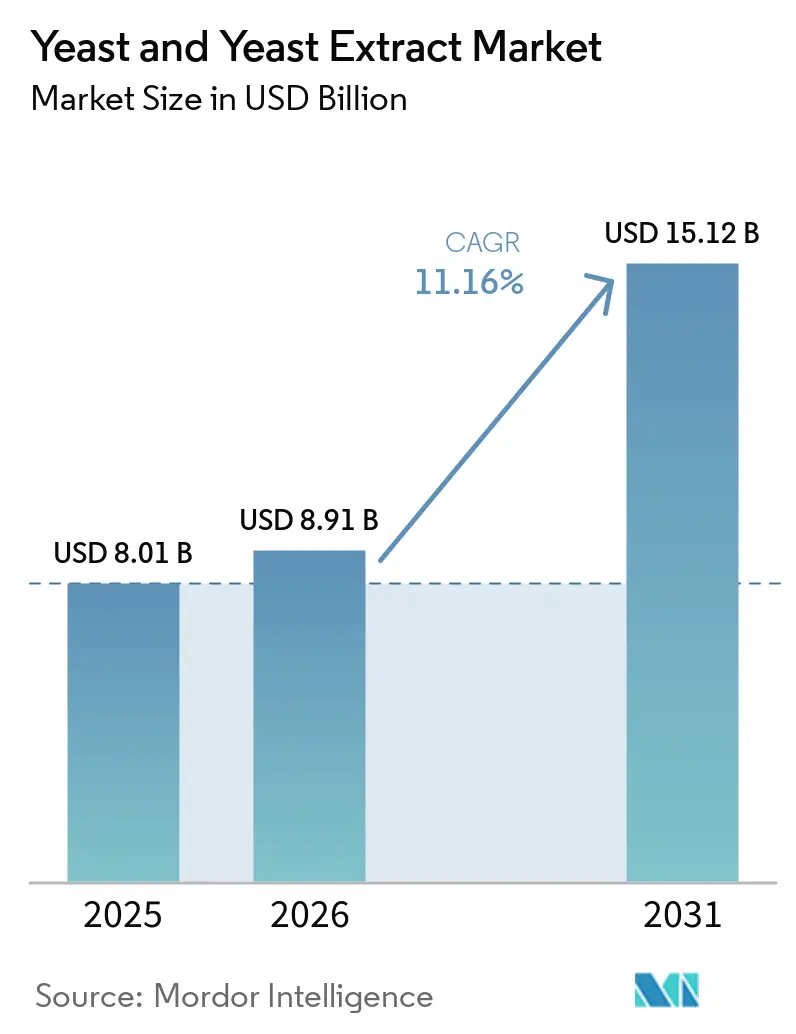
Si stima che il mercato del lievito e degli estratti di lievito nel 2026 raggiungerà gli 8.91 miliardi di dollari, in crescita rispetto agli 8.01 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 15.12 miliardi di dollari, con un CAGR dell'11.16% nel periodo 2026-2031. La riformulazione clean-label, la produzione di bestiame senza antibiotici e l'aumento della capacità produttiva di bioetanolo si stanno sincronizzando per espandere la domanda totale indirizzabile, mentre applicazioni premium come la panificazione artigianale e i nutraceutici a fermentazione di precisione rafforzano i margini. Il lievito di birra ha mantenuto la quota di volume maggiore nel 2025 e continua a consolidare le linee di panetteria industriale in tutta l'area Asia-Pacifico, nonostante i ceppi probiotici e nutrizionali superino il mercato più ampio del lievito e degli estratti di lievito grazie al posizionamento in ambito di salute intestinale. L'Europa ha fornito oltre un terzo del fatturato del 2025, ma l'area Asia-Pacifico rimane l'area geografica in più rapida crescita, con Cina e India che ampliano i mandati sui biocarburanti e modernizzano la distribuzione refrigerata. L'intensità competitiva si colloca nella fascia medio-alta, con tre leader mondiali che controllano circa la metà della capacità installata, ma decine di specialisti agili che riempiono nicchie vuote nelle varietà biologiche, non OGM e di design.
Punti chiave del rapporto
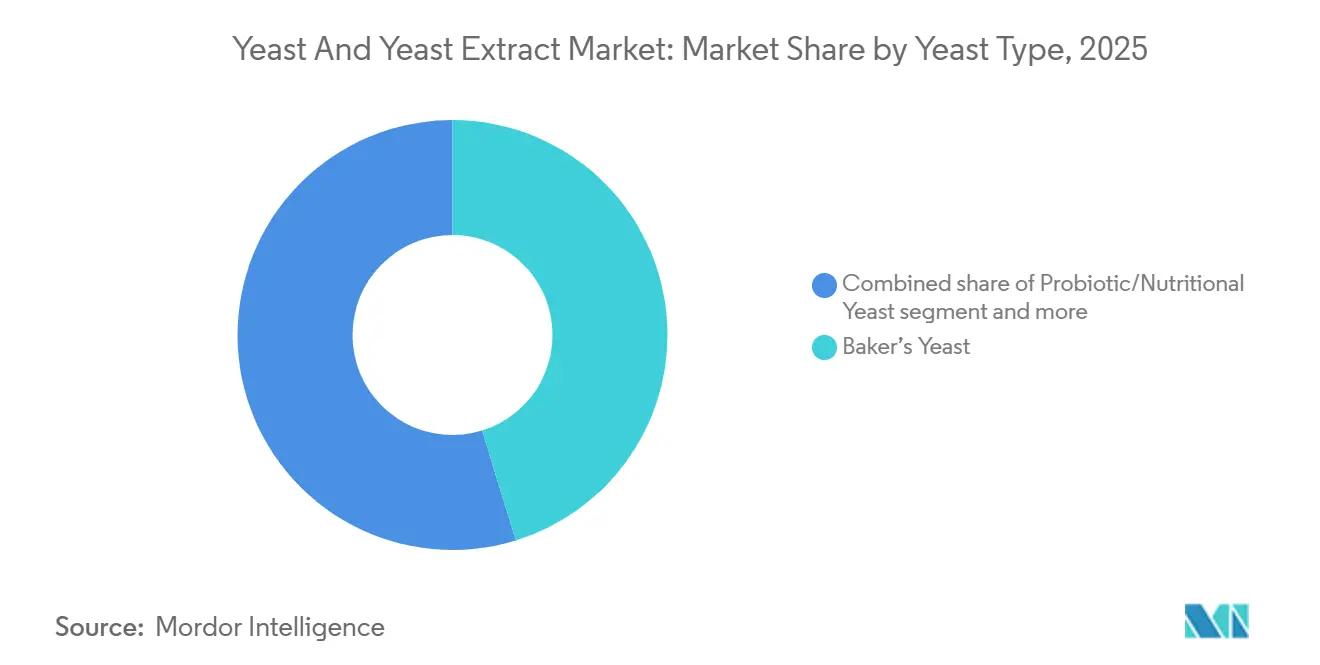
- Per tipologia di lievito, il lievito da panificazione ha rappresentato il 45.23% del volume nel 2025, mentre si prevede che il lievito probiotico/nutrizionale crescerà a un CAGR del 13.49% dal 2026 al 2031.
- Per prodotto, gli estratti autolizzati hanno catturato il 62.59% del fatturato del 2025; si prevede che gli estratti idrolizzati cresceranno a un CAGR del 12.87% fino al 2031.
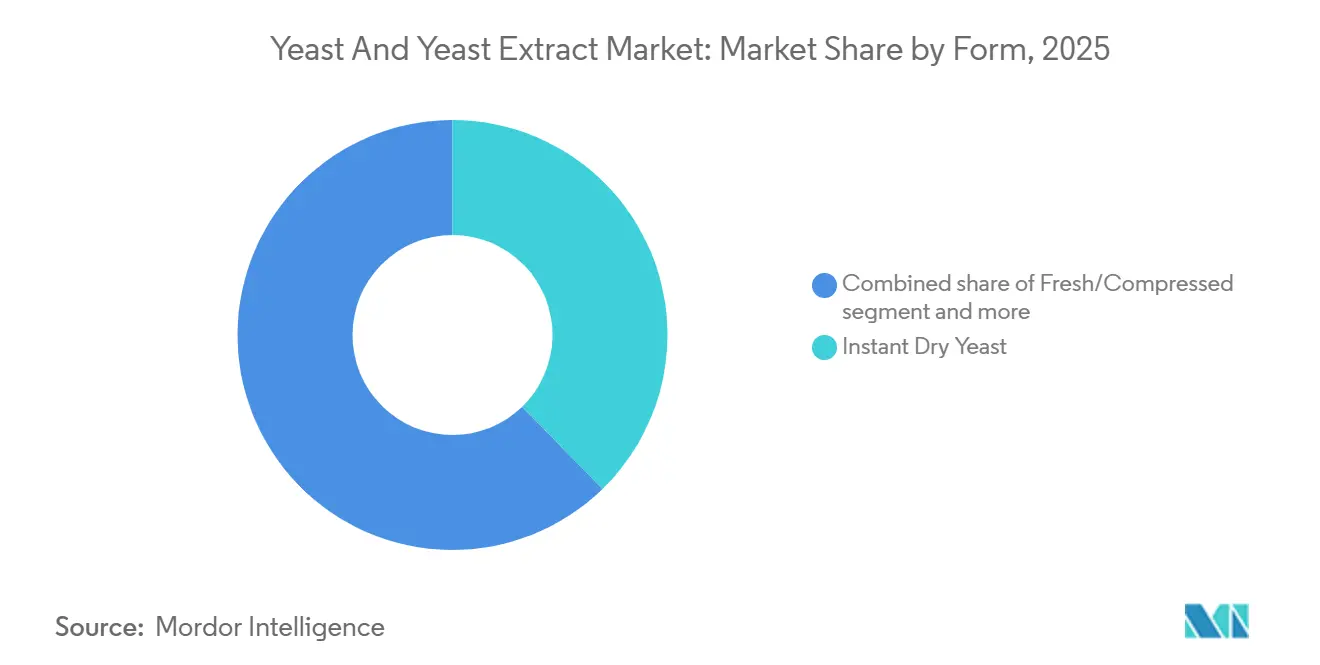
- In base alla tipologia, il lievito secco istantaneo ha dominato le vendite del 2025 con il 37.71%, mentre il lievito fresco è destinato a crescere a un CAGR del 13.72% nell'orizzonte di previsione.
- Per fonte, l'offerta convenzionale ha rappresentato il 78.13% nel 2025, mentre le varietà biologiche e a forma libera stanno avanzando a un CAGR del 14.35%.
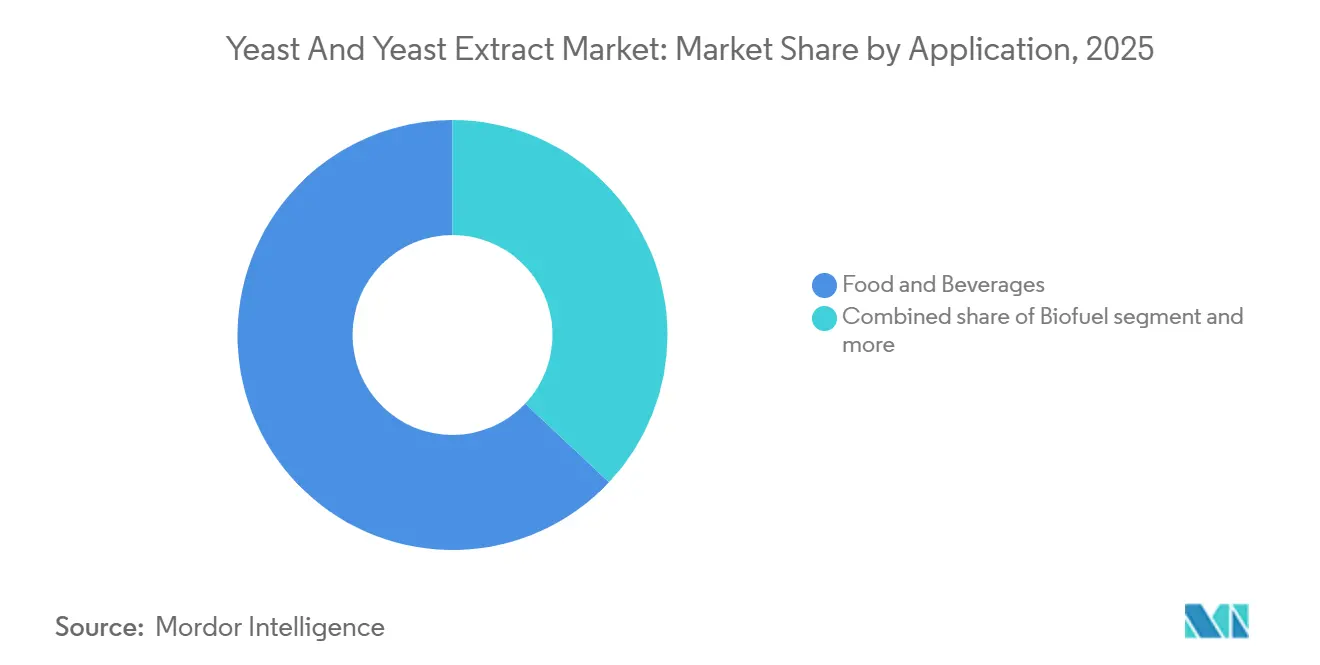
- Per applicazione, alimenti e bevande hanno rappresentato il 62.98% della domanda del 2025, mentre l'uso dei biocarburanti sta accelerando a un CAGR del 15.22%.
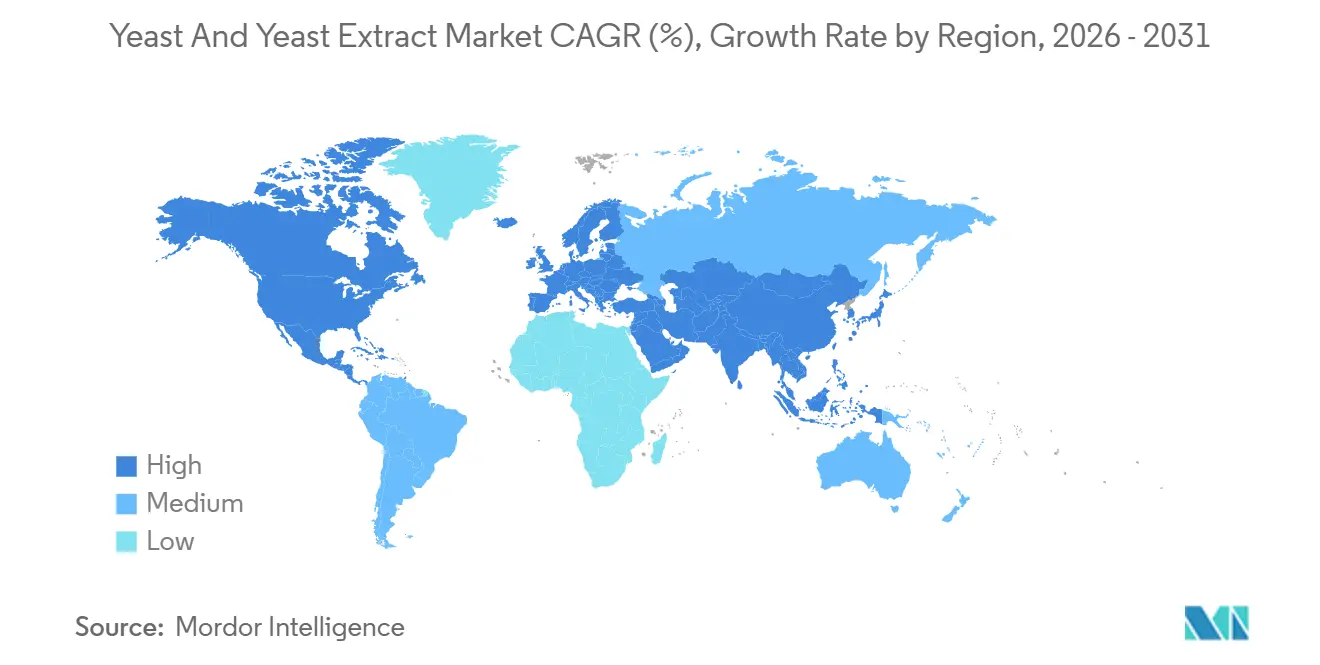
- In termini geografici, l'Europa ha rappresentato il 35.65% del fatturato del 2025, ma l'area Asia-Pacifico è destinata a crescere a un CAGR del 12.83% grazie all'aumento del consumo di prodotti da forno e agli obiettivi di miscelazione dell'etanolo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del lievito e degli estratti di lievito.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita del consumo di prodotti da forno e alimenti fermentati | + 1.8% | Globale, con concentrazione nell'Asia-Pacifico (Cina, India) e in Europa (Germania, Francia) | Medio termine (2-4 anni) |
| Espansione della produzione artigianale di birra e bevande alcoliche | + 1.5% | Nord America (Stati Uniti, Canada) ed Europa (Germania, Regno Unito, Belgio) | A breve termine (≤ 2 anni) |
| L'impulso verso etichette pulite e ingredienti naturali | + 2.1% | Globale, con adozione precoce in Nord America ed Europa, con ricadute anche nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione del lievito come additivo alimentare privo di antibiotici | + 1.6% | Globale, con domanda principale nell'area Asia-Pacifico (Cina, Thailandia, Indonesia) e Nord America | Medio termine (2-4 anni) |
| Crescente domanda di produzione di bioetanolo e biocarburanti | + 2.3% | Brasile, Stati Uniti, Cina, India; emergenti nel Sud-est asiatico e in Medio Oriente | A lungo termine (≥ 4 anni) |
| Ceppi di design abilitati alla fermentazione di precisione | + 1.9% | Nord America ed Europa (centri di ricerca e sviluppo), con espansione nella produzione dell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita del consumo di prodotti da forno e alimenti fermentati
Il consumo di prodotti da forno e alimenti fermentati sta crescendo a un ritmo accelerato, in particolare nella regione Asia-Pacifico, dove l'urbanizzazione e l'aumento del reddito disponibile stanno trainando la domanda di pane confezionato, panini e prodotti fermentati tradizionali. Il consumo pro capite annuo di prodotti da forno in Cina si attesta su un modesto 7-8 kg. Ciò evidenzia un significativo potenziale di crescita per il mercato cinese dei prodotti da forno.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Cina: Ingredienti per la lavorazione degli alimenti, Annuale, 2025" usda.govIl settore della panificazione in India sta assistendo a un andamento simile, con catene di vendita al dettaglio organizzate che lanciano linee di pane fresco che richiedono prestazioni costanti del lievito e una maggiore durata di conservazione. La rinascita della panificazione artigianale in Europa sta creando una domanda parallela di ceppi di lievito speciali che offrano profili aromatici complessi e cicli di fermentazione più lenti, una tendenza particolarmente pronunciata in Francia e Germania, dove il pane a lievitazione naturale e quello ai cereali antichi hanno prezzi elevati. La popolarità di kimchi, kombucha e kefir amplifica inoltre la domanda di estratti di lievito come esaltatori di sapidità a marchio pulito.
Espansione della produzione artigianale di birra e bevande alcoliche
La rinascita della birra artigianale sta rimodellando le dinamiche della domanda di lievito, con microbirrifici e birrifici regionali che danno priorità a ceppi proprietari che differenziano sapore, aroma e consistenza. Il segmento della birra artigianale negli Stati Uniti è cresciuto in volume nel 2025, trainato dalla preferenza dei consumatori per ingredienti di provenienza locale e abbinamenti sperimentali tra luppolo e lievito. Nel 2025, gli Stati Uniti vantavano un totale di 9,778 piccoli birrifici operativi e indipendenti.[2]Fonte: Brewers Association, "Brewers Association Reports 2025 US Craft Brewing Industry Figures", brewersassociation.org Il settore della birra artigianale in Germania si è espanso, sostenuto da normative più flessibili in materia di licenze e dall'ingresso di giovani birrifici che sperimentano ceppi di lievito belgi e americani tradizionalmente assenti nelle lager tedesche. La rinascita della birra "ale" nel Regno Unito e il continuo predominio del Belgio nella fermentazione di prodotti speciali stanno sostenendo la domanda di lievito di birra, mentre i produttori di vino in Francia, Italia e Spagna stanno adottando ceppi di lievito commerciali per garantire la costanza della fermentazione nonostante la variabilità delle annate indotta dal clima.
L'impulso verso etichette pulite e ingredienti naturali
Gli obblighi di etichettatura pulita stanno costringendo i produttori alimentari a sostituire gli additivi sintetici con estratti di lievito che conferiscono umami, consistenza e stabilità a scaffale. La revisione del 2024 del Regolamento UE 1333/2008 ha rafforzato l'informativa sui modificatori di sapore, spingendo le aziende di trasformazione alimentare a sostituire gli esaltatori di sapidità sintetici con estratti di lievito autolisati. I mercati dell'Asia-Pacifico stanno seguendo l'esempio, con il Ministero della Salute, del Lavoro e del Welfare giapponese che propone un'etichettatura più rigorosa per gli ingredienti derivati dalla fermentazione nel 2025, una mossa che favorisce gli estratti di lievito rispetto alle alternative sintetizzate chimicamente. L'indagine Food and Health Survey del 2024 dell'International Food Information Council rivela che il 26% degli intervistati statunitensi considera "naturale" il principale indicatore di salute alimentare, a dimostrazione di una crescente diffidenza nei confronti degli additivi sintetici.[3]Fonte: IFIC, "Indagine IFIC su cibo e salute 2024", ific.org Questo cambiamento ha incrementato l'uso di estratti di lievito in sostituzione degli esaltatori di sapidità artificiali, in particolare nelle applicazioni salate, aiutando i produttori alimentari a soddisfare sia i requisiti normativi sia le preferenze dei consumatori per gli ingredienti naturali.
Adozione del lievito come additivo alimentare privo di antibiotici
Gli allevatori stanno integrando additivi a base di lievito nei mangimi per sostituire gli antibiotici promotori della crescita, spinti dai divieti normativi e dalla reazione negativa dei consumatori contro la resistenza antimicrobica. Il Ministero dell'Agricoltura e degli Affari Rurali cinese ha vietato l'uso di colistina e di altri antibiotici clinicamente importanti nei mangimi a partire da gennaio 2025, spingendo gli allevatori di pollame e suini ad adottare probiotici a base di Saccharomyces cerevisiae che migliorano la salute intestinale e l'assorbimento dei nutrienti. Politiche simili nel settore dell'acquacoltura dell'UE e nelle filiere avicole nordamericane determinano aumenti di volume, con miglioramenti documentati della conversione alimentare del 4%-6% a supporto dell'economia aziendale. I settori dell'allevamento di gamberi in Thailandia e Indonesia stanno sperimentando immunostimolanti a base di lievito per ridurre la mortalità dovuta alla sindrome dei punti bianchi, uno sviluppo che potrebbe sbloccare volumi significativi se l'efficacia fosse convalidata su scala commerciale. Si prevede che questo fattore contribuirà ad aumentare il CAGR di 1.6 punti percentuali, con un impatto a medio termine man mano che i produttori completano i cicli di transizione e i quadri normativi si armonizzano tra le regioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime di melassa e zucchero | -0.8% | Globale, con un impatto acuto in Brasile, India, Thailandia (produttori di canna da zucchero) | A breve termine (≤ 2 anni) |
| Normative severe sugli OGM e sulla sicurezza alimentare | -0.6% | Europa (regolamenti UE), Nord America (FDA, USDA), Asia-Pacifico (Cina, Giappone) | Medio termine (2-4 anni) |
| Intensità energetica della catena del freddo per il lievito fresco | -0.5% | Asia-Pacifico, Medio Oriente, Africa (sfide di affidabilità della rete) | Medio termine (2-4 anni) |
| Rischio di sostituzione delle proteine microbiche di nuova generazione | -0.4% | Nord America ed Europa (concentrazione del capitale di rischio), rapida diffusione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi delle materie prime fluttuanti
I prezzi della melassa e dello zucchero di canna sono aumentati del 18% nella prima metà del 2025, a causa delle condizioni di siccità nella regione Centro-Sud del Brasile e della decisione dell'India di limitare le esportazioni di zucchero per stabilizzare l'inflazione alimentare interna. Questa volatilità esercita una pressione diretta sui produttori di lievito, poiché la melassa rappresenta in genere dal 25% al 35% dei costi di produzione variabili e i contratti di fornitura a lungo termine sono scarsi nelle regioni dominate dai piccoli coltivatori di canna da zucchero. Gli aumenti dell'obbligo di etanolo in Brasile nel 2025 hanno dirottato ulteriori quantitativi di canna da zucchero dalla raffinazione dello zucchero, riducendo la disponibilità di melassa e costringendo i produttori di lievito ad assorbire la compressione dei margini o a trasferire i costi a valle sui clienti del settore della panificazione e della birra. I produttori senza integrazione verticale nella lavorazione della canna da zucchero o portafogli di materie prime diversificati come la melassa di barbabietola o il liquore di mais sono particolarmente esposti. Si stima che questa restrizione sottrarrà 0.8 punti percentuali al CAGR, con un impatto a breve termine concentrato nelle aree geografiche dipendenti dalla canna da zucchero.
Normative severe sugli OGM e sulla sicurezza alimentare
Il controllo normativo sui ceppi di lievito geneticamente modificati si sta intensificando, in particolare nelle giurisdizioni in cui le tecniche di editing genetico occupano una zona grigia dal punto di vista legale. La Corte di Giustizia dell'Unione Europea ha ribadito nel 2024 che gli organismi modificati con CRISPR rientrano nella Direttiva 2001/18/CE, che richiede la completa autorizzazione e l'etichettatura degli OGM anche in assenza di DNA estraneo. Questa interpretazione ha ritardato la commercializzazione di ceppi di lievito fermentati con precisione, progettati per una maggiore resa di bioetanolo o per l'efficacia probiotica, poiché gli sviluppatori devono affrontare tempi di approvazione pluriennali e requisiti di consultazione pubblica. La Commissione Sanitaria Nazionale cinese ha inasprito i protocolli di valutazione della sicurezza per gli ingredienti derivati dalla fermentazione nel 2025, rendendo obbligatori studi tossicologici e test di allergenicità. Queste barriere normative favoriscono gli operatori storici con librerie di ceppi consolidate e team interni di affari regolatori, limitando al contempo l'innovazione da parte dei piccoli operatori biotecnologici.
Analisi del segmento
Per tipo di lievito: l'innovazione probiotica guida la trasformazione
Il lievito di birra ha conquistato il 45.23% della quota di mercato nel 2025, grazie al suo ruolo indispensabile nella fermentazione di pane, panini e prodotti da forno nei panifici industriali e artigianali. Il consumo in Europa è concentrato, con un consumo pro capite di pane superiore ai 50 chilogrammi all'anno. La domanda di lievito di birra nell'area Asia-Pacifico sta accelerando, con la classe media urbana cinese che adotta abitudini di colazione in stile occidentale e il settore della vendita al dettaglio organizzata in India che amplia l'offerta di pane fresco, con entrambi i mercati che privilegiano i formati a secco istantaneo per facilità di manipolazione e lunga durata di conservazione. I panifici industriali del Nord America continuano a dominare i volumi, che richiedono prestazioni costanti del lievito e una variabilità minima da lotto a lotto.
I lieviti probiotici e nutrizionali sono in espansione a un CAGR del 13.49% dal 2026 al 2031, spinti dalla priorità data dai consumatori alla salute intestinale, al supporto immunitario e all'arricchimento proteico di origine vegetale. Il Nord America è in testa all'adozione, con ceppi di lievito probiotico che stanno guadagnando terreno negli integratori alimentari mirati al benessere digestivo. Il mercato del lievito probiotico nell'area Asia-Pacifico è nascente ma in crescita, con Giappone e Corea del Sud che incorporano integratori a base di lievito nei portafogli di alimenti funzionali e le piattaforme di e-commerce cinesi che promuovono le vendite dirette al consumatore di prodotti a base di lievito nutrizionale importati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per prodotto: gli estratti autolizzati dominano le varianti salate, le varianti idrolizzate guadagnano terreno nelle alternative alla carne
Nel 2025, gli estratti di lievito autolisati hanno rappresentato una quota del 62.59% del fatturato dei prodotti, evidenziando il loro ruolo fondamentale in condimenti saporiti, dadi da brodo, zuppe e salse. Questi estratti esaltano il sapore umami e riducono il contenuto di sale senza richiedere l'etichettatura degli allergeni. Il settore della trasformazione alimentare europeo è il maggiore consumatore, utilizzando estratti autolisati in piatti pronti e rivestimenti per snack per soddisfare i requisiti di etichettatura pulita e migliorare il sapore in modo economicamente vantaggioso. Nella regione Asia-Pacifico, i produttori di noodles e zuppe istantanee, soprattutto in Cina e Indonesia, stanno sostituendo il glutammato monosodico con estratti autolisati a causa di preoccupazioni per la salute e pressioni normative. L'industria degli snack nordamericana incorpora estratti autolisati nei condimenti per patatine e negli aromi per popcorn per esaltare le note saporite e mascherare i sapori sgradevoli nei prodotti a ridotto contenuto di sodio.
Si prevede che gli estratti di lievito idrolizzati cresceranno a un CAGR del 12.87% dal 2026 al 2031, trainati dalla loro superiore solubilità e intensità di sapore nelle alternative alla carne, nei brodi vegetali e nelle salse premium. Il processo di idrolisi, che scompone le proteine del lievito in peptidi più piccoli e amminoacidi liberi, migliora il profilo umami, rendendolo prezioso negli hamburger e nelle salsicce a base vegetale per replicare la sapidità della carne. In Nord America, il settore delle alternative alla carne, guidato da marchi come Beyond Meat e Impossible Foods, utilizza sempre più estratti di lievito idrolizzati per migliorare la sensazione in bocca e la complessità del sapore, rivolgendosi ai flexitariani che cercano la parità di gusto con la carne tradizionale.
Per forma: il lievito secco istantaneo guida la panificazione industriale, il lievito fresco guadagna terreno nei canali artigianali
Nel 2025, il lievito secco istantaneo ha rappresentato il 37.71% delle vendite di prodotti in formato standard, preferito dai panifici industriali per la sua stabilità a scaffale, la perfetta integrazione nei sistemi di miscelazione automatizzati e la fermentazione affidabile in diversi impasti. I grandi produttori di pane in Nord America si affidano al lievito secco istantaneo per semplificare la gestione e ridurre le esigenze di conservazione a freddo. Con una durata di conservazione a temperatura ambiente di 12 mesi, questo formato di lievito consente l'acquisto centralizzato e la gestione delle scorte all'ingrosso. Analogamente, i panifici industriali in Europa preferiscono il lievito secco istantaneo per la produzione di pane per sandwich, panini per hamburger e impasti per pizza, dove una fermentazione costante e una variabilità minima dei lotti sono essenziali per programmi di produzione fluidi.
Il lievito fresco crescerà a un CAGR del 13.72% dal 2026 al 2031, trainato dalla preferenza dei panifici artigianali per la sua fermentazione costante e per i sapori intensi che conferisce a pasta madre, baguette e pani ai cereali antichi. La rinascita della panificazione artigianale in Europa, in particolare in Francia, Germania e Italia, sta incrementando la domanda di lievito fresco, poiché i panifici adottano metodi di fermentazione tradizionali per ottenere una mollica più aperta e sapori distinti. Il mercato del pane di alta qualità del Nord America sta seguendo l'esempio, con panifici urbani e venditori ambulanti che utilizzano la fermentazione del lievito fresco e tempi di lievitazione più lunghi per migliorare la digeribilità e la conservabilità. Nella regione Asia-Pacifico, le sfide della catena del freddo limitano la crescita del lievito fresco, ma le aree urbane con reti di distribuzione refrigerate in fase di miglioramento stanno assistendo a un'espansione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte: la certificazione biologica stimola la crescita dei premi
Nel 2025, il lievito convenzionale rappresentava il 78.13% del mercato, trainato dalla sua efficienza in termini di costi e scalabilità. Panifici industriali, birrifici su larga scala e produttori di bioetanolo preferiscono il lievito convenzionale per il suo costo inferiore rispetto alle alternative biologiche e per la sua catena di fornitura affidabile. Nella regione Asia-Pacifico, produttori come la cinese Angel Yeast e i produttori regionali indiani si concentrano su strategie ad alto volume per mercati sensibili al prezzo. L'offerta di lievito convenzionale in Europa è concentrata in Francia, Germania e Paesi Bassi, sfruttando la vicinanza alle infrastrutture di lavorazione e fermentazione della barbabietola da zucchero. In Nord America, aziende come AB Mauri e Lallemand servono clienti industriali dando priorità a costanza e disponibilità.
Dal 2026 al 2031, si prevede che il mercato del lievito biologico/a forma libera crescerà a un tasso annuo composto del 14.35%, trainato dagli obblighi di certificazione non OGM e dai requisiti di etichettatura pulita in Nord America ed Europa. Nel 2025, il Non-GMO Project ha certificato 38 nuovi prodotti a base di lievito, a testimonianza della crescente domanda di trasparenza da parte dei consumatori. Il Regolamento (UE) 2018/848 sostiene il mercato europeo del lievito biologico, rendendo obbligatoria la certificazione per pane e birra biologici e creando una base di domanda meno sensibile al prezzo. In Nord America, marchi come Dave's Killer Bread e Alvarado Street Bakery utilizzano lievito biologico per mantenere la certificazione e attrarre i consumatori attenti alla salute disposti a pagare prezzi più elevati. Il mercato del lievito biologico nella regione Asia-Pacifico è in fase di sviluppo, guidato da Giappone e Australia, mentre la Cina si trova ad affrontare sfide legate alla frammentazione del sistema di certificazione e all'applicazione incoerente delle norme.
Per applicazione: l'aumento dei biocarburanti rimodella i modelli di domanda
Nel 2025, alimenti e bevande hanno dominato le applicazioni, rappresentando il 62.98%. Tra queste, prodotti da forno, bevande, alternative alla carne, zuppe, salse, snack e noodles, sfruttando la fermentazione del lievito, l'esaltazione del sapore e i benefici nutrizionali. Le applicazioni di panetteria hanno guidato la quota maggiore del volume di alimenti e bevande, trainate da pane, panini, pasticcini e impasti per pizza. Carne e alternative alla carne sono in rapida crescita, con estratti di lievito che migliorano l'umami e la consistenza nei prodotti a base vegetale per i consumatori flessibili. Snack e noodles, soprattutto nei mercati dei noodles istantanei dell'Asia-Pacifico, hanno utilizzato estratti di lievito in condimenti e rivestimenti per aggiungere profondità di sapore e sostituire il glutammato monosodico.
Le applicazioni di biocarburanti stanno crescendo a un CAGR del 15.22% dal 2026 al 2031, trainate dagli obblighi di miscelazione dell'etanolo in Brasile, Stati Uniti, Cina e India. Il programma brasiliano RenovaBio promuove l'etanolo di seconda generazione da bagassa di canna da zucchero e materie prime lignocellulosiche, aumentando la domanda di ceppi di lievito robusti. L'obbligo cinese di etanolo E10, che richiede la miscelazione del 10% di etanolo nella benzina, sta stimolando l'espansione della capacità produttiva nelle province chiave, con le imprese statali che collaborano con i fornitori di lievito. Il programma indiano di miscelazione dell'etanolo mira a una miscelazione del 20% entro il 2025, spingendo gli zuccherifici a installare unità di distillazione e ad acquistare ceppi di lievito per melassa e succo di canna da zucchero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo del lievito e dell'estratto di lievito
Nel 2025, l'Europa deteneva il 35.65% della quota di mercato globale, trainata dal settore della panificazione industriale tedesco, dalla tradizione artigianale francese e dal ruolo dei Paesi Bassi come polo di produzione ed esportazione di lievito. L'elevato consumo di pane pro capite in Germania sostiene la domanda di lievito per panificazione, mentre il settore della birra artigianale incrementa le vendite di lievito di birra speciale. Le normative francesi a sostegno degli ausiliari naturali della fermentazione promuovono l'adozione di estratti di lievito autolisati nelle formulazioni di prodotti da forno "clean-label". Il settore alimentare a base vegetale del Regno Unito integra estratti di lievito idrolizzati in alternative alla carne e piatti pronti vegani. La produzione di lievito in Europa beneficia della vicinanza alle competenze nella lavorazione e fermentazione della barbabietola da zucchero, garantendo competitività in termini di costi e adattabilità alle esigenze dei clienti.
Mercato del lievito e degli estratti di lievito nell'APAC
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.83% dal 2026 al 2031, trainata dall'espansione della capacità produttiva di bioetanolo in Cina e India, dall'aumento dei consumi di prodotti da forno e dal miglioramento delle infrastrutture della catena del freddo che consentono la distribuzione di lievito fresco. L'obbligo cinese di etanolo E10 aumenta la domanda di lievito nelle province chiave, mentre la crescita dei prodotti da forno urbani è in linea con le mutevoli abitudini dei consumatori. Il programma di miscelazione dell'etanolo e le panetterie al dettaglio organizzate in India creano domanda di bioetanolo e lievito per panificazione, supportata dagli investimenti nella catena del freddo. Il mercato giapponese del lievito probiotico maturo si rivolge ai consumatori più anziani, mentre le catene di panetterie premium della Corea del Sud adottano il lievito fresco per la differenziazione artigianale. Il settore della birra artigianale australiano sostiene la domanda di lievito di birra speciale. La crescita regionale dipende dagli investimenti infrastrutturali, dall'armonizzazione normativa e dalla stabilità dei prezzi delle materie prime.
Mercato del lievito e dell'estratto di lievito in Nord America e Medio Oriente e Africa
Anche il Nord America ha rappresentato una buona quota del fatturato globale nel 2025, trainato dalla produzione di bioetanolo degli Stati Uniti, dal settore della panificazione canadese e dai mercati di tortilla e pane in Messico. Lo standard statunitense sui combustibili rinnovabili (Renewable Fuel Standard) guida la domanda di lievito per bioetanolo, mentre il settore della birra artigianale sostiene le vendite di lievito per birra speciale. I panifici industriali canadesi preferiscono il lievito secco istantaneo per la sua stabilità, mentre i panifici biologici adottano lievito certificato biologico dall'USDA. L'industria messicana della tortilla modernizza la produzione e incorpora estratti di lievito per migliorare il sapore e la consistenza. Medio Oriente e Africa rappresentano l'8-10% del fatturato, con hub regionali negli Emirati Arabi Uniti, in Arabia Saudita e in Turchia che supportano le applicazioni di panificazione e produzione di birra, mentre i settori della panificazione di Sudafrica e Nigeria privilegiano il lievito secco istantaneo a causa delle limitazioni della catena del freddo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione del lievito e degli estratti di lievito si basa su normative relative agli additivi alimentari e agli aromi, che variano a seconda dell'uso finale e delle indicazioni dichiarate. Negli Stati Uniti, l'estratto di lievito di birra è riconosciuto come GRAS (Generally Recognized As Safe, generalmente riconosciuto come sicuro) ai sensi del 21 CFR 184.1983 per l'uso come agente aromatizzante e coadiuvante in alimenti a livelli non superiori al 5%, con specifiche definite che includono limiti per i metalli pesanti (ad esempio, piombo a 0.2 ppm e arsenico a 0.4 ppm). Tale status ne favorisce l'ampio utilizzo in zuppe, salse, snack e prodotti da forno, ma pone anche l'accento sui sistemi di qualità e sui test dei fornitori per garantire il rispetto dei limiti specificati nel commercio globale.
Nell'Unione Europea, l'estratto di lievito utilizzato come aromatizzante è generalmente regolamentato come preparato aromatizzante ai sensi del Regolamento (CE) n. 1334/2008 e deve essere conforme ai requisiti di etichettatura previsti dal Regolamento (UE) n. 1169/2011, mentre le approvazioni e i requisiti relativi ai dati per gli additivi alimentari sono riconducibili al Regolamento (CE) n. 1333/2008. L'EFSA ha aggiornato i requisiti relativi ai dati per le applicazioni degli additivi alimentari con linee guida in vigore dal 20 luglio 2026, che sottolineano l'importanza di dossier di sicurezza completi per usi nuovi o ampliati, comprese le varianti derivate dalla fermentazione di precisione. In Cina, le norme nazionali di sicurezza alimentare, come la GB 2760, regolano le autorizzazioni per gli additivi alimentari e i relativi requisiti sanitari per il lievito utilizzato nella trasformazione alimentare, aggiungendo esigenze di localizzazione per la documentazione e i test quando si esportano estratti di lievito destinati ad applicazioni alimentari salate e funzionali regolamentate.
Panorama competitivo
Il mercato del lievito e degli estratti di lievito riflette un nucleo consolidato in cui Lesaffre Group, Angel Yeast Co Ltd e Lallemand Inc. controllano una quota pressoché significativa della capacità produttiva globale e detengono la proprietà intellettuale della fermentazione che spazia dallo sviluppo di ceppi, all'ottimizzazione dei bioprocessi e alle formulazioni specifiche per applicazione. La collaborazione di Angel Yeast con un conglomerato cinese di nutrizione animale sta estendendo la sua portata agli additivi per mangimi privi di antibiotici, un segmento in cui i profili di margine superano le tradizionali applicazioni di panificazione di 8-12 punti percentuali, mentre l'investimento di Lallemand nella ricerca sul lievito probiotico si rivolge ai canali farmaceutici e nutraceutici che attribuiscono importanza alla validazione clinica e ai dossier normativi.
La divisione AB Mauri di Associated British Foods e Kerry Group plc stanno sfruttando le loro reti di distribuzione globali e le capacità di assistenza tecnica per fidelizzare i clienti del settore della panificazione industriale e della trasformazione alimentare, offrendo supporto alla formulazione e risoluzione dei problemi di fermentazione che i piccoli produttori regionali non possono replicare su larga scala. Stanno emergendo opportunità di sviluppo in ceppi di lievito progettati con fermentazione di precisione che offrono una maggiore resa di bioetanolo, benefici probiotici mirati o nuovi composti aromatici, con partecipanti finanziati da venture capital come Ginkgo Bioworks e Zymergen che esplorano l'ingegneria del lievito per applicazioni che vanno oltre i tradizionali alimenti e carburanti.
Tuttavia, l'intensità di capitale per l'ampliamento dell'infrastruttura di fermentazione, stimata tra i 50 e i 100 milioni di dollari per impianto, e le tempistiche pluriennali necessarie per ottenere le approvazioni normative, stanno mitigando i rischi di disruption a breve termine e favorendo gli operatori storici con una presenza produttiva consolidata e competenze in materia di affari regolatori. I player più piccoli si stanno ritagliando posizioni di nicchia nel settore dei lieviti certificati biologici e non OGM, nei ceppi regionali speciali per panetterie e birrifici artigianali e nelle formulazioni specifiche per applicazioni specifiche per alternative vegetali alla carne, segmenti in cui la vicinanza al cliente e la rapida iterazione delle formulazioni conferiscono vantaggi competitivi rispetto alla leadership di costo basata sulla scala.
Leader del settore del lievito e dell'estratto di lievito
-
Associata British Foods plc
-
Gruppo Lesaffre
-
Angelo lievito Co Ltd
-
Lallemand Inc.
-
Kerry Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Lesaffre ha ospitato il suo primo simposio sul pane a Marcq-en-Baroeul, in Francia, riunendo circa 200 operatori del settore della panificazione e della fermentazione per discutere di qualità, fermentazione e nutrizione del pane. L'evento ha rafforzato la collaborazione tecnica guidata dai fornitori come via per integrare soluzioni a base di lievito e derivati del lievito di maggior valore nei programmi di riformulazione dei panifici industriali e artigianali.
- Aprile 2026: ABF Ingredients (Ohly) ha annunciato l'intenzione di investire oltre 65 milioni di dollari per la costruzione di un nuovo impianto per ingredienti speciali a Eau Claire, nel Wisconsin, ampliando la capacità produttiva di estratti di lievito e soluzioni aromatiche a base di lievito. Il progetto supporta una fornitura più localizzata in Nord America per i produttori alimentari e rafforza la capacità di Ohly di servire applicazioni di aromi salati e di processo con etichetta pulita su larga scala.
- Dicembre 2024: Lesaffre ha completato l'acquisizione del ramo d'azienda degli estratti di lievito di DSM-Firmenich, integrandolo nella sua divisione Biospringer, compresi i dipendenti e il know-how di processo trasferiti. L'operazione ha ampliato la piattaforma di estratti di lievito di Lesaffre nel settore degli ingredienti salati, rafforzando la gamma di prodotti e la clientela nel settore alimentare e dei mangimi.
Ambito e metodologia
Il lievito può essere descritto come un fungo microscopico costituito da specifiche cellule ovali che si riproducono per gemmazione e sono in grado di convertire lo zucchero in anidride carbonica e alcol. Gli estratti di lievito sono colture cellulari di lievito utilizzate come agente aromatizzante e additivo alimentare. In base al tipo di lievito, il mercato è segmentato in lievito di panetteria, lievito di birra, lievito di distilleria e di vino, lievito a bioetanolo, lievito probiotico/nutrizionale e altri. In base al prodotto, il mercato è segmentato in autolisato e idrolisato. In base alla forma, il mercato è segmentato in fresco/compresso, lievito secco attivo, lievito secco istantaneo e altri. In base all'origine, il mercato è segmentato in convenzionale e biologico/a forma libera. In base all'applicazione, il mercato è segmentato in alimenti e bevande, mangimi e alimenti per animali domestici, biocarburanti, prodotti farmaceutici, integratori alimentari e altre applicazioni. La categoria alimentare e delle bevande è ulteriormente suddivisa in prodotti da forno, bevande, carne e alternative alla carne, zuppe, salse e brodi, snack e noodles e altre categorie. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. La suddivisione del mercato è stata effettuata in termini di valore (USD) e volume (tonnellate) per tutti i segmenti sopra menzionati.
Per tipo di lievito
| Lievito di panettiere |
| Lievito di birra |
| Lieviti di distillazione e di vino |
| Lievito di bioetanolo |
| Lievito probiotico/nutrizionale |
| Altro |
Per prodotto
| Autolizzato |
| idrolizzato |
Per modulo
| Fresco/Compresso |
| Asciutto attivo |
| Asciugatura istantanea |
| Altro |
Per fonte
| Convenzionale |
| Forma libera/Organico |
Per Applicazione
| Cibo e bevande | Prodotti da forno |
| Bevande | |
| Carne e alternative alla carne | |
| Zuppe, salse e brodi | |
| Snack e noodles | |
| Altro | |
| Mangimi per animali e alimenti per animali domestici | |
| Biofuel | |
| Eccipienti farmaceutici | |
| Integratori alimentari | |
| Altre applicazioni |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di lievito | Lievito di panettiere | |
| Lievito di birra | ||
| Lieviti di distillazione e di vino | ||
| Lievito di bioetanolo | ||
| Lievito probiotico/nutrizionale | ||
| Altro | ||
| Per prodotto | Autolizzato | |
| idrolizzato | ||
| Per modulo | Fresco/Compresso | |
| Asciutto attivo | ||
| Asciugatura istantanea | ||
| Altro | ||
| Per fonte | Convenzionale | |
| Forma libera/Organico | ||
| Per Applicazione | Cibo e bevande | Prodotti da forno |
| Bevande | ||
| Carne e alternative alla carne | ||
| Zuppe, salse e brodi | ||
| Snack e noodles | ||
| Altro | ||
| Mangimi per animali e alimenti per animali domestici | ||
| Biofuel | ||
| Eccipienti farmaceutici | ||
| Integratori alimentari | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del lievito?
Il mercato del lievito ha un valore stimato di 8.91 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.12 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato del lievito?
L'Europa detiene la quota maggiore, pari al 35.65% nel 2025, trainata dai settori della panificazione, della birra e dalle severe normative sulle etichette pulite.
Quale segmento applicativo sta crescendo più rapidamente?
Le applicazioni dei biocarburanti registrano il CAGR più elevato, pari al 15.22%, per il periodo 2026-2031, grazie agli obblighi in materia di energie rinnovabili.
In che modo le politiche sui biocarburanti nelle principali economie influenzano la domanda di lievito?
Gli obblighi relativi all'etanolo in Brasile, Stati Uniti, Cina e India stanno spingendo le applicazioni di lievito per bioetanolo a un CAGR del 15.22%, incrementando il volume complessivo.


