

Dimensioni e quota di mercato dei sistemi di irrigazione delle ferite
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
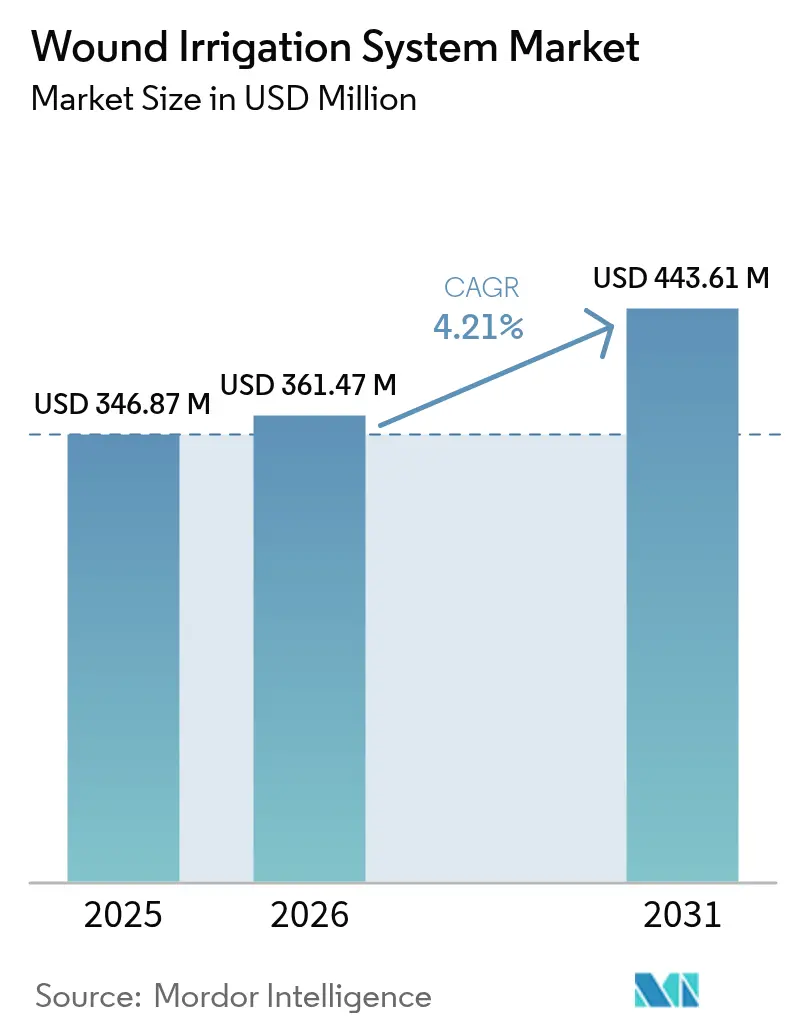
| Dimensione del mercato (2026) | USD 361.47 milioni |
| Dimensione del mercato (2031) | USD 443.61 milioni |
| Tasso di crescita (2026 - 2031) | 4.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
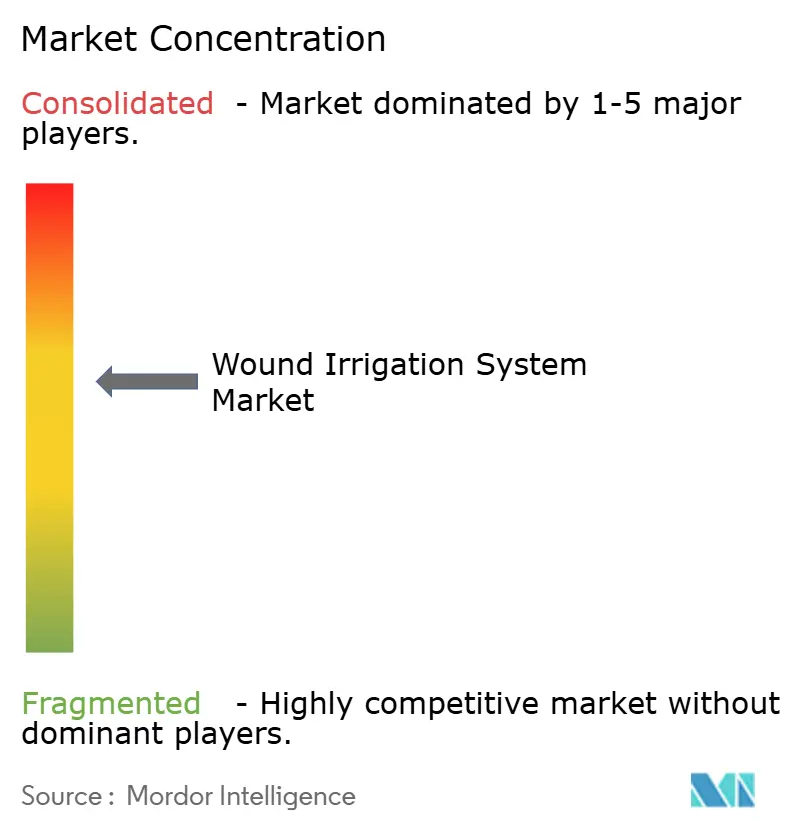
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di irrigazione delle ferite di Mordor Intelligence
Il mercato dei sistemi di irrigazione delle ferite è stato valutato a 346.87 milioni di dollari nel 2025 e si stima che crescerà da 361.47 milioni di dollari nel 2026 a 443.61 milioni di dollari entro il 2031, con un CAGR del 4.21% durante il periodo di previsione (2026-2031). La crescita è sostenuta dall'invecchiamento della popolazione globale, dalla crescente prevalenza di malattie croniche e dall'imperativo clinico di prevenire le infezioni del sito chirurgico. I dispositivi a batteria stanno guadagnando terreno negli ambienti ambulatoriali, mentre i sistemi manuali rimangono un punto fermo nelle strutture di terapia intensiva grazie al loro minor costo di capitale. Le approvazioni normative, come la classificazione del lavaggio antisettico intraoperatorio come pratica essenziale da parte dei Centers for Disease Control and Prevention nel 2024, stanno rafforzando l'adozione del prodotto nelle sale operatorie. Nel frattempo, i progressi nelle soluzioni antimicrobiche e nei sensori di pressione abilitati all'IoT stanno ampliando il divario tecnologico tra le offerte entry-level e quelle premium, spingendo gli ospedali di fascia media ad aggiornare le strategie di acquisto per stare al passo con l'evoluzione degli standard clinici.
Punti chiave del rapporto
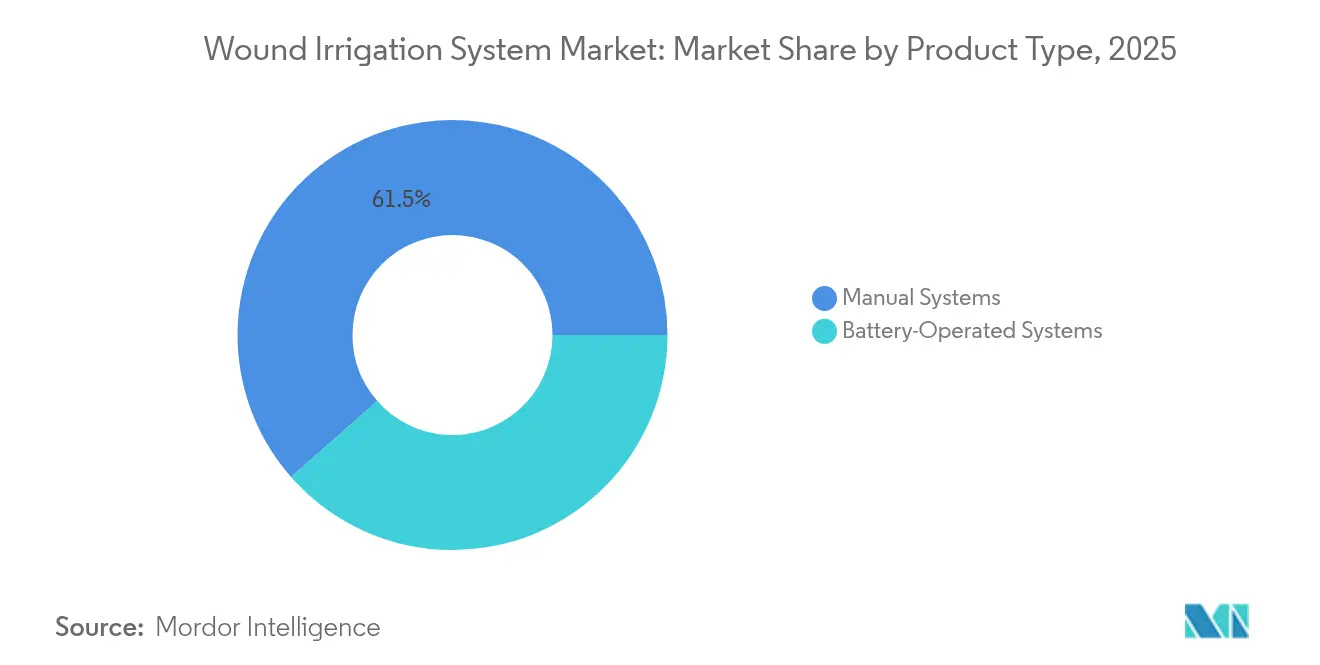
- In base alla tipologia di prodotto, nel 61.48 i sistemi manuali hanno conquistato il 2025% della quota di mercato dei sistemi di irrigazione delle ferite, mentre si prevede che i sistemi a batteria cresceranno a un CAGR del 5.02% fino al 2031.
- Per applicazione, nel 46.10 le ferite chirurgiche rappresentavano il 2025% della quota di mercato dei sistemi di irrigazione delle ferite; si prevede che le ferite croniche cresceranno più rapidamente, con un CAGR del 4.95% entro il 2031.
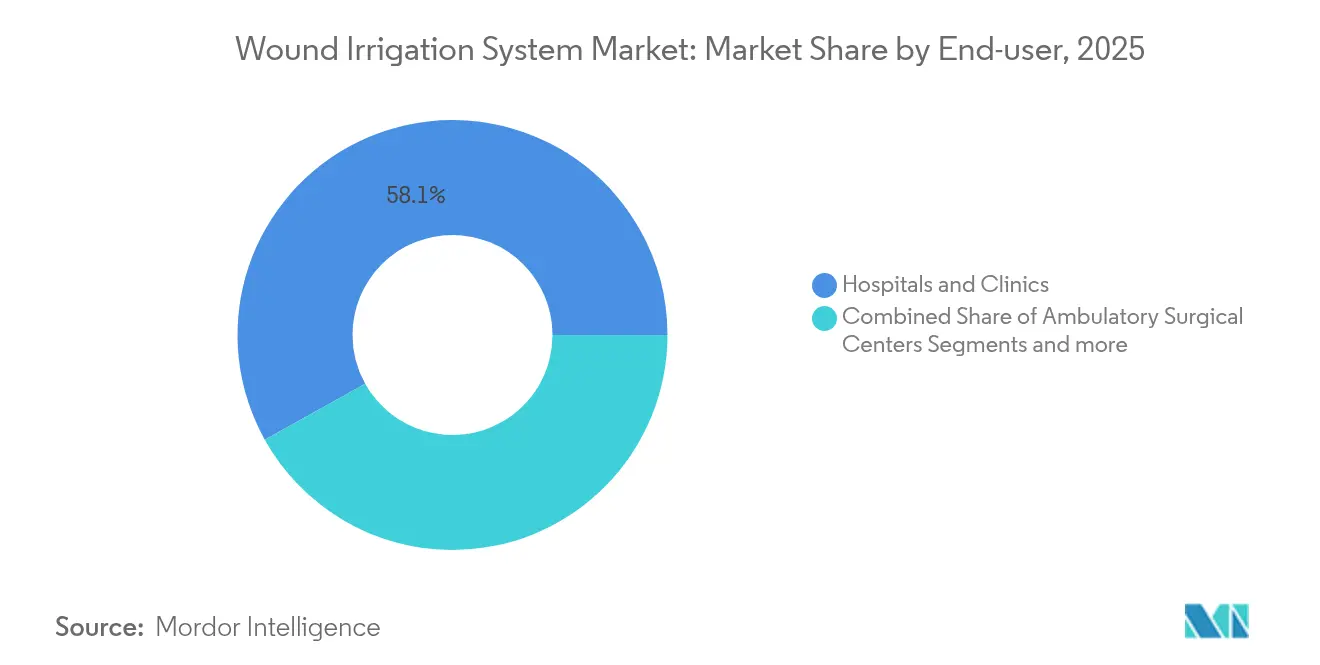
- In base all'utente finale, nel 58.10 ospedali e cliniche detenevano una quota del 2025% del mercato dei sistemi di irrigazione delle ferite, mentre i centri chirurgici ambulatoriali sono destinati a un CAGR del 5.12% nello stesso periodo.
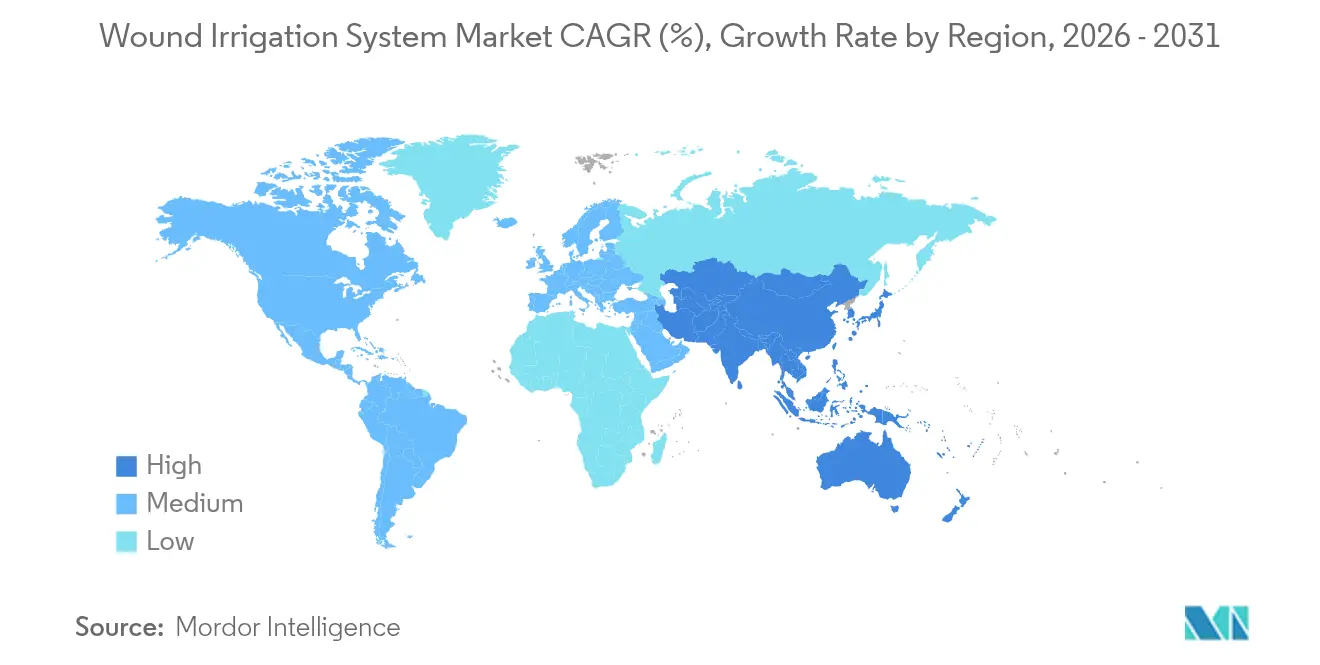
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 41.05% nel 2025; si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 5.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di irrigazione delle ferite
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di ferite traumatiche e chirurgiche | + 1.2% | Globale; impatto maggiore in Nord America ed Europa | Medio termine (2-4 anni) |
| Linee di prodotti avanzate per la cura delle ferite | + 0.8% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Invecchiamento della popolazione e carico di malattie croniche | + 1.5% | Globale; pronunciato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Passaggio alla terapia NPWT ambulatoriale e domiciliare | + 0.7% | Nord America e UE; adozione precoce nelle aree urbane dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Soluzioni antimicrobiche a base di citrato | + 0.6% | Globale; adozione precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Sensori di flusso e pressione abilitati per IoT | + 0.5% | Nord America e UE; espansione graduale verso l'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di ferite traumatiche e chirurgiche
I volumi chirurgici continuano ad aumentare in tutto il mondo e le lesioni traumatiche rimangono una delle principali sfide per la salute pubblica. L'Organizzazione Mondiale della Sanità segnala che le infezioni del sito chirurgico colpiscono fino al 21.1% dei pazienti nei sistemi in via di sviluppo, sottolineando l'importanza clinica di un lavaggio efficace. [1]Organizzazione Mondiale della Sanità, “Linee guida globali per la prevenzione delle infezioni del sito chirurgico”, who.int I tassi di infezione raggiungono l'11.7% negli interventi chirurgici alla colonna vertebrale nei centri neurochirurgici con risorse limitate, con lo Staphylococcus aureus come principale agente patogeno [2]Dumura Jeneral Alfin, "Tasso di infezione del sito chirurgico nella chirurgia della colonna vertebrale, incidenza e fattori di rischio: una revisione di coorte retrospettiva decennale in un centro neurochirurgico in via di sviluppo", BMC Surgery, bmcsurg.biomedcentral.comI ceppi ipervirulenti e resistenti ai carbapenemi di Klebsiella pneumoniae aumentano il rischio, spingendo gli ospedali ad abbinare l'irrigazione a pacchetti multimodali di prevenzione delle infezioni, che hanno ridotto i tassi di infezione del sito chirurgico fino al 95%. Di conseguenza, i team di approvvigionamento richiedono sempre più dispositivi che forniscano flusso e pressione costanti per rimuovere efficacemente biofilm e detriti. Queste dinamiche pongono il mercato dei sistemi di irrigazione delle ferite al centro dei programmi di miglioramento della qualità ospedaliera.
Disponibilità di linee di prodotti avanzate per la gestione della cura delle ferite
I produttori stanno integrando irrigazione, rilevamento e analisi dei dati in piattaforme unificate che semplificano i flussi di lavoro clinici. La benda intelligente iCares di Caltech dimostra il monitoraggio dei biomarcatori in tempo reale campionando l'essudato e trasmettendo i dati in modalità wireless, una funzionalità ora integrata con punte di irrigazione motorizzate per guidare gli intervalli di pulizia. Le soluzioni a base di citrato in grado di disgregare il biofilm in modo più efficace rispetto alla soluzione salina stanno guadagnando terreno a livello normativo, mentre l'approvazione da parte della FDA nel 2024 dell'idrogel Traumagel a base vegetale esemplifica il più ampio passaggio verso coadiuvanti emostatici di origine biologica. Anche le bende elettriche che sfruttano circuiti alimentati ad acqua e privi di componenti elettronici per accelerare la guarigione del 30% stanno entrando in fase di sperimentazione. Queste innovazioni aumentano le aspettative dei medici e rimodellano i criteri di acquisto, alimentando ulteriormente la crescita dei prodotti premium nel mercato dei sistemi di irrigazione per le ferite.
L'invecchiamento della popolazione e le malattie croniche portano a ferite croniche
Le ferite croniche colpiscono oggi 26.4 pazienti ogni 1,000 pazienti ricoverati nei grandi ospedali terziari cinesi, e le ulcere del piede diabetico rimangono un onere globale costoso. La scienza di base dimostra che le cellule senescenti promuovono la riparazione attraverso la secrezione di PDGF-AA, ma ne impediscono la chiusura in caso di accumulo eccessivo, evidenziando la necessità di un'irrigazione delicata ma accurata che preservi i tessuti vitali. [3]Arisa Kita, "Senescenza cellulare e guarigione delle ferite nella pelle invecchiata e diabetica", Frontiers in Physiology, frontiersin.orgL'incidenza delle ulcere da decubito è quasi raddoppiata tra il 1990 e il 2021 e i decessi correlati sono più che raddoppiati. Con l'invecchiamento della popolazione, ospedali e operatori sanitari domiciliari si affidano sempre più a kit di lavaggio portatili che integrano la terapia a pressione negativa e riducono i cambi di medicazione. Questo fattore demografico consolida la domanda a lungo termine per il mercato dei sistemi di irrigazione delle ferite.
Passaggio alla terapia NPWT ambulatoriale e domiciliare
Il contenimento dei costi sta accelerando la migrazione della cura delle ferite complesse verso contesti ambulatoriali e domiciliari. La NPWT ambulatoriale riduce la superficie media della ferita da 11.3 cm² a 8.0 cm² in 16 giorni, migliorando i tassi di chiusura e riducendo i costi dei farmaci. Si prevede che il segmento globale della NPWT raggiungerà i 10.8 miliardi di dollari entro il 2033 con un CAGR del 5.3%, con i dispositivi monouso compatti a trainare la crescita maggiore. UnitedHealthcare ha aggiunto la copertura della NPWT ambulatoriale nell'aggiornamento della sua polizza del 2025, a dimostrazione dell'accettazione da parte dei principali pagatori. I sistemi di irrigazione portatili con alimentazione ricaricabile stanno quindi diventando un accessorio necessario, spingendo il mercato dei sistemi di irrigazione delle ferite sempre più verso i canali di assistenza domiciliare.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei sistemi di irrigazione delle ferite | -0.9% | Globale; acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Lacune nei rimborsi per le fasce a basso e medio reddito | -0.6% | Asia-Pacifico, MEA, America Latina | Medio termine (2-4 anni) |
| Normative ambientali sui prodotti monouso | -0.4% | Europa e Nord America; espansione globale | A lungo termine (≥ 4 anni) |
| Linee guida contrastanti sull'efficacia antisettica | -0.3% | Globale con variazioni regionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei sistemi di irrigazione delle ferite
I prezzi iniziali per i dispositivi di irrigazione motorizzati e i pacchetti di soluzioni proprietarie gravano sui budget ospedalieri, soprattutto quando i piani di pagamento sono in ritardo rispetto ai costi della tecnologia. Il tariffario medico Medicare 2025 ha ridotto il rimborso medio per i servizi di cura delle ferite del 2.93%, aggiungendo al contempo codici di formazione per gli operatori sanitari che spostano le spese sulle famiglie. Le normative sulle apparecchiature mediche durevoli impongono inoltre una documentazione completa per le forniture di NPWT, ritardando il flusso di cassa per i fornitori. Sebbene gli studi sui risultati mostrino un costo complessivo del trattamento inferiore grazie a una chiusura più rapida e a un minor numero di visite infermieristiche, i controllori finanziari nei mercati emergenti spesso rinviano gli aggiornamenti, moderando la crescita a breve termine del mercato dei sistemi di irrigazione delle ferite.
Lacune nei rimborsi nei paesi a basso e medio reddito
La copertura rimane incoerente al di fuori delle regioni ad alto reddito. Gli aggiornamenti normativi in Cina semplificano le autorizzazioni, ma la concorrenza nella produzione locale spinge i prezzi al ribasso e riduce i margini, scoraggiando le compagnie assicurative dall'aggiungere dispositivi di irrigazione avanzati ai prontuari. Il mercato indiano dei dispositivi medici, ancora dipendente al 70% dalle importazioni, si trova ad affrontare ostacoli simili in termini di rimborso, nonostante la sua crescita verso i 50 miliardi di dollari entro il 2025. Il pagamento diretto prevale quindi in molti contesti, limitando l'adozione di sistemi premium anche in presenza di solide evidenze cliniche. I produttori devono localizzare la produzione o sviluppare SKU a basso costo per colmare questo divario di accessibilità economica.
Analisi del segmento
Per tipo di prodotto: i sistemi manuali forniscono scalabilità, i dispositivi a batteria guidano l'innovazione
Le unità manuali hanno generato il 61.48% del fatturato del 2025, la quota maggiore nel mercato dei sistemi di irrigazione delle ferite, a dimostrazione del loro ruolo consolidato nel debridement di routine. Gli ospedali si affidano a loro per un flusso prevedibile, controlli di sterilità semplici e una manutenzione ridotta. Le piattaforme a batteria, che ora crescono a un CAGR del 5.02%, sono apprezzate dai centri chirurgici ambulatoriali che privilegiano la portabilità e tempi di turnazione più brevi. La linea Pulsavac Plus AC offre una doppia aspirazione e irrigazione senza sprechi di batteria, riducendo l'impatto ambientale e garantendo la costanza del flusso elettrico.
Le soluzioni ibride illustrano la convergenza. I kit IRRISEPT 2024 di Irrimax consentono ai medici di abbinare sacche di soluzione antimicrobica a maniglie di compressione manuale o motorizzate, consentendo protocolli flessibili in tutte le configurazioni di risorse. Questa versatilità incoraggia i grandi centri di distribuzione a standardizzare piattaforme a soluzione singola, prevedendo un continuo aumento della quota di mercato per i sistemi a batteria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: prevalgono le ferite chirurgiche; emergono le ferite croniche
Le ferite chirurgiche hanno generato il 46.10% delle vendite del 2025, sostenute da obblighi di legge per il controllo delle infezioni che prescrivono il lavaggio intraoperatorio. La quota di mercato dei sistemi di irrigazione per le ferite chirurgiche è garantita dai budget destinati alle sale operatorie e dalla crescita delle procedure. Le ferite croniche, tuttavia, stanno registrando un CAGR del 4.95%, riflettendo i trend relativi a diabete e comorbilità vascolari. Gli antisettici a base di citrato che interrompono il biofilm negli impianti ortopedici si stanno dimostrando promettenti nelle prime sperimentazioni.
Evidenze reali provenienti da centri ambulatoriali di artroplastica articolare mostrano che i nuovi irriganti riducono i tassi di infezione postoperatoria, rafforzando la domanda nei segmenti chirurgici, mentre i medici specializzati in ferite croniche adottano le stesse formulazioni per le ulcere recalcitranti. Questo effetto cross-over amplia il mercato totale dei sistemi di irrigazione per ferite indirizzabili.
Per utente finale: gli ospedali mantengono la scala, gli ASC accelerano
Nel 58.10, ospedali e cliniche controllavano il 2025% del mercato dei sistemi di irrigazione per ferite, beneficiando degli acquisti centralizzati e dei programmi integrati di prevenzione delle infezioni. Tuttavia, la migrazione delle procedure sta spostando il volume verso gli ASC, che dovrebbero registrare un CAGR del 5.12%. Le punte di irrigazione monouso abbinate alle pompe portatili consentono agli ASC di soddisfare i requisiti di turnover senza lunghi cicli di sterilizzazione, riducendo i costi di manodopera.
Le agenzie di assistenza domiciliare e le strutture di assistenza a lungo termine rappresentano una coorte più piccola, ma in crescita. La trasparenza sui rimborsi per la terapia a pressione negativa (NPWT) portatile favorisce le dimissioni domiciliari e le consulenze in telemedicina supportano la valutazione delle ferite a distanza. I produttori stanno rispondendo con cartucce di irrigazione compatte che si collegano direttamente ai contenitori della terapia a pressione negativa (NPWT), posizionandosi per una crescita costante nel mercato dei sistemi di irrigazione delle ferite al di fuori delle strutture di terapia intensiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La leadership del Nord America deriva dalla profonda integrazione clinica di protocolli basati sull'evidenza e di politiche di pagamento che rimborsano sia le soluzioni saline che quelle antisettiche. Le recenti revisioni della fatturazione impongono modesti tagli ai pagamenti, tuttavia gli indicatori di qualità ospedaliera legati ai tassi di infezione sostengono la domanda. Gli ASC negli Stati Uniti stanno accelerando l'approvvigionamento di console a batteria abbinate a punte monouso, consentendo tempi di trattamento più brevi e il rispetto degli obblighi di tracciabilità dei dispositivi. Il Canada rispecchia queste tendenze, sebbene con collaborazioni di acquisto provinciali che enfatizzano il controllo dei costi unitari.
L'Europa rimane un teatro sanitario maturo, ma in costante evoluzione. Gli ospedali in Germania e nel Regno Unito specificano sempre più materiali di consumo biodegradabili per soddisfare gli obiettivi di sostenibilità. La sorveglianza del Centro europeo per la prevenzione e il controllo delle malattie evidenzia una persistente resistenza ai batteri Gram-negativi, che spinge all'adozione di soluzioni a base di citrato nelle sale operatorie ortopediche e traumatologiche. I sistemi sanitari nordici sperimentano moduli di feedback della pressione abilitati all'IoT che verificano le portate e documentano automaticamente i volumi di lavaggio nelle cartelle cliniche elettroniche.
L'area Asia-Pacifico registra l'espansione più rapida, grazie all'ammodernamento delle sale operatorie da parte degli ospedali terziari. Il passaggio del Giappone alla sorveglianza post-commercializzazione conforme agli standard ISO incoraggia i fornitori a integrare identificatori univoci dei dispositivi e la tracciabilità digitale dei lotti. Il 14° Piano Quinquennale cinese incentiva i pionieri nazionali del settore med-tech a sviluppare congiuntamente pompe di irrigazione motorizzate, accelerando la concorrenza locale. In India, le catene di ospedali privati offrono kit di irrigazione in abbinamento al noleggio di NPWT, rivolgendosi alle cliniche per il piede diabetico nelle città di secondo livello. Nel complesso, queste forze aumentano l'elasticità della domanda regionale, sostenendo il premio di crescita dell'area Asia-Pacifico nel mercato dei sistemi di irrigazione per le ferite.

Panorama normativo
Negli Stati Uniti, i sistemi di irrigazione e lavaggio a getto delle ferite sono regolamentati dalla Food and Drug Administration (FDA) statunitense come dispositivi medici di Classe II (ad esempio, ai sensi del 21 CFR 880.5475 per il lavaggio a getto), e in genere richiedono la presentazione di una domanda 510(k) insieme alla conformità con il Regolamento sul Sistema di Gestione della Qualità (QMSR) ai sensi del 21 CFR Parte 820, che incorpora i requisiti allineati alla norma ISO 13485. L'autorizzazione FDA 510(k) (K253445) ottenuta da BD nel febbraio 2026 per il sistema di irrigazione antimicrobica BD Surgiphor da 1000 ml per flussi di lavoro di lavaggio motorizzato, rafforza l'importanza dei controlli speciali e dell'etichettatura per l'uso previsto nel posizionamento del prodotto.
In Europa, l'accesso al mercato è regolato dal Regolamento (UE) 2017/745 (MDR), che innalza le aspettative in materia di valutazione clinica, sorveglianza post-commercializzazione e documentazione tecnica, comprese le considerazioni sulla classificazione quando le sostanze sono incorporate in un dispositivo (Allegato VIII). I requisiti di conformità si sono ulteriormente inaspriti nel 2026 con la pubblicazione della norma ISO 20417:2026 (informazioni fornite dal fabbricante) e con l'aggiornamento da parte della Commissione europea delle norme armonizzate tramite la Decisione di esecuzione (UE) 2026/1231 della Commissione, che riguarda aree quali la valutazione biologica (serie ISO 10993), le lavadisinfettatrici (serie ISO 15883) e la simbologia (ISO 15223-1). Nel complesso, questi aggiornamenti aumentano l'attenzione sull'etichettatura, la tracciabilità e le motivazioni validate per il ritrattamento o l'uso singolo dei componenti e degli accessori relativi all'irrigazione.
Panorama competitivo
Il settore dei sistemi di irrigazione per ferite è moderatamente concentrato, con i primi cinque operatori che controllano ben meno del 50% delle vendite globali. Zimmer Biomet e Stryker mantengono linee di punta ancorate alla tecnologia di lavaggio pulsato, mentre BD sfrutta l'esperienza nella terapia infusionale per ampliare la propria presenza. L'acquisizione di Irrimax da parte di ARCHIMED, avvenuta a settembre 2024, aggiunge una soluzione antimicrobica consolidata al suo portafoglio di dispositivi medici, a dimostrazione di un continuo consolidamento. Nel frattempo, Smith & Nephew ha stanziato 1.24 miliardi di dollari per la ricerca e sviluppo nel settore della cura delle ferite, inclusa l'integrazione di moduli IoT per le pompe di irrigazione.
La differenziazione tecnologica sta accelerando. Le startup applicano sensori di flusso miniaturizzati che autoregolano la pressione entro intervalli terapeutici, riducendo il trauma tissutale e standardizzando la qualità del debridement. Le grandi aziende rispondono con console intelligenti che associano pacchetti di soluzioni con codice a barre a percorsi clinici preimpostati, acquisendo dati di utilizzo per la rendicontazione delle cure basata sul valore. La sostenibilità è un campo di battaglia in crescita: diversi fornitori sperimentano tubi realizzati con miscele di acido polilattico che si degradano negli impianti di compostaggio commerciali, riducendo i controlli sui rifiuti ospedalieri.
A livello regionale, i produttori nazionali in Cina e India abbassano i prezzi di listino delle multinazionali del 20-30%, spingendo le aziende globali a concedere in licenza o coprodurre per preservare la quota di mercato. In Europa, la conformità al Regolamento MDR fa aumentare i costi di certificazione, favorendo le aziende con un'infrastruttura normativa consolidata. Le organizzazioni di acquisto di gruppo nordamericane negoziano sconti a livelli vincolati ai risultati in termini di tasso di infezione, spingendo i fornitori a produrre dati affidabili sugli esiti. Queste dinamiche garantiscono un panorama competitivo ma ricco di opportunità per il mercato dei sistemi di irrigazione per ferite.
Leader del settore dei sistemi di irrigazione delle ferite
-
Sala biomet
-
Stryker
-
Becton, Dickinson e Company
-
CooperSurgical Inc.
-
Westmed Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Becton, Dickinson and Company (BD) ha ottenuto l'autorizzazione 510(k) dalla FDA statunitense per il sistema di irrigazione antimicrobica BD Surgiphor da 1000 ml, progettato per il lavaggio a pressione. L'autorizzazione rafforza la posizione di BD nei flussi di lavoro di irrigazione chirurgica regolamentati e standardizzati e supporta una più ampia adozione negli ospedali, dove la prevenzione delle infezioni basata su protocolli è legata all'etichettatura del prodotto e alle condizioni d'uso validate.
- Novembre 2025: BD ha lanciato il sistema di irrigazione chirurgica per ferite BD Surgiphor in alcuni paesi europei, a seguito dell'approvazione CE. Il lancio amplia la base di clienti di BD in Europa e aumenta la pressione competitiva sui fornitori di kit di lavaggio pulsato e irrigazione che si contendono la standardizzazione delle sale operatorie.
- Agosto 2024: ARCHIMED ha completato l'acquisizione di Irrimax Corporation, aggiungendo il sistema di lavaggio antimicrobico delle ferite Irrisept al proprio portafoglio. L'accordo consolida l'offerta di soluzioni di lavaggio antimicrobico sotto un'unica piattaforma più ampia e può modificare le dinamiche di distribuzione e di contrattualistica per ospedali e organizzazioni di acquisto di gruppo.


Ambito e metodologia
I sistemi di irrigazione della ferita forniscono un flusso costante di una soluzione attraverso la superficie della ferita per rimuovere i detriti più profondi, ottenere l'idratazione della ferita e assistere nell'esame visivo. I sistemi di irrigazione delle ferite vengono utilizzati per rimuovere gli agenti patogeni superficiali e i detriti cellulari contenuti in una ferita. Il mercato del sistema di irrigazione delle ferite è segmentato per prodotto (manuale e a batteria), applicazione (ferite chirurgiche, ferite croniche e altri), utente finale (ospedali, centri chirurgici ambulatoriali e altri) e geografia (Nord America, Europa, Asia-Pacifico e Resto del Mondo). Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Sistemi manuali |
| Sistemi a batteria |
| Ferite chirurgiche |
| Ferite croniche |
| Ferite traumatiche e da ustione |
| Ospedali e cliniche |
| Centri chirurgici ambulatoriali |
| Impostazioni per l'assistenza domiciliare |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Sistemi manuali | |
| Sistemi a batteria | ||
| Per Applicazione | Ferite chirurgiche | |
| Ferite croniche | ||
| Ferite traumatiche e da ustione | ||
| Per utente finale | Ospedali e cliniche | |
| Centri chirurgici ambulatoriali | ||
| Impostazioni per l'assistenza domiciliare | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di irrigazione delle ferite?
Nel 361.47 il mercato dei sistemi di irrigazione delle ferite valeva 2026 milioni di dollari e si prevede che raggiungerà i 443.61 milioni di dollari entro il 2031.
Quale tipologia di prodotto prevale nelle vendite?
Nel 61.48, i sistemi di irrigazione manuale hanno conquistato il 2025% della quota di mercato dei sistemi di irrigazione delle ferite, grazie al loro basso costo e alla familiarità nei flussi di lavoro ospedalieri.
Quale regione sta crescendo più velocemente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 5.18% entro il 2031, il più alto tra tutte le regioni, trainato dall'espansione delle infrastrutture sanitarie e dall'allineamento delle politiche.
Perché i centri chirurgici ambulatoriali sono importanti per la crescita futura?
Si prevede che gli ASC registreranno un CAGR del 5.12% perché la migrazione delle procedure e i dispositivi portatili a batteria sono in linea con i loro modelli di economicità e di rapido turnover.
In che modo le preoccupazioni ambientali influenzano la progettazione dei prodotti?
Gli ospedali europei e nordamericani sono sempre più alla ricerca di materiali di consumo biodegradabili, spingendo i produttori a sperimentare progetti di tubi in acido polilattico e pompe senza batteria per ridurre i rifiuti sanitari.
Cosa guida l'innovazione tecnologica in questo campo?
L'integrazione di sensori IoT, monitoraggio dei biomarcatori in tempo reale e soluzioni di citrato antimicrobico sta elevando gli standard prestazionali e aprendo nuovi orizzonti competitivi nel settore dei sistemi di irrigazione delle ferite.
Pagina aggiornata l'ultima volta il:



