

Dimensioni e quota del mercato della sicurezza sul posto di lavoro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 23.87 miliardo di dollari |
| Dimensione del mercato (2031) | 41.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.58% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
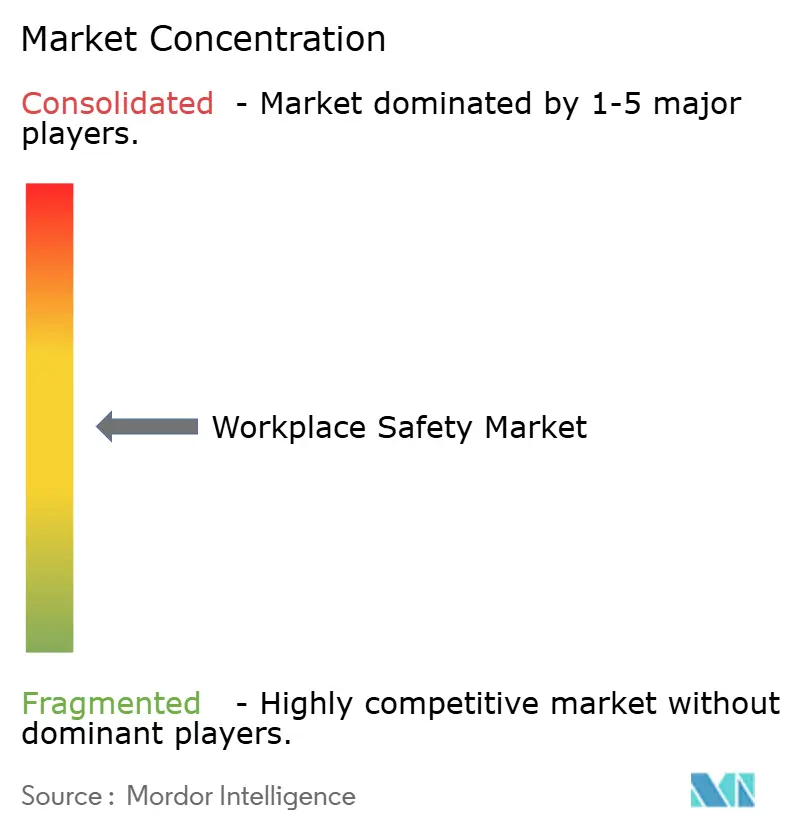
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza sul posto di lavoro di Mordor Intelligence
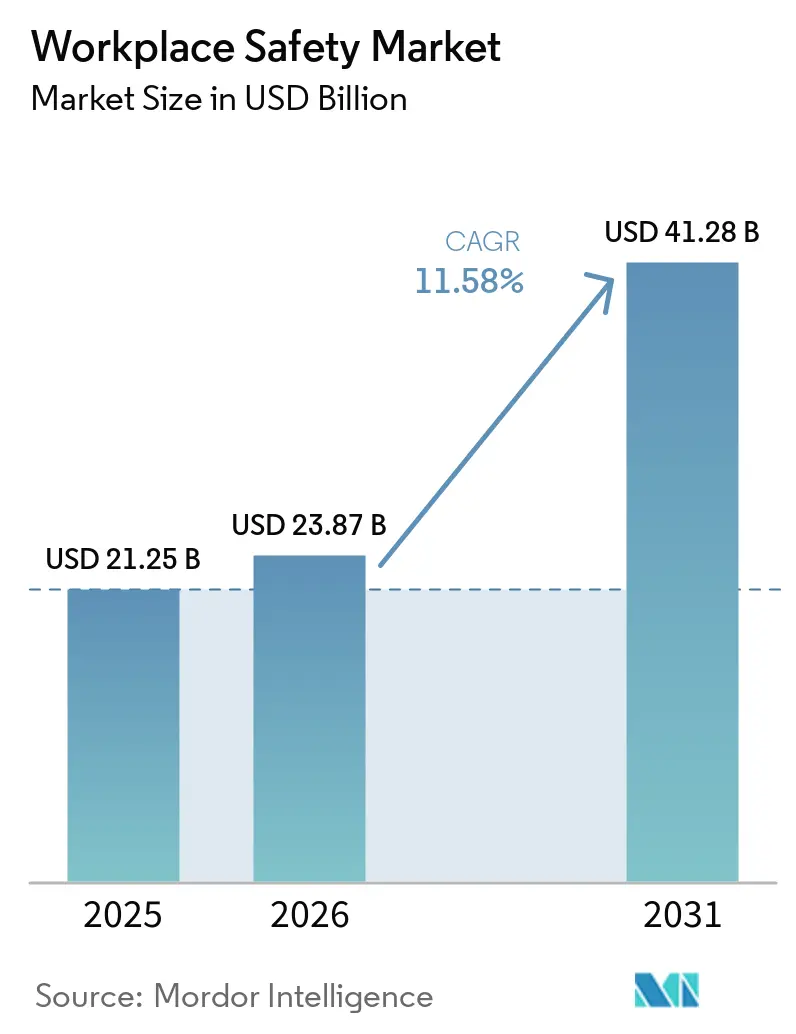
Il mercato della sicurezza sul lavoro aveva un valore di 21.25 miliardi di dollari nel 2025 e si prevede che crescerà da 23.87 miliardi di dollari nel 2026 a 41.28 miliardi di dollari entro il 2031, con un CAGR dell'11.58% durante il periodo di previsione (2026-2031). Le aziende si stanno spostando da una spesa incentrata esclusivamente sulla conformità a una prevenzione proattiva dei rischi, integrando sistemi di visione basati sull'intelligenza artificiale, gemelli digitali per la sicurezza e dispositivi indossabili connessi nelle operazioni quotidiane. Normative più stringenti, costi di responsabilità più elevati e condizioni di finanziamento legate ai criteri ESG stanno trasformando le metriche di sicurezza in variabili di bilancio, accelerando l'adozione di soluzioni incentrate sul software. Le piattaforme integrate che collegano dati sugli incidenti, analisi predittive e documentazione di audit stanno soppiantando strumenti puntuali isolati, mentre i prezzi basati su abbonamento stanno attirando le piccole e medie imprese. L'intensità competitiva è in aumento, con fornitori di software agili che sfidano i leader hardware consolidati, ma i primi cinque fornitori detengono ancora circa un terzo del fatturato globale.
Punti chiave del rapporto
- Per tipologia di componente, i sistemi di sicurezza hardware hanno rappresentato il 46.19% del fatturato previsto per il 2025, mentre le piattaforme software per la sicurezza sono in espansione con un CAGR del 12.28% e si confermano la categoria di componenti a più rapida crescita fino al 2031.
- Dal punto di vista tecnologico, l'IoT e i dispositivi indossabili connessi rappresentavano il 34.72% del mercato della sicurezza sul lavoro nel 2025, mentre si prevede che i gemelli digitali e la simulazione registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.33%, fino al 2031.
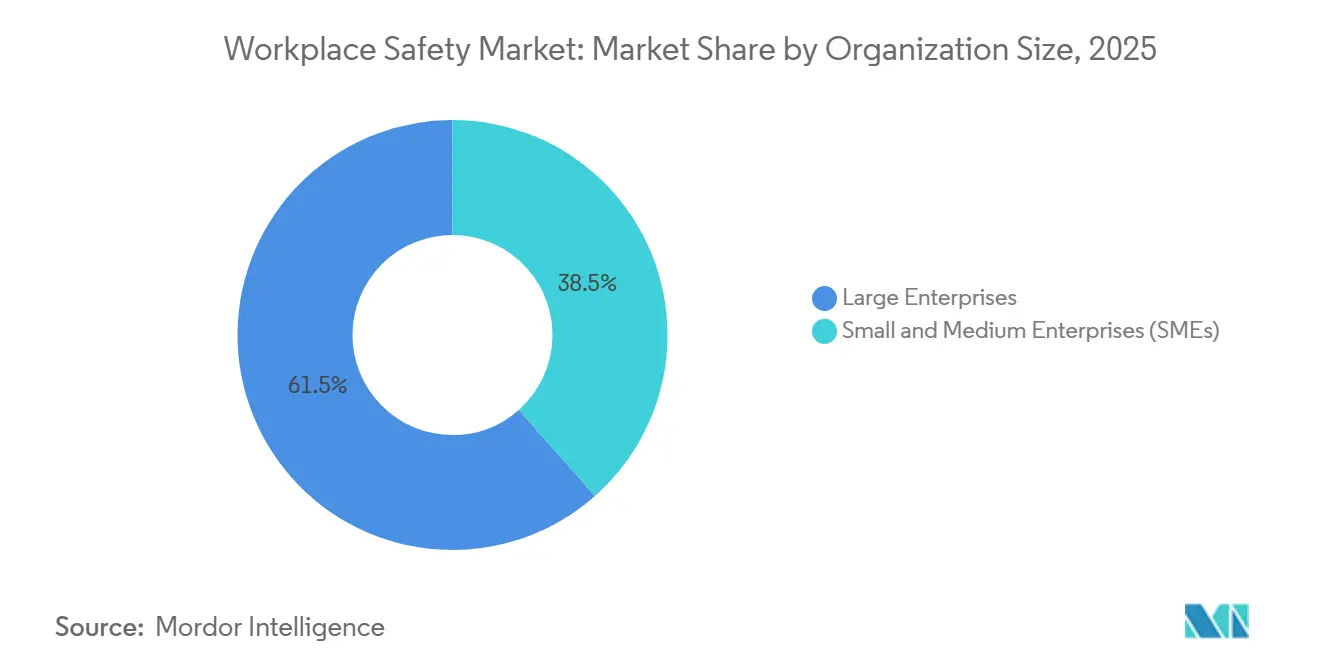
- In base alle dimensioni aziendali, le grandi imprese detenevano il 61.53% della spesa prevista per il 2025, ma si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto (CAGR) dell'11.97% grazie agli abbonamenti a soluzioni EHS (Salute, Sicurezza e Ambiente) basate sul cloud.
- Per settore di utilizzo finale, il settore manifatturiero ha rappresentato il 23.72% del fatturato del 2025, mentre il settore sanitario sta crescendo a un tasso annuo composto del 12.12%, risultando il settore verticale in più rapida crescita fino al 2031.
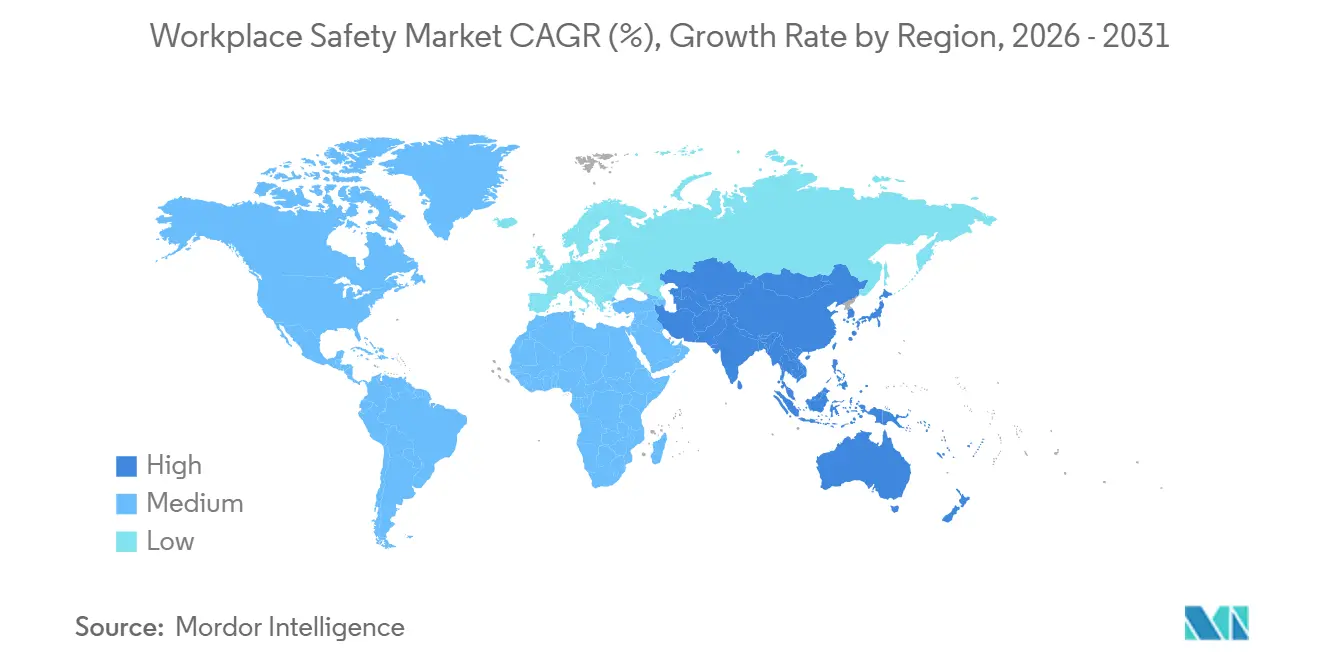
- A livello regionale, il Nord America ha mantenuto il 33.49% del fatturato globale nel 2025, ma la regione Asia-Pacifico è destinata a espandersi a un tasso di crescita annuo composto (CAGR) del 12.06%, il ritmo regionale più rapido fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della sicurezza sul posto di lavoro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative in materia di sicurezza sul lavoro | + 2.5% | Global | Medio termine (2-4 anni) |
| Aumento dei costi degli infortuni sul lavoro e della responsabilità civile. | + 2.0% | Global | A breve termine (≤ 2 anni) |
| Espansione dei settori ad alto rischio nelle economie emergenti | + 1.8% | Asia-Pacifico, Medio Oriente e Africa, Sud America | Medio termine (2-4 anni) |
| Un'analisi approfondita da parte degli investitori, basata sui criteri ESG, collega i parametri di sicurezza al finanziamento. | + 1.5% | Globale, principalmente Nord America ed Europa | Medio termine (2-4 anni) |
| Integrazione di sistemi di visione basati sull'intelligenza artificiale per il rilevamento dei pericoli in tempo reale. | + 1.3% | Global | A breve termine (≤ 2 anni) |
| Adozione di gemelli digitali di sicurezza per l'eliminazione dei rischi in fase di pre-costruzione | + 1.0% | Globale, principalmente Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative in materia di sicurezza sul lavoro
I governi stanno aumentando le sanzioni e ampliando i diritti di ispezione, rendendo la conformità continua una necessità per le imprese. L'OSHA ha aumentato la multa massima per violazioni gravi a 16,131 dollari nel 2026 e ha esteso il suo Programma nazionale di enfasi sulle malattie da calore per includere la logistica, oltre all'edilizia e all'agricoltura. [1] Occupational Safety and Health Administration, “Penalty Adjustments and NEP Updates,” osha.gov L'agenzia ha anche ripristinato la sua regola del walkaround, concedendo ai rappresentanti sindacali o di terze parti il diritto di partecipare alle ispezioni, il che ha aumentato il volume delle sanzioni. In Europa, la Direttiva sulla dovuta diligenza in materia di sostenibilità aziendale, che entrerà in vigore nel 2027, obbliga le aziende con più di 500 dipendenti a sottoporre a verifica i fornitori di secondo livello, spingendo la responsabilità in materia di sicurezza in profondità nelle catene del valore globali. Il 14° Piano quinquennale cinese obbliga le miniere di carbone a implementare sensori IoT e analisi AI entro il 2027, minacciando la sospensione della licenza in caso di inadempienza. [2] Consiglio di Stato della Repubblica Popolare Cinese, “14° Piano quinquennale per la produzione sicura”, gov.cn Queste misure stanno catalizzando la domanda di piattaforme EHS unificate che automatizzano l’acquisizione degli incidenti, il monitoraggio delle azioni correttive e la rendicontazione degli audit.
Aumento dei costi degli infortuni sul lavoro e della responsabilità civile.
L'inflazione medica e le richieste di risarcimento per traumi cumulativi stanno facendo lievitare il costo degli incidenti più velocemente dell'inflazione generale. La California ha registrato un rapporto di sinistralità combinato per gli infortuni sul lavoro del 127% nel 2025, segnalando pagamenti da parte delle compagnie assicurative pari a 1.27 dollari per ogni dollaro di premi. [3] California Department of Insurance, “Workers' Compensation Loss Ratios,” insurance.ca.gov Le compagnie di assicurazione per la responsabilità civile ora includono clausole di sicurezza e prestazioni che riducono i premi del 10-15% per le aziende che implementano dispositivi indossabili connessi. Gli operatori del settore edile e petrolifero e del gas si trovano ad affrontare accordi che vanno dai 5 ai 10 milioni di dollari per un singolo decesso, rafforzando la convenienza economica dei progetti pilota di esoscheletri, delle analisi ergonomiche e dei modelli predittivi di incidenti sfiorati.
Espansione dei settori ad alto rischio nelle economie emergenti
La rapida industrializzazione sta concentrando la forza lavoro nei settori manifatturiero, minerario e nella costruzione di megaprogetti in India, Arabia Saudita e Sud-est asiatico. La legge indiana sulle fabbriche, nella sua versione modificata, ha innalzato le sanzioni massime a 500,000 rupie (6,000 dollari) e ha reso obbligatori gli audit di terze parti per gli impianti con oltre 250 dipendenti. La Vision 2030 saudita richiede la certificazione ISO 45001 e l'invio mensile di report prima dell'erogazione dei pagamenti per il raggiungimento di determinati obiettivi. Le imprese appaltatrici della Nuova Via della Seta stanno implementando l'analisi video tramite intelligenza artificiale nei siti esteri per soddisfare sia le normative dei paesi ospitanti sia i framework di rischio delle società madri. Nel complesso, questi fattori stanno incrementando la domanda di hardware e accelerando l'adozione di dispositivi indossabili connessi al cloud in regioni che tradizionalmente si affidavano a registri cartacei.
Un'analisi approfondita da parte degli investitori, basata sui criteri ESG, collega i parametri di sicurezza al finanziamento.
Gli indicatori chiave di prestazione (KPI) in materia di sicurezza sono diventati clausole contrattuali standard per i finanziamenti. La Direttiva sulla rendicontazione di sostenibilità aziendale (CSR) obbliga gli emittenti europei a divulgare, a partire dal 2026, i tassi di infortuni con perdita di giornate lavorative e il totale degli incidenti registrabili, con certificazione esterna. Oltre 120 trilioni di dollari di asset sono ora gestiti secondo i Principi delle Nazioni Unite per l'Investimento Responsabile (PRI), che classificano la salute e la sicurezza sul lavoro come un fattore rilevante. I contratti di prestito penalizzano i mutuatari con tassi di infortuni superiori alla media, con sconti compresi tra 15 e 25 punti base, alimentando la domanda di dashboard in tempo reale che forniscano dati sia ai consigli di amministrazione che agli istituti di credito. I gemelli digitali consentono ai dirigenti di visualizzare i risultati in materia di sicurezza in diversi scenari di spesa in conto capitale, aggiungendo rigore quantitativo alle approvazioni di spesa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale delle tecnologie di sicurezza avanzate | -1.2% | Globale, in particolare le PMI | A breve termine (≤ 2 anni) |
| Affaticamento da conformità tra le PMI a causa di standard frammentati | -0.8% | Global | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla privacy dei dati in merito al monitoraggio continuo dei lavoratori | -0.5% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Carenza di igienisti industriali e professionisti della sicurezza certificati | -0.4% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale delle tecnologie di sicurezza avanzate
L'elevata intensità di capitale scoraggia le piccole imprese. Infrastrutture per telecamere, processori edge e licenze annuali fanno lievitare i costi di implementazione della visione artificiale basata sull'IA a 50,000-150,000 dollari per impianto, mentre i moduli VR personalizzati aggiungono 75,000-150,000 dollari per corsi di 15 minuti. I dati del Regno Unito mostrano che le PMI devono investire 10,000-50,000 sterline (12,700-63,500 dollari), con periodi di ammortamento superiori a 3 anni. La connettività satellitare per piattaforme offshore o miniere remote può aggiungere 500-1,000 dollari al mese, rendendo i dispositivi indossabili SaaS meno convenienti al di fuori della copertura cellulare. I fornitori stanno rispondendo con modelli di leasing con opzione di acquisto e pacchetti di sconti assicurativi, ma il costo elevato rimane un freno alla diffusione su larga scala.
Affaticamento da conformità tra le PMI a causa di standard frammentati
La sovrapposizione di obblighi limita le risorse gestionali. Gli esportatori devono destreggiarsi tra le normative OSHA, il Regolamento UE 2016/425, la norma cinese GB 2626 e la legge giapponese sulla sicurezza e la salute sul lavoro, ognuna con cicli di etichettatura e ricertificazione specifici. La riclassificazione delle sostanze chimiche dell'UE del 2025 ha imposto la rietichettatura delle scorte, mentre la norma ANSI R15.06-2025 ha armonizzato le normative sui cobot, ma ha lasciato le macchine obsolete soggette a standard precedenti. Le PMI ora destinano il 15-20% dei budget EHS al monitoraggio degli aggiornamenti, riducendo i fondi disponibili per le soluzioni digitali. La certificazione volontaria ISO 45001 richiede dai 12 ai 18 mesi e costi di audit compresi tra i 20,000 e i 50,000 dollari, un ostacolo che molti considerano non essenziale.
Analisi del segmento
Per componente: le piattaforme software superano la crescita dell'hardware
Il fatturato del software per la sicurezza sta crescendo a un tasso annuo composto del 12.28%, nonostante l'hardware abbia mantenuto una quota di mercato del 46.19% nel settore della sicurezza sul lavoro nel 2025. Questo cambiamento riflette gli sconti offerti dalle compagnie assicurative per le dashboard di monitoraggio degli incidenti in tempo reale e la richiesta da parte dei consigli di amministrazione di reportistica di livello ESG. I dispositivi di protezione individuale continuano a rappresentare la categoria di prodotti più venduta, ma la standardizzazione sta esercitando pressione sui margini, spingendo i fornitori a includere abbonamenti a servizi di analisi nei pacchetti di dispositivi.
Le aziende prediligono suite SaaS unificate che integrano la registrazione degli incidenti, le checklist di audit e i flussi di lavoro per le azioni correttive in un'unica piattaforma, sostituendo fogli di calcolo e strumenti isolati. L'innovazione hardware continua nel campo del rilevamento dei gas e della protezione dei macchinari, ma la spesa si sta concentrando principalmente sul software, soprattutto tra le PMI predisposte al cloud. Il mercato della sicurezza sul lavoro, che comprende servizi come la formazione basata sulla realtà virtuale e gli audit di terze parti, è in costante espansione, in quanto normative come la legge di New York del 2026 sulla violenza sul luogo di lavoro richiedono una formazione continua.
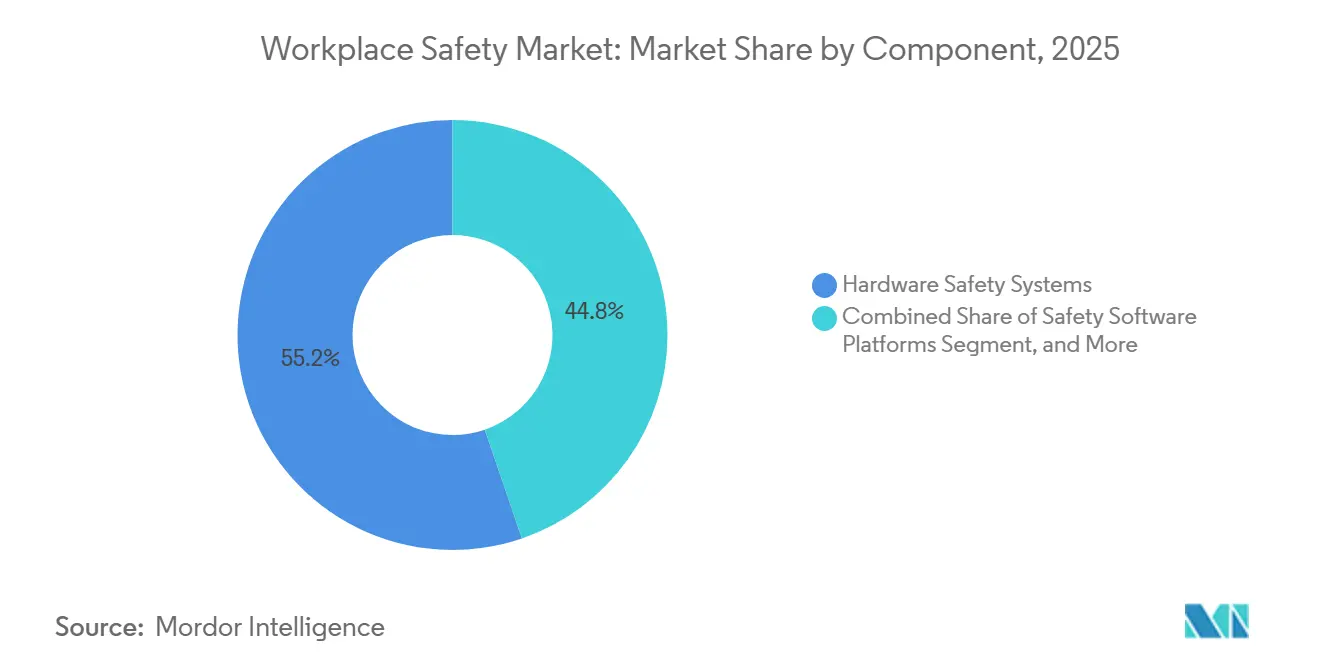
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia all'avanguardia: i gemelli digitali guidano l'onda dell'innovazione.
Si prevede che le applicazioni di gemelli digitali e simulazione registreranno un tasso di crescita annuo composto (CAGR) del 12.33%, superando i dispositivi indossabili connessi che già detenevano una quota del 34.72% del fatturato previsto per il 2025. Gli operatori dei settori edile, petrolifero e del gas, nonché nucleare, stanno sfruttando le repliche virtuali per simulare attività ad alto rischio, riducendo le collisioni tra gru ed errori di manutenzione prima ancora dell'inizio dei lavori. La visione artificiale basata sull'intelligenza artificiale e i sensori IoT rimangono fondamentali, alimentando i modelli di gemelli digitali con dati in tempo reale per affinare la precisione predittiva.
I cobot, ora certificati secondo le revisioni della norma ISO 10218, stanno penetrando nelle linee di assemblaggio di elettronica e automobili per mitigare lo stress ergonomico, mentre i moduli di formazione in realtà virtuale e aumentata consentono un apprendimento delle competenze quattro volte più rapido rispetto alle aule. Strumenti emergenti come esoscheletri, droni e credenziali blockchain sono in fase pilota, ma sottolineano come il mercato della sicurezza sul lavoro si stia evolvendo dai DPI statici verso ecosistemi intelligenti e connessi.
Per dimensione dell'organizzazione: le PMI accelerano l'adozione del cloud
Nel 2025, le grandi imprese hanno controllato il 61.53% delle spese, ma le PMI registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'11.97%, grazie ai modelli di abbonamento che eliminano le spese in conto capitale. I fornitori di software ora offrono dispositivi indossabili abbinati a pacchetti dati cellulari con piani mensili, consentendo alle imprese di medie dimensioni di scalare i dispositivi in base al numero di dipendenti.
Le normative in India e negli Emirati Arabi Uniti impongono obblighi di sicurezza identici alle fabbriche di medie dimensioni, riducendo il divario con le multinazionali. Le compagnie assicurative incentivano l'adozione di tali sistemi collegando i premi assicurativi a dashboard digitali sugli infortuni, convertendo la spesa per la sicurezza in un ROI misurabile. Il mercato dei gemelli digitali personalizzati per la sicurezza sul lavoro è ancora dominato dalle grandi aziende Fortune 500, ma l'accessibilità per le PMI sta migliorando grazie a configuratori low-code e librerie di modelli.
Per settore di utilizzo finale: l'assistenza sanitaria emerge come leader di crescita
Il settore manifatturiero ha rappresentato il 23.72% del fatturato del 2025, sfruttando la visione artificiale basata sull'intelligenza artificiale per la conformità alle procedure di blocco/etichettatura e le cabine di verniciatura robotizzate per ridurre l'esposizione a sostanze chimiche. Il settore sanitario, tuttavia, sta crescendo rapidamente con un CAGR del 12.12%, spinto dalle normative statali e federali sulla prevenzione della violenza che richiedono la registrazione degli incidenti e la formazione sulla de-escalation. Il settore delle costruzioni rimane il secondo per spesa in dispositivi di protezione anticaduta, beacon di prossimità e gemelli digitali integrati con il BIM che segnalano i pericoli prima che le squadre si mobilitino.
Le aziende del settore petrolifero e del gas dotano i team offshore di rilevatori di gas in tempo reale e di analisi predittive della fatica, limitando i costi degli eventi catastrofici. Gli operatori minerari, in ottemperanza al mandato cinese sull'IoT del 2027, stanno equipaggiando i camion da trasporto con radar anticollisione e reti sotterranee. Il settore della vendita al dettaglio e dell'ospitalità registrano una minore intensità di spesa, ma stanno implementando app mobili di base per la segnalazione di scivolamenti, inciampi e cadute.
Analisi geografica
Mercato nordamericano della sicurezza sul lavoro
Nel 2024, il Nord America deteneva il 36.0% della quota di mercato della sicurezza sul lavoro, grazie alla rigorosa supervisione dell'OSHA, a quadri assicurativi consolidati e a una forte spesa in conto capitale per l'automazione. La norma sui DPI di dimensioni adeguate, entrata in vigore nel gennaio 2025, intensifica i carichi di lavoro relativi alla conformità, mantenendo elevata la domanda di piattaforme di documentazione e dashboard pronte per gli audit. [3] Occupational Safety and Health Administration, “Personal Protective Equipment in Construction,” osha.gov L'integrazione dei criteri ESG nella finanza aziendale rafforza gli investimenti, poiché i finanziatori premiano le aziende con basse frequenze di incidenti registrabili attraverso costi di prestito ridotti.
Mercato della sicurezza sul lavoro nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 13.5%, trainata dalla rapida industrializzazione e dalle direttive governative che allineano i mercati emergenti alle normative globali. Lo standard cinese di classificazione chimica dell'agosto 2025 e gli aggiornamenti sui rischi per i macchinari di Singapore rappresentano la spinta della regione verso l'armonizzazione. Le imprese locali, non gravate da sistemi legacy, passano direttamente al monitoraggio basato sull'intelligenza artificiale, mentre gli incentivi politici incoraggiano l'implementazione di piattaforme per lavoratori connessi nelle nuove fabbriche.
Mercato europeo della sicurezza sul lavoro
L'Europa mantiene una costante espansione, supportata dalle clausole sulla sicurezza informatica del Regolamento Macchine dell'UE e dai nuovi limiti di esposizione a piombo e diisocianati che proteggono 4.2 milioni di lavoratori. Le norme di governance dell'AI Act dell'UE favoriscono i fornitori con solide architetture di conformità, creando un premio per le piattaforme integrate con trasparenza algoritmica verificabile.
Panorama competitivo
Honeywell, 3M, MSA Safety, DuPont e Ansell controllavano circa il 35-40% della quota di mercato della sicurezza sul lavoro nel 2025, a testimonianza di un core business moderatamente consolidato ma di livelli di software e servizi frammentati. La strategia si basa principalmente su riorganizzazioni di portafoglio: 3M e Bain Capital hanno integrato Madison Fire and Rescue in Scott Safety per 1.95 miliardi di dollari, orientandosi verso i dispositivi di protezione respiratoria e antincendio ad alto margine. Platinum Equity ha acquisito le linee di DPI standard di Honeywell per 1.3 miliardi di dollari, consentendo a Honeywell di concentrarsi maggiormente sui dispositivi connessi e sull'analisi dei dati.
Nel quarto trimestre del 2025, MSA Safety ha registrato una crescita del fatturato del 3%, raggiungendo i 417 milioni di dollari, grazie alla solida performance nelle Americhe e nell'area EMEA, compensando la stagnazione in Asia. Il calo organico del 6% di Ansell, sceso a 1.55 miliardi di dollari, ha portato all'avvio di progetti di riduzione dei costi sotto la guida del nuovo CEO Neil Salmon. Le aree di crescita si concentrano sull'analisi predittiva e sui dispositivi indossabili connessi al cloud, settori in cui Guardhat e Blackline Safety hanno registrato aumenti a doppia cifra grazie all'integrazione di sistemi di rilevamento del gas, avvisi per i lavoratori isolati e valutazione della fatica tramite intelligenza artificiale in dashboard unificate.
La conoscenza approfondita delle normative e la certificazione di terze parti stanno diventando fattori di differenziazione emergenti. I fornitori che offrono modelli preconfigurati specifici per giurisdizione, formazione multilingue e strumenti di invio automatizzati si stanno aggiudicando appalti in Asia-Pacifico ed Europa, appesantiti da standard frammentati. La conformità alla norma ISO 45001 funge ormai da lasciapassare per il mercato, escludendo i fornitori più piccoli che non dispongono di budget per gli audit. I produttori di hardware tradizionali stanno integrando sensori, edge computing e modelli di abbonamento nei dispositivi di protezione individuale (DPI) tradizionali, sfumando i confini storici tra hardware e software.
Leader del settore della sicurezza sul lavoro
Honeywell International Inc.
Siemens AG
ABB
Azienda 3M
Rockwell Automation, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: 3M e Bain Capital hanno costituito una joint venture, acquisito Madison Fire and Rescue per 1.95 miliardi di dollari, l'hanno fusa con Scott Safety e hanno riorientato la loro attività verso le apparecchiature per la protezione delle vie respiratorie e la sicurezza antincendio.
- Marzo 2026: Honeywell ha introdotto un assistente di sala di controllo basato sull'intelligenza artificiale che ha ridotto del 40% i falsi allarmi nelle implementazioni pilota nel settore petrolifero e del gas.
- Marzo 2026: EON Reality ha rilasciato Genesis 3.0, una piattaforma cloud di digital twin per la simulazione di rilasci di sostanze chimiche e cedimenti strutturali.
- Dicembre 2025: Lo Stato di New York ha adottato una legge per la prevenzione della violenza sul luogo di lavoro, destinata ai datori di lavoro del settore sanitario e dei servizi sociali, con effetto a partire da settembre 2026.
Ambito del rapporto sul mercato globale della sicurezza sul posto di lavoro
Il rapporto sul mercato della sicurezza sul lavoro è segmentato per componente (sistemi di sicurezza hardware, dispositivi di protezione individuale, piattaforme software per la sicurezza, servizi e formazione sulla sicurezza), tecnologia (IoT e dispositivi indossabili connessi, IA e analisi della visione artificiale, robotica e cobot, formazione VR/AR, gemelli digitali, altre tecnologie), dimensione dell'organizzazione (grandi imprese, PMI), settore di utilizzo finale (manifatturiero, edilizia, petrolio e gas, minerario, sanitario, trasporti e logistica, chimico, alimentare e delle bevande, servizi di pubblica utilità, altri) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sistemi di sicurezza hardware |
| Dispositivi di protezione individuale (DPI) |
| Piattaforme software di sicurezza |
| Servizi di sicurezza e formazione |
| IoT e dispositivi indossabili connessi |
| Analisi dell'intelligenza artificiale e della visione artificiale |
| Robotica e cobot per la mitigazione dei rischi |
| Formazione in realtà virtuale/aumentata |
| Gemelli digitali e simulazione |
| Altre tecnologie |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Produzione |
| Edilizia |
| Olio e Gas |
| Minerario |
| Settore Sanitario |
| Trasporto e logistica |
| Settore Chimico |
| Cibo e Bevande |
| Elettricita, Gas Ed Acqua |
| Altri settori di utilizzo finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Sistemi di sicurezza hardware | ||
| Dispositivi di protezione individuale (DPI) | |||
| Piattaforme software di sicurezza | |||
| Servizi di sicurezza e formazione | |||
| Per tecnologia | IoT e dispositivi indossabili connessi | ||
| Analisi dell'intelligenza artificiale e della visione artificiale | |||
| Robotica e cobot per la mitigazione dei rischi | |||
| Formazione in realtà virtuale/aumentata | |||
| Gemelli digitali e simulazione | |||
| Altre tecnologie | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore di utilizzo finale | Produzione | ||
| Edilizia | |||
| Olio e Gas | |||
| Minerario | |||
| Settore Sanitario | |||
| Trasporto e logistica | |||
| Settore Chimico | |||
| Cibo e Bevande | |||
| Elettricita, Gas Ed Acqua | |||
| Altri settori di utilizzo finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà il mercato della sicurezza sul lavoro tra il 2026 e il 2031?
Mordor Intelligence prevede un tasso di crescita annuo composto (CAGR) dell'11.58% per il mercato della sicurezza sul lavoro nel periodo di previsione 2026-2031, portando il valore da 23.87 miliardi di dollari nel 2026 a 41.28 miliardi di dollari entro il 2031.
Quale categoria di componenti si sta espandendo più rapidamente?
Secondo Mordor Intelligence, si prevede che le piattaforme software per la sicurezza cresceranno a un tasso annuo composto del 12.28%, superando i sistemi hardware fino al 2031.
Quale settore di utilizzo finale presenta il maggiore potenziale di crescita?
Secondo Mordor Intelligence, si prevede che il settore sanitario registrerà un tasso di crescita annuo composto (CAGR) del 12.12% fino al 2031, trainato dalle nuove normative in materia di prevenzione della violenza.
Quale regione è destinata a registrare l'espansione più rapida?
Secondo una ricerca di Mordor Intelligence, si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 12.06% fino al 2031, grazie al rafforzamento delle misure di sicurezza da parte di Cina, India e Corea del Sud.
Chi sono i principali attori nel settore della sicurezza sul lavoro?
Secondo Mordor Intelligence, Honeywell, 3M, MSA Safety, DuPont e Ansell detengono complessivamente circa il 35-40% della quota di mercato globale nella sicurezza sul lavoro.


