

Dimensioni e quota del mercato indiano dei mobili in legno
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
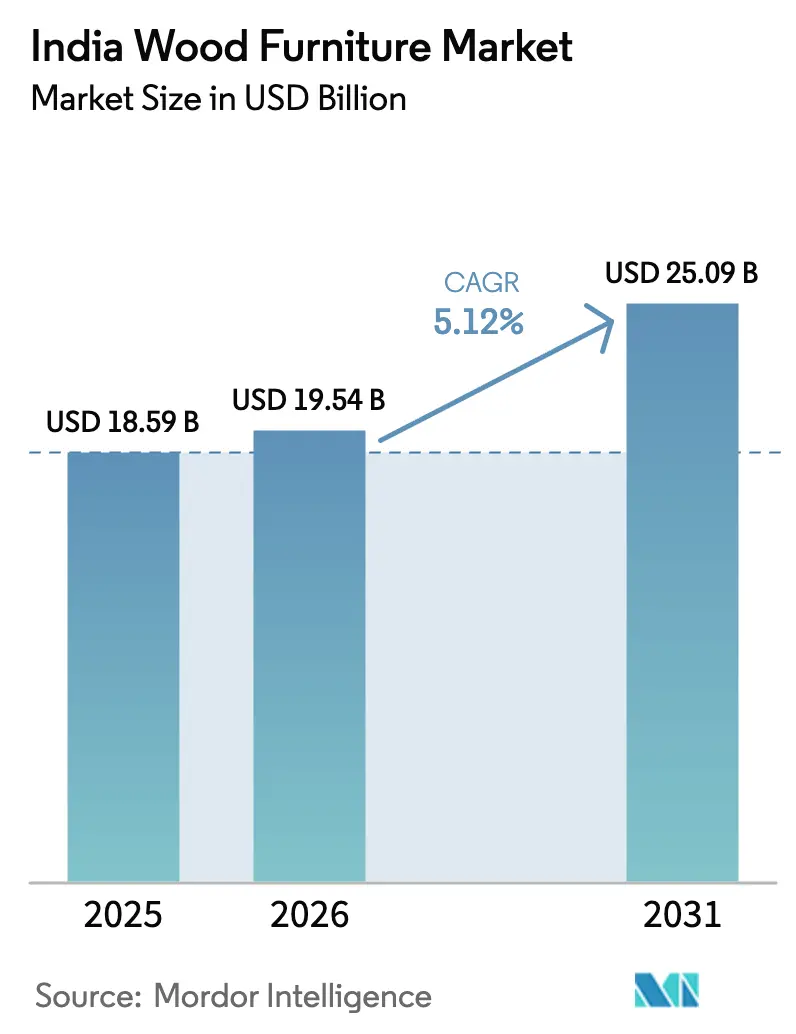
| Dimensione del mercato (2026) | 19.54 miliardo di dollari |
| Dimensione del mercato (2031) | 25.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
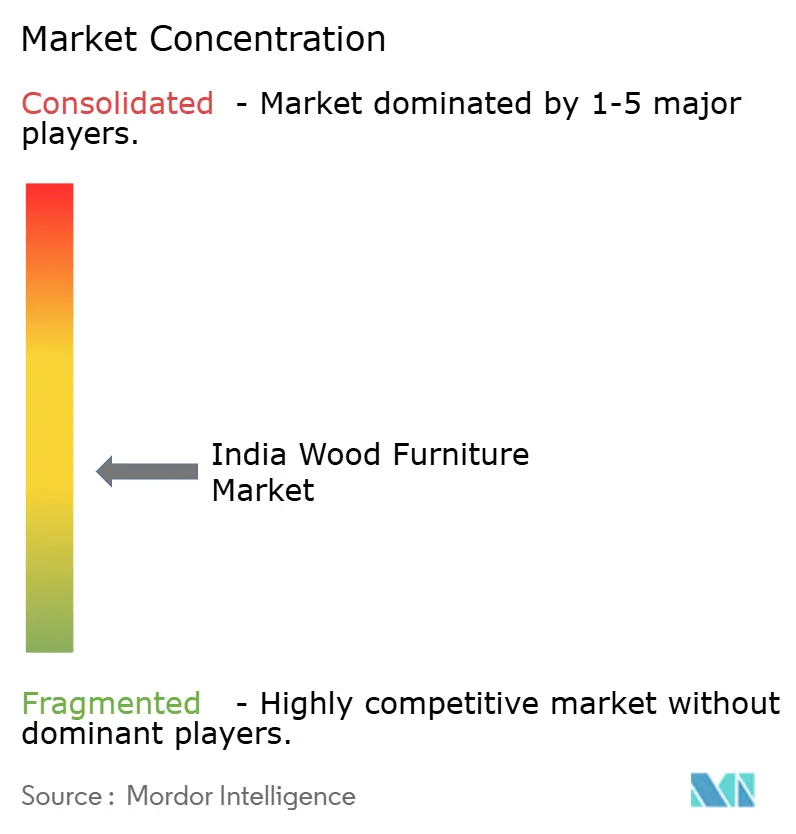
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano dei mobili in legno di Mordor Intelligence
Il mercato indiano dei mobili in legno è stato valutato a 18.59 miliardi di dollari nel 2025 e si stima che crescerà da 19.54 miliardi di dollari nel 2026 a 25.09 miliardi di dollari entro il 2031, con un CAGR del 5.12% durante il periodo di previsione (2026-2031). L'espansione del mercato si sta spostando dai laboratori informali ai marchi organizzati. Questi marchi possono attingere al capitale istituzionale, rispettare le normative ambientali e sfruttare il marketing basato sui dati. Stanno emergendo fattori trainanti per la domanda multisegmento, come l'edilizia residenziale, le riaperture alberghiere e gli investimenti immobiliari commerciali. Con l'aumento del reddito disponibile, il segmento premium prospera. Allo stesso tempo, l'e-commerce amplia la sua portata, rivolgendosi agli acquirenti di fascia media che danno priorità alla personalizzazione e alla consegna a domicilio. La domanda di soluzioni in legno ingegnerizzato e sostenibile è in aumento. Iniziative come la National Bamboo Mission e le aliquote GST favorevoli sui componenti in bambù e legno supportano questa crescita. Gli operatori organizzati stanno indirizzando gli investimenti verso l'automazione e le linee di produzione CNC. Questo cambiamento facilita la personalizzazione just-in-time, un tempo esclusiva dei falegnami informali, e riduce drasticamente i tempi di consegna.
Punti chiave del rapporto
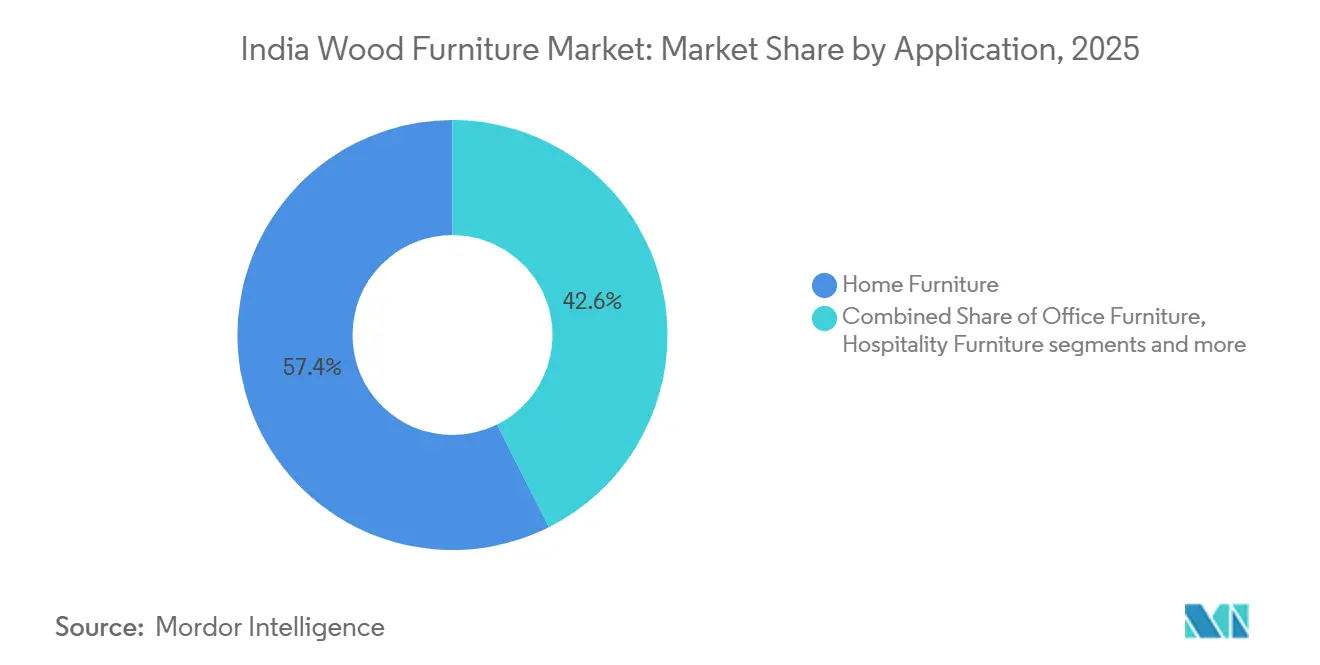
- Per applicazione, nel 2025 i mobili per la casa rappresentavano il 57.36% del mercato indiano dei mobili in legno, mentre i mobili per l'ospitalità sono destinati a crescere a un CAGR del 12.35% fino al 2031, il più alto tra tutte le applicazioni, e un segnale che la crescita della pipeline alberghiera si sta traducendo in ordini contrattuali costanti.
- In base al materiale, nel 2025 il legno ingegnerizzato ha conquistato una quota di mercato del 46.64% del mercato indiano dei mobili in legno, a dimostrazione del suo vantaggio in termini di costi/prestazioni; i prodotti in bambù e rattan sono quelli che crescono più rapidamente, con un CAGR del 16.64% che supera ogni altra classe di materiali.
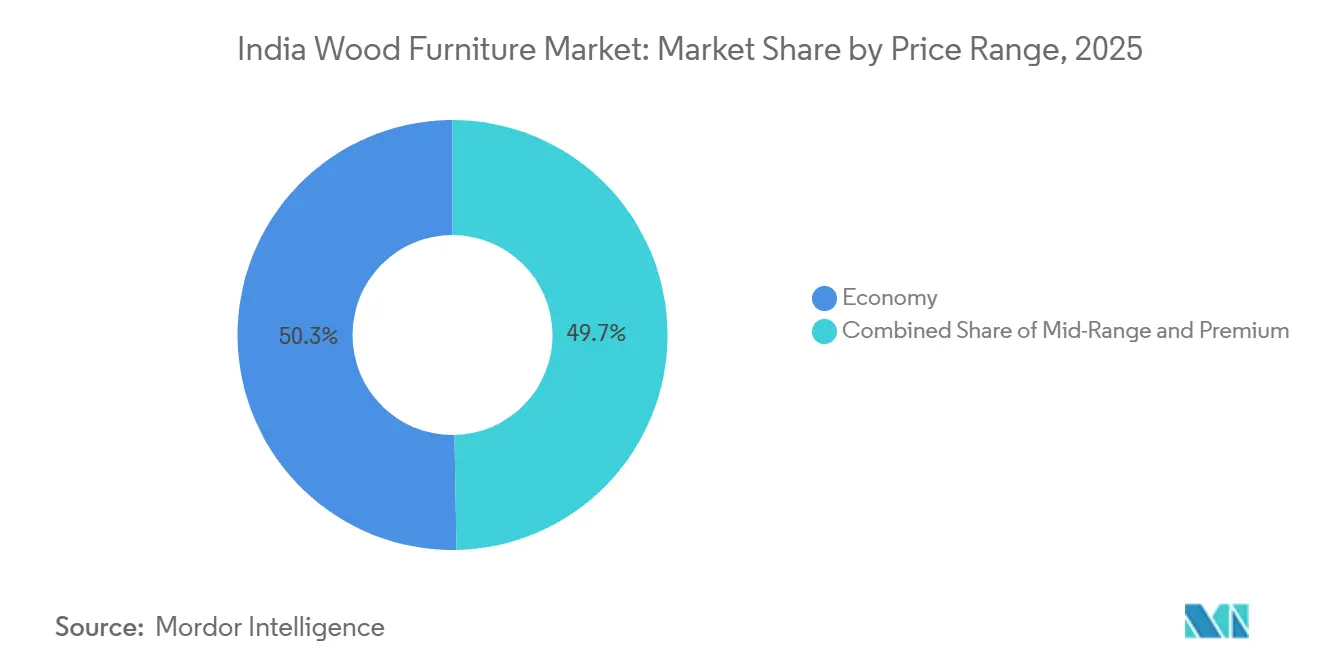
- In base alla fascia di prezzo, nel 2025 la fascia economica ha mantenuto il 50.32% delle dimensioni del mercato indiano dei mobili in legno, mentre la fascia premium è destinata a registrare un CAGR dell'11.37% fino al 2031, la crescita più forte all'interno della gerarchia dei prezzi.
- In termini di distribuzione, nel 2025 i negozi di mobili specializzati hanno rappresentato il 42.76% del mercato indiano dei mobili in legno; si prevede che i canali online registreranno un CAGR del 18.12% entro il 2031, diventando così la via di accesso al mercato in più rapida crescita.
- In termini geografici, nel 2025 l'India meridionale ha contribuito per il 29.24% alle dimensioni del mercato indiano dei mobili in legno, mentre si prevede che l'India orientale crescerà a un CAGR dell'11.46%, il tasso regionale più rapido fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili in legno in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione degli spazi di co-working sta incrementando la domanda modulare | + 0.8% | Metro come Bengaluru, Mumbai, Delhi-NCR, Hyderabad | Medio termine (2-4 anni) |
| Crescita dell'e-commerce e domanda di personalizzazione | + 1.2% | Nazionale, in particolare le città di livello 1 | A breve termine (≤ 2 anni) |
| Iniziative edilizie per tutti e iniziative correlate | + 1.0% | Città di livello 2 e di livello 3 a livello nazionale | A lungo termine (≥ 4 anni) |
| Adeguamenti dell'aliquota GST a supporto dell'utilizzo di componenti in legno | + 0.6% | il | A breve termine (≤ 2 anni) |
| Rapida urbanizzazione e aumento del reddito disponibile | + 0.9% | India meridionale e occidentale | A lungo termine (≥ 4 anni) |
| Le tendenze degli affitti a breve termine e del coliving guidano il fatturato | + 0.4% | Metro e hub di livello 1 | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione degli spazi di co-working sta incrementando la domanda di soluzioni modulari.
Gli operatori di spazi di lavoro flessibili stanno ridefinendo i cicli di acquisto di mobili commerciali, privilegiando soluzioni modulari che possono essere riconfigurate rapidamente, adattarsi a un numero variabile di inquilini e ridurre gli orizzonti di sostituzione a tre-cinque anni, rispetto ai sette-dieci anni delle installazioni fisse per ufficio [1] BS Reporter, “Luxury furniture brand Stanley Lifestyles gains 30% on trade debut,” business-standard.com . I modelli di acquisto ripetuti, quindi, intensificano i volumi di domanda, anche se i prezzi unitari si comprimono a causa della standardizzazione. I produttori che hanno investito in sistemi di produzione a rapida rotazione, come Featherlite con una produzione mensile di 30,000 sedie e 8,000 postazioni di lavoro, stanno conquistando quote di mercato perché consegnano in tempi ristretti, pur soddisfacendo i requisiti estetici professionali. Il boom del coworking accelera anche l'innovazione di prodotto, spingendo i fornitori a integrare scrivanie regolabili in altezza, schermi mobili e soluzioni di gestione dei cavi come caratteristiche standard. I fornitori tradizionali di mobili per ufficio che si affidano a contratti una tantum e di massa rischiano di perdere quote di mercato a meno che non adottino cataloghi modulari e stipulino accordi di servizio che garantiscano un rapido supporto per la riorganizzazione degli spazi. Poiché gli operatori di spazi di coworking spesso si espandono tramite modelli di franchising a basso impiego di capitale, privilegiano i fornitori in grado di offrire specifiche uniformi in più sedi, rafforzando il ruolo degli operatori organizzati a livello nazionale nel mercato indiano dei mobili in legno.
Crescita dell'e-commerce e domanda di personalizzazione
I marketplace di arredamento online stanno abbattendo i limiti geografici, consentendo ai consumatori di qualsiasi codice postale di consultare cataloghi completi, richiedere dimensioni personalizzate e visualizzare in anteprima le finiture tramite sovrapposizioni di realtà aumentata. L'ambizione di WoodenStreet di quadruplicare il fatturato a 10 miliardi di rupie (117 milioni di dollari) entro tre anni, supportata da 43 milioni di rupie (0.5 milioni di dollari) di Premji Invest, evidenzia la forte fiducia del capitale di rischio e il significativo potenziale di crescita ancora disponibile nella vendita al dettaglio di mobili online. Al contrario, il calo del 30% del fatturato di Pepperfry, che ha raggiunto 189 crore di rupie (22 milioni di dollari) nell'anno fiscale 24, sottolinea i limiti di un approccio puramente digitale. I tassi di conversione aumentano drasticamente quando i clienti visitano i negozi fisici, a riprova del fatto che la valutazione tattile rimane fondamentale per gli acquisti di mobili di alto valore. Ciò implica che le strategie vincenti combinano la scoperta digitale con la chiusura fisica, soprattutto perché la dimensione media dello scontrino online rimane vicina a un terzo del benchmark in negozio. La personalizzazione determina l'aumento delle dimensioni del carrello, perché i clienti disposti a scegliere rivestimenti, gambe e tonalità del legno sono anche disposti a pagare un piccolo sovrapprezzo per l'unicità. Di conseguenza, la complessità logistica aumenta con il calo dei resi, ma le spedizioni in uscita diventano più personalizzate, spingendo i rivenditori a investire massicciamente in sistemi di gestione degli ordini in grado di indirizzare la produzione in microlotti su più stabilimenti.
Alloggi per tutti e iniziative edilizie correlate
Il Pradhan Mantri Awas Yojana ha approvato 3.79 crore (37.9 milioni) di case, di cui 2.69 crore (26.9 milioni) già completate, liberando un'ondata di proprietari di prima casa che in genere destinano l'8%-12% del budget per la casa all'arredamento [2] Press Information Bureau, “GST Reforms 2025: Relief for Common Man, Boost for Businesses,” pib.gov.in . Questi nuovi proprietari di casa vivono in gran parte nelle città di livello 2 e 3, dove gli showroom organizzati erano scarsi fino a pochi anni fa, costringendo i produttori ad ampliare la rete di distribuzione oltre le metropoli. I costruttori spesso includono pacchetti di mobili di base per accelerare i certificati di agibilità, aprendo canali di approvvigionamento diretto per i marchi organizzati. Poiché il programma finanzia piccoli lotti e appartamenti compatti, la domanda si orienta verso letti salvaspazio, armadi con ante scorrevoli e set da pranzo trasformabili, segmenti in cui eccellono i design scalabili in legno ingegnerizzato. Stanley Lifestyles riferisce che l'80% delle sue vendite annuali è correlato alla consegna di nuove abitazioni, a dimostrazione di come i cicli immobiliari influenzino direttamente il mercato indiano dei mobili in legno. Con la riduzione dell'IVA sul cemento al 18%, che accelera il completamento dei progetti, il divario tra la consegna delle costruzioni e l'acquisto dei mobili si riduce, comprimendo così il ciclo di vendita e stimolando una più rapida rotazione delle scorte per i rivenditori organizzati.
Adeguamenti dell'aliquota GST a supporto dell'utilizzo dei componenti in legno
Le riforme GST del settembre 2025, che hanno ridotto le tasse su pavimenti in bambù, serramenti e casse da imballaggio in legno dal 12% al 5%, hanno immediatamente abbassato i costi di input per i produttori di mobili [3] Press Information Bureau, “GST Reforms 2025: Relief for Common Man, Boost for Businesses,” pib.gov.in. Consolidando più aliquote in aliquote uniformi del 5% e del 18%, la riforma riduce le spese di conformità, soprattutto per le micro e piccole officine che migrano nella rete GST formale. Minori blocchi di capitale circolante consentono a queste aziende di convogliare la liquidità liberata verso macchinari migliori, certificazioni di qualità e aggiornamenti degli showroom. Gli operatori organizzati ne beneficiano in modo sproporzionato perché possono trasferire parte dei risparmi agli acquirenti sensibili al prezzo, ampliando al contempo i margini lordi. Inoltre, la GST chiarisce il campo di gioco tra produttori nazionali e importatori eliminando i dazi occulti incorporati nelle spese di movimentazione portuale e di magazzinaggio. Il risultato finale è una più rapida formalizzazione degli ecosistemi produttivi, che possono quindi qualificarsi per le grandi gare d'appalto governative o istituzionali per la fornitura di arredi, che richiedono la certificazione IS 14276.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi del legname sta influenzando i costi di fornitura | -0.7% | Nazionale, più pesante sugli specialisti del legno massello | A breve termine (≤ 2 anni) |
| Guerre di prezzo tra grandi attori del settore non organizzati | -0.9% | Sacche dell'India settentrionale e orientale | Medio termine (2-4 anni) |
| Sfide nell'ultimo miglio e nella logistica inversa | -0.5% | Città di livello 2 e 3 | Medio termine (2-4 anni) |
| Costi per soddisfare gli standard di certificazione della sostenibilità | -0.3% | Cluster di esportazione e marchi del lusso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi del legname sta influenzando i costi di fornitura.
Gli indici globali del legname rimangono volatili a causa di eventi meteorologici estremi, fluttuazioni valutarie e oscillazioni delle politiche commerciali, rendendo difficile per i produttori stipulare contratti a lungo termine senza clausole di adeguamento dei costi. L'India ha importato legname per un valore di 2.3 miliardi di dollari nel 2024, in forte aumento rispetto agli anni precedenti, amplificando l'esposizione al rischio di cambio. Stanley Lifestyles si rifornisce di legno principalmente da Canada e Nuova Zelanda, mantenendo un rapporto importazioni-produzione locale di 80:20 che aumenta il rischio valutario [4] USDA Foreign Agricultural Service, “Wood and Wood Products Update 2024 – India,” fas.usda.gov. . Per attutire la volatilità, l'azienda prevede di aumentare l'approvvigionamento locale al 70%-80% entro pochi anni, in linea con un più ampio cambiamento del settore verso il legname proveniente da piantagioni e i suoi sostituti ingegnerizzati. Le officine più piccole, prive di strumenti di copertura, trasferiscono gli improvvisi aumenti di prezzo direttamente ai clienti, spesso sacrificando gli ordini nelle zone del mercato indiano dei mobili in legno particolarmente sensibili ai prezzi.
Guerre dei prezzi da parte di grandi attori del settore non organizzati
Si stima che il 60-70% del settore sia ancora al di fuori della rete GST, consentendo alle aziende informali di eludere le tasse e aggirare la conformità dei lavoratori, il che si traduce in prezzi di listino visibilmente più bassi. Le aziende organizzate, quindi, faticano a far rispettare prezzi uniformi, in particolare nell'India settentrionale e in alcune parti dell'India orientale, dove i laboratori artigianali all'angolo della strada possono vendere a prezzi inferiori del 20% rispetto ai cataloghi di marca su modelli equivalenti. I richiami di prodotto e i problemi di servizio rimangono dilaganti nel canale informale, eppure gli acquirenti attenti al rapporto qualità-prezzo tollerano tali rischi in cambio di risparmi iniziali. Le riforme GST di settembre 2025 dovrebbero ridurre il divario di costo attraverso obblighi di fatturazione elettronica più severi e benefici in termini di crediti di input che spettano solo ai fornitori registrati. Tuttavia, la difficoltà di transizione persiste perché i piccoli falegnami spesso si adattano rifinendo le caratteristiche o riducendo lo spessore delle assi, intensificando la variabilità della qualità sul mercato.
Analisi del segmento
Per applicazione: l'arredamento per la casa mantiene il primato mentre l'ospitalità guadagna slancio
Nel 2025, il settore dell'arredamento per la casa ha rappresentato il 57.36% del mercato, trainato da letti, armadi e set da pranzo, elementi essenziali in ogni nuova abitazione. Questa posizione dominante garantisce volumi consistenti e ricorrenti ai produttori. In termini assoluti, il segmento ha generato oltre 10 miliardi di dollari di fatturato nel 2024, a dimostrazione del perché marchi come Nilkamal e Godrej Interio si concentrino su collezioni complete per la casa. Il settore alberghiero è oggi molto più piccolo, ma la sua crescita a doppia cifra e il CAGR del 12.35% suggeriscono che contribuirà in misura crescente alla crescita del mercato indiano dei mobili in legno nei prossimi cinque anni. I dati relativi ai progetti in corso, provenienti da società di consulenza alberghiera, indicano che sono in costruzione quasi 47,000 camere, il che implica una solida attività contrattuale per sedute per hall, testiere e armadi a muro. La domanda di mobili per ufficio si è temporaneamente stabilizzata a causa della riduzione della densità di postazioni di lavoro dovuta al lavoro ibrido, ma ora la spesa si sta orientando verso postazioni collaborative, pannelli acustici e sedute ergonomiche, mantenendo stabili i volumi. Gli arredi per istituti scolastici e strutture sanitarie rimangono segmenti di mercato di nicchia, ma beneficiano dei programmi di spesa in conto capitale del settore pubblico che privilegiano i fornitori con certificazione IS 14276, offrendo ai marchi affermati un vantaggio competitivo in termini di conformità.
Stanley Lifestyles illustra l'evoluzione del mix di applicazioni, poiché il 55% del suo fatturato nell'anno fiscale 24 proveniva da divani e poltrone reclinabili, riflettendo una forte esposizione alla categoria soggiorno. Per ridurre il rischio di concentrazione, l'azienda si sta spostando verso cucine e mobili componibili, che insieme hanno rappresentato il 6% del fatturato nell'anno fiscale 24, ma si prevede che raggiungeranno le doppie cifre entro l'anno fiscale 27. La divisione di Godrej Interio è quasi speculare, poiché il B2B rappresenta il 55% del suo fatturato, ancorando il marchio a ricavi basati su progetti. La differenza mostra come strategie diverse possano coesistere: i marchi orientati al retail si affidano a un flusso di clienti ripetuto e a promozioni stagionali, mentre i player orientati ai progetti coltivano contratti di progettazione e costruzione a lungo termine con le istituzioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il legno ingegnerizzato domina anche se il bambù è in crescita
Il legno ingegnerizzato deteneva una quota di mercato del 46.64% nel 2025, sostenuto da compensato, MDF e pannelli truciolari che consentono lavorazioni di precisione, finiture superficiali uniformi e installazione rapida. Il segmento del compensato da solo vale tra 30,000 e 40,000 crore di rupie (tra 3.51 e 4.68 miliardi di dollari), ma solo il 25%-30% è in mani organizzate, creando una solida base per la conversione a marchio. L'MDF, grazie a una crescita storica del 22% dall'anno fiscale 21, vanta ora una penetrazione organizzata dell'80%, poiché le barriere tecnologiche scoraggiano gli stabilimenti informali. La linea di produzione di pannelli truciolari da 550 crore di rupie (64.3 milioni di dollari) di Century Ply a Chennai aggiunge 240,000 metri cubi di capacità produttiva annua, a dimostrazione delle scommesse su larga scala sui pannelli ingegnerizzati a valore aggiunto. Il legno massello conserva un fascino ambizioso grazie alle venature naturali e alla longevità, ma la disponibilità è limitata e i prezzi oscillano in base ai cicli globali del legname.
Il legno di recupero risponde a esigenze di sostenibilità e costi; il Centro di Artigianato Tradizionale di Jodhpur converte ogni anno 1,200 tonnellate di teak recuperato in pezzi di pregio, dimostrando la disponibilità del mercato a investire in legno antico. Bambù e rattan insieme rappresentavano una quota modesta nel 2025, ma un CAGR del 16.64% fino al 2031 segnala un notevole potenziale di crescita, sostenuto da 408 vivai e 528 unità di lavorazione finanziate dalla National Bamboo Mission. I compositi ibridi che fondono il legno con gambe in metallo o tavoli da fiume riempiti con resina epossidica si rivolgono agli appassionati di design urbano, ampliando la gamma di materiali e aumentando i prezzi medi di vendita.
Per fascia di prezzo: Economy è ancora in testa, ma Premium accelera
La fascia economica ha catturato il 50.32% delle vendite del 2025, ancorata a falegnami non organizzati e articoli con aliquota GST più bassa che soddisfano le soglie di accessibilità di massa. I prodotti di fascia media, in genere con un prezzo compreso tra 15,000 e 50,000 INR (175-584 USD) al pezzo, rientrano pienamente nella crescente capacità di acquisto delle famiglie ambiziose e quindi assorbono gran parte della spesa di marketing del settore organizzato. I prodotti premium, nel frattempo, stanno registrando un CAGR dell'11.37% fino al 2031, con l'aumento del reddito disponibile e l'introduzione di collezioni curate dai marchi globali. Il progressivo passaggio di IKEA al 50% di approvvigionamento locale entro il 2030 sta riducendo il divario di costo, spingendo gli acquirenti di fascia media verso l'alto, man mano che il design scandinavo diventa più accessibile. Stanley Lifestyles, valutata oltre 2,000 crore di rupie (234 milioni di dollari) dopo la sua IPO di giugno 2024, si colloca a cavallo tra le fasce super premium e lusso, offrendo oltre 1,000 modelli, 3,000 SKU e oltre 300 varianti di pelle. La personalizzazione a questo livello aumenta i margini lordi e promuove la fidelizzazione dei clienti, un obiettivo che i giocatori più attenti al prezzo difficilmente riescono a raggiungere. La catena @home di Nilkamal dimostra come i player di fascia media si proteggano vendendo sotto lo stesso tetto sia armadi in truciolato di base che poltrone reclinabili in pelle italiana importate, conquistando una quota di mercato più ampia senza frammentare l'identità del marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i negozi specializzati mantengono la loro influenza mentre l'online accelera
I negozi specializzati hanno generato il 42.76% del valore del 2025, sostenuti da prove tattili dei prodotti, vendita assistita e ritiro immediato, elementi che rimangono decisivi nelle categorie di prodotti più costosi. HomeTown, con 44 punti vendita in 26 città, esemplifica la resilienza del format, che punta a un fatturato di 1,100 crore di rupie (128.6 milioni di dollari). Godrej Interio ha approfondito ulteriormente la sua strategia, lanciando circa due nuovi showroom ogni settimana, portando la sua rete a oltre 1,000 negozi. I canali online stanno crescendo più rapidamente, con un CAGR del 18.12% fino al 2031, ma i clic puri stanno cedendo il passo a clic più negozi fisici, poiché i tassi di reso, i danni dell'ultimo miglio e i colli di bottiglia della conversione impongono una sovrapposizione fisica. WoodenStreet gestisce oltre 100 experience studio che fungono anche da nodi di distribuzione, un modello che aumenta l'intensità di capitale riducendo al contempo i tempi di ciclo dall'ordine alla consegna. Le performance di Pepperfry dimostrano che la velocità di allestimento deve essere accompagnata dalla produttività dei negozi; nonostante una presenza di oltre 135 showroom, alcuni errori di esecuzione hanno fatto calare il fatturato dell'anno fiscale 24 del 30%. I canali B2B e di progetto rimangono orientati alle relazioni, con i team di vendita che raggruppano installazione e manutenzione in contratti pluriennali. I grandi centri commerciali per la casa simili a Home Depot sono ancora agli albori, ma con la maturazione delle catene di distribuzione al dettaglio organizzate, gli analisti prevedono che entro cinque anni un gruppo di nuovi operatori sperimenterà formati in stile magazzino nelle prime sei città.
Analisi geografica
Nel 2025, l'India meridionale rappresentava il 29.24% della quota di mercato, trainata dalla rapida adozione del commercio al dettaglio organizzato, dalla maggiore spesa pro capite e dalla vicinanza ai porti che supportano le esportazioni containerizzate. Centri di produzione come Hosur, Sriperumbudur e Tumakuru si rivolgono sia agli showroom locali che agli acquirenti internazionali, generando valuta estera che finanzia i progressi tecnologici. Incentivi statali come i parchi vacanze e i capannoni pronti all'uso attraggono produttori di compensato e MDF, creando catene di fornitura integrate. A Bengaluru e Chennai, è evidente una crescente preferenza per l'arredamento sostenibile, che porta i marchi premium a privilegiare il legno certificato FSC e le finiture ecocompatibili. Con la riduzione delle dimensioni degli appartamenti nei centri IT, si registra un'impennata della domanda di mobili modulari e salvaspazio, come scrivanie e armadi a scomparsa. I rivenditori che forniscono servizi interni di progettazione e pianificazione degli spazi non solo catturano una quota maggiore della spesa dei consumatori, ma rafforzano anche la fedeltà al marchio.
Nel frattempo, l'India orientale e nord-orientale si sta ritagliando una nicchia con mobili in bambù e canna. Questo slancio è supportato dai vivai della National Bamboo Mission, che garantiscono una materia prima costante e la stabilità dei prezzi. Il miglioramento delle infrastrutture, in particolare i collegamenti ferroviari a scartamento largo, ha ridotto i tempi di consegna da Guwahati a Calcutta. Questa efficienza ha incoraggiato i distributori organizzati a istituire centri di cross-dock. Con l'aumento dei redditi dei consumatori, in gran parte trainato dalle rimesse, si sta verificando un notevole spostamento della domanda dalle sedie semplici a set da pranzo completi e articoli di arredamento ibridi. Inoltre, gli appalti pubblici per scuole e ospedali forniscono un punto di riferimento stabile. Il rispetto dei codici IS tende a favorire i produttori formali rispetto ai falegnami informali. La moderata concorrenza all'interno della regione offre ai primi operatori l'opportunità di consolidare la propria presenza sul mercato prima che si verifichi la saturazione. Nel complesso, queste tendenze rafforzano sia le capacità produttive che la portata del commercio al dettaglio organizzato nell'area.
Panorama competitivo
Il mercato indiano dell'arredamento in legno è caratterizzato da una moderata frammentazione, con gli operatori organizzati che detengono una quota significativa, seppur limitata, del valore complessivo del settore. Ciò indica una fase iniziale di consolidamento, in cui una manciata di marchi nazionali si sta espandendo costantemente, mentre gli operatori regionali e non organizzati continuano a mantenere una presenza significativa. Sebbene il segmento non organizzato domini ancora le vendite a valore, i marchi organizzati stanno gradualmente guadagnando terreno grazie a reti omnicanale più solide, visibilità del marchio e conformità agli standard di qualità e certificazione. La recente attività del mercato dei capitali evidenzia una crescente fiducia degli investitori, come dimostrato dalla quotazione in borsa di Stanley Lifestyles a metà del 2024, che ha supportato i piani di espansione e il posizionamento premium. Anche i nuovi operatori globali stanno intensificando la concorrenza, con IKEA che si impegna in investimenti a lungo termine e aumenta l'approvvigionamento locale, costringendo gli operatori nazionali ad affinare design, prezzi ed esecuzione. Marchi indiani affermati come Godrej Interio stanno sfruttando la solidità finanziaria e la rapida espansione dei negozi per approfondire la penetrazione regionale e accelerare l'aumento delle quote di mercato nei principali mercati meridionali.
Gli investimenti tecnologici sono il fattore di separazione tra i leader di categoria e i player di fascia media. Le linee di fresatura CNC e le macchine automatiche per il taglio della pelle di Stanley Lifestyles consentono di realizzare divani su misura in 72 ore, superando le medie del settore di 12-15 giorni. Pepperfry e WoodenStreet implementano la visualizzazione AR, riducendo i tassi di reso fino al 40% rispetto ai negozi online con catalogo statico. Startup di noleggio come Furlenco colmano un vuoto per i consumatori mobili riluttanti a impegnarsi in investimenti, e i loro modelli di abbonamento forniscono un flusso di entrate prevedibile che ammortizza le oscillazioni del macrociclo. I produttori affermati rispondono offrendo garanzie di riacquisto o crediti di permuta che imitano la flessibilità degli abbonamenti, dimostrando una convergenza competitiva.
Il consolidamento del mercato è probabile perché le officine più piccole devono formalizzare la richiesta di crediti GST e ordini istituzionali, oppure ritirarsi in nicchie di falegnameria iperlocali. Tuttavia, le barriere all'ingresso rimangono basse per i piccoli operatori, preservando una coda di micro-operatori che servono acquirenti con budget limitato. Gli operatori tradizionali organizzati cercano di differenziarsi attraverso garanzie estese, consulenze di progettazione gratuite e finanziamenti EMI a costo zero, raggruppando servizi a valore aggiunto che i concorrenti informali non possono replicare su larga scala. La conformità alla sostenibilità sta emergendo come un ulteriore ostacolo, poiché i sistemi di audit e tracciabilità sono costosi da replicare. Nel medio termine, si prevede che i primi dieci operatori organizzati porteranno la loro quota complessiva oltre il 40%, ma la rapida crescita demografica e la diversificazione dei prezzi manterranno vive opportunità assolute per i nuovi entranti.
Leader del settore dei mobili in legno in India
Godrej Interio
Durian Industries Ltd
Nilkamal Ltd
Scala urbana
IKEA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: per rafforzare la propria presenza in India, IKEA ha lanciato le vendite online nella regione di Delhi-NCR, supportata da un vasto centro di distribuzione di 180,000 piedi quadrati a Gurgaon, garantendo ai clienti la promessa di una consegna il giorno successivo.
- Luglio 2025: Nilkamal Ltd ha concordato l'acquisizione del business degli arredi sanitari di Imedfurns Private Limited per 3 crore di rupie indiane (0.35 milioni di dollari), da corrispondere in quattro anni, segnando l'ingresso di Nilkamal nel segmento degli arredi sanitari specializzati. L'accordo include la proprietà intellettuale, i contratti esistenti, i trasferimenti dei dipendenti e l'avviamento, con l'obiettivo di diversificare il portafoglio prodotti di Nilkamal e soddisfare la nuova domanda istituzionale.
- Giugno 2024: Stanley Lifestyles ha completato un'offerta pubblica iniziale di 537 crore di rupie (62.8 milioni di dollari), quotandosi su BSE e NSE con un premio del 35% rispetto al prezzo di emissione di 369 rupie (4.31 dollari), raggiungendo una capitalizzazione di mercato superiore a 2,000 crore di rupie (234 milioni di dollari). La società ha raccolto 200 crore di rupie (23.4 milioni di dollari) tramite nuovo capitale per finanziare l'espansione dei negozi, le ristrutturazioni e gli investimenti in macchinari, a dimostrazione della forte fiducia degli investitori nel segmento dell'arredamento di alta gamma.
Ambito del rapporto sul mercato dei mobili in legno in India
Il mercato del legno in India si riferisce all'estrazione, alla lavorazione e alla produzione di legno e prodotti a base di legno. È costituito da attività come l'abbattimento di alberi, la segheria e la produzione di prodotti come legname, compensato, impiallacciature, mobili e pannelli a base di legno. Questa industria serve vari settori, tra cui edilizia, fabbricazione di mobili e design d'interni, ed è guidata da fattori come l'urbanizzazione, la crescita economica e la crescente domanda dei consumatori di prodotti in legno.
Il mercato indiano del legno è segmentato in base a applicazione, materiale, fascia di prezzo, canale di distribuzione e area geografica. Per applicazione, il mercato è segmentato in mobili per la casa, mobili per ufficio, mobili per l'ospitalità, mobili per la scuola, mobili per l'assistenza sanitaria e altre applicazioni. Per materiale, il mercato è segmentato in legno massello, legno ingegnerizzato, bambù e rattan, legno di recupero e materiali ibridi/compositi. Per fascia di prezzo, il mercato è segmentato in fascia economica, media e premium. Per canale di distribuzione, il mercato è segmentato in B2C/vendita al dettaglio e B2B/progetto. Per area geografica, il mercato è segmentato in India settentrionale, India occidentale, India meridionale, India orientale e nord-orientale. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra indicati.
| Mobili per la casa | Sedie |
| Tavoli (tavolini laterali, tavolini da caffè, tolette, ecc.) | |
| Camere | |
| Armadi | |
| divani | |
| Tavoli da pranzo/Set da pranzo | |
| Armadi da cucina | |
| Altri mobili per la casa (mobili da bagno, mobili da esterno, ecc.) | |
| Mobili per ufficio | Sedie |
| tavoli | |
| Armadi | |
| Scrivanie | |
| Divani e altre sedute morbide | |
| Altri mobili per ufficio | |
| Mobili per l'ospitalità | |
| Arredi didattici | |
| Mobili sanitari | |
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) |
| Legno massello (teak, sheesham, mango, ecc.) |
| Legno ingegnerizzato (compensato, MDF, truciolato) |
| Bambù e rattan |
| Legno di recupero |
| Materiali ibridi/compositi |
| Economia |
| Mid-Range |
| Premium |
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Progetto |
| India del Nord |
| West India |
| India meridionale |
| East India |
| Per Applicazione | Mobili per la casa | Sedie |
| Tavoli (tavolini laterali, tavolini da caffè, tolette, ecc.) | ||
| Camere | ||
| Armadi | ||
| divani | ||
| Tavoli da pranzo/Set da pranzo | ||
| Armadi da cucina | ||
| Altri mobili per la casa (mobili da bagno, mobili da esterno, ecc.) | ||
| Mobili per ufficio | Sedie | |
| tavoli | ||
| Armadi | ||
| Scrivanie | ||
| Divani e altre sedute morbide | ||
| Altri mobili per ufficio | ||
| Mobili per l'ospitalità | ||
| Arredi didattici | ||
| Mobili sanitari | ||
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) | ||
| Per materiale | Legno massello (teak, sheesham, mango, ecc.) | |
| Legno ingegnerizzato (compensato, MDF, truciolato) | ||
| Bambù e rattan | ||
| Legno di recupero | ||
| Materiali ibridi/compositi | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Progetto | ||
| Per geografia | India del Nord | |
| West India | ||
| India meridionale | ||
| East India | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato indiano dei mobili in legno nel 2026?
Nel 19.54 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 25.09 miliardi di dollari entro il 2031.
Quale segmento crescerà più rapidamente entro il 2031?
Il settore dell'arredamento per l'ospitalità registra il ritmo più rapido, con un CAGR del 12.35% grazie alle nuove aperture alberghiere.
Quale materiale è in testa alle vendite attuali?
Il legno ingegnerizzato rappresenterà il 46.64% del fatturato del 2025 perché bilancia costi, durata e flessibilità di progettazione.
Quanto velocemente si stanno espandendo i canali online?
Si prevede che le vendite online cresceranno a un CAGR del 18.12% entro il 2031, il tasso più elevato tra tutti i canali di distribuzione.
Perché i mobili in bambù stanno guadagnando popolarità?
I vivai finanziati dal governo e un'aliquota fiscale post-GST più bassa rendono il bambù più accessibile, soddisfacendo al contempo le esigenze di sostenibilità.
Quale regione offre la maggiore possibilità di crescita?
Si prevede che l'India orientale registrerà un CAGR dell'11.46% entro il 2031, sfruttando l'abbondanza di bambù e il miglioramento delle infrastrutture.


