

Dimensioni e quota di mercato delle botti di vino, scotch e whisky
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.27 miliardo di dollari |
| Dimensione del mercato (2031) | 2.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.66% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle botti di vino, scotch e whisky a cura di Mordor Intelligence
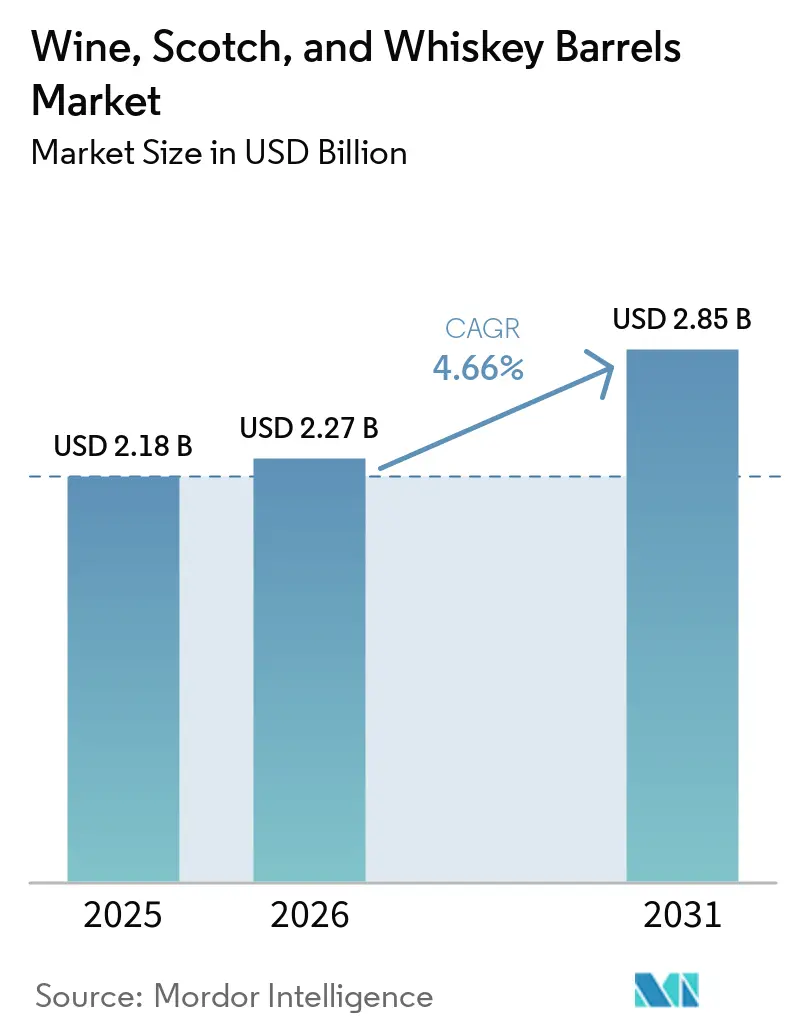
Il mercato delle botti per vino e whisky aveva un valore di 2.18 miliardi di dollari nel 2025 e si stima che crescerà da 2.27 miliardi di dollari nel 2026 a 2.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.66% durante il periodo di previsione (2026-2031). Il mercato delle botti per vino e whisky è sostenuto dalla domanda di contenitori che aiutano i produttori a creare bevande invecchiate differenziate con profili aromatici costanti, migliori caratteristiche di maturazione e un posizionamento premium. I produttori di vini e liquori premium stanno dando priorità alle specifiche delle botti, alla coerenza aromatica, all'origine del rovere, al livello di tostatura e alla provenienza rispetto al semplice volume degli ordini. Questo cambiamento sostiene il valore per botte in un momento in cui i volumi di bevande alcoliche in generale sono sotto pressione, poiché i produttori continuano a investire in soluzioni di invecchiamento e finitura di alta qualità per proteggere il valore del marchio. I produttori stanno anche ampliando l'uso delle botti nei programmi di whisky, tequila, rum e vino, il che crea la domanda di botti di finitura specializzate e formati di botti personalizzati. Il mercato delle botti per vino e whisky, pertanto, dipende sempre più dal mix di prodotti, dall'affidabilità dell'approvvigionamento, dalle competenze tecniche e dalla conoscenza delle regioni di produzione, piuttosto che dal solo numero di botti.
Punti chiave del rapporto
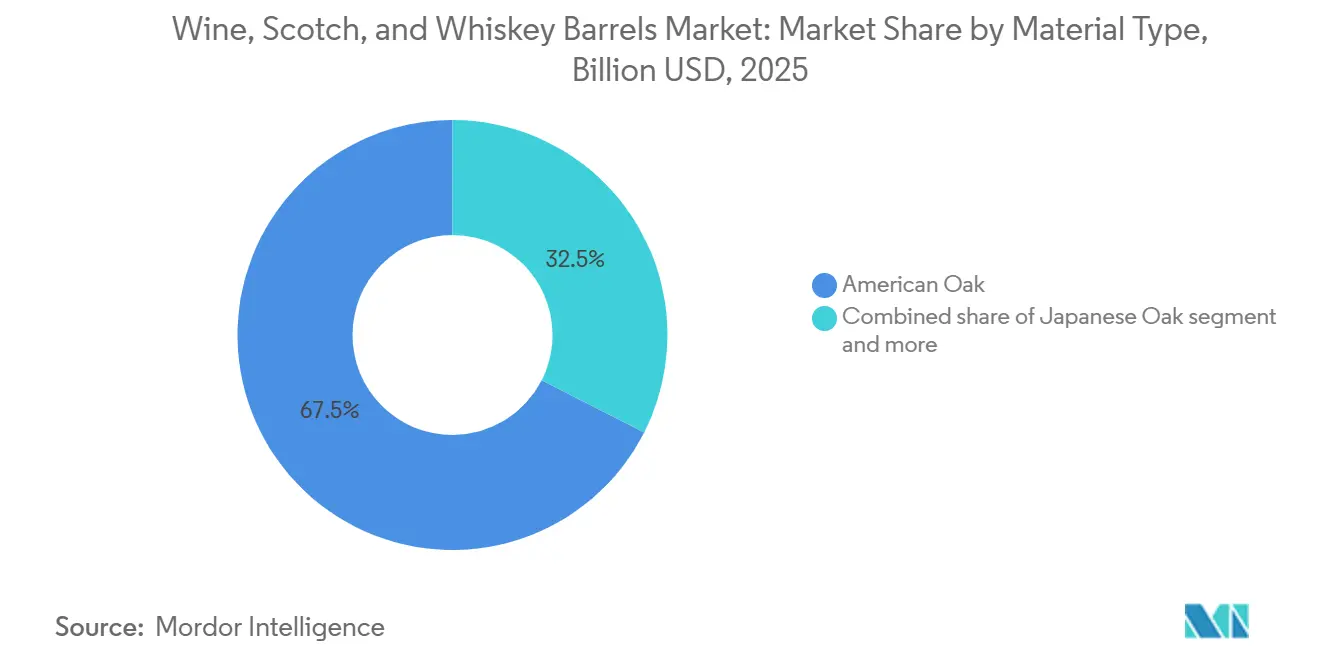
- Per tipologia di materiale, nel 2025 il rovere americano deteneva il 67.51% della quota di mercato delle botti per vino e whisky, mentre si prevede che il rovere giapponese crescerà a un tasso annuo composto del 6.46% fino al 2031.
- In base al livello di tostatura/carbonizzazione, la tostatura pesante/carbonizzazione rappresentava il 54.62% del mercato delle botti per vino e whisky nel 2025, mentre si prevede che la tostatura medio-intensa/carbonizzazione crescerà a un CAGR del 5.11% fino al 2031.
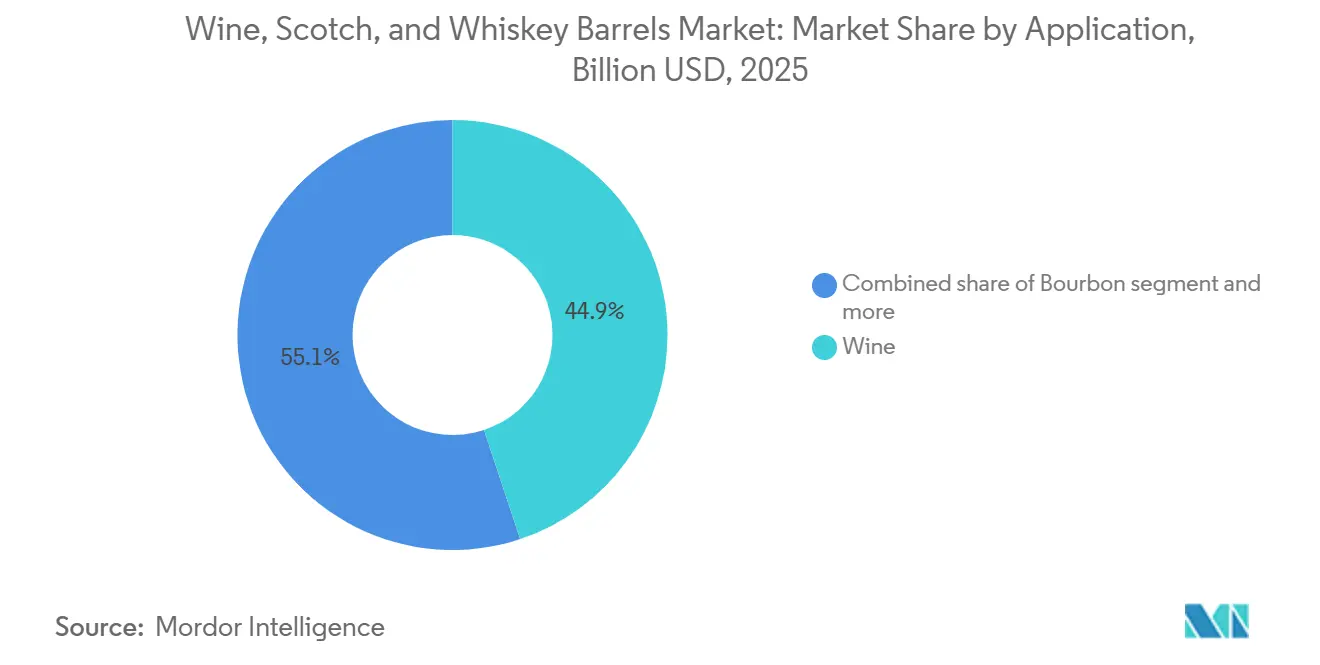
- Per tipologia di prodotto, il vino ha rappresentato il 44.90% del fatturato nel 2025, mentre il bourbon ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 5.32% fino al 2031.
- Per tipologia di utente finale, le grandi distillerie rappresentavano il 36.13% del fatturato nel 2025, mentre si prevede che le distillerie artigianali cresceranno a un tasso annuo composto del 6.91% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota di fatturato del 42.91%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle botti per vino, scotch e whisky
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Valorizzazione del vino e dei distillati invecchiati. | + 1.2% | Global | Medio termine (2-4 anni) |
| Espansione delle distillerie artigianali e delle cantine boutique | + 0.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Richiesta di profili di tostatura, carbonizzazione e aroma personalizzati. | + 0.7% | Global | A breve termine (≤ 2 anni) |
| Crescita dell'invecchiamento trasversale alle diverse categorie | + 0.5% | Global | A breve termine (≤ 2 anni) |
| Programmi di reclutamento e rigenerazione della quercia bianca sottosviluppati | + 0.4% | Nord America | A lungo termine (≥ 4 anni) |
| Tracciabilità digitale dell'origine del legno di quercia e della storia del riempimento delle botti. | + 0.2% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Valorizzazione del vino e dei distillati invecchiati.
Nonostante il generale rallentamento dei volumi di bevande alcoliche nel corso del 2025, con un calo dei volumi globali di distillati di circa l'1% escludendo i distillati nazionali secondo IWSR, la tendenza alla premiumizzazione continua a reindirizzare il valore verso le categorie invecchiate in rovere e rifinite in botte. I consumatori attribuiscono sempre maggiore importanza al sapore distintivo, alla provenienza, alla maestria artigianale e alla qualità della maturazione, sostenendo la domanda di botti di alta qualità anche quando i volumi complessivi di bevande rimangono contenuti. Per il mercato delle bottaie, ciò crea un'opportunità per compensare il rallentamento della domanda unitaria attraverso specifiche di botti premium, profili di tostatura e carbonizzazione personalizzati, stagionatura del legno più lunga e varietà di rovere speciali come il rovere francese, Mizunara e dell'Europa orientale. L'implicazione meno ovvia è che le bottaie in grado di offrire una provenienza del legno costante, una stagionatura controllata, una tostatura precisa e una progettazione di botti specifiche per l'applicazione possono ottenere margini più elevati rispetto ai fornitori che competono principalmente sul volume e sui prodotti standardizzati. Distillati premium come lo Yamazaki 18 Years Old Mizunara di Suntory dimostrano come una provenienza di rovere distintiva possa diventare parte integrante della differenziazione del prodotto e del posizionamento premium. Analogamente, il crescente utilizzo di finiture speciali in botti per whisky, rum, tequila e altri distillati invecchiati sta incoraggiando i produttori a sperimentare con diverse origini del legno e tecniche di maturazione, creando un'ulteriore domanda di prodotti di bottaio specializzati.
Espansione delle distillerie artigianali e delle cantine boutique
Secondo il Craft Spirits Data Project 2025 dell'American Craft Spirits Association (ACSA), il numero di distillerie artigianali statunitensi è diminuito del 25.6%, arrivando a 2,282 produttori attivi entro agosto 2025, ma la dinamica della domanda da parte degli operatori sopravvissuti è più favorevole di quanto suggerisca il calo complessivo [1] Fonte: American Craft Spirits Association, “Craft Spirits Sales See Second Year of Decline,” American Craft Spirits Association, americancraftspirits.org . Il valore degli alcolici artigianali ha raggiunto i 7.58 miliardi di dollari nel 2024 nonostante un calo del volume del 6.1%, secondo l'American Craft Spirits Association (ACSA), con le vendite interne che rappresentano il 48.5% del totale, riflettendo un'inversione di tendenza verso programmi di vendita diretta al consumatore ad alto margine piuttosto che verso la crescita del volume all'ingrosso. Le bottaie che beneficiano di questa dinamica sono quelle in grado di soddisfare ordini di piccoli lotti ad alta specifica per programmi single barrel: rovere francese a grana fine, rovere nuovo vergine o profili di tostatura personalizzati al di sopra delle specifiche medie standard. A livello internazionale, la crescita delle distillerie artigianali in Giappone, India, Regno Unito e Australia sta parzialmente compensando il declino negli Stati Uniti, generando una nuova domanda di botti di alta qualità da mercati che storicamente acquistavano botti standard dai grandi produttori. Le piccole cantine in Cile, Argentina, Nuova Zelanda e Australia mantengono elevati tassi di sostituzione delle botti, rinnovandole ogni 1-2 annate, per massimizzare il contributo del legno nelle cuvée di pregio, garantendo una base stabile di ordini di prodotti di valore al di fuori del travagliato mercato del vino di massa.
Richiesta di profili di tostatura, carbonizzazione e aroma personalizzati.
La domanda di profili di tostatura, carbonizzazione e aroma personalizzati sta alimentando la crescita del mercato globale delle botti per vino, Scotch e whisky, poiché i produttori cercano un maggiore controllo sulle caratteristiche sensoriali e la differenziazione delle loro bevande. L'Australian Wine Research Institute (AWRI) osserva che l'intensità della tostatura influenza in modo significativo l'estrazione dei composti derivati dal legno di quercia, con i composti associati a caratteristiche affumicate, speziate e tostate che aumentano a diversi livelli di tostatura. Questo rende la specifica della botte uno strumento importante per i produttori di vino che desiderano ottenere particolari risultati aromatici, piuttosto che considerare le botti come input standardizzati. Questa tendenza è evidente anche nel settore della produzione di botti: Cooperages 1912 ha ampliato il suo programma Custom Barrel nel 2025 per sviluppare botti in base ai profili organolettici desiderati dai clienti, supportati dalla selezione del legno di quercia e dall'analisi GC-MS. Analogamente, Tonnellerie Ô ha introdotto il suo programma Bespoke Selections nell'aprile 2025, offrendo botti su misura e analisi di campioni di quercia per ottenere specifici profili sensoriali. Nel settore dei distillati, le linee guida 2025 della Scotch Whisky Association riconoscono la maturazione e l'affinamento in botti di rovere nuove e in botti precedentemente utilizzate per bourbon, whisky, vino, rum, vini liquorosi e birra, ampliando le possibilità per i produttori di creare profili di maturazione differenziati pur mantenendo le caratteristiche sensoriali richieste per lo Scotch. Anche i premi 2025 dell'American Craft Spirits Association dimostrano l'ampiezza della sperimentazione in materia di botti, con whisky riconosciuti che utilizzano doppie botti di rovere, rum, Madeira, bourbon e altri approcci di affinamento in botte. Di conseguenza, le aziende produttrici di botti in grado di offrire una precisa personalizzazione della tostatura/carbonizzazione, origini del legno differenziate, opzioni di affinamento in botte e profili aromatici riproducibili possono acquisire ordini di maggior valore e rafforzare le relazioni con i clienti, rendendo la personalizzazione un fattore di crescita sempre più importante.
Crescita dell'invecchiamento trasversale alle diverse categorie
L'utilizzo di botti di vino e distillati in diverse categorie di prodotti si è evoluto da curiosità del segmento artigianale a leva strategica di marca di successo. Il lancio, nel maggio 2026, di una tequila reposado di Lost Explorer invecchiata simultaneamente in botti di vino Sauternes, Sherry Pedro Ximénez e Bourbon, una novità assoluta per la categoria, e il rum Sublime Kiku di Ron Matusalem, affinato in botti di sakè giapponese, nel luglio 2026, dimostrano come l'utilizzo di botti in diverse categorie attragga ormai un posizionamento ultra-premium e una copertura mediatica globale. Per gli operatori del mercato delle botti, questa tendenza alimenta la domanda di botti di invecchiamento primario riutilizzate come contenitori per la finitura, in particolare botti di Sherry, botti di Sauternes e botti ex-Bourbon, come beni di seconda mano con un valore aromatico misurabile. La protezione strutturale che questo offre è sottovalutata: anche se, secondo i dati IWSR, i volumi globali di vino fermo sono diminuiti di circa il 5% nel 2025, le botti ex-vino continuano a trovare una domanda attiva da parte dei produttori di distillati, che apprezzano i composti residui del vino che si disperdono nel liquido di finitura. Allo stesso modo, la situazione di eccesso di scorte di bourbon in Kentucky sta inavvertitamente creando un'offerta di botti ex-bourbon a prezzi accessibili per i produttori di rum, gin e tequila, un canale di domanda anticiclico che assorbe parzialmente la sovraccapacità a breve termine delle bottaie di bourbon.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato e lunghi tempi di consegna del rovere di qualità da bottaio. | -1.0% | Global | A lungo termine (≥ 4 anni) |
| Costi di stoccaggio, trasporto, pulizia e manutenzione | -0.6% | Global | A breve termine (≤ 2 anni) |
| Esposizione alle politiche climatiche e commerciali lungo le filiere di approvvigionamento del legno di quercia | -0.8% | Europa e Nord America | Medio termine (2-4 anni) |
| Standardizzazione limitata delle prestazioni sensoriali dei barili riutilizzati | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato e lunghi tempi di consegna del rovere di qualità da bottaio.
La discrepanza strutturale tra i cicli di approvvigionamento del rovere, misurati in decenni, e la domanda di bottai, misurata in trimestri, rappresenta un rischio sottovalutato per gli acquirenti che pianificano l'approvvigionamento di botti per diversi anni. Il prezzo medio del rovere francese in piedi è stato di 190 euro/m³ nel 2025, in calo del 17% rispetto ai 228 euro/m³ del 2024, il terzo calo annuale consecutivo, secondo i dati di France Bois Forêt. Tuttavia, questa correzione dei prezzi riflette il crollo della domanda nel settore della produzione di bottai piuttosto che un miglioramento dei fondamentali dell'offerta: il prezzo del legname di qualità per la produzione di bottai era triplicato nel decennio precedente al crollo del 2025, e i metodi tradizionali di produzione di bottai utilizzano solo il 15-20% dei tronchi raccolti come materiale utilizzabile per le doghe. In Polonia, i deficit strutturali di offerta si sono aggravati nel 2026, con i prezzi del rovere W_STANDARD che si sono mantenuti intorno ai 306 euro/m³ nonostante la debole domanda, dovuta alle restrizioni amministrative sul taglio. Nel primo trimestre del 2026, i prezzi delle doghe di quercia bianca del Kentucky destinate alla produzione di botti per bourbon hanno raggiunto i 1,050-3,600 dollari per MBF (migliaia di piedi cubi), con un aumento del 12.8% su base annua per la quercia bianca di alta qualità, secondo l'indagine trimestrale sui prezzi di consegna condotta dall'Università del Kentucky, a sottolineare la scarsità di offerta di quercia americana di qualità superiore. L'influenza normativa derivante dai requisiti di certificazione della catena di custodia della SFI (Sustainable Forestry Initiative) e il disegno di legge bipartisan del Senato statunitense, presentato nel febbraio 2025, sulla gestione delle foreste di quercia bianca americana, aggiungono ulteriori fattori di conformità che allungheranno ulteriormente i tempi di approvvigionamento e i costi di verifica lungo l'intera catena di fornitura globale delle botti di quercia.
Esposizione alle politiche climatiche e commerciali lungo le filiere di approvvigionamento del legno di quercia
Lo stress climatico sulle foreste di querce europee e l'inasprimento dei regimi tariffari rappresentano rischi cumulativi e parzialmente correlati che stanno sostanzialmente rimodellando le filiere di approvvigionamento delle botti. La Quercus petraea francese, destinata alla produzione di botti e che impiega oltre 150 anni per raggiungere la maturità, è stata soggetta a prolungati periodi di siccità, in particolare a quello del 2022, con conseguente mortalità prematura degli alberi e riduzione della quantità di legname organoletticamente idoneo. La Tonnellerie Allaume sta collaborando con l'Ufficio Nazionale delle Foreste francese (ONF) a programmi di riforestazione nel nord della Francia come misura di mitigazione a lungo termine. Sul fronte commerciale, le esportazioni di bourbon statunitensi sono diminuite del 15% nel 2025 secondo i dati del censimento statunitense, aggravando un precedente calo del 26% dovuto all'impatto dei dazi del 2018, con le esportazioni verso il Canada in calo di circa il 70% in 12 mesi a seguito dell'entrata in vigore delle misure di ritorsione, secondo la Kentucky Distillers' Association [2] Fonte: Kentucky Distillers' Association, “The Bourbon State, Challenges Continue Amid Record Barrel Inventory and Skyrocketing Taxes,” Kentucky Distillers' Association, kybourbon.com . Le cantine californiane che importano botti francesi hanno dovuto affrontare un costo aggiuntivo stimato di 36,000 dollari per container da 150 barili in uno scenario di dazi del 20%, comprimendo direttamente i budget per le botti dei produttori di fascia alta. La convergenza tra un'offerta di legname stressata dai cambiamenti climatici e una domanda limitata dalle politiche commerciali crea una compressione tra costi e ricavi, documentata dal calo del fatturato del 26.5% del Gruppo TFF nell'anno fiscale 2026 e dalla chiusura di diversi stabilimenti di produzione di botti da parte di ISC nel periodo 2025-2026, che influenzerà le decisioni di investimento nel settore delle botti ben oltre il ciclo a breve termine.
Analisi del segmento
Per tipologia di materiale: il predominio della quercia americana maschera l'ascesa strategica di Mizunara.
Nel 2025, il rovere americano ha rappresentato il 67.51% dei ricavi di mercato, grazie anche alla normativa statunitense che impone l'invecchiamento del bourbon esclusivamente in botti nuove di rovere bianco americano carbonizzato. Questo requisito lega le scorte record di 16.1 milioni di barili del Kentucky alla domanda dei produttori di botti americani, garantendo una maggiore certezza della domanda rispetto ai concorrenti francesi o dell'Europa orientale, pur aumentando l'esposizione al ciclo di produzione del bourbon. Il rovere francese rimane il secondo materiale più diffuso, apprezzato dai produttori di vini pregiati e dai distillatori di whisky scozzese per la sua venatura più compatta e il maggiore contenuto di ellagitannini. Il rovere dell'Europa orientale sta guadagnando quote di mercato come alternativa più economica, sebbene il deficit di offerta in Polonia, che si protrarrà fino al 2026, stia mettendo a dura prova questo vantaggio. Altri materiali, tra cui acacia, castagno e specie emergenti, trovano applicazione in nicchie specifiche nel settore del vino naturale e della birra artigianale.
Il rovere giapponese (Mizunara) è il tipo di materiale in più rapida crescita, con un CAGR del 6.46% (2026-2031), trainato dalla domanda dei consumatori e dai vincoli di offerta. Gli alberi di Mizunara impiegano circa 200 anni per raggiungere la maturità adatta alla produzione di botti, e il Giappone regola rigorosamente il disboscamento. Attualmente, solo la bottega interna di Suntory e la bottega Oumi producono botti in Mizunara, limitando la produzione e mantenendo i prezzi delle singole botti al di sopra dei 5,000-6,000 dollari. Entro febbraio 2026, cantine giapponesi come la cantina Musashi stavano sperimentando l'invecchiamento in Mizunara per vini rossi da vitigni autoctoni, estendendo la domanda oltre il whisky. Il Mizunara rimane un segmento di alto valore e basso volume con un forte potere di determinazione dei prezzi per le bottaie che vi partecipano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di tostatura/carbonizzazione: la scienza del sapore sposta la maggioranza pesante di tostatura/carbonizzazione
Nel 2025, le botti con tostatura/carbonizzazione intensa detenevano il 54.62% del valore di mercato, sostenute dall'obbligo legale di carbonizzazione per il bourbon e dalla popolarità delle botti fortemente carbonizzate tra i produttori di whiskey americani e irlandesi. La ricerca dimostra che una tostatura intensa a temperature fino a 230 °C converte le macromolecole del legno in fenoli volatili, zuccheri caramellati, vanillina, furfurale e guaiacolo, che definiscono il carattere classico del bourbon. Le botti con tostatura/carbonizzazione media e leggera sono utilizzate nei segmenti del vino e del whisky delicato, mentre le botti non tostate/grezze rimangono una nicchia piccola ma in crescita nel settore del vino naturale e dei distillati artigianali sperimentali.
La tostatura medio-intensa/carbonizzazione è il segmento in più rapida crescita, con un CAGR del 5.11% (2026-2031), colmando il divario tra i profili di tostatura media e intensa. A 190-210 °C per un massimo di 5 minuti, la tostatura medio-intensa offre una complessità di vaniglia, spezie e zucchero di canna senza la dominanza affumicata della carbonizzazione intensa, rendendola adatta per l'affinamento dello Scotch, l'invecchiamento del rum e la maturazione di vini pregiati del Nuovo Mondo. Le aziende produttrici di botti stanno rispondendo con protocolli proprietari per la curva di tostatura; il processo Icône di OENEO a Seguin Moreau utilizza l'analisi della composizione chimica delle botti per garantire profili di legno costanti. Questa capacità di documentazione sta diventando un elemento distintivo per le aziende produttrici di botti che si rivolgono a distillerie di alta gamma che danno priorità alle prestazioni delle botti.
Per applicazione: il primato di fatturato del vino smentisce lo slancio di crescita a lungo termine del bourbon.
Il vino ha mantenuto la quota di mercato maggiore, pari al 44.90% dei ricavi del 2025, sebbene il contesto strutturale sia complesso: secondo IWSR, i volumi globali di vino fermo sono diminuiti di circa il 5% nel 2025, con cali significativi in Cina, Francia, Germania, Italia, Regno Unito e Stati Uniti. La persistente domanda di botti da parte dei produttori di vino riflette la crescita delle cantine premium del Nuovo Mondo, in particolare in Cile, Argentina, Australia e Nuova Zelanda, compensando in parte la contrazione del Vecchio Mondo, unitamente agli elevati tassi di sostituzione delle botti nelle aziende che puntano a cuvée premium che massimizzano l'influenza del legno. Lo Scotch è il secondo prodotto per importanza, sostenendo la domanda grazie ai programmi di invecchiamento del single malt e alle innovazioni nell'affinamento in botte, sebbene i prezzi delle botti di Scotch si siano indeboliti nel 2025, secondo quanto riportato da TFF Group. L'invecchiamento di altri distillati, come rum, tequila, gin e altre categorie non legate al whisky, rimane di dimensioni ridotte in termini di valore, ma rappresenta il segmento in più rapida crescita in termini di diversità di specifiche e ampiezza geografica.
Il bourbon è il settore in più rapida crescita, con un CAGR del 5.32% (2026-2031), un dato che appare paradossale se confrontato con le scorte record del Kentucky, pari a 16.1 milioni di barili nel 2026, ma che riflette impegni produttivi a lungo termine e una domanda emergente proveniente da mercati emergenti, non ancora rispecchiata dagli ordini a breve termine. Secondo la Kentucky Distillers' Association, nel 2024 i produttori di distillati del Kentucky hanno riempito 3.03 milioni di barili, il 25% in più rispetto ai volumi di produzione del 2020, e al momento della stesura del rapporto avevano pianificato collettivamente investimenti per 1.45 miliardi di dollari nei prossimi cinque anni, scommettendo su una ripresa della domanda trainata dall'India. La riduzione delle tariffe di importazione del bourbon da parte dell'India, dal 150% al 50% a partire dal 13 febbraio 2025, combinata con la crescita a doppia cifra dei volumi registrata dal segmento dei distillati premium, crea un significativo corridoio di domanda di barili a lungo termine, per il quale i produttori si stanno già preparando attraverso acquisti anticipati.
Per utente finale: le grandi distillerie dettano i volumi, mentre i produttori artigianali spingono sui prezzi più elevati in base alle specifiche.
Nel 2025, le grandi distillerie detenevano il 36.13% del valore di mercato, a testimonianza della concentrazione degli acquisti globali di botti in un numero relativamente ristretto di grandi produttori di distillati. Le aziende vinicole rappresentano il secondo segmento di utenti finali per importanza, con acquisti strettamente correlati al volume del raccolto annuale; la variabilità climatica delle annate 2024 e 2025 ha introdotto una notevole incertezza nei budget di acquisto delle botti da parte delle aziende vinicole, in particolare in Europa e California. I birrifici costituiscono un segmento più piccolo ma in espansione, poiché la birra artigianale invecchiata in botti ex-bourbon, ex-vino ed ex-distillati sta diventando un'offerta premium standard nei birrifici artigianali di tutto il mondo. Altri utenti finali includono imbottigliatori indipendenti, piattaforme di investimento in botti e operatori del settore dell'ospitalità che gestiscono programmi di invecchiamento personalizzati per il consumo in loco.
Le distillerie artigianali rappresentano il segmento di consumatori finali in più rapida crescita, con un CAGR del 6.91% (2026-2031), una proiezione che risolve l'apparente contraddizione con il calo del 25.6% del numero di distillerie artigianali negli Stati Uniti entro agosto 2025. Gli operatori che hanno cessato l'attività erano in modo sproporzionato produttori a basso margine, con un approccio standardizzato; i sopravvissuti stanno investendo in programmi di produzione di botti singole e specifiche personalizzate per le botti, che consentono di ottenere premi al dettaglio superiori a 60-100 dollari a bottiglia. I dati dell'ACSA confermano che il valore dei distillati artigianali ha raggiunto i 7.58 miliardi di dollari nel 2024, nonostante il calo dei volumi, confermando la crescita del valore tra gli operatori rimasti. A livello internazionale, la crescita delle distillerie artigianali in Giappone, Australia, India e Regno Unito sta generando nuova domanda da mercati che storicamente si affidavano a botti con specifiche standard, un cambiamento strutturale che diversifica geograficamente la domanda di botti artigianali, pur mantenendo il profilo di specifiche premium.
Analisi geografica
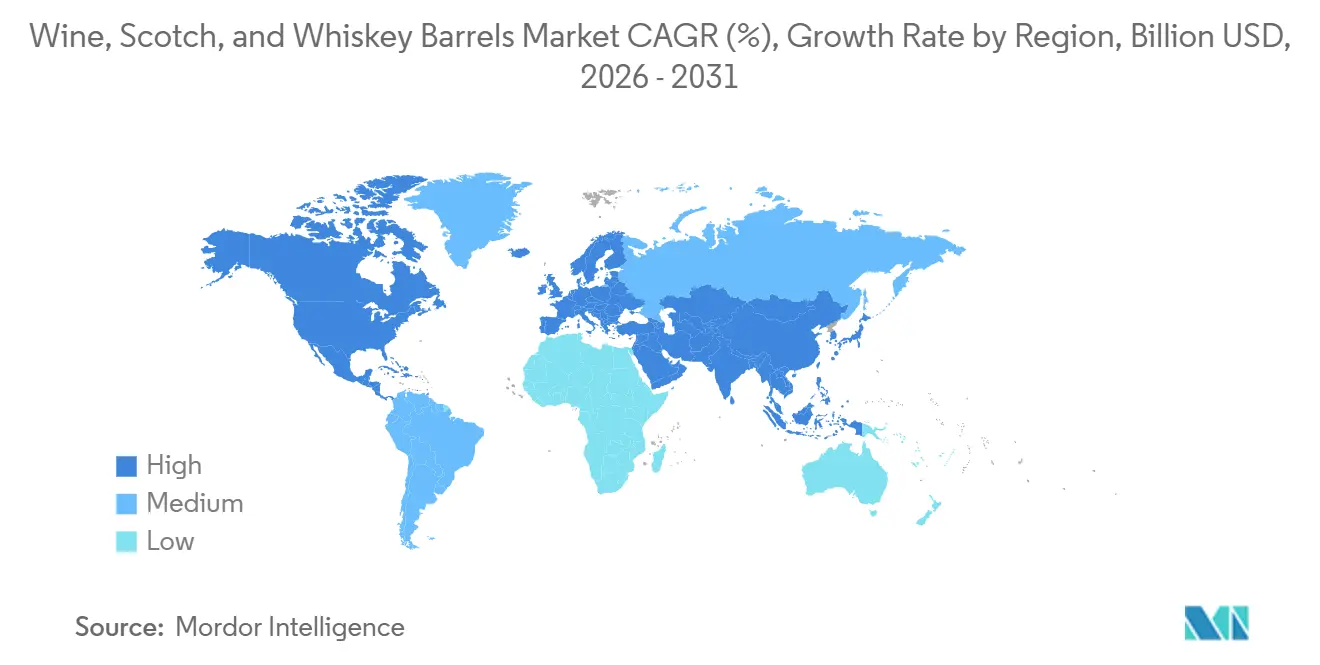
Nel 2025, il Nord America deteneva una quota di fatturato del 42.9%, posizionandosi come la regione con la maggiore importanza. L'importanza della regione è legata alla fornitura di quercia bianca americana e alla necessità che il bourbon maturi in nuove botti di quercia carbonizzata. Il Kentucky è il principale centro di domanda perché combina una notevole capacità di distillazione con un ampio inventario di invecchiamento. Secondo la Kentucky Distillers' Association [3] , il settore del bourbon del Kentucky ha generato un impatto economico annuo di 10.6 miliardi di dollari e ha sostenuto quasi 24,000 posti di lavoro. La California e il Pacifico nord-occidentale forniscono una base di domanda complementare attraverso la produzione di vino. Canada e Messico contribuiscono con fonti di domanda minori ma in espansione attraverso i programmi di affinamento di whisky e tequila canadesi di alta qualità. I loro requisiti possono includere sia la quercia nuova che le botti utilizzate per bourbon, vino o altri distillati. I fornitori nordamericani devono bilanciare la domanda di bourbon a lungo termine con gli aggiustamenti di capacità a breve termine durante i periodi di scorte elevate. La regione offre inoltre una vasta gamma di segherie, botteghe di bottai, distillerie, cantine e fornitori di servizi logistici. Questa ampiezza di offerta rende il Nord America importante per il mercato delle botti di vino e whisky anche quando le singole categorie di bevande sono sotto pressione.
L'Europa rimane il centro storico della produzione artigianale di botti e di botti di rovere francese di alta qualità. La regione combina risorse forestali, botteghe di bottai consolidate e tradizioni vinicole e distillerie regolamentate. Le tradizioni di prodotto protette per Cognac, Armagnac, Scotch e le zone vinicole riconosciute contribuiscono a sostenere la domanda di botti europee certificate. Il Gruppo TFF ha completato l'acquisizione del restante 45% di Tonnellerie Remond nel marzo 2026, rafforzando la sua offerta di botti di rovere francese ultra-premium. La linea Twood di OENEO affronta le problematiche relative ai costi e alla resa del legno attraverso un approccio innovativo alla costruzione delle botti.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.0% fino al 2031, il tasso regionale più rapido. Il Giappone è il punto di riferimento del segmento ultra-premium grazie alla produzione di whisky e all'utilizzo del raro legno di quercia Mizunara. Suntory ha investito nelle infrastrutture produttive di Yamazaki e Hakushu per gestire la futura domanda di whisky giapponese. L'India contribuisce alla crescita della base di produttori di single malt che utilizzano l'invecchiamento in botte per supportare i piani di mercato interno ed esportazione. La Cina alimenta la domanda di botti di vino importate, mentre Cile e Argentina sostengono la domanda di vino nell'emisfero australe.
Panorama competitivo
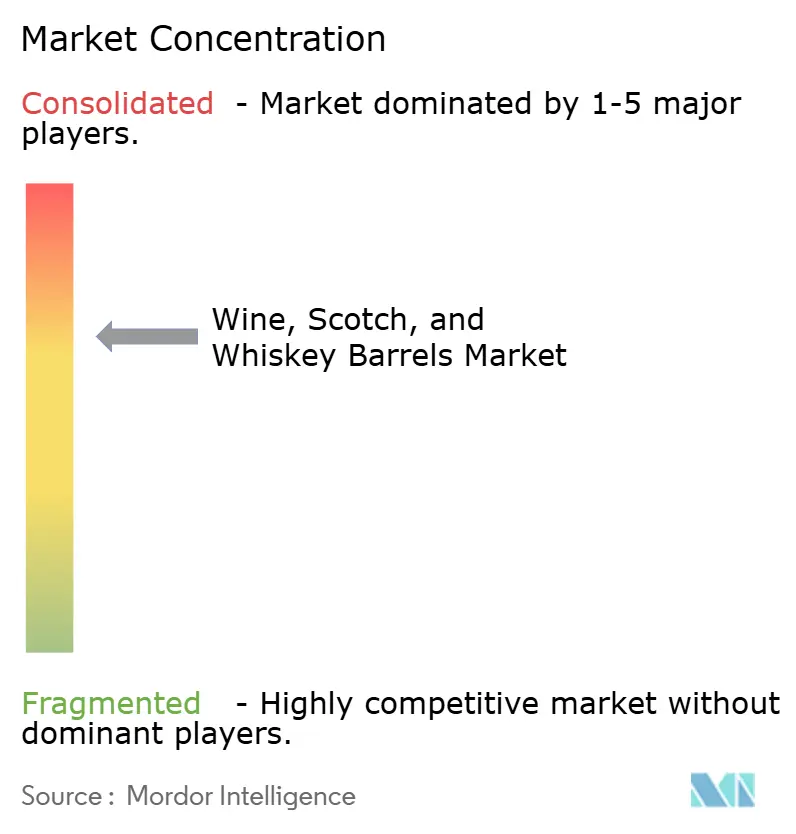
Il mercato delle botti per vino e whisky è moderatamente consolidato tra sei grandi piattaforme globali di bottai, affiancate da produttori specializzati e regionali che servono applicazioni locali o di nicchia. Independent Stave Company, TFF Group e OENEO sono attori importanti perché operano in diverse regioni e combinano la produzione di botti con l'approvvigionamento e la stagionatura del legno. Le loro dimensioni favoriscono i legami con i proprietari forestali, le segherie, i grandi produttori di bevande e i clienti che necessitano di una fornitura costante. Le bottaie più piccole possono competere grazie all'accesso al materiale a livello regionale, a formati di botti specifici o a una riconosciuta competenza sensoriale. Periodi di stagionatura più lunghi e un accesso affidabile al legname rendono difficile l'ingresso in molte categorie premium. Il mercato delle botti per vino e whisky, pertanto, privilegia le aziende che gestiscono diverse fasi della catena del valore. Un fornitore necessita di legname adeguato, capacità di essiccazione e stagionatura, produzione controllata e consegne affidabili. I grandi clienti si aspettano inoltre continuità durante i lunghi cicli di maturazione del prodotto. Ciò rende le relazioni con i fornitori e la pianificazione dei materiali importanti quanto la capacità produttiva. Inoltre, conferisce un vantaggio alle piattaforme consolidate quando i clienti richiedono prestazioni costanti in un ampio programma di produzione di botti.
Independent Stave Company ha adeguato la capacità produttiva investendo al contempo in iniziative di sostenibilità. Nell'aprile 2026, l'azienda ha annunciato l'installazione di impianti solari in stabilimenti in Sud America, Australia e Kentucky, collegando così gli investimenti energetici alla sua più ampia strategia operativa. Nel dicembre 2025 ha istituito una divisione dedicata alla sostenibilità per coordinare la riduzione delle emissioni, l'utilizzo di energie rinnovabili e la gestione responsabile delle risorse. L'acquisizione completa di Tonnellerie Remond da parte di TFF Group riflette un approccio incentrato sulla specializzazione nel rovere francese di altissima qualità. Queste strategie dimostrano come i principali fornitori stiano rispondendo alla pressione della domanda attraverso la disciplina della capacità produttiva, l'impegno per la sostenibilità e la differenziazione nel segmento premium.
Le aree di opportunità includono l'approvvigionamento certificato, la tracciabilità delle botti e i prodotti che migliorano la resa del legname. Secondo Independent Stave Company, Heinrich Cooperage, nell'Australia Meridionale, ha ottenuto la certificazione SFI Chain of Custody nel luglio 2025. Il modello Twood di OENEO illustra il valore commerciale di una botte progettata per utilizzare una maggiore quantità di legno raccolto. Le registrazioni digitali sull'origine del rovere e sulla storia del riempimento delle botti possono aumentare la fiducia nelle botti riutilizzate. La competizione si basa quindi su materiali verificati, prestazioni ripetibili delle botti e sulla capacità di servire acquirenti di fascia alta, oltre che sulla capacità produttiva annua.
Leader del settore delle botti per vino, scotch e whisky
Stave Company indipendente
Tonnellerie François Frères SA
OENEO SA
Speyside Cooperativa
Kelvin Cooperativa
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: TFF Group (Tonnellerie François Frères) ha completato l'acquisizione della restante quota del 45% di Tonnellerie Remond, raggiungendo il 100% della proprietà con quattro anni di anticipo rispetto alla scadenza originaria dell'accordo tra gli azionisti, prevista per il 2028. L'operazione ha rafforzato l'offerta di TFF di botti di rovere francese ultra-premium per il vino e ha consolidato le sinergie di approvvigionamento e sviluppo commerciale realizzate nei quattro anni precedenti.
- Gennaio 2026: Proof 8 ha stretto una partnership con Cockayne Systems di DPS Group per integrare i dati di riempimento delle botti in tempo reale direttamente nella sua piattaforma di atti digitali basata su blockchain, eliminando l'inserimento manuale dei dati e consentendo una registrazione continua e a prova di manomissione della catena di custodia dal momento del riempimento della botte, un livello di riconoscimento che le è valso la nomina tra le prime 3 al DISCUS Innovation Showcase nel 2025.
- Settembre 2025: OENEO Group ha lanciato Twood, una botte di rovere francese di nuova generazione realizzata con un processo brevettato di assemblaggio di doghe a doppio strato, al prezzo di lancio di 690 euro IVA esclusa (circa un terzo in meno rispetto alla produzione tradizionale di botti). Il processo utilizza fino al 50% del legname raccolto, rispetto al 15-20% della resa della produzione di botti convenzionale, affrontando con un'unica innovazione sia la scarsità di rovere che la pressione sui costi per i produttori di vino.
Ambito del rapporto sul mercato globale delle botti di vino, scotch e whisky
Le botti utilizzate per vino, Scotch e whisky sono contenitori in legno specializzati, realizzati per invecchiare e maturare le bevande alcoliche, modellandone colore, aroma e sapore. Il rapporto sul mercato delle botti per vino, Scotch e whisky è segmentato per tipo di materiale, livello di tostatura/carbonizzazione, applicazione, utente finale e area geografica. Per tipo di materiale, il mercato è segmentato in rovere americano, francese, dell'Europa orientale, giapponese e altri. Per livello di tostatura/carbonizzazione, il mercato è segmentato in non tostato, leggero, medio, medio-intenso e pesante. Per applicazione, il mercato è segmentato in vino, Scotch, bourbon e altri. Per utente finale, il mercato è segmentato in cantine, grandi e piccole distillerie, birrifici e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni sono espresse in valore (USD).
| Quercia americana |
| Rovere francese |
| Quercia dell'Europa orientale |
| quercia giapponese |
| Altri materiali |
| Non tostato/Crudo |
| Tostatura leggera/Caratterizzata |
| Tostatura media/Caratterizzata |
| Tostatura medio-alta/arrostita |
| Tostatura/Caratterizzazione intensa |
| Vinaccio - Wine |
| scotch |
| Bourbon |
| Altri distillati invecchiati |
| Cantine |
| Grandi distillerie |
| Distillerie Artigianali |
| birrerie |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipo di materiale | Quercia americana | |
| Rovere francese | ||
| Quercia dell'Europa orientale | ||
| quercia giapponese | ||
| Altri materiali | ||
| Livello di tostatura/carbonizzazione | Non tostato/Crudo | |
| Tostatura leggera/Caratterizzata | ||
| Tostatura media/Caratterizzata | ||
| Tostatura medio-alta/arrostita | ||
| Tostatura/Caratterizzazione intensa | ||
| Applicazione | Vinaccio - Wine | |
| scotch | ||
| Bourbon | ||
| Altri distillati invecchiati | ||
| Utente finale | Cantine | |
| Grandi distillerie | ||
| Distillerie Artigianali | ||
| birrerie | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per le botti di vino e whisky?
Si prevede che il mercato delle botti per vino e whisky crescerà da 2.27 miliardi di dollari nel 2026 a 2.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.66%.
Quale tipo di legno è il più richiesto per le botti?
Nel 2025, il rovere americano ha rappresentato la quota di mercato maggiore, pari al 67.51% del fatturato, grazie anche all'obbligo per il bourbon di utilizzare nuovi contenitori in rovere carbonizzato.
Perché i profili di tostatura e carbonizzazione personalizzati sono importanti?
I produttori utilizzano trattamenti termici mirati per controllare sapore, aroma, colore e consistenza al palato, mentre le specifiche ripetibili supportano il posizionamento del prodotto nella fascia premium.
Quale applicazione presenta le previsioni di crescita più elevate?
Il bourbon presenta il più alto tasso di crescita annuo composto (CAGR) previsto per le applicazioni, pari al 5.32% fino al 2031, nonostante la pressione a breve termine dovuta alle elevate scorte di barili.


