

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.05 miliardo di dollari |
| Dimensione del mercato (2031) | 8.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.91% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
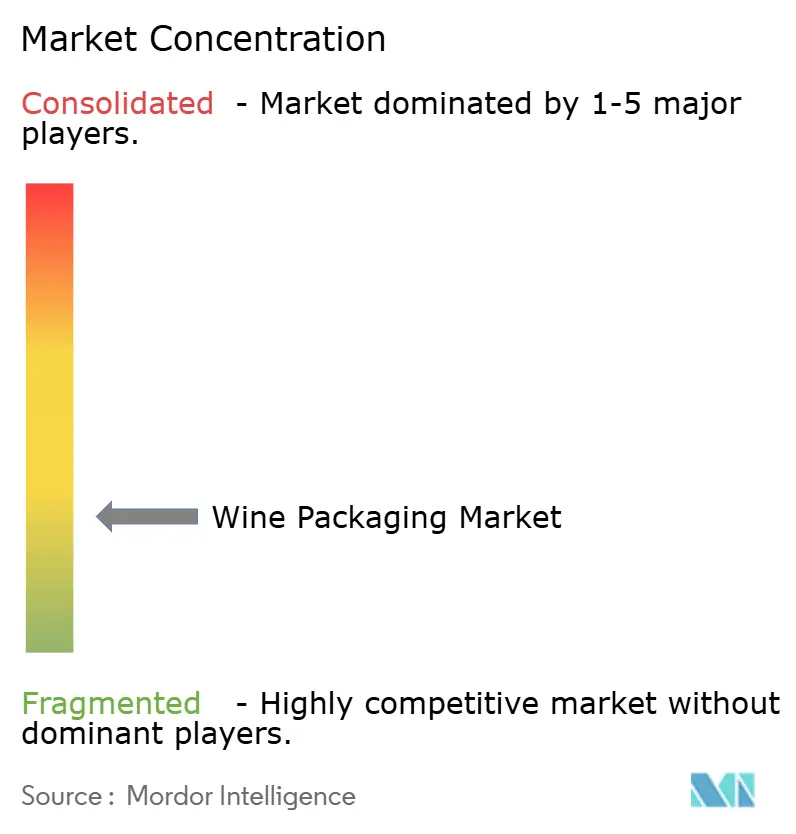
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato del packaging del vino di Mordor Intelligence
Il mercato degli imballaggi per il vino aveva un valore di 6.85 miliardi di dollari nel 2025 e si prevede che crescerà da 7.05 miliardi di dollari nel 2026 a 8.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.91% durante il periodo di previsione (2026-2031). La forte domanda di bottiglie di vetro, il crescente interesse per i design leggeri e la rapida adozione di formati alternativi come lattine e bag-in-box stanno guidando questa traiettoria. La premiumizzazione in Cina, l'introduzione del vetro leggero in Europa e l'accelerazione della vendita diretta al consumatore (DtC) in Nord America stanno rimodellando la scala di produzione e l'economia logistica nell'intero mercato degli imballaggi per il vino. La pressione normativa, dal mandato dell'Unione Europea per il 100% di riciclabilità entro il 2030 all'espansione del valore di riscatto in California, continua a spingere i fornitori verso materiali circolari e forni ad alta efficienza energetica, anche se la volatilità dei prezzi del vetro persiste. La riciclabilità degli imballaggi metallici attrae i consumatori più giovani e dinamici, mentre i tappi a base biologica guadagnano terreno grazie alla certificazione delle pratiche di sostenibilità da parte delle aziende vinicole.
Punti chiave del rapporto
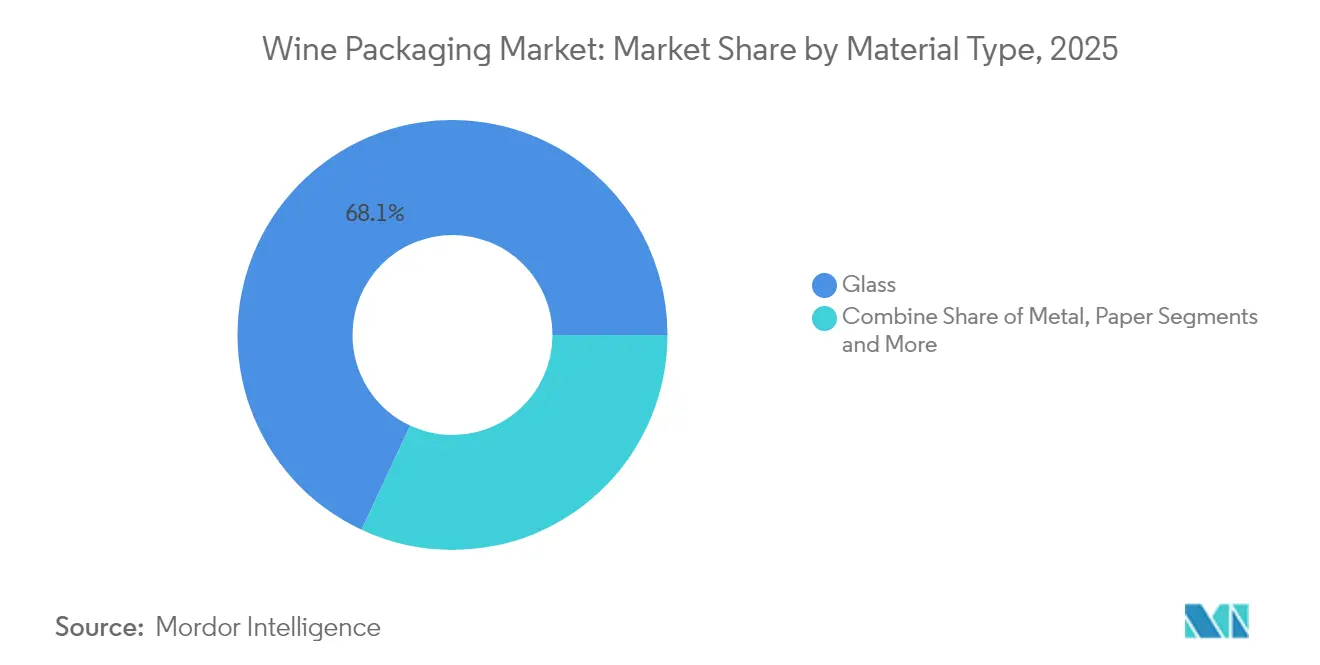
- Per quanto riguarda il materiale, nel 2025 il vetro ha mantenuto il 68.05% della quota di mercato del packaging del vino; si prevede che il metallo crescerà a un CAGR del 5.25% entro il 2031.
- Per tipologia di prodotto, le bottiglie di vetro hanno rappresentato il 68.10% del fatturato nel 2025, mentre si prevede che il segmento bag-in-box crescerà a un CAGR del 5.95% entro il 2031.
- In base al tipo di chiusura, il segmento dei tappi a vite ha conquistato una quota del 54.65% del mercato degli imballaggi per vino nel 2025 e si prevede che crescerà a un CAGR del 5.18% fino al 2031.
- Per tipologia di vino, i vini fermi hanno rappresentato il 70.85% del volume della categoria nel 2025; i vini a basso contenuto alcolico e analcolici sono destinati a registrare un CAGR del 4.45% entro il 2031.
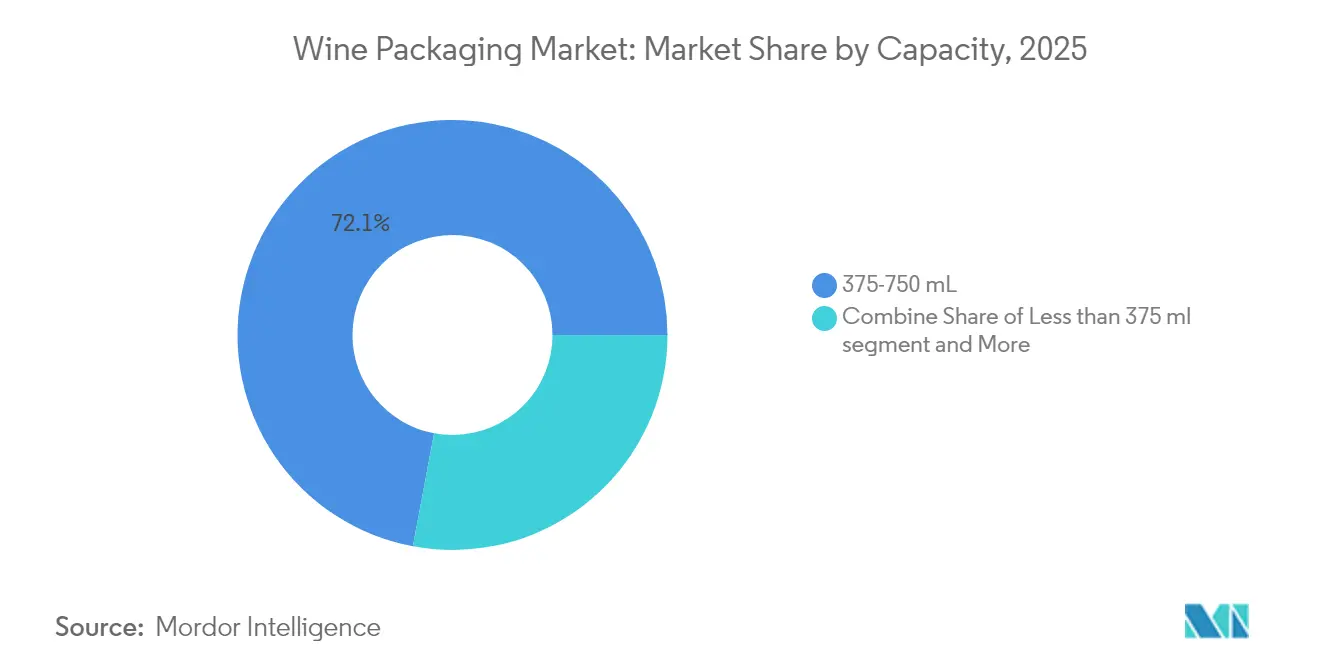
- In termini di capacità, il segmento da 375-750 ml controllava il 72.05% della quota di mercato del confezionamento del vino nel 2025, mentre si prevede che il segmento da oltre 1,500 ml crescerà a un CAGR del 3.32% fino al 2031.
- Per canale di distribuzione, il segmento delle vendite dirette ha rappresentato il 69.60% del fatturato del 2025 e si prevede che aumenterà a un CAGR del 3.12% entro il 2031.
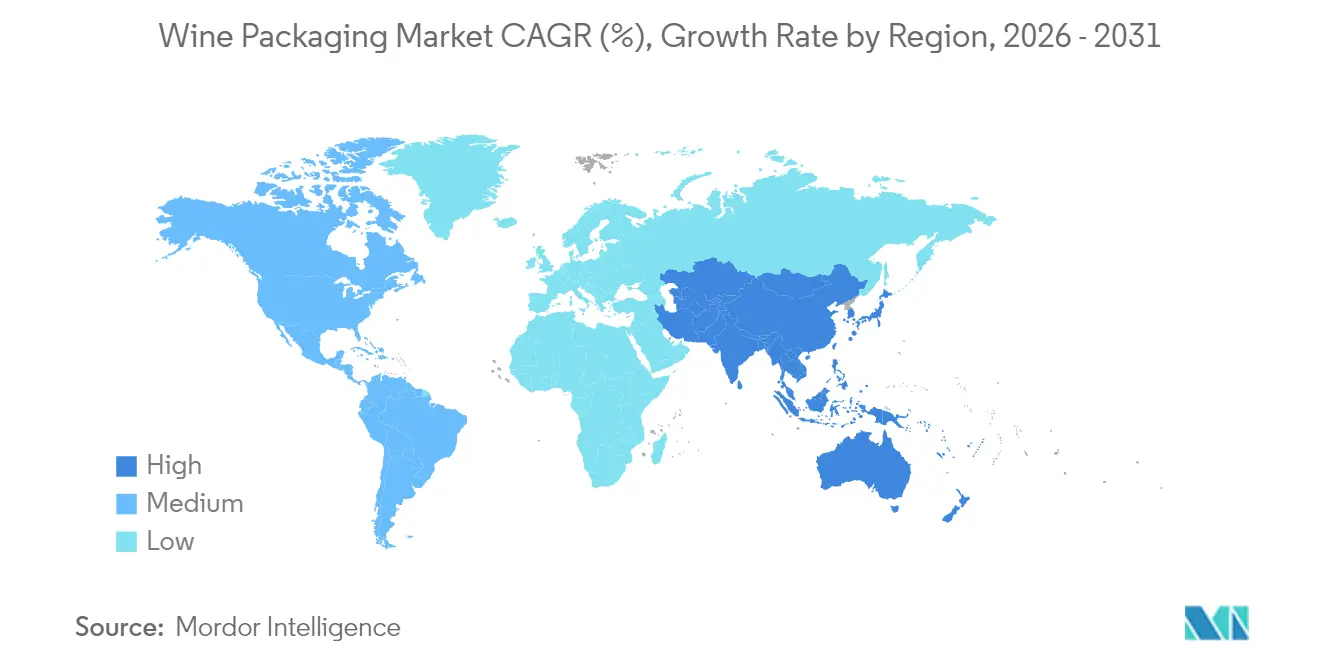
- In termini geografici, l'Europa è stata in testa con un fatturato del 49.10% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 4.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del packaging del vino
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La premiumizzazione del vino in Cina aumenta la domanda di bottiglie firmate | + 0.8% | Cina, APAC più ampia | Medio termine (2-4 anni) |
| Le aziende vinicole europee adottano bottiglie di vetro leggere per ridurre la CO₂ | + 0.6% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Rapida adozione dei formati bag-in-box nell'e-grocery nordico | + 0.4% | Paesi nordici, Europa settentrionale | A breve termine (≤ 2 anni) |
| L'ascesa dei canali DtC negli Stati Uniti accelera i pacchi pronti per la spedizione | + 0.5% | Nord America | Medio termine (2-4 anni) |
| Aumento dei vini in lattina e in PET monodose per uso esterno in Oceania | + 0.3% | Australia, Nuova Zelanda | A breve termine (≤ 2 anni) |
| Certificazioni di sostenibilità dei vigneti che guidano le chiusure bio-based | + 0.2% | Regioni premium globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La premiumizzazione del vino in Cina aumenta la domanda di bottiglie di design
I giovani consumatori urbani in Cina apprezzano la praticità e l'accessibilità economica, ma associano comunque un design sofisticato alla qualità. Innovazioni come il vino in fusto della cantina Huadong e le offerte in scatola di Franzia supportano gli incontri informali senza diluire il valore del marchio, valorizzando le alternative di stile premium nel mercato del packaging del vino. [1] Vino Joy, “How Unconventional Wine Packaging Is Winning Over Young Palates in China,” vino-joy.com
Le aziende vinicole europee adottano bottiglie di vetro leggere per ridurre la CO₂
La roadmap della Borgogna per la neutralità carbonica ha evidenziato il peso della bottiglia come fattore critico per le emissioni; il Bordeaux Air da 300 g di Verallia dimostra che una bottiglia più leggera può mantenere la tradizione riducendo fino al 40% le emissioni di CO₂, favorendo una più ampia adozione nel mercato degli imballaggi per il vino. [2] Meininger's International, “Sweden Bids Farewell to Heavy Bottles,” meiningers-international.com
Rapida diffusione dei formati Bag-in-Box nel canale di e-grocery dei Paesi nordici
Le politiche di Systembolaget hanno contribuito a far sì che il formato bag-in-box acquisisse oltre il 50% del volume in Svezia e Norvegia, generando un risparmio logistico del 40% e rafforzando le credenziali ambientali che trovano riscontro nel mercato del confezionamento del vino.
L'ascesa dei canali DtC negli Stati Uniti accelera l'imballaggio pronto per la spedizione in loco
L'espansione del CRV in California allinea gli imballaggi agli obiettivi di riciclaggio, premiando le soluzioni che si spediscono in modo sicuro e si riciclano facilmente, incrementando le vendite attraverso le piattaforme DtC che sostengono il mercato degli imballaggi per il vino.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le tasse sugli imballaggi in plastica dell'UE aumentano il costo del PET | -0.4% | Europa, spillover | A breve termine (≤ 2 anni) |
| La carenza di materiale riciclato limita l'implementazione del rPET | -0.3% | Globale, in particolare UE e USA | Medio termine (2-4 anni) |
| Maggiore rischio di trasmissione dell'ossigeno nelle chiusure alternative | -0.2% | Livelli premium globali | A lungo termine (≥ 4 anni) |
| La volatilità del prezzo del carbonato di sodio fa aumentare i costi del vetro | -0.5% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le tasse sugli imballaggi in plastica dell'UE aumentano il costo delle soluzioni in PET
Le quote obbligatorie di contenuto riciclato e i divieti sui PFAS fanno aumentare i costi di conformità, rendendo il PET meno competitivo per le linee premium nel mercato degli imballaggi per vino.
La carenza globale di materiale riciclato limita la diffusione delle bottiglie di vino in rPET
La concorrenza delle bevande analcoliche per l'rPET destinato agli alimenti fa aumentare i prezzi; i volumi di vino non sono sufficienti per garantire la materia prima, limitando gli obiettivi di sostenibilità nel mercato del confezionamento del vino.
Analisi del segmento
Per tipo di materiale: il dominio del vetro si scontra con l'innovazione del metallo
Nel 2025, il vetro rappresentava il 68.05% del mercato del packaging per il vino, grazie alla sua natura inerte e alla percezione di qualità premium. L'ammodernamento dei forni leggeri e l'aumento del tasso di rottame di vetro contribuiscono a mantenere la leadership riducendo al contempo le emissioni. Il CAGR del 5.25% del metallo riflette la riciclabilità dell'alluminio e i vantaggi della velocità di raffreddamento, attirando i consumatori amanti dell'outdoor e plasmando le preferenze future nel mercato del packaging per il vino. Le bottiglie di carta di Frugalpac e gli ibridi in PET ampliano il campo dei materiali, mentre le autorità di regolamentazione spingono per obiettivi di riciclabilità al 100%.
I progressi nella plastica e nella carta mettono alla prova gerarchie consolidate. Il guscio in fibra di Frugalpac utilizza il 77% di plastica in meno e ha un'impronta di carbonio inferiore dell'84% rispetto al vetro, rendendolo un'alternativa interessante nel settore del packaging del vino. I produttori di vetro rispondono sperimentando forni elettrici e design ultraleggeri. Le bottiglie di alluminio sfruttano i tappi richiudibili per prolungare la freschezza, mentre il PET di origine biologica integra fino al 30% di rPET, ma attende una maggiore fornitura di materiale riciclato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le bottiglie guidano mentre le lattine accelerano
Le tradizionali bottiglie di vetro e plastica hanno generato il 71.45% del fatturato del 2025, un punto di riferimento per la conservazione in cantina e il rituale. Tuttavia, il segmento bag-in-box sta crescendo a un CAGR del 5.95%, in linea con la praticità e le normative del mercato del packaging del vino. Le linee bag-in-box offrono vantaggi di scala e rappresentano il 56% del volume svedese, a dimostrazione dell'evoluzione del segmento premium.
Le bottiglie in PET si assicurano un ruolo di nicchia con una durata di conservazione di sei mesi grazie agli strati barriera di ALPLA, mentre le buste si aggiudicano una quota di partecipazione ai festival. Etichette intelligenti che soddisfano i requisiti digitali dell'UE compaiono sia su bottiglie che su lattine, arricchendo la tracciabilità e rafforzando la strategia omnicanale del mercato del packaging del vino.
Per tipo di chiusura: ruolo strategico dei tappi a vite nel mercato
I formati di confezionamento che utilizzano tappi a vite dominano il packaging del vino a livello globale, rappresentando il 54.65% nel 2025, grazie alla loro affidabilità, economicità e allineamento con le preferenze dei consumatori. I tappi a vite in alluminio offrono un'eccellente gestione dell'ossigeno, una tenuta costante e un rischio ridotto di contaminazione da tappo, risultando attraenti per produttori di vino e consumatori. Il loro design leggero, la compatibilità con le linee di imbottigliamento ad alta velocità e i minori costi di trasporto li rendono più convenienti rispetto ai tappi di sughero. In regioni come Australia, Nuova Zelanda e Nord America, i tappi a vite sono la chiusura preferita per i vini giovani e di fascia media. La loro praticità, facilità di apertura e richiudibilità si adattano al consumo occasionale, monodose e on-the-go.
Anche i tappi a vite sono essenziali, poiché i marchi si concentrano su qualità, sostenibilità e crescita. I progressi nella tecnologia dei rivestimenti, come Saranex e Tin-Saran, consentono alle aziende vinicole di personalizzare l'ingresso di ossigeno in base alle varietà e all'invecchiamento, rendendoli adatti ai vini premium. Gli obiettivi di sostenibilità ne favoriscono l'adozione, poiché i tappi a vite in alluminio sono riciclabili e hanno un'impronta di carbonio inferiore rispetto ai tappi di sughero. L'aumento dei vini in lattina, delle bottiglie in PET e di altri formati supporta ulteriormente l'uso dei tappi a vite nelle innovazioni del packaging. Con l'evoluzione delle tendenze di consumo del vino verso praticità e coerenza, soprattutto tra i consumatori più giovani, si prevede che i formati di packaging che utilizzano tappi a vite cresceranno a un CAGR del 5.18% entro il 2031.
Per tipologia di vino: il predominio dei vini fermi sfidato dall'innovazione a basso contenuto alcolico
Il vino fermo ha raggiunto una quota di mercato del 70.85% nel 2025. Le tendenze salutistiche spingono le linee di vini a basso contenuto alcolico e analcolici a un CAGR del 4.45%, richiedendo imballaggi più leggeri e informativi nel mercato del packaging del vino. Le linee di vini spumanti mantengono bottiglie resistenti alla pressione, ma adottano colli senza capsula per risparmiare risorse.
I vini liquorosi e da dessert adottano bicchieri più piccoli per ridurre l'ossidazione e favorire una maggiore moderazione, mentre le etichette a bassa gradazione alcolica utilizzano una grafica termoretraibile per indicare il conteggio delle calorie. Le informazioni tramite codice QR aumentano la trasparenza e soddisfano le future normative UE sulle etichette elettroniche, rafforzando la convergenza tra il benessere e l'industria del packaging del vino.
Per capacità: dominano le bottiglie standard mentre crescono i formati mini
Il livello da 375-750 ml ha generato il 72.05% delle spedizioni del 2025 e beneficia dell'efficienza della linea globale. I volumi di oltre 1,500 ml crescono a un CAGR del 3.32%, poiché i grandi formati rimangono un punto di riferimento per la ristorazione e gli eventi dedicati ai collezionisti, ma la sostenibilità li spinge verso sistemi di spillatura alla spina.
Le bottiglie mini, spesso in alluminio o PET, consentono ai produttori di beni di lusso di mantenere un prezzo competitivo e di attrarre clienti. Le bottiglie standard subiscono una riduzione del peso del 10-15% grazie a un'allocazione ottimizzata del vetro, mantenendo la resistenza ma riducendo le emissioni derivanti dal trasporto, rafforzando il programma di decarbonizzazione dell'industria del packaging del vino.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: lead di vendita diretto con crescita indiretta
I canali diretti hanno detenuto una quota del 69.60% nel 2025, sostenuti dai club di aziende vinicole e dal turismo di destinazione che privilegiano unità di spedizione personalizzate nel mercato del packaging del vino. Le piattaforme di vendita al dettaglio e di e-commerce alimentano una crescita indiretta con un CAGR del 2.05%, richiedendo casse adatte ai pallet e sigilli antimanomissione.
Strategie ibride emergono man mano che le aziende vinicole uniscono esperienze DtC personalizzate con un'ampia offerta di prodotti alimentari. Un packaging in grado di automatizzare l'evasione degli ordini e offrire al contempo un unboxing di alta qualità diventa decisivo, riflettendo la complessità omnicanale del settore del packaging del vino.
Analisi geografica
Mercato degli imballaggi per il vino in Europa e Nord America
Europa e Nord America continuano a essere i maggiori contributori in termini di fatturato. Le solide leggi DtC e l'espansione del riciclaggio in California integrano depositi cauzionali da 5 e 10 centesimi, orientando il mercato del packaging del vino verso design compatibili con il trasporto a domicilio. Le politiche europee impongono la riciclabilità al 100% entro il 2030, stimolando investimenti in forni elettrici e innovazioni nel settore dei bag-in-box che riducono le emissioni del trasporto merci.
Mercato degli imballaggi per vino nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita fino al 2031. La Cina sta puntando sulla premiumizzazione, combinando vetro di design con scatole convenienti, mentre l'Australia sta restituendo bottiglie leggere in PET e carta, accelerando lo slancio regionale per il mercato del packaging del vino. La praticità dell'e-grocery si intreccia con il marketing ambientale per convertire i consumatori più giovani.
Mercato degli imballaggi per il vino in Medio Oriente e Sud America
Medio Oriente, Africa e Sud America offrono nuove opportunità. I climi più caldi favoriscono formati più leggeri e resistenti all'ossidazione, e gli esportatori utilizzano imballaggi conformi alle normative UE, riducendo al minimo i costi di trasporto. I produttori nazionali esplorano le linee di confezionamento in rPET e in lattina per raggiungere nuovi consumatori, a dimostrazione della diffusione globale delle innovazioni nel settore del packaging del vino.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità degli imballaggi del vino è sempre più influenzata dai requisiti di etichettatura e riciclabilità, che variano a seconda delle principali regioni di consumo. Nell'Unione europea, il Regolamento (UE) 2026/471 (adottato nel febbraio 2026) consente alla Commissione europea di emanare atti delegati che armonizzano le modalità di presentazione delle dichiarazioni relative agli ingredienti e alle informazioni nutrizionali, comprese disposizioni a supporto di mezzi elettronici indipendenti dalla lingua per determinati casi d'uso, il che accresce il ruolo dei codici QR e della governance digitale delle etichette per i formati di imballaggio del vino venduti a livello transfrontaliero.
Negli Stati Uniti, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) continua a stabilire requisiti dettagliati per l'etichettatura del vino (per vini con una gradazione alcolica pari o superiore al 7%), che includono elementi come il contenuto netto, il contenuto alcolico e le dichiarazioni sui solfiti, ove applicabili; nel maggio 2026, il TTB ha aggiornato i requisiti di etichettatura del contenuto netto, specificando l'altezza minima dei caratteri (2 mm per contenitori superiori a 187 ml e 1 mm per contenitori da 187 ml o inferiori). Nel Regno Unito, le norme sull'etichettatura rimangono distinte dalle iniziative dell'UE in materia di divulgazione ampliata delle informazioni sulla confezione, senza alcun obbligo di etichette elettroniche, elenchi completi degli ingredienti o dichiarazioni nutrizionali sulle etichette del vino a partire dal 2026, il che rafforza la necessità di varianti di etichetta specifiche per mercato o di una strategia di etichettatura consolidata che possa servire sia la distribuzione nel Regno Unito che nell'UE.
Panorama competitivo
La concentrazione del mercato è frammentata. Owens-Illinois, Verallia e Ardagh Group dominano il mercato del vetro, ma si scontrano con colossi dell'alluminio come Ball e pionieri della carta dirompenti come Frugalpac. La bottiglia Bordeaux Air da 300 g di Verallia riduce le emissioni del 40%, rafforzando la posizione dominante e raggiungendo al contempo gli obiettivi di basse emissioni di carbonio del mercato del packaging per il vino.
Le startup sfruttano l'agilità: la bottiglia piatta in PET di Packamama ottiene finanziamenti governativi in Australia, e il lancio negli Stati Uniti di Frugalpac con Target porta a 256,000 unità sugli scaffali, ampliando l'accesso al mercato per i consumatori. Le acquisizioni di Euroglas e Glaspack da parte di TricorBraun evidenziano il consolidamento, mentre i distributori cercano di espandersi nel mercato del packaging per il vino.
I brevetti tecnologici su buste multistrato, bottiglie auto-aeranti e tracker IoT proliferano, creando nuovi punti di differenziazione. Le partnership tra specialisti di chiusure e società di analisi monitorano l'ingresso di ossigeno in tempo reale, migliorando il controllo qualità nel settore del confezionamento del vino.
Leader del settore del confezionamento del vino
Owens-Illinois Inc. (OI)
Verallia SA
Gruppo Ardagh SA
Saverglass SAS
SIG Combibloc Group AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il governo dell'Australia Occidentale ha iniziato a includere le bottiglie di vetro per vino e liquori nel sistema di deposito cauzionale per i contenitori (CDS/DRS) dello stato. Ciò amplia l'incentivo economico alla restituzione del vetro, influenzando le decisioni relative al mix di imballaggi verso contenitori che si comportano bene nei sistemi di raccolta e smistamento. L'inclusione nel programma di deposito aumenta anche il valore degli imballaggi standardizzati e ad alto recupero per le aziende vinicole che distribuiscono nello stato.
- Febbraio 2026: Verallia ha lanciato la sua gamma Selective Line Balance di imballaggi in vetro per vino e liquori dal design ecocompatibile, caratterizzati da peso ridotto e un maggiore contenuto di vetro riciclato. Il lancio rafforza la differenziazione competitiva nel settore del vetro premium, combinando la riduzione del peso con le dichiarazioni di economia circolare, aiutando i proprietari dei marchi a rispondere ai requisiti di sostenibilità sempre più stringenti. Inoltre, supporta strategie di decarbonizzazione più efficaci presso i fornitori di vetro, promuovendo l'utilizzo di materiale riciclato e una minore massa per bottiglia nei cataloghi principali.
- Aprile 2024: OI Packaging Solutions e Revino hanno lanciato un sistema di bottiglie di vino in vetro riutilizzabili e restituibili nel nord-ovest degli Stati Uniti, con una produzione che ha raggiunto oltre 2.4 milioni di bottiglie. L'iniziativa rende operativo il riutilizzo su scala commerciale, spostando parte degli sforzi per la sostenibilità dalla riduzione del peso delle bottiglie monouso a modelli di imballaggio riutilizzabili. Crea inoltre un modello per reti regionali di riutilizzo che si basano su design di bottiglie standardizzati, logistica di ritorno e capacità di pulizia.
Ambito del rapporto sul mercato globale degli imballaggi per vino
Il processo di fornire una copertura protettiva e informativa al prodotto in modo che aiuti a proteggere il prodotto durante la manipolazione, l'immagazzinamento e il movimento è definito imballaggio. Fornisce preziose informazioni sul contenuto del pacchetto.
Lo studio traccia la domanda per il mercato del packaging attraverso i ricavi derivanti da vetro, plastica, metallo e cartone. Include anche l'impatto delle normative e dei fattori trainanti sulla crescita del mercato. Il mercato del packaging del vino è segmentato per materiale di imballaggio (vetro, plastica, metallo, carta), tipologia di prodotto (bottiglie di vetro, bottiglie di plastica, bag in box, lattine, buste, scatole e altri prodotti) e area geografica. Le dimensioni e le proiezioni del mercato sono fornite in milioni di dollari per tutti i segmenti menzionati.
Per tipo di materiale
| Vetro |
| Plastica |
| Metallo |
| Carta |
Per tipo di prodotto
| Bottiglie di vetro |
| Bottiglie di plastica |
| Borsa in scatola |
| Latte e lattine |
| Pochette |
| Scatole e altri prodotti |
Per tipo di chiusura
| Sughero naturale |
| Sughero tecnico/sintetico |
| tappi a vite |
| Tappi a corona |
| Altri (tappi a T, Vino-Lok) |
Per tipo di vino
| Vino fermo |
| Vino frizzante |
| Vino liquoroso e da dessert |
| Vino a basso e analcolico |
Per capacità
| Meno di 375 ml |
| 375-750 ml |
| 751-1,500 ml |
| Più di 1,500 ml |
Per canale di distribuzione
| Vendita diretta |
| Vendite indirette |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di materiale | Vetro | ||
| Plastica | |||
| Metallo | |||
| Carta | |||
| Per tipo di prodotto | Bottiglie di vetro | ||
| Bottiglie di plastica | |||
| Borsa in scatola | |||
| Latte e lattine | |||
| Pochette | |||
| Scatole e altri prodotti | |||
| Per tipo di chiusura | Sughero naturale | ||
| Sughero tecnico/sintetico | |||
| tappi a vite | |||
| Tappi a corona | |||
| Altri (tappi a T, Vino-Lok) | |||
| Per tipo di vino | Vino fermo | ||
| Vino frizzante | |||
| Vino liquoroso e da dessert | |||
| Vino a basso e analcolico | |||
| Per capacità | Meno di 375 ml | ||
| 375-750 ml | |||
| 751-1,500 ml | |||
| Più di 1,500 ml | |||
| Per canale di distribuzione | Vendita diretta | ||
| Vendite indirette | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del packaging del vino?
Nel 7.05 il mercato del packaging del vino valeva 2026 miliardi di dollari e si prevede che raggiungerà i 8.14 miliardi di dollari entro il 2031.
Quale materiale prevale nel packaging del vino a livello mondiale?
Il vetro detiene una quota del 68.05%, grazie alle sue comprovate capacità di conservazione e all'immagine premium.
Perché le bottiglie di vetro leggere stanno diventando sempre più popolari?
Riducono le emissioni di CO₂ fino al 40%, mantenendo al contempo l'estetica del marchio e rispettando le severe norme di sostenibilità dell'UE.
Quale formato di imballaggio sta crescendo più velocemente?
Il segmento dei prodotti bag-in-box si sta espandendo a un CAGR del 5.95%, trainato dalla portabilità e dall'interesse dei consumatori più giovani.
In che modo le normative UE influenzano le scelte in materia di imballaggi?
Il regolamento sugli imballaggi e sui rifiuti di imballaggio impone soluzioni riciclabili al 100% entro il 2030, spingendo i fornitori verso materiali più leggeri, riciclabili e con contenuto riciclato.
Quale ruolo gioca la spedizione diretta al consumatore nella progettazione del packaging?
La crescita di DtC dà priorità a formati di spedizione protettivi, riciclabili e incentrati sul marchio, che garantiscono prestazioni ottimali sia durante il trasporto sia in fase di unboxing.


