

Dimensioni e quota di mercato dei freni per turbine eoliche
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
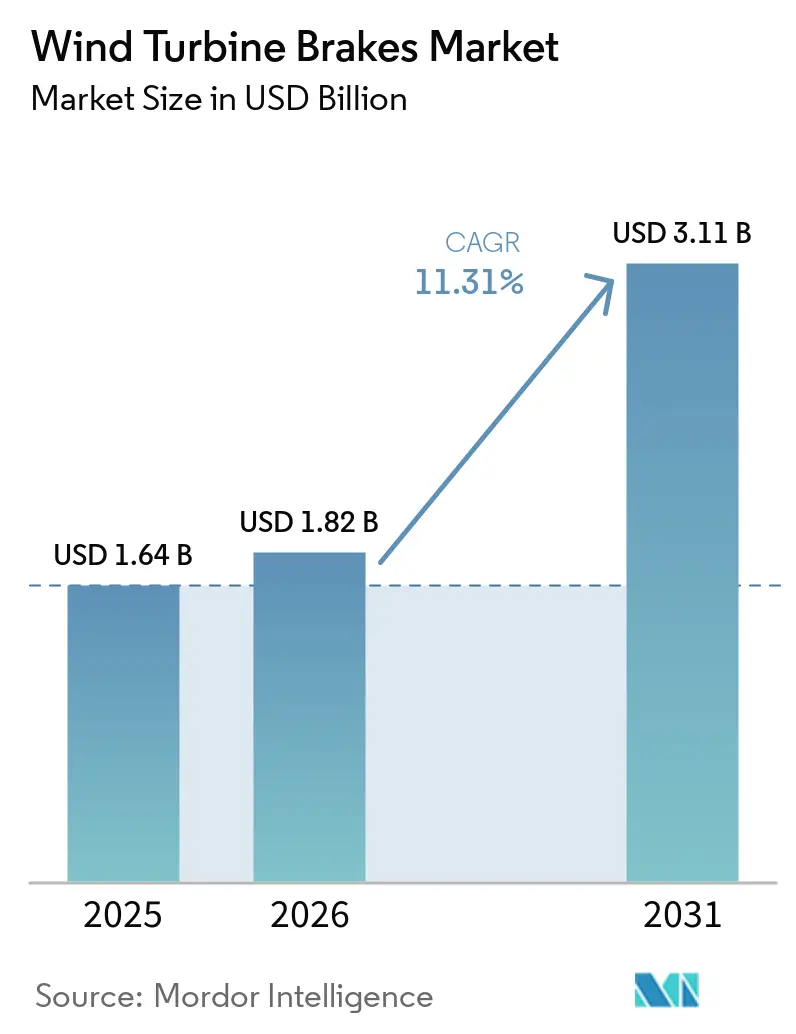
| Dimensione del mercato (2026) | 1.82 miliardo di dollari |
| Dimensione del mercato (2031) | 3.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.31% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
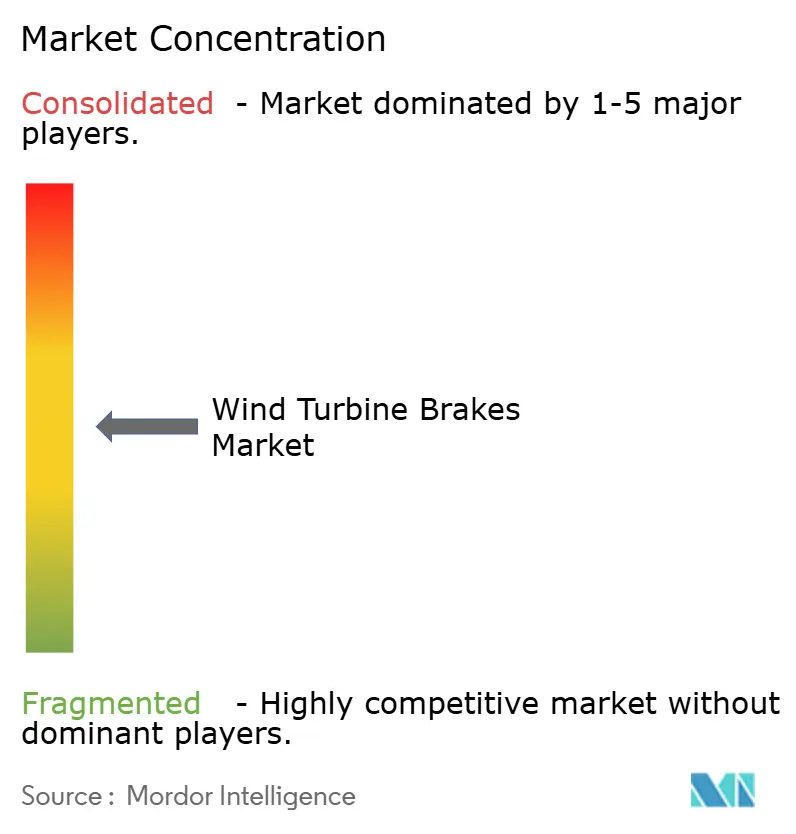
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei freni per turbine eoliche a cura di Mordor Intelligence
Il mercato dei freni per turbine eoliche aveva un valore di 1.64 miliardi di dollari nel 2025 e si prevede che crescerà da 1.82 miliardi di dollari nel 2026 a 3.11 miliardi di dollari entro il 2031, con un CAGR dell'11.31% durante il periodo di previsione (2026-2031). Il mercato dei freni per turbine eoliche segue l'espansione della generazione eolica globale poiché ogni nuova turbina richiede apparecchiature di frenatura per le funzioni di rotore, imbardata e beccheggio. Le aggiunte di capacità eolica globale hanno raggiunto 159 GW nel 2025, portando la capacità cumulativa oltre i 2,500 GW [1] International Renewable Energy Agency, “Renewable Capacity Statistics 2026,” International Renewable Energy Agency, irena.org . Le nuove installazioni supportano la domanda di apparecchiature originali, mentre la flotta più vecchia supporta i lavori di sostituzione e ammodernamento. Le macchine offshore più grandi stanno modificando i requisiti di prodotto perché i loro carichi di frenatura e i requisiti di sicurezza superano quelli dei progetti precedenti. Il mercato dei freni per turbine eoliche, pertanto, privilegia i fornitori in grado di offrire sistemi qualificati, capacità di monitoraggio e supporto tecnico in diversi ambienti operativi.
Punti chiave del rapporto
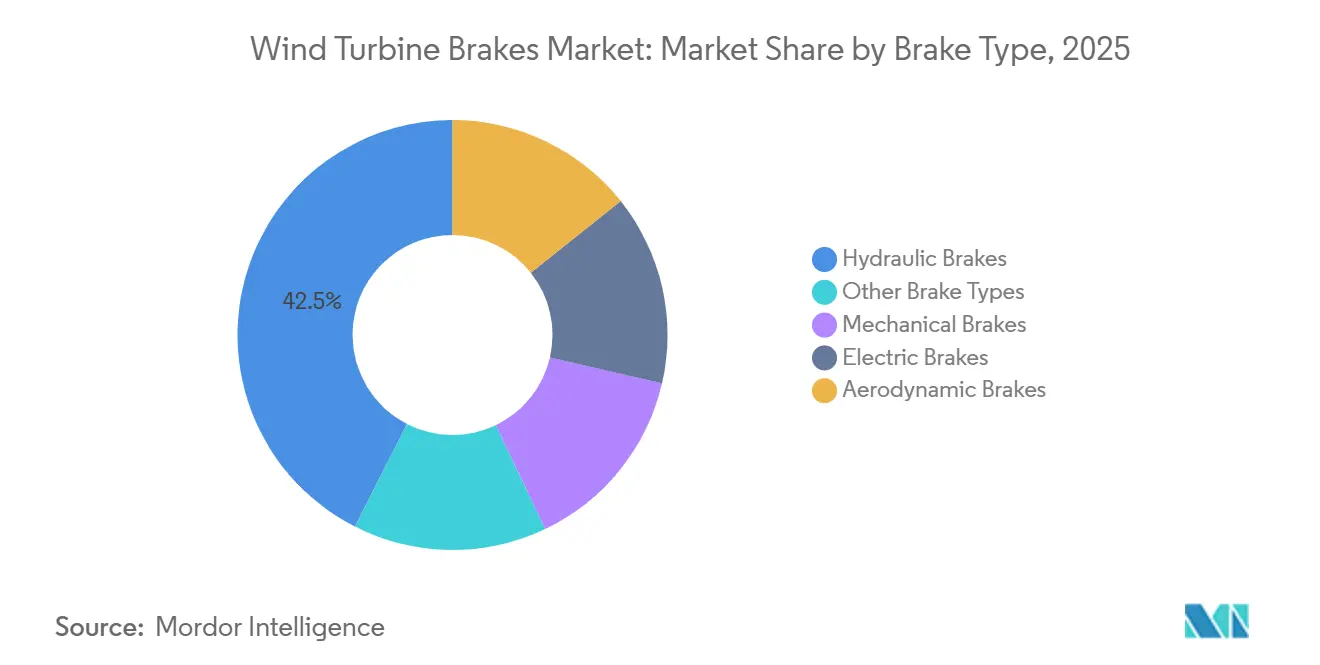
- Per tipologia di freno, nel 2025 i freni idraulici detenevano il 42.5% della quota di mercato dei freni per turbine eoliche, mentre si prevede che i freni elettrici cresceranno a un tasso annuo composto del 12.7% fino al 2031.
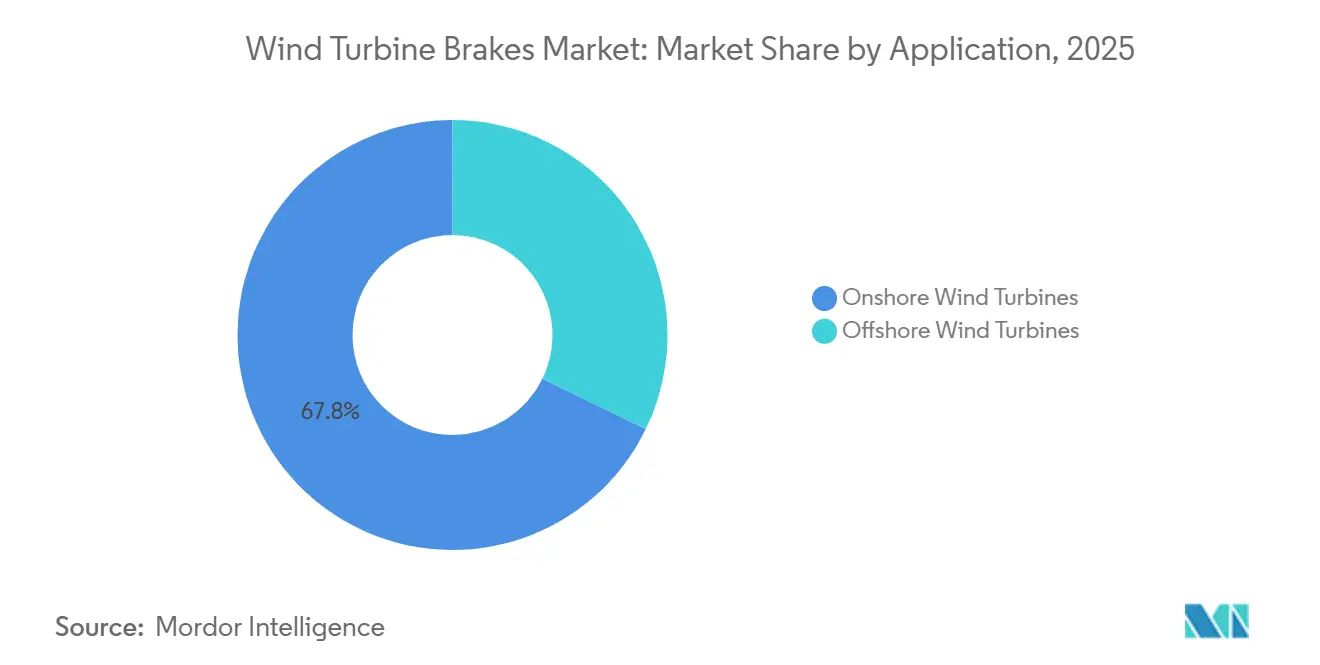
- Per tipologia di applicazione, le turbine eoliche onshore rappresentavano il 67.8% del mercato dei freni per turbine eoliche nel 2025, mentre si prevede che le turbine eoliche offshore cresceranno a un tasso annuo composto del 13.1% fino al 2031.
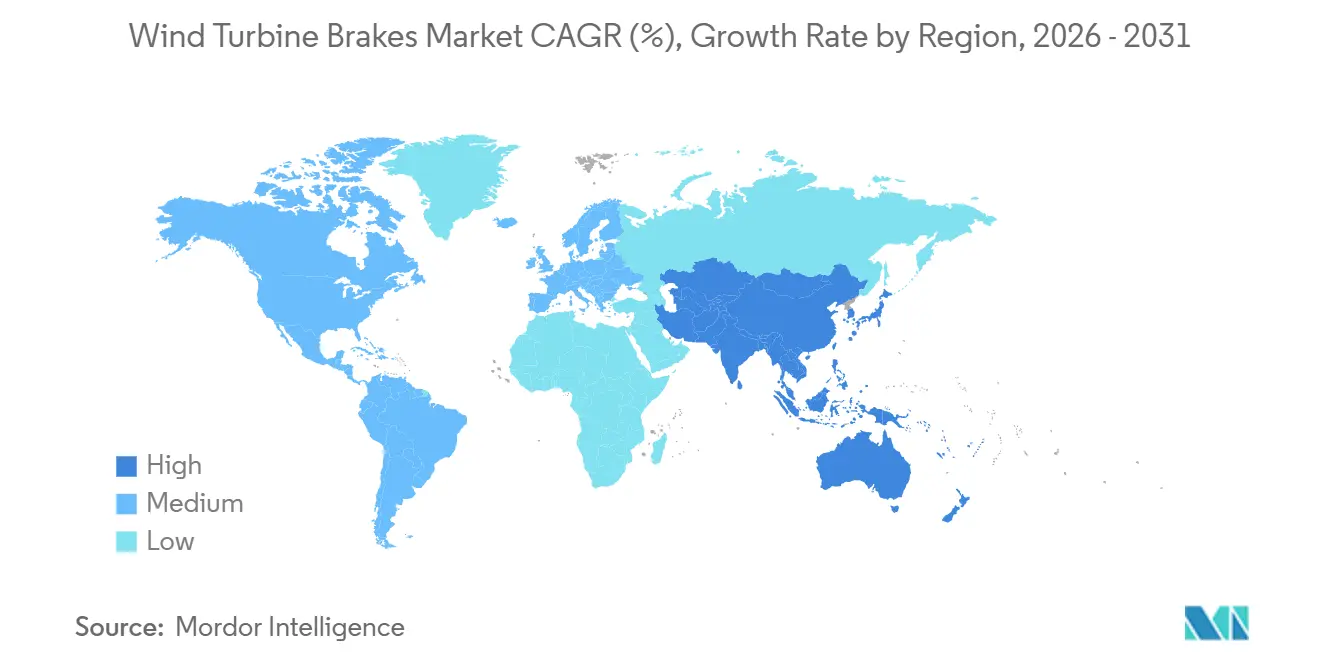
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 31.2% nel 2025 e si prevede che crescerà a un tasso annuo composto del 13.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei freni per turbine eoliche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità globale dei parchi eolici | + 3.50% | Global | A breve termine (≤ 2 anni) |
| Aumento di scala delle turbine offshore e carichi di frenatura più elevati | + 2.00% | Europa (Mare del Nord), al largo delle coste dell'area APAC (Cina, Taiwan, Corea del Sud) | Medio termine (2–4 anni) |
| Domanda di sostituzione e ammodernamento del parco turbine obsoleto | + 1.80% | Nord America ed Europa, con ripercussioni anche nella fase iniziale dell'area Asia-Pacifico. | Medio termine (2–4 anni) |
| Monitoraggio intelligente dei freni per la manutenzione predittiva | + 1.40% | Globale, primi guadagni in Nord America e Europa | A lungo termine (≥ 4 anni) |
| Requisiti di frenatura resistenti alla corrosione in ambienti marini difficili | + 0.90% | Europa (Mare del Nord, Mar Baltico), acque offshore dell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Disponibilità localizzata di ricambi aftermarket nei mercati eolici emergenti | + 0.60% | Mercato centrale dell'area APAC (India, Vietnam, Indonesia), con ripercussioni sul Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità globale dei parchi eolici
Nel 2025, le aggiunte di energia eolica hanno raggiunto i 159 GW, un livello record che ha portato la capacità eolica installata a livello globale oltre i 2,500 GW. L'energia eolica ha rappresentato il 20% degli 800 GW di capacità rinnovabile aggiunti in tutto il mondo durante quell'anno [2] Agenzia Internazionale dell'Energia, "Renewables 2025, Renewable Electricity", Agenzia Internazionale dell'Energia, iea.org . Il mercato dei freni per turbine eoliche beneficia di questa espansione perché ogni nuova turbina necessita di circuiti di frenatura primari per l'imbardata e il rotore. Anche le piattaforme offshore aggiungono gruppi frenanti per i singoli azionamenti del passo. Il numero di turbine installate nel 2025 ha raggiunto le 28,395 in 57 paesi, il che ha ampliato i requisiti di assistenza e ricambi oltre i mercati eolici consolidati. Il mercato dei freni per turbine eoliche trae vantaggio sia dalle apparecchiature fornite con le nuove installazioni sia dalla capacità di manutenzione locale necessaria dopo la messa in servizio.
Aumento di scala delle turbine offshore e carichi di frenatura più elevati
Le turbine eoliche offshore hanno superato la fascia di potenza compresa tra 10 e 15 MW che caratterizzava i progetti precedenti. MingYang ha installato la sua turbina MySE 18.X-20 MW nel 2025, mentre Dongfang Electric ha testato un prototipo da 26 MW nello stesso anno. I diametri del rotore superiori a 250 metri aumentano l'energia cinetica immagazzinata e impongono maggiori sollecitazioni ai componenti di frenatura. Questo cambiamento richiede sistemi frenanti in grado di sopportare carichi più elevati, cicli termici e requisiti di arresto di emergenza. Il mercato dei freni per turbine eoliche presenta una soglia tecnica più elevata nei progetti offshore, poiché l'accesso, la sostituzione e i costi di guasto sono più onerosi in mare. Anche la pipeline offshore supporta questa tendenza, con 24.5 GW di capacità offshore che dovrebbero entrare in funzione nel 2026 e decisioni finali di investimento previste per 22.3 GW.
Domanda di sostituzione e ammodernamento del parco turbine obsoleto
Le turbine eoliche installate in Europa e Nord America tra il 2000 e il 2012 stanno raggiungendo la metà o la fine del loro ciclo di vita. Il programma di repowering europeo ha raggiunto 1.6 GW nel 2024 e si prevede che la riforma delle procedure di autorizzazione ridurrà i tempi di realizzazione dei progetti in Germania, Francia e penisola iberica. La necessità di sostituire le pastiglie dei freni aumenta con l'accumularsi delle ore di funzionamento delle turbine, soprattutto nei siti con vento forte. Il mercato dei freni per turbine eoliche beneficia anche dell'aggiornamento dei gruppi di imbardata e rotore da parte degli operatori, al fine di soddisfare gli attuali requisiti di sicurezza e monitoraggio. I fornitori di retrofit certificati possono fornire assistenza per impianti che hanno superato la copertura di assistenza originale. La rettifica dei dischi in cima alla torre può evitare la rimozione della navicella, rendendo gli interventi di manutenzione più pratici per gli operatori che gestiscono flotte più datate.
Monitoraggio intelligente dei freni per la manutenzione predittiva
Il monitoraggio dei freni basato su sensori cambia il modo in cui gli operatori gestiscono i componenti critici per la sicurezza durante la vita operativa di una turbina. Uno studio reale ha utilizzato metodi di apprendimento profondo con dati di controllo per prevedere i guasti del freno di imbardata in turbine da 3 MW con sufficiente anticipo per supportare la manutenzione pianificata [3] M. Lützen e S. Beji, “Predictive Maintenance for Offshore Wind Turbines Through Deep Learning and Online Clustering of Unsupervised Subsystems, A Real-World Implementation,” Journal of Ocean Engineering and Marine Energy, eng.serdarbeji.com . Un framework di manutenzione basato sulla fisica, testato con dati di parchi eolici della Cina settentrionale, ha riportato zero guasti su una vita operativa simulata di 19 anni. Le stime in tempo reale della vita residua possono aiutare gli operatori a combinare il lavoro sui freni con altre attività di manutenzione e a ridurre le mobilitazioni separate di gru o navi [4] “Condition Monitoring of Wind Turbine Drivetrains, State-of-the-Art Technologies, Recent Trends, and Future Outlook,” Wind Energy Science, wes.copernicus.org . Il mercato dei freni per turbine eoliche può ottenere un valore di servizio ricorrente quando il monitoraggio è compatibile con i sistemi di manutenzione remota. La norma IEC 61400-1:2019+AMD1:2025 fornisce il quadro di progettazione applicabile alle soluzioni di monitoraggio delle funzioni di protezione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi frenanti progettati | -1.50% | Mercati emergenti: APAC (India, Vietnam, Indonesia), MEA, Sud America | Medio termine (2–4 anni) |
| Costi volatili dell'acciaio, dei materiali d'attrito e dei componenti idraulici | -1.00% | Globale, concentrato in Europa e Nord America | A breve termine (≤ 2 anni) |
| Logistica di accesso e manutenzione offshore | -0.70% | Europa (Mare del Nord, Mar Baltico), acque offshore dell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Interoperabilità limitata dei dati di campo tra piattaforme OEM | -0.50% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei sistemi frenanti progettati
I sistemi frenanti per turbine eoliche di grandi dimensioni richiedono progettazione, collaudo, documentazione e qualificazione come apparecchiature originali. Questi requisiti creano una barriera all'acquisto, in quanto gli sviluppatori attribuiscono maggiore importanza al costo iniziale rispetto al valore del ciclo di vita. La norma IEC 61400-1 richiede disposizioni di progettazione per i sistemi frenanti che includano il funzionamento in arresto di emergenza in caso di interruzione della rete elettrica e la ridondanza della frenatura meccanica per le applicazioni offshore. Le normative sul contenuto locale e i dazi all'importazione possono aumentare il costo dei sistemi avanzati forniti al di fuori dell'Asia meridionale e sudorientale, del Medio Oriente e dell'Africa subsahariana. Gli operatori non possono omettere i sistemi frenanti perché i codici di sicurezza li richiedono. Il mercato dei freni per turbine eoliche potrebbe quindi assistere a uno spostamento della domanda verso prodotti a basso costo, anche quando questi prodotti comportano rischi di affidabilità e operatività a lungo termine.
Costi volatili dell'acciaio, dei materiali d'attrito e dei componenti idraulici
I sistemi frenanti richiedono ingenti quantità di acciaio, materiali d'attrito, guarnizioni, pompe e accumulatori. WindEurope ha segnalato che i prezzi dell'acciaio in Europa sono raddoppiati in un anno, durante un periodo di continua pressione dovuta alle misure di salvaguardia del settore. L'acciaio incide sul costo di carter, dischi e pinze, mentre i cicli del rame e del nichel influenzano i materiali d'attrito in metallo sinterizzato e ceramica. Il mercato dei freni per turbine eoliche è inoltre soggetto a fluttuazioni di costo separate per i componenti idraulici, il che limita il valore delle coperture sui singoli materiali. I fornitori con contratti a lungo termine per i materiali o con una produzione integrata di materiali d'attrito godono di un vantaggio in termini di costi. Queste pressioni sui costi possono ridurre i margini sui contratti che sono stati prezzati prima che si verificassero le fluttuazioni dei prezzi dei materiali.
Analisi del segmento
Per tipologia di freno: i freni idraulici mantengono la base installata più ampia
Nel 2025, i freni idraulici hanno rappresentato il 42.5% del fatturato, conquistando la posizione di leader tra le tipologie di freni. Questa quota riflette il loro utilizzo consolidato nelle applicazioni di imbardata e rotore nell'intera flotta installata a livello globale. Le unità idrauliche sono in grado di fornire la coppia frenante necessaria per configurazioni ad alto carico, inclusi i grandi sistemi di rotori offshore. Il loro impiego si integra inoltre con l'infrastruttura idraulica già presente in molti progetti di navicelle. La domanda di sistemi idraulici è sostenuta dalle esigenze di sostituzione delle turbine esistenti. I freni meccanici continuano a fornire la capacità di bloccaggio del rotore per consentire l'accesso per la manutenzione. I freni aerodinamici utilizzano il funzionamento a passo variabile come funzione di arresto primaria nelle turbine a velocità variabile con controllo del passo. I sistemi idraulici o meccanici forniscono un sistema di backup indipendente in conformità con i requisiti di progettazione IEC applicabili. Altre tipologie di freni, inclusi i sistemi pneumatici disciplinati dallo standard cinese GB/T 47557-2026, sono impiegate in applicazioni più specializzate.
Si prevede che i freni elettrici cresceranno a un tasso annuo composto (CAGR) del 12.7% nel periodo 2026-2031. Questa crescita è dovuta al passaggio dai cilindri idraulici per il controllo del passo delle pale ai motori a magneti permanenti nelle turbine di nuova generazione. I freni elettromagnetici a molla si attivano in caso di interruzione di corrente e funzionano con sistemi di monitoraggio digitali. L'industria dei freni per turbine eoliche sta adottando questi sistemi laddove l'azionamento elettrico può semplificare la progettazione del sistema di azionamento del passo. La norma cinese GB/T 47557-2026 disciplina il controllo dei freni pneumatici ed elettrici e allinea i requisiti nazionali agli standard IEC. Questo quadro normativo supporta l'utilizzo di apparecchiature di frenatura ad azionamento elettrico in Cina. KTR offre sia la linea elettromeccanica EMB-STOP che la linea idraulica KTR-STOP. La sua presenza in entrambe le tipologie dimostra che i sistemi di frenatura idraulici ed elettrici possono operare in parallelo durante la transizione tecnologica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il volume onshore supporta il valore del prodotto offshore
Nel 2025, le turbine eoliche onshore hanno generato il 67.8% del fatturato, rappresentando il segmento applicativo più importante. La quota di mercato dei freni per turbine eoliche detenuta dalle turbine onshore riflette la loro posizione dominante in termini di capacità operativa e di installazioni annuali. La sola Cina ha aggiunto oltre 110 GW di capacità eolica onshore nel 2025. Questo volume alimenta la domanda di freni sia per il primo equipaggiamento che per il mercato dei ricambi. La concorrenza è più forte nelle turbine onshore al di sotto dei 3 MW, dove diversi fornitori sono in grado di soddisfare i requisiti standard. I sistemi utilizzati nelle turbine al di sopra dei 5 MW hanno un valore aggiunto maggiore, poiché i requisiti prestazionali sono più stringenti. Il repowering europeo ha aggiunto 1.6 GW nel 2024 e supporta aggiornamenti che includono moderni sistemi frenanti e compatibilità con il monitoraggio digitale. L'industria dei freni per turbine eoliche continua a dipendere da questa ampia base installata per la domanda di assistenza.
Si prevede che le turbine eoliche offshore cresceranno a un tasso annuo composto (CAGR) del 13.1% nel periodo 2026-2031. Questa applicazione pone l'affidabilità al primo posto, poiché l'accesso per la manutenzione è più difficile rispetto agli impianti a terra. I sistemi offshore richiedono leghe resistenti alla corrosione, sistemi idraulici sigillati, pompe di emergenza manuali e materiali d'attrito adatti all'esposizione al sale. Le dimensioni del mercato dei freni per turbine eoliche in applicazioni offshore aumentano con l'aumentare delle potenze nominali delle turbine e con l'adozione di specifiche di sicurezza più rigorose. La pipeline di progetti offshore rappresenta una fonte continua di domanda, con decisioni finali di investimento per 22.3 GW previste per il 2026. I requisiti offshore stanno influenzando sempre più la fascia alta della progettazione dei prodotti onshore, man mano che le dimensioni delle turbine aumentano. I fornitori in grado di documentare le qualifiche e di offrire capacità di assistenza a lungo termine sono in una posizione migliore in questo settore. Il mercato dei freni per turbine eoliche presenta una fascia premium più definita laddove l'esperienza offshore è rilevante.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 31.2% del fatturato e si prevede una crescita annua composta (CAGR) del 13.8% fino al 2031. Questo conferisce alla regione la maggiore quota di mercato per i freni delle turbine eoliche e il tasso di crescita geografica più rapido, secondo le previsioni preliminari. La Cina ha installato 120.5 GW di capacità eolica nel 2025, di cui oltre 110 GW onshore, raggiungendo una capacità cumulativa di 640.5 GW. L'India ha aggiunto 6.3 GW nel corso del 2025, con un aumento dell'86% rispetto all'anno precedente, superando i 50 GW di capacità installata. Si prevede che la capacità dell'India supererà i 60 GW nel 2026. Lo standard cinese GB/T 47557-2026 è entrato in vigore nell'agosto 2026, innalzando i requisiti di conformità per i sistemi di frenatura delle turbine. Entro il 2025, i produttori nazionali avevano raggiunto un livello di localizzazione superiore al 65% nella fornitura di freni eolici in Cina. Il Vietnam ha raggiunto una capacità eolica cumulativa di 7.4 GW nel 2025, mentre Corea del Sud, Indonesia e Australia hanno incrementato la loro offerta, superando Cina e India.
L'Europa gode di una posizione di rilievo in termini di ricavi grazie alla combinazione di un'ampia flotta operativa con un settore offshore avanzato e un ciclo di repowering in crescita. La Germania ha aggiunto 5.7 GW di capacità onshore e offshore nel 2025, mentre l'Unione Europea ha commissionato 14 GW in entrambe le applicazioni. Il Regno Unito gestiva oltre 2,500 turbine offshore nel 2025, supportando la domanda di sistemi adatti alle condizioni marine. Si prevede che la produzione di energia eolica nell'UE aumenterà dal 17% dell'elettricità nel 2025 al 25% nel 2030. Le norme IEC 61400-1:2019+AMD1:2025 e DIN EN 81-44 influenzano le classificazioni di temperatura, la certificazione dei materiali e i requisiti di monitoraggio negli appalti europei. Anche il Nord America sostiene la domanda attraverso gli incentivi federali degli Stati Uniti e gli obiettivi canadesi per le energie rinnovabili. I parchi eolici più grandi negli Stati Uniti hanno adottato piattaforme di monitoraggio delle condizioni, che supportano l'uso di sistemi frenanti connessi digitalmente.
Il Sud America, il Medio Oriente e l'Africa sono aree in fase iniziale nel mercato dei freni per turbine eoliche. Il Brasile è il principale motore della domanda sudamericana grazie alle sue risorse eoliche e ai programmi di aste governative. Argentina e Cile contribuiscono con volumi aggiuntivi attraverso gli obblighi in materia di energie rinnovabili. Arabia Saudita ed Emirati Arabi Uniti stanno commissionando progetti eolici su larga scala nell'ambito di programmi nazionali di diversificazione. Il Marocco vantava oltre 1.4 GW di capacità eolica installata e funge da punto di riferimento regionale per lo sviluppo della catena di fornitura. Africa e Medio Oriente hanno registrato un nuovo record di installazioni nel 2025, grazie a grandi progetti e costi energetici competitivi. Queste aree privilegiano prodotti economicamente competitivi supportati da reti di assistenza locali. I requisiti di localizzazione potrebbero indurre i fornitori specializzati a sviluppare partnership regionali per la produzione o l'assistenza durante il periodo di previsione.
Panorama competitivo
Il mercato dei freni per turbine eoliche è moderatamente concentrato a livello di sistema. Specialisti globali specializzati detengono posizioni più solide nelle applicazioni idrauliche ed elettromeccaniche ad alta coppia. I produttori regionali competono più attivamente sul prezzo nelle configurazioni onshore standard. Dellner Group ha completato l'acquisizione di ANTEC Group nel settembre 2024. L'operazione ha ampliato il portafoglio di Dellner in termini di capacità di frenatura e idraulica, espandendo la sua presenza nel mercato post-vendita in Spagna, Cina e Brasile. Prima di tale acquisizione, Dellner aveva già acquisito Pintsch Bubenzer e Hydratech Industries. L'offerta combinata comprende gruppi pinza freno, dischi freno, centraline idrauliche e sistemi di monitoraggio delle condizioni. Questa ampiezza riflette l'importanza di fornire sia le apparecchiature che l'assistenza post-vendita.
Svendborg Brakes supporta oltre 200,000 turbine eoliche onshore e offshore e offre una piattaforma di assistenza che utilizza il monitoraggio remoto. L'azienda posiziona inoltre la sua gamma di materiali d'attrito Green Alternative in base alla conformità con i requisiti dei materiali. KTR compete con i prodotti idraulici KTR-STOP ed elettromeccanici EMB-STOP. Il sistema Ident di KTR crea tracce documentali durante la produzione e la certificazione, rispondendo ai requisiti di documentazione delle apparecchiature originali. Il mercato dei freni per turbine eoliche attribuisce valore a questa tracciabilità poiché i componenti dei freni sono soggetti a requisiti di qualificazione e sicurezza. I fornitori stanno anche aggiungendo connettività per il monitoraggio e strumenti per l'installazione in quota per andare oltre la vendita di singoli componenti. Nel 2024 Svendborg Brakes ha presentato uno strumento per il sollevamento e l'installazione del freno di imbardata per i lavori di sostituzione in quota.
L'opportunità competitiva comprende i produttori di energia indipendenti che gestiscono piattaforme più datate al di fuori dei contratti di assistenza originali. Include anche soluzioni di frenatura chiavi in mano per l'eolico offshore galleggiante, dove le dinamiche strutturali differiscono da quelle dei progetti a fondale fisso. I produttori cinesi hanno superato il 65% di localizzazione nella catena di fornitura nazionale dei freni per turbine eoliche e potrebbero aumentare la pressione sui mercati di esportazione del Sud e del Sud-Est asiatico. Il mercato dei freni per turbine eoliche premierà probabilmente i fornitori con progetti qualificati, capacità di assistenza locale e capacità di monitoraggio. Il materiale di origine non fornisce dati sulla quota di mercato complessiva delle aziende leader. Le prove disponibili non supportano quindi una classificazione numerica della concentrazione dei fornitori. Le attività di acquisizione e l'ampliamento dei portafogli di prodotti dimostrano che gli specialisti più grandi sono alla ricerca di una copertura di assistenza più completa. Il mercato dei freni per turbine eoliche rimane aperto ai fornitori regionali nelle configurazioni onshore standard. L'accesso ai lavori offshore di fascia alta rimane più difficile perché richiede prestazioni, certificazioni e capacità di assistenza superiori.
Aziende leader nel settore dei freni per turbine eoliche
Freni Svendborg
Gruppo Dellner Bubenzer
Pintsch Bubenzer GmbH
Gruppo ANTEC
Stromag GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: KTR Systems GmbH e KTR Brake Systems GmbH hanno partecipato a WindEnergy 2026 ad Amburgo, presentando la loro gamma completa di giunti, freni e componenti idraulici per l'industria eolica. L'azienda ha messo in evidenza il suo sistema di tracciabilità KTR Ident, che cataloga tutti i dati relativi al prodotto lungo la catena di produzione e certificazione, proponendolo come strumento di conformità per i requisiti in continua evoluzione della documentazione di progettazione delle turbine secondo la norma IEC 61400-1.
- Agosto 2026: è entrata in vigore la norma cinese GB/T 47557-2026, "Specifiche tecniche per i sistemi frenanti degli impianti eolici", che stabilisce standard nazionali obbligatori per i sistemi frenanti meccanici, idraulici, aerodinamici e pneumatici delle turbine eoliche. Pubblicata dall'Amministrazione nazionale per la regolamentazione del mercato il 30 aprile 2026 e redatta con la partecipazione di produttori nazionali di freni, tra cui Jiangxi Huawu Brake, Goldwind, MingYang e Shanghai Electric Wind Power, la norma crea un ciclo di aggiornamento orientato alla conformità in tutto il mercato eolico cinese.
- Dicembre 2025: la IEC ha pubblicato la norma IEC 61400-1:2019+AMD1:2025, un emendamento alla norma fondamentale per la progettazione delle turbine eoliche. L'emendamento 1 aggiorna i casi di carico di progetto, inclusi i casi di carico di progetto 2.1 e 2.2 per gli scenari di innesto del freno di emergenza, e rivede le specifiche parziali del fattore di sicurezza.
Ambito del rapporto sul mercato globale dei freni per turbine eoliche
I freni delle turbine eoliche sono sistemi di frenatura meccanici, idraulici o elettrici utilizzati per rallentare, arrestare o bloccare il rotore e la trasmissione di una turbina eolica. Sono utilizzati principalmente per l'arresto di emergenza, la manutenzione, la protezione contro l'eccessiva velocità del rotore e la messa in sicurezza della turbina in condizioni di vento forte o in caso di guasto. I freni delle turbine eoliche sono in genere installati nella trasmissione ad alta o bassa velocità, a seconda del progetto della turbina, e funzionano in combinazione con i sistemi di controllo e regolazione del passo aerodinamico della turbina.
Il mercato dei freni per turbine eoliche è segmentato per tipo di freno, applicazione e area geografica. Per tipo di freno, il mercato è segmentato in freni meccanici, freni idraulici, freni elettrici, freni aerodinamici e altri tipi di freno. Per applicazione, il mercato è segmentato in turbine eoliche onshore e turbine eoliche offshore. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei freni per turbine eoliche in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Freni meccanici |
| Freni idraulici |
| Freni Elettrici |
| Freni aerodinamici |
| Altri tipi di freno |
| Turbine eoliche terrestri |
| Turbine eoliche offshore |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di freno | Freni meccanici | |
| Freni idraulici | ||
| Freni Elettrici | ||
| Freni aerodinamici | ||
| Altri tipi di freno | ||
| Per Applicazione | Turbine eoliche terrestri | |
| Turbine eoliche offshore | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei freni per turbine eoliche entro il 2031?
Si prevede che il mercato dei freni per turbine eoliche raggiungerà i 3.11 miliardi di dollari entro il 2031, rispetto agli 1.82 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'11.31%.
Quale tipo di freno è più utilizzato nelle turbine eoliche?
Nel 2025, i freni idraulici hanno rappresentato la quota di mercato maggiore, con il 42.5% del fatturato, grazie al loro utilizzo consolidato nelle applicazioni di imbardata e rotore.
Perché i freni elettrici per turbine eoliche stanno crescendo così rapidamente?
Si prevede che i freni elettrici cresceranno a un tasso annuo composto del 12.7%, poiché i progetti delle turbine utilizzano sempre più architetture di azionamento del passo delle pale elettrificate e sistemi di monitoraggio connessi.
Quale applicazione delle turbine eoliche sta crescendo più rapidamente?
Si prevede che le turbine eoliche offshore cresceranno a un tasso annuo composto del 13.1% fino al 2031, poiché le macchine più grandi richiedono sistemi frenanti più performanti.
Quale regione è leader nella domanda di sistemi frenanti per turbine eoliche?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 31.2% del fatturato e si prevede che crescerà a un tasso annuo composto del 13.8% fino al 2031.
Qual è la principale sfida per i fornitori di sistemi frenanti?
Gli elevati costi di qualificazione e la volatilità dei prezzi dell'acciaio, dei materiali d'attrito e dei componenti idraulici possono esercitare pressione sui margini e sulle decisioni di acquisto.


