

Dimensioni e quota di mercato degli imballaggi in cartone truciolare rivestito bianco
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
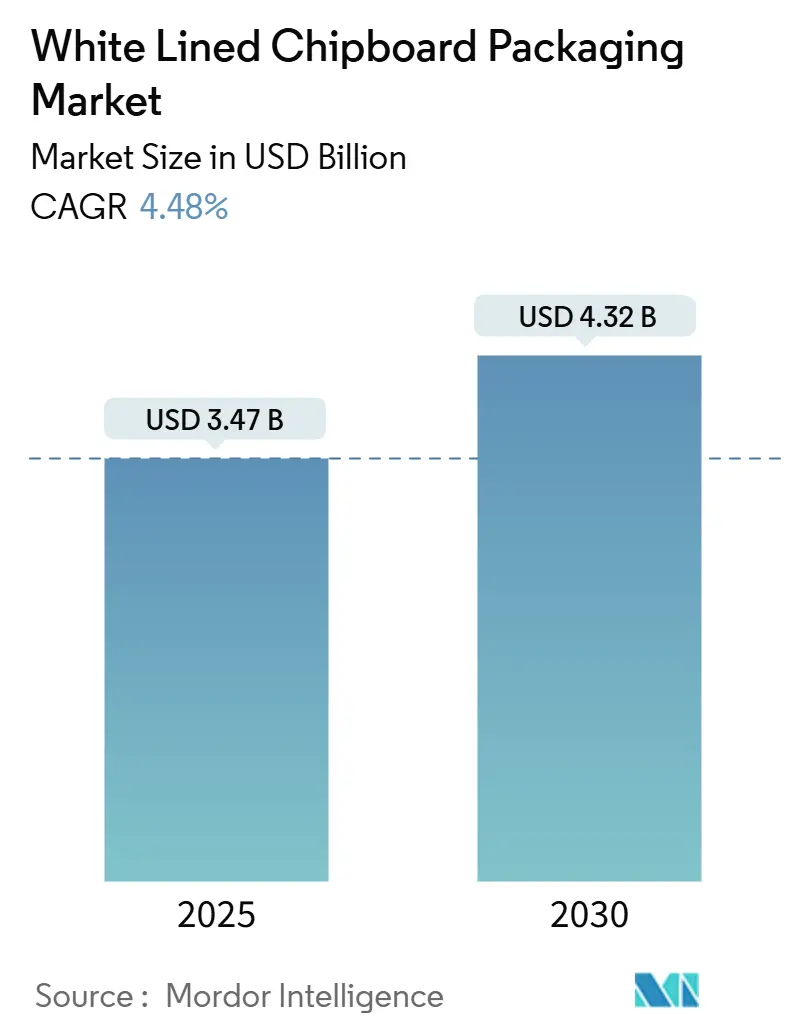
| Dimensione del mercato (2025) | 3.47 miliardo di dollari |
| Dimensione del mercato (2030) | 4.32 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.48% CAGR |
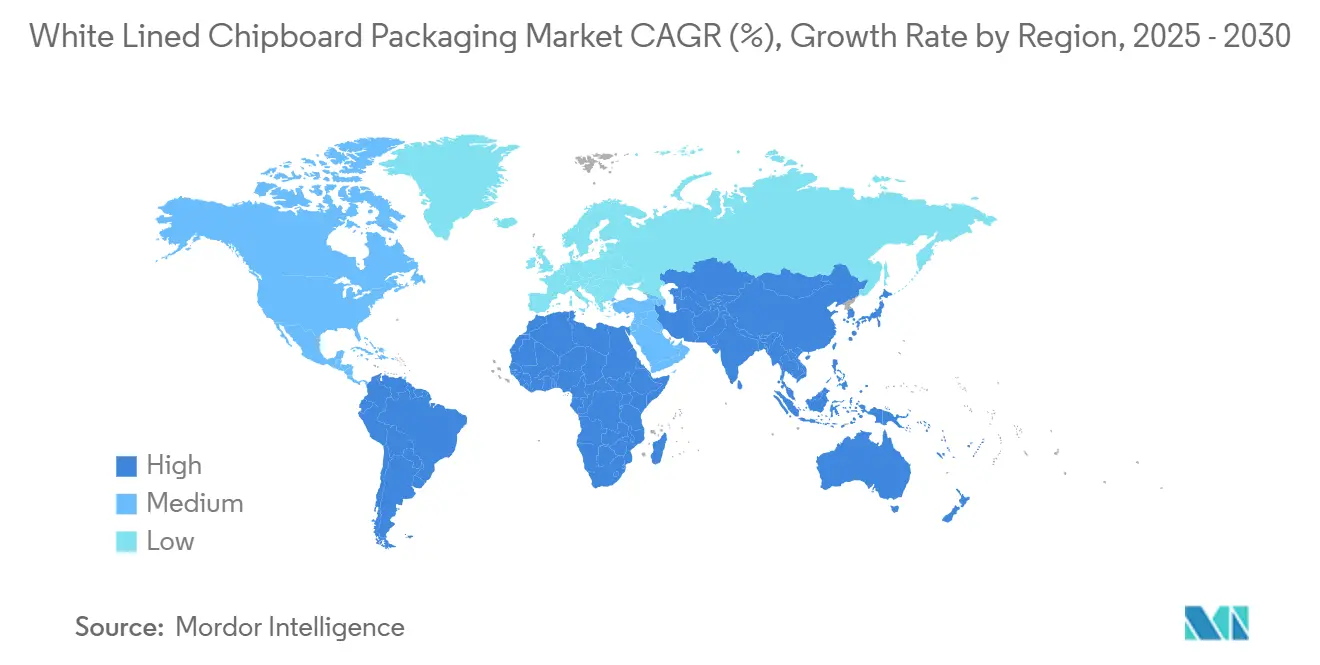
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
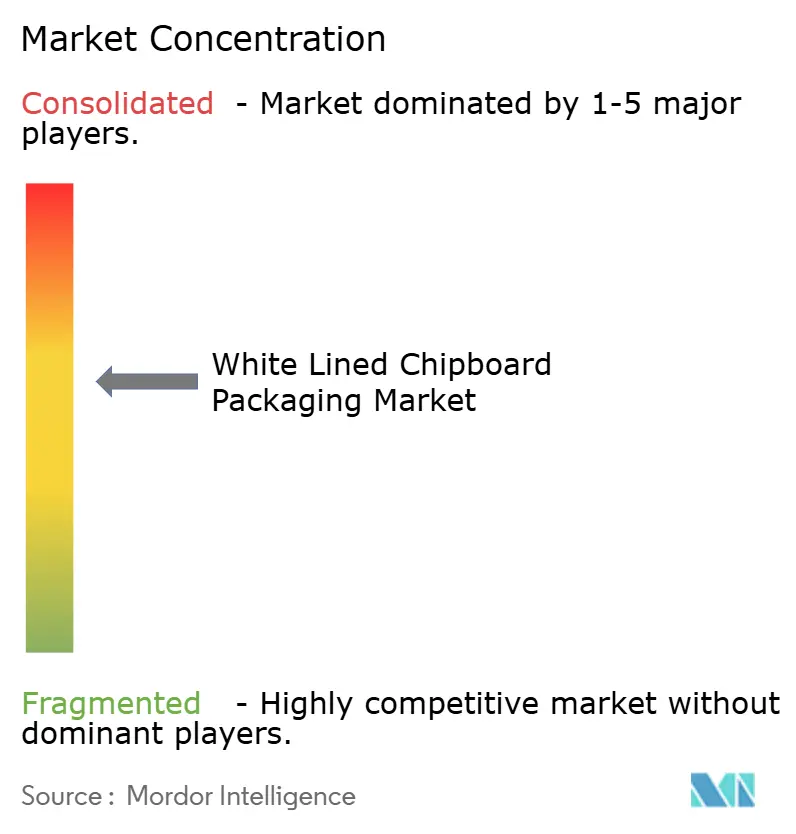
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli imballaggi in cartone truciolare rivestito bianco di Mordor Intelligence
Il mercato degli imballaggi in cartone truciolare rivestito bianco ha raggiunto i 3.47 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4.32 miliardi di dollari entro il 2030, con un CAGR del 4.48%. La crescente domanda di astucci pieghevoli con contenuto riciclato, le misure normative contro la plastica monouso e la rapida crescita dell'e-commerce continuano ad aumentare i consumi di base nei settori alimentare, della cura della persona e della vendita al dettaglio in generale. I proprietari di marchi richiedono sempre più soluzioni monomateriale che semplificano il riciclo a domicilio, un requisito che favorisce l'uso di cartone riciclato patinato rispetto ai laminati plastici multistrato. Allo stesso tempo, le tecnologie di post-stampa digitale ad alta velocità consentono tirature più brevi, grafiche più ricche e personalizzazione in fase avanzata, ampliando la rilevanza del cartone truciolare rivestito bianco nelle catene di fornitura just-in-time. Sebbene l'Europa attualmente determini il volume globale, l'accelerazione dell'area Asia-Pacifico indica un riequilibrio strutturale, con il rafforzamento delle infrastrutture di riciclo e delle politiche ambientali nelle economie in via di sviluppo.
Punti chiave del rapporto
- In base al grado, si prevede che le dimensioni del mercato degli imballaggi in cartone truciolare rivestito per il segmento dei pannelli GT-triplex cresceranno a un CAGR del 5.37% tra il 2025 e il 2030.
- In base all'uso finale, nel 36.21 le applicazioni alimentari e delle bevande hanno conquistato il 2024% della quota di mercato degli imballaggi in cartone truciolare rivestito.
- Per canale di vendita, si prevede che il mercato degli imballaggi in cartone truciolare rivestito per il segmento diretto al proprietario del marchio crescerà a un CAGR del 5.45% tra il 2025 e il 2030.
- Per regione, nel 33.89 l'Europa ha conquistato il 2024% della quota di mercato degli imballaggi in cartone truciolare rivestito.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi in cartone truciolare rivestito di bianco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di scatole pieghevoli con contenuto riciclato nei paesi emergenti dell'Asia | + 1.2% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| Crescita del volume degli imballaggi per l'e-commerce che richiede cartone leggero | + 0.8% | Globale, focus su Nord America ed Europa | A breve termine (≤ 2 anni) |
| I divieti normativi sugli imballaggi secondari in plastica promuovono le alternative in fibra | + 0.7% | Europa e Nord America, espansione in APAC | A lungo termine (≥ 4 anni) |
| Il marchio al dettaglio passa a formati mono-pack monomateriale che consentono un riciclaggio più semplice | + 0.6% | Adozione globale e anticipata in Europa e Nord America | Medio termine (2-4 anni) |
| Investimenti nella tecnologia di post-stampa digitale ad alta velocità che migliorano la stampabilità WLC | + 0.4% | Nord America ed Europa, APAC selettivo | Medio termine (2-4 anni) |
| Accesso a materie prime OCC e di rifiuti misti a basso costo che riducono i costi di produzione rispetto a FBB | + 0.3% | Globale, la disponibilità varia in base alla regione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di scatole pieghevoli con contenuto riciclato nei paesi emergenti dell'Asia
La rapida crescita della base di consumatori dell'Asia emergente, unita agli obblighi nazionali in materia di sostenibilità, sta creando un'attrattiva strutturale per gli astucci con contenuto riciclato. ITC Limited ha generato 2,072.85 crore di rupie (249 milioni di dollari) dalla sua divisione cartoncino nel 2024 e ha avviato la prima linea di produzione di cellulosa chimico-termomeccanica sbiancata in India, a dimostrazione dell'entità dell'impiego di capitale regionale. Il recupero locale delle fibre rimane insufficiente a soddisfare la domanda, spingendo i produttori a costruire reti di raccolta integrate e ad assicurarsi importazioni di rifiuti misti. Gli incentivi fiscali per i materiali riciclati in India e le restrizioni all'importazione di qualità vergini in Cina ampliano il divario di costo rispetto al cartoncino pieghevole, migliorando la competitività del mercato degli imballaggi in cartone truciolare con rivestimento bianco. I marchi multinazionali di beni di consumo, desiderosi di rispettare gli impegni per il 2025 in materia di contenuto riciclato, stanno convertendo le specifiche verso le qualità GD2 e GT, stipulando accordi pluriennali di fornitura e sostenendo l'utilizzo degli stabilimenti in tutta la regione.
Crescita del volume degli imballaggi per l'e-commerce che richiede cartone leggero
Dal 2024 i volumi dei pacchi sono aumentati vertiginosamente, costringendo i marchi a contenere i costi di trasporto, che rappresentano fino al 20% della spesa totale per gli imballaggi. Il peso relativamente basso del cartone pressato bianco offre una via semplice per ottimizzare il peso senza compromettere la rigidità della scatola. Nel 2024 International Paper ha lavorato oltre 7 milioni di tonnellate di fibra recuperata per soddisfare questa esigenza, espandendo la capacità di produzione di cartone ondulato in tutto il suo sistema negli Stati Uniti. [1] International Paper Company, “International Paper Company Annual Report,” internationalpaper.com Anche i marchi più piccoli, nativi digitali, apprezzano la compatibilità del WLC con la stampa a getto d'inchiostro multicolore che supporta dati variabili, promozioni a tiratura limitata e personalizzazione in fase avanzata. I conseguenti imballaggi più leggeri, i minori costi di trasporto e la migliore grafica posizionano il mercato degli imballaggi in cartone pressato bianco come un fattore abilitante per l'e-commerce, soprattutto per i prodotti di fascia media dove i cartoni solidi sbiancati al solfato non sono economicamente vantaggiosi.
I divieti normativi sugli imballaggi secondari in plastica promuovono le alternative in fibra
Le modifiche di marzo 2024 alle normative statunitensi sul contatto con gli alimenti, insieme alla Direttiva UE sulla plastica monouso, limitano drasticamente l'uso della plastica nei formati secondari e per il servizio. I rivenditori si stanno orientando verso confezioni monomateriale in fibra che semplificano la selezione da parte dei consumatori e riducono i costi di responsabilità estesa del produttore. Lo studio di Pro Carton, che mostra un tasso di riciclo a fine vita del 91% per i cartoni, rafforza la fiducia dei responsabili politici nelle soluzioni in fibra. I produttori che già possiedono certificazioni FDA e UE per il contatto con gli alimenti stanno ottenendo successi nelle specifiche per alimenti surgelati, piatti pronti e confezioni multiple, traducendo i vantaggi normativi in volumi contratti. Per il mercato degli imballaggi in cartone truciolare con rivestimento bianco, il cambiamento normativo ha ampliato gli usi finali e ha allentato la concorrenza con i laminati plastici, soprattutto laddove sono sufficienti prestazioni barriera moderate.
Il marchio al dettaglio passa a formati mono-pack monomateriale che consentono un riciclaggio più semplice
Le aziende globali di beni di consumo stanno razionalizzando i laminati multistrato complessi a favore di strutture di cartone mono-materiale per migliorare i parametri di riciclo. Studi sul commercio al dettaglio dimostrano un recupero a bordo strada fino al 20% superiore per confezioni mono-materiale rispetto alle strutture laminate, motivando le catene di private label in Germania, Francia e Regno Unito a pubblicare specifiche riviste che favoriscano i substrati GD2 e GD3. Sebbene il passaggio a volte aumenti il costo unitario del substrato, i marchi compensano le spese attraverso tariffe di eco-modulazione più basse e cicli di rifornimento delle grafiche più semplici. Il mercato degli imballaggi in cartone truciolare con rivestimento bianco beneficia quindi di un mix di domanda che premia le qualità standard che offrono superfici di stampa uniformi, un comportamento di fustellatura prevedibile e una perfetta integrazione con le linee di erezione-riempimento-sigillatura automatizzate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della carta riciclata e costi energetici | -0.9% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Differenza di prestazioni rispetto ai pannelli in fibra vergine per applicazioni premium | -0.6% | Beni di consumo globali, in particolare di fascia alta | A lungo termine (≥ 4 anni) |
| Tenuta della fornitura di fibra riciclata di grado FDA per il contatto con gli alimenti NA/UE | -0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Il consolidamento dei trasformatori di cartone riduce la base di acquirenti per i piccoli stabilimenti | -0.3% | Globale, concentrato nei mercati maturi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della carta riciclata e costi energetici
Gli indici OCC medi hanno oscillato del 35% dal picco al minimo nel periodo 2024-25, erodendo i margini lordi degli stabilimenti che non sono stati in grado di trasferire i sovrapprezzi a valle. I risultati intermedi di Billerud hanno citato l'aumento delle tariffe energetiche tra le principali pressioni sulle operazioni europee, nonostante gli stabilimenti nordamericani abbiano raggiunto un margine EBITDA del 18%. L'energia rappresenta il 15-25% del costo totale del cartone e i meccanismi di tariffazione del carbonio nell'UE aumentano ulteriormente l'esposizione. La copertura forward mitiga la volatilità spot, ma comprime il rialzo nei cicli di bassi prezzi, attenuando l'opzionalità del flusso di cassa per i progetti di investimento. Le piccole aziende indipendenti in Spagna e Polonia, prive di leva finanziaria per gli acquisti, rischiano la compressione del margine di rischio e il potenziale inattività durante i picchi dei prezzi, frenando l'espansione complessiva del mercato degli imballaggi in cartone truciolare con rivestimento bianco.
Differenza di prestazioni rispetto ai pannelli in fibra vergine per applicazioni premium
La minore lunghezza delle fibre riciclate e i contaminanti residui limitano rigidità, brillantezza e proprietà barriera, limitandone l'uso in cosmetici di alta gamma, cioccolato di alta qualità e liquori pregiati. Mayr-Melnhof ha riferito che i prodotti alimentari e speciali hanno rappresentato il 72% delle vendite del 2023, sottolineando la continua dipendenza da cartoncini vergini o ibridi per confezioni più esigenti. Nonostante i rivestimenti barriera in resina, i tipi WLC faticano a eguagliare la resistenza al grasso del solfato sbiancato solido nelle ricche scatole di biscotti al burro e negli snack ad alto contenuto di olio. Mentre i marchi del lusso continuano a considerare il packaging come un'estensione dell'identità del prodotto, i cartoncini in fibra vergine mantengono un potere di determinazione dei prezzi, limitando la penetrazione del WLC nel segmento di punta dei beni di consumo.
Analisi del segmento
Per grado: GD2, efficiente in termini di costi, mantiene la leadership mentre GT conquista nicchie premium
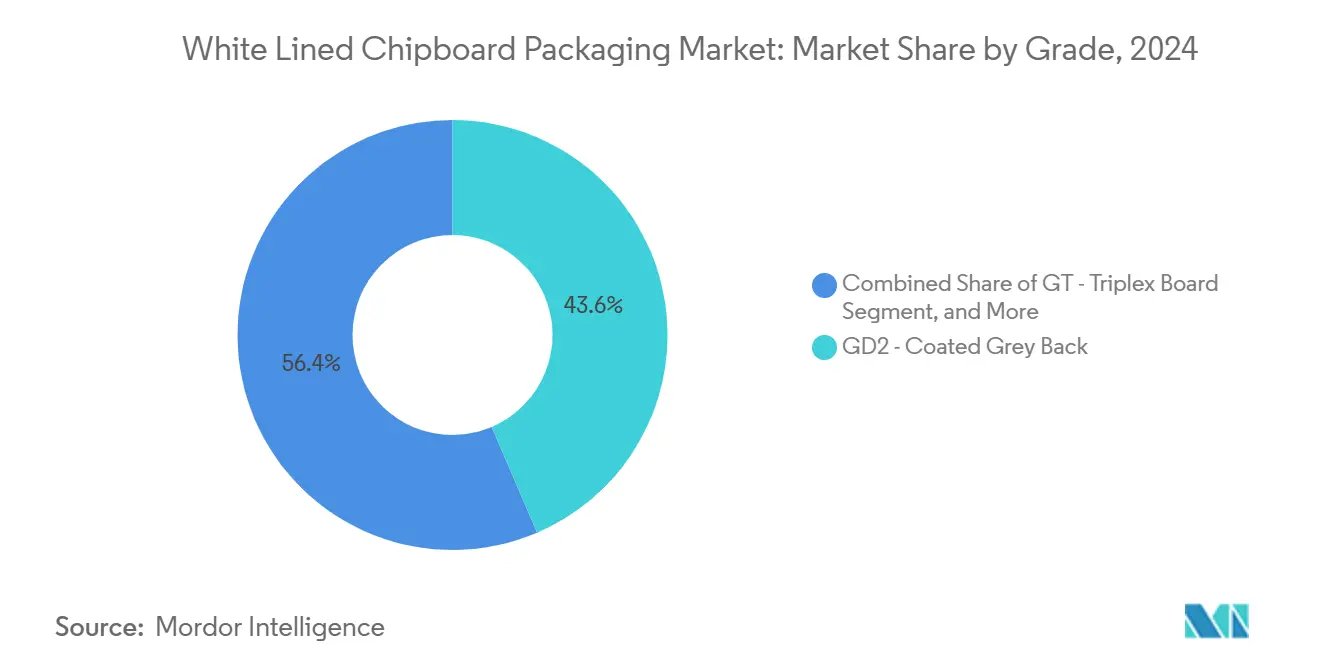
Il GD2 con retro grigio patinato ha dominato le vendite del 2024, sostenuto dalla sua quota di mercato del 43.56% nel cartone truciolare con rivestimento bianco per scatole di cereali per la colazione, snack e prodotti secchi. Questa qualità bilancia un grado di bianco accettabile con un retro grigio a basso costo, ottenuto da impasto di scarti misti, garantendo un posizionamento di prezzo competitivo rispetto al cartone per scatole pieghevoli. Nel periodo 2025-30, si prevede che i volumi di GD2 seguiranno la domanda complessiva, mentre i modesti aumenti di prezzo del segmento mantengono la fedeltà dei trasformatori. I produttori continuano a perfezionare le ricette di patinatura, migliorando la brillantezza della stampa offset e riducendo le macchie su ampie aree piene, caratteristiche apprezzate dai marchi di beni di consumo in rapida evoluzione.
Si prevede che il cartone triplex GT, a tre strati per una maggiore rigidità e levigatezza, registrerà un CAGR del 5.37% superiore al tasso di crescita complessivo del mercato degli imballaggi in cartone truciolare rivestito bianco, destinato a cofanetti per profumi, confezioni regalo per dolciumi e confezioni premium per la cura della persona. Sebbene il profilo dei costi di produzione del GT sia superiore del 10-15% rispetto al GD2, la sua rigidità di massa consente una riduzione dello spessore che neutralizza in parte le differenze di prezzo. Le stazioni di rivestimento multiplo consentono vernici UV spot e finiture di goffratura frequentemente richieste da marchi prestigiosi. Il retro bianco patinato GD3 rimane una nicchia per applicazioni che richiedono retro quasi litografici, mentre "altri" gradi, tra cui il WLC con rivestimento barriera, si espandono gradualmente man mano che le ricette prive di PFAS raggiungono la maturità industriale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore alimentare guida la crescita, i cosmetici accelerano il posizionamento premium
Il settore alimentare e delle bevande ha mantenuto il 36.21% delle spedizioni del 2024, riflettendo l'ubiquità della categoria nel mercato di massa e l'accettazione normativa degli imballaggi secondari con contenuto riciclato. Cereali a lunga conservazione, pasti surgelati e multipack di bevande sostengono il tonnellaggio GD2, sfruttando la lavorabilità del cartone truciolare con fodera bianca su linee di riempimento ad alta velocità. La scala del segmento supporta l'economia a lungo termine e garantisce il carico di base per molti stabilimenti europei, stabilizzando l'utilizzo degli impianti anche durante i periodi di rallentamento dei consumi.
I prodotti per la cura della persona e i cosmetici, con un CAGR del 5.14%, esemplificano la migrazione dalle plastiche rigide alle confezioni in fibra decorata, che trasmettono credenziali ambientali senza sacrificare l'attrattiva a scaffale. La goffratura, la stampa a caldo e gli inchiostri metallici trovano superfici ricettive sul cartone triplex GT, consentendo astucci di formato più piccolo che mantengono comunque l'integrità strutturale. I settori sanitario e farmaceutico mantengono una crescita a una cifra media, sostenuti dalla domanda di farmaci da banco e dalla necessità universale di imballaggi antimanomissione. I prodotti per la cura della casa sfruttano le dimensioni di WLC per fornire robuste scatole per detersivo in polvere, mentre i marchi di elettronica elettrica valutano GD3 per vassoi per componenti leggeri e involucri per accessori, ampliando la diversificazione a valle per il mercato degli imballaggi in cartone truciolare con rivestimento bianco.
Per canale di vendita: il coinvolgimento diretto rimodella le gerarchie tradizionali dei convertitori
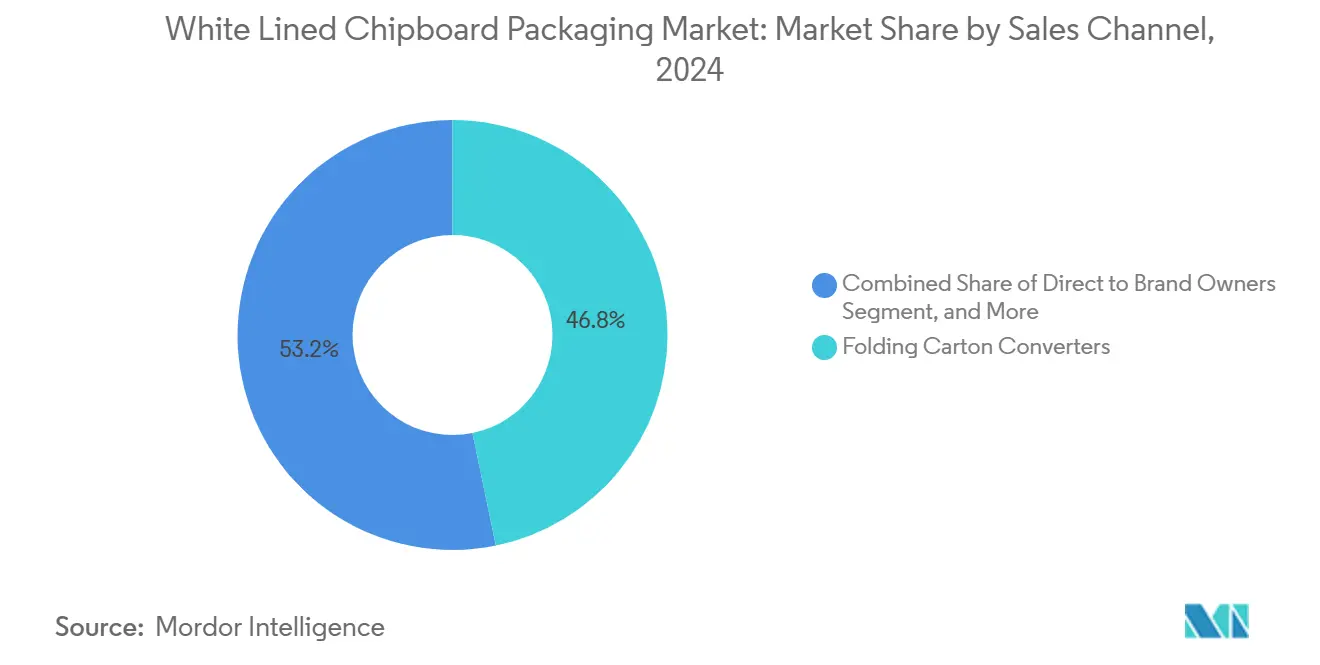
I trasformatori di astucci pieghevoli hanno lavorato il 46.78% di tutto il cartone nel 2024, agendo come partner tecnici che ottimizzano la macchinabilità, la stesura dell'inchiostro e la precisione di fustellatura per i proprietari di marchi globali. Tuttavia, si prevede che il percorso direct-to-brand raggiungerà un CAGR del 5.45%, poiché le aziende di beni di consumo verticalmente integrate internalizzano la conversione per acquisire margini e migliorare la visibilità della supply chain. I gruppi alimentari multinazionali ora commissionano celle di conversione in loco adiacenti alle linee di riempimento, ordinando bobine WLC direttamente dalle cartiere nell'ambito di programmi VMI (inventario gestito dal fornitore) che riducono le scorte a magazzino fino a due settimane.
Gli specialisti della laminazione litografica ondulata utilizzano qualità con grammature più elevate per spedizioni e-commerce pesanti che richiedono superfici di cartone laminate. Sebbene questo canale mantenga una quota di volume inferiore, la sua attenzione alla grafica ad alta intensità garantisce un EBITDA superiore alla media per le cartiere compatibili. Con il progredire del consolidamento dei converter, le cartiere più piccole valutano alleanze di verniciatura per conto terzi e accordi di coinvestimento con clienti diretti a marchio in forte crescita, cercando di compensare il rischio legato alla contrazione della base di converter indipendenti. La stampa digitale livella anche il campo, consentendo ai converter con macchine da stampa compatte di competere sull'agilità delle basse tirature, sostenendo un mix di canali diversificato all'interno del mercato degli imballaggi in cartone truciolare con rivestimento bianco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo degli imballaggi in cartone pressato con rivestimento bianco
L'Europa ha mantenuto il 33.89% delle spedizioni mondiali del 2024, la sua leadership radicata in reti di recupero mature e strumenti politici come il Piano d'azione dell'UE per l'economia circolare che sovvenzionano l'adozione di contenuti riciclati. I sistemi di raccolta municipali forniscono fibra di qualità costante, mentre i cluster di trasformazione in Germania, Francia, Italia e Regno Unito forniscono l'integrazione a valle. Renewi, ad esempio, ha raggiunto un tasso di riciclo di gruppo del 63.2% nel 2024 e punta al 75% tramite linee di selezione avanzate, rafforzando la base di materie prime per le cartiere in tutto il Benelux e nel nord della Francia. [2] Renewi, "Annual Report and Accounts 2024", renewi.com I produttori in Europa beneficiano anche di normative armonizzate sul contatto con gli alimenti che accelerano le implementazioni multi-mercato, mantenendo l'attrattiva della regione sul tonnellaggio GD2 e GD3.
Mercato degli imballaggi in cartone pressato con rivestimento bianco nella regione Asia-Pacifico
L'area Asia-Pacifico, con una crescita prevista a un CAGR del 5.28% fino al 2030, cattura la domanda più dinamica del mercato degli imballaggi in cartone truciolare con rivestimento bianco. Cina e India dominano i volumi grazie all'aumento dei consumi della classe media urbana, mentre le economie dell'ASEAN aggiungono livelli incrementali di domanda di cartone trainata dall'e-commerce. L'iniziativa "zero rifiuti in discarica" di APP e la quota del 58% di energia rinnovabile illustrano la transizione alla sostenibilità in corso tra i principali fornitori regionali. Con l'implementazione da parte dei governi di regimi fiscali sulla plastica e dazi all'importazione sulla fibra vergine, la capacità produttiva locale di WLC accelera, sebbene la carenza di fibra riciclata richieda ancora importazioni supplementari da Europa e Stati Uniti.
Il mercato degli imballaggi in cartone pressato con rivestimento bianco nelle Americhe e in Medio Oriente e Africa
Il Nord America registra una crescita costante a una cifra media, poiché gli obiettivi di sostenibilità dei marchi si intersecano con gli ostacoli tecnici relativi alla conformità FDA per il contatto con gli alimenti. Il ritiro delle notifiche PFAS entro il 2025 costringe i trasformatori ad accelerare la qualificazione del WLC con rivestimento barriera, ma la disponibilità limitata di fibre riciclate a bassa migrazione limita la sostituzione immediata. I nuovi arrivati europei come Billerud stanno incanalando 1.2 miliardi di corone svedesi (0.11 miliardi di dollari) negli stabilimenti statunitensi per capitalizzare su tale lacuna di fornitura. Il Sud America e la regione MENA rimangono aree emergenti, con aumenti di capacità previsti principalmente in Brasile, Turchia e negli stati del Golfo, dove la localizzazione dei beni di consumo traina la domanda di astucci pieghevoli.
Panorama competitivo
L'intensità competitiva è moderata: i cinque gruppi più grandi detengono circa il 55-60% della capacità globale, ma numerosi specialisti regionali prosperano grazie alla prossimità, alla velocità del servizio e alle competenze tecniche di nicchia. Le strategie di integrazione continuano a prevalere. Pesi massimi come Mayr-Melnhof, Graphic Packaging e RDM abbinano la raccolta di carta da macero alla produzione di cartone, riducendo al minimo la volatilità dei costi delle fibre e garantendo la continuità dell'approvvigionamento per i trasformatori strategici. La differenziazione in termini di sostenibilità ora rivaleggia con la leadership di costo; le aziende che vantano certificazioni cradle-to-cradle e programmi di recupero a ciclo chiuso si assicurano contratti pluriennali con marchi multinazionali che richiedono un'impronta di carbonio verificata.
Il consolidamento rimane una forza determinante. La chiusura, nel luglio 2024, dell'accordo Smurfit Kappa-WestRock, che ha creato un'entità con un fatturato di 34 miliardi di dollari, ha compresso il panorama degli acquirenti per le cartiere più piccole, sbloccando al contempo sinergie annuali previste per circa 400 milioni di dollari. [3] Smurfit Westrock, “Smurfit Westrock Reports Fourth Quarter and Full Year 2024 Results,” smurfitwestrock.com Allo stesso modo, l'acquisizione da parte di Clearwater Paper, per 700 milioni di dollari, dello stabilimento Augusta di Graphic Packaging nel 2024 ha ampliato la sua presenza nel settore del cartone sbiancato, segnalando un passaggio verso offerte premium con rivestimento barriera. Oltre alle fusioni e acquisizioni, gli investimenti in conto capitale si stanno orientando verso linee di rivestimento digitali e chimiche barriera prive di PFAS. La start-up di Stora Enso a Oulu rappresenta il più grande singolo investimento nel cartone per il consumo dal 2021 e utilizza cicli di controllo qualità basati sull'intelligenza artificiale per raggiungere la capacità nominale entro 24 mesi, un parametro di riferimento che altre cartiere potrebbero emulare.
Gli specialisti regionali mantengono posizioni difendibili adattando le miscele di impasto ai flussi di rifiuti locali e offrendo tempi di consegna rapidi che le grandi multinazionali trovano difficile eguagliare. Gli operatori scandinavi sfruttano l'accesso alle energie rinnovabili per commercializzare cartone a basse emissioni di carbonio, mentre le cartiere indonesiane e cinesi miscelano OCC importato con qualità di carta riciclata nazionale per ottimizzare i costi di impasto. Il vantaggio competitivo si sta quindi spostando dalla semplice scala verso un insieme di credenziali di sostenibilità, compatibilità con la stampa digitale e fattori di integrazione della supply chain che, nel loro insieme, plasmano la traiettoria a medio termine del mercato degli imballaggi in cartone truciolare con rivestimento bianco.
Leader del settore degli imballaggi in cartone truciolare rivestito bianco
Mayr-Melnhof Karton AG
Holding di imballaggi grafici
Nove Draghi Carta Holdings Ltd.
Georgia Pacific LLC
Huhtamaki Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Stora Enso ha avviato le attività della sua linea di produzione di cartone per uso domestico da 1 miliardo di euro (1.08 miliardi di dollari) a Oulu, con l'obiettivo di raggiungere una capacità annua di 750,000 tonnellate.
- Febbraio 2025: Smurfit Westrock ha dichiarato vendite pari a 7.5 miliardi di dollari nel quarto trimestre del 4 e ha confermato un obiettivo di sinergia di 2024 milioni di dollari.
- Gennaio 2025: la FDA ha stabilito che 35 notifiche relative al contatto con gli alimenti relative ai PFAS non saranno più valide, a partire dal 30 giugno 2025.
- Agosto 2024: Graphic Packaging ha annunciato la sostituzione di 450 milioni di confezioni di plastica e un impegno a raggiungere zero emissioni nette entro il 2050.
Ambito del rapporto sul mercato globale degli imballaggi in cartone truciolare rivestito di bianco
| GD2 - Retro grigio rivestito |
| GD3 - Retro bianco rivestito |
| GT - Scheda Triplex |
| Altri gradi WLC |
| Cibo e Bevande |
| Cura personale e cosmetici |
| Sanità e prodotti farmaceutici |
| Prodotti per la casa e detersivi |
| Tabacco |
| Elettrico ed Elettronica |
| Altre industrie di uso finale |
| Convertitori di scatole pieghevoli |
| Convertitori di cartone ondulato e litolamellare |
| Direttamente ai proprietari dei marchi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per grado | GD2 - Retro grigio rivestito | ||
| GD3 - Retro bianco rivestito | |||
| GT - Scheda Triplex | |||
| Altri gradi WLC | |||
| Per settore di uso finale | Cibo e Bevande | ||
| Cura personale e cosmetici | |||
| Sanità e prodotti farmaceutici | |||
| Prodotti per la casa e detersivi | |||
| Tabacco | |||
| Elettrico ed Elettronica | |||
| Altre industrie di uso finale | |||
| Per canale di vendita | Convertitori di scatole pieghevoli | ||
| Convertitori di cartone ondulato e litolamellare | |||
| Direttamente ai proprietari dei marchi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi in cartone truciolare con rivestimento bianco nel 2025 e con quale rapidità crescerà?
Il mercato è valutato a 3.47 miliardi di dollari nel 2025 e si prevede che crescerà a un CAGR del 4.48% fino al 2030.
Quale qualità detiene la quota più alta nel truciolato bianco?
Il retro grigio rivestito GD2 è il protagonista con una quota del 43.56%, preferito per gli astucci pieghevoli economici destinati al mercato di massa.
Quale regione offre le maggiori prospettive di crescita?
L'area Asia-Pacifico mostra la traiettoria più elevata, con un CAGR previsto del 5.28% fino al 2030, trainato dall'e-commerce e dai mandati di sostenibilità.
Cosa sta spingendo verso il truciolato bianco nell'e-commerce?
Il cartone leggero riduce i costi di trasporto e supporta la stampa digitale ad alta risoluzione, soddisfacendo sia le esigenze economiche che quelle di branding.
In che modo le recenti sentenze sui PFAS influenzeranno la domanda?
Il ritiro, nel gennaio 2025, di 35 approvazioni relative al contatto con gli alimenti relative ai PFAS accelera la migrazione del marchio verso pannelli conformi a base di fibre.


