

Dimensioni e quota di mercato degli switch white box
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.38 miliardo di dollari |
| Dimensione del mercato (2031) | 6.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.49% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli switch White Box a cura di Mordor Intelligence
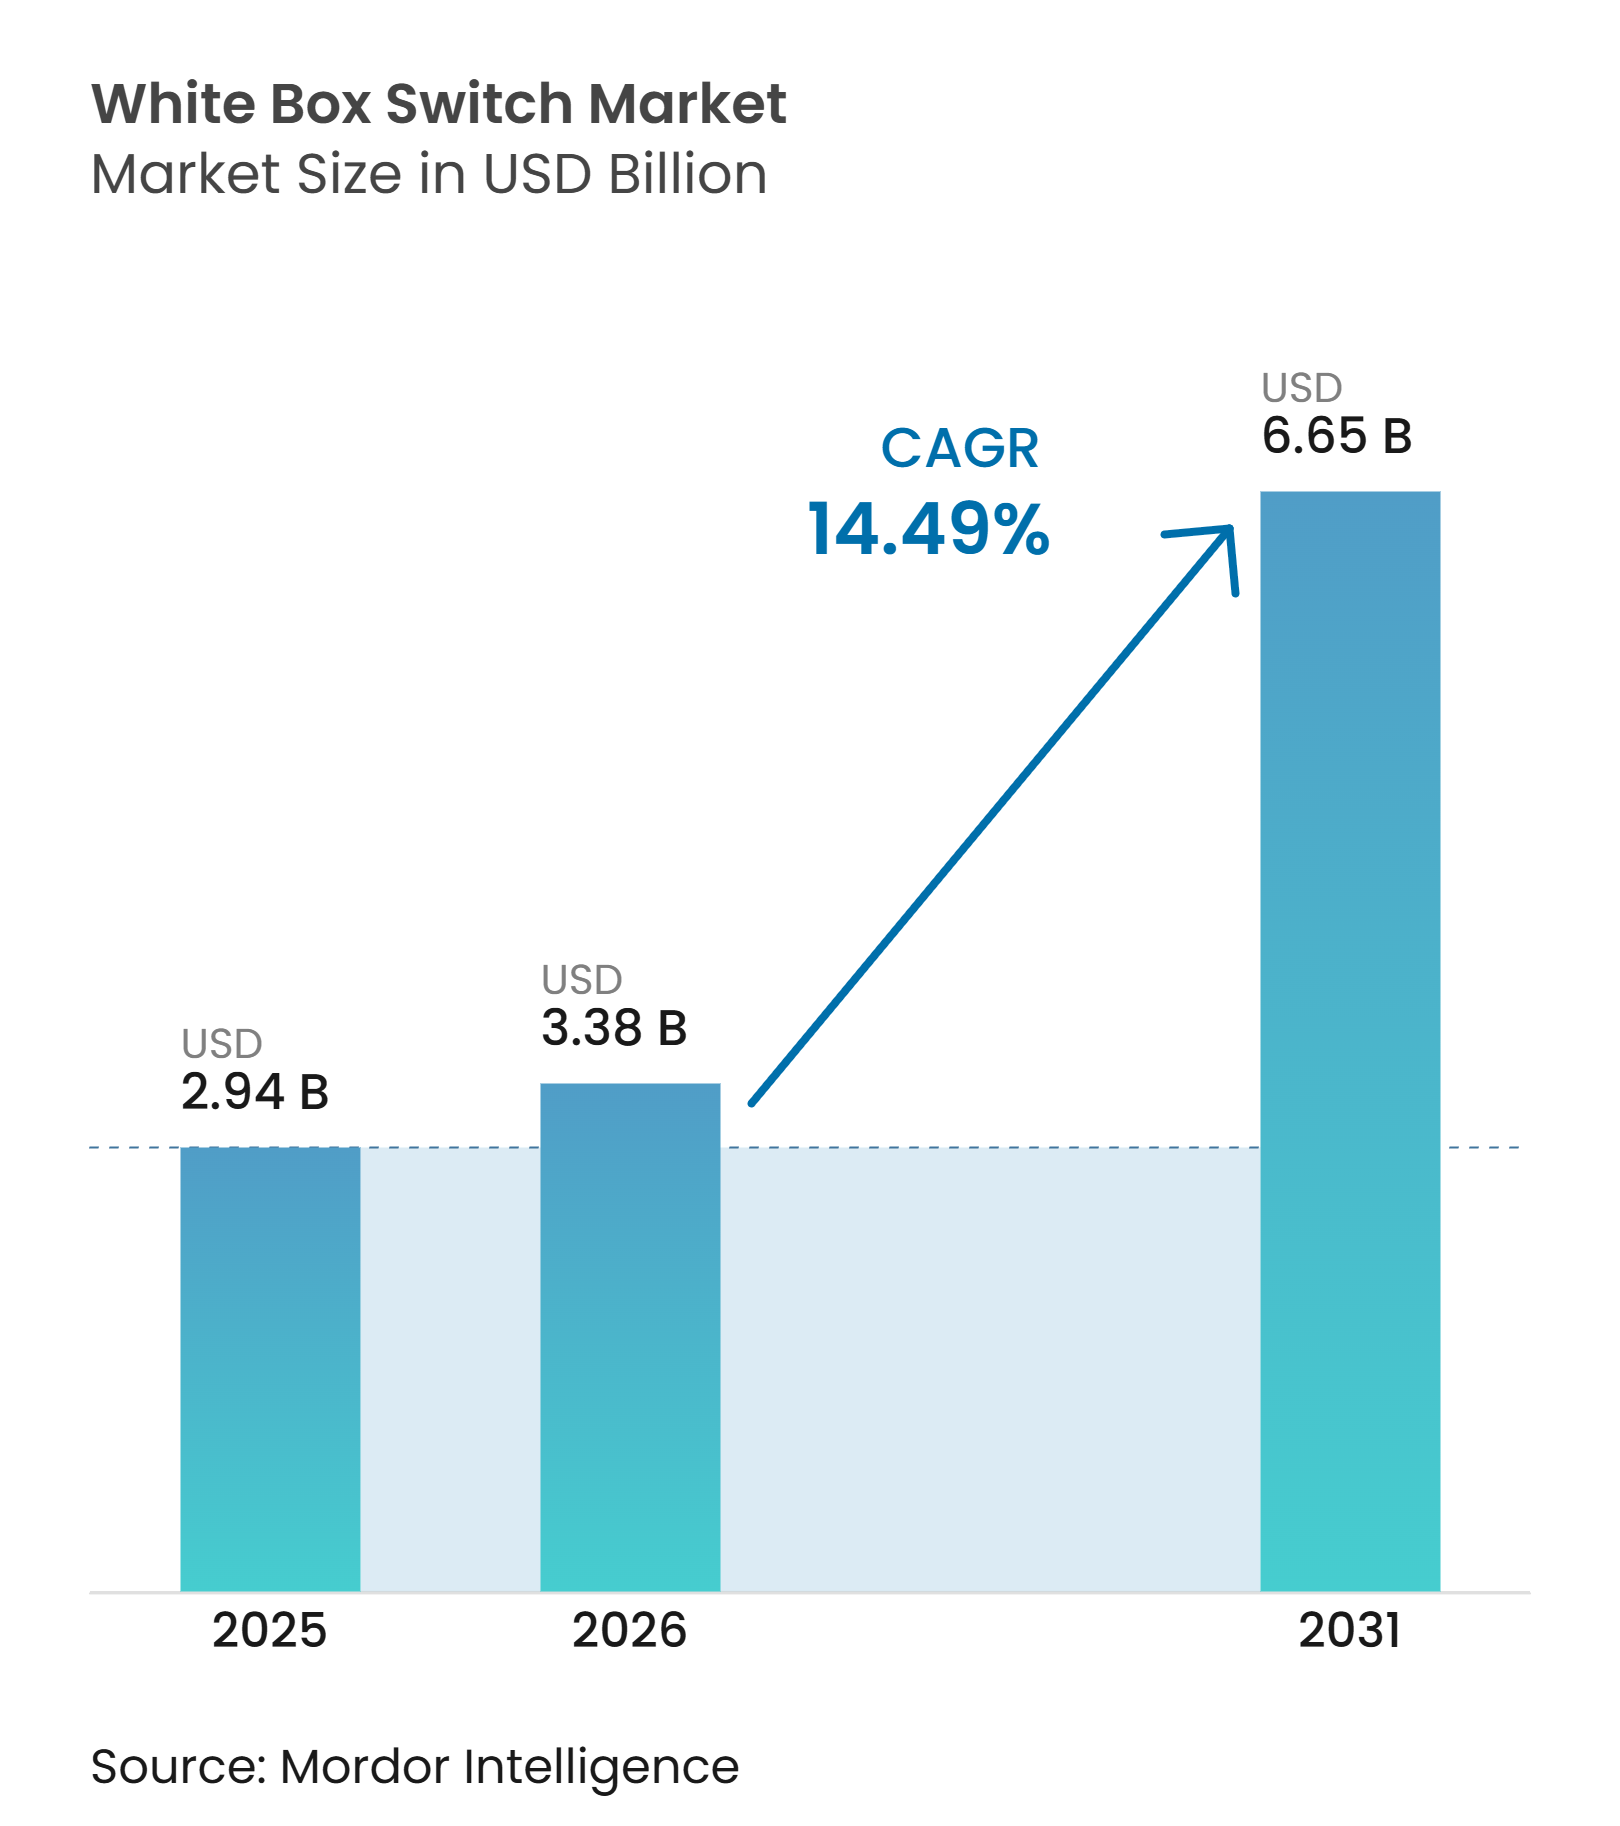
Il mercato degli switch white box aveva un valore di 2.94 miliardi di dollari nel 2025 e si prevede che crescerà da 3.38 miliardi di dollari nel 2026 a 6.65 miliardi di dollari entro il 2031, con un CAGR del 14.49% durante il periodo di previsione (2026-2031). Gli operatori di cloud hyperscale continuano a preferire le soluzioni basate su chip commerciali perché queste piattaforme offrono vantaggi in termini di costi del 30-50% rispetto alle offerte integrate, mentre le pipeline di automazione riducono i tempi di implementazione da mesi a settimane. La rapida standardizzazione di Ethernet a 800 gigabit e la disponibilità di ASIC a 102.4 terabit hanno spostato la leadership prestazionale dagli chassis proprietari, rafforzando la capacità dei fornitori ODM di aggiudicarsi contratti per fabric AI ad alta densità. Le espansioni nella regione Asia-Pacifico stanno accelerando e gli ODM stanno espandendo la propria presenza produttiva in Vietnam e Malesia per mitigare il rischio geopolitico. I ricavi derivanti dai servizi sono in aumento, poiché le aziende prive di personale DevOps cercano modelli di integrazione chiavi in mano che riducano i rischi legati alla gestione di reti disaggregate.
Punti chiave del rapporto
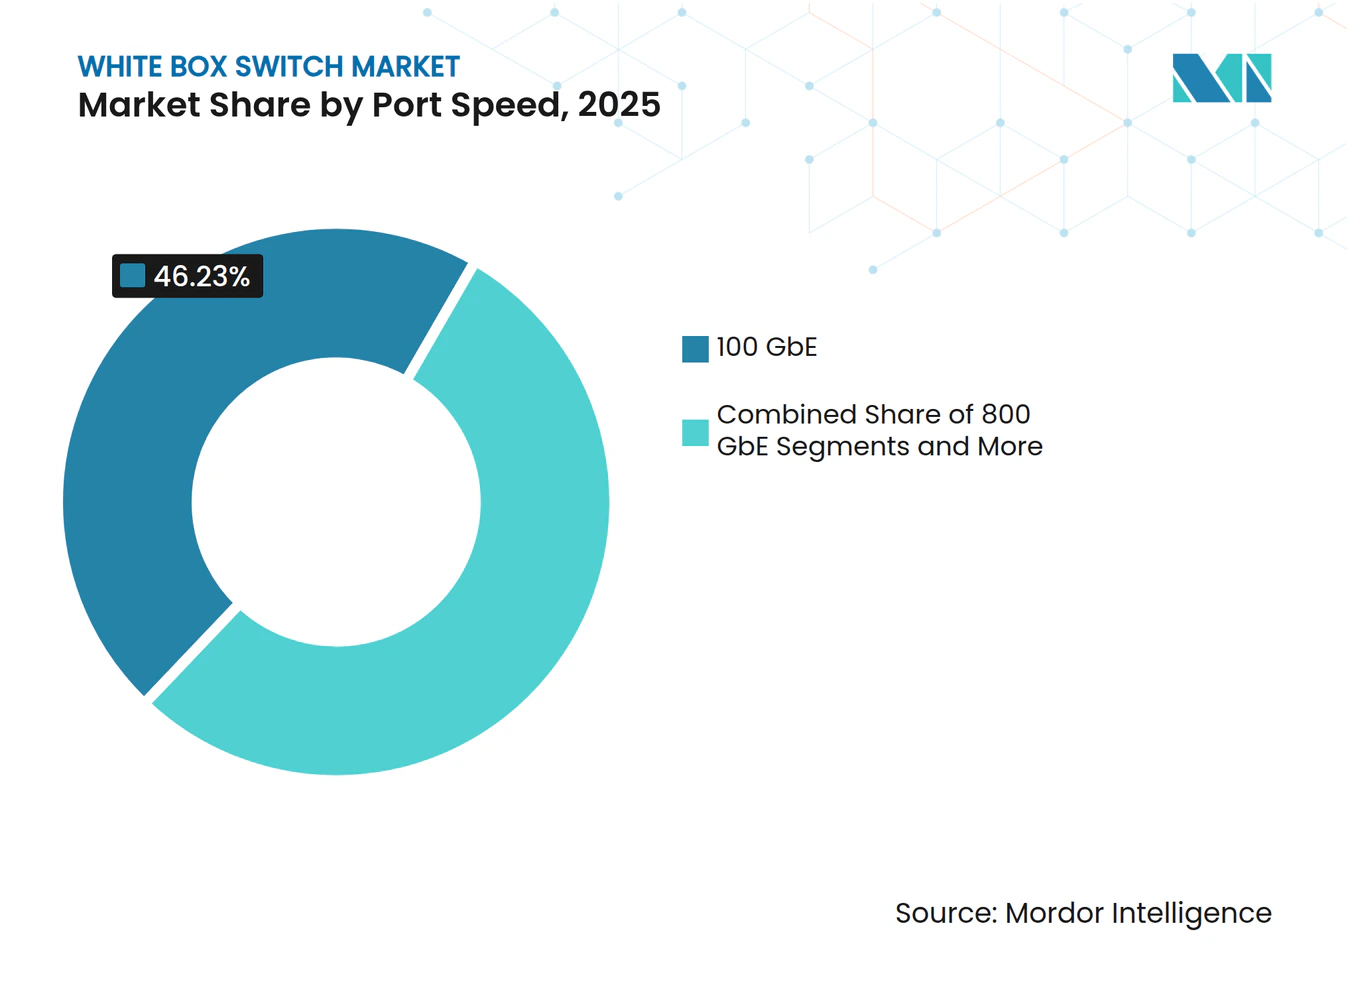
- In termini di velocità delle porte, l'Ethernet a 100 gigabit deteneva la quota di mercato maggiore, pari al 46.23%, nel 2025 per gli switch white box; si prevede che l'Ethernet a 800 gigabit crescerà a un tasso annuo composto del 26.24% fino al 2031.
- Per quanto riguarda i livelli di commutazione, le piattaforme di accesso rappresentavano il 39.62% del mercato degli switch white-box nel 2025, mentre si prevede che gli switch core cresceranno a un CAGR del 15.83% tra il 2026 e il 2031.
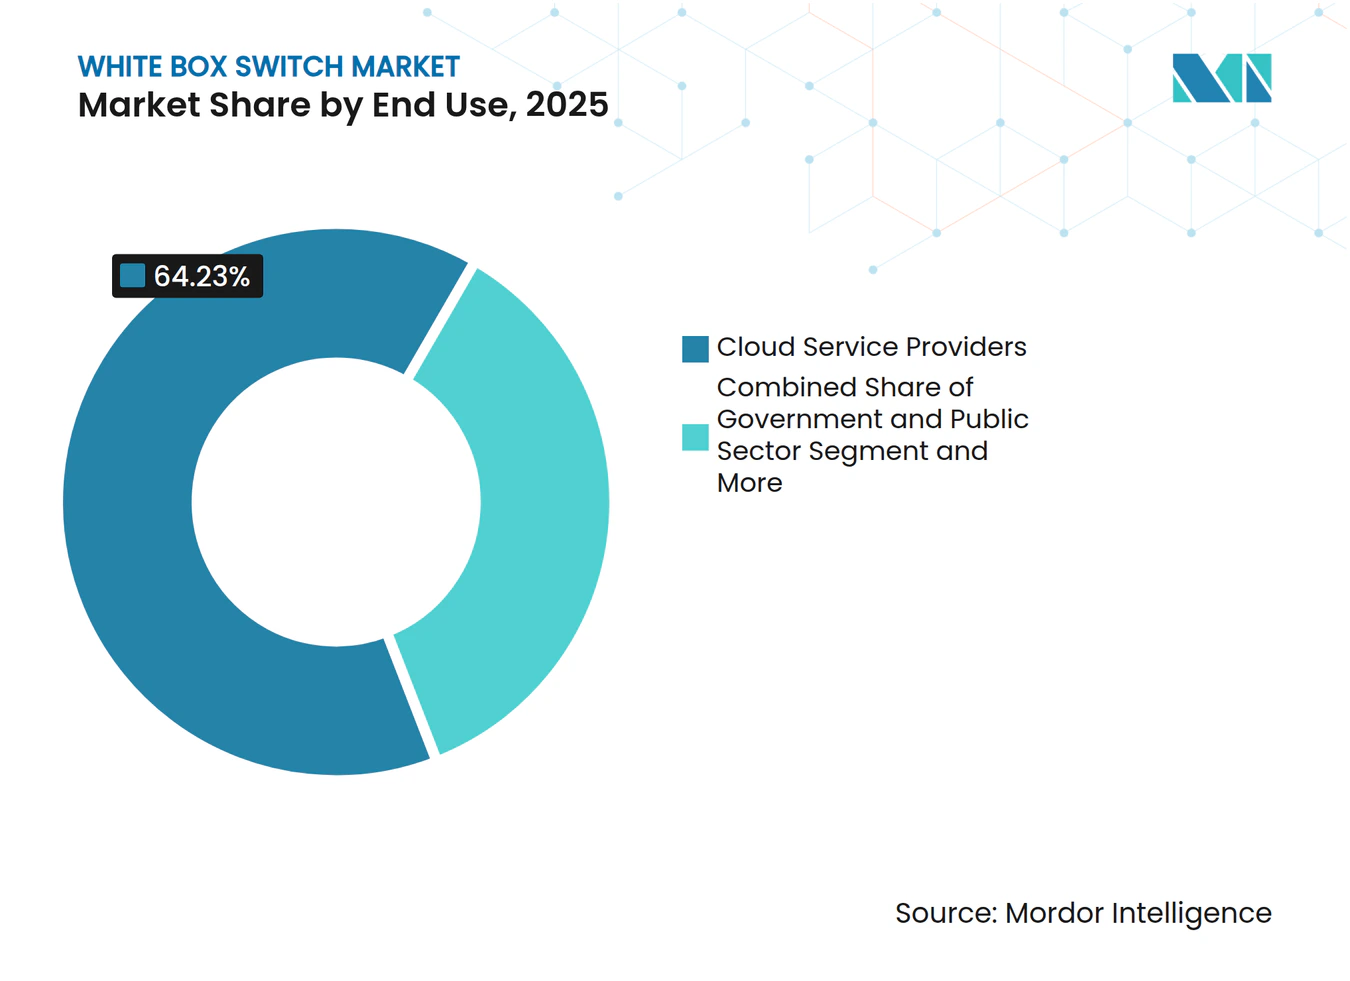
- Per settore di utilizzo finale, i fornitori di servizi cloud detenevano il 64.23% della quota di fatturato nel 2025; il settore pubblico e governativo è quello in più rapida crescita, con un CAGR del 18.23% fino al 2031.
- Per quanto riguarda l'ambiente di implementazione, le strutture hyperscale detenevano una quota del 62.32% nel 2025, ma i siti edge stanno avanzando a un tasso di crescita annuo composto (CAGR) del 18.83% nello stesso periodo.
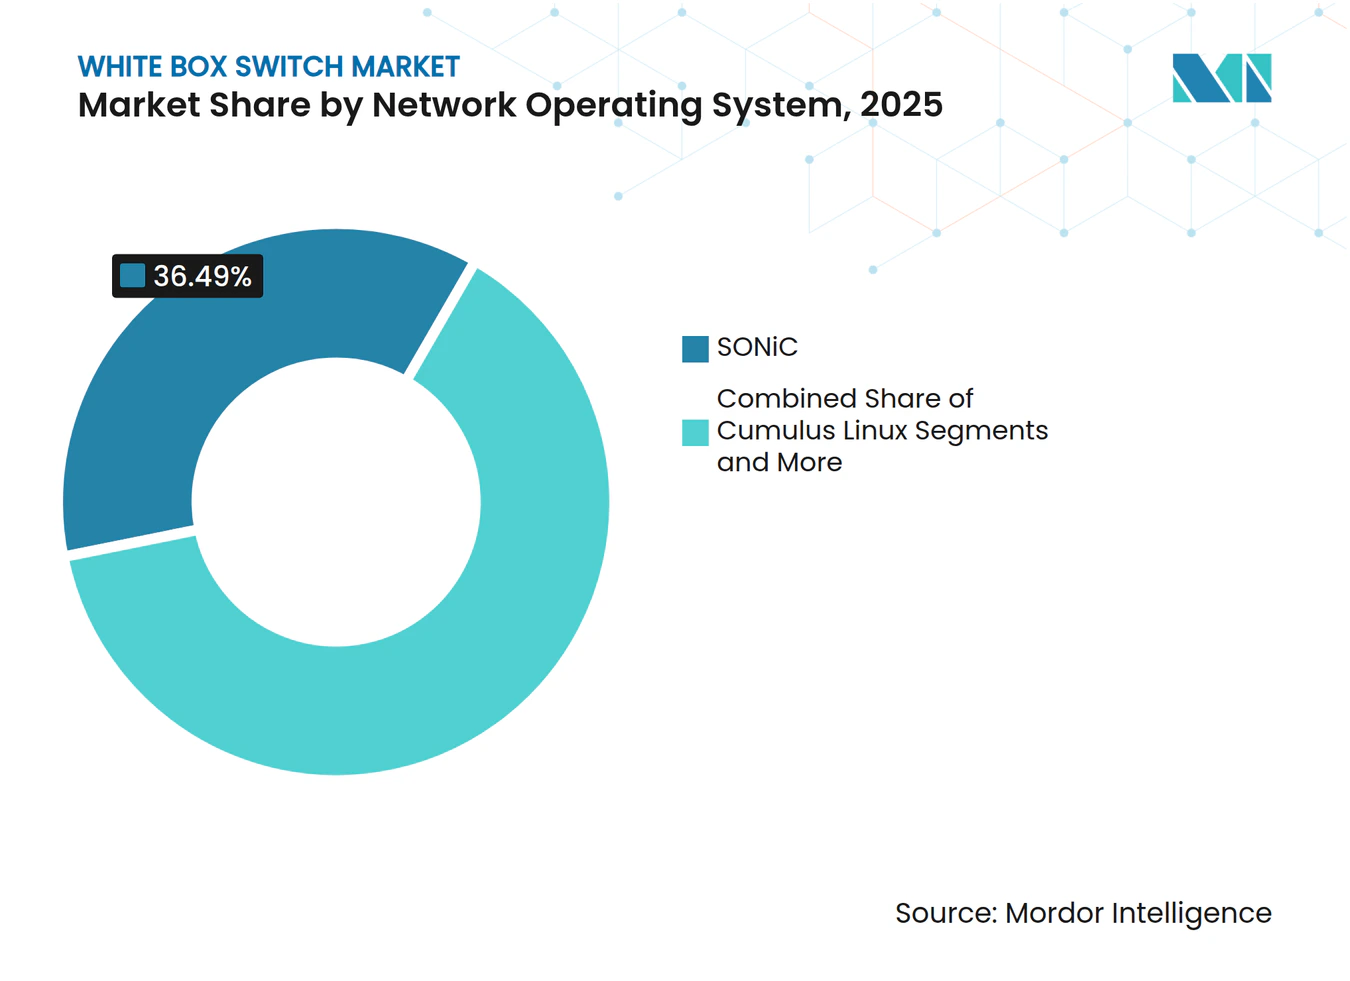
- Nel 2025, SONiC, in base al tipo di sistema operativo di rete, ha conquistato una quota di mercato del 36.49% e si prevede che crescerà a un tasso annuo composto del 19.41% fino al 2031.
- Per tipologia di componente, l'hardware ha rappresentato il 65.43% del fatturato del 2025, mentre i servizi sono in espansione con un tasso di crescita annuo composto (CAGR) del 16.23% fino al 2031.
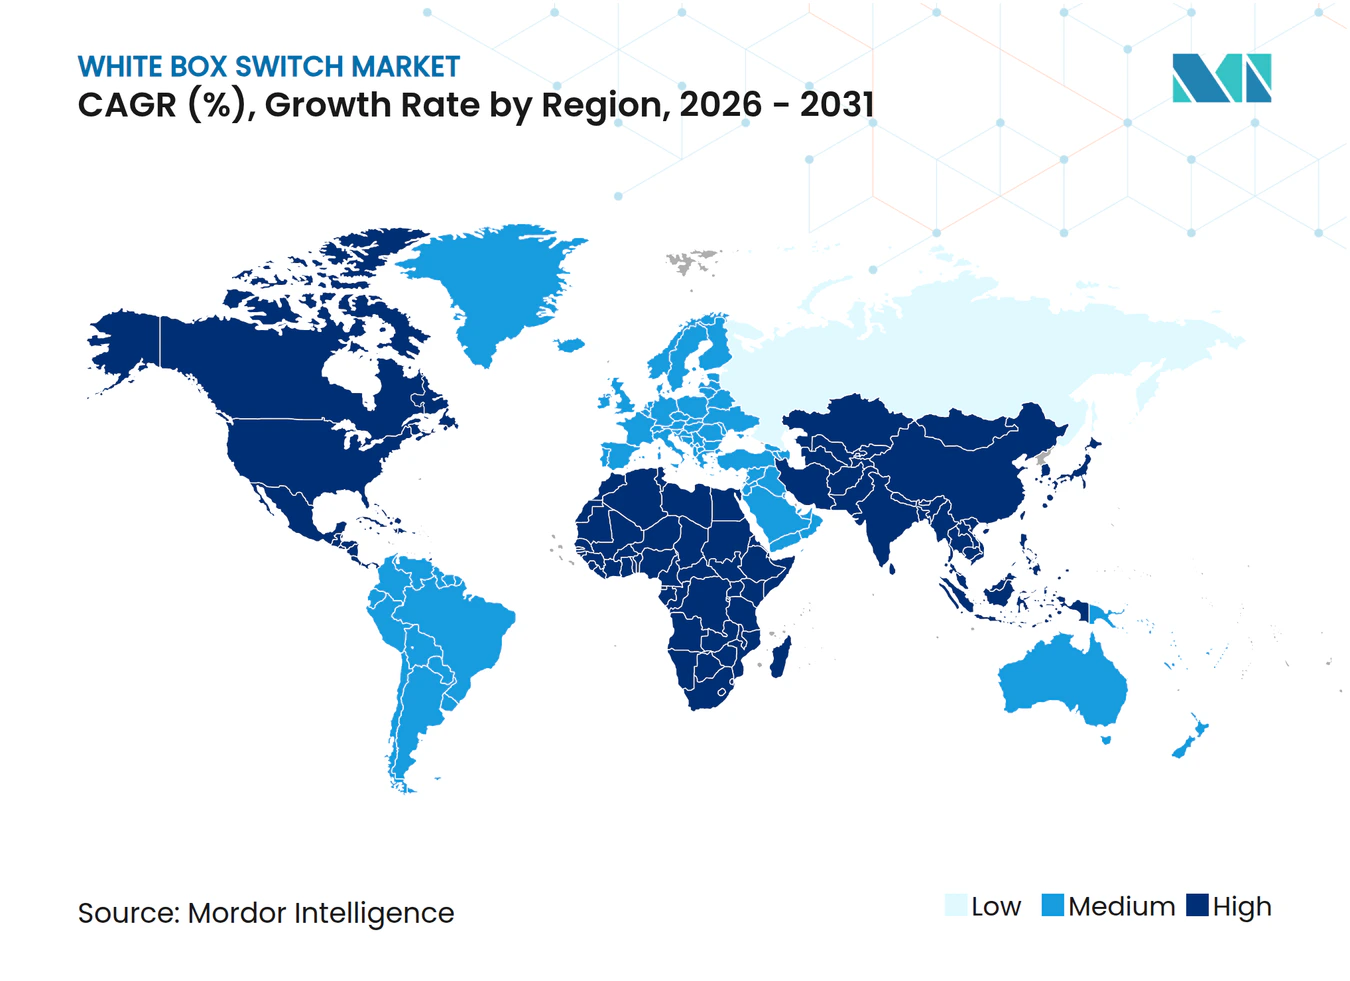
- Dal punto di vista geografico, il Nord America ha mantenuto una quota del 39.47% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 15.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli switch white box.
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del data center iperscalabile | + 4.20% | Globale, concentrato in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Passaggio alle velocità delle porte Ethernet da 400G e 800G | + 3.80% | A livello globale, guidato dai cluster hyperscale del Nord America. | Breve termine (= 2 anni) |
| Ottimizzazione dei costi tramite la disaggregazione hardware-software | + 2.60% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| I carichi di lavoro di intelligenza artificiale e apprendimento automatico richiedono infrastrutture a bassa latenza. | + 2.10% | Centri di intelligenza artificiale in Nord America e nella regione Asia-Pacifico | Breve termine (= 2 anni) |
| Obiettivi di sostenibilità che guidano la transizione verso sistemi a basso consumo energetico. | + 1.10% | Europa e Nord America, con ripercussioni anche sull’Asia-Pacifico | A lungo termine (= 4 anni) |
| Maturazione dell'ecosistema dei sistemi operativi open source | + 0.70% | Globale, in rapida espansione nei settori aziendale e delle telecomunicazioni. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del data center iperscalabile
Hyperscaler come Meta, Google, Microsoft e Amazon continuano a implementare chassis per switch personalizzati prodotti da ODM su larga scala, eliminando i sovrapprezzi dei marchi OEM e consentendo cicli di aggiornamento della progettazione più rapidi, di 18-24 mesi, allineati con le roadmap dei semiconduttori. I programmi di spesa in conto capitale che entreranno nel 2026 destineranno decine di miliardi di dollari (decine di miliardi di USD) alla realizzazione di cluster AI, ognuno dei quali richiede migliaia di porte spine 800 GbE per supportare fabric ad alta larghezza di banda e bassa latenza. Gli ODM che integrano componenti ottici e supportano il raffreddamento a liquido si assicurano l'accesso prioritario alla fornitura di ASIC avanzati, accorciando i tempi di commercializzazione e migliorando i margini di profitto. Allo stesso tempo, si prevede che la capacità produttiva dell'Asia-Pacifico supererà quella del Nord America entro il 2030, spingendo i fornitori ad espandere la propria presenza produttiva in Vietnam e India. Questa diversificazione riduce il rischio di concentrazione della catena di approvvigionamento e stabilizza i tempi di consegna in un contesto di incertezze geopolitiche e commerciali. [1] Cushman and Wakefield, “APAC Data Center Market,” cushmanwakefield.com
Passaggio alle velocità delle porte Ethernet da 400G e 800G
La ratifica dello standard IEEE 802.3df nel 2024 ha eliminato l'incertezza sugli standard per le implementazioni 800 GbE, accelerando le roadmap dei fornitori di ASIC verso dispositivi di classe 102.4 Tbps entro una finestra di campionamento di 12 mesi. Gli hyperscaler danno priorità agli aggiornamenti dello strato dorsale, estendendo a cascata i chip 400 GbE ai livelli leaf che in precedenza operavano a 100 GbE, ottimizzando così il costo per bit su tutte le fabric. Si prevede che gli chassis raffreddati a liquido saranno commercializzati entro il 2026 per supportare densità di rack prossime ai 30 kW, mentre le ottiche lineari plug-in riducono il consumo energetico dei moduli di circa il 50%, migliorando l'efficienza energetica complessiva. Contemporaneamente, i tempi di consegna delle porte OSFP si sono ridotti a circa 16 settimane, consentendo una sincronizzazione più stretta tra le implementazioni delle fabric di rete e le implementazioni dei cluster GPU. Gli OEM esistenti offrono sempre più sistemi compatibili con SONiC, a indicare che la differenziazione delle prestazioni sta convergendo verso modelli hardware aperti e disaggregati. [2] Broadcom, “Tomahawk Ultra Optics Briefing,” broadcom.com
Ottimizzazione dei costi tramite la disaggregazione hardware-software
Il disaccoppiamento tra hardware e software riduce le spese in conto capitale fino al 50%, poiché le economie di scala derivanti dalla produzione di silicio commerciale vengono trasferite agli acquirenti. Gli operatori implementano distribuzioni SONiC di comunità o commerciali, si approvvigionano di componenti ottici in modo indipendente e aggiornano il software sugli switch standard ogni 6 mesi senza cicli completi di sostituzione dell'hardware. Studi di caso aziendali del 2025 indicano periodi di ammortamento inferiori a 90 giorni, grazie al provisioning automatizzato che sostituisce la configurazione manuale basata su CLI. L'interoperabilità degli ASIC di diversi fornitori limita la dipendenza da un singolo fornitore e consente ai team di approvvigionamento di ottimizzare i prezzi trimestralmente. Sebbene gli integratori di sistemi creino valore colmando le lacune di funzionalità, il costo totale di proprietà su 5 anni rimane sostanzialmente inferiore a quello degli stack proprietari, rafforzando l'adozione continua di architetture di switching white-box. [3] Edgecore Networks, “AIS1600-64O Data Sheet,” edgecore.com
I carichi di lavoro di intelligenza artificiale e apprendimento automatico richiedono infrastrutture a bassa latenza.
I cluster di training AI richiedono una larghezza di banda non bloccante su migliaia di GPU, dove gli obiettivi di latenza inferiori al microsecondo superano i limiti delle tradizionali architetture a tre livelli. Gli switch white box affrontano questo problema supportando ECN consapevole della congestione e telemetria in banda, consentendo prestazioni deterministiche su larga scala. I fornitori di ASIC ora integrano funzionalità specifiche per l'IA, come l'accelerazione RoCEv2, direttamente nel silicio di switching, riducendo la dipendenza dall'elaborazione NIC esterna e migliorando l'efficienza end-to-end. Gli hyperscaler rilasciano architetture di riferimento aperte che gli ODM commercializzano rapidamente, comprimendo i cicli di validazione e implementazione. Gli operatori di telecomunicazioni stanno adottando modelli simili poiché la disaggregazione RAN aumenta la domanda di inferenza edge con requisiti di latenza di backhaul inferiori a 10 millisecondi. Di conseguenza, le fabric a bassa latenza e ad alto throughput sono passate da un requisito di nicchia a un fattore trainante primario della domanda nel mercato degli switch white box. [4] Deutsche Telekom, “Open RAN Expansion Plan,” telekom.com
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di integrazione e operativa per i team di rete | -1.80% | A livello globale, la situazione è particolarmente grave nelle aziende che non raggiungono la maturità in ambito DevOps. | A breve termine (≤ 2 anni) |
| Supporto limitato da parte del fornitore e sistema di garanzia. | -1.30% | Globale, con una forte presenza nel segmento delle medie imprese. | Medio termine (2-4 anni) |
| Volatilità della catena di approvvigionamento del silicio commerciale | -0.90% | Globale, episodico durante i vincoli di allocazione | A breve termine (≤ 2 anni) |
| Problemi di sicurezza negli ambienti di rete aperti | -0.60% | Nord America ed Europa, settori verticali regolamentati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di integrazione e operativa per i team di rete
Le implementazioni white box spostano le operazioni di rete da flussi di lavoro basati su CLI a Linux, containerizzazione e stack di automazione come Docker e pipeline CI/CD, creando un divario di competenze non trascurabile. I primi utilizzatori evidenziano una curva di apprendimento ripida durante il debug delle funzioni di routing containerizzate o la manutenzione dei livelli Switch Abstraction Interface, aumentando il rischio operativo durante le implementazioni iniziali. Le distribuzioni commerciali di SONiC forniscono supporto e strumenti, ma non compensano completamente la resistenza culturale nelle organizzazioni che non hanno ancora raggiunto la maturità DevOps. L'adozione al di fuori degli ambienti hyperscale rimane limitata, poiché le aziende più piccole preferiscono soluzioni di rete integrate con una minore complessità operativa. Sebbene i programmi di formazione e i servizi gestiti attenuino parzialmente queste difficoltà, la rapida cadenza di rilascio delle funzionalità costringe i team a gestire aggiornamenti continui, che molti considerano un sovraccarico operativo incrementale piuttosto che un netto aumento dell'efficienza.
Supporto limitato da parte del fornitore e sistema di garanzia.
Le architetture disaggregate suddividono la responsabilità tra fornitori di hardware ODM, fornitori di NOS e fornitori di componenti ottici, creando percorsi di escalation multi-parte che complicano l'isolamento dei guasti e allungano i tempi medi di risoluzione. I canali di supporto della community offrono indicazioni ma non dispongono di SLA vincolanti, spingendo le aziende con requisiti di uptime 24 ore su 24, 7 giorni su 7, a preferire modelli di supporto integrati. Nei settori regolamentati come le utility e la difesa, le lacune nelle certificazioni rendono necessaria la convalida da parte di terzi, aumentando i costi e i tempi di implementazione. Gli OEM tradizionali sfruttano questa situazione promuovendo la responsabilità di un unico fornitore e strutture di supporto integrate. Le distribuzioni commerciali di SONiC attenuano parzialmente la frammentazione attraverso un supporto di livello enterprise, tuttavia gli acquirenti del mercato di fascia media continuano a bilanciare il risparmio sui costi con il rischio operativo, il che frena l'adozione nel mercato degli switch white-box.
Analisi del segmento
In base alla velocità della porta: impennata verso Ethernet a 800 Gigabit
Nel 2025, la tecnologia 100 GbE ha mantenuto una quota di fatturato del 46.23%, a testimonianza della sua base installata in data center aziendali e legacy, ma la tendenza si sta rapidamente spostando verso architetture a larghezza di banda superiore. Si prevede che il mercato degli switch white box per 800 GbE crescerà a un CAGR del 26.24% tra il 2026 e il 2031, supportato dalla commercializzazione di ASIC da 102.4 Tbps che consentono configurazioni spine OSFP dense a 64 porte. Queste piattaforme soddisfano i requisiti di throughput e latenza dei cluster AI, mantenendo al contempo un costo per bit competitivo. Poiché gli hyperscaler danno priorità alle infrastrutture scalabili e non bloccanti, l'800 GbE passa dalla fase di implementazione iniziale all'adozione di massa, soppiantando i percorsi di aggiornamento intermedi.
Questa accelerazione comprime i cicli di aggiornamento tradizionali, con gli operatori che bypassano sempre più gli aggiornamenti leaf a 400 GbE e passano direttamente agli strati spine a 800 GbE per allinearsi alla scalabilità dei carichi di lavoro di intelligenza artificiale. Il conseguente aumento della domanda rafforza i volumi di silicio commerciali e migliora l'economia dell'ecosistema. Le ottiche plug-in linea a basso consumo energetico riducono il consumo energetico dei moduli, diminuendo direttamente le spese operative, mentre gli chassis raffreddati a liquido eliminano i vincoli termici nei rack che superano i 30 kW, consentendo una maggiore densità di porte. I fornitori stanno già pre-validando i progetti di riferimento per queste architetture, accorciando i tempi di implementazione e accelerando una rapida transizione verso lo switching ad alta velocità di nuova generazione in ambienti white-box.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di commutazione: gli aggiornamenti del core superano i volumi di accesso
Nel 2025, le piattaforme di accesso rappresentavano il 39.62% del fatturato, a testimonianza della loro ampia diffusione negli ambienti aziendali, sia campus che edge, ma la crescita si sta spostando verso i livelli core a maggior valore aggiunto. Si prevede che gli switch core cresceranno a un tasso annuo composto (CAGR) del 15.83%, poiché gli hyperscaler riprogettano le architetture spine attorno alle porte 800 GbE e alle emergenti porte da 1.6 Tbps. Questi aggiornamenti aumentano la quota di mercato dei livelli core consolidando più chassis legacy in un numero inferiore di sistemi ad alta densità, migliorando l'efficienza in termini di spazio e consumo energetico. Di conseguenza, l'allocazione del capitale si sta spostando verso l'alto nella gerarchia di rete, dove i miglioramenti delle prestazioni influenzano direttamente la scalabilità dei carichi di lavoro e le applicazioni sensibili alla latenza.
Al contempo, l'ampliamento delle funzionalità enterprise di SONiC, tra cui il supporto per PVST+ e 802.1X, sta consentendo una graduale penetrazione nei casi d'uso a livello di accesso, permettendo agli ODM di introdurre switch PoE 1 GbE basati su Marvell economicamente vantaggiosi per le implementazioni campus. Tuttavia, la priorità di bilancio rimane orientata verso le infrastrutture basate sull'intelligenza artificiale, dove le reti spine non bloccanti offrono le massime prestazioni e il maggiore impatto economico. Di conseguenza, sebbene l'adozione a livello di accesso ampli il mercato potenziale, la maggior parte della crescita incrementale dei ricavi si concentra nello switching di core, rafforzandone l'importanza strategica nel mercato degli switch white-box.
Per settore di utilizzo finale: il cloud rimane dominante, ma le telecomunicazioni edge sono in ascesa.
Nel 2025, i fornitori di servizi cloud hanno rappresentato il 64.23% del fatturato, mantenendo una netta posizione dominante nel mercato degli switch white-box grazie a modelli di approvvigionamento basati sulle economie di scala e a rapidi cicli di aggiornamento delle infrastrutture. I loro investimenti si concentrano su cluster di intelligenza artificiale, cloud computing e infrastrutture di data center ad alte prestazioni, dove lo switching disaggregato offre efficienza in termini di costi e flessibilità. Questi operatori continuano a dettare i volumi di produzione degli ODM e a influenzare le roadmap dei semiconduttori, in particolare per le implementazioni a 400 GbE e 800 GbE. Di conseguenza, la domanda da parte degli hyperscaler rimane il principale motore di crescita, garantendo una crescita stabile e accelerando al contempo l'adozione di architetture ad alta larghezza di banda di nuova generazione nelle reti globali dei data center.
Al contrario, il settore pubblico e governativo si sta affermando come il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 18.23% fino al 2031. I programmi nazionali per le infrastrutture digitali, le iniziative di cloud sovrano e i crescenti investimenti in reti sicure e scalabili per la difesa e i servizi pubblici supportano la crescita. L'adozione è ulteriormente stimolata dalle esigenze di ottimizzazione dei costi e dalla necessità di ridurre la dipendenza da fornitori proprietari. Sebbene i volumi rimangano inferiori a quelli degli hyperscaler, ogni implementazione contribuisce a una più ampia validazione del mercato e all'accettazione normativa. Questa tendenza diversifica le fonti di domanda, rafforza la resilienza del mercato a lungo termine ed estende l'adozione oltre i soli ambienti cloud commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ambiente di distribuzione: le implementazioni edge accelerano
Nel 2025, i data center hyperscale hanno rappresentato il 62.32% delle spedizioni, a testimonianza del loro continuo predominio nel guidare la domanda di switch white box attraverso implementazioni centralizzate su larga scala. Questi ambienti privilegiano architetture spine leaf ad alta densità ottimizzate per carichi di lavoro di intelligenza artificiale e cloud, dove l'efficienza dei costi e la scalabilità sono fondamentali. Tuttavia, i cambiamenti strutturali nella distribuzione delle applicazioni stanno ridistribuendo la crescita incrementale verso le infrastrutture distribuite. Si prevede che i siti edge si espanderanno a un CAGR del 18.83% dal 2026 al 2031, spinti da casi d'uso sensibili alla latenza e dai requisiti normativi in materia di sovranità dei dati. Ciò sta accelerando l'implementazione di switch 100 GbE e 400 GbE compatti e robusti in aree metropolitane e regionali.
Con l'evoluzione delle architetture, i modelli spine-leaf vengono adattati a ingombri ridotti, con implementazioni che si riducono a soli 6 rack, mantenendo vantaggi in termini di prestazioni e costi. Ciò consente di estendere i vantaggi economici dei white box oltre gli ambienti hyperscale, fino agli scenari edge. I fornitori stanno sempre più spesso integrando server con DPU abilitate con piattaforme di switching compatte, creando soluzioni integrate su misura per operatori di telecomunicazioni e reti di distribuzione di contenuti. Queste offerte convergenti semplificano l'implementazione e migliorano l'efficienza dei carichi di lavoro in periferia, rafforzando la crescente importanza dell'edge come fattore complementare di crescita della domanda nel mercato degli switch white box.
Per sistema operativo di rete: SONiC estende la sua leadership
Nel 2025, SONiC ha raggiunto una quota di mercato del 36.49%, affermandosi come sistema operativo di rete leader nell'ecosistema degli switch white-box, con varianti commerciali che si prevede cresceranno a un CAGR del 19.41%. La sua espansione è supportata da miglioramenti di livello enterprise, tra cui il supporto per protocolli come PVST+ e 802.1X, nonché un'assistenza clienti disponibile 24 ore su 24, 7 giorni su 7, che affronta le problematiche di affidabilità e operative. Questi sviluppi riducono il divario di funzionalità percepito rispetto alle offerte NOS proprietarie e rendono SONiC sempre più adatto agli ambienti di produzione, anche al di fuori delle implementazioni hyperscale. Di conseguenza, le soluzioni basate su SONiC stanno conquistando una quota crescente della domanda incrementale nel mercato degli switch white-box.
Le piattaforme NOS concorrenti stanno restringendo il loro posizionamento e perdendo ampiezza. Cumulus Linux si è strettamente allineato agli ecosistemi dei chip NVIDIA, limitando la sua flessibilità multi-vendor, mentre alternative come Pica8 e DENT si concentrano su casi d'uso di nicchia o specializzati con mercati di riferimento più ristretti. Parallelamente, gli ambienti IT aziendali si stanno spostando verso architetture containerizzate e basate su microservizi, dove il design modulare e basato su container di SONiC si allinea con le pratiche DevOps più ampie. Questa compatibilità architetturale rafforza la sua traiettoria di adozione, posizionando SONiC come livello software predefinito per le piattaforme di rete disaggregate nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i servizi guadagnano slancio
Nel 2025, l'hardware ha rappresentato il 65.43% della spesa totale, a conferma del suo ruolo di principale componente di costo nelle implementazioni di switch white-box, in particolare negli ambienti hyperscale e nei data center. Tuttavia, si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 16.23%, poiché le aziende si affidano sempre più a competenze di terze parti per l'integrazione, l'implementazione e la gestione continua. Questa tendenza è determinata dalla complessità operativa delle architetture disaggregate e dalla carenza di competenze interne. I dati provenienti da implementazioni nel mercato di fascia media mostrano periodi di ammortamento di soli 88 giorni, anche considerando i costi di consulenza, a conferma dell'efficienza dei costi e del rapido ritorno sull'investimento associati all'adozione di switch white-box.
Nel tempo, i servizi stanno diventando un livello di valore fondamentale che compensa la standardizzazione dell'hardware e stabilizza i flussi di entrate dei fornitori. Offerte come la gestione del ciclo di vita, gli aggiornamenti del sistema operativo di rete (NOS), il monitoraggio e la telemetria avanzata stanno creando modelli di ricavi ricorrenti che vanno oltre le vendite iniziali dell'hardware. Queste funzionalità migliorano le prestazioni della rete e riducono i tempi di inattività, aumentando la dipendenza dei clienti dai fornitori di servizi gestiti. Di conseguenza, i fornitori si stanno orientando verso modelli di business ibridi che combinano hardware a basso margine con servizi a margine più elevato, migliorando la redditività complessiva e garantendo una generazione di ricavi più prevedibile nel mercato degli switch white box.
Analisi geografica
Mercato degli switch white box in Nord America
Nel 2025, il Nord America ha rappresentato il 39.47% della domanda, trainato dai cluster di data center hyperscale in Virginia, Oregon e Iowa, che continuano a guidare le implementazioni ad alto volume di switch white box. I piani di spesa in conto capitale superano i 60 miliardi di dollari nel 2026, in gran parte destinati alle infrastrutture di intelligenza artificiale che richiedono livelli spine a 800 GbE e ambienti rack raffreddati a liquido per supportare carichi di calcolo ad alta densità. Parallelamente, l'adozione da parte delle aziende si sta gradualmente espandendo, con settori come i servizi finanziari e i media che stanno sperimentando fabric basati su SONiC per ridurre i costi di licenza del software e migliorare la flessibilità operativa. Questa combinazione di predominio hyperscale e adozione incrementale da parte delle aziende rafforza la posizione del Nord America come principale contributore di fatturato nel mercato degli switch white box.
Mercato degli switch white box nella regione Asia-Pacifico
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 15.21%, sostenuto da forti incentivi governativi per le infrastrutture digitali e dall'accelerazione della diffusione del 5G nelle principali economie. Le politiche di localizzazione dei dati e la crescente adozione del cloud stanno alimentando la domanda di capacità dei data center regionali, con la colocation gestita che dovrebbe superare i 23,900 MW entro il 2030, superando gli Stati Uniti. A livello di offerta, i produttori ODM con sede a Taiwan stanno espandendo la produzione in Vietnam e Malesia per sfruttare i vantaggi in termini di costi, gli incentivi fiscali e la diversificazione geopolitica. Questa capacità produttiva localizzata riduce i tempi di consegna e rafforza la resilienza della catena di approvvigionamento, consentendo una più rapida adozione di soluzioni di switching white box sia nei mercati hyperscale che in quelli emergenti delle imprese.
Mercato degli switch white box in EMEA e Sud America
La crescita europea è plasmata da priorità normative e di sostenibilità, nonché da iniziative di trasformazione delle reti guidate dal settore delle telecomunicazioni. Gli operatori stanno privilegiando piattaforme di switching 400 GbE a basso consumo energetico, abbinate a moduli ottici lineari plug-in (PLP), che possono ridurre il consumo energetico fino al 30% e allinearsi agli obiettivi regionali di riduzione delle emissioni di carbonio. I programmi Open RAN stanno ulteriormente accelerando l'adozione di reti disaggregate, poiché gli operatori cercano di diversificare i fornitori e controllare i costi. I finanziamenti governativi in paesi come il Regno Unito e la Germania stanno supportando la transizione verso modelli di infrastruttura aperta. Nel frattempo, le regioni emergenti, tra cui il Sud America, il Medio Oriente e l'Africa, sono nelle prime fasi di adozione, ma stanno assistendo a un aumento delle implementazioni pilota, il che indica una graduale espansione del mercato degli switch white box al di fuori delle aree geografiche consolidate.
Panorama competitivo
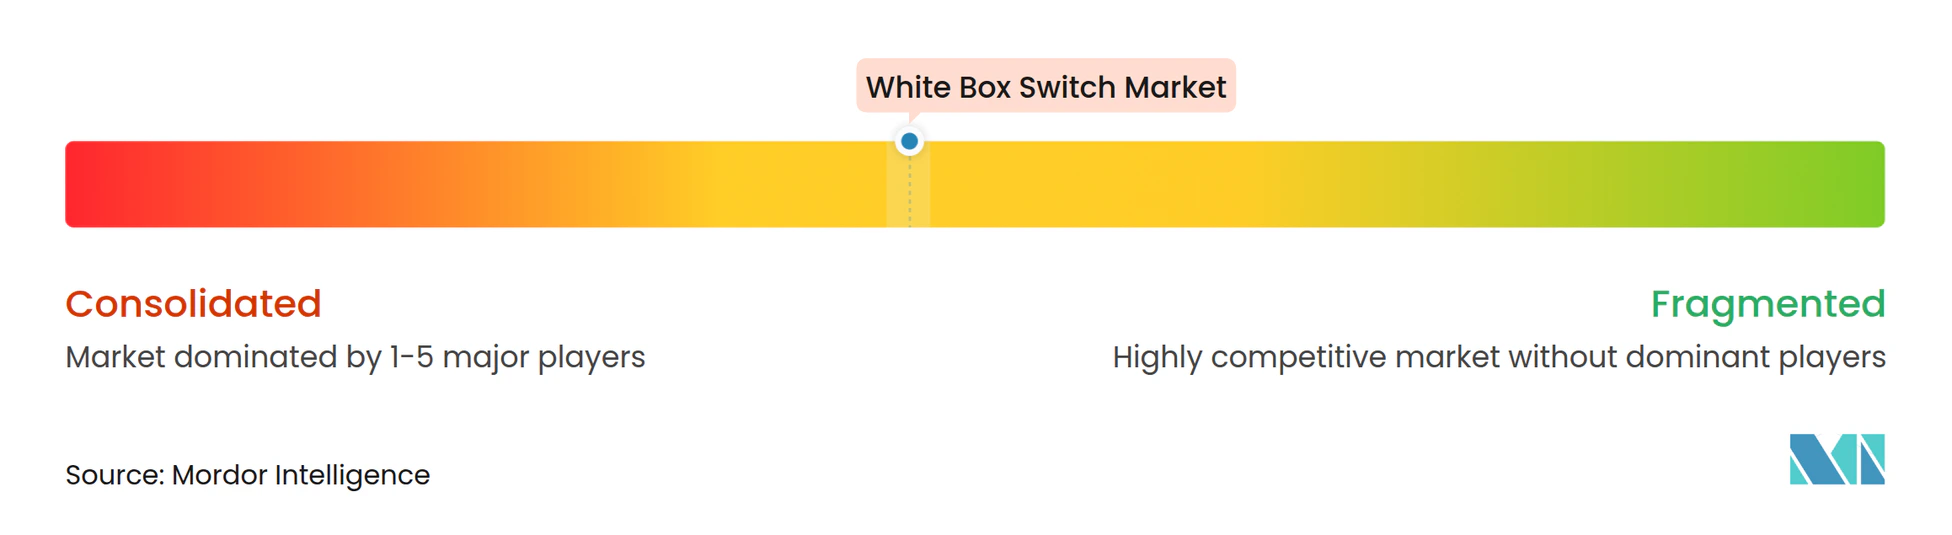
Il mercato degli switch white box rimane moderatamente frammentato, con i principali ODM come Accton, Quanta Cloud Technology, Celestica, Foxconn e Delta che competono principalmente sulla scala produttiva, sull'efficienza della catena di fornitura e sull'accesso prioritario ai semiconduttori commerciali, piuttosto che sulla differenziazione del marchio. Celestica ha ottenuto un rapido successo nelle reti AI a 800 GbE allineando i cicli di rilascio dei prodotti con le tempistiche di implementazione degli hyperscaler, consentendo una più rapida commercializzazione delle piattaforme di nuova generazione. Il vantaggio competitivo è quindi determinato dalle commesse vincenti e dalla disponibilità di semiconduttori, mentre le dinamiche dei prezzi rimangono strettamente legate ai volumi di produzione e all'efficienza operativa.
L'attenzione strategica si sta spostando verso architetture ottiche co-confezionate e a raffreddamento a liquido che riducono il consumo energetico a livello di rack di oltre il 30% e consentono una maggiore densità di porte nelle implementazioni incentrate sull'intelligenza artificiale. Delta ha introdotto uno switch ottico co-confezionato da 51.2 Tbps, mentre Foxconn punta alla produzione di massa di 10,000 unità entro il terzo trimestre del 2026, a dimostrazione di una scalabilità precoce di progetti avanzati. A livello software, fornitori come Aviz Networks e Arrcus stanno generando valore attraverso l'orchestrazione, l'automazione e i servizi del ciclo di vita, spostando i margini di profitto dall'hardware standardizzato. Il Cisco G300, una piattaforma da 1.6 Tbps con tecnologia SONiC, segnala l'adattamento degli operatori storici ai modelli disaggregati e conferma la parità di prestazioni con i sistemi integrati.
Guardando al futuro, si prevede che la differenziazione si concentrerà sulle architetture del piano dati programmabili e sull'integrazione con le DPU per l'offload specifico del carico di lavoro, in particolare nei casi d'uso di telemetria AI e segment routing. I fornitori che si assicurano un accesso anticipato ai nodi ASIC avanzati e offrono modelli di supporto integrati sono in grado di consolidare la propria quota di mercato tra gli acquirenti aziendali e di telecomunicazioni che cercano una riduzione del rischio operativo. Allo stesso tempo, le barriere all'ingresso a livello hardware rimangono gestibili, consentendo ai fornitori specializzati di cogliere opportunità di nicchia combinando design robusti con stack NOS personalizzati, mantenendo alta l'intensità competitiva e continua innovazione.
Leader del settore degli switch White Box
Acton Technology Corporation
Quanta Cloud Technology Inc.
Hon Hai Precision Industry Co., Ltd.
Celesti Inc.
Delta Elettronica, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Cisco ha presentato lo switch G300 con una velocità di trasmissione di 102.4 terabit, 64 porte da 1.6 terabit e supporto nativo SONiC, rafforzando la competitività dell'hardware aperto.
- Aprile 2026: Lanner Electronics ha presentato i server AstraEdge AI-RAN che integrano GPU Nvidia L40S e DPU BlueField-3 per l'inferenza AI edge in implementazioni Open RAN.
- Febbraio 2026: Broadcom ha avviato le spedizioni in serie dell'ASIC Tomahawk 6, consentendo agli ODM di lanciare piattaforme da 800 gigabit con una latenza inferiore a 250 nanosecondi.
- Febbraio 2026: Edgecore ha rilasciato l'AIS1600-64O, uno switch OSFP a 64 porte raffreddato a liquido da 800 gigabit, destinato alle infrastrutture AI su larga scala.
Ambito del rapporto sul mercato globale degli switch white box
Il mercato degli switch white box si riferisce all'ecosistema di switch di rete aperti e senza marchio, basati su hardware standardizzato e chip commerciali, utilizzati principalmente da hyperscaler e aziende. Include hardware, sistemi operativi di rete e servizi di integrazione, escludendo gli switch proprietari di marca e le soluzioni di fornitori completamente integrate verticalmente.
Il rapporto sul mercato degli switch White Box è segmentato per velocità di porta (10/25 GbE, 40 GbE, 100 GbE, 200/400 GbE e 800 GbE), livello dello switch (accesso, distribuzione e core), settore di utilizzo finale (cloud, telecomunicazioni, aziende e pubblica amministrazione), implementazione (hyperscale, aziendale ed edge), NOS (SONiC, Cumulus, Pica8 e altri), componente (hardware, NOS e servizi) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono espresse in valore (USD).
| 10/25 GbE |
| 40 GbE |
| 100 GbE |
| 200/400 GbE |
| 800 GbE |
| Interruttori di accesso |
| Interruttori di distribuzione |
| Interruttori principali |
| Provider di servizi cloud |
| Operatori di telecomunicazioni |
| Aziende |
| Governo e settore pubblico |
| Data Center iperscalabili |
| Data Center aziendali |
| Centri dati edge |
| sonico |
| Cumulo Linux |
| Pica8 PicOS |
| Altri NOS |
| Hardware |
| Sistema operativo di rete (NOS) |
| Servizi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Africa del Nord | |
| Resto d'Africa |
| Per velocità del porto | 10/25 GbE | |
| 40 GbE | ||
| 100 GbE | ||
| 200/400 GbE | ||
| 800 GbE | ||
| Tramite Switch Layer | Interruttori di accesso | |
| Interruttori di distribuzione | ||
| Interruttori principali | ||
| Per settore dell'utente finale | Provider di servizi cloud | |
| Operatori di telecomunicazioni | ||
| Aziende | ||
| Governo e settore pubblico | ||
| Per ambiente di distribuzione | Data Center iperscalabili | |
| Data Center aziendali | ||
| Centri dati edge | ||
| Per sistema operativo di rete (NOS) | sonico | |
| Cumulo Linux | ||
| Pica8 PicOS | ||
| Altri NOS | ||
| Per componente | Hardware | |
| Sistema operativo di rete (NOS) | ||
| Servizi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Africa del Nord | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli switch white box e a quale velocità sta crescendo?
Il mercato degli switch white box ha raggiunto un valore di 3.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.49% (Mordor Intelligence).
Quale segmento di velocità portuale si sta espandendo più rapidamente?
L'Ethernet a 800 gigabit è il segmento in più rapida crescita, con una previsione di aumento del 26.24% annuo composto (CAGR) nel periodo 2026-2031, in quanto le infrastrutture di intelligenza artificiale richiedono una larghezza di banda estremamente elevata.
Perché le aziende hyperscale adottano switch white box?
Le aziende hyperscaler riducono le spese in conto capitale fino al 50% grazie alla disaggregazione hardware-software, ottengono maggiore flessibilità nell'automazione e implementano nuove generazioni di ASIC entro cicli di 12 mesi.
Quanto è importante SONiC per l'adozione in ambito aziendale?
SONiC detiene già una quota di mercato del 36.49% nel settore dei sistemi operativi di rete e si prevede una crescita annua composta (CAGR) del 19.41%, con distribuzioni commerciali che includono supporto 24 ore su 24, 7 giorni su 7 e protocolli aziendali (Mordor Intelligence).
Quale regione guiderà la crescita futura?
Si prevede che la regione Asia-Pacifico supererà tutte le altre regioni con un CAGR del 15.21% fino al 2031, poiché la capacità di colocation supererà i 23,900 MW entro il 2030.
Quali sfide potrebbero rallentare l'adozione?
La complessità dell'integrazione per i team privi di competenze DevOps e un ecosistema di garanzie frammentato rimangono i principali fattori limitanti, riducendo l'impatto complessivo del CAGR di circa 3.1 punti percentuali.


