

Dimensioni e quota di mercato dei server White Box
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 24.23 miliardo di dollari |
| Dimensione del mercato (2031) | 48.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei server White Box di Mordor Intelligence
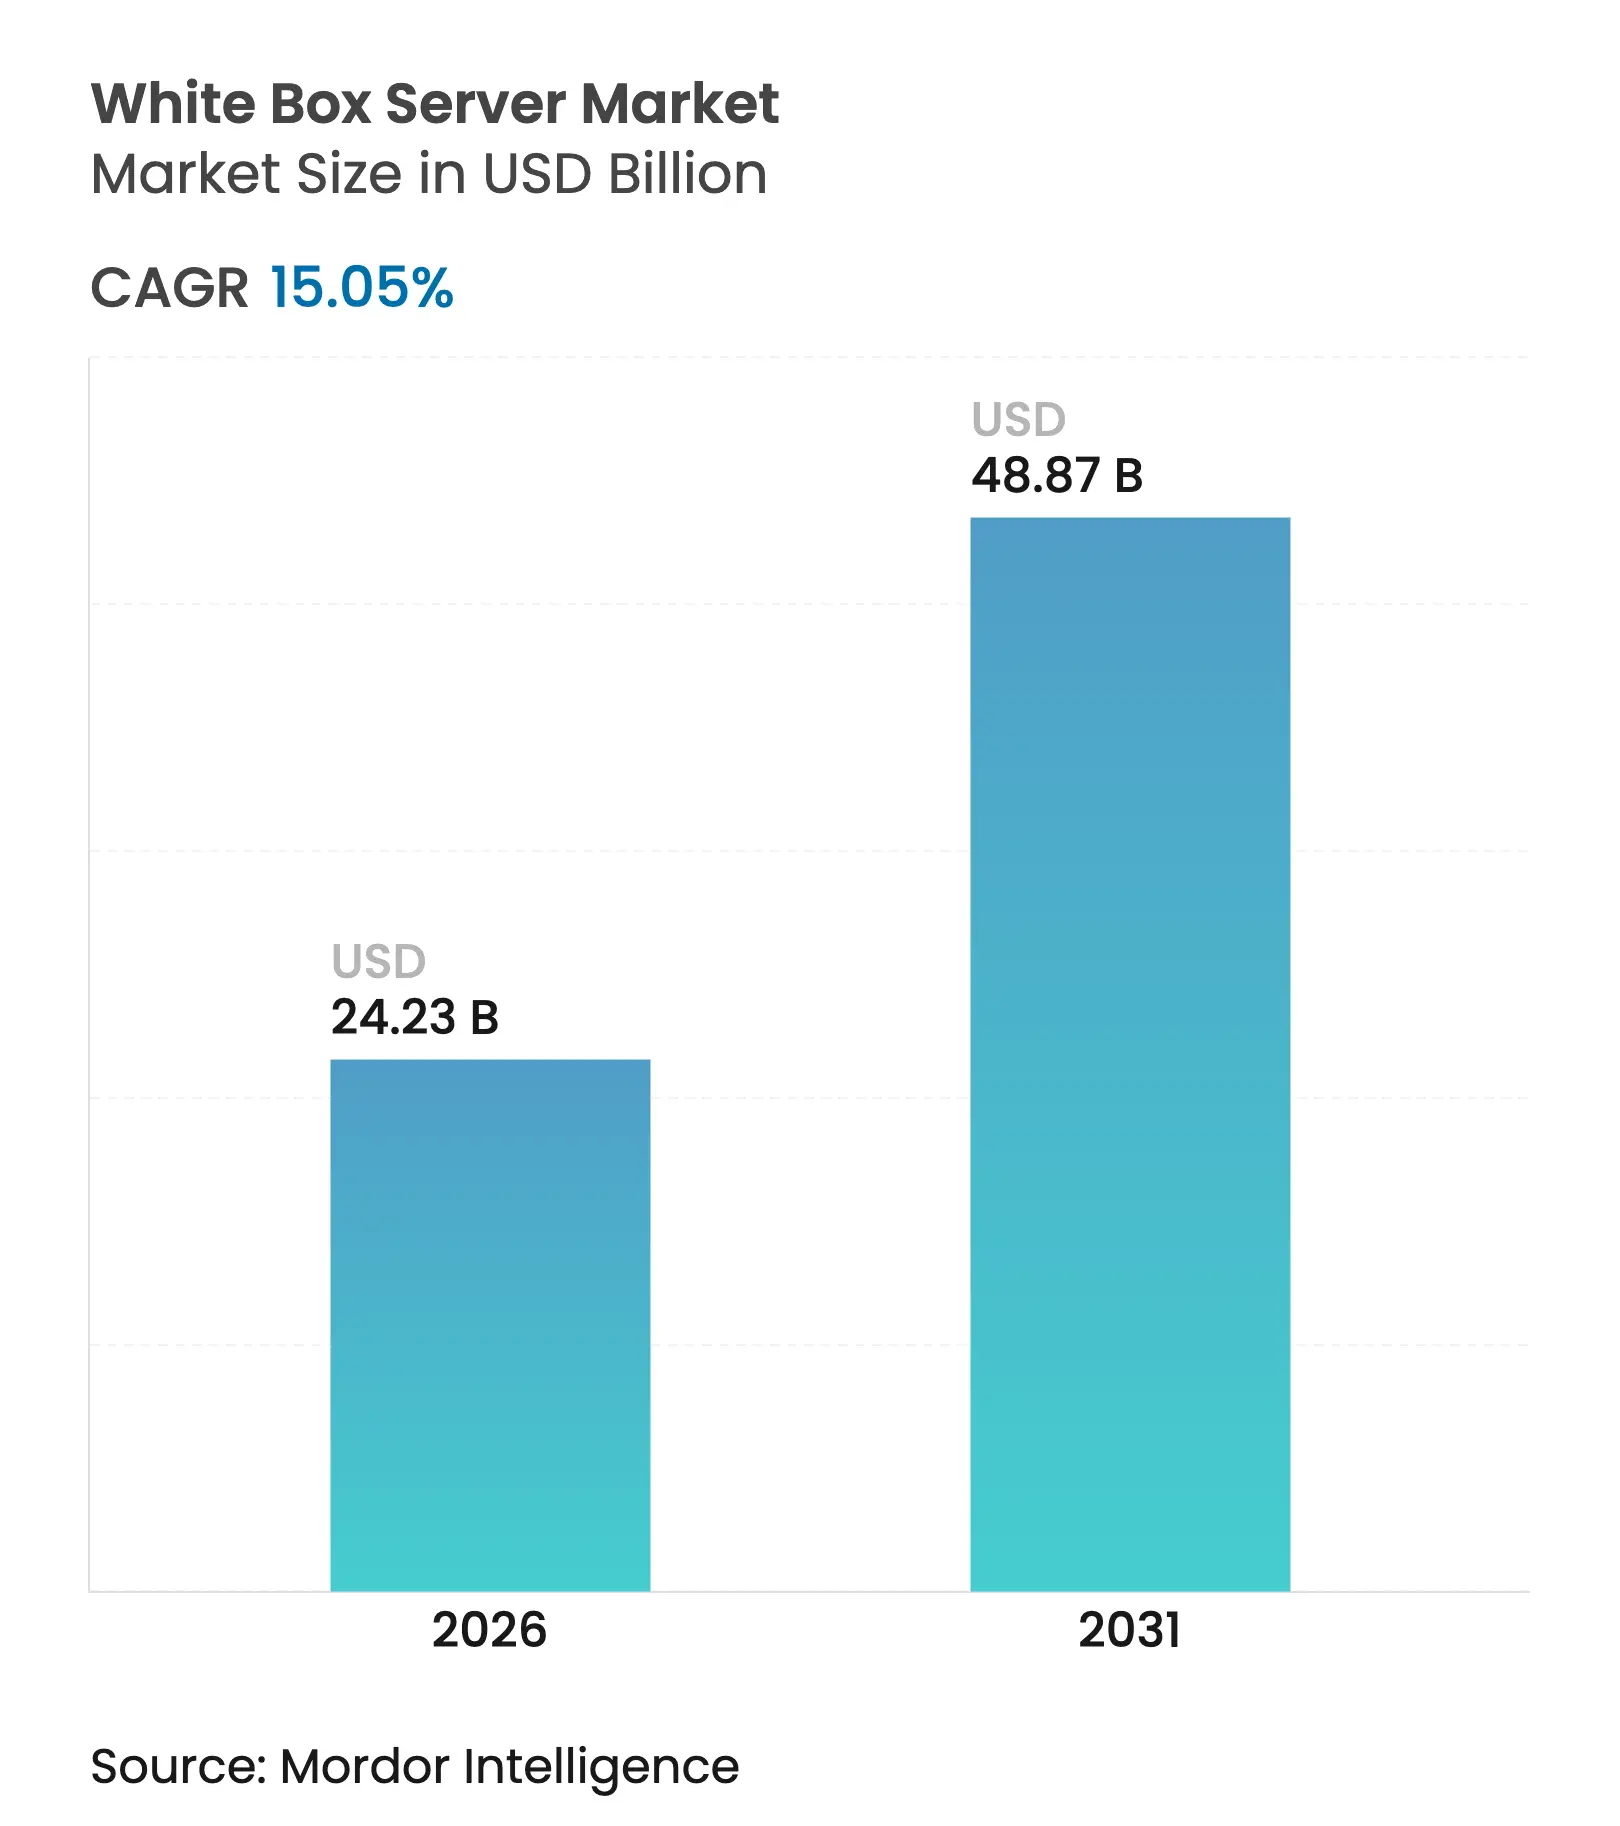
Il mercato dei server white box aveva un valore di 21.06 miliardi di dollari nel 2025 e si prevede che crescerà da 24.23 miliardi di dollari nel 2026 a 48.87 miliardi di dollari entro il 2031, con un CAGR del 15.05% durante il periodo di previsione (2026-2031). L'adozione accelerata da parte dei fornitori di cloud hyperscale, la crescente diffusione di carichi di lavoro ad alta intensità di intelligenza artificiale e GPU, e il vantaggio in termini di costi derivante dall'approvvigionamento diretto da produttori di design originali (ODM) sono alla base di questa crescita. Le aziende considerano sempre più i server come infrastrutture standard e prediligono configurazioni personalizzate che riducono il costo totale di proprietà. Il polo ODM di Taiwan offre iterazioni di progettazione rapide e prezzi competitivi, consentendo agli acquirenti di evitare i tradizionali ricarichi degli OEM. Gli sforzi di standardizzazione nell'ambito dell'Open Compute Project (OCP) riducono ulteriormente la complessità dell'integrazione, incoraggiando una più ampia adozione da parte delle aziende.
Punti chiave del rapporto
- In base al tipo di server, nel 41.90 le unità montate su rack hanno rappresentato il 2025% del fatturato del mercato dei server white box; i server GPU sono destinati a crescere a un CAGR del 16.98% entro il 2031.
- In base all'architettura del processore, nel 86 x91.45 ha mantenuto una quota del 2025% del mercato dei server white box, mentre i processori ARM e RISC-V stanno avanzando a un CAGR del 23.52% entro il 2031.
- In base alle dimensioni dell'organizzazione, nel 63.35 le grandi imprese detenevano il 2025% della quota di mercato dei server white box, mentre le piccole e medie imprese stanno espandendo l'adozione a un CAGR del 13.74%.
- In base al settore verticale dell'utente finale, IT e telecomunicazioni rappresentavano il 28.15% delle dimensioni del mercato dei server white box nel 2025; l'assistenza sanitaria è il settore verticale in più rapida crescita con un CAGR del 15.62%.
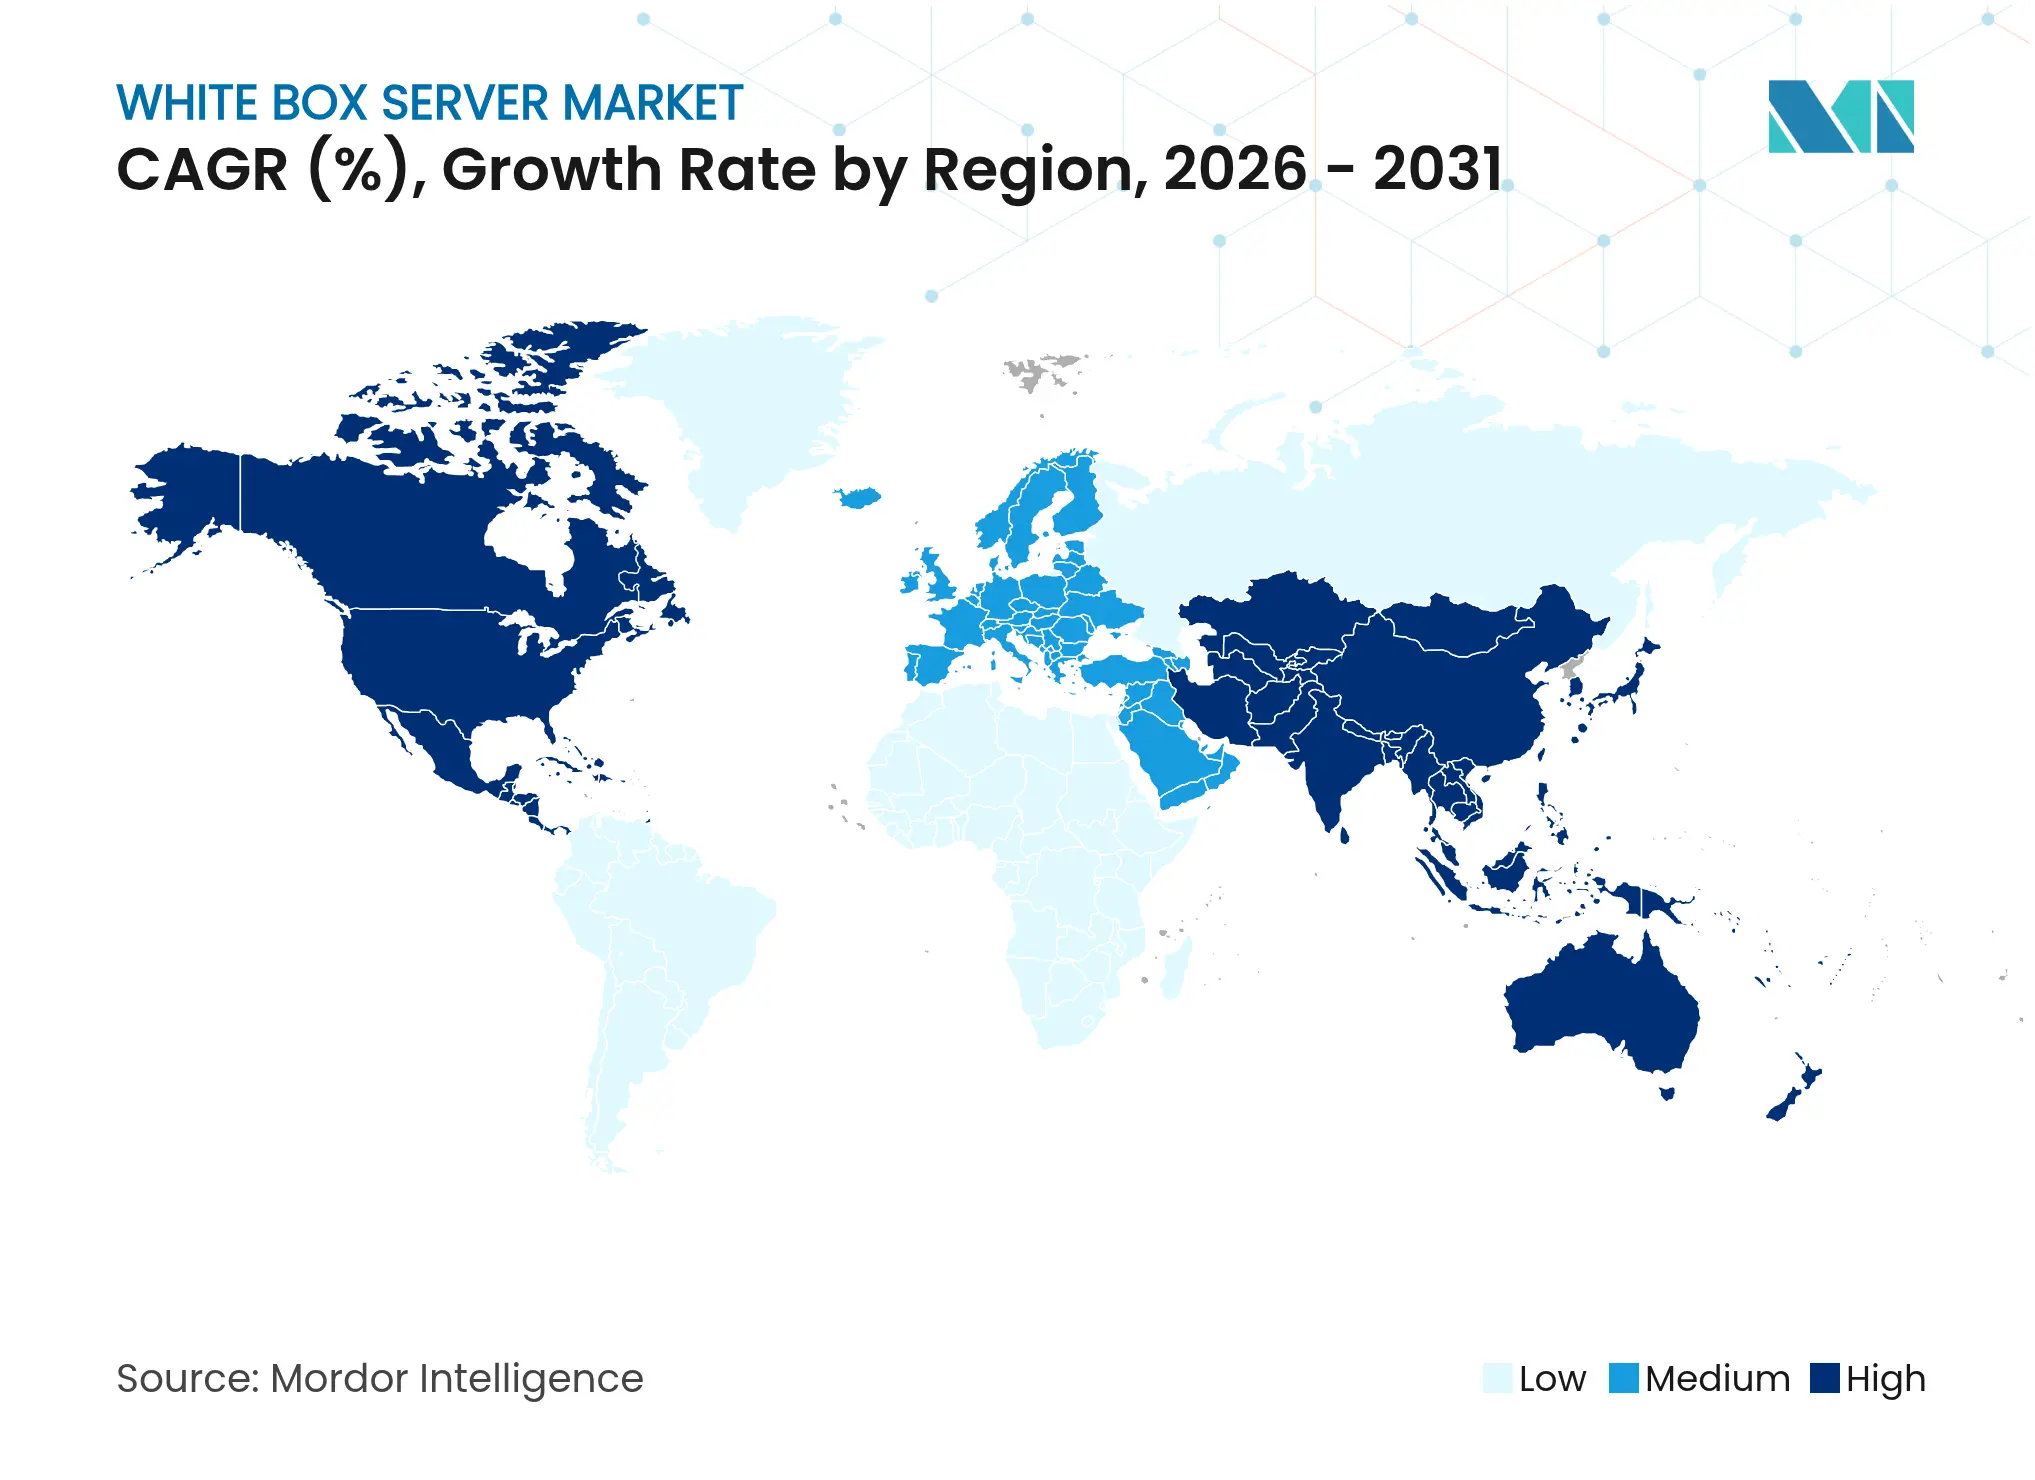
- In termini geografici, il Nord America è stato il leader del mercato dei server white box con il 35.05% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari al 15.18% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei server White Box
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Risparmi CapEx basati sulla personalizzazione | + 3.2% | Globale; più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento del carico di lavoro su larga scala e nel cloud | + 4.1% | Globale, guidato dal Nord America, in espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Assorbimento di carichi di lavoro denso di AI/GPU | + 3.8% | Nord America ed Europa primari; Asia-Pacifico secondario | A breve termine (≤ 2 anni) |
| Ampliamento dell'ecosistema del progetto Open Compute | + 2.1% | Globale, più forte in Nord America | Medio termine (2-4 anni) |
| Infrastruttura disaggregata componibile | + 1.4% | Nord America ed Europa; emergente nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Programmi nazionali di sovranità dell'hardware aperto | + 0.9% | Europa primaria; emergente nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Risparmi Capex basati sulla personalizzazione
Le configurazioni white box riducono le spese in conto capitale del 25-30% rispetto ai sistemi OEM comparabili, poiché le organizzazioni acquistano solo i componenti necessari ai loro carichi di lavoro [1] Google Cloud Platform, “Deutsche Bank modernizza il trading con Google Distributed Cloud,” cloud.google.com . Ne conseguono vantaggi in termini di costi operativi, poiché le configurazioni ottimizzate consumano meno energia e necessitano di minori risorse di raffreddamento. I responsabili finanziari che richiedono una giustificazione dettagliata dei budget infrastrutturali accelerano il passaggio al coinvolgimento diretto degli ODM. La possibilità di specificare il fattore di forma, l'ingombro di alimentazione e il layout I/O elimina il sovrapprezzo che si pagava in precedenza per le funzionalità OEM standard.
Aumento del carico di lavoro su larga scala e nel cloud
I provider di servizi cloud necessitano di migliaia di server per build-out e privilegiano tempi di consegna rapidi rispetto ai marchi. Foxconn prevede che i server AI supereranno il 50% del suo fatturato derivante dai server nel 2025, riflettendo una svolta verso build ricche di GPU per i cluster di inferenza. L'approvvigionamento ODM diretto riduce i cicli di implementazione e migliora i profili di costo, consentendo ai provider di scalare le sedi edge in più regioni in modo coerente.
Assorbimento di carichi di lavoro denso di AI/GPU
I framework di intelligenza artificiale richiedono memoria ad alta larghezza di banda e capacità di elaborazione accelerate che i progetti tradizionali non sono in grado di sostenere. La Northwestern Medicine ha registrato un aumento del 40% della produttività in radiologia dopo l'installazione di un sistema dotato di NVIDIA H100. I fornitori di white box integrano le GPU e i circuiti di raffreddamento a liquido più recenti in poche settimane, superando la cadenza del ciclo di vita dei prodotti OEM.
Ampliamento dell'ecosistema del progetto Open Compute
I progetti di riferimento OCP semplificano l'interoperabilità e riducono i tempi di qualificazione per le aziende restie ad adottare hardware su misura all'inizio del decennio. Si prevede che l'hardware venduto secondo le linee guida OCP raggiungerà i 46 miliardi di dollari nel 2025, ampliando la base di acquirenti oltre gli hyperscaler. I componenti standardizzati riducono il vincolo con il fornitore e facilitano le strategie multi-sourcing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Copertura limitata del servizio globale ODM | -1.8% | Globale; più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Percezione debole della garanzia del marchio aziendale | -2.1% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fragilità della catena di fornitura dei semiconduttori | -1.6% | Globale; impatto concentrato nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Lacune di sicurezza del firmware/root-of-trust | -0.7% | Globale; focus normativo in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Copertura limitata del servizio globale ODM
La maggior parte degli ODM concentra i propri centri di assistenza in Asia, lasciando le aziende altrove prive di programmi di sostituzione in loco 24 ore su 7, XNUMX giorni su XNUMX. Le organizzazioni che gestiscono carichi di lavoro mission-critical considerano i potenziali costi di inattività più importanti dei risparmi hardware, spesso privilegiando gli OEM che gestiscono depositi ricambi e tecnici sul campo in tutto il mondo.
Percezione debole della garanzia del marchio aziendale
I responsabili IT, avversi al rischio, associano i loghi familiari all'affidabilità. Nonostante termini di garanzia comparabili, i marchi meno noti vengono sottoposti a controlli rigorosi nei settori regolamentati, dove le procedure di controllo favoriscono i fornitori di lunga data. Il divario di percezione rallenta l'adozione di soluzioni per carichi di lavoro che non tollerano guasti.
Analisi del segmento
Per tipo di server: i server GPU ridefiniscono l'economia delle prestazioni
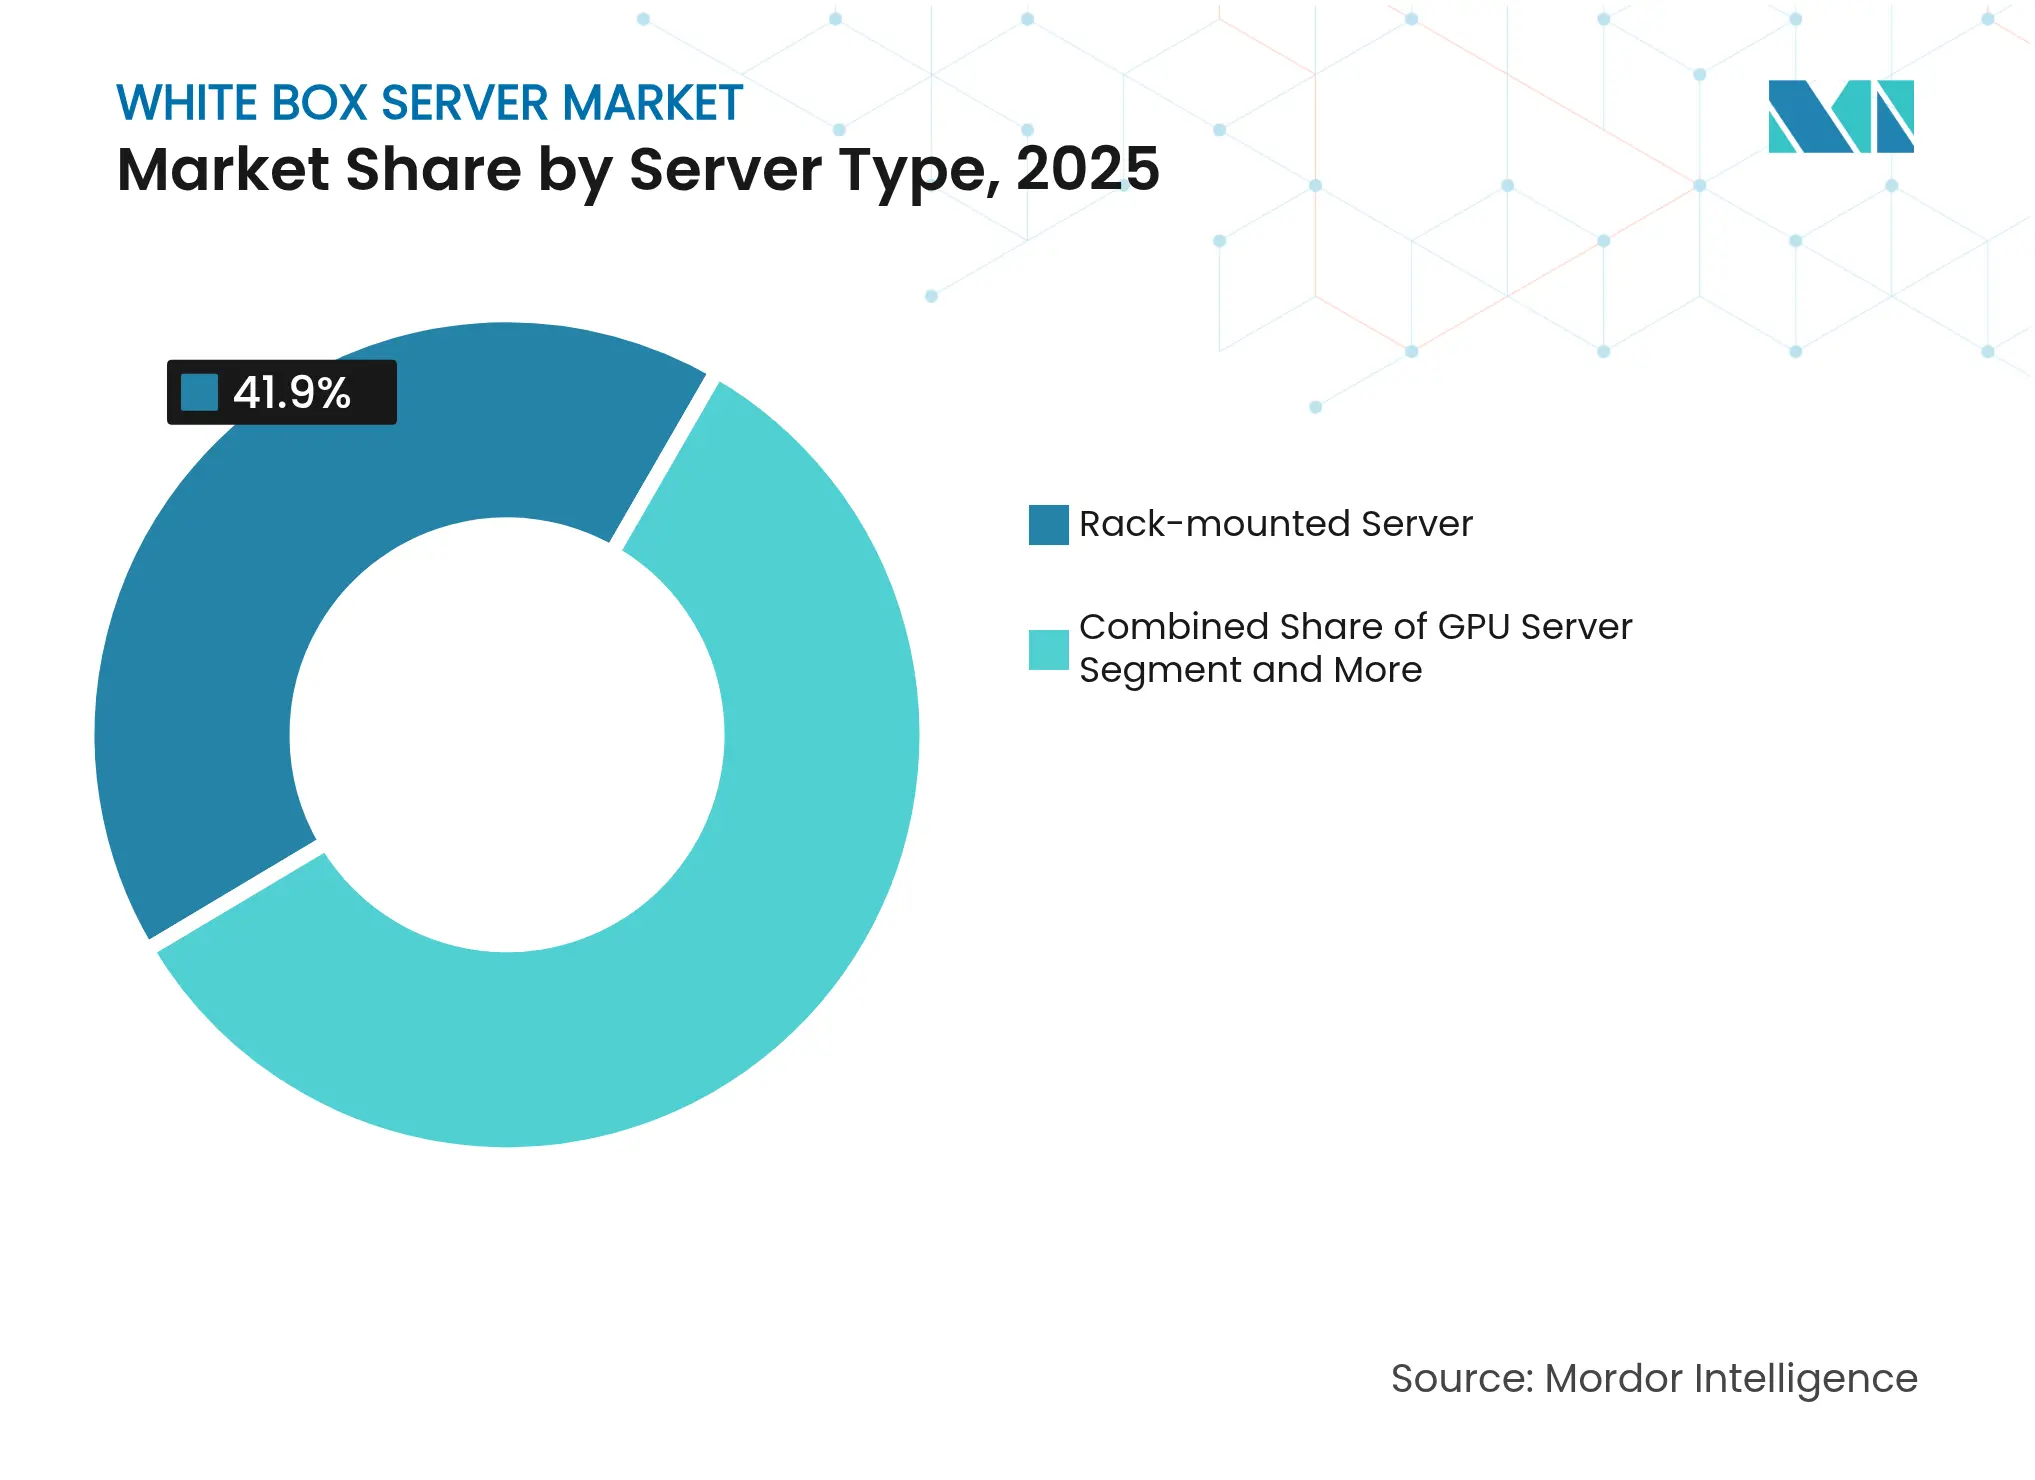
I modelli montati su rack hanno mantenuto una quota del 41.90% del mercato dei server white box nel 2025, ancorati ai rack standardizzati che dominano i data center contemporanei. I server GPU, tuttavia, si stanno espandendo a un CAGR del 16.98%, poiché l'addestramento e l'inferenza dell'IA saturano i carichi di lavoro nei settori sanitario, finanziario e manifatturiero. I SuperClusters AI raffreddati a liquido forniti da Supermicro in Giappone dimostrano come le soluzioni termiche specializzate aumentino la densità senza superare i limiti di potenza.
Si prevede che il mercato dei server white box per sistemi ottimizzati per GPU crescerà più rapidamente di qualsiasi altra classe di configurazione tra il 2026 e il 2031. I server di storage e i server gemelli sono rispettivamente utilizzati per analisi ad alta intensità di dati e nodi di elaborazione ad alta densità, mentre le piattaforme blade occupano nicchie nelle distribuzioni aziendali. I design specializzati evidenziano un passaggio più ampio dai server generici a hardware specifico per carichi di lavoro che massimizza le prestazioni per watt.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di processore: le architetture alternative guadagnano terreno
Le piattaforme x86 rappresentavano il 91.45% del mercato dei server white box nel 2025, ma i chip ARM e RISC-V stanno crescendo a un CAGR del 23.52%, poiché gli acquirenti danno priorità all'efficienza energetica. La Cina ospita il 40% delle installazioni globali di server ARM, una percentuale destinata ad aumentare man mano che le politiche IT sovrane promuoveranno le opzioni non x86.
Il settore dei server white box ne trae vantaggio perché gli ODM integrano nuovo silicio in poche settimane, mentre le roadmap degli OEM seguono cicli di convalida più lunghi. I processori a 192 core di Ampere Computing sono un esempio di elaborazione ad alta densità che riduce i costi di licenza core per i carichi di lavoro cloud-native. La maturità dell'ecosistema software rimane il principale ostacolo, ma la containerizzazione e la cross-compilazione attenuano le barriere di compatibilità per molti microservizi.
Per dimensione dell'organizzazione: le PMI colmano le lacune di capacità
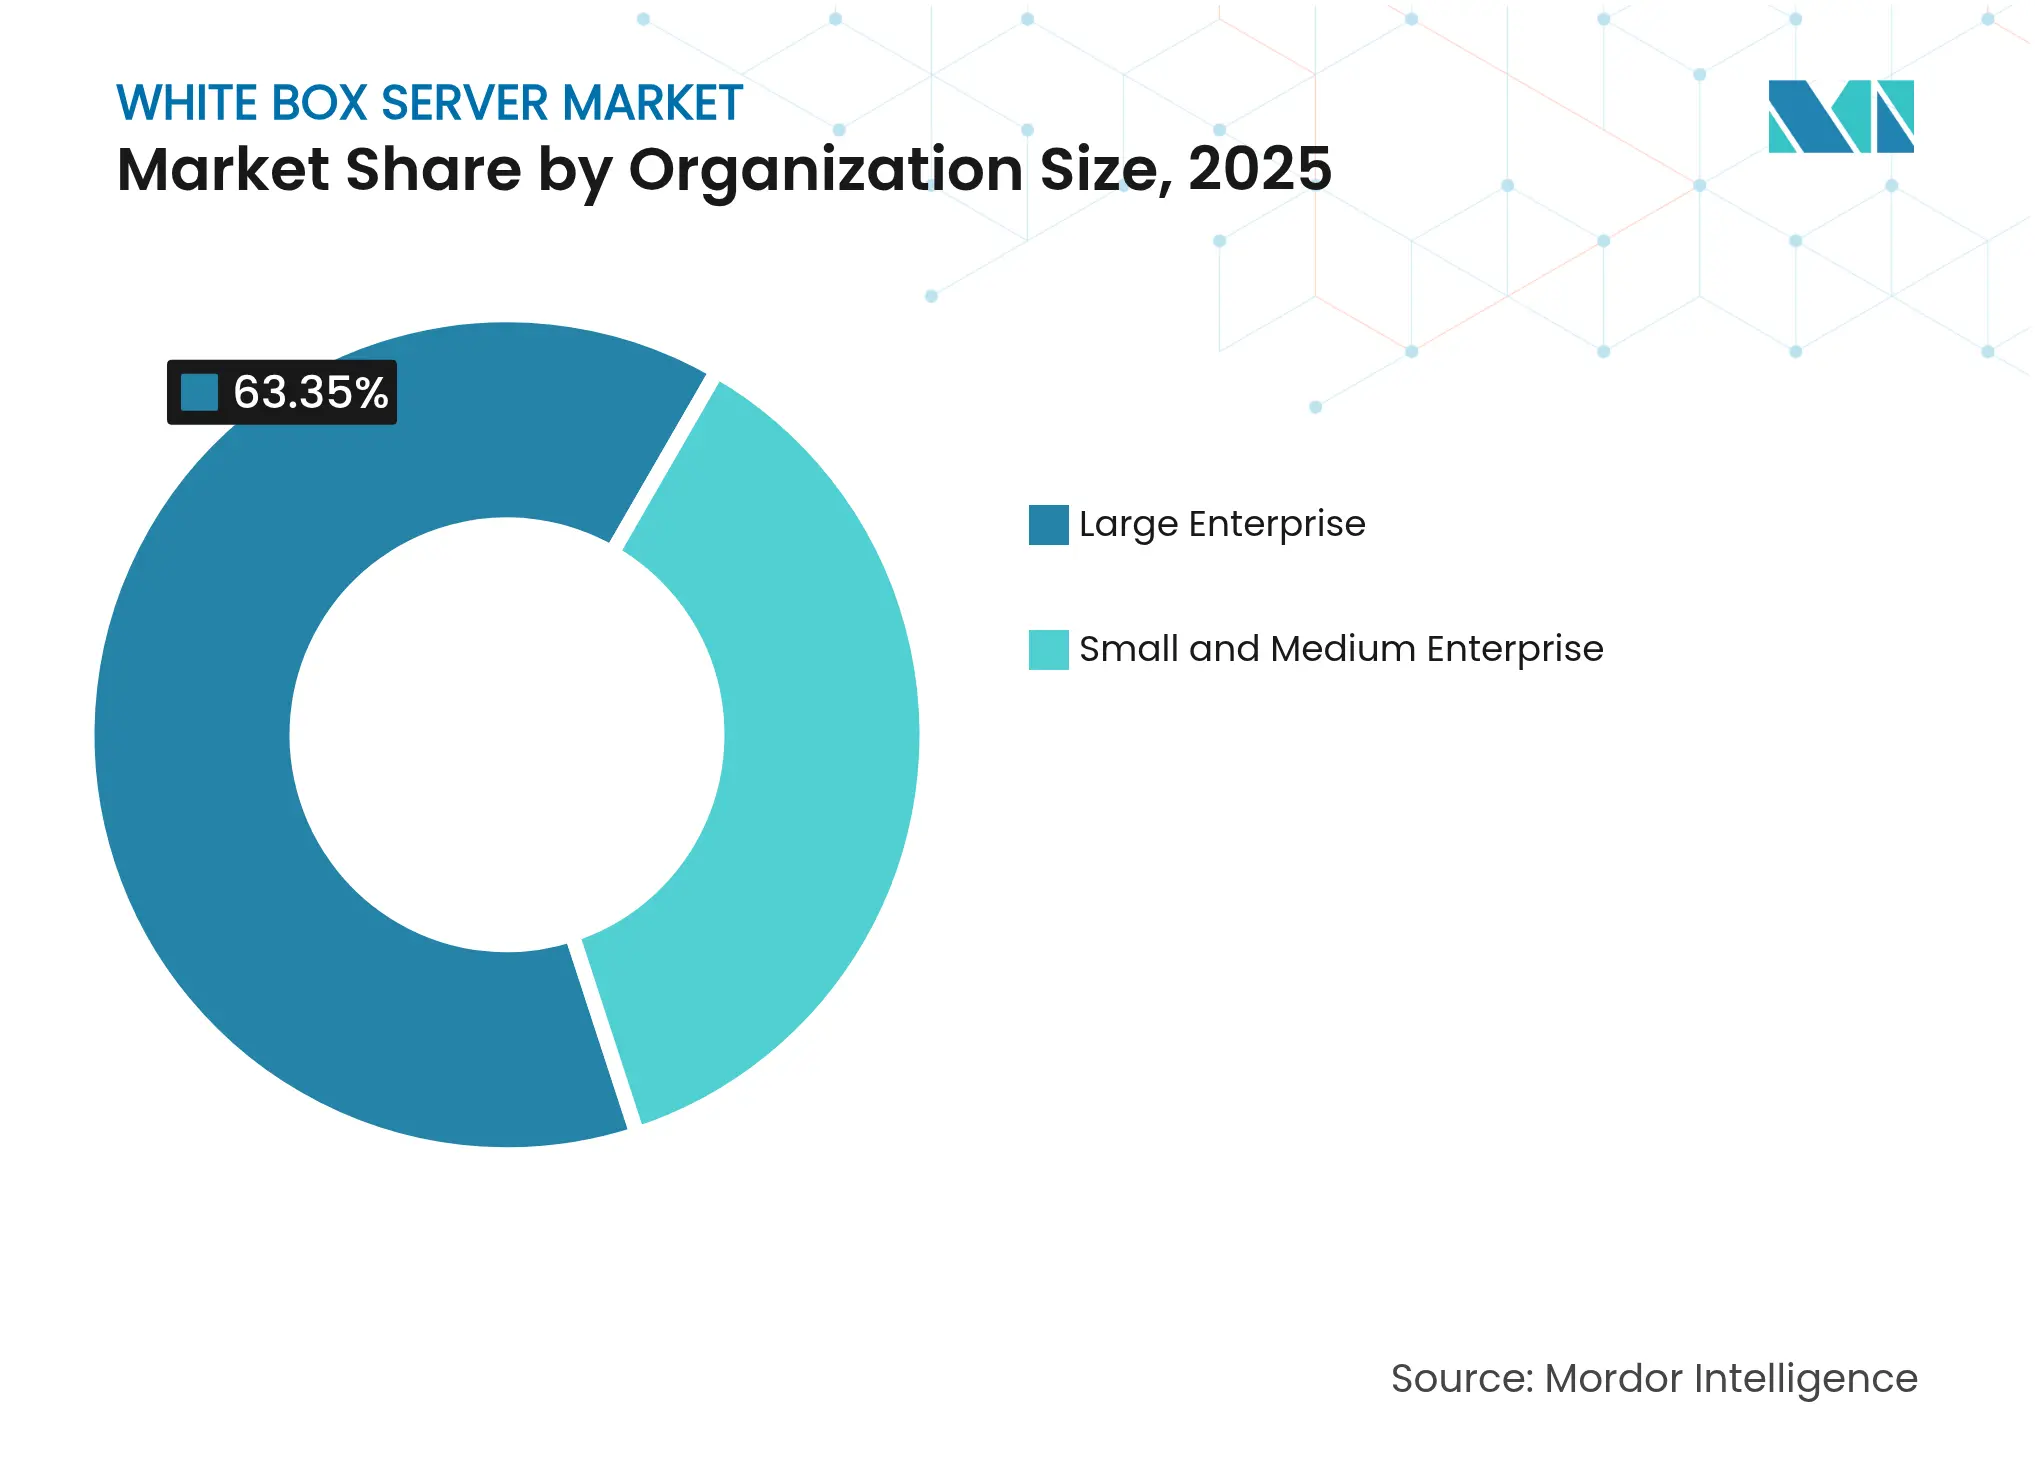
Le grandi aziende controllano ancora il 63.35% del mercato dei server white box, principalmente grazie a quadri di approvvigionamento consolidati e a rigorosi requisiti di supporto. Tuttavia, si prevede che le piccole e medie imprese ne amplieranno l'adozione a un CAGR del 13.74% entro il 2031, grazie alle architetture cloud-native e agli stack open source che alleggeriranno i costi di gestione.
La quota di mercato dei server white box detenuta dalle PMI aumenterà man mano che i fornitori impacchettano configurazioni pre-validate con strumenti di gestione remota. Questi pacchetti replicano la praticità del plug-and-play, un tempo esclusiva delle appliance OEM, pur mantenendo i risparmi sui costi derivanti dall'approvvigionamento diretto ODM. Con l'affermarsi dei requisiti di trasformazione digitale nelle medie imprese, le decisioni infrastrutturali orientate al valore si intensificano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: l'assistenza sanitaria accelera la modernizzazione
Nel 2025, IT e telecomunicazioni rappresentavano il 28.15% del mercato dei server white box, a dimostrazione della rapida adozione del cloud iperscalabile. Il settore sanitario è ora in testa alla crescita, con un CAGR del 15.62% grazie all'aumento dei set di dati per l'imaging diagnostico e il sequenziamento genomico. Il cluster GenAI di Northwestern Medicine ha ridotto i tempi di addestramento dei modelli del 40%, convalidando i miglioramenti prestazionali derivanti da configurazioni ad alta densità di GPU.
I server white box sono presenti anche nei settori manifatturiero, bancario ed energetico, ognuno dei quali richiede build ottimizzate per il carico di lavoro per analisi edge, modellazione del rischio e ottimizzazione della rete in tempo reale. Le preoccupazioni relative alla sovranità informatica nazionale nel governo e nella difesa aumentano ulteriormente la domanda di hardware aperto, non vincolato da firmware proprietario.
Analisi geografica
Il Nord America ha mantenuto il 35.05% del mercato dei server white box nel 2025, grazie all'espansione su larga scala e a posizioni normative favorevoli all'hardware aperto. Meta e Google si approvvigionano di grandi quantità direttamente dagli ODM taiwanesi, riducendo le finestre di distribuzione per i nuovi data center. Le fluttuazioni tariffarie hanno recentemente spinto alcuni ODM a spostare l'assemblaggio in Messico e negli Stati Uniti, attenuando i rischi logistici senza erodere i vantaggi in termini di costi.
Si prevede che l'area Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 15.18%, sostenuta dalle dimensioni della Cina e dal predominio manifatturiero di Taiwan. Quanta Computer ha registrato una crescita del fatturato del 30% su base annua, raggiungendo 0.048 trilioni di dollari nel 2024, trainata principalmente dalla domanda di server AI. La capacità dei data center regionali di 12.2 GW operativi e 14.4 GW in fase di sviluppo sottolinea l'espansione sostenuta delle infrastrutture. Gli incentivi governativi per promuovere gli ecosistemi di chip locali promuovono ulteriormente l'adozione di ARM e RISC-V, amplificando il potere contrattuale dell'ODM.
L'Europa mostra una costante adozione, spinta dalle iniziative di sovranità dell'hardware aperto. La Commissione Europea promuove RISC-V per ridurre la dipendenza dalla proprietà intellettuale extra-UE. I mandati di efficienza energetica accelerano l'interesse per i server raffreddati a liquido che riducono i punteggi di efficacia del consumo energetico delle strutture. Il programma tedesco per il posto di lavoro digitale nel settore pubblico esemplifica la preferenza per apparecchiature indipendenti dal fornitore, posizionando le soluzioni white box come alternative conformi.
Panorama competitivo
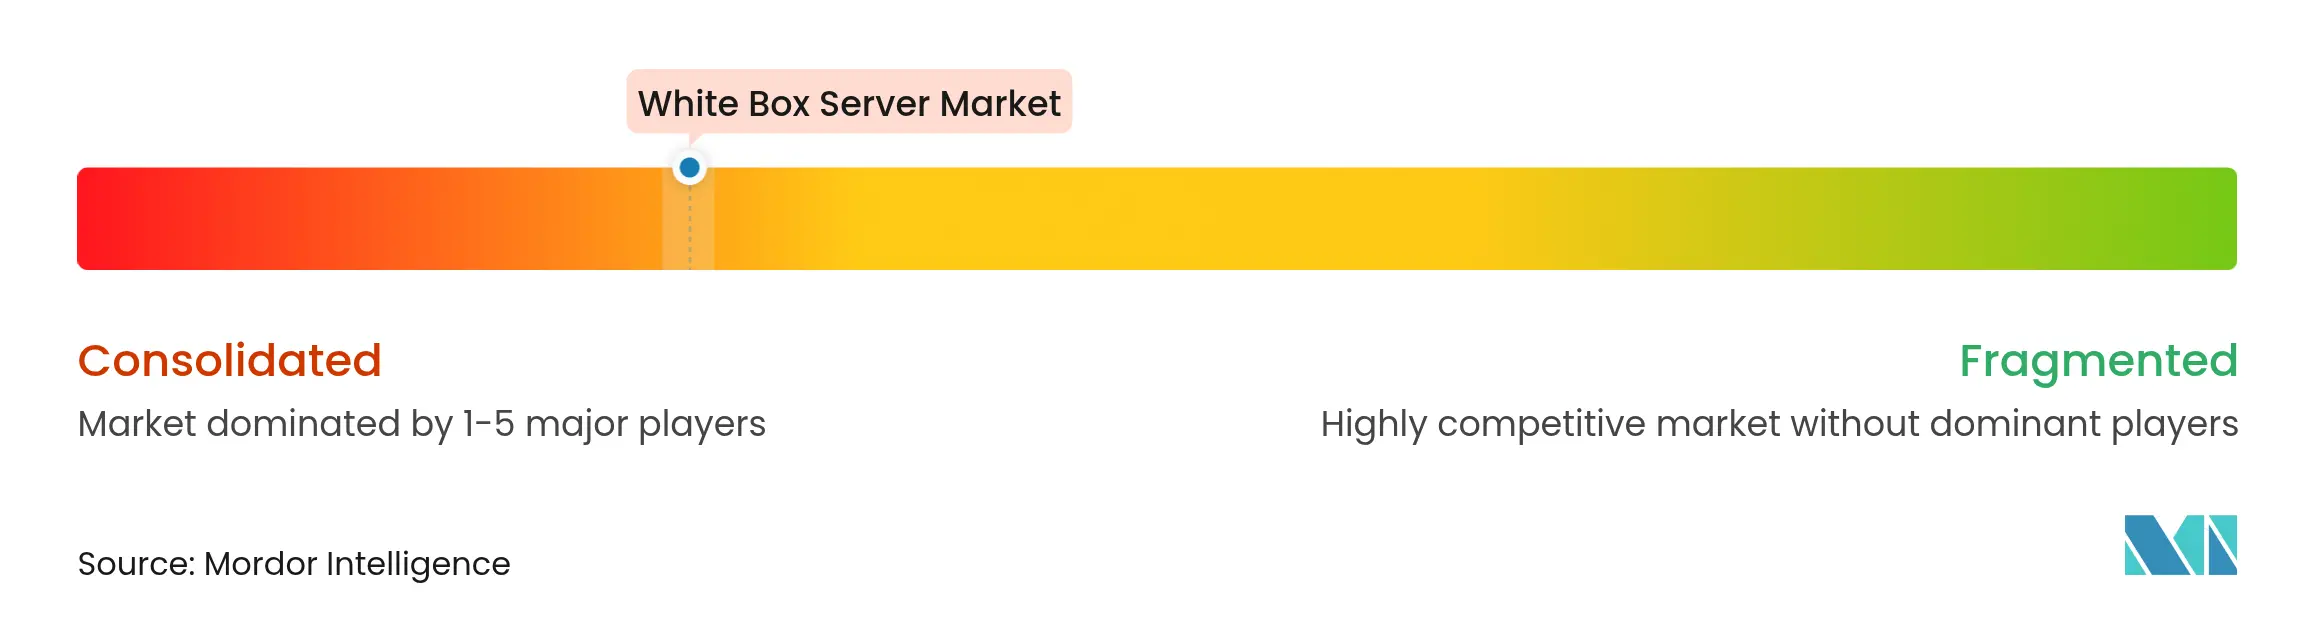
Il mercato rimane altamente frammentato, ma la concentrazione produttiva è elevata: Quanta Computer, Foxconn, Wistron, Supermicro e Wiwynn hanno fornito insieme oltre l'80% delle spedizioni globali di white box nel 2024. Gli OEM tradizionali come Dell e HPE si concentrano su soluzioni integrate e servizi del ciclo di vita, ma l'impegno diretto degli ODM erode la loro roccaforte sui margini hardware.
La competizione si concentra sul time-to-market per le tecnologie emergenti. La partnership di Supermicro con xAI ha completato un data center da 100,000 GPU in 122 giorni, a dimostrazione di come la stretta collaborazione con i fornitori di componenti e l'integrazione interna dei rack riducano i tempi di costruzione. I brevetti depositati da Meta sulle topologie di failover a bassa latenza dimostrano la volontà degli hyperscaler di progettare e persino di rendere open source innovazioni di nicchia, accelerando gli ecosistemi indipendenti dai fornitori.
Tra i nuovi entranti figurano gli integratori white box che integrano logistica globale, convalida del firmware e supporto in modelli di abbonamento. Anche i fornitori di componenti si muovono a monte: NVIDIA fornisce progetti di riferimento per sistemi di intelligenza artificiale raffreddati a liquido, consentendo agli ODM di assemblare rapidamente cluster chiavi in mano. Con il riequilibrio geografico delle catene di fornitura dei semiconduttori, la vicinanza a stabilimenti di packaging avanzato plasmerà la futura competitività dei fornitori.
Leader del settore dei server White Box
Super Microcomputer, Inc.
Quanta Computer Inc.
Wiwynn Corp.
Inspur Electronic Information Industry Co.
Foxconn Technology Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Supermicro annuncia un'alleanza con DataVolt per sviluppare campus di intelligenza artificiale su larga scala in Arabia Saudita, per un valore di 20 miliardi di dollari.
- Giugno 2025: Pegatron valuta uno stabilimento di server negli Stati Uniti e incrementa la produzione in Messico per le spedizioni del terzo trimestre del 3.
- Marzo 2025: Supermicro e xAI completano il data center Colossus da 100,000 GPU nel Tennessee in 122 giorni.
- Febbraio 2025: Supermicro apre un terzo campus nella Silicon Valley, aggiungendo quasi 3 milioni di piedi quadrati di capacità produttiva negli Stati Uniti.
Ambito e metodologia
Un server white box è un server generico o senza marchio con componenti di diversi fornitori. I fornitori ODM (Original Design Manufacturers) o EMS (Electronic Manufacturing Services) vendono direttamente i server white box ai loro clienti. In genere, questi server vengono acquistati in grandi quantità dagli ODM. Gli ODM costruiscono i loro server utilizzando componenti commerciali disponibili in commercio (COTS), consentendo leggere variazioni di assemblaggio o aggiornamenti, offrendo così ai clienti un livello di personalizzazione del sistema.
Il mercato dei server white box è segmentato per tipo di server (server rack, server GPU, server twin, server blade e server di storage), per tipo di processore (server x86 e server non x86), per tipo di organizzazione (grandi imprese e piccole e medie imprese), per utenti finali (IT e telecomunicazioni, sanità, industria manifatturiera, servizi finanziari e assicurativi, energia e servizi di pubblica utilità, governo e difesa e altri (ospitalità, media e intrattenimento, ecc.)) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Server montato su rack |
| ServerGPU |
| Server gemello |
| Server Blade |
| Server di archiviazione |
| Server x86 |
| Server non x86 (ARM, RISC-V, POWER) |
| Grande impresa |
| Piccola e media impresa |
| IT e telecomunicazioni |
| Settore Sanitario |
| Produzione |
| BFSI |
| Energia e Utilities |
| Governo e Difesa |
| Altri (ospitalità, media e intrattenimento) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Per tipo di server | Server montato su rack | ||
| ServerGPU | |||
| Server gemello | |||
| Server Blade | |||
| Server di archiviazione | |||
| Per tipo di processore | Server x86 | ||
| Server non x86 (ARM, RISC-V, POWER) | |||
| Per dimensione dell'organizzazione | Grande impresa | ||
| Piccola e media impresa | |||
| Per utente finale Verticale | IT e telecomunicazioni | ||
| Settore Sanitario | |||
| Produzione | |||
| BFSI | |||
| Energia e Utilities | |||
| Governo e Difesa | |||
| Altri (ospitalità, media e intrattenimento) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
Domande chiave a cui si risponde nel rapporto
Cosa determina la rapida crescita del mercato dei server white box?
La personalizzazione ottimizzata in termini di costi, l'espansione del cloud su larga scala e l'aumento dei carichi di lavoro dell'intelligenza artificiale spingono complessivamente il mercato a un CAGR del 15.05% durante il periodo di previsione (2026-2031).
Quanto sarà grande il mercato dei server white box entro il 2031?
Si prevede che il mercato dei server white box raggiungerà i 48.87 miliardi di dollari nel 2031, raddoppiando la sua valutazione del 2025.
Quale tipologia di server sta crescendo più velocemente?
I server GPU guidano la crescita con un CAGR del 16.98% durante il periodo di previsione (2026-2031), poiché le organizzazioni implementano su larga scala la formazione e l'inferenza dell'intelligenza artificiale.
Perché i processori ARM e RISC-V stanno guadagnando terreno nei data center?
Offrono prestazioni superiori per watt e supportano gli obiettivi di sovranità nazionale, crescendo a un CAGR del 23.52% durante il periodo di previsione (2026-2031) nonostante il predominio dell'x86.
Quali regioni offrono le maggiori opportunità ai venditori?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 15.18%, durante il periodo di previsione (2026-2031), grazie alla scala di produzione a Taiwan e alle implementazioni su larga scala in Cina.
In che modo i fornitori di white box attenuano le preoccupazioni relative a servizio e supporto?
Gli integratori emergenti offrono servizi di logistica globale, convalida del firmware e sostituzioni in loco, riducendo il divario percepito con le tradizionali garanzie OEM.


