

Dimensioni e quota di mercato dell'amido di frumento
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.65 miliardo di dollari |
| Dimensione del mercato (2031) | 5.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.40% CAGR |
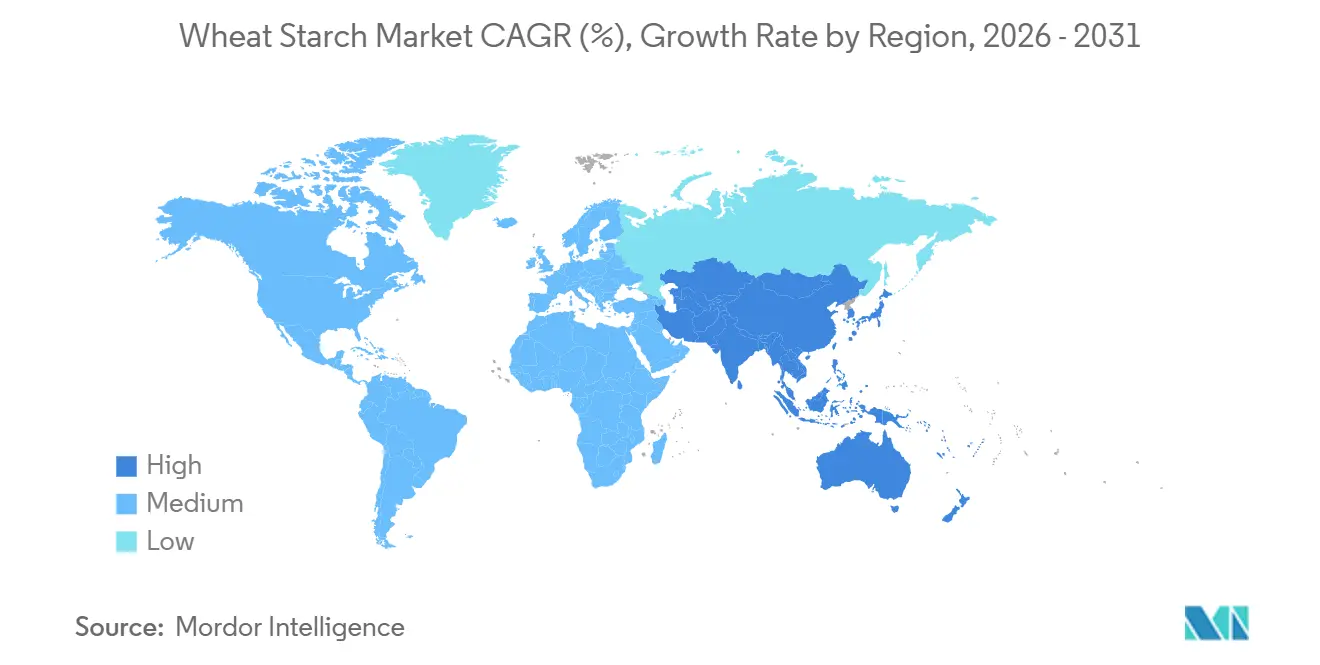
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
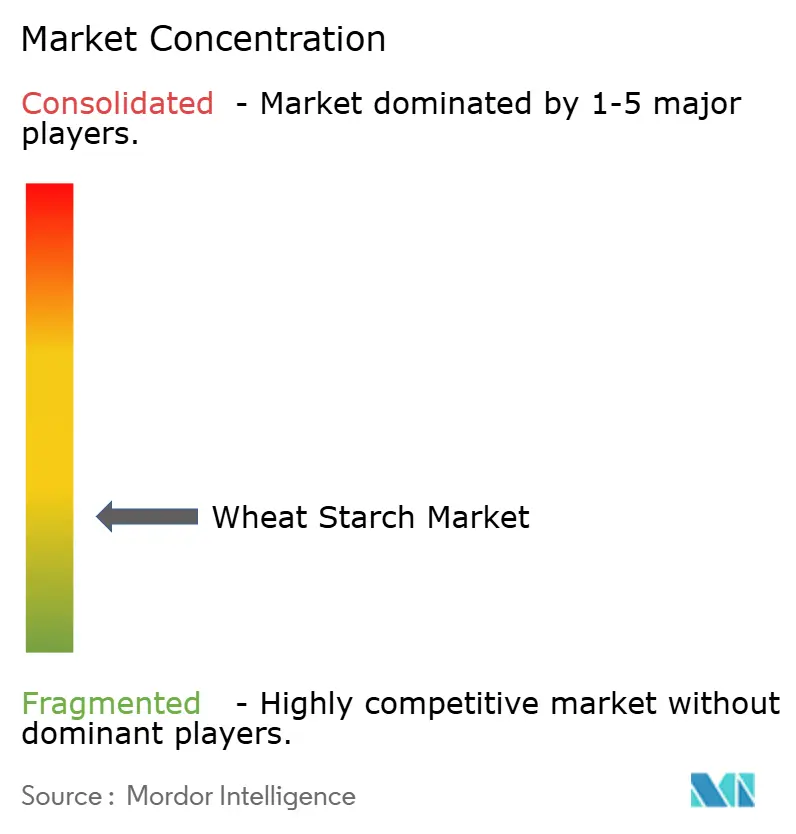
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'amido di frumento a cura di Mordor Intelligence
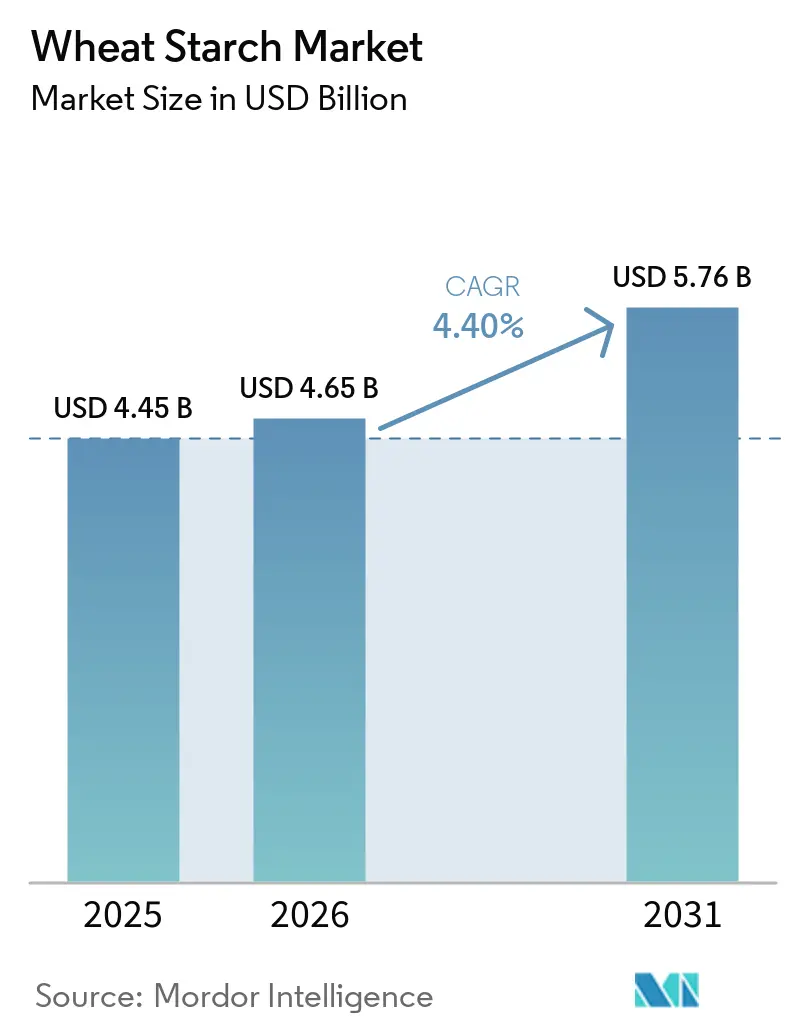
Si prevede che il mercato dell'amido di frumento crescerà da 4.45 miliardi di dollari nel 2025 a 4.65 miliardi di dollari nel 2026, per poi raggiungere i 5.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.40% nel periodo 2026-2031. Il mercato dell'amido di frumento sta registrando una crescita costante, sostenuta dall'espansione della produzione di alimenti trasformati, dalla crescente domanda di eccipienti farmaceutici e dal più ampio passaggio a input industriali di origine biologica. La domanda si sta gradualmente spostando oltre le applicazioni convenzionali, poiché i produttori sviluppano amidi modificati e speciali con proprietà funzionali migliorate e usi a maggior valore aggiunto. Le applicazioni nel settore alimentare e delle bevande rimangono una base di domanda fondamentale, mentre le applicazioni farmaceutiche, di imballaggio, adesive e altre applicazioni industriali offrono ulteriori opportunità di crescita. Il mercato beneficia anche del crescente consumo di alimenti pronti e di una maggiore adozione di ingredienti a base di amido in diversi settori di utilizzo finale. Allo stesso tempo, i produttori devono affrontare la pressione della volatilità dei costi delle materie prime e la concorrenza di fonti di amido alternative come mais, patate e tapioca. Nel complesso, si prevede che il continuo sviluppo dei prodotti, la diversificazione delle applicazioni e il passaggio a gradi di amido di maggior valore contribuiranno all'espansione del mercato.
Punti chiave del rapporto
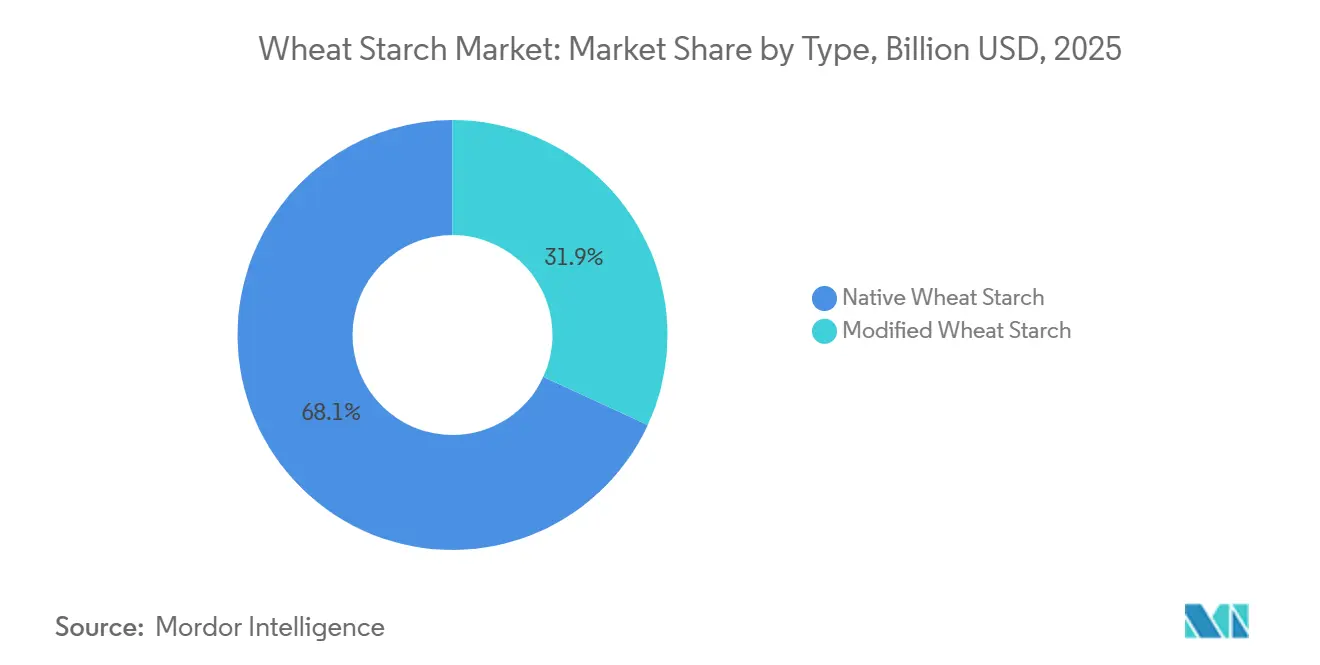
- Per tipologia, l'amido di frumento nativo deteneva una quota di fatturato del 68.13% nel 2025, mentre si prevede che l'amido di frumento modificato crescerà a un tasso annuo composto del 4.76% nel periodo 2026-2031 nelle principali regioni di trasformazione.
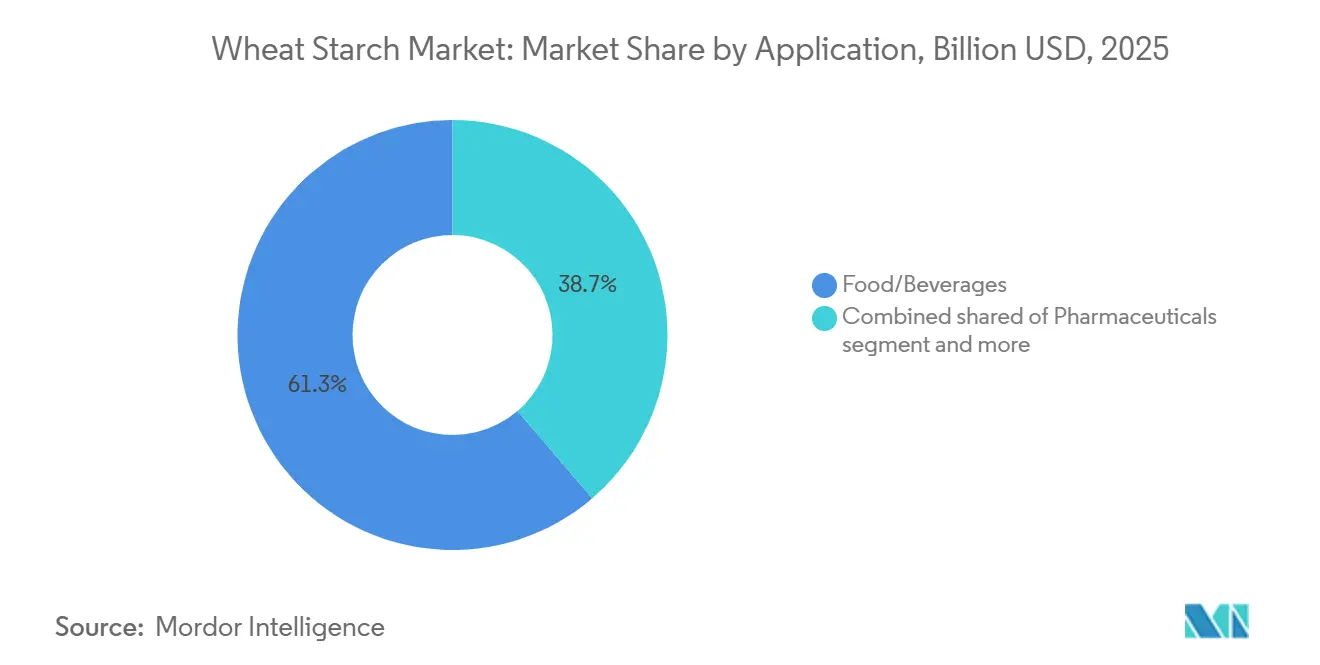
- Per quanto riguarda le applicazioni, nel 2025 il settore alimentare e delle bevande rappresentava il 61.27% del mercato dell'amido di frumento, mentre si prevede che il settore farmaceutico crescerà a un tasso annuo composto del 5.14% nel periodo 2026-2031, sostenuto dalla domanda in Nord America, Europa, India e Cina.
- Dal punto di vista geografico, nel mercato dell'amido di frumento, l'Europa deteneva una quota di fatturato del 43.68% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 5.57% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'amido di frumento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di alimenti trasformati e pronti | + 1.0% | Globale; con una presenza concentrata nella regione Asia-Pacifico, in Medio Oriente e in Africa. | A breve termine (≤ 2 anni) |
| Espansione dell'uso dell'amido di frumento negli eccipienti farmaceutici | + 0.8% | Globale; nucleo in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione crescente di adesivi a base di amido e imballaggi di origine biologica. | + 0.6% | L'Europa domina in questo campo; si riscontrano ripercussioni anche in Nord America. | Medio termine (2-4 anni) |
| Aumento della domanda di formulazioni alimentari con etichetta pulita e a base vegetale | + 0.7% | Nord America ed Europa principalmente | Medio termine (2-4 anni) |
| Crescita nei settori della panificazione, delle salse, dei latticini e di altre applicazioni alimentari ad alto contenuto di amido. | + 0.6% | Globale; guidato da Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi nelle formulazioni di amido di frumento modificato e speciale | + 0.5% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di alimenti trasformati e pronti
La crescente enfasi sulla praticità sta alimentando la domanda di alimenti trasformati e, di conseguenza, di ingredienti funzionali come l'amido di frumento, utilizzato per addensare, legare, conferire consistenza e stabilità. L'indagine Food & Health Survey 2026 dell'International Food Information Council (IFIC) ha rilevato che, per la prima volta nella storia dell'indagine, la praticità ha superato la salubrità come fattore determinante nelle decisioni di acquisto di alimenti e bevande, con il 61% degli americani che l'ha indicata come un elemento di forte impatto sulle scelte di acquisto.[1]Fonte: Consiglio Internazionale per l'Informazione Alimentare, "Un focus su linee guida dietetiche e alimenti trasformati", ific.orgCiò indica che i formati alimentari che consentono di risparmiare tempo e sono facili da preparare continuano a influenzare le scelte dei consumatori, supportando l'esigenza dei produttori alimentari di ingredienti a base di amido funzionale. Questo si riflette anche nel canale della ristorazione veloce, dove la National Association of Convenience Stores (NACS) ha riportato che gli alimenti pronti rappresentavano il 72.6% delle vendite del settore della ristorazione nel 2024.[2]Fonte: National Association for Convenience Stores, "Il servizio di ristorazione nei minimarket ha registrato una crescita eccezionale nel 2024", convenience.orgCon l'espansione dell'offerta di alimenti pronti, prodotti da forno, salse e altre formulazioni trasformate da parte dei produttori, si prevede che la domanda di amido di frumento trarrà vantaggio dalle sue proprietà funzionali e di formulazione.
Espansione dell'uso dell'amido di frumento negli eccipienti farmaceutici
L'uso sempre più diffuso dell'amido di frumento nelle formulazioni farmaceutiche sta generando una domanda aggiuntiva rispetto alle sue tradizionali applicazioni alimentari e industriali. L'amido di frumento è apprezzato come eccipiente perché le sue proprietà di rigonfiamento e assorbimento d'acqua gli consentono di fungere da disgregante, riempitivo e legante nelle formulazioni di farmaci solidi. Viene utilizzato in diverse applicazioni, tra cui compresse, capsule rigide, granuli e pellet, dove la sua funzionalità costante supporta le prestazioni della formulazione. L'amido di frumento di grado farmaceutico è disponibile anche in prodotti fabbricati in conformità con i requisiti farmaceutici, a dimostrazione del suo ruolo consolidato all'interno delle formulazioni regolamentate. Poiché le aziende farmaceutiche continuano a sviluppare farmaci orali solidi, si prevede che la comprovata funzionalità e versatilità dell'amido di frumento ne sosterranno il continuo utilizzo come eccipiente farmaceutico.
Adozione crescente di adesivi a base di amido e imballaggi di origine biologica.
La crescente diffusione di materiali rinnovabili e di origine biologica sta favorendo l'adozione di adesivi a base di amido nel settore degli imballaggi e in altre applicazioni industriali. L'amido di frumento offre utili proprietà adesive, di viscosità e filmogene, che lo rendono adatto per carta, cartone ondulato, etichette e applicazioni di imballaggio correlate. La sua origine vegetale rappresenta inoltre un'alternativa ai materiali adesivi derivati dal petrolio, in linea con gli sforzi dei produttori per ridurre la dipendenza da materie prime di origine fossile. La crescente domanda di imballaggi riciclabili ed ecocompatibili sta incoraggiando l'utilizzo di formulazioni a base di amido nella produzione di imballaggi. Si prevede che questa più ampia transizione verso materiali di origine biologica creerà ulteriori opportunità per l'amido di frumento nelle applicazioni adesive e di imballaggio.
Aumento della domanda di formulazioni alimentari con etichetta pulita e a base vegetale
Il crescente interesse dei consumatori per ingredienti più semplici, riconoscibili e di origine vegetale sta incoraggiando i produttori alimentari a sviluppare formulazioni in linea con le preferenze in termini di etichetta pulita e prodotti a base vegetale. Secondo una ricerca citata dal Centro per la promozione delle importazioni dai paesi in via di sviluppo (CBI), un'agenzia del Ministero degli Affari Esteri olandese, si prevede che i prodotti con etichetta pulita costituiranno oltre il 70% del portafoglio di alimenti e bevande nel 2025 e nel 2026, in aumento rispetto al 52% del 2021.[3]Fonte: Centro per la promozione delle importazioni dai paesi in via di sviluppo, "Quali tendenze offrono opportunità o rappresentano una minaccia per il mercato europeo degli additivi alimentari naturali?", cbi.euQueste preferenze stanno incoraggiando i produttori a incorporare ingredienti familiari di origine vegetale, come l'amido di frumento, mantenendo al contempo la funzionalità desiderata nei prodotti alimentari. Poiché il posizionamento "clean label" e le pratiche di formulazione a base vegetale continuano a guadagnare attenzione, l'amido di frumento può beneficiare della sua origine vegetale e della sua comprovata funzionalità in diverse applicazioni alimentari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del grano, dei fertilizzanti e del trasporto merci. | -0.7% | A livello globale; i casi più gravi si registrano in Europa e Sud America. | A breve termine (≤ 2 anni) |
| Concorrenza da fonti alternative di amido | -0.6% | Globale; più forte in Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Requisiti di conformità per il controllo del glutine residuo e degli allergeni | -0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Elevati requisiti in termini di acqua, trattamento delle acque reflue ed energia per l'essiccazione. | -0.5% | A livello globale; i sintomi sono più acuti nelle regioni con scarsità idrica. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del grano, dei fertilizzanti e del trasporto merci.
I produttori di amido di frumento rimangono esposti alla volatilità dei costi chiave degli input e della logistica, che può aumentare le spese di produzione e comprimere i margini di profitto. Il frumento è la principale materia prima per la produzione di amido, pertanto le variazioni nella disponibilità di cereali, nelle condizioni delle colture e nei costi degli input agricoli rappresentano un'importante fonte di incertezza sui costi. Anche i prezzi dei fertilizzanti possono influenzare i costi di coltivazione del frumento e, indirettamente, i prezzi degli input a base di frumento. Allo stesso tempo, le fluttuazioni dei prezzi del carburante, delle tariffe di spedizione e della disponibilità dei trasporti possono aumentare il costo del trasporto sia del frumento grezzo che dell'amido lavorato tra i mercati. Queste pressioni combinate possono rendere più difficile la pianificazione degli approvvigionamenti e della produzione, limitando al contempo la capacità dei produttori di trasferire sistematicamente i costi più elevati ai clienti.
Concorrenza da fonti alternative di amido
L'amido di frumento deve affrontare la concorrenza di fonti alternative come l'amido di mais, di patata, di tapioca e di riso, che possono svolgere funzioni simili in applicazioni alimentari e industriali. Queste alternative offrono caratteristiche diverse in aree quali viscosità, forza del gel, trasparenza, ritenzione di umidità e prestazioni di lavorazione, consentendo ai produttori di selezionare l'amido più adatto alle singole formulazioni. L'amido di patata e di tapioca, ad esempio, possono offrire vantaggi in applicazioni specifiche in cui proprietà come trasparenza, adesività o ritenzione di umidità sono prioritarie. La disponibilità di molteplici fonti di amido offre quindi ai produttori alimentari e industriali una maggiore flessibilità nella selezione degli ingredienti e può limitare la dipendenza dall'amido di frumento. Questa pressione competitiva può essere particolarmente accentuata nelle applicazioni in cui gli amidi hanno funzionalità comparabili e il passaggio da una fonte all'altra richiede una riformulazione limitata.
Analisi del segmento
Per tipologia: i gradi modificati aumentano il valore mentre l'amido nativo affronta difficoltà sui margini
Nel 2025, l'amido di frumento nativo deteneva la quota di mercato maggiore, pari al 68.13%, a testimonianza del suo consolidato utilizzo nell'industria alimentare e in altri settori. Le sue proprietà funzionali naturali, l'ampia disponibilità e l'idoneità come addensante, legante e texturizzante ne favoriscono la continua adozione nelle formulazioni convenzionali. Gli amido di frumento nativo sono ampiamente utilizzati laddove la funzionalità standard e l'efficienza in termini di costi sono prioritarie. La loro posizione consolidata in applicazioni alimentari e non alimentari garantisce inoltre una base di domanda stabile per il segmento. Di conseguenza, si prevede che l'amido di frumento nativo manterrà la sua posizione di leadership per tutto il periodo di previsione.
Si prevede che l'amido di frumento modificato sarà la tipologia a più rapida crescita, registrando un CAGR del 4.76% dal 2026 al 2031. La crescita è sostenuta dalla domanda di amidi con proprietà funzionali migliorate, tra cui maggiore stabilità, consistenza, capacità legante e resistenza alle condizioni di lavorazione. Le tipologie modificate consentono ai produttori di adattare le prestazioni dell'amido a specifiche applicazioni alimentari, farmaceutiche, cartarie, adesive e altre applicazioni industriali. La loro capacità di fornire funzionalità superiori a quelle dell'amido nativo convenzionale sta favorendo una maggiore adozione in formulazioni specializzate. Si prevede che questa crescente attenzione alle prestazioni specifiche per applicazione rafforzerà la posizione dell'amido di frumento modificato per tutto il periodo di previsione.
Per settore di applicazione: i prodotti farmaceutici e per la cura della persona guadagnano terreno, mentre il settore alimentare rimane il pilastro dell'economia.
Nel 2025, il settore alimentare e delle bevande ha rappresentato la quota maggiore, pari al 61.27%, grazie all'ampio utilizzo dell'amido di frumento in prodotti da forno, salse, alternative ai latticini, alimenti trasformati e altre formulazioni alimentari. Le sue proprietà addensanti, leganti, di ritenzione dell'umidità e di texturizzazione lo rendono adatto a una vasta gamma di applicazioni alimentari. L'ampia base di applicazioni garantisce una fonte di domanda stabile in diverse categorie di prodotti e formati di lavorazione. Anche il crescente consumo di alimenti trasformati e pronti all'uso sta supportando l'impiego di ingredienti a base di amido funzionale nella produzione alimentare. Di conseguenza, si prevede che il settore alimentare e delle bevande manterrà la sua posizione di leadership per tutto il periodo di previsione.
Si prevede che il settore farmaceutico sarà quello a più rapida crescita, con un CAGR del 5.14% dal 2026 al 2031. La crescita è sostenuta dall'uso consolidato dell'amido di frumento come legante, disgregante e riempitivo in compresse, capsule e altre formulazioni di dosaggio solido. Le applicazioni farmaceutiche pongono inoltre maggiore enfasi sulla qualità costante, sulla funzionalità e sulle prestazioni controllate della formulazione, supportando la domanda di amidi di grado farmaceutico idonei. L'aumento della produzione farmaceutica e il continuo sviluppo di prodotti di dosaggio orale solido stanno creando ulteriori opportunità per i fornitori di amido di frumento. Questa combinazione di funzionalità consolidate e applicazioni farmaceutiche in espansione dovrebbe guidare una crescita più rapida nel segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Europa ha rappresentato la quota regionale maggiore, pari al 43.68%, grazie alla sua consolidata infrastruttura per la trasformazione del grano e a una base manifatturiera alimentare e industriale ben sviluppata. La regione beneficia di catene di approvvigionamento integrate che collegano la produzione di grano, la trasformazione dell'amido e le industrie a valle. La forte domanda proveniente dall'industria alimentare, della carta e del cartone ondulato, degli adesivi e di altre applicazioni industriali garantisce un'ampia base di consumo. Le consolidate capacità produttive e la crescente attenzione alla tracciabilità e ai materiali di origine biologica supportano ulteriormente l'adozione dell'amido di frumento. Si prevede pertanto che l'Europa manterrà la sua posizione di leadership per tutto il periodo di previsione.
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un CAGR del 5.57% dal 2026 al 2031, trainata dall'espansione dell'attività di trasformazione alimentare, dall'urbanizzazione e dal crescente consumo di alimenti pronti. Anche l'aumento della produzione farmaceutica sta creando ulteriore domanda di amido di frumento per applicazioni come eccipiente. La crescente capacità di trasformazione alimentare e degli ingredienti a livello nazionale in tutta la regione sta supportando un maggiore consumo di ingredienti a base di amido funzionale. La crescente domanda di prodotti da forno, alimenti trasformati, salse e altri prodotti formulati contribuisce ulteriormente alla crescita regionale. Si prevede che questi fattori consentiranno all'Asia-Pacifico di acquisire quote di mercato a un ritmo più rapido rispetto ad altre regioni.
Il Nord America rappresenta un mercato maturo ma orientato all'innovazione, supportato da consolidate industrie di trasformazione alimentare e farmaceutiche e da un crescente interesse per le applicazioni funzionali e speciali dell'amido. Il Sud America si sta sviluppando gradualmente grazie all'espansione della produzione alimentare e del consumo di alimenti confezionati, sebbene la domanda rimanga relativamente concentrata nei principali mercati. Anche il Medio Oriente e l'Africa presentano opportunità emergenti, grazie all'aumento della capacità di trasformazione alimentare, all'urbanizzazione e al consumo di alimenti confezionati in diversi paesi. Insieme, queste regioni offrono ulteriori sbocchi per la domanda di amido di frumento attraverso applicazioni alimentari, farmaceutiche, di imballaggio e industriali, sebbene la loro crescita dovrebbe rimanere più moderata rispetto a quella dell'Asia-Pacifico.
Panorama competitivo
Il mercato dell'amido di frumento è frammentato, con i cinque principali operatori – Cargill, Incorporated, Archer Daniels Midland Company, Roquette Frères, Tereos Group e Manildra Group – che detengono una quota di mercato significativa. Numerosi produttori regionali e specializzati soddisfano la restante domanda. Le aziende più grandi beneficiano di un ampio portafoglio di amidi, di consolidate capacità di trasformazione e di estese reti di distribuzione, sebbene la concorrenza rimanga attiva sia nel segmento degli amidi standard che in quello degli amidi speciali.
Tra i principali operatori del settore, le aziende si stanno concentrando sempre più su prodotti di nicchia, sviluppo di applicazioni e diversificazione del portafoglio. Roquette ha registrato un aumento della quota di mercato dell'amido e dei suoi derivati in Europa nel corso del 2025, continuando al contempo a puntare su applicazioni di nicchia in un contesto di debole domanda di materie prime. Tereos gestisce diversi impianti per la produzione di amido di frumento e offre amidi nativi e modificati per applicazioni alimentari, farmaceutiche e industriali. ADM continua ad ampliare il proprio portafoglio di amidi nativi, modificati e resistenti derivati da frumento e altre colture, mantenendo al contempo ampie capacità tecniche e distributive.
I nuovi operatori e quelli specializzati competono principalmente attraverso portafogli di prodotti mirati, capacità di fornitura regionali e competenze specifiche per determinate applicazioni, piuttosto che sulla scala globale. Il Gruppo Manildra, ad esempio, produce amidi di frumento nativi e modificati per applicazioni alimentari, cartarie, di imballaggio, minerarie ed edili, e continua a sviluppare prodotti derivati dal frumento ad alto valore aggiunto. Altri specialisti regionali come Crespel & Deiters, Kröner-Stärke, Lantmännen Biorefineries, Sedamyl e Interstarch aumentano la pressione competitiva, in particolare nei mercati europei e in quelli di applicazioni specializzate. Questa ampia base di fornitori più piccoli contribuisce alla struttura frammentata del mercato e offre ai clienti alternative ai più grandi produttori multinazionali.
Leader del settore dell'amido di frumento
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
Roquette Frères
-
Gruppo Teros
-
Gruppo Manidra
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Roquette Frères ha inaugurato un nuovo centro pilota per amido e polioli presso il suo stabilimento di Lianyungang, in Cina. La struttura, di oltre 1,000 metri quadrati, combina analisi fisico-chimiche, ricerca di laboratorio e processi su scala pilota per accelerare lo sviluppo e la commercializzazione di ingredienti di origine vegetale.
- Luglio 2025: Manildra Group ha lanciato GemMate, un conservante naturale a etichetta pulita prodotto da amido di frumento fermentato. L'ingrediente è pensato per applicazioni in prodotti da forno e salumi, offrendo un'alternativa ai conservanti artificiali convenzionali e contribuendo a prolungare la durata di conservazione. Ciò rappresenta un'espansione diretta dell'amido di frumento verso ingredienti alimentari funzionali di maggior valore.
- Aprile 2024: Tereos e Futerro hanno stretto una partnership per sviluppare una filiera di bioplastiche a base di grano in Francia. In base all'accordo, Tereos si è impegnata a fornire a Futerro destrosio derivato dall'amido di frumento per la conversione in acido lattico, lattide e acido polilattico. Questo sviluppo amplia l'utilizzo a valle dell'amido derivato dal frumento nella produzione di prodotti chimici e materiali di imballaggio di origine biologica.
Ambito del rapporto sul mercato globale dell'amido di frumento
Il mercato dell'amido di frumento si riferisce alla produzione e all'uso commerciale dell'amido estratto dal frumento per applicazioni alimentari, farmaceutiche, per la cura della persona, per l'alimentazione animale, tessili, cartarie e altre applicazioni industriali. Il mercato dell'amido di frumento è segmentato per tipologia in amido di frumento nativo e amido di frumento modificato, per applicazione in alimenti e bevande, prodotti farmaceutici, cura della persona e cosmetici, mangimi animali, tessili, carta e cartone ondulato e altre applicazioni industriali, e per area geografica in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore in USD.
| Amido di frumento nativo |
| Amido di frumento modificato |
| Alimenti / Bevande |
| Eccipienti farmaceutici |
| Cura della persona/Cosmetici |
| Nutrizione Animale |
| Tessile |
| Carta/Cartone ondulato |
| Altre applicazioni industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Amido di frumento nativo | |
| Amido di frumento modificato | ||
| Per Applicazione | Alimenti / Bevande | |
| Eccipienti farmaceutici | ||
| Cura della persona/Cosmetici | ||
| Nutrizione Animale | ||
| Tessile | ||
| Carta/Cartone ondulato | ||
| Altre applicazioni industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del settore dell'amido di frumento entro il 2031?
Si prevede che il mercato dell'amido di frumento raggiungerà i 5.76 miliardi di dollari entro il 2031, rispetto ai 4.65 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.40%.
Quale tipo di amido di frumento detiene la quota maggiore?
Nel 2025, l'amido di frumento nativo ha dominato il mercato con una quota del 68.13%, grazie al suo impiego nell'industria alimentare, nella trasformazione della carta e nel settore tessile.
Quale applicazione sta crescendo più rapidamente per l'amido di frumento?
Per il mercato dell'amido di frumento, si prevede che il settore farmaceutico crescerà a un tasso annuo composto (CAGR) del 5.14% nel periodo 2026-2031, grazie all'aumento della domanda di eccipienti speciali nelle formulazioni di compresse.
Quale regione sta registrando la crescita più rapida nella produzione di amido di frumento?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.57% nel periodo 2026-2031, grazie alla domanda di alimenti trasformati e alla produzione farmaceutica.


