

Dimensioni e quota del mercato del malto di frumento
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.76 miliardo di dollari |
| Dimensione del mercato (2031) | 8.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
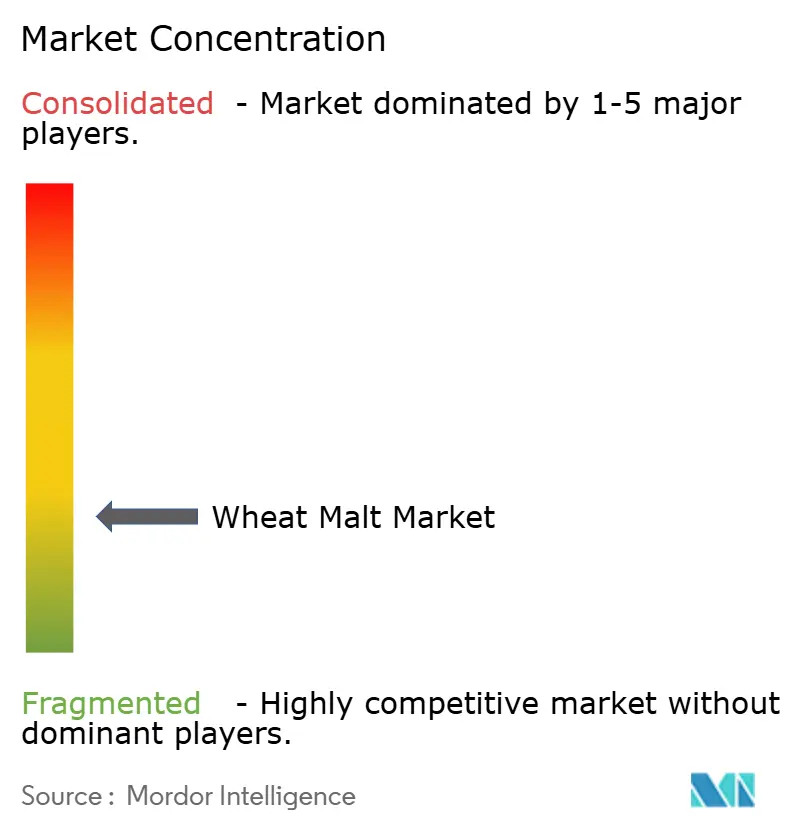
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del malto di frumento di Mordor Intelligence
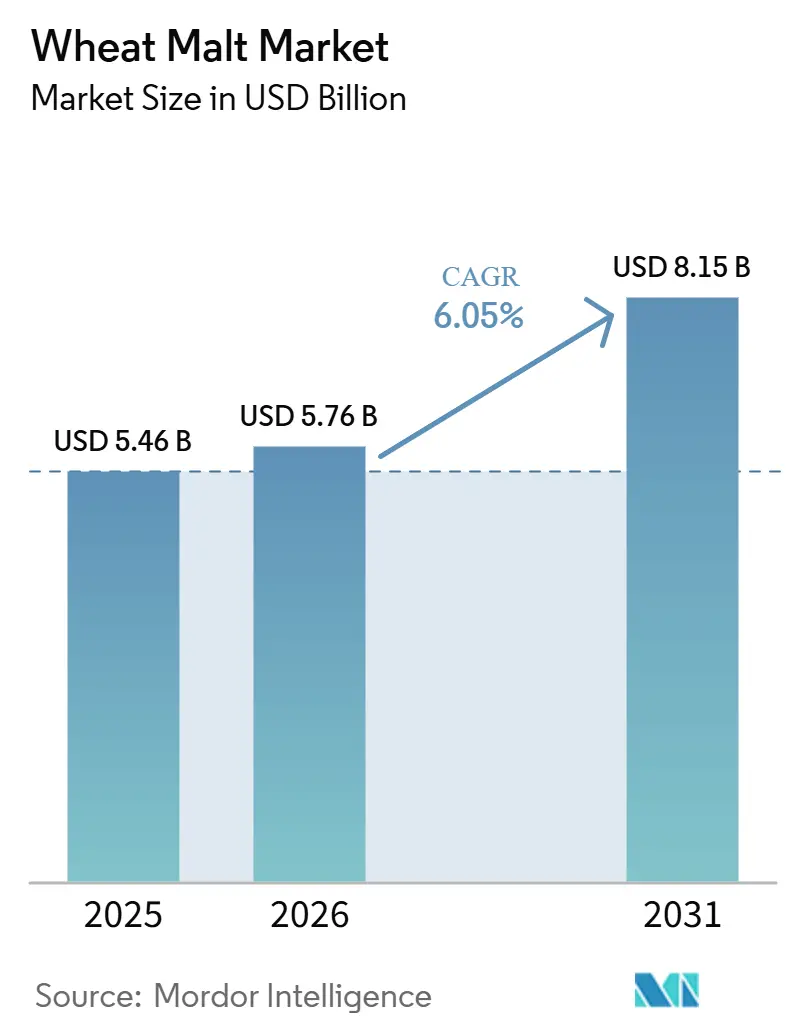
Il mercato del malto di frumento aveva un valore di 5.46 miliardi di dollari nel 2025 e si prevede che crescerà da 5.76 miliardi di dollari nel 2026 a 8.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% nel periodo di previsione 2026-2031. Il mercato del malto di frumento è ancora sostenuto da una domanda stabile di bevande, ma il suo percorso di crescita si sta ampliando poiché i produttori alimentari utilizzano il malto per conferire consistenza, sapore, dolcezza e posizionamento "clean label" in una gamma più ampia di prodotti. Questo cambiamento è importante perché la domanda non è più legata solo ai volumi di produzione di birra, e ciò offre ai produttori maggiore margine per bilanciare i mercati in via di sviluppo con la domanda di ingredienti alimentari in rapida crescita. Certificazione, tracciabilità e uniformità del prodotto stanno diventando criteri di acquisto sempre più importanti nel mercato del malto di frumento, soprattutto laddove i formati biologici, speciali e per uso alimentare spuntano prezzi migliori rispetto ai tipi standard. La domanda regionale rimane disomogenea, con l'Europa che detiene la quota maggiore, mentre l'Asia-Pacifico si sta espandendo più rapidamente e sta attirando maggiore attenzione commerciale da parte dei fornitori. La concorrenza nel mercato del malto di frumento rimane moderata, con i produttori di malto affermati che utilizzano la qualità del prodotto, la produzione certificata e la vicinanza ai clienti per difendere la propria quota di mercato, espandendosi al contempo in categorie di ingredienti alimentari affini.
Punti chiave del rapporto
- Per tipologia di fonte, nel 2025 il malto di frumento convenzionale deteneva il 78.42% della quota di mercato, mentre si prevede che quello biologico crescerà a un tasso annuo composto del 7.86% fino al 2031.
- Per tipologia, la farina di malto rappresentava il 45.62% del mercato del malto di frumento nel 2025, mentre si prevede che l'estratto di malto liquido crescerà a un tasso annuo composto (CAGR) dell'8.03% fino al 2031.
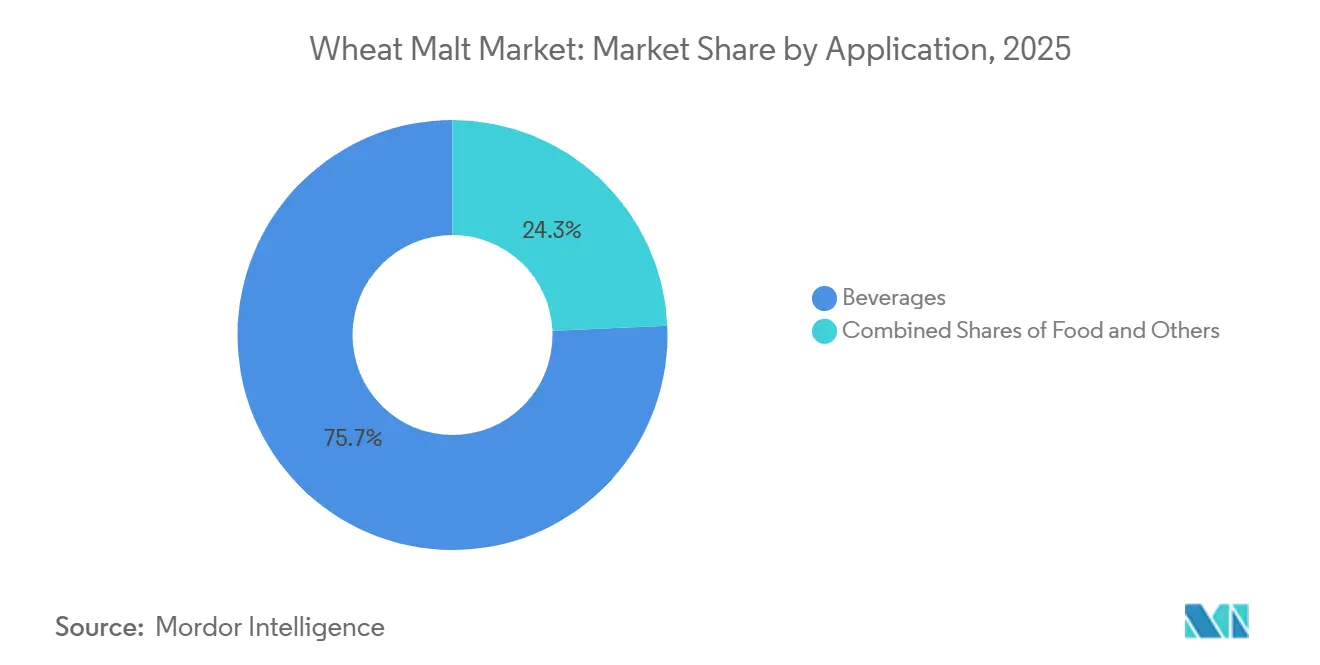
- Per tipologia di applicazione, nel 2025 il settore delle bevande rappresentava il 75.68% del mercato del malto di frumento, mentre si prevede che il settore alimentare crescerà a un tasso annuo composto del 7.66% fino al 2031.
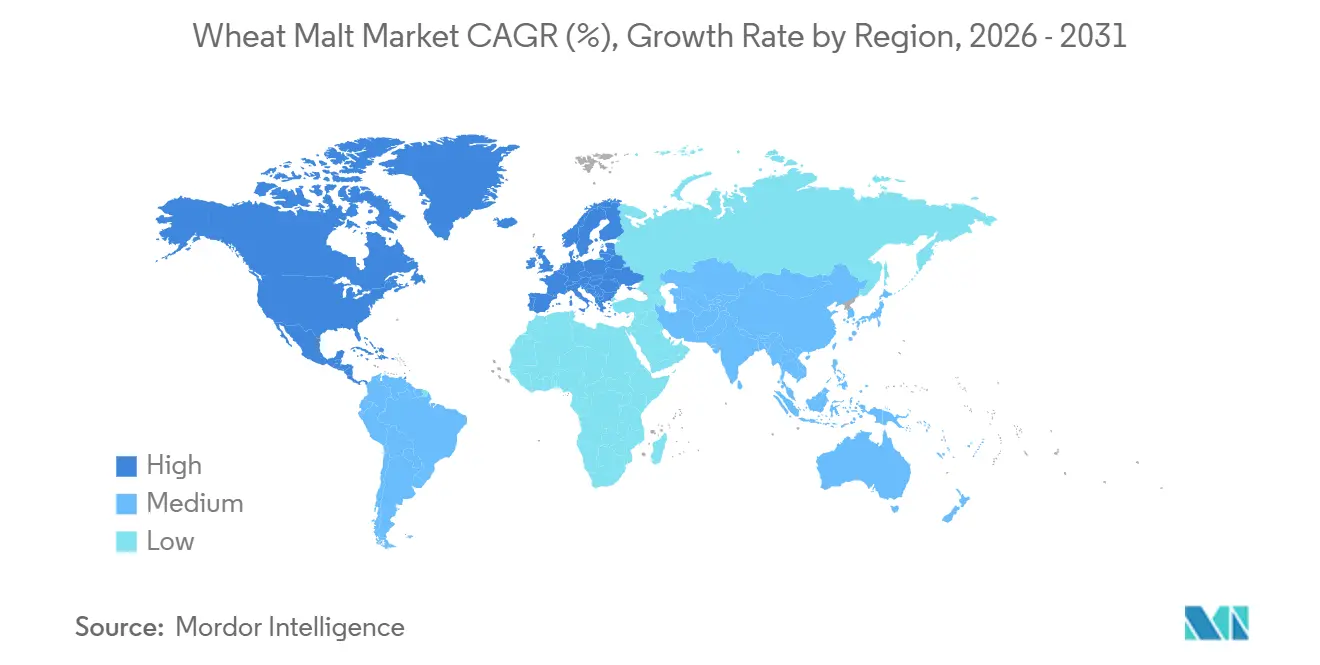
- Dal punto di vista geografico, l'Europa si è confermata leader con una quota di fatturato del 33.47% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.89%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del malto di frumento
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'industria globale della birra artigianale | + 1.2% | Crescita globale, con una crescita strutturale concentrata nell'area Asia-Pacifico e in Sud America. | Medio termine (2-4 anni) |
| Progressi tecnologici nei processi di maltazione | + 0.9% | A livello globale, con adozione precoce in Germania, Belgio e Nord America. | A lungo termine (≥ 4 anni) |
| Crescente popolarità delle bevande funzionali e nutrizionali a base di malto | + 1.0% | A livello globale, con una leadership incentrata su Asia-Pacifico, Medio Oriente e Nord America. | Medio termine (2-4 anni) |
| Aumento della domanda di ingredienti da forno di alta qualità | + 0.8% | Globale, più forte in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita dei prodotti a base di malto biologico e di specialità | + 1.0% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per ingredienti naturali e con etichetta pulita | + 0.7% | Globale, guidato da Nord America, Europa e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'industria globale della birra artigianale
Il mercato del malto di frumento continua a beneficiare della base dei birrifici artigianali, anche se le condizioni nei mercati maturi sono diventate più selettive nel 2025. I volumi dei birrifici artigianali statunitensi sono diminuiti del 4% nel 2025 a 22.034 milioni di barili, ma il settore ha comunque contribuito con 71.8 miliardi di dollari all'economia e ha sostenuto più di 415,000 posti di lavoro, il che dimostra che il canale rimane commercialmente significativo per la domanda di malto speciale [1] Fonte: Brewers Association, “A Year of Correction for Craft Beer, With Early Signals of Recovery,” Brewers Association, brewersassociation.org . Questo è importante per il mercato del malto di frumento perché gli stili di birra a base di frumento dipendono dal profilo proteico, dalla torbidità e dalla sensazione al palato che sono più difficili da replicare con le formulazioni standard a base di orzo. La crescita si sta inoltre spostando verso regioni in cui l'adozione della birra di frumento proviene da una base inferiore, il che lascia spazio per acquisire nuovi clienti in Asia-Pacifico e Sud America. Il risultato è un modello di domanda in cui i mercati sviluppati offrono profondità e requisiti tecnici, mentre i mercati emergenti offrono potenziale di espansione. I produttori che già supportano i birrifici con consulenza sulla formulazione, specifiche uniformi e distribuzione locale si trovano in una posizione migliore man mano che le abitudini di acquisto diventano più selettive.
Progressi tecnologici nei processi di maltazione
Il miglioramento dei processi sta aiutando il mercato del malto di frumento a ridurre le perdite di tempo, migliorare la consistenza e ampliare la gamma di materie prime di frumento utilizzabili. Una ricerca pubblicata su Molecules nel 2025 ha dimostrato che il grado di modificazione idrolitica e citolitica nei malti di frumento varia significativamente in base alla cultivar e al livello di fertilizzazione azotata, offrendo ai maltifici un maggiore controllo sull'estratto e sulle prestazioni enzimatiche quando si adatta il malto all'uso finale. Un altro studio, pubblicato su Food and Bioproducts Processing, ha rilevato che l'essiccazione assistita da ultrasuoni ha ridotto i tempi del processo di maltazione fino al 56% e migliorato l'attività dell'alfa-amilasi fino all'88% rispetto all'essiccazione in forno, migliorando al contempo le prestazioni nella panificazione nelle applicazioni a valle. Questi risultati sono importanti perché il mercato del malto di frumento serve sia i birrifici che i formulisti alimentari, ed entrambi i gruppi si aspettano un controllo di processo più rigoroso rispetto al passato. Una migliore progettazione del processo può ridurre la variabilità, accorciare i cicli di produzione e migliorare la corrispondenza tra le proprietà del malto di frumento e le esigenze tecniche dei prodotti da forno, delle bevande e degli integratori alimentari. Nel tempo, questo sposta la competizione dalla semplice fornitura di grandi volumi al controllo delle specifiche, alla rilevanza dell'applicazione e alla qualità ripetibile del prodotto.
Crescente popolarità delle bevande funzionali e nutrizionali a base di malto
Il mercato del malto di frumento sta registrando una crescente domanda proveniente da utilizzi al di fuori della tradizionale produzione di birra. La richiesta da parte dei produttori di alimenti e bevande si sta orientando verso ingredienti riconoscibili in grado di conferire sapore, corpo, dolcezza e valore nutrizionale senza ricorrere a etichette che richiamano ingredienti sintetici. Questo è uno dei motivi per cui il mercato del malto di frumento sta attirando sempre più l'interesse dei produttori di bevande fortificate, bevande a base di malto e formulazioni nutrizionali che necessitano sia di funzionalità di processo che di un profilo di ingredienti familiare. Il segnale più significativo emerso dai dati attuali è che il settore alimentare sta crescendo più rapidamente rispetto al mercato complessivo, con un incremento del 7.66% entro il 2031, il che indica una base commerciale più ampia al di là della produzione di birra. Muntons ha riportato risultati finanziari annuali record nel 2025, attribuendo la performance alla forte domanda di ingredienti a base di malto nei mercati globali di alimenti e bevande, a conferma dell'importanza crescente della domanda al di fuori del settore birrario per i fornitori. Di conseguenza, il mercato del malto di frumento sta diventando più equilibrato, con una crescita legata sia alla tradizione delle bevande che all'innovazione basata sugli ingredienti.
Crescita dei prodotti a base di malto biologico e di specialità
Le qualità biologiche e speciali stanno rimodellando il mix di valore nel mercato del malto di frumento. L'attrattiva non è rivolta solo al consumatore, poiché gli input certificati e tracciabili aiutano anche i produttori alimentari a soddisfare gli standard interni di approvvigionamento e a semplificare il posizionamento del prodotto nei canali di vendita al dettaglio premium. Muntons ha lanciato Climate Positive Malt al BeerX 2025 e ha affermato che il prodotto offriva emissioni di CO2 per tonnellata inferiori fino al 30% rispetto alla media del malto del Regno Unito, dimostrando come le credenziali di sostenibilità vengano integrate nel posizionamento del malto premium anziché essere trattate come un'offerta separata. Anche Weyermann ha commissionato un mulino per farina di malto nel settembre 2025 con qualità certificate biologiche Bioland e Demeter, il che dimostra che la capacità biologica viene integrata nelle piattaforme operative principali anziché essere gestita come un'attività secondaria [2] . Questa combinazione di certificazione, tracciabilità e specializzazione del prodotto supporta nicchie di domanda a più alto valore nel mercato del malto di frumento.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza del malto d'orzo e di altre alternative al malto | -0.8% | Globale, più acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Rigorose norme in materia di sicurezza e qualità alimentare | -0.5% | A livello globale, con i requisiti di conformità più stringenti nell'UE e in Nord America. | Medio termine (2-4 anni) |
| Disponibilità limitata di grano da malto di alta qualità | -0.7% | Europa, in particolare Regno Unito e Germania; ripercussioni secondarie sul Nord America | Medio termine (2-4 anni) |
| Concorrenza crescente da parte di enzimi e aromi alternativi | -0.4% | A livello globale, principalmente nel settore delle applicazioni industriali per l'industria alimentare e delle bevande. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza del malto d'orzo e di altre alternative al malto
Il mercato del malto di frumento continua a competere con una base di mercato più ampia e consolidata, quella del malto d'orzo, in molti programmi di birrificazione tradizionali. L'orzo offre una gamma più ampia di utilizzi standard per lager e birre prodotte in volumi maggiori, il che limita la penetrazione del malto di frumento nella birrificazione ad alto volume, basandosi unicamente sul prezzo. Nell'industria alimentare, alcuni acquirenti possono anche ricorrere a sistemi enzimatici o a cereali alternativi quando il costo, il controllo del colore o la semplicità di lavorazione sono più importanti del riconoscimento di un ingrediente "clean label". Ciò significa che il mercato del malto di frumento tende a ottenere i migliori risultati laddove gli acquirenti desiderano sapore, consistenza, provenienza o certificazione differenziati, piuttosto che l'ingrediente fermentabile o funzionale più economico. Il vantaggio commerciale è che queste nicchie offrono spesso margini di profitto migliori, ma il compromesso è una base di clienti potenziale più ristretta rispetto alle categorie standard basate sull'orzo. I fornitori in grado di documentare l'attività enzimatica, l'origine e la certificazione hanno maggiori probabilità di difendere la propria quota di mercato quando gli acquirenti confrontano il malto di frumento con i suoi sostituti.
Disponibilità limitata di grano da malto di alta qualità
La qualità degli input rimane un vincolo pratico per il mercato del malto di frumento perché le prestazioni del prodotto dipendono fortemente dalle caratteristiche del grano e dalla costanza dell'offerta. AHDB ha riferito nel giugno 2026 che la superficie coltivata a orzo nel Regno Unito è scesa al livello più basso degli ultimi 16 anni e che la quota di varietà approvate per la maltazione è diminuita al 62% dal 65% nel 2025 e dal 68% nel 2024, il che indica un supporto più debole per l'offerta di grano da maltazione di alta qualità in generale [2] Fonte: AHDB, “Analyst Insight, Mixed Outlook for Crops as GB Barley Area Falls,” AHDB, ahdb.org.uk . Il Servizio Agricolo Estero dell'USDA ha anche riferito che l'uso di cereali alimentari, amidacei e industriali nel Regno Unito è previsto a 1.70 MMT nel 2026-27, in calo rispetto a 1.96 MMT nel 2025-26, a causa della minore domanda da parte dei canali di birrificazione, maltazione e distillazione [3] Fonte: Servizio Agricolo Estero dell'USDA, "Grain and Feed Annual, United Kingdom", Servizio Agricolo Estero dell'USDA, apps.fas.usda.gov . Sebbene queste cifre non si limitino al grano, sono comunque importanti per il mercato del malto di frumento perché la riduzione degli incentivi per i coltivatori può indebolire nel tempo le prospettive di fornitura di grano da malto di alta qualità. Ciò aumenta il valore degli accordi di approvvigionamento a lungo termine, dei coltivatori certificati e di controlli di qualità più rigorosi. I fornitori con una maggiore disciplina nell'approvvigionamento di cereali saranno in una posizione migliore se il grano di alta qualità diventerà più difficile da reperire nelle principali regioni di approvvigionamento europee.
Analisi del segmento
Fonte: La scala convenzionale incontra lo slancio organico
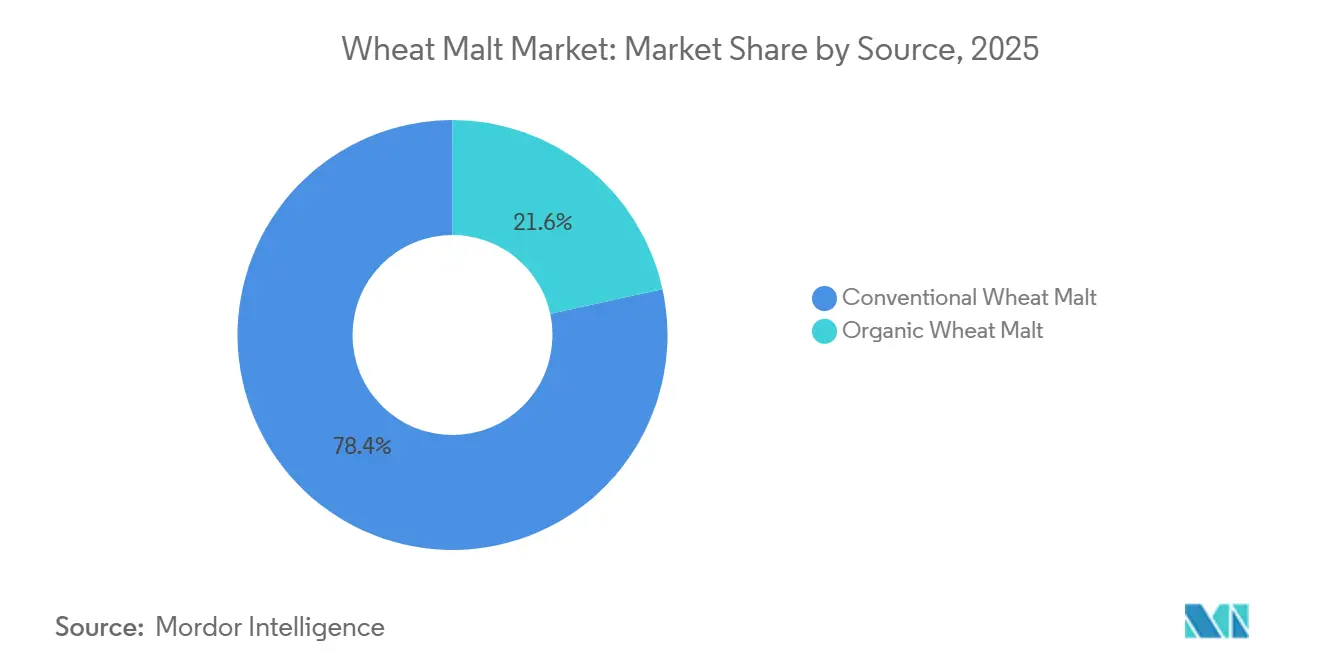
Nel 2025, il malto di frumento convenzionale deteneva il 78.42% della quota di mercato del malto di frumento, mentre si prevede che il malto di frumento biologico crescerà a un tasso annuo composto (CAGR) del 7.86% fino al 2031. Questa differenza di dimensioni dimostra che il mercato del malto di frumento si affida ancora all'offerta convenzionale per la produzione di birra su larga scala e per usi alimentari ad alto volume, dove l'efficienza dei costi e l'approvvigionamento consolidato rimangono fattori determinanti. I malti di frumento convenzionali beneficiano di un'infrastruttura produttiva matura, di una solida familiarità con gli acquirenti e di una maggiore disponibilità attraverso i canali commerciali. Questi punti di forza mantengono il malto di frumento convenzionale al centro dell'attuale base di volumi, soprattutto laddove i team di approvvigionamento privilegiano un approvvigionamento affidabile rispetto a pretese di qualità superiore.
Il malto di frumento biologico sta crescendo più rapidamente perché l'equazione del valore è diversa nelle applicazioni premium dell'intero settore del malto di frumento. Il segmento consente prezzi migliori perché gli acquirenti spesso considerano l'approvvigionamento certificato, la tracciabilità e un posizionamento dell'etichetta più pulito come parte integrante dell'offerta del prodotto, piuttosto che come un optional. Il mercato del malto di frumento si sta quindi dividendo in un segmento convenzionale guidato dalle economie di scala e in un segmento biologico guidato dal valore, con quest'ultimo che sta trovando maggiore slancio nelle bevande artigianali, nell'alimentazione infantile e in altre formulazioni alimentari premium. La messa in funzione, nel settembre 2025, di un mulino per farina di malto da parte di Weyermann con gradi certificati biologici Bioland e Demeter dimostra che i principali fornitori stanno integrando la flessibilità certificata nelle loro risorse principali, in quanto la domanda si sta spostando verso esigenze dei clienti più specializzate.
Per forma: la farina di malto sostiene la domanda, l'estratto di malto liquido guida la crescita
Nel 2025, la farina di malto deteneva il 45.62% del valore di mercato, mentre si prevede che l'estratto di malto liquido crescerà a un tasso annuo composto (CAGR) dell'8.03% fino al 2031. Questa suddivisione riflette una realtà operativa fondamentale nel mercato del malto di frumento, dove i formati secchi rimangono profondamente radicati nei sistemi di ingredienti consolidati, mentre i formati liquidi guadagnano terreno in applicazioni che privilegiano la precisione del dosaggio e la praticità di processo. La farina di malto rimane il prodotto di riferimento perché è versatile, facile da conservare e compatibile con le routine di panificazione, birrificazione e produzione alimentare che già utilizzano ingredienti secchi. Il suo ruolo è particolarmente importante laddove i produttori necessitano di un formato che si integri facilmente nelle formulazioni e che possa circolare attraverso le catene di approvvigionamento esistenti senza necessità di riprogettare i processi.
L'estratto di malto liquido sta crescendo rapidamente perché si adatta alle moderne linee di produzione che privilegiano la costanza, la semplicità di gestione e la facile integrazione nei processi continui. Il mercato del malto di frumento sta beneficiando di questo cambiamento, poiché i formati liquidi possono soddisfare sia le esigenze della produzione di bevande premium sia quelle della produzione alimentare, che richiedono funzionalità stabili e pronte all'uso. L'estratto di malto secco mantiene un'importante posizione intermedia, soprattutto laddove la durata di conservazione, la semplicità di trasporto e la praticità di esportazione sono più importanti della comodità di dosaggio immediato. Il risultato è un mix di formati in cui nessun singolo formato soddisfa tutte le esigenze, ma ognuno svolge un ruolo operativo distinto a seconda dell'applicazione finale.
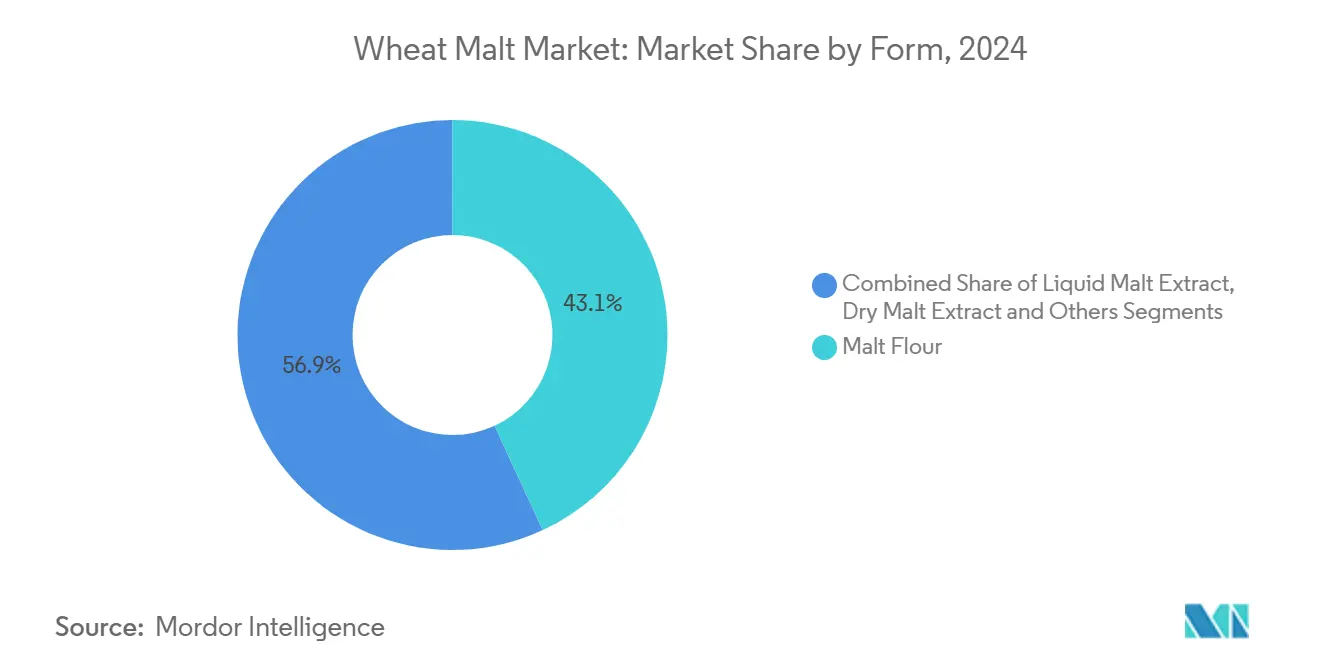
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: le bevande trainano i volumi, il cibo accelera la creazione di valore.
Nel 2025, le bevande rappresentavano il 75.68% del mercato del malto di frumento, mentre si prevede che il settore alimentare crescerà a un tasso annuo composto (CAGR) del 7.66% fino al 2031. L'importanza del settore delle bevande riflette il ruolo consolidato del malto di frumento negli stili di birra che dipendono dalla torbidità, dalla consistenza e dal contributo proteico, in particolare laddove il carattere del frumento è fondamentale per il profilo del prodotto finale. Ciò mantiene la domanda di bevande al centro del mercato del malto di frumento, anche se alcune regioni produttrici di birra consolidate mostrano un rallentamento dei volumi rispetto al passato. Le bevande alcoliche rimangono l'utilizzo principale in questo segmento, ma anche le bevande analcoliche a base di malto stanno contribuendo a una maggiore rilevanza commerciale nei mercati che valorizzano la nutrizione, il sapore e gli ingredienti familiari.
Il settore alimentare sta crescendo più rapidamente perché il malto di frumento può svolgere diverse funzioni contemporaneamente nella formulazione dei prodotti. Può favorire la doratura, lo sviluppo del sapore, la morbidezza, la dolcezza e un'etichetta con ingredienti più naturali nei prodotti da forno e nelle categorie affini. Questa combinazione offre al mercato del malto di frumento un accesso più solido ai settori della panificazione, della pasticceria e di altri alimenti trasformati, dove la riformulazione dei prodotti è in corso e il controllo degli ingredienti è sempre più attento. Il settore beneficia inoltre del fatto che la domanda di prodotti alimentari spesso si comporta in modo diverso da quella di prodotti da birrificazione, il che contribuisce a stabilizzare i ricavi per i fornitori che servono entrambi i canali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Europa deteneva il 33.47% della quota di mercato del malto di frumento, confermandosi come la principale regione del settore. La regione beneficia di una consolidata tradizione nella produzione di birra di frumento, di un'elevata capacità di maltazione specializzata e di una clientela che comprende il valore delle caratteristiche differenziate del malto. Ciò garantisce un solido supporto al mercato del malto di frumento nei paesi con una forte cultura birraria e canali di distribuzione di ingredienti premium attivi. L'Europa si distingue anche perché i principali fornitori la utilizzano come base per la specializzazione a maggior valore aggiunto, anziché limitarsi alla sola produzione di malto standard. L'avvio, nel settembre 2025, del mulino per farina di malto di Weyermann a Bamberga e il continuo impegno di Muntons in materia di sostenibilità e differenziazione del prodotto dimostrano come i produttori europei stiano espandendo la categoria anche nel settore degli ingredienti alimentari premium, oltre che in quello della birra.
La regione Asia-Pacifico è quella a più rapida crescita nel mercato del malto di frumento, con un tasso di crescita annuo composto (CAGR) previsto del 7.89% fino al 2031. La crescita in questa regione non si limita a un singolo canale, poiché la domanda di birra, prodotti da forno e bevande a base di malto sta aumentando contemporaneamente in diversi mercati. Ciò offre ai fornitori molteplici opportunità di partecipazione, aspetto fondamentale in una fase di diffusione ancora limitata. Il ruolo regionale nel mercato del malto di frumento sta quindi diventando più strategico, non solo per la sua rapida crescita, ma anche perché consente di supportare contemporaneamente applicazioni sia nel settore delle bevande che in quello alimentare.
Il Nord America rimane strutturalmente importante per il mercato del malto di frumento grazie al suo ampio ecosistema di birrifici specializzati e alla presenza di acquirenti di ingredienti consolidati. La Brewers Association ha segnalato 9,578 birrifici operativi negli Stati Uniti nel 2025, a dimostrazione che la base commerciale rimane considerevole anche dopo un anno più difficile in termini di volumi. Briess Malt & Ingredients ha celebrato il suo 150° anniversario nel 2026 e Manitowoc, nel Wisconsin, è stata designata "Capitale mondiale del malto speciale", a testimonianza della ricchezza di competenze in questo settore nella regione. Il Sud America è ancora un mercato emergente per il malto di frumento, con ampi margini di crescita sia nel settore della birrificazione che in quello alimentare, man mano che l'adozione locale si consolida. Anche il Medio Oriente e l'Africa rimangono rilevanti, soprattutto dove le bevande analcoliche a base di malto sostengono la domanda delle fasce più giovani della popolazione e i canali di vendita al dettaglio in espansione.
Panorama competitivo
Il mercato del malto di frumento presenta una moderata concentrazione, con un gruppo ben definito di produttori affermati affiancati da numerosi fornitori regionali che servono birrifici e produttori alimentari locali. I principali operatori non competono solo sul prezzo, poiché i clienti di fascia alta si aspettano sempre più specifiche costanti, produzione certificata e supporto tecnico. Questo rende i sistemi di qualità e l'ampiezza della gamma di prodotti strumenti competitivi più importanti nel mercato del malto di frumento rispetto alla semplice dimensione. I produttori europei mantengono un ruolo di primo piano perché combinano la consolidata esperienza nella lavorazione del malto con la crescente capacità di produrre ingredienti alimentari. Allo stesso tempo, i fornitori nordamericani continuano a essere rilevanti laddove malti speciali, servizio clienti e flessibilità di applicazione sono fattori decisivi per gli acquirenti.
Le recenti iniziative aziendali dimostrano che la strategia nel mercato del malto di frumento si sta muovendo in due direzioni ben definite: la premiumizzazione e l'espansione nei settori adiacenti. Il lancio del mulino per farina di malto di Weyermann nel settembre 2025 evidenzia un ingresso diretto nel settore della panificazione e degli ingredienti alimentari, partendo da una solida tradizione nel settore della birra. Il lancio del malto Climate Positive di Muntons nel marzo 2025 dimostra come il posizionamento in termini di sostenibilità venga utilizzato per rafforzare l'attrattiva del prodotto premium per i clienti del settore birrario. La partnership di Muntons con Best Way Foods Ucraina, siglata nel settembre 2025, mostra inoltre come i fornitori stiano ampliando la propria portata commerciale attraverso la distribuzione e le relazioni con i canali di fornitura degli ingredienti, anziché affidarsi esclusivamente alla domanda interna.
Il mercato del malto di frumento è caratterizzato da una forte concorrenza, con numerosi operatori di piccole dimensioni o regionali che mantengono la propria rilevanza poiché le esigenze dei clienti sono spesso locali e specifiche per determinate applicazioni. Gli acquirenti possono apprezzare cicli di consegna più brevi, programmi di conservazione dell'identità del grano o una più stretta collaborazione tecnica, tanto quanto le grandi dimensioni globali. Ciò crea spazio per i produttori specializzati, che possono competere efficacemente quando comprendono a fondo le esigenze dei clienti del settore birrario, della panificazione o dell'alimentazione. Significa anche che il mercato del malto di frumento non è vincolato a una dinamica in cui il vincitore prende tutto, sebbene i marchi affermati godano ancora di visibilità e fiducia.
Leader del settore del malto di frumento
Richardson internazionale limitata
Bindewald & Gutting Verwaltungs-GmbH
Interquell Cereals GmbH
Gruppo InVivo
VIVESCIA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: IREKS GmbH ha acquisito un terreno di 13,000 mq a Chitila, vicino a Bucarest, in Romania, in un'operazione mediata da Cushman & Wakefield Echinox, con l'intenzione di sviluppare una sede amministrativa, un centro clienti e un magazzino logistico. L'espansione supporta la continua crescita dell'azienda nell'Europa orientale e il suo duplice posizionamento come fornitore di ingredienti per la panificazione e malto in oltre 90 paesi.
- Aprile 2025: Great Western Malting (parte della famiglia Soufflet Malt) ha lanciato due nuovi prodotti pensati appositamente per i birrai: il malto di frumento a bassa colorazione e il malto Chit. Il malto di frumento a bassa colorazione offre ai birrai un malto che garantisce la massima corposità e ritenzione della schiuma, mantenendo al minimo il colore della birra, ideale per stili di birra torbidi come Hefeweizen e IPA. Il malto Chit è un malto economico e leggermente lavorato che aumenta la stabilità della schiuma e la sensazione al palato, concepito come alternativa locale al malto Chit importato.
- Febbraio 2025: Riverbend Malt House è diventata la prima malteria a ricevere la certificazione di terze parti per l'agricoltura rigenerativa nel 2024 e ha lanciato il Malto Rigenerato Certificato. Questo prodotto è stato dichiarato in linea con le crescenti esigenze di sostenibilità, offrendo malto prodotto con pratiche agricole rigenerative che enfatizzano la tutela ambientale e la salute del suolo.
- Gennaio 2025: Durst Malz ha lanciato una selezione di autentici malti tedeschi per i birrifici artigianali nordamericani. La gamma includeva sei malti premium come il Dark Munich Malt 40 EBC, il Munich Malt 20 EBC, il Pale Ale Malt, il Pilsen Malt, il Vienna Malt e il Wheat Malt. Il Wheat Malt conferisce corpo, torbidità e una consistenza morbida alle Hefeweizen e alle Weissbier.
Ambito del rapporto sul mercato globale del malto di frumento
| Convenzionale |
| Organic |
| Farina di malto |
| Estratto di malto liquido |
| Estratto di malto secco |
| Altro |
| Alimentare - Food | Panetteria e Confetteria |
| Alimenti per neonati e bambini | |
| Alimenti funzionali | |
| Altro | |
| Bevande | Bevande alcoliche |
| Bevande analcoliche | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Fonte | Convenzionale | |
| Organic | ||
| Modulo | Farina di malto | |
| Estratto di malto liquido | ||
| Estratto di malto secco | ||
| Altro | ||
| Applicazione | Alimentare - Food | Panetteria e Confetteria |
| Alimenti per neonati e bambini | ||
| Alimenti funzionali | ||
| Altro | ||
| Bevande | Bevande alcoliche | |
| Bevande analcoliche | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per il malto di frumento fino al 2031?
Il mercato del malto di frumento valeva 5.46 miliardi di dollari nel 2025, si è attestato a 5.76 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05%.
Quale settore di utilizzo finale contribuisce maggiormente al fatturato?
Le bevande rimangono il settore di applicazione più importante, rappresentando il 75.68% del valore totale nel 2025, il che mantiene la produzione di birra e le bevande a base di malto centrali nella domanda della categoria.
Quale segmento sta crescendo più velocemente in base alle applicazioni?
Il settore alimentare è quello in più rapida crescita, con un CAGR del 7.66% fino al 2031, trainato da prodotti da forno, dolciumi, alimenti per l'infanzia e alimenti funzionali.
Quale tipologia di prodotto è oggi leader nella categoria?
Nel 2025 la farina di malto deteneva il 45.62% del valore di mercato perché si adatta ai sistemi consolidati di ingredienti secchi utilizzati nei settori della panificazione, della birrificazione e della trasformazione alimentare.


