

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
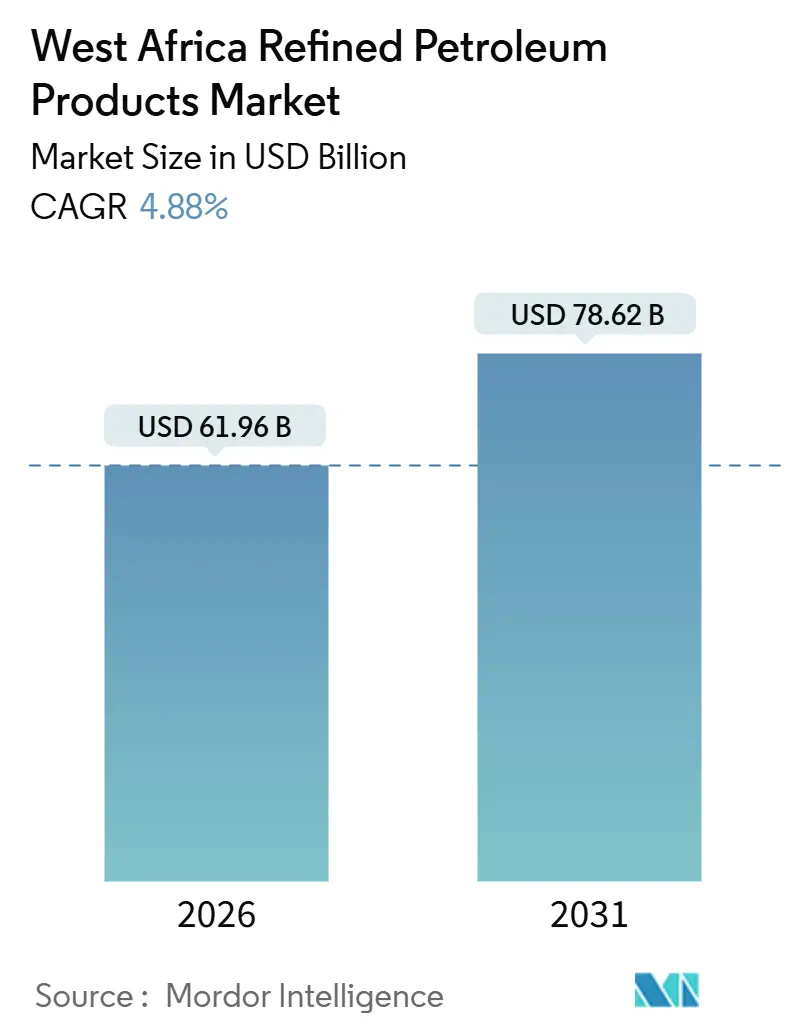
| Dimensione del mercato (2026) | 61.96 miliardo di dollari |
| Dimensione del mercato (2031) | 78.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.88% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti petroliferi raffinati dell'Africa occidentale di Mordor Intelligence
Si stima che il mercato dei prodotti petroliferi raffinati dell'Africa occidentale raggiungerà i 61.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 78.62 miliardi di dollari entro il 2031, con un CAGR del 4.88% nel periodo di previsione (2026-2031).
L'aumento della capacità di raffinazione nazionale, trainata dall'impianto di Dangote da 650,000 barili al giorno, sta soppiantando le importazioni europee e asiatiche, consolidando i risparmi in valuta estera e attirando investimenti privati nonostante la debolezza della valuta. Lo spazio fiscale creato dall'eliminazione graduale dei sussidi in Nigeria nel 2023, unito all'implementazione di raffinerie modulari in Niger e nella Nigeria settentrionale, sta rimodellando i flussi commerciali, mentre le piattaforme di consegna online di carburante ampliano le opzioni dell'ultimo miglio per le flotte urbane. La domanda si sta biforcando: gli utenti commerciali continuano ad assorbire prezzi più elevati del diesel, mentre le famiglie gravitano verso GPL e gas naturale compresso, spingendo le dinamiche del mix di prodotti verso carburanti più puliti. L'inasprimento delle normative ambientali, tra cui l'IMO 2020 e i nuovi limiti allo zolfo della CEDEAO, sta accelerando l'adozione di carburanti a basso tenore di zolfo e innescando l'ammodernamento delle infrastrutture presso gli hub di rifornimento in Ghana e Costa d'Avorio.
Punti chiave del rapporto
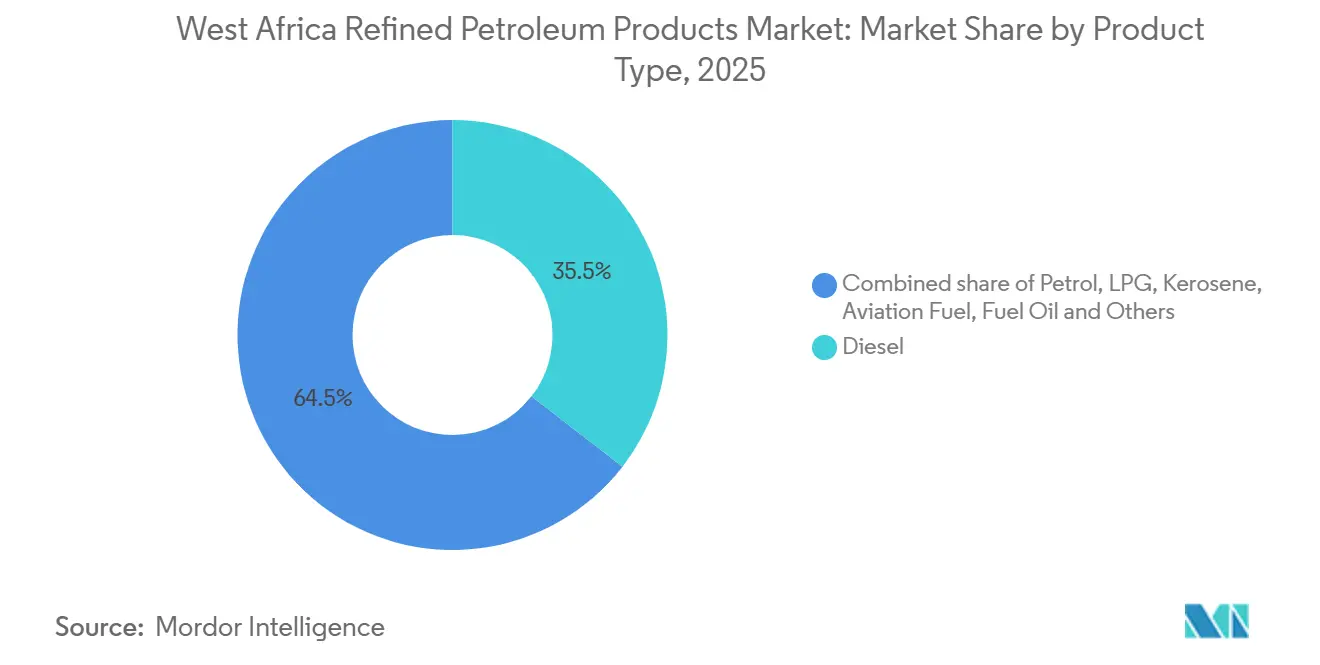
- Per tipologia di prodotto, nel 2025 il diesel ha dominato il mercato dei prodotti petroliferi raffinati dell'Africa occidentale, con una quota del 35.5%; si prevede che il GPL registrerà il CAGR più rapido, pari al 7.3%, entro il 2031.
- In base al contenuto di zolfo, nel 2025 i carburanti ad alto contenuto di zolfo hanno conquistato il 54.9% del mercato dei prodotti petroliferi raffinati dell'Africa occidentale, mentre i carburanti a basso contenuto di zolfo sono destinati a raggiungere un CAGR del 6.2% entro il 2031.
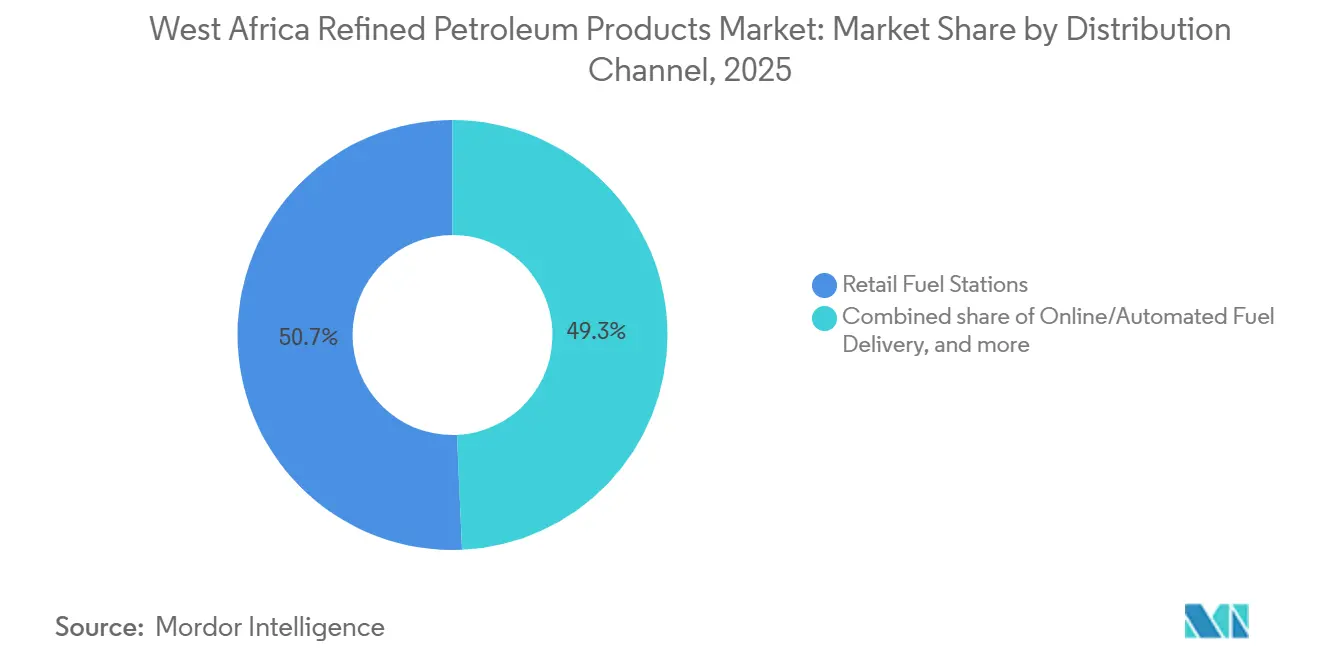
- Per canale di distribuzione, le stazioni di servizio al dettaglio hanno controllato il 50.7% del volume del 2025; le piattaforme di consegna online e automatizzate si stanno espandendo a un CAGR del 7.8% fino al 2031.
- Per settore di utilizzo finale, nel 2025 i trasporti rappresentavano il 60.1% del mercato dei prodotti petroliferi raffinati dell'Africa occidentale, mentre i prodotti petrolchimici sono destinati a crescere a un CAGR del 6.5% fino al 2031.
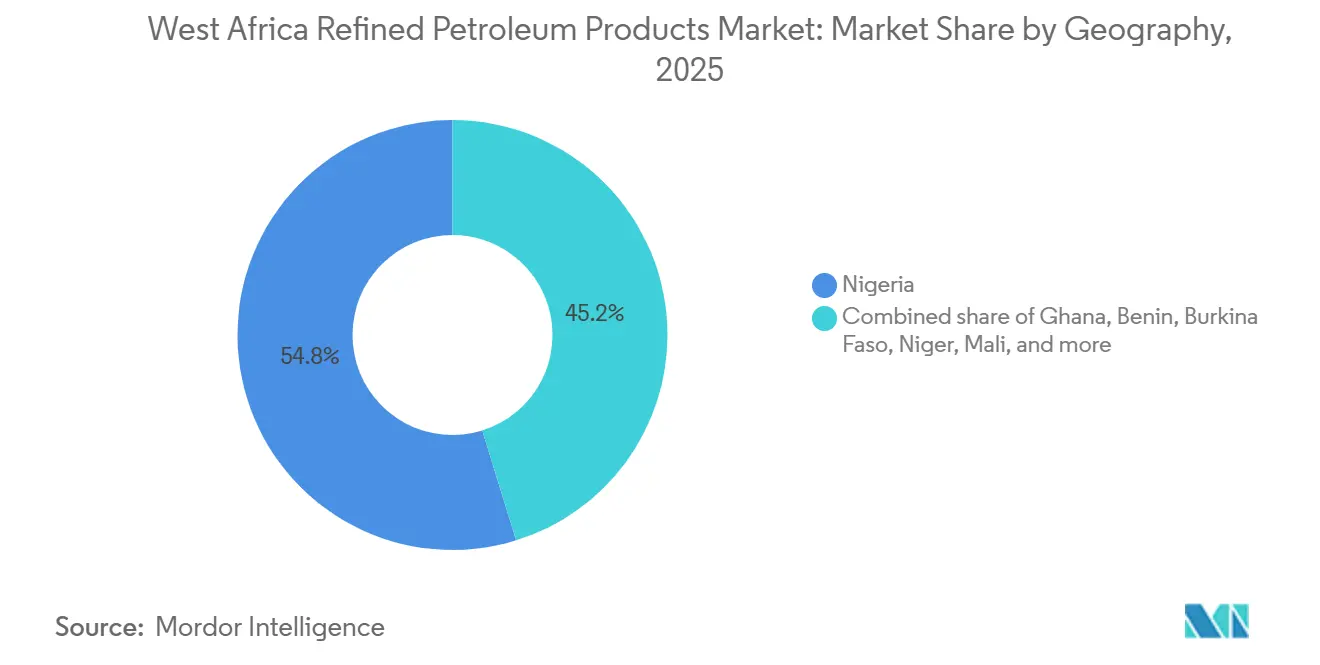
- In termini geografici, nel 2025 la Nigeria ha assorbito il 54.8% della domanda regionale, mentre si prevede che il Niger registrerà il CAGR più elevato, pari al 6.4%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti petroliferi raffinati dell'Africa occidentale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di carburante per le flotte di veicoli | + 1.2% | Nigeria, Ghana, Costa d'Avorio | Medio termine (2-4 anni) |
| Deregolamentazione e eliminazione graduale dei sussidi attraggono investimenti | + 1.5% | Nigeria, con ricadute su Benin e Niger | A breve termine (≤ 2 anni) |
| Elevata dipendenza dalle importazioni a causa dei deficit delle raffinerie | + 0.8% | Benin, Burkina Faso, Mali, Niger | A lungo termine (≥ 4 anni) |
| Costruzione di una raffineria modulare che consenta il commercio intraregionale | + 0.9% | Nigeria, Niger, con flussi transfrontalieri verso i mercati francofoni | Medio termine (2-4 anni) |
| Crescita dei centri di rifornimento offshore (Ghana, Costa d'Avorio) | + 0.6% | Ghana, Costa d'Avorio, navigazione costiera regionale | Medio termine (2-4 anni) |
| Adozione del pagamento digitale del carburante nei piazzali di vendita al dettaglio | + 0.4% | Nigeria (Lagos, Abuja), Ghana (Accra), corridoi urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di carburante per le flotte di veicoli
Le immatricolazioni dei veicoli continuano a crescere con l'urbanizzazione e la diffusione dei servizi di trasporto a chiamata a Lagos, Accra e Abidjan. Le flotte commerciali hanno subito aumenti dei prezzi del diesel e della benzina superiori al 400% tra il 2023 e il 2026, ma hanno mantenuto i consumi trasferendo i costi del carburante agli utenti finali. Al contrario, le famiglie sensibili al prezzo stanno passando al GPL e al metano, grazie anche ai programmi di conversione con sede a Lagos che riducono i costi per chilometro di circa il 70% rispetto alla benzina. [1] Iniziativa presidenziale sul metano, "Roadmap per la mobilità a gas", pi-cng.gov.ng Di conseguenza, il mercato dei prodotti petroliferi raffinati dell'Africa occidentale continua a dipendere dal diesel per la logistica, anche se la crescita della benzina si sta moderando. Le esportazioni di prodotti del Ghana, pari a 385 milioni di litri nel 2024, hanno sottolineato il suo ruolo di riesportazione verso gli stati del Sahel senza sbocco sul mare. Questa divergenza suggerisce una domanda commerciale sostenuta, ma un flusso di benzina per i consumatori più debole nell'orizzonte di previsione.
Deregolamentazione e graduale eliminazione dei sussidi per attrarre investimenti
La Nigeria ha riorientato oltre 5 miliardi di dollari di risparmi fiscali annuali dopo aver eliminato i sussidi sui carburanti nel 2023, liberando spazio per progetti privati a valle. La raffineria Dangote si è assicurata forniture di greggio denominate in naira, proteggendo le operazioni dalla scarsità di dollari che ha bloccato le raffinerie statali. I distributori internazionali come TotalEnergies hanno aumentato il numero delle loro reti a circa 540 punti vendita entro il 2024, mentre Mobil Oil Nigeria ha stanziato 100 miliardi di naira per l'automazione delle stazioni e i pagamenti digitali. I commercianti regionali in Benin e Niger hanno iniziato a firmare accordi di acquisto diretti con Dangote, riducendo i costi della catena di approvvigionamento fino al 20%. [2] Comunità economica degli Stati dell'Africa occidentale, "Quadro politico armonizzato a valle", ecowas.int Tuttavia, l'assenza di una formula di prezzo trasparente alimenta la volatilità del mercato spot, obbligando i distributori a detenere maggiori riserve di capitale circolante.
Elevata dipendenza dalle importazioni a causa dei deficit delle raffinerie
Benin, Burkina Faso, Mali e Niger, paesi senza sbocco sul mare, continuano a importare la maggior parte dei combustibili raffinati tramite depositi costieri, esponendosi a sovrapprezzi di trasporto e oscillazioni valutarie. Si prevede che la dipendenza dalle importazioni danneggerà la crescita a lungo termine del mercato dei prodotti petroliferi raffinati dell'Africa occidentale, fino all'entrata in funzione di nuove capacità regionali. I deficit persistenti stimolano anche il commercio transfrontaliero informale, ampliando le perdite fiscali che erodono le entrate statali destinate alle infrastrutture. I governi stanno quindi accelerando l'espansione di porti e depositi, sebbene i ritardi nell'esecuzione mantengano ostinatamente elevata la dipendenza dalle importazioni.
Costruzione di una raffineria modulare che consente il commercio intraregionale
Impianti compatti da 5,000-12,000 barili al giorno nello Stato di Imo e nella Nigeria settentrionale aggirano i porti congestionati e consegnano carburanti entro 200 chilometri a costi inferiori del 10-15% rispetto ai carichi sdoganati ad Apapa. Il Niger sta sfruttando questi hub attraverso contratti di fornitura formali che limitano il contrabbando e le perdite doganali. Ulteriori depositi di GPL, previsti a 700,000 tonnellate entro il 2040, saranno collocati insieme a impianti di imbottigliamento modulari, accelerando la penetrazione nelle famiglie del Sahel meno servite. Insieme, questi cambiamenti ampliano i corridoi commerciali intraregionali e mitigano i premi logistici nel mercato dei prodotti petroliferi raffinati dell'Africa occidentale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi e deprezzamento della valuta | -1.1% | Nigeria e Ghana, con ricadute sulle zone del franco CFA | A breve termine (≤ 2 anni) |
| Colli di bottiglia nelle infrastrutture portuali, oleodotti e di stoccaggio | -0.9% | Nigeria (Apapa, Tin Can), Benin (Cotonou), corridoi regionali | Medio termine (2-4 anni) |
| Passaggio anticipato ai carburanti alternativi e alla mobilità elettrica nelle capitali | -0.5% | Centri urbani di Lagos, Accra, Abidjan | A lungo termine (≥ 4 anni) |
| Norme sull'intensità di carbonio (IMO 2020, bozze ECOWAS) | -0.4% | Centri di rifornimento costieri, corridoi marini regionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi e deprezzamento della valuta
La naira si è indebolita da 460 NGN per dollaro statunitense nel 2023 a 1,675 NGN per dollaro statunitense entro gennaio 2026, spingendo i prezzi della benzina vicino a 1,030 NGN al litro e comprimendo il potere d'acquisto delle famiglie. NNPC ha accumulato circa 6 miliardi di dollari di arretrati entro settembre 2024, ricorrendo a swap greggio-prodotto che fissano i tassi di cambio ma limitano la flessibilità dei prezzi. Dangote ha temporaneamente abbassato i prezzi di riferimento al dettaglio a 899.50 NGN al litro nel 2024, ma il margine esiguo ha scoraggiato l'ammodernamento e l'espansione delle stazioni di servizio. Simili pressioni al deprezzamento hanno scosso il cedi ghanese e hanno ampliato gli squilibri euro-naira con il tasso di cambio CFA del Benin, complicando le strategie di copertura per gli importatori. Tale volatilità scoraggia le contrazioni a lungo termine nel mercato dei prodotti petroliferi raffinati dell'Africa occidentale.
Colli di bottiglia nelle infrastrutture portuali, oleodotti e di stoccaggio
Apapa e Tin Can Island gestiscono oltre il 70% del carburante trasportato via mare in Nigeria, eppure il tempo medio di rotazione delle navi è di 21 giorni rispetto a una norma regionale di sette, gravando sugli importatori con una sovrattassa giornaliera di 15,000-25,000 dollari. [3] Nigerian Ports Authority, “Monthly port performance report,” npa.gov.ng Nell'entroterra, l'oleodotto System 2B, lungo 330 chilometri, opera al di sotto del 40% della sua capacità a causa di atti vandalici, costringendo al trasporto su camion, il che aggiunge 20 naira al litro ai prezzi nell'entroterra. [4] Nigerian National Petroleum Company, “Downstream operations update,” nnpcgroup.com I depositi di Cotonou offrono 150,000 metri cubi a fronte di un fabbisogno di 300,000 metri cubi, innescando carenze stagionali nel Sahel. L'hub ghanese di Nawule, del valore di 12 miliardi di dollari, attenuerà le tensioni regionali dopo il 2028, ma i colli di bottiglia temporanei ne limitano la capacità di trasporto, frenando la crescita complessiva del mercato dei prodotti petroliferi raffinati nell'Africa occidentale.
Analisi del segmento
Per tipo di prodotto: Ancore diesel, Acceleratori GPL
Il diesel ha rappresentato il 35.5% del mercato del 2025, sostenuto da flotte logistiche e da sistemi di generazione di energia di riserva, dove l'affidabilità della rete è inferiore al 60%. Tale resilienza garantisce che il diesel rimanga la spina dorsale commerciale del mercato dei prodotti petroliferi raffinati dell'Africa occidentale nell'orizzonte di previsione. Allo stesso tempo, Dangote dedica oltre il 60% dei barili esportati al diesel e all'olio combustibile, beneficiando dei picchi di domanda invernali europei. Tuttavia, la crescita della benzina interna si sta attenuando, poiché le importazioni di benzina di Oando sono scese a zero carichi nei primi nove mesi del 2025, dopo che Dangote ha soddisfatto il 60% del fabbisogno della Nigeria.
Il GPL è destinato a crescere a un CAGR del 7.3%, il più rapido tra le tipologie di prodotto, poiché la Nigeria punta a 15 milioni di tonnellate metriche all'anno entro il 2030 e il Ghana punta a una penetrazione domestica del 50%. Programmi di bombole sovvenzionate e nuovi impianti di imbottigliamento, come l'impianto di Tema di Puma Energy che elabora 1,200 bombole all'ora, stanno favorendo l'adozione residenziale. L'utilizzo di cherosene è in calo, mentre il carburante per aviazione gode di un costante aumento grazie alle nuove rotte di Lagos, Accra e Abidjan. I volumi di bitume e nafta aumentano di pari passo con i progetti infrastrutturali e petrolchimici, suggerendo una più ampia diversificazione a valle nel mercato dei prodotti petroliferi raffinati dell'Africa occidentale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per contenuto di zolfo: transizione in corso, persiste un alto contenuto di zolfo
I carburanti ad alto tenore di zolfo hanno mantenuto una quota del 54.9% nel 2025, riflettendo i generatori tradizionali e le raffinerie a semplice riempimento. Tuttavia, i prodotti a basso tenore di zolfo seguono una traiettoria di CAGR del 6.2% fino al 2031, con l'inasprimento dei limiti alle emissioni imposti dalle normative IMO 2020 e ECOWAS. La domanda globale di carburanti marini si è spostata verso un mix dominato al 75% da VLSFO entro il 2025, stimolando l'ammodernamento dei serbatoi a Takoradi e Abidjan per accogliere prodotti più puliti. Gli impianti di hydrocracker di Dangote ora producono benzina Euro-V e gasolio da 10 ppm, intercettando i differenziali di esportazione premium e soddisfacendo al contempo i requisiti di qualità interna.
Le navi dotate di scrubber continuano a sollevare olio combustibile ad alto tenore di zolfo, destinato principalmente alle centrali elettriche nigeriane e ghanesi, dove le tariffe ambientali rimangono basse. Le raffinerie modulari prive di conversione secondaria generano output ad alto tenore di zolfo che circolano nell'entroterra, dove l'applicazione delle normative è più blanda. Col tempo, la pressione politica e il crescente accesso a barili più puliti spingeranno il mercato dei prodotti petroliferi raffinati dell'Africa occidentale verso miscele a basso tenore di zolfo, sebbene una completa eliminazione graduale sia lontana anni, dati i profili degli asset installati.
Per canale di distribuzione: domina il commercio al dettaglio, guadagna il digitale
I punti vendita al dettaglio hanno gestito il 50.7% delle consegne del 2025, guidati dalle circa 540 stazioni di servizio nigeriane di TotalEnergies e dai 200 punti vendita a marchio Mobil. Queste reti consolidano la visibilità del marchio e offrono servizi accessori come lubrificanti e vendita al dettaglio di prodotti di largo consumo, consolidando il loro ruolo nel mercato dei prodotti petroliferi raffinati dell'Africa occidentale. I margini, tuttavia, si sono ridotti a 20-30 NGN al litro dopo che i prezzi di Dangote di dicembre 2024 hanno superato i benchmark di NNPC, spingendo gli operatori ad automatizzare e diversificare i flussi di entrate.
Le piattaforme di consegna online e automatizzate stanno crescendo a un CAGR del 7.8%, spinte dall'adozione di tecnologie fintech che consentono alle flotte di ordinare carburante tramite app mobili e ricevere consegne in giornata. Le start-up di Lagos e Accra implementano mini-cisterne tracciate tramite GPS, eliminando i tempi di attesa. I contratti di fornitura all'ingrosso con miniere e fabbriche rimangono indispensabili, ma richiedono un'assicurazione del credito al di fuori della portata dei piccoli operatori indipendenti. Le richieste normative per una capacità di stoccaggio minima di 1 milione di litri consolidano ulteriormente il potere di mercato tra gli operatori verticalmente integrati, rimodellando i profili competitivi dell'industria dei prodotti petroliferi raffinati dell'Africa occidentale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: trasporti in testa, impennata della petrolchimica
I trasporti hanno assorbito il 60.1% dei volumi del 2025, riflettendo il traffico di autocarri pesanti sul corridoio Abidjan-Lagos e il boom delle flotte di servizi di ride-hailing. La permanenza del gasolio in questo segmento salvaguarda la domanda di base per il mercato dei prodotti petroliferi raffinati dell'Africa occidentale anche durante i picchi dei prezzi. L'olio combustibile per la produzione di energia elettrica continua a rappresentare una soluzione temporanea in Nigeria, dove le industrie autoproducono fino al 60% dell'elettricità.
Il settore petrolchimico crescerà a un CAGR del 6.5% fino al 2031 con l'entrata in funzione delle unità di polipropilene e nafta di Dangote, che forniranno materie prime per imballaggi, tessuti e componenti per auto. Gli utenti residenziali e commerciali passeranno dal cherosene al GPL, supportati da bombole con verifica di sicurezza e sussidi mirati. L'agricoltura e l'estrazione mineraria mantengono costanti i prelievi di gasolio, mentre il rifornimento di carburante marittimo trae vantaggio dai rinnovati standard di basso tenore di zolfo a Takoradi e Abidjan. Insieme, questi cambiamenti ampliano la diversità degli usi finali e stabilizzano i modelli di consumo complessivi nel mercato dei prodotti petroliferi raffinati dell'Africa occidentale.
Analisi geografica
Nel 2025, la Nigeria deteneva il 54.8% della domanda regionale, grazie a una popolazione di 220 milioni di persone e a un parco veicoli denso. Il mercato dei prodotti petroliferi raffinati dell'Africa occidentale, nella sola Nigeria, ha beneficiato di Dangote, coprendo il 60% del fabbisogno di benzina entro la metà del 2025 e riducendo le spese annuali per le importazioni fino a 30 miliardi di dollari. Tuttavia, la rimozione dei sussidi e una naira più debole hanno fatto salire i prezzi alla pompa a quasi 1,030 NGN al litro entro il 2026, mettendo a dura prova i bilanci delle famiglie e accelerando le conversioni al metano nell'ambito dell'iniziativa da 1 milione di veicoli. Raffinerie modulari come l'impianto di Waltersmith nello Stato di Imo, che raggiungerà i 10,000 barili al giorno nel 2025, offrono un approvvigionamento interno a un costo di sbarco inferiore del 10-15% rispetto ai depositi costieri.
Il Ghana e la Costa d'Avorio stanno emergendo come centri di rifornimento e riesportazione. Il parco di gasolio marino da 13.5 milioni di litri di Takoradi e la chiatta Africa Star 1 di Bunker Partner ad Abidjan stanno incanalando VLSFO verso navi dirottate dal Mar Rosso. Le esportazioni di 385 milioni di litri del Ghana nel 2024 ne evidenziano il ruolo di gateway, mentre l'hub di Nawule da 12 miliardi di dollari, il cui completamento è previsto per il 2028, aggiungerà 300,000 barili al giorno di raffinazione e 3 milioni di metri cubi di stoccaggio, rafforzando la posizione del Ghana in termini di trasformazione. Il terminal della Costa d'Avorio, finanziato da China Exim per 950 milioni di dollari, ha gestito 40 milioni di tonnellate di merci nel 2024, stimolando la domanda di lubrificanti e bunker.
Il tasso di crescita annuo composto (CAGR) del Niger del 6.4% fino al 2031 è il più alto della regione, poiché il commercio transfrontaliero formale sostituisce il contrabbando, reso possibile da collegamenti di approvvigionamento modulari dalla Nigeria settentrionale. Il porto di Cotonou, in Benin, si trova ad affrontare carenze nei depositi di carburante che innescano carenze durante la stagione dell'harmattan, ma sono in corso piani di espansione. Burkina Faso e Mali dipendono dall'approvvigionamento su strada via Abidjan e Cotonou, con rischi per la sicurezza che fanno aumentare i premi logistici. Gli stati costieri più piccoli, Togo, Liberia, Sierra Leone e Gambia, rimangono marginali, ma trarranno beneficio dagli standard armonizzati della CEDEAO per la qualità del carburante, volti ad attenuare le barriere commerciali intraregionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
In tutta l'Africa occidentale, le normative a valle si stanno inasprendo in materia di governance del mercato, qualità dei carburanti e misure fiscali, man mano che la regione assorbe l'impatto dell'aggiunta di impianti di raffinazione su larga scala. In Nigeria, l'attuazione del Petroleum Industry Act (PIA) è stata rafforzata attraverso il Midstream and Downstream Petroleum Operations Regulations (2025), applicato all'inizio del 2026 per consolidare gli strumenti precedenti e chiarire le aspettative in materia di licenze e conformità per gli operatori sotto l'egida della Nigerian Midstream and Downstream Petroleum Regulatory Authority (NMDPRA). La Nigeria ha inoltre iniziato ad applicare un'imposta dello 0.5% sul prezzo all'ingrosso dei prodotti petroliferi e del gas naturale a partire da gennaio 2026, introducendo un onere trasparente nella determinazione dei prezzi all'ingrosso in un contesto deregolamentato.
I governi stanno anche utilizzando strumenti politici per gestire la politica dei prezzi, preservando al contempo i canali di importazione per garantire la sicurezza degli approvvigionamenti. Nel giugno 2026, la Nigeria ha incaricato la NMDPRA di contrastare la speculazione da parte dei distributori di petrolio, indicando un controllo più rigoroso delle pratiche di vendita al dettaglio e all'ingrosso a seguito delle riforme dei sussidi. Nel luglio 2026, la Nigeria ha autorizzato un dazio di importazione ad valorem del 15% su benzina e diesel per incentivare la raffinazione interna e influenzare l'economia delle importazioni. In Ghana, la National Petroleum Authority (NPA) ha eliminato gli sconti sui prezzi di carburante e GPL a partire dal 16 marzo 2026 per imporre pratiche di prezzo uniformi. Il progetto di legge sull'NPA attualmente in discussione propone modifiche alla governance, tra cui nuovi fondi settoriali (Fondo di distribuzione e Fondo per le infrastrutture) e adeguamenti alla gestione dei margini, che avrebbero un impatto sui flussi di cassa a valle e sul finanziamento delle infrastrutture.
Panorama competitivo
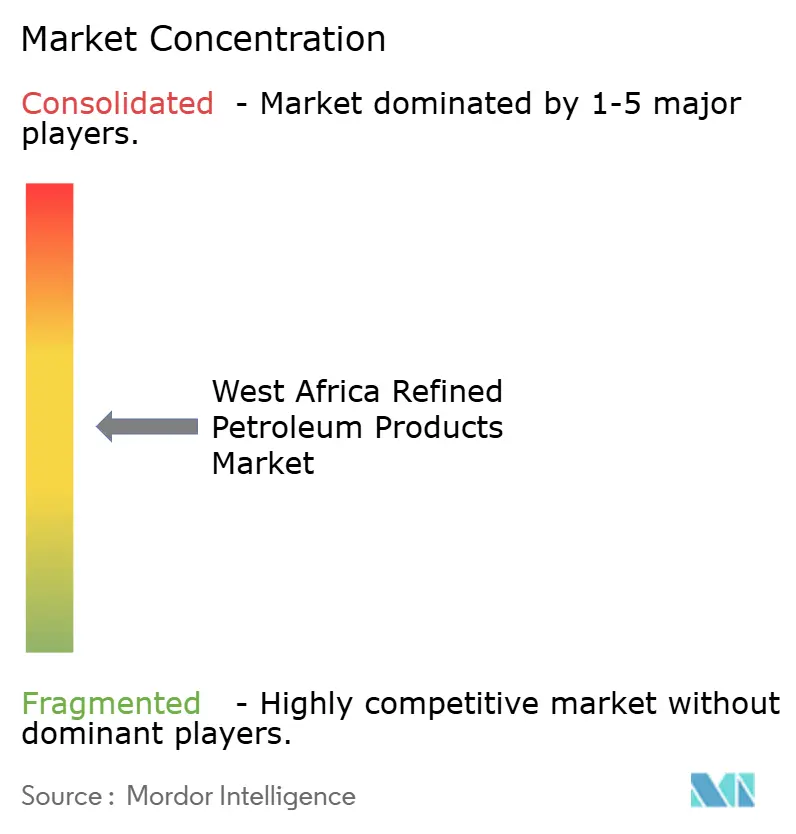
Il mercato dei prodotti petroliferi raffinati dell'Africa occidentale è moderatamente frammentato. Le società di trading globali Vitol, Trafigura, Mercuria e Gunvor gestiscono la maggior parte delle esportazioni di Dangote, pari a circa 6 milioni di tonnellate, sfruttando flotte charter sofisticate e linee di credito commerciale. Gli operatori regionali Sahara Group, Oando e Puma Energy si concentrano sullo stoccaggio e sulla distribuzione al dettaglio, con Oando che si sta spostando verso le esportazioni di greggio dopo la scomparsa dell'arbitraggio sul petrolio dopo l'avvio di Dangote. TotalEnergies, che mantiene circa 540 punti vendita in Nigeria e, insieme alla riduzione del portafoglio upstream, intraprenderà un'espansione downstream firmando un accordo di prelievo multi-prodotto con Dangote nel 2024.
L'integrazione verticale si sta intensificando. TotalEnergies ha acquisito una partecipazione del 50% in OPL257 nel 2025 e ha venduto il 12.5% di Bonga a Shell e Agip per 510 milioni di dollari, con l'obiettivo di aumentare la sicurezza della materia prima GNL a base di gas. L'acquisizione di Nigerian Agip Oil Corporation da parte di Oando nel 2023 ha raddoppiato le sue riserve a 503 milioni di barili di petrolio equivalente, ma ha messo da parte la sua storica unità di importazione di prodotti raffinati. I sistemi di pagamento digitale nell'ambito dell'Unione economica e monetaria (WAEMUA) livellano il campo di gioco per i piccoli operatori di marketing, consentendo loro di competere sulla velocità delle transazioni piuttosto che sul peso del bilancio.
Le opportunità di mercato si trovano nella distribuzione di bombole di GPL, nel bunkeraggio a basso tenore di zolfo e nella consegna automatizzata dell'ultimo miglio. Gli ostacoli normativi abbondano: l'autorità nigeriana per il downstream impone ora uno stoccaggio minimo di 1 milione di litri per le licenze di vendita al dettaglio, una soglia che favorisce le aziende consolidate. Ciononostante, le raffinerie modulari con finanziamenti a contenuto locale, come la partecipazione del 30% di Waltersmith in NCDMB, mostrano modelli di proprietà alternativi che le grandi multinazionali non possono replicare facilmente senza cedere il controllo. Nel complesso, questi cambiamenti stanno ridisegnando i confini della concorrenza nel mercato dei prodotti petroliferi raffinati dell'Africa occidentale.
Leader del settore dei prodotti petroliferi raffinati dell'Africa occidentale
Trafigura Group Pte Ltd
Vitol Holding BV
Sahara Group Ltd
NNPC Trading Ltd
TotalEnergies Marketing Nigeria PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: la raffineria Dangote ha completato un test di prestazione per il licenziatario a 700,000 barili al giorno, superando la sua capacità di progetto originaria di 650,000 barili al giorno. Questo traguardo ha rafforzato la fiducia nelle operazioni a maggiore produttività e ha aumentato la disponibilità di prodotti raffinati di provenienza regionale per la ridistribuzione costiera. Ha inoltre intensificato la pressione competitiva sulle catene di approvvigionamento legate alle importazioni, poiché maggiori volumi provengono dall'Africa occidentale.
- Ottobre 2025: il Senegal ha annunciato l'inizio dei lavori di costruzione della sua seconda raffineria di petrolio, con la compagnia petrolifera nazionale SAR che ha indicato un investimento compreso tra 2 e 5 miliardi di dollari. Il progetto rappresenta un'iniziativa volta ad aumentare la capacità di raffinazione interna e a ridurre la dipendenza dai prodotti raffinati importati. Contribuisce inoltre a dare impulso all'incremento della capacità produttiva regionale, che può rimodellare i flussi commerciali nell'Africa occidentale francofona.
- Agosto 2024: il Ghana ha avviato la prima fase del suo polo petrolifero da 12 miliardi di dollari a Nawule, Jomoro, che prevede la raffinazione, impianti petrolchimici e stoccaggio su larga scala. I primi lavori sul polo sottolineano la strategia del Ghana di rafforzare il proprio ruolo di porta d'accesso regionale per la riesportazione e il rifornimento di carburante. Il progetto favorisce inoltre le opportunità a valle nei settori dei terminali, della logistica e dello stoccaggio conforme agli standard di qualità del carburante, man mano che la sua realizzazione procede.
Ambito del rapporto sul mercato dei prodotti petroliferi raffinati dell'Africa occidentale
Il petrolio greggio viene sottoposto a processi industriali, principalmente la distillazione frazionata, per ottenere prodotti petroliferi raffinati. Questi includono non solo i combustibili più comuni come benzina, gasolio e carburante per aerei, ma anche gasolio da riscaldamento e altri materiali essenziali. Oltre a questi, lo spettro dei prodotti raffinati si estende a GPL, asfalto, lubrificanti, cere, materie prime petrolchimiche e coke di petrolio, tutti elementi fondamentali per l'alimentazione dei trasporti, dell'industria e della vita quotidiana.
Il mercato dei prodotti petroliferi raffinati dell'Africa occidentale è segmentato per tipologia di prodotto, contenuto di zolfo, canale di distribuzione, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in benzina, gasolio, GPL, cherosene, carburante per aviazione, olio combustibile e altri. Per contenuto di zolfo, il mercato è segmentato in prodotti petroliferi raffinati a basso e alto tenore di zolfo. Per canale di distribuzione, il mercato è segmentato in canali al dettaglio, all'ingrosso, diretti e online. Per settore di utilizzo finale, il mercato è segmentato in trasporti, energia, industria, petrolchimica, residenziale, nautica e agricoltura. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei prodotti petroliferi raffinati dell'Africa occidentale nei principali paesi della regione, tra cui Nigeria, Ghana, Benin, Burkina Faso, Niger, Mali e il resto dell'Africa occidentale. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state condotte sulla base del valore (USD).
Per tipo di prodotto
| Benzina (benzina) |
| Diesel |
| GPL |
| Cherosene |
| Carburante per aerei |
| Olio combustibile (HSFO, VLSFO) |
| Altri (bitume, nafta) |
Per contenuto di zolfo
| Basso contenuto di zolfo (fino a 10 ppm) |
| Alto tenore di zolfo (oltre 10 ppm) |
Per canale di distribuzione
| Stazioni di rifornimento al dettaglio |
| Vendite commerciali all'ingrosso |
| Contratti di fornitura diretta |
| Consegna di carburante online/automatica |
Per settore di utilizzo finale
| Trasporti |
| Produzione di energia |
| Industria manifatturiera |
| Petrolchimico |
| Residenziale e Commerciale |
| Marina e rifornimento di carburante |
| Agricoltura e miniere |
Per geografia
| Nigeria |
| Ghana |
| Benin |
| Burkina Faso |
| Niger |
| Mali |
| Resto dell'Africa occidentale |
| Per tipo di prodotto | Benzina (benzina) |
| Diesel | |
| GPL | |
| Cherosene | |
| Carburante per aerei | |
| Olio combustibile (HSFO, VLSFO) | |
| Altri (bitume, nafta) | |
| Per contenuto di zolfo | Basso contenuto di zolfo (fino a 10 ppm) |
| Alto tenore di zolfo (oltre 10 ppm) | |
| Per canale di distribuzione | Stazioni di rifornimento al dettaglio |
| Vendite commerciali all'ingrosso | |
| Contratti di fornitura diretta | |
| Consegna di carburante online/automatica | |
| Per settore di utilizzo finale | Trasporti |
| Produzione di energia | |
| Industria manifatturiera | |
| Petrolchimico | |
| Residenziale e Commerciale | |
| Marina e rifornimento di carburante | |
| Agricoltura e miniere | |
| Per geografia | Nigeria |
| Ghana | |
| Benin | |
| Burkina Faso | |
| Niger | |
| Mali | |
| Resto dell'Africa occidentale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei prodotti petroliferi raffinati dell'Africa occidentale nel 2026?
Il mercato dei prodotti petroliferi raffinati dell'Africa occidentale ammonta a 61.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 78.62 miliardi di dollari entro il 2031.
Cosa determina la crescita della domanda di GPL nell'Africa occidentale?
Gli obiettivi governativi di un consumo annuo di GPL di 15 milioni di tonnellate metriche in Nigeria e di una penetrazione del 50% nelle famiglie in Ghana stanno spingendo il GPL verso un CAGR del 7.3% entro il 2031.
Quale Paese sta espandendo più rapidamente la capacità di raffinazione?
La Nigeria sta aumentando la capacità produttiva maggiore, guidata dalla raffineria Dangote da 650,000 barili al giorno e da diversi impianti modulari che complessivamente riducono la dipendenza dalle importazioni.
Perché i carburanti a basso tenore di zolfo stanno guadagnando terreno nelle zone costiere dell'Africa occidentale?
Le norme IMO 2020 e i futuri standard ECOWAS sullo zolfo obbligano i centri di rifornimento in Ghana e Costa d'Avorio a rifornirsi di VLSFO e diesel da 10 ppm, promuovendo l'ammodernamento delle infrastrutture.
Qual è il rischio principale per i distributori di carburante in Nigeria?
La volatilità valutaria, che ha spinto i prezzi della benzina oltre i 1,000 NGN al litro, riduce i margini di profitto al dettaglio e complica la copertura, scoraggiando i contratti di fornitura a lungo termine.


