

Dimensioni e quota di mercato dei componenti della testa di pozzo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
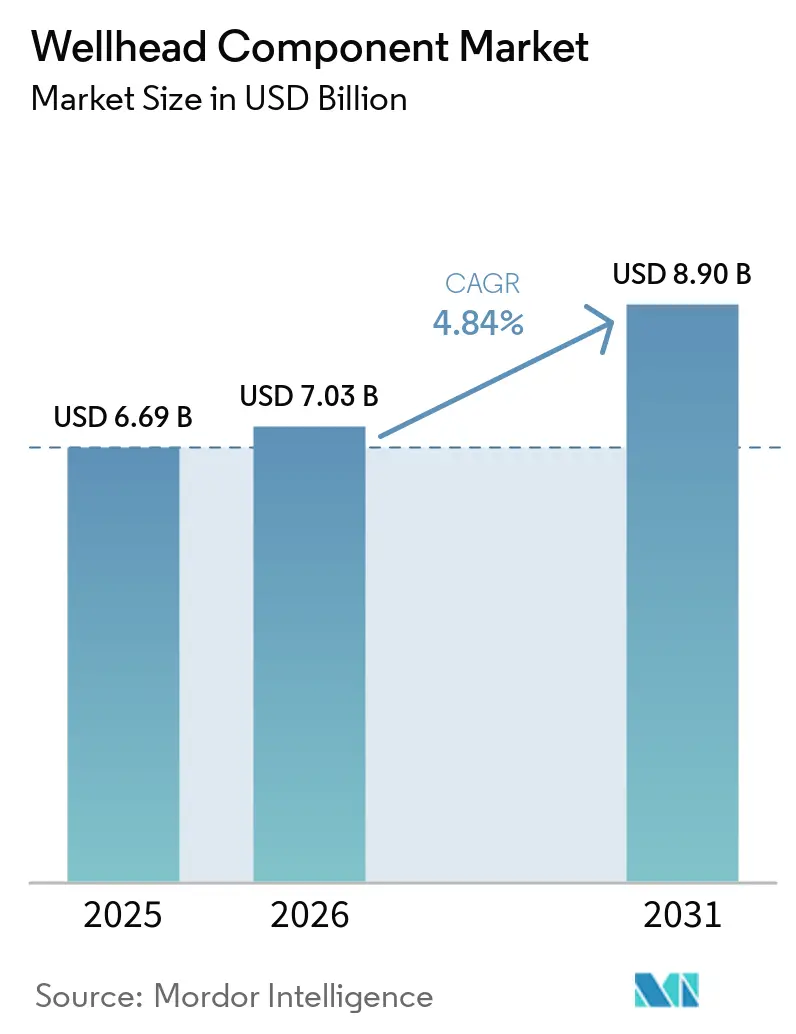
| Dimensione del mercato (2026) | 7.03 miliardo di dollari |
| Dimensione del mercato (2031) | 8.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.84% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei componenti della testa di pozzo di Mordor Intelligence
Si prevede che il mercato dei componenti per teste pozzo raggiungerà un valore di 6.69 miliardi di dollari nel 2025, 7.03 miliardi di dollari nel 2026 e 8.90 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.84% dal 2026 al 2031. La disciplina del capitale, le sanzioni sui progetti in acque profonde e ultra-profonde e l'adozione di software di manutenzione predittiva modellano questo percorso di crescita misurato, sostituendo il ciclo di espansione guidato dai volumi precedente al 2025. Gli operatori ora prediligono sistemi di teste pozzo modulari ad alta integrità che riducono i tempi di installazione, supportano il servizio per gas acidi e soddisfano le norme più severe sulle perdite di metano emanate nel 2025 dall'EPA statunitense e dalle agenzie omologhe nell'Unione Europea [1] US Environmental Protection Agency, “Oil and Natural Gas Sector Climate Review Final Rules,” epa.gov . I prezzi del Brent che si mantengono al di sopra dei 75 dollari al barile continuano a sostenere la redditività dei progetti, tuttavia la spesa per le teste pozzo segue sempre più i punti di pareggio dei progetti piuttosto che il numero di piattaforme di perforazione, una tendenza sottolineata dal budget 2026 di Chevron che destina il 60% del capitale upstream ai pozzi di servizio acido del Permian e del Tengiz che richiedono teste specializzate da 15.000 psi [2] Chevron Corp., “2026 Capital and Exploratory Expenditure Guidance,” chevron.com . Piattaforme sottomarine ad altissima pressione, conversioni di tenute metallo-metallo e pacchetti chiavi in mano di attrezzature e software da fornitori verticalmente integrati sono le principali vie per la creazione di valore fino al 2031.
Punti chiave del rapporto
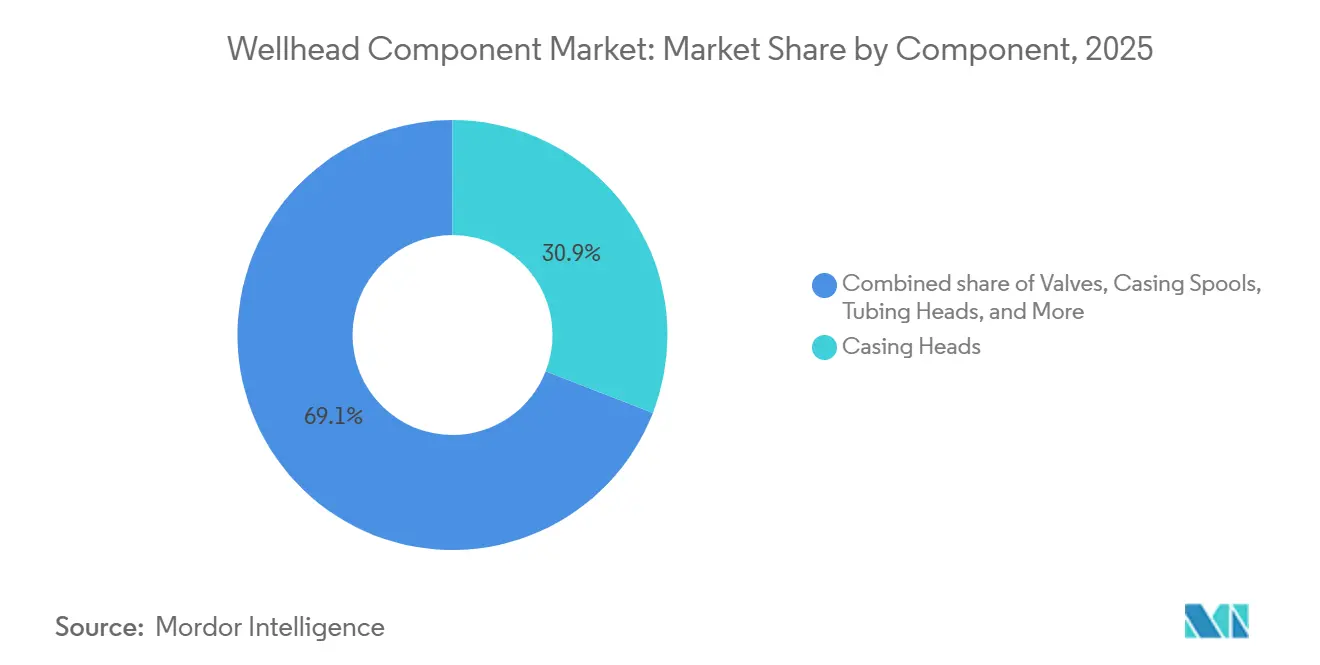
- Per tipologia di componente, le teste di rivestimento rappresentavano il 30.9% della quota di mercato dei componenti per teste di pozzo nel 2025, mentre si prevede che gli assemblaggi di valvole cresceranno a un tasso annuo composto del 7.5% fino al 2031.
- In base alla pressione nominale, i sistemi fino a 3.000 psi detenevano il 41.5% del mercato dei componenti per teste pozzo nel 2025, tuttavia si prevede che le apparecchiature con pressione nominale superiore a 5.000 psi cresceranno a un tasso di crescita annuo composto (CAGR) del 7.9% nel periodo 2026-2031.
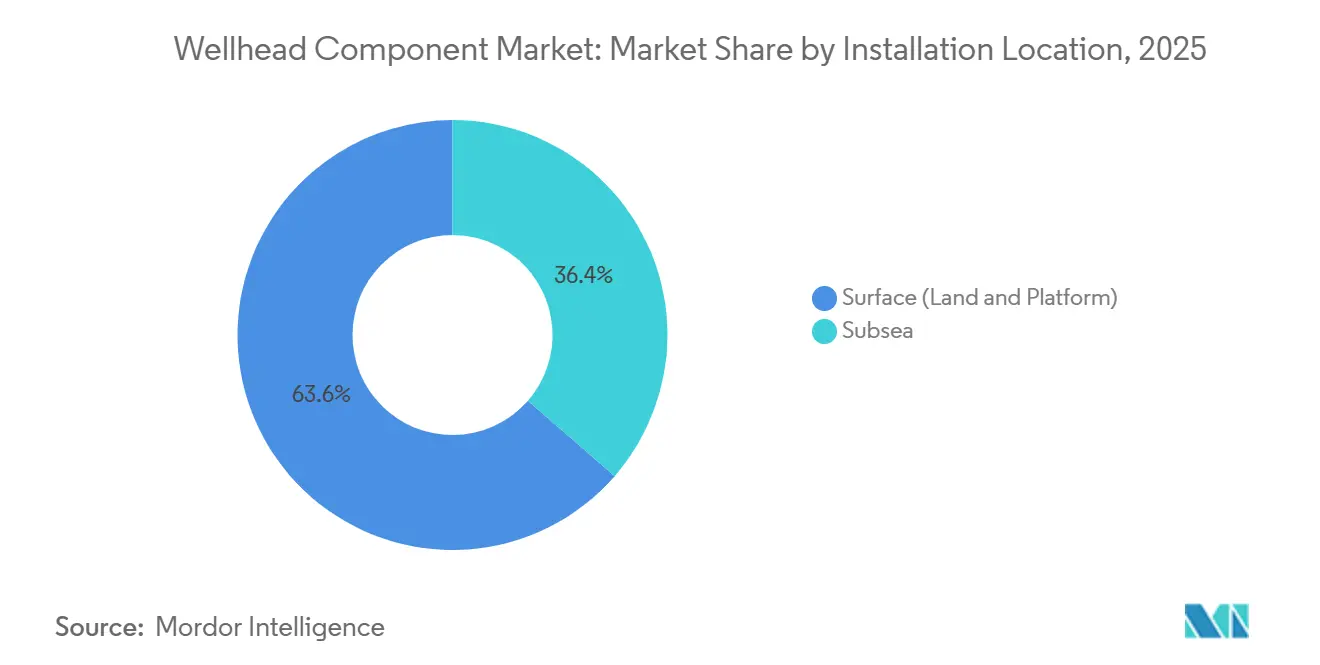
- In base al luogo di installazione, le teste di pozzo di superficie hanno dominato con una quota di fatturato del 63.6% nel 2025, mentre i sistemi sottomarini sono destinati a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.6%, fino al 2031.
- Per tipologia di applicazione, le trivellazioni onshore hanno soddisfatto il 78.3% della domanda del 2025, ma i pozzi offshore profondi e ultra-profondi sono destinati a registrare un tasso di crescita annuo composto (CAGR) dell'8.3% fino al 2031.
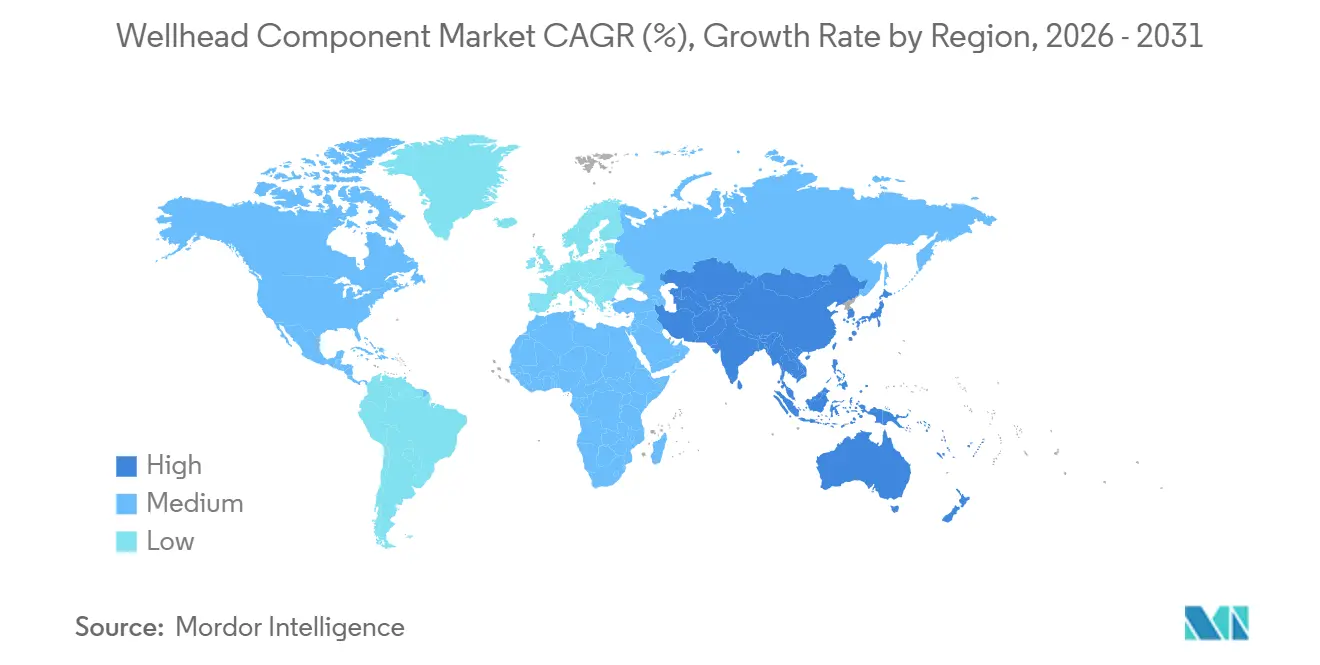
- Dal punto di vista geografico, il Nord America deteneva una quota del 40.1% nel 2025, mentre si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei componenti delle teste di pozzo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dell'attività E&P globale | + 1.2% | Globale, più forte in Nord America e Medio Oriente | Medio termine (2-4 anni) |
| Maggiori investimenti in giacimenti di scisto non convenzionali e in giacimenti compatti | + 1.8% | Principalmente Nord America, con espansione in Argentina e Australia | A lungo termine (≥4 anni) |
| Sanzioni per progetti in acque profonde e ultra-profonde | + 0.9% | Brasile, Golfo del Messico, Africa occidentale | A lungo termine (≥4 anni) |
| Adozione della manutenzione predittiva basata su gemelli digitali | + 0.8% | Primi ad agire in Nord America ed Europa | Medio termine (2-4 anni) |
| Sistemi modulari compatti per teste di pozzo per piccoli collegamenti di GNL | + 0.6% | Asia-Pacifico e Africa | Medio termine (2-4 anni) |
| Conversioni di pozzi CCS che necessitano di ammodernamento delle teste di pozzo | + 0.4% | Nord America ed Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita dell'attività E&P globale
La ripresa selettiva dei budget di esplorazione e produzione nel 2025-2026 si è concentrata sulle risorse ad alto margine invece che su ampie campagne di perforazione. Il programma di Chevron per il 2026, del valore di 18-19 miliardi di dollari, destina il 60% ai pozzi del Permiano e del Tengiz che richiedono teste di perforazione resistenti al solfuro di idrogeno e a 15.000 psi. Il progetto di gas non convenzionale Jafurah dell'Arabia Saudita, del valore di 100 miliardi di dollari, punta a 2 miliardi di piedi cubi al giorno entro il 2030 e specifica sistemi a tenuta metallica a 15.000 psi per limitare le emissioni fuggitive [3] Saudi Aramco, “Jafurah Gas Field Development Update 2025,” saudiaramco.com . Di conseguenza, la domanda di teste di perforazione ora segue i punti di pareggio del progetto al di sotto dei 50 dollari al barile piuttosto che il numero assoluto di piattaforme di perforazione, disaccoppiando gli ordini di attrezzature dai tradizionali indicatori di attività.
Maggiori investimenti in scisto non convenzionale e giacimenti minerari compatti
I guadagni di efficienza del 20-30% nei bacini di shale gas statunitensi tra il 2025 e il 2026, resi possibili da pozzi orizzontali più lunghi e da una maggiore densità di piattaforme, hanno incrementato il consumo di componenti per testa pozzo per acro. La fusione Devon-Coterra da 58 miliardi di dollari ha consolidato le aree del Permiano, ottimizzando piattaforme da otto a dodici pozzi che impongono carichi di pressione ciclica più elevati sulle teste di rivestimento e sui supporti. Il giacimento argentino di Vaca Muerta ha attratto 5 miliardi di dollari di investimenti esteri nel 2025; le norme sul contenuto locale obbligano i fornitori a collaborare con fonderie argentine, allungando i tempi di consegna e frammentando la catena di approvvigionamento. La spinta verso il gas non convenzionale del Sichuan in Cina impone teste di pozzo in acciaio inox duplex per gestire flussi di idrogeno solforato al 15%, creando opportunità per la tecnologia di connessione premium importata.
Sanzioni per progetti in acque profonde e ultra-profonde
Un'ondata di decisioni finali di investimento in acque profonde nel 2025-2026 ha rilanciato la domanda di teste sottomarine da 20.000 psi. BP ha approvato il giacimento di Kaskida da 5 miliardi di dollari (5.800 piedi di profondità, giacimento da 20.000 psi), ordinando sistemi HMH da 20.000 psi [4] bp PLC, “Kaskida Field Development Plan,” bp.com . Il giacimento nigeriano Bonga North da 20 miliardi di dollari installerà più di 200 alberi sottomarini con una pressione nominale di 15.000 psi. I pacchetti di produzione sottomarina integrati, cluster di teste-collettori assemblati in fabbrica, comprimono i tempi di installazione del 30-40% e sono ora preferiti rispetto alle configurazioni saldate in loco. L'espansione del giacimento North del Qatar, che ha raggiunto la prima produzione di gas a metà del 2026, convalida le infrastrutture sottomarine su larga scala con otto piattaforme e oltre 80 completamenti.
Adozione della manutenzione predittiva Digital-Twin
Tra il 2024 e il 2026, i gemelli digitali sono migrati dalle condotte alle teste pozzo, consentendo agli operatori di prevedere l'usura delle guarnizioni con 6-12 mesi di anticipo e di ridurre gli arresti non pianificati. L'implementazione del sistema da parte di Precision Drilling nel 2025 su tutte le sue piattaforme nordamericane ha ridotto i tempi improduttivi del 18% e allungato gli intervalli di manutenzione da tre a cinque anni. La piattaforma in abbonamento di WellsX ha ridotto i costi di intervento nel Mare del Nord del 25% nelle prove effettuate all'inizio del 2026. Con lo standard di interoperabilità API 6A-Digital previsto per il 2027, la competizione si sta spostando dall'hardware agli algoritmi di analisi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del petrolio greggio | -1.1% | Impatto globale e acuto nei bacini offshore marginali e nei giacimenti di scisto ad alto costo | A breve termine (≤ 2 anni) |
| Normative severe in materia ambientale e di perdite di metano | -0.7% | Nord America (giurisdizione EPA), Unione Europea (regolamentazione del metano), mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Colli di bottiglia nella catena di fornitura per forgiati in lega ad alte specifiche | -0.4% | A livello globale, le problematiche più gravi si riscontrano nelle applicazioni ad alta pressione e alta temperatura (HPHT) e in quelle con fluidi corrosivi. | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica nei controlli intelligenti delle teste di pozzo | -0.2% | Globale, con una presenza concentrata nei mercati digitalmente avanzati (Nord America, Europa, Medio Oriente). | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo del petrolio greggio
Le fluttuazioni del prezzo del Brent tra i 55 e gli 85 dollari al barile nel periodo 2025-2026 hanno causato un rinvio del 15-20% dei progetti in Africa occidentale e nel Sud-est asiatico quando i prezzi sono scesi sotto i 60 dollari. Il consolidamento, come l'accordo Devon-Coterra, concentra il potere d'acquisto in un numero minore di operatori integrati, spingendo i fornitori ad accettare margini inferiori. Piattaforme standardizzate e pre-ingegnerizzate come l'albero di perforazione JXT-3 da 5.000 psi di TechnipFMC consentono ora ai progetti di procedere economicamente anche con il petrolio a 60 dollari.
Normative severe in materia ambientale e di perdite di metano
Gli emendamenti alla Subpart W dell'EPA statunitense e le norme NSPS OOOOb, finalizzate nel 2025, impongono il rilevamento trimestrale delle perdite e soglie inferiori a 500 ppm, spingendo gli operatori verso guarnizioni metalliche a tenuta stagna. La normativa del Colorado del 2025 richiede la sostituzione dei packoff entro il 2028, generando un mercato di retrofit di 40.000 pozzi. La guarnizione POS-GRIP di Plexus si è aggiudicata un contratto quadro per il Mare del Nord nel 2025, poiché il suo design esente da manutenzione soddisfa i nuovi limiti. Il Regolamento UE sul metano, in vigore dal 2026, estende standard simili alle importazioni di GNL, globalizzando le norme di conformità nordamericane.
Analisi del segmento
Per componente: i gruppi valvola guidano la corsa all'innovazione
I gruppi valvola hanno rappresentato il segmento in più rapida crescita del mercato dei componenti per teste pozzo, con una previsione di crescita annua composta (CAGR) del 7.5% nel periodo 2026-2031. Il sistema di taglio e tenuta a valvola singola Solus di Expro, qualificato API 17G nel 2026, dimezza i tempi di installazione e si adatta a gruppi BOP più piccoli, riducendo i costi logistici del 20-30%. Le teste di rivestimento hanno rappresentato il 30.9% della quota di mercato dei componenti per teste pozzo nel 2025, grazie al loro ruolo essenziale nel controllo della pressione e nel mantenimento dell'integrità del pozzo. Tuttavia, i programmi di ristrutturazione e l'adozione di tecnologie di monitoraggio digitale ne stanno prolungando la durata, riducendo così la domanda di sostituzione. Teste di tubi, spool e appendini stanno registrando una forte domanda a causa dell'aumento dell'attività di perforazione negli shale oil statunitensi e della transizione verso interfacce con tenuta metallica per conformarsi alle normative sulle emissioni di metano. Anche gli spool adattatori stanno assistendo a una maggiore diffusione, poiché gli operatori aggiornano i pozzi esistenti per garantire la compatibilità con i sistemi di alberi di produzione avanzati. Inoltre, i fornitori che offrono pacchetti integrati che combinano valvole, guarnizioni e moduli di rilevamento stanno rafforzando la loro posizione competitiva nel mercato dei componenti per teste di pozzo.
La spinta verso suite di componenti integrati è più forte nei collegamenti in acque profonde, dove gli operatori preferiscono garanzie da un unico fornitore. La concessione in licenza di POS-GRIP da parte di Plexus a Schlumberger e TechnipFMC nel 2025 amplia la disponibilità di guarnizioni metalliche e posiziona la tecnologia per coprire il 15-20% della domanda di retrofit negli Stati Uniti entro il 2028. Nel frattempo, l'acquisizione da parte di Cactus Wellhead nel 2026 del 65% della linea di controllo della pressione di superficie di Baker Hughes aumenta la sua capacità di fornire kit completi di testa e valvola in tutto il Medio Oriente e l'America Latina. Con la diffusione dei gemelli digitali, la differenziazione hardware si baserà su array di sensori integrati in grado di alimentare piattaforme di manutenzione predittiva per un ciclo di vita del giacimento di 20 anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla classificazione di pressione: i sistemi ultra-elevati catturano il meglio delle acque profonde
Si prevede che le apparecchiature ad altissima pressione (oltre 5.000 psi) cresceranno a un tasso annuo composto del 7.9%, trainate dai giacimenti a 20.000 psi del Golfo del Messico, del pre-salifero brasiliano e dei giacimenti in acque profonde della Nigeria. Il progetto pilota Anchor di Chevron, entrato in produzione nel 2024 con teste a 20.000 psi, ha dimostrato l'affidabilità della tecnologia a una profondità di 7.000 piedi. Il design BigBore II di Dril-Quip, con testa a 20.000 psi, si è successivamente aggiudicato appalti per il 2025 in Africa occidentale. Si prevede che le teste a bassa pressione (≤3,000 psi) rappresenteranno il 41.5% del mercato dei componenti per teste pozzo nel 2025. Ciò è attribuibile al loro ampio utilizzo nei giacimenti onshore maturi. Tuttavia, la crescita sta rallentando poiché lo sviluppo dei bacini si sta avvicinando alla saturazione in diverse regioni di produzione consolidate.
Per l'estrazione di gas di piattaforma nel Sud-est asiatico e in Medio Oriente, dove la profondità dell'acqua è compresa tra 100 e 400 piedi, la domanda di sistemi a pressione media (3.001-5.000 psi) rimane lo standard, in quanto le aree con profondità d'acqua comprese tra 100 e 400 piedi sono caratterizzate da costi contenuti. Il sistema di testa pozzo JXT-3 di TechnipFMC, con una pressione nominale di 5.000 psi ma più leggero del 40% rispetto ai modelli convenzionali, si è aggiudicato i contratti BIGST in Malesia e Mako in Indonesia nel 2025. Il Golfo del Messico, il Brasile e la Nigeria richiedono teste pozzo con pressioni comprese tra 15.000 e 20.000 psi, mentre in Medio Oriente e Nord America si continuano a riordinare sistemi con pressioni fino a 3.000 psi per i pozzi di riempimento.
In base al luogo di installazione: i sistemi sottomarini ridefiniscono l'economia dei collegamenti.
Si prevede che le teste di pozzo sottomarine registreranno il CAGR (tasso di crescita annuale composto) leader del settore, pari all'8.6%, grazie alla conversione dei giacimenti offshore in collegamenti non presidiati e all'eliminazione delle piattaforme fisse da oltre 500 milioni di dollari. Il giacimento North Field del Qatar ha aggiunto 80 completamenti sottomarini entro la metà del 2026, a conferma di questa svolta. Le teste di superficie hanno rappresentato il 63.6% del fatturato previsto per il 2025, trainate dall'ampio utilizzo nelle operazioni di perforazione convenzionali e di shale gas. Tuttavia, la crescita sta rallentando con la maturazione dei principali programmi di shale gas.
Le teste modulari compatte consentono ora cicli di produzione sottomarina di 6-9 mesi rispetto ai 12-18 mesi precedenti. Il collegamento Verdande di Equinor, entrato in funzione nel 2026 dopo un investimento di 6 miliardi di corone norvegesi, si è avvalso di componenti fabbricati localmente in Norvegia e ha raggiunto un ciclo di produzione di 12 mesi. Il protocollo d'intesa del 2026 tra Baker Hughes e Tecnimont combina i moduli NMBL LNG con sistemi sottomarini plug-and-play da 5.000-10.000 psi, aprendo un nuovo fronte per la monetizzazione del gas su piccola scala in modo economicamente vantaggioso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il segmento offshore-deep cavalca l'onda dei mega-progetti
Nel 2025, le trivellazioni onshore hanno rappresentato il 78.3% della domanda prevista, trainate dagli ampi programmi di sviluppo nei bacini del Permiano, di Jafurah e del Sichuan. Tuttavia, la crescita delle trivellazioni onshore sta gradualmente rallentando, poiché le regioni mature danno priorità al miglioramento dell'efficienza e alle strategie di ammodernamento. Al contrario, le attività offshore in acque profonde e ultra-profonde sono in espansione, supportate da importanti progetti come l'hub Kaskida-Tiber di BP, le unità FPSO Búzios 9 e Mero 4 di Petrobras e lo sviluppo del giacimento di Lac Da Vang in Vietnam.
Le teste di pozzo per acque profonde vengono vendute a un prezzo compreso tra 4 e 6 milioni di dollari ciascuna, contro i 200.000-500.000 dollari delle unità di superficie, garantendo a questo segmento una quota sproporzionata di ricavi incrementali. Le conversioni CCS aggiungono uno sbocco di nicchia ma in rapida crescita: il giacimento Bayou Bend di Talos Energy ha iniziato a modernizzare i pozzi esistenti con teste resistenti alla corrosione e certificate per la CO₂ nel 2026. Si prevede che gli sviluppi offshore in acque profonde e i progetti di retrofit CCS saranno i principali motori di crescita del valore di mercato dei componenti per teste di pozzo fino al 2031.
Analisi geografica
Il mercato dei componenti per teste pozzo nelle Americhe e in Africa
Il Nord America ha controllato il 40.1% dei ricavi del 2025, trainato da 4.500 perforazioni nel bacino del Permiano e dalla ripresa delle sanzioni per le attività in acque profonde nel Golfo del Messico. Tuttavia, la crescita regionale sta rallentando a causa dell'esaurimento delle riserve di shale gas di prima qualità e di una crescente attenzione agli investimenti in progetti in acque profonde in Brasile e Africa occidentale. La Baia del Nord canadese (prima produzione di petrolio nel 2028) creerà una domanda di nicchia per le teste di perforazione adatte alle acque fredde, mentre le gare d'appalto per le attività in acque poco profonde in Messico languono a causa delle rigide condizioni fiscali.
Mercato dei componenti per teste pozzo nella regione Asia-Pacifico
La regione Asia-Pacifico è l'area a più rapida crescita, con un CAGR del 7.3%, grazie al Northern Hub indonesiano (6.6 tcf), al BIGST malese (800 MMcfd) e alla campagna in acque profonde del Vietnam, che ha registrato la prima produzione di petrolio a Lac Da Vang nel quarto trimestre del 2026. I blocchi Papua LNG, Scarborough LNG e quelli cinesi nel Mar Cinese Meridionale richiedono complessivamente oltre 150 teste sottomarine entro il 2028, ma le carenze nella produzione di componenti locali e nella forgiatura di leghe allungano i tempi di consegna a 18-24 mesi.
Mercato europeo dei componenti per teste pozzo
In Europa, progetti come la Fase 3 di Johan Sverdrup in Norvegia (decisione finale di investimento prevista per il 2025) e il progetto Rosebank nel Regno Unito (prima produzione di petrolio nel 2026) stanno alimentando un flusso costante di ordini di alta qualità. Anche l'accordo quadro di Plexus per il Mare del Nord, con scadenza nel 2025, sta beneficiando della crescente domanda derivante dalle attività di chiusura e abbandono dei pozzi (P&A).
Mercato dei componenti per teste pozzo in Medio Oriente e Africa
In Medio Oriente e Africa, il solo programma Jafurah di Saudi Aramco richiederà migliaia di teste di perforazione da 15.000 psi entro il 2030, e il progetto di gas acido Hail & Ghasha di ADNOC, finanziato nel 2025, necessita di teste in lega resistenti alla corrosione con una pressione nominale di 15.000 psi. I progetti Bonga North in Nigeria e le nuove sonde pre-saline in Angola contribuiscono alla crescita delle attività di esplorazione in acque profonde, sebbene ostacoli politici e legati al contenuto locale stiano allungando i tempi di realizzazione.
Mercato dei componenti per teste pozzo in Sud America
Il mercato sudamericano è in crescita grazie al complesso pre-salifero brasiliano, che ha consegnato le FPSO Búzios 9 e Mero 4 nel 2026, ciascuna collegata a 8-12 pozzi sottomarini dotati di sistemi a 15.000 psi. La joint venture argentina YPF-Petronas per il GNL, che punta a una decisione finale di investimento (FID) nel 2025, prevede la realizzazione di 20.000 nuove teste pozzo di scisto entro il 2030, a condizione che la stabilità macroeconomica si mantenga.
Panorama competitivo
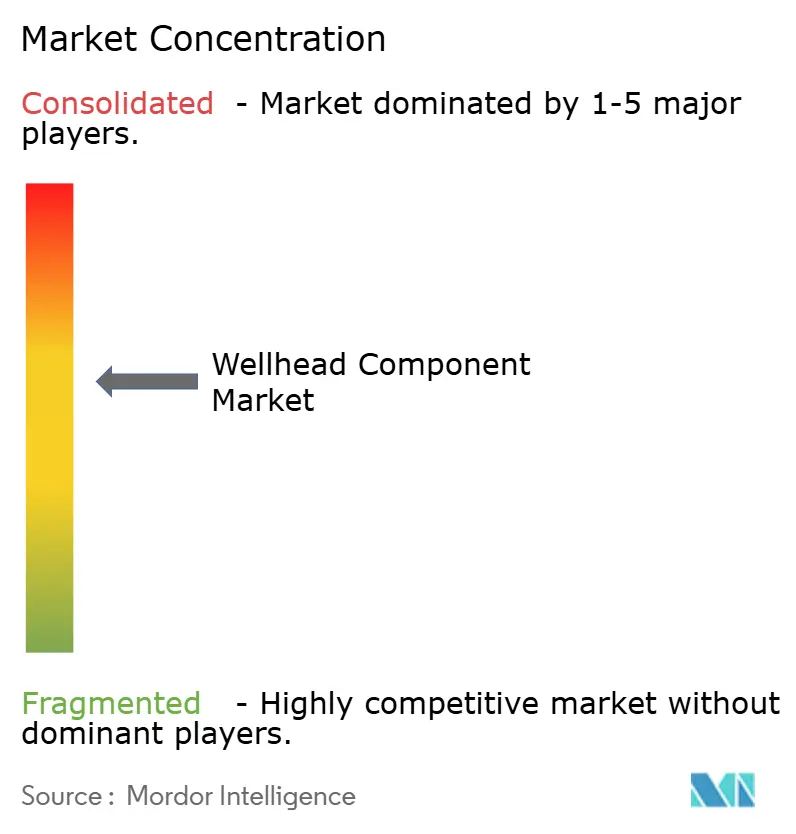
Il mercato dei componenti per teste di pozzo è semi-consolidato. L'acquisizione, avvenuta nel gennaio 2026, del 65% del ramo d'azienda di Baker Hughes dedicato al controllo della pressione di superficie da parte di Cactus Wellhead per 344.5 milioni di dollari, amplia la sua offerta di soluzioni chiavi in mano e rafforza la sua presenza in Medio Oriente e America Latina. I fornitori di servizi integrati acquisiscono sempre più spesso tecnologi specializzati per integrare hardware e software, spostando la concorrenza verso contratti a ciclo di vita che garantiscono la continuità operativa piuttosto che margini di profitto una tantum sulle apparecchiature.
La tecnologia di tenuta metallica POS-GRIP di Plexus, concessa in licenza a Schlumberger e TechnipFMC nel 2025, offre prestazioni a manutenzione zero in linea con le normative EPA sul metano e potrebbe garantire il 15-20% delle attività di retrofit in Nord America entro il 2028. Il sistema a valvola singola Solus di Expro, previsto per il 2026, riduce le installazioni sottomarine fino al 50% e consente agli operatori di noleggiare navi di intervento più piccole, un risparmio logistico particolarmente prezioso nel Mare del Nord. Le piattaforme di digital twin di WellsX e Precision Drilling si stanno ritagliando flussi di entrate da abbonamento del 10-15%, mentre l'API si prepara a lanciare lo standard per sensori digitali 6A nel 2027.
Forum Energy Technologies, che ha generato un fatturato di 196 milioni di dollari nel terzo trimestre del 2025 con un rapporto ordini/fatturato di 1.12, compete con tempi di consegna di 3-12 mesi e prezzi flessibili, caratteristiche apprezzate dalle società di esplorazione e produzione indipendenti. La carenza di leghe di nichel per la forgiatura rimane un collo di bottiglia, allungando i tempi di consegna delle testate conformi allo standard NACE MR0175 a 12-16 mesi e favorendo i fornitori con capacità di laminazione interna. Gli interventi di ammodernamento per la cattura del carbonio, come il sistema CCS di Bayou Bend di Talos Energy (1.35 milioni di tonnellate di CO₂ all'anno, avvio previsto nel 2026), rappresentano una nicchia emergente che i grandi operatori storici non hanno ancora affrontato su larga scala.
Leader del settore dei componenti delle teste di pozzo
Schlumberger
Halliburton
Baker Hughes
TechnipFMC
Novembre
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: SLB ha annunciato di essersi aggiudicata due contratti quinquennali con Petroleum Development Oman (PDO) per la fornitura di teste pozzo e sistemi di sollevamento artificiale per il Blocco 6. In base ai termini contrattuali, SLB fornirà una gamma di prodotti, tra cui teste pozzo a bassa pressione, alta pressione e termiche, oltre a pompe sommergibili elettriche e pompe a cavità progressiva.
- Luglio 2025: CNOOC ha annunciato l'avvio della produzione nel giacimento petrolifero offshore Kenli 10-2. Il progetto prevede diverse piattaforme di testa pozzo e 79 pozzi pianificati. Questo progetto è significativo in quanto rappresenta uno dei più grandi giacimenti di petrolio pesante offshore in Cina e incorpora sistemi avanzati di recupero termico integrati con le infrastrutture di testa pozzo. Si prevede che la produzione raggiungerà il picco nel 2026, alimentando la domanda di componenti per teste pozzo offshore.
- Giugno 2025: Baker Hughes ha annunciato la vendita di una quota del 65% della sua divisione Surface Pressure Control (SPC) a una società del gruppo Cactus Inc. La divisione SPC comprende sistemi per teste pozzo e apparecchiature per alberi di produzione, componenti essenziali per le operazioni di testa pozzo. È stata costituita una joint venture, con Baker Hughes che ha mantenuto una partecipazione del 35%. Questa transazione mira a razionalizzare il portafoglio di Baker Hughes e ad espandere la presenza internazionale di Cactus nel settore delle teste pozzo, in particolare in Medio Oriente. L'accordo sottolinea le tendenze del settore verso il consolidamento e la specializzazione nelle tecnologie per teste pozzo.
- Febbraio 2025: Baker Hughes si è aggiudicata da Petrobras appalti multi-servizi per lo sviluppo pre-sale, tra cui la costruzione di pozzi, il supporto alla riqualificazione e la fornitura di tubazioni flessibili fino al 2029.
Ambito del rapporto sul mercato globale dei componenti della testa di pozzo
I componenti della testa pozzo svolgono un ruolo fondamentale nel garantire operazioni di pozzo sicure ed efficienti, fornendo integrità strutturale, contenimento della pressione e controllo del flusso. Questi componenti sono essenziali durante le fasi di perforazione, completamento e produzione dei pozzi di petrolio e gas.
Il mercato globale dei componenti per teste pozzo è segmentato per componente, pressione nominale, luogo di installazione, applicazione e area geografica. Per componente, il mercato è segmentato in teste di rivestimento, spool di rivestimento, teste di tubi, appendini, valvole, guarnizioni e spool di adattamento. Per pressione nominale, il mercato è segmentato in fino a 3,000 psi, da 3,001 a 5,000 psi e oltre 5,000 psi. Per luogo di installazione, il mercato è segmentato in superficie e sottomarino. Per applicazione, il mercato è segmentato in onshore, offshore-shallow e offshore-deep/ultra-deep. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei componenti per teste pozzo nei principali paesi delle regioni chiave, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Teste di involucro |
| Bobine di rivestimento |
| Teste per tubi |
| Appendini |
| valvole |
| Guarnizioni e guarnizioni |
| Bobine adattatrici |
| Fino a 3,000 psi |
| 3,001 a 5,000 psi |
| Oltre 5,000 psi |
| Superficie (terra e piattaforma) |
| Subsea |
| a terra |
| Offshore - Poco profondo |
| Offshore - Profondo/Ultra-profondo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Teste di involucro | |
| Bobine di rivestimento | ||
| Teste per tubi | ||
| Appendini | ||
| valvole | ||
| Guarnizioni e guarnizioni | ||
| Bobine adattatrici | ||
| Per valutazione della pressione | Fino a 3,000 psi | |
| 3,001 a 5,000 psi | ||
| Oltre 5,000 psi | ||
| Per posizione di installazione | Superficie (terra e piattaforma) | |
| Subsea | ||
| Per Applicazione | a terra | |
| Offshore - Poco profondo | ||
| Offshore - Profondo/Ultra-profondo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei componenti per teste di pozzo entro il 2031?
Si prevede che il mercato raggiungerà i 8.90 miliardi di dollari entro il 2031, con un CAGR del 4.84%.
Quale categoria di componenti si prevede crescerà più rapidamente?
Si prevede che il settore degli assemblaggi di valvole registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.5%, fino al 2031.
Quale segmento di classificazione della pressione guiderà la crescita dei ricavi?
Le testate ad altissima pressione con valori superiori a 5.000 psi cresceranno più rapidamente, con un CAGR del 7.9%.
Perché i sistemi di teste di pozzo sottomarine stanno guadagnando terreno?
Le teste sottomarine consentono collegamenti senza equipaggio che evitano i costi delle piattaforme e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) dell'8.6% fino al 2031.
Quale regione offre le maggiori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.3%, superando tutte le altre regioni fino al 2031.
In che modo le normative ambientali influenzeranno la progettazione dei prodotti?
I limiti più severi per le perdite di metano negli Stati Uniti e nell'UE stanno accelerando il passaggio a guarnizioni metallo su metallo e sensori digitali per il rilevamento delle perdite.


