

Dimensioni e quota di mercato dei servizi di test dei pozzi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.36 miliardo di dollari |
| Dimensione del mercato (2031) | 12.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.88% CAGR |
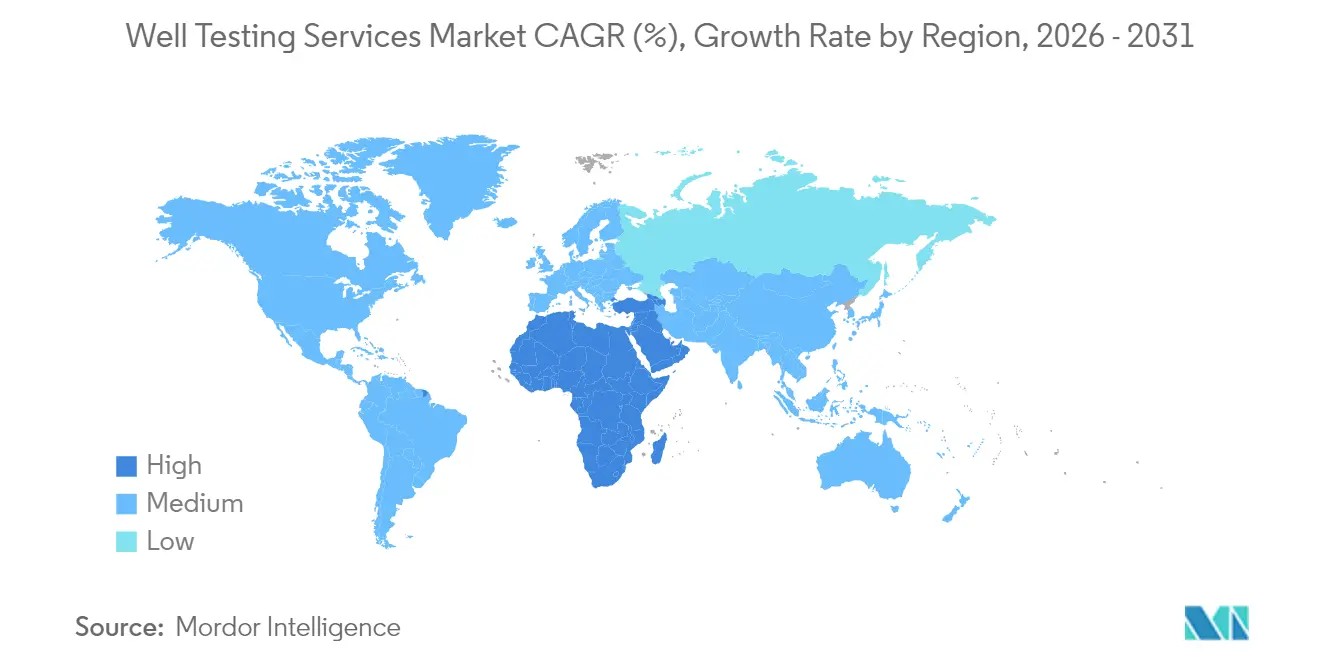
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di test dei pozzi di Mordor Intelligence
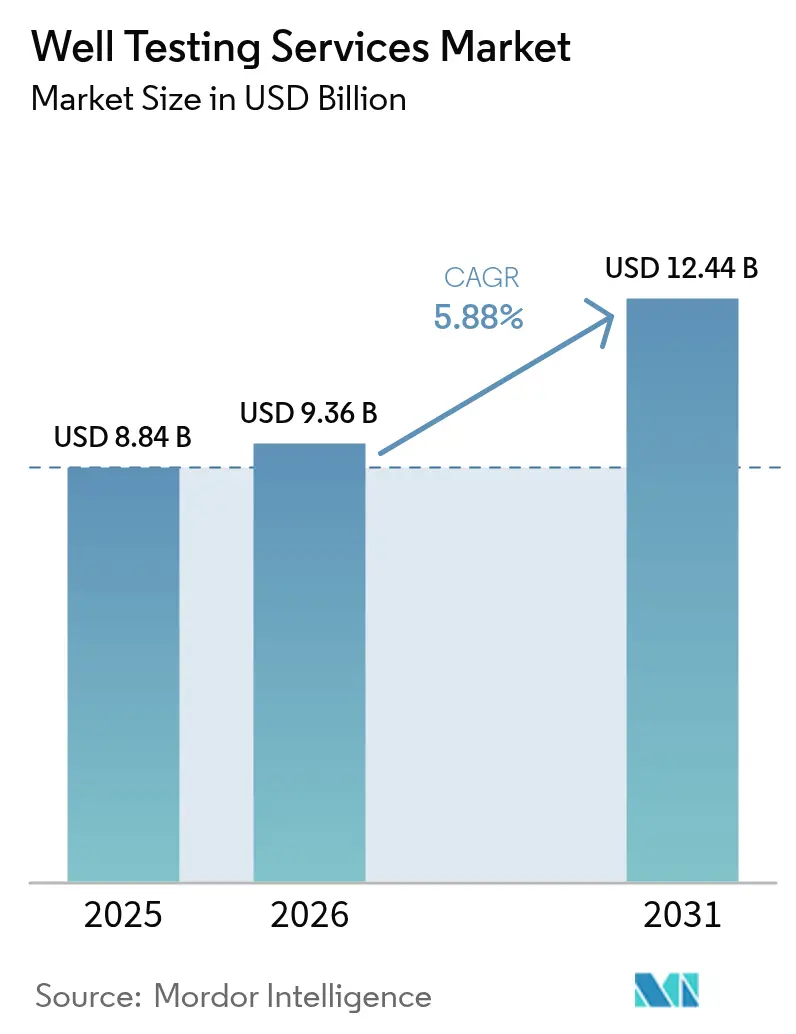
Si stima che il mercato dei servizi di test dei pozzi nel 2026 raggiungerà i 9.36 miliardi di dollari, in crescita rispetto al valore del 2025 di 8.84 miliardi di dollari, mentre le proiezioni per il 2031 indicano 12.44 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 5.88% nel periodo 2026-2031.
La spinta all'ottimizzazione dei giacimenti maturi, combinata con perforazioni di frontiera ad alto rischio in acque profonde e ultra-profonde, sostiene la domanda sostenuta di servizi di valutazione delle formazioni, bonifica e test di produzione. Pacchetti di servizi integrati che integrano analisi digitale e monitoraggio in tempo reale stanno sostituendo sempre più i test discreti e una tantum, consentendo agli operatori di abbreviare i cicli decisionali e ridurre i tempi improduttivi. Le compagnie petrolifere nazionali (NOC) in Medio Oriente, Brasile e Africa stanno assumendo impegni a lungo termine, mentre si prevede che l'attività di scisto nordamericana e le approvazioni di capitale record del 2025 in Norvegia aumenteranno i volumi a breve termine. Allo stesso tempo, i progetti geotermici e di cattura del carbonio stanno aprendo strade secondarie in cui protocolli di test specializzati confermano l'iniettività e l'integrità del giacimento.
Punti chiave del rapporto
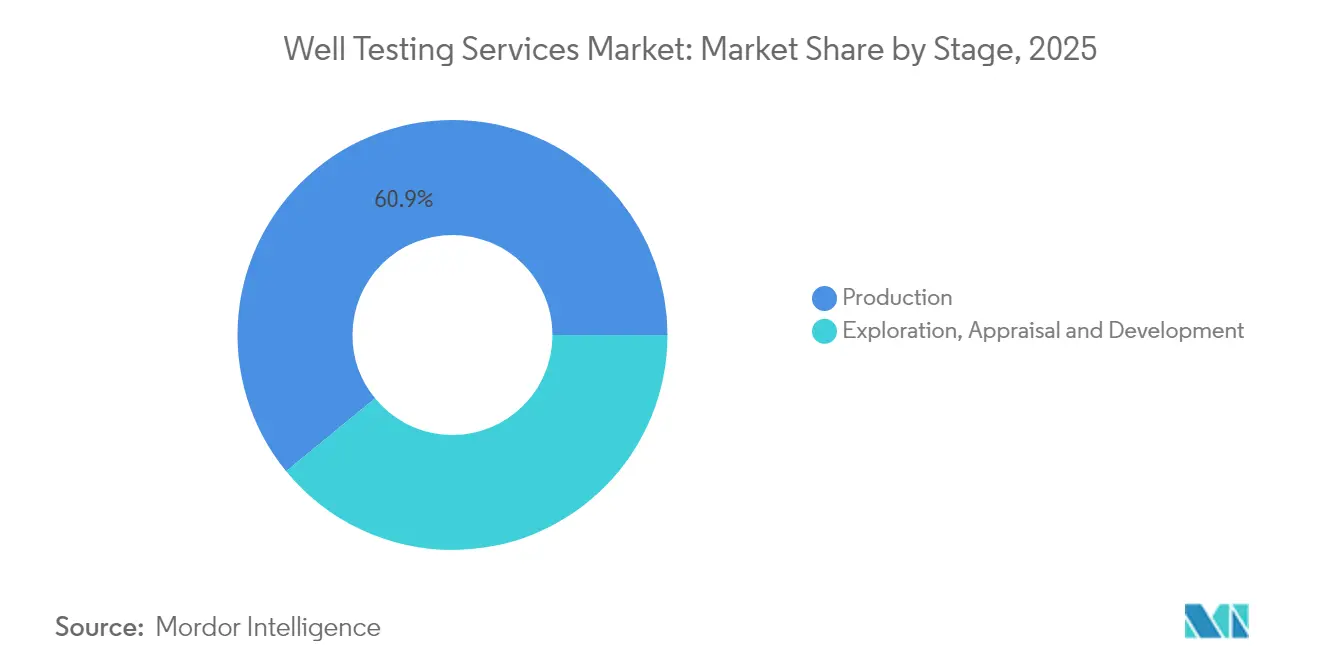
- Per fase, le attività di produzione hanno detenuto il 60.92% della quota di mercato dei servizi di test dei pozzi nel 2025, mentre si prevede che i flussi di lavoro di esplorazione e sviluppo registreranno un CAGR del 7.35% entro il 2031.
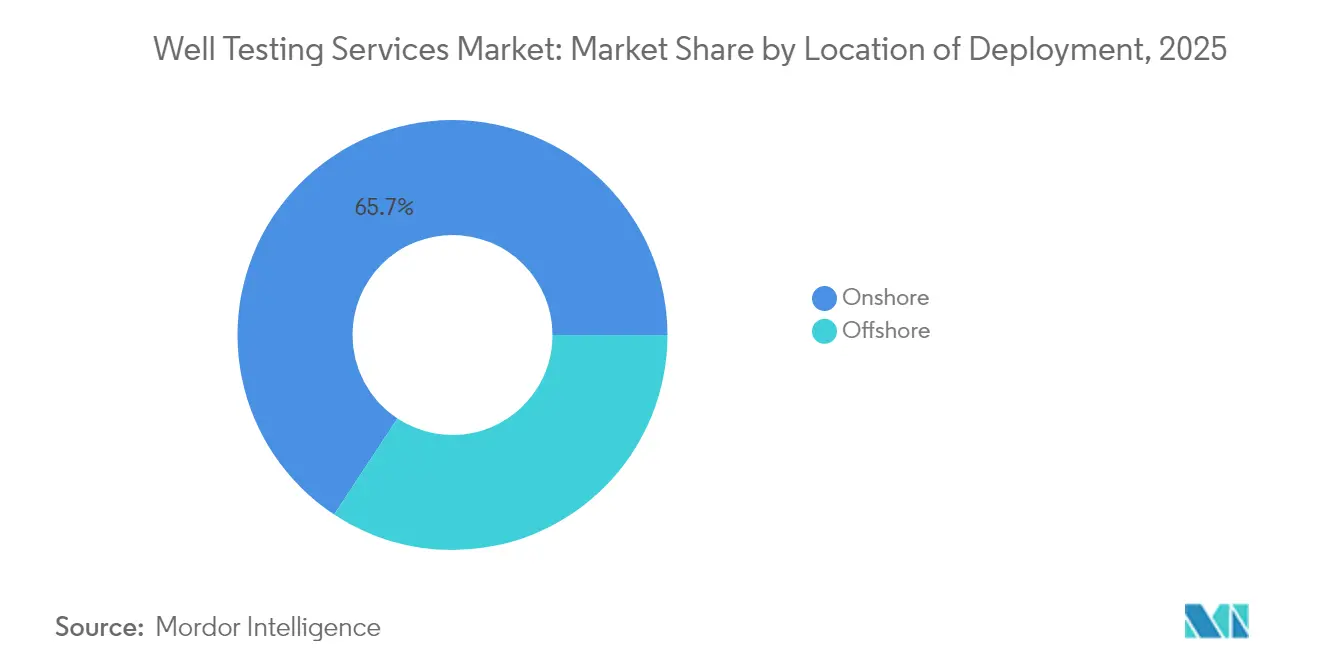
- In base al luogo di implementazione, le operazioni onshore hanno rappresentato il 65.72% del mercato dei servizi di test dei pozzi nel 2025, mentre la domanda di test offshore è destinata a crescere a un CAGR del 7.12% entro il 2031.
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 37.45% nel 2025; la regione del Medio Oriente e dell'Africa è sulla buona strada per la crescita più rapida, con un CAGR del 6.63% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei servizi di test dei pozzi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di impianti di perforazione e dell'attività di perforazione a livello mondiale | + 1.20% | Nord America, Medio Oriente, Brasile | Medio termine (2-4 anni) |
| I campi invecchiati guidano l'ottimizzazione della produzione | + 1.80% | Mare del Nord, Golfo del Messico, Medio Oriente maturo | A lungo termine (≥4 anni) |
| Sviluppi offshore in acque profonde e ultra-profonde | + 1.10% | Brasile, Guyana, Africa occidentale, Golfo del Messico | A lungo termine (≥4 anni) |
| La NOC spinge per massimizzare la produzione nazionale | + 0.90% | Medio Oriente, Africa, America Latina | Medio termine (2-4 anni) |
| Analisi digitale in tempo reale dei test dei pozzi | + 0.70% | Nord America, Europa | A breve termine (≤2 anni) |
| Test di pozzi di iniezione geotermica e CCS | + 0.40% | Europa, Nord America, mercati selezionati dell'Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del numero di impianti di perforazione e dell'attività di perforazione a livello mondiale
Un aumento del 15% su base annua delle piattaforme attive ha incrementato la domanda di base per i test, poiché ogni nuovo pozzo deve essere sottoposto a pulizia e valutazione del flusso prima del completamento e della consegna. (1) Baker Hughes, “Worldwide Rig Count February 2025,” bakerhughes.com Gli appaltatori integrati raggruppano i test di perforazione con analisi di dati e wireline, consentendo agli operatori di consolidare i fornitori e ridurre la logistica in teatri di acque profonde ad alto costo. I pozzi laterali di scisto non convenzionali, i pozzi pilota geotermici e la prima ondata di iniettori commerciali di stoccaggio del carbonio seguono tutti protocolli simili, espandendo l'impronta di servizio oltre i tradizionali obiettivi di idrocarburi. Le aziende che sfruttano i gemelli digitali del sito di perforazione per simulare il comportamento transitorio della pressione possono accorciare le finestre di test e ridurre i volumi di flaring, migliorando così le metriche ESG nei bacini ad alta intensità di capitale.
L'invecchiamento dei campi guida l'ottimizzazione della produzione
Circa il 70% della produzione globale proviene ora da giacimenti in produzione da oltre 15 anni, dove la percentuale di acqua prodotta e il calo di pressione minacciano le curve di previsione. (2) OnePetro, “Decline Mitigation in Mature Fields,” onepetro.org Gli operatori impiegano misuratori di flusso multifase, test periodici di accumulo di pressione e manometri permanenti in pozzo per scoprire gli strati produttivi non sfruttati e ricalibrare i programmi di sollevamento artificiale. I sistemi di recupero avanzato del petrolio nel Mare del Nord e nel Golfo del Messico si basano su iniezioni di CO₂ o polimeri, ognuna delle quali richiede test di iniettività di base e traccianti. I dati di test continui, integrati in dashboard di asset, supportano l'ottimizzazione a ciclo chiuso che aumenta i fattori di recupero senza grandi CAPEX di riqualificazione. I fornitori che offrono servizi di analisi applicano prezzi più elevati perché convertono i dati grezzi di pressione in tattiche di produzione attuabili.
Sviluppi offshore in acque profonde e ultra-profonde
Profondità d'acqua superiori a 1,500 m impongono rigorosi requisiti hardware, tra cui strumenti ad alta pressione/alta temperatura (HPHT) e stringhe di atterraggio con pressione nominale di 20,000 psi. Il contratto Petrobras da 800 milioni di dollari assegnato a SLB sottolinea il valore che gli operatori attribuiscono a collaudatori esperti in grado di operare in modo impeccabile in ambienti ostili. I giacimenti pre-salini presentano facies carbonatiche eterogenee, pertanto i collaudatori di formazione devono catturare campioni di fluido incontaminati per calibrare i modelli PVT prima di una campagna di completamento da oltre 100 milioni di dollari. Le perforazioni basate sull'intelligenza artificiale a bordo di progetti, come Trion in Messico, forniscono dati petrofisici in tempo reale alle squadre di collaudo, che adattano al volo la durata del periodo di flusso per perfezionare le stime delle riserve e ridurre i costosi tempi di standby delle piattaforme.
La NOC spinge per massimizzare la produzione nazionale
Petrobras, Saudi Aramco e Kuwait Oil Company hanno stanziato complessivamente oltre 230 miliardi di dollari per programmi upstream fino al 2030, con test di pozzi inseriti in ambiti di perforazione e completamento più ampi. Contratti quadro a lungo termine vincolano le tariffe dei servizi alle prestazioni del giacimento, indirizzando le compagnie petrolifere nazionali verso fornitori in grado di verificare i barili incrementali attraverso meticolose analisi di flusso e accumulo. I progetti pilota di cattura del carbonio in Medio Oriente impongono test di iniettività per proteggere lo spazio poroso, ampliando il tradizionale portafoglio di idrocarburi. Poiché le norme sugli appalti privilegiano il contenuto locale, le principali compagnie di servizi internazionali adottano modelli di partnership con i produttori di utensili nazionali per preservare l'accesso al mercato e rispettare le politiche di valore nazionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del petrolio influenza i budget E&P | -1.40% | Scisto del Nord America, progetti offshore marginali | A breve termine (≤2 anni) |
| Normative più severe in materia di combustione e salute e sicurezza sul lavoro | -0.80% | Europa, Nord America, mercati emergenti selezionati | Medio termine (2-4 anni) |
| Pressione sui prezzi dei servizi da parte degli operatori | -0.60% | Globale, pronunciato nei bacini maturi | A breve termine (≤2 anni) |
| Misuratori permanenti di profondità per ridurre i test di superficie | -0.50% | Beni tecnologicamente avanzati in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del petrolio influenza i budget di esplorazione e produzione
L'Agenzia Internazionale per l'Energia (IEA) prevede un potenziale surplus di greggio fino a 1.4 milioni di barili al giorno nel 2025, iniettando incertezza nell'allocazione del capitale per i programmi di test discrezionali. I produttori di scisto negli Stati Uniti stanno rapidamente passando dalla crescita alla modalità di flusso di cassa libero, accantonando i test a flusso esteso e le campagne di campionamento dei fluidi di formazione. I pozzi di valutazione in acque profonde nei progetti marginali vedono una riduzione della durata dei test o la compressione in perforazioni di perforazione per ridurre l'esposizione alle tariffe giornaliere. Sebbene i test di sicurezza di base e i test normativi rimangano non negoziabili, le fasi di caratterizzazione del giacimento a valore aggiunto si verificano in genere più avanti nella vita del giacimento, comprimendo i ricavi a breve termine per i fornitori di servizi.
Normative più severe in materia di combustione e salute e sicurezza sul lavoro
Negli Stati Uniti, le norme riviste sulle emissioni di metano richiedono indagini periodiche per la rilevazione delle perdite e limitano il flaring di routine durante il flowback. (3) US EPA, “Methane Regulations for Oil and Gas 2024,” epa.gov Le autorità di regolamentazione europee impongono test sui pozzi a circuito chiuso, obbligando gli appaltatori ad aggiungere collettori di strozzatura, unità di recupero del vapore e serbatoi in loco. I pacchetti conformi possono aumentare le spese in conto capitale fino al 25%, spingendo le piccole aziende indipendenti a cercare concessioni di prezzo dai fornitori. I fornitori che non sono in grado di offrire soluzioni a basse emissioni di carbonio rischiano l'esclusione dai round di licenze in Norvegia, Paesi Bassi e Regno Unito, erodendo i potenziali portafogli ordini.
Analisi del segmento
Per fase: i test incentrati sulla produzione sostengono la crescita del volume
Nel 2025, le attività in fase di produzione hanno conquistato il 60.92% della quota di mercato dei servizi di testing dei pozzi, riflettendo la dipendenza del settore dalla sorveglianza dei giacimenti basata sui dati per compensare il declino naturale. Questa fetta dominante ha rappresentato 5.39 miliardi di dollari del mercato dei servizi di testing dei pozzi, supportata da campagne di monitoraggio su vasta scala nel Golfo del Messico e nel Mare del Nord. Tester di formazione wireline avanzati e misuratori di portata multifase consentono una mappatura granulare dell'afflusso, supportando le decisioni di messa a punto del sollevamento artificiale e di controllo della conformità. Nell'orizzonte di previsione, i test di esplorazione e sviluppo sono destinati a raggiungere un CAGR del 7.35%, catalizzato dai ritrovamenti in acque profonde in Brasile e Namibia e dalle perforazioni di valutazione nel Golfo degli Stati Uniti. L'integrazione sta sfumando i confini storici: le principali aziende di servizi ora integrano i test di formazione, la registrazione della produzione e il monitoraggio permanente in un unico ambito di attività, acquisendo così flussi di entrate di tipo rendita.
Con la maturazione dei gemelli digitali, l'analisi dei dati in fase di produzione supporta interventi predittivi in grado di ridurre la fuoriuscita di acqua e il coning di gas. Gli operatori si affidano a campagne strutturate di test sui pozzi per ricalibrare i modelli di analisi nodale, evitando costosi ricompletamenti. La strumentazione a lettura continua non elimina la necessità di occasionali riflussi; al contrario, segnala le deviazioni che attivano test mirati. Di conseguenza, la domanda orientata alla produzione rimane stabile anche con l'aumento della penetrazione dei sensori. Nel frattempo, i team di esplorazione e valutazione implementano pacchetti di separatori modulari che riducono i tempi di perforazione e accelerano le approvazioni normative per i sistemi di produzione iniziali, rafforzando una prospettiva di crescita equilibrata in tutte le fasi del ciclo di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al luogo di distribuzione: i test offshore prendono slancio
Nel 2025, i programmi onshore rappresentavano il 65.72% del mercato dei servizi di testing dei pozzi, generando 5.81 miliardi di dollari di ricavi, trainati principalmente dai bacini di scisto statunitensi, dai giacimenti del Medio Oriente e dalle piattaforme terrestri cinesi. Le unità montate su camion a movimentazione rapida e gli ecosistemi di fornitori locali mantengono bassi i costi dei servizi, sostenendo un elevato turnover delle attività. Tuttavia, si prevede che la domanda offshore accelererà con un CAGR del 7.12% fino al 2031, trainata dai pozzi pre-sale di Petrobras, dallo sviluppo di Liza in Guyana e dai collegamenti nel Mare del Nord di Equinor. I progetti in acque profonde richiedono tariffe giornaliere fino a quattro volte superiori rispetto alle operazioni terrestri, quindi il volume incrementale offshore amplifica la crescita complessiva dei ricavi.
I pozzi in acque ultra-profonde necessitano di periodi di bonifica prolungati e di test di formazione a pieno foro per convalidare l'eterogeneità dei carbonati e i gradienti composizionali. Alberi di prova sottomarini azionati a distanza e kit di perforazione a pressione controllata garantiscono la conformità ambientale limitando lo sfiato durante il reflusso. Le unità galleggianti di produzione, stoccaggio e scarico (FPSO) ricevono quindi idrocarburi stabilizzati per un flusso di cassa iniziale. Gli appaltatori onshore emulano il rigore digitale dei colleghi offshore aggiungendo cavi in fibra ottica per il controllo di pressione/temperatura e automatizzando i controlli di strozzamento, favorendo la convergenza delle migliori pratiche. Ciononostante, la distribuzione geografica delle piattaforme terrestri garantisce un carico di base stabile, mentre gli impianti offshore di alto valore generano un incremento incrementale per i principali operatori del settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei servizi di test dei pozzi
Il Nord America ha ancorato il 37.45% dei ricavi del 2025 grazie alle perforazioni di riempimento di scisto, ai progetti pilota di recupero avanzato del petrolio e al costante lavoro in acque profonde nel Golfo del Messico. Gli operatori del Bacino Permiano programmano test di routine di perforazione e di produzione per verificare le ricette di completamento e valutare l'efficacia della pulizia del fluido distanziatore. Il progetto Trion in acque profonde in Messico aggiunge 600 milioni di dollari in impegni di costruzione e collaudo di pozzi fino al 2028. I tassi di adozione digitale sono più elevati negli Stati Uniti, dove i manometri connessi al cloud forniscono dati in tempo reale ai cruscotti che accelerano la gestione delle strozzature e le decisioni di controllo della sabbia. Le sabbie bituminose canadesi si basano su test ciclici di stimolazione del vapore per ottimizzare i rapporti vapore-olio, ampliando l'ambito di servizio.
Mercato dei servizi di test dei pozzi in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa è destinata a crescere a un CAGR del 6.63%, trainata dal Programma di Risorse Non Convenzionali di Saudi Aramco, dalla valutazione del gas giurassico del Kuwait e dall'espansione ultra-profonda di Kaombo in Angola. I bilanci nazionali stanziano progetti pluriennali che combinano test di formazione di linee cablate, indagini di accumulo e registrazione della produzione, garantendo un arretrato prevedibile per gli appaltatori integrati. I progetti pilota CCS emergenti negli Emirati Arabi Uniti richiedono test di portata a gradini nei pozzi di iniezione per verificare l'integrità della tenuta, estendendo così il mercato oltre i tradizionali obiettivi petroliferi.
Mercato dei servizi di test dei pozzi in Europa e nella regione Asia-Pacifico
L'Europa coniuga una gestione patrimoniale matura con imperativi di decarbonizzazione. La Norvegia ha approvato oltre 250 miliardi di corone norvegesi in progetti upstream nel 2025, molti dei quali incorporavano programmi di test a doppio obiettivo che misurano contemporaneamente le prestazioni di flusso e i valori di riferimento delle emissioni. Gli operatori del Mare del Nord collaborano con le società di servizi per adattare i sistemi a torcia chiusa a pacchetti di test mobili. L'Europa continentale vede pozzi pilota geotermici in Germania e Francia, dove i tester di formazione ad alta temperatura verificano la risposta al calo di pressione e la propagazione delle fratture indotte. L'Asia-Pacifico completa la mappa globale: l'espansione della baia di Bohai in Cina e il bacino KG in acque profonde in India stimolano la domanda, mentre il giacimento di gas Browse in Australia e l'esplorazione di Andaman II in Indonesia spingono le competenze specialistiche nei test HPHT nei bacini emergenti. La diversità dei tipi di roccia e dei regimi di pressione nella regione Asia-Pacifico obbliga gli appaltatori a mantenere flotte di attrezzature versatili in grado di passare dai test del metano in giacimenti di carbone a bassa pressione ai test dei carbonati a 18,000 psi in poche settimane.
Panorama normativo
I servizi di test dei pozzi operano in un contesto normativo sempre più stringente in materia di sicurezza, rendicontazione e controllo delle emissioni in ambito offshore, con requisiti che variano a seconda del bacino ma che convergono verso una documentazione e una standardizzazione più rigorose. Nel Golfo del Messico, negli Stati Uniti, il Bureau of Safety and Environmental Enforcement (BSEE) richiede agli operatori di notificare al responsabile distrettuale almeno 24 ore prima dell'inizio di un test del pozzo (30 CFR 250.460) e di presentare un rapporto sul test del potenziale di flusso del pozzo (modulo BSEE-0126) entro 15 giorni dalla fine del periodo di prova. Ciò sottolinea l'importanza di una raccolta dati verificabile e di flussi di lavoro standardizzati per i fornitori di servizi.
Il Canada aggiunge un ulteriore livello di controllo attraverso direttive provinciali e normative offshore. L'Alberta Energy Regulator (AER) ha aggiornato la Direttiva 040 (Test di pressione e di erogazione dei pozzi petroliferi e di gas), in vigore da giugno 2025, inasprendo le aspettative relative alle modalità di esecuzione e documentazione dei test di pressione e di erogazione nella provincia. Anche le attività offshore canadesi richiedono test incentrati sull'integrità, inclusi test di tenuta o di integrità della formazione per verificare l'adeguatezza del cemento e le pressioni di perforazione sicure, ai sensi del regolamento quadro sulle operazioni petrolifere offshore di Terranova e Labrador (SOR/2024-25). Negli Stati Uniti, il BSEE ha inoltre finalizzato una norma (pubblicata a giugno 2026, in vigore dal 10 agosto 2026) che incorpora per riferimento alcuni standard di settore relativi alla misurazione della produzione e alla sicurezza, aumentando l'onere di conformità per monitorare le revisioni degli standard di riferimento che incidono su metodi di prova, attrezzature e documentazione.
Panorama competitivo
Tre società di servizi di primo livello (Tier 1) – SLB, Halliburton e Baker Hughes – hanno controllato oltre 2 miliardi di dollari di contratti assegnati nel 2024-2025, riflettendo una moderata concentrazione nel mercato dei servizi di testing dei pozzi. L'acquisizione di ChampionX da parte di SLB per 7.8 miliardi di dollari ha rafforzato il suo portafoglio di prodotti chimici per il sollevamento artificiale e per i giacimenti, consentendo il cross-selling in ambiti di testing che si basano sulla gestione della garanzia del flusso. Halliburton punta su pacchetti integrati di intervento sui pozzi che combinano testing, coiled tubing e plug-and-abandonment, garantendo contratti per l'intera durata di vita degli asset su tutta la superficie di Petrobras pre-sale. Baker Hughes sfrutta la sua divisione di turbomacchine industriali per abbinare separatori di testing con unità di recupero dei gas di torcia, aggiudicandosi gare d'appalto orientate alla sostenibilità in Norvegia e Qatar.
I concorrenti a media capitalizzazione come Expro e Core Laboratories si concentrano su servizi specializzati – pacchetti di separatori ad altissima velocità, analisi dei fluidi di giacimento e modellazione PVT di laboratorio – che integrano la gamma di servizi principali. Gli operatori di nicchia nei test geotermici e CCS, tra cui Welltec e TGT Diagnostics, si affermano grazie a strumenti brevettati resistenti alla temperatura e alla diagnostica a impulsi acustici. La differenziazione competitiva si basa sui flussi di lavoro digitali, in cui l'interpretazione dei transitori di pressione assistita dall'intelligenza artificiale riduce i tempi di risposta da giorni a ore, consentendo di ottenere prezzi premium. Le richieste di proprietà intellettuale per algoritmi di apprendimento automatico applicati ai dati flusso-dopo-flusso sono aumentate del 24% nel 2024, a dimostrazione di un ritmo accelerato di sviluppo tecnologico tra gli operatori storici. Gli operatori assegnano sempre più contratti basati sui risultati, ancorati all'aumento della produzione, incentivando i fornitori ad assumersi maggiori rischi per le prestazioni del giacimento in cambio di una quota del potenziale di crescita.
Leader del settore dei servizi di collaudo dei pozzi
Schlumberger Limited
Halliburton Company
China Oilfield Services Limited
Weatherford International Plc.
Azienda Baker Hughes
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Aramco ha assegnato a Halliburton un contratto pluriennale per servizi integrati di stimolazione e completamento a supporto dello sviluppo di giacimenti di gas non convenzionale a Jafurah, in Arabia Saudita. L'ambito del contratto include l'integrazione digitale e l'automazione, rafforzando il cambiamento del mercato verso la fornitura di servizi integrati, in cui le attività di test e valutazione sono inserite all'interno di un'esecuzione più ampia delle operazioni di completamento.
- Maggio 2026: Halliburton ha lanciato il servizio di registrazione Xaminer Deep Testing per migliorare l'analisi approfondita dei giacimenti e l'identificazione dei confini in giacimenti complessi. Il lancio consente una caratterizzazione più rapida dei giacimenti con un minor numero di perforazioni, allineandosi agli sforzi degli operatori per ridurre i tempi di perforazione, pur acquisendo i dati di transitorio di pressione e di valutazione della formazione necessari per le decisioni di completamento.
- Marzo 2026: Expro ha presentato Solus, un sistema di valvole di tenuta a taglio per riser, destinato agli interventi sui pozzi e validato secondo lo standard API Std 17G. L'apparecchiatura rafforza il controllo del pozzo e la sicurezza operativa durante gli interventi e le relative operazioni, supportando i fornitori di servizi che eseguono attività di test e di flusso in ambienti offshore ad alto rischio.
Ambito del rapporto sul mercato globale dei servizi di test dei pozzi
Il rapporto sul mercato dei servizi di test del pozzo include:
| Esplorazione, valutazione e sviluppo |
| Produzione |
| a terra |
| al largo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Norvegia | |
| Russia | |
| Italia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Turchia | |
| Nigeria | |
| Angola | |
| Algeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Stage | Esplorazione, valutazione e sviluppo | |
| Produzione | ||
| Luogo di distribuzione | a terra | |
| al largo | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Norvegia | ||
| Russia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Turchia | ||
| Nigeria | ||
| Angola | ||
| Algeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale dei servizi di collaudo dei pozzi?
Nel 9.36 il mercato era valutato 2026 miliardi di dollari.
Quale tasso di crescita annuo composto (CAGR) è previsto per il mercato fino al 2031?
Si prevede che i ricavi del settore cresceranno a un CAGR del 5.88% nel periodo 2026-2031.
Quale fase del ciclo di vita cattura la quota di fatturato maggiore?
Il 60.92% della spesa del 2025 è stato destinato ai lavori in fase di produzione, a dimostrazione dell'attenzione degli operatori all'ottimizzazione dei campi maturi.
In quale regione la domanda di test di pozzi sta crescendo più rapidamente?
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un CAGR del 6.63% nel periodo 2026-2031, superando tutte le altre regioni.
Quali sono i principali fattori che determinano la crescita del mercato?
I principali catalizzatori della crescita sono l'aumento del numero di piattaforme, l'invecchiamento delle esigenze di gestione dei bacini e l'espansione dei progetti in acque profonde e ultra-profonde.
In che modo le tecnologie digitali stanno rimodellando i servizi di analisi dei pozzi?
I fornitori di servizi integrano sempre più analisi in tempo reale e monitoraggio basato sull'intelligenza artificiale con i test tradizionali per snellire i cicli decisionali e ridurre le emissioni.


