

Dimensioni e quota di mercato dei materiali di consumo per saldatura
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.70 miliardo di dollari |
| Dimensione del mercato (2031) | 23.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.45% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei materiali di consumo per saldatura di Mordor Intelligence
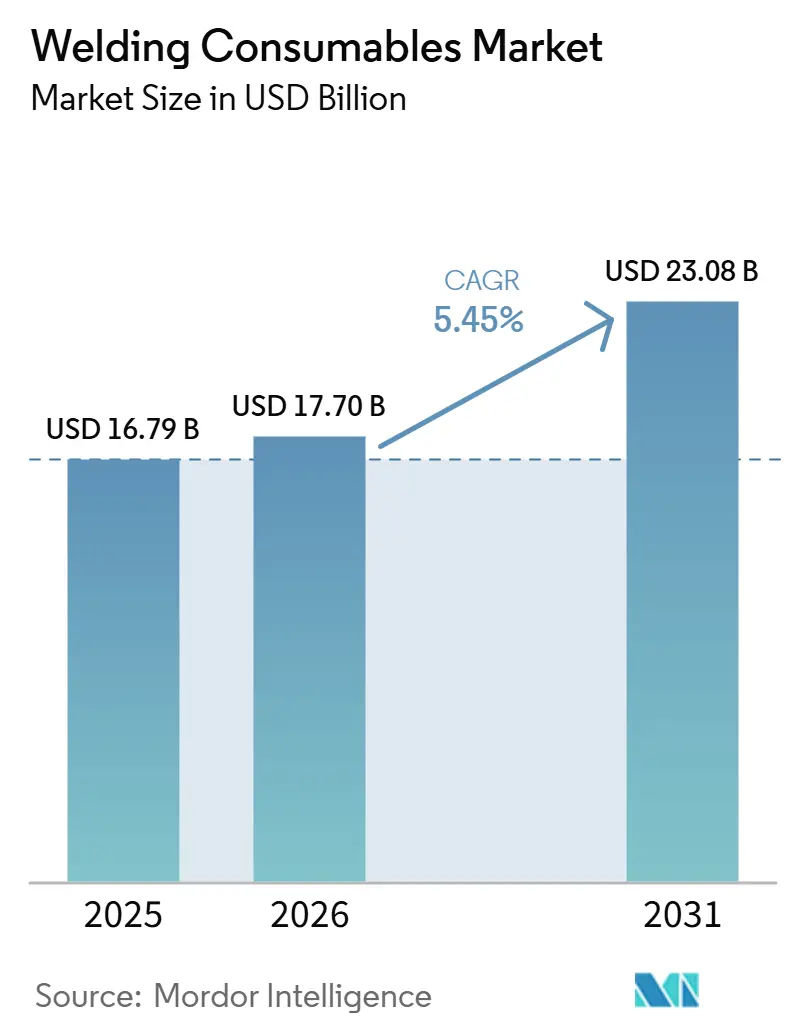
Il mercato dei materiali di consumo per la saldatura aveva un valore di 16.79 miliardi di dollari nel 2025 e si stima che crescerà da 17.70 miliardi di dollari nel 2026 a 23.08 miliardi di dollari entro il 2031, con un CAGR del 5.45% durante il periodo di previsione (2026-2031).
I continui investimenti in infrastrutture ad alta intensità di acciaio, produzione industriale, progetti energetici e cantieristica navale stanno trainando il mercato dei materiali di consumo per la saldatura, aumentando la domanda di elettrodi, fili, flussi e materiali di protezione qualificati. La crescente adozione dell'automazione della saldatura in Nord America, Europa e in alcune zone dell'Asia-Pacifico sta accelerando la transizione verso fili pieni di alta qualità, fili animati e materiali di consumo per la saldatura robotizzata, che garantiscono una qualità di saldatura costante e una maggiore produttività. Allo stesso tempo, i requisiti di qualità più rigorosi nel settore dell'energia offshore, dei recipienti a pressione e della fabbricazione di strutture stanno sostenendo la domanda di materiali di consumo certificati a basso contenuto di idrogeno e ad alte prestazioni. Si prevede che il consumo di acciaio finito in India aumenterà del 9.8% nel 2025, rafforzando l'attività di fabbricazione nei mercati delle costruzioni e delle infrastrutture. Tuttavia, la volatilità dei prezzi del nichel, del molibdeno e di altri materiali di lega continua ad aumentare i costi di produzione dei materiali di consumo in acciaio inossidabile e altolegati. Inoltre, le tecnologie di giunzione alternative, come la saldatura per attrito-agitazione (FRI), stanno riducendo il consumo di materiale d'apporto in alcune applicazioni dell'alluminio. Nonostante queste difficoltà, si prevede che l'espansione dei progetti eolici offshore, delle attività di fabbricazione pesante e degli impianti di saldatura robotizzata sosterrà la domanda di materiali di consumo per la saldatura tecnologicamente avanzati, dotati di proprietà meccaniche superiori e compatibili con i processi automatizzati.
Punti chiave del rapporto
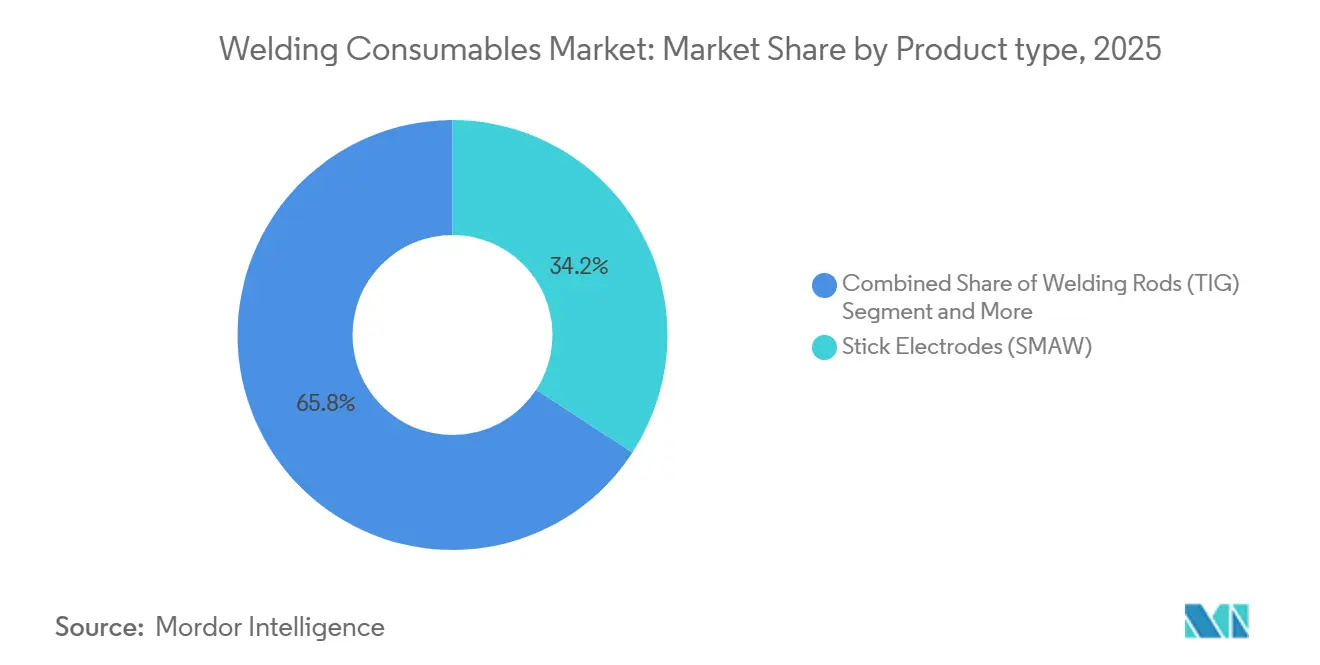
- Per tipologia di prodotto, gli elettrodi rivestiti detenevano il 34.20% della quota di mercato dei materiali di consumo per la saldatura nel 2025, mentre si prevede che i fili animati saranno quelli a più rapida crescita, con un CAGR dell'8.20% fino al 2031.
- Per tipologia di materiale, i materiali di consumo in acciaio rappresentavano il 45.20% del mercato dei materiali di consumo per la saldatura nel 2025, mentre i prodotti in alluminio dovrebbero registrare un tasso di crescita annuo composto (CAGR) del 9.50% fino al 2031.
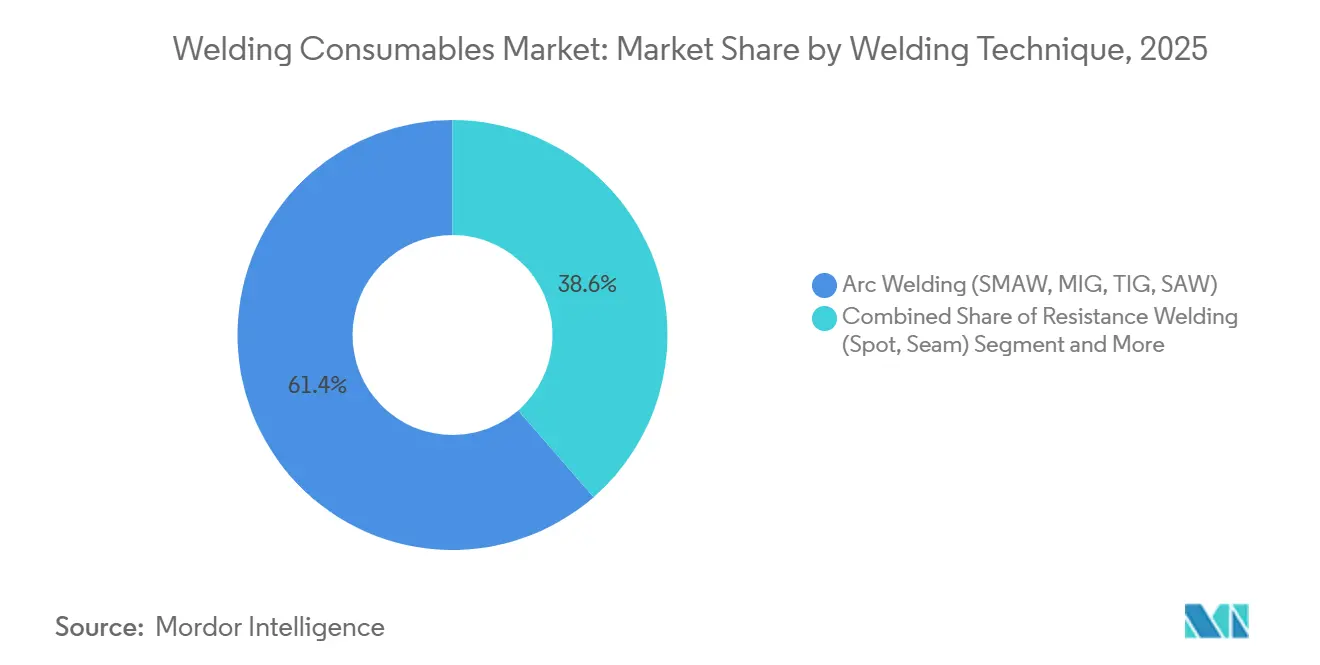
- Per quanto riguarda le tecniche di saldatura, i processi ad arco hanno conquistato una quota di mercato del 61.40% nel 2025, mentre si prevede che i metodi laser e a fascio di elettroni registreranno un CAGR dell'11.60% fino al 2031.
- Per settore di utilizzo finale, l'edilizia e le costruzioni si sono affermate con una quota di mercato del 29.90% nel 2025, mentre si prevede che la cantieristica navale e le applicazioni offshore cresceranno a un tasso annuo composto (CAGR) dell'11.40% fino al 2031.
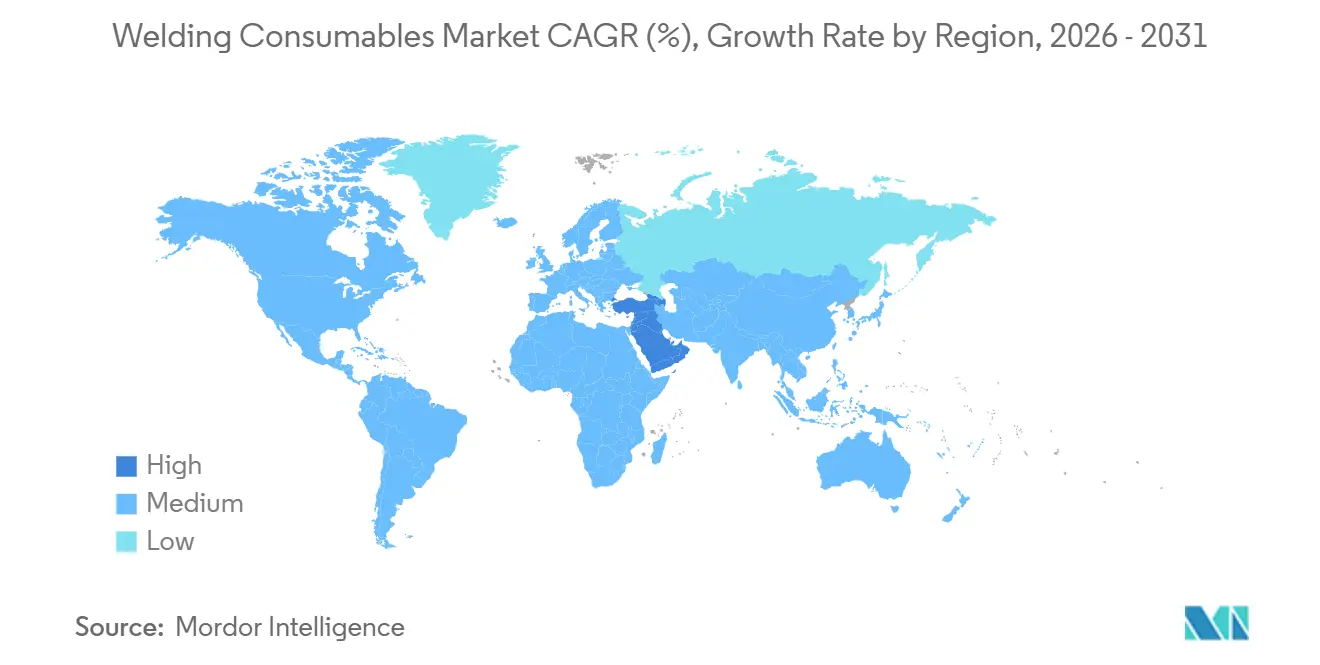
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 44.50% della domanda globale nel 2025, mentre si prevede che il mercato del Medio Oriente e dell'Africa crescerà più rapidamente, con un CAGR dell'7.80% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei materiali di consumo per saldatura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lo sviluppo delle infrastrutture stimola la domanda di carpenteria metallica. | + 1.5% | Nucleo dell'area Asia-Pacifico, con ripercussioni sul Medio Oriente, l'Africa e il Sud America. | A lungo termine (≥ 4 anni) |
| L'automazione della saldatura fa aumentare la domanda di fili e flussi di alta qualità. | + 1.1% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Fondazioni per impianti eolici offshore che richiedono materiali di consumo ad alta resistenza | + 0.9% | Europa, Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Veicoli leggeri: crescente utilizzo di materiale d'apporto in alluminio | + 0.7% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Le normative sull'acciaio verde sostengono l'innovazione degli elettrodi a basso contenuto di idrogeno. | + 0.5% | Europa, Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Domanda di leghe ad alte prestazioni nei settori aerospaziale e petrolifero e del gas | + 0.4% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lo sviluppo delle infrastrutture nella regione Asia-Pacifico sta trainando la domanda di lavorazione dell'acciaio.
La regione Asia-Pacifico rimane il mercato più grande per i materiali di consumo per la saldatura, grazie ai continui investimenti in infrastrutture, trasporti, impianti industriali e progetti energetici in Cina, India e Giappone. Si prevede che la Cina consumerà circa 892 milioni di tonnellate di acciaio finito nel 2025, con una domanda trainata da infrastrutture di trasporto, progetti energetici, ammodernamenti industriali e produzione avanzata. Si prevede che il consumo di acciaio finito in India aumenterà del 9.8% nel 2025, raggiungendo i 163.7 milioni di tonnellate nell'anno fiscale 2025-26, con il settore delle costruzioni e delle infrastrutture che rappresenterà il 68% della domanda interna di acciaio. Il National Infrastructure Pipeline (NIP) del paese comprende 9,142 progetti in 34 sottosettori, a supporto di una domanda sostenuta di carpenteria metallica. Nel frattempo, il Giappone continua a investire in infrastrutture di trasporto, modernizzazione industriale, energia eolica offshore e costruzioni resilienti ai disastri, il che sostiene la domanda di materiali di consumo per la saldatura ad alte prestazioni utilizzati nella carpenteria pesante e nelle applicazioni strutturali di alta qualità. In tutta la regione Asia-Pacifico, questi investimenti infrastrutturali e industriali stanno incrementando l'uso di elettrodi a basso contenuto di idrogeno, fili animati e materiali di consumo per la saldatura ad arco sommerso (SAW) per la saldatura di strutture di grosso spessore. Le rigorose specifiche ingegneristiche per ponti, ferrovie, strutture offshore e impianti industriali continuano a privilegiare i materiali di consumo di alta qualità rispetto a quelli convenzionali.
L'automazione della saldatura fa aumentare la domanda di fili e flussi di alta qualità.
L'American Welding Society prevede che negli Stati Uniti, entro il 2029, sarà necessario un ulteriore numero di 320,500 professionisti della saldatura. La forza lavoro totale ammontava a 771,000 lavoratori e oltre 157,000 erano in età pensionabile o prossimi alla pensione nel 2025. Questa carenza incoraggia i produttori a utilizzare celle di saldatura robotizzate MIG/MAG e ad arco con filo animato per ottenere giunzioni ripetibili. Le celle automatizzate richiedono un controllo preciso del diametro del filo, della stabilità dell'arco e delle prestazioni di spruzzatura. Il Dipartimento del Lavoro degli Stati Uniti ha approvato nel 2025 il programma di apprendistato per specialisti in automazione della saldatura dell'AWS, che supporta la formazione per l'implementazione della saldatura automatizzata. HD Hyundai Heavy Industries sta utilizzando robot di saldatura montati su rotaia nei cantieri navali sudcoreani, dove un operatore può supervisionare fino a 8 robot. [1] American Welding Society, “Where Are the Welders?”, Welding Digest, aws.org
Fondazioni per impianti eolici offshore che richiedono materiali di consumo ad alta resistenza
La capacità eolica offshore globale ha raggiunto i 92.5 GW alla fine del 2025, dopo che 9.3 GW sono stati collegati durante l'anno. GWEC prevede che le aggiunte annuali di energia eolica offshore raddoppieranno nel 2026 e prevede un CAGR del 24% dal 2026 al 2031. I grandi monopali per turbine da 15-20 MW possono pesare fino a 2,800 tonnellate e utilizzare pareti più spesse di 100 mm. Queste strutture richiedono materiali di consumo per saldatura ad arco sommerso e a filo animato con valori di tenacità Charpy di -40 °C o -60 °C. La ricerca sulle piastre di rivestimento offshore ha rilevato che la saldatura ad arco a filo animato con protezione gassosa può fornire un'adeguata tenacità alla frattura CTOD per i giunti critici. Uno studio del 2026 ha anche riportato che la saldatura ibrida laser-arco combinata con SAW a gap stretto può ridurre il volume del materiale di riempimento mantenendo le prestazioni meccaniche richieste su piastre offshore da 80 mm.
Veicoli leggeri: crescente utilizzo di materiale d'apporto in alluminio
I produttori di veicoli stanno aumentando l'uso dell'alluminio nelle strutture della carrozzeria e negli alloggiamenti delle batterie per raggiungere gli obiettivi di peso. Gli alloggiamenti delle batterie dei veicoli elettrici richiedono giunzioni sigillate e la qualità delle saldature è un fattore di sicurezza. Una ricerca pubblicata nel 2026 ha rilevato che la saldatura laser con un materiale d'apporto in alluminio può ridurre i rischi di porosità e cricche a caldo nelle giunzioni di lamiere di alluminio AA8011. Le leghe di alluminio pressofuse secondarie possono introdurre variazioni di composizione che richiedono un controllo preciso della chimica del materiale d'apporto. Le strutture automobilistiche, pertanto, rappresentano un'opportunità per i fornitori che qualificano i materiali d'apporto secondo le norme AWS A5.10 e EN ISO 18273. La qualificazione della procedura EN ISO 15614-2 aumenta inoltre i costi di transizione per i materiali d'apporto alternativi nelle lavorazioni strutturali in alluminio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime fa aumentare i costi. | -0.7% | Applicazioni globali, in particolare in acciaio inossidabile. | A breve termine (≤ 2 anni) |
| Le normative sulle emissioni di gas di scarico aumentano i costi di conformità. | -0.5% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Saldatura allo stato solido per ridurre l'intensità dei materiali di consumo | -0.4% | Nord America, Europa e Asia-Pacifico, in particolare nei settori aerospaziale e automobilistico. | A lungo termine (≥ 4 anni) |
| Componenti realizzati con tecnologia additiva near-net: riduzione delle fasi di saldatura nel settore aerospaziale. | -0.3% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime fa aumentare i costi.
Il nichel e il molibdeno sono importanti elementi di lega per i materiali di consumo per saldatura in acciaio inossidabile, duplex e a base di nichel. La loro offerta è concentrata geograficamente, il che rende i costi sensibili ai cambiamenti politici, alla produzione mineraria e alla domanda a valle. Il nichel è stato scambiato a circa 14,000-15,500 dollari USA per tonnellata per gran parte del 2025 e ha raggiunto i 18,756 dollari USA per tonnellata il 23 gennaio 2026. Le qualità come l'acciaio inossidabile 316L e il duplex 2205 comportano sovrapprezzi di lega più elevati quando i prezzi del ferromolibdeno aumentano. I produttori che servono contratti di fornitura a lungo termine non sempre riescono a recuperare questi aumenti attraverso modifiche al prezzo di listino. Il mercato dei materiali di consumo per la saldatura, pertanto, subisce pressioni sui margini quando i costi del nichel e del molibdeno aumentano insieme durante i periodi di maggiore domanda di acciaio inossidabile. [2] US Geological Survey, “Mineral Commodity Summaries 2025,” US Geological Survey, pubs.usgs.gov
Le normative sulle emissioni di gas di scarico aumentano i costi di conformità.
L'Agenzia Internazionale per la Ricerca sul Cancro classifica i fumi di saldatura come cancerogeni per l'uomo. L'OSHA limita l'esposizione al cromo esavalente a 5 microgrammi per metro cubo come media ponderata su 8 ore e stabilisce un livello di azione di 2.5 microgrammi per metro cubo. Questi requisiti possono innescare controlli ingegneristici, monitoraggio dell'aria e sorveglianza sanitaria negli impianti di saldatura dell'acciaio inossidabile. La norma ANSI Z49.1 richiede la pianificazione della ventilazione, l'aspirazione localizzata e il monitoraggio dei fumi nelle operazioni di saldatura. La Direttiva UE 2017/164/UE stabilisce inoltre limiti di esposizione indicativi per il manganese e altri componenti dei fumi di saldatura. Le officine di fabbricazione più piccole possono dover affrontare processi di approvvigionamento più lenti perché la ventilazione, la protezione delle vie respiratorie e i programmi di igiene industriale comportano costi operativi aggiuntivi.
Analisi del segmento
Per tipologia di prodotto: gli elettrodi a bastoncino sono in testa, mentre i fili animati crescono più rapidamente.
Nel 2025, gli elettrodi rivestiti rappresentavano il 34.20% del mercato dei materiali di consumo per la saldatura, grazie alla loro portabilità, ai requisiti minimi delle attrezzature e all'ampia approvazione secondo le norme AWS A5.1 e ISO 2560. Rimangono ampiamente utilizzati nelle riparazioni in loco, nella giunzione di tubazioni e nei progetti infrastrutturali antisismici, dove l'alimentazione elettrica o il gas di protezione potrebbero non essere affidabili. Il loro impiego in lavori all'aperto e in aree remote contribuisce a mantenere un'ampia base installata, nonostante la più rapida adozione dei processi a filo continuo. I fili per saldatura GMAW e MIG detenevano il secondo volume di vendite, grazie alla giunzione di carrozzerie automobilistiche e alla fabbricazione di strutture leggere. Le combinazioni filo-flusso per saldatura ad arco sommerso presentano la maggiore intensità di fatturato per chilogrammo, in quanto impiegate nella saldatura di sezioni pesanti in piattaforme offshore e recipienti a pressione. Il mercato dei materiali di consumo per la saldatura SAW certificati beneficia delle esigenze specifiche delle giunzioni spesse e critiche.
I fili animati sono la tipologia di prodotto in più rapida crescita, con un CAGR dell'8.20%, grazie alla sostituzione dei processi SMAW manuali con celle robotizzate e semiautomatiche per le saldature ripetitive. I fili animati con protezione gassosa (FCAW) sono i più venduti perché offrono elevati tassi di deposizione, capacità di saldatura in tutte le posizioni e compatibilità con i sistemi di monitoraggio dell'arco. Le varianti autoprotette rimangono utili per lavori di costruzione e riparazione in cantiere, dove l'erogazione di gas non è praticabile. Le piattaforme di saldatura connesse stanno inoltre promuovendo l'utilizzo di lotti di materiali di consumo tracciabili. Le bobine di filo con codice QR possono collegare un lotto di materiale di consumo a una registrazione di saldatura, supportando i requisiti di approvvigionamento nelle filiere nucleari e aerospaziali. Questa combinazione di automazione, documentazione e prestazioni di alimentazione stabili supporta linee di prodotti a filo animato di maggior valore nel mercato dei materiali di consumo per la saldatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di materiale: l'acciaio è in testa, mentre l'alluminio guadagna importanza.
Nel 2025, i materiali di consumo per l'acciaio rappresentavano il 45.60% del mercato dei materiali di consumo per la saldatura, poiché l'acciaio al carbonio, l'acciaio a bassa lega ad alta resistenza e l'acciaio inossidabile rimangono fondamentali per la fabbricazione di strutture, recipienti e condotte. Il passaggio alla produzione di acciaio tramite forno ad arco elettrico aumenta l'importanza delle leghe a basso contenuto di idrogeno per le sezioni spesse di acciaio microlegato. Equivalenti di carbonio più ristretti possono aumentare il rischio di cricche indotte dall'idrogeno quando le procedure di saldatura non sono controllate. Gli elettrodi a basso contenuto di idrogeno e le formulazioni di filo qualificate rimangono quindi importanti nella fabbricazione di acciaio ecocompatibile. I materiali di riempimento in acciaio inossidabile sono regolamentati dalle norme EN ISO 14343 e AWS A5.9, mentre i fili in lega di nichel sono disciplinati dalla norma EN ISO 18274. Queste qualifiche aumentano i costi di cambio fornitore per i fornitori consolidati.
I prodotti in alluminio rappresentano la categoria di materiali in più rapida crescita nel mercato dei materiali di consumo per la saldatura, con un CAGR del 9.50%, trainato dagli involucri delle batterie dei veicoli elettrici e dalle strutture leggere dei veicoli, che aumentano la domanda di materiali d'apporto qualificati. La saldatura laser con materiale d'apporto può contribuire a gestire la porosità e le cricche a caldo in determinati assemblaggi in alluminio. I prodotti a base di nichel rappresentano una categoria di volume inferiore, ma hanno il valore unitario più elevato negli scambiatori di calore a olio e gas, nei generatori di vapore nucleari e nei componenti di combustione aerospaziali. I materiali di consumo in rame, titanio e cobalto sono utilizzati in applicazioni più specifiche, tra cui giunzioni elettriche, strutture aerospaziali e riporti di saldatura. Queste specialità sono strettamente legate a progetti di investimento e requisiti di qualificazione. Il mix di materiali supporta un'ampia gamma di fasce di prezzo nel settore dei materiali di consumo per la saldatura.
Per tecnica di saldatura: i processi ad arco rimangono centrali mentre la saldatura laser si espande
Nel 2025, la saldatura ad arco deteneva il 61.40% del mercato dei materiali di consumo per la saldatura, considerando i processi SMAW, MIG/MAG, TIG e SAW. Questo gruppo di processi viene utilizzato per diversi spessori di metallo base, configurazioni di giunzione e posizioni di saldatura. La saldatura SAW a giunto stretto è particolarmente importante per le fondazioni delle turbine eoliche offshore, in quanto consente di saldare lamiere spesse con un apporto termico controllato. Uno studio su lamiere S355ML da 80 mm ha dimostrato che una sequenza ibrida laser-arco e SAW a giunto stretto ha ridotto il volume di saldatura e il consumo di materiale d'apporto, mantenendo al contempo le proprietà meccaniche richieste. La saldatura a resistenza richiede un minore utilizzo di materiale d'apporto, poiché si basa principalmente sull'impiego di punte di elettrodo sagomate anziché di metallo d'apporto depositato. La saldatura ossiacetilenica continua a essere utilizzata per lavori di riparazione e in luoghi con alimentazione elettrica instabile, sebbene la sua quota di mercato sia in calo a causa dell'elettrificazione della produzione.
I processi laser e a fascio di elettroni rappresentano la categoria di tecniche in più rapida crescita, registrando un CAGR dell'11.60%, supportato dalla saldatura degli involucri delle batterie e dalla giunzione aerospaziale. Questi risultati supportano l'adozione in applicazioni che richiedono un apporto di calore strettamente controllato e precisione. Il mercato dei materiali di consumo per la saldatura non cresce in proporzione diretta all'adozione del laser perché l'utilizzo di materiale d'apporto per giunto laser può essere inferiore rispetto alla saldatura ad arco. La saldatura per attrito-agitazione può anche ridurre il fabbisogno di materiale d'apporto in alcune strutture in alluminio aerospaziali e automobilistiche. La produzione additiva di parti aerospaziali quasi definitive può ridurre alcune fasi di saldatura, sebbene non elimini la giunzione in tutte le attività di fabbricazione. [3] Y. Zhao et al., “Optimization of Laser-Welded Cu-Al Joints for Electric Vehicle Battery Cases,” Journal of Materials Engineering and Performance, link.springer.com
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'edilizia è in testa, mentre la cantieristica navale e l'offshore si espandono.
Nel 2025, il settore edile e delle costruzioni ha rappresentato il 29.90% del mercato dei materiali di consumo per la saldatura, trainato dalla domanda di acciaio strutturale per ponti, metropolitane, gallerie ed edifici commerciali. L'India ha consumato 163.7 milioni di tonnellate di acciaio finito nell'anno fiscale 2025-26, con il settore edile e delle infrastrutture che ha rappresentato il 68% di tale domanda. Questa attività crea una necessità ricorrente di prodotti standard e certificati per le giunzioni strutturali. Il settore automobilistico e dei trasporti ha rappresentato la seconda categoria di utilizzo finale più importante, trainata dalla giunzione di carrozzerie in acciaio, dalla saldatura a punti a resistenza e dal crescente utilizzo di alluminio nelle strutture dei veicoli elettrici. I settori petrolifero e del gas, delle infrastrutture energetiche e dei macchinari pesanti generano una domanda costante di prodotti ad alta resistenza e resistenti alla corrosione. Il settore aerospaziale e della difesa rimane più piccolo in termini di volume, ma utilizza bacchette TIG al cromo-nichel di maggior valore, elettrodi in lega di nichel e materiali di riempimento speciali al titanio, nel rispetto dei rigorosi requisiti NADCAP e AS9100.
Il settore della cantieristica navale e offshore è la categoria di utilizzo finale in più rapida crescita nel mercato dei materiali di consumo per la saldatura, con un CAGR dell'11.40%, poiché la costruzione di nuove navi e le fondazioni per gli impianti eolici offshore richiedono prodotti ad alte prestazioni. HD Hyundai Heavy Industries ha riferito che la produzione del suo cantiere navale robotizzato è aumentata da 500 a 750 tonnellate al giorno. Una maggiore produzione favorisce i prodotti con alimentazione stabile del filo e comportamento costante dell'arco. Le strutture offshore richiedono inoltre combinazioni di filo e flusso con elevata tenacità per l'utilizzo a basse temperature. Queste esigenze aumentano il valore del supporto al processo e della certificazione, oltre ai materiali di consumo fisici. La cantieristica navale, pertanto, offre un chiaro percorso di crescita per i materiali di alta qualità per saldatura a filo animato e ad arco sommerso.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 44.50% del mercato regionale dei materiali di consumo per la saldatura, guidata da Cina, India, Giappone e Corea del Sud. La domanda di acciaio in India è cresciuta del 9.8% nel 2025, mentre il consumo di acciaio finito ha raggiunto i 163.7 milioni di tonnellate nell'anno fiscale 2025-26. La Cina ha commissionato 6.6 GW dei 9.3 GW di capacità eolica offshore aggiunti a livello globale nel 2025. Giappone e Corea del Sud supportano prodotti di alta qualità per la costruzione navale che soddisfano i requisiti di approvazione KR, NK e DNV. Indonesia, Vietnam, Thailandia e Filippine contribuiscono alla domanda attraverso la produzione e l'edilizia commerciale. Nel gennaio 2025, voestalpine Böhler Welding ha annunciato l'intenzione di espandere la propria presenza in India nel settore manifatturiero e delle tecnologie applicative, nonché di aumentare la capacità di saldatura a filo pieno.
Il Nord America e l'Europa costituiscono la parte del mercato dei materiali di consumo per la saldatura focalizzata sulla tecnologia. I dati sulla forza lavoro di AWS indicano un'ampia carenza di saldatori in Nord America, il che sta incrementando l'utilizzo di sistemi di saldatura robotizzati e collaborativi. Il Canada sostiene la domanda attraverso la costruzione di oleodotti e centrali idroelettriche, mentre il Messico rifornisce la produzione automobilistica legata agli Stati Uniti. I produttori europei devono affrontare requisiti di esposizione professionale che aumentano la domanda di prodotti certificati a basse emissioni di fumi. Germania, Regno Unito e Italia si concentrano sulla produzione di apparecchiature per il settore automobilistico, aerospaziale ed energetico. L'attività nel settore eolico offshore e degli oleodotti sottomarini nei Paesi nordici supporta i materiali di consumo qualificati per la resistenza agli urti a bassa temperatura, approvati da DNV e Lloyd's Register.
Il Medio Oriente e l'Africa sono le regioni a più rapida crescita nel mercato dei materiali di consumo per la saldatura, con un CAGR del 7.80%, sostenuto dai programmi di produzione, infrastrutture e costruzioni civili nei Paesi del Consiglio di Cooperazione del Golfo (CCG). I progetti in acque profonde nell'Africa occidentale e nel Golfo dell'Oman richiedono prodotti ad alto contenuto di nichel e resistenti alla corrosione per le apparecchiature sottomarine. La Turchia è un importante fornitore regionale di elettrodi rivestiti per il Nord Africa, i mercati del Golfo e l'Africa subsahariana. Il Sud America presenta una domanda costante, trainata dagli investimenti, proveniente dalle attività offshore pre-salifera del Brasile, dalla costruzione di centrali idroelettriche e dalla filiera automobilistica. Argentina e Perù sostengono la domanda attraverso la manutenzione di attrezzature minerarie e la fabbricazione di oleodotti. I prodotti premium importati creano un'opportunità per i fornitori in grado di offrire gradi certificati AWS o ISO per gli appalti del settore pubblico.
Panorama competitivo
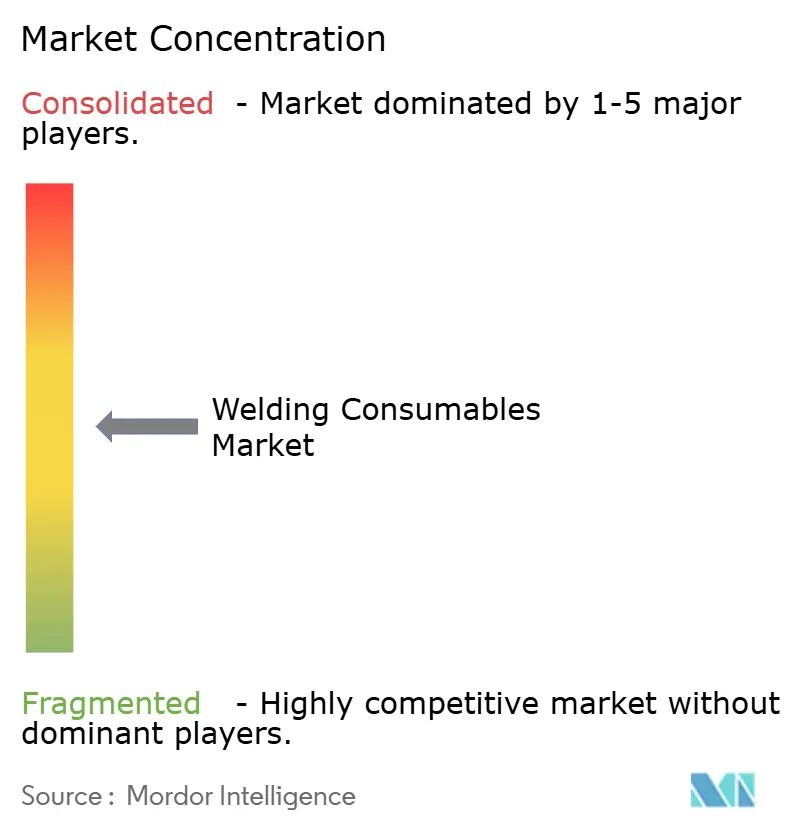
Il mercato dei materiali di consumo per la saldatura presenta una concentrazione media nel segmento premium e una frammentazione nei segmenti medio e inferiore. Lincoln Electric, ESAB, Kobelco Welding di Kobe Steel, Hyundai Welding e voestalpine Böhler Welding competono attraverso portafogli di prodotti approvati, distribuzione e ingegneria applicativa. ESAB ha completato l'acquisizione di Eddyfi Technologies per 1.5 miliardi di dollari nel giugno 2026. L'operazione ha ampliato le attività di ESAB, passando dalla saldatura e fabbricazione all'ispezione e al monitoraggio per i settori aerospaziale, nucleare e delle infrastrutture energetiche. Si prevedeva che Eddyfi avrebbe contribuito con 270 milioni di dollari di fatturato e 80 milioni di dollari di EBITDA rettificato nel 2026. Questa combinazione rende più difficile la concorrenza per i fornitori di materie prime, soprattutto quando vengono acquistati congiuntamente i dati relativi alla fabbricazione e all'ispezione.
La strategia RISE di Lincoln Electric punta a una crescita annua composta (CAGR) dei ricavi a una cifra alta o a due cifre basse fino al 2031, con un incremento previsto di 300-400 punti base derivante da acquisizioni nei settori dell'automazione, dei materiali speciali e dell'espansione geografica. L'azienda ha acquisito la restante quota del 65% di Alloy Steel Australia nell'agosto 2025, integrando completamente nel proprio portafoglio il fornitore di piastre antiusura e sistemi di monitoraggio digitale. ESAB ha inoltre concordato l'acquisizione di EWM GmbH per 275 milioni di euro (302 milioni di dollari) nel giugno 2025. La metallurgia specifica per i processi rimane una barriera all'ingresso nelle applicazioni offshore, dove i metodi di saldatura proprietari ad alta resistenza e tenacità richiedono specifiche rigorose. Queste mosse favoriscono i fornitori che combinano materiali di consumo con attrezzature, automazione, assistenza tecnica e tracciabilità.
Le opportunità includono prodotti certificati a basso contenuto di idrogeno e a basse emissioni di fumi per la fabbricazione di acciaio con forno ad arco elettrico, materiali d'apporto in alluminio per gli involucri delle batterie dei veicoli elettrici e prodotti speciali in nichel e duplex per progetti in acque profonde e GNL nel Golfo Persico. I produttori in Cina e India stanno ampliando la copertura delle certificazioni per i prodotti standard, esercitando pressione sui margini dei fili per saldatura SMAW e MIG di base. I processi di qualificazione DNV, Lloyd's Register e AWS mantengono una barriera per le applicazioni premium. Le bobine con codice QR e i registri di saldatura collegati ai dati stanno diventando sempre più rilevanti nei contesti di approvvigionamento che richiedono la tracciabilità. I framework dell'Istituto Internazionale di Saldatura potrebbero rendere le qualifiche più uniformi a livello transfrontaliero e aiutare i produttori certificati nell'area Asia-Pacifico ad accedere a mercati a maggior valore aggiunto. L'equilibrio competitivo, pertanto, rimane più forte per le aziende in grado di supportare sia il prodotto che il processo di qualificazione.
Leader del settore dei materiali di consumo per saldatura
Lincoln Electric Holding Inc.
Società ESAB
Illinois Tool Works Inc. (Saldatura Miller)
voestalpine Böhler Welding GmbH
Kobe Steel Ltd. (Saldatura Kobelco)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ESAB Corporation ha completato l'acquisizione di Eddyfi Technologies, leader globale nei test e nel monitoraggio non distruttivi avanzati, per 1.45 miliardi di dollari. L'operazione amplia il mercato potenziale di ESAB di circa 5 miliardi di dollari e posiziona l'azienda come fornitore completo di servizi "dalla fabbricazione all'ispezione" per i settori aerospaziale, nucleare e delle infrastrutture energetiche. Si prevede che Eddyfi contribuirà con circa 270 milioni di dollari di fatturato e 80 milioni di dollari di EBITDA rettificato nel 2026.
- Agosto 2025: Lincoln Electric Holdings ha acquisito la restante quota del 65% in Alloy Steel Australia (Int) Pty Ltd., ottenendo la piena proprietà dell'azienda, che vantava un fatturato annuo di 50 milioni di dollari e produceva soluzioni proprietarie di piastre antiusura e sistemi di monitoraggio digitale per il settore minerario dell'Asia-Pacifico. Lincoln Electric prevede di estendere la tecnologia a livello globale, oltre l'area Asia-Pacifico.
- Giugno 2025: ESAB Corporation ha firmato un accordo definitivo per l'acquisizione di EWM GmbH, azienda tedesca leader nel settore delle apparecchiature per la saldatura industriale pesante e dell'automazione avanzata, per 275 milioni di euro (302 milioni di dollari). L'operazione è stata concepita per accelerare la crescita delle vendite di apparecchiature in Europa e Nord America.
- Gennaio 2025: Voestalpine Böhler Welding ha annunciato l'espansione della propria presenza produttiva e tecnologica in India, con un investimento di 3 milioni di euro (3.33 milioni di dollari) in 3 stabilimenti produttivi negli ultimi 5 anni. Ha inoltre annunciato l'intenzione di aggiungere la capacità di produzione di filo pieno, nell'ambito di una strategia "locale per il locale".
Ambito del rapporto sul mercato globale dei materiali di consumo per saldatura
Il mercato dei materiali di consumo per la saldatura è segmentato per tipo di prodotto (elettrodi rivestiti, bacchette per saldatura e altro), per tipo di materiale (acciaio, alluminio, a base di nichel e altri), per tecnica di saldatura (saldatura ad arco, saldatura a resistenza e altro), per settore di utilizzo finale (edilizia e costruzioni, petrolio e gas e altro) e per area geografica (Nord America, Europa e altre). Il rapporto offre previsioni sulle dimensioni e sul valore del mercato (in USD) per tutti i segmenti sopra menzionati.
| Elettrodi a bastoncino (SMAW) |
| Bacchette per saldatura (TIG) |
| Set di flussi e fili per saldatura ad arco sommerso (SAW) |
| Fili animati |
| Fili per saldatura (GMAW/MIG/Fili pieni) |
| Altri (bacchette per saldatura ossiacetilenica, polvere per saldatura, gas di protezione, punte, ecc.) |
| Materiali di consumo per saldatura in acciaio (carbonio, acciaio inossidabile) |
| Materiali di consumo per saldatura in alluminio |
| Materiali di consumo per saldatura a base di nichel |
| Altri (rame, titanio, cobalto) |
| Saldatura ad arco (SMAW, MIG, TIG, SAW) |
| Saldatura a resistenza (a punti, a giunzioni) |
| Saldatura a ossicombustibile |
| Altri (saldatura laser, saldatura a fascio di elettroni) |
| Edilizia e costruzione |
| Settore automobilistico e trasporti |
| Cantieristica navale e offshore |
| Petrolio e gas, infrastrutture energetiche |
| Macchinari pesanti e attrezzature industriali |
| Aeronautica e difesa |
| Altri (ferrovie, beni di consumo) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Elettrodi a bastoncino (SMAW) | |
| Bacchette per saldatura (TIG) | ||
| Set di flussi e fili per saldatura ad arco sommerso (SAW) | ||
| Fili animati | ||
| Fili per saldatura (GMAW/MIG/Fili pieni) | ||
| Altri (bacchette per saldatura ossiacetilenica, polvere per saldatura, gas di protezione, punte, ecc.) | ||
| Per tipo di materiale | Materiali di consumo per saldatura in acciaio (carbonio, acciaio inossidabile) | |
| Materiali di consumo per saldatura in alluminio | ||
| Materiali di consumo per saldatura a base di nichel | ||
| Altri (rame, titanio, cobalto) | ||
| Con tecnica di saldatura | Saldatura ad arco (SMAW, MIG, TIG, SAW) | |
| Saldatura a resistenza (a punti, a giunzioni) | ||
| Saldatura a ossicombustibile | ||
| Altri (saldatura laser, saldatura a fascio di elettroni) | ||
| Per settore di utilizzo finale | Edilizia e costruzione | |
| Settore automobilistico e trasporti | ||
| Cantieristica navale e offshore | ||
| Petrolio e gas, infrastrutture energetiche | ||
| Macchinari pesanti e attrezzature industriali | ||
| Aeronautica e difesa | ||
| Altri (ferrovie, beni di consumo) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei materiali di consumo per la saldatura entro il 2031?
Si prevede che il mercato dei materiali di consumo per la saldatura raggiungerà i 23.08 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) del 5.45% a partire dal 2026, grazie alla domanda sostenuta da infrastrutture, automazione e lavori di fabbricazione offshore qualificati. La domanda continua a crescere per la fabbricazione di acciaio, prodotti a basso contenuto di idrogeno qualificati e sistemi di alimentazione del filo utilizzati nelle operazioni automatizzate. I prodotti di maggior valore sono impiegati nelle fondazioni offshore, nella cantieristica navale, nelle apparecchiature energetiche e in altri giunti che richiedono prestazioni documentate. La volatilità dei prezzi delle materie prime e le normative più severe in materia di emissioni di fumi continuano a rappresentare un vincolo per gli acquisti e i margini dei fornitori. Le certificazioni dei prodotti continuano a influenzare la selezione dei fornitori nei lavori di fabbricazione critici a livello globale.
Quale categoria di prodotti sta crescendo più velocemente?
I fili animati sono la tipologia di prodotto in più rapida crescita nel mercato dei materiali di consumo per la saldatura, con un CAGR dell'8.20%, poiché le celle di saldatura automatizzate e robotizzate necessitano di un'alimentazione stabile, archi ripetibili e prestazioni a bassa produzione di spruzzi.
Perché i prodotti per la saldatura a basso contenuto di idrogeno sono importanti?
Gli elettrodi e i fili a basso contenuto di idrogeno contribuiscono a gestire il rischio di fessurazione nelle sezioni spesse di acciaio microlegato, soprattutto in considerazione dell'espansione della produzione di acciaio tramite forni ad arco elettrico.
Quale settore di utilizzo finale si sta espandendo più rapidamente?
La cantieristica navale e il settore offshore rappresentano il segmento in più rapida crescita nel mercato dei materiali di consumo per la saldatura, con un CAGR dell'11.40%, poiché le imbarcazioni e le fondazioni per impianti eolici offshore richiedono prodotti qualificati per saldatura a filo animato e ad arco sommerso.
Quali fattori limitano la domanda di metalli d'apporto in alcune applicazioni?
La saldatura per attrito e la saldatura laser possono ridurre l'utilizzo di materiale d'apporto per ogni giunto, mentre la produzione additiva può eliminare alcune fasi di giunzione per ottenere pezzi con forma quasi definitiva.
Perché i fornitori di alta gamma mantengono un vantaggio competitivo?
Le certificazioni AWS, DNV e altre, unite all'assistenza tecnica e alla tracciabilità, rendono difficile la sostituzione di prodotti qualificati in applicazioni critiche.


