

Dimensioni e quota di mercato dei farmaci per la perdita di peso e il diabete
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 37.48 miliardo di dollari |
| Dimensione del mercato (2031) | 48.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.21% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
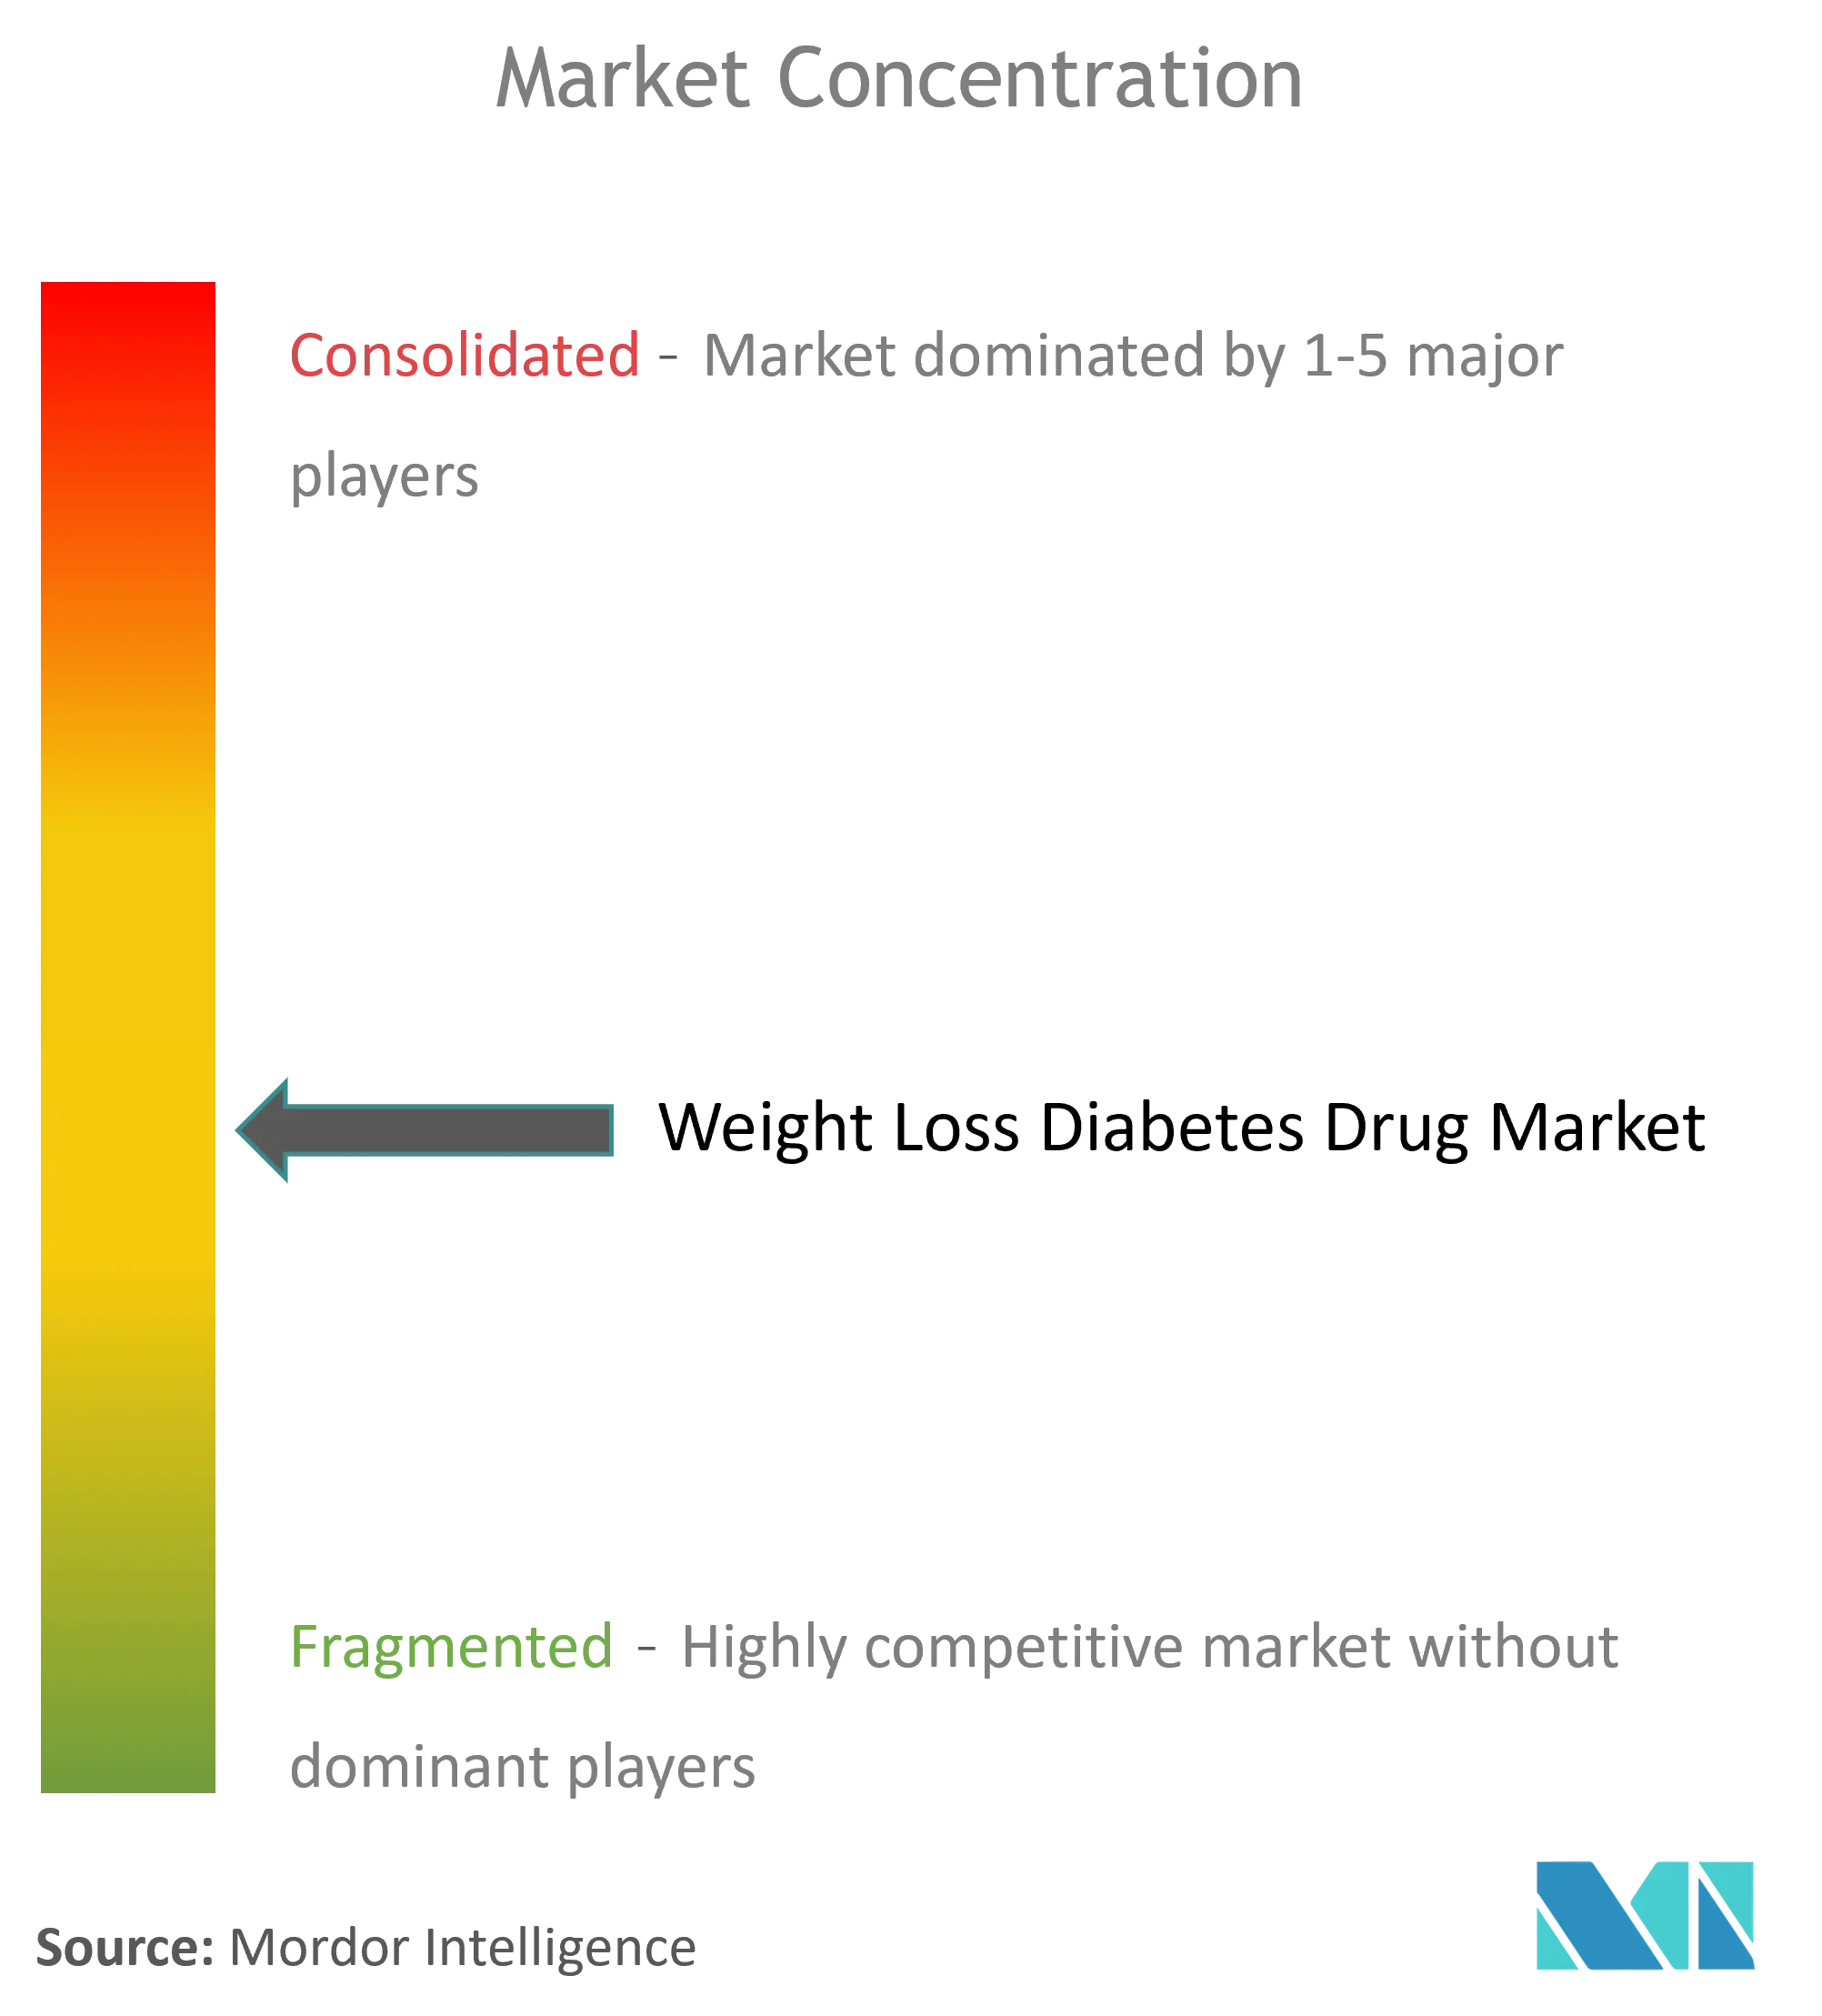
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci per la perdita di peso e il diabete di Mordor Intelligence
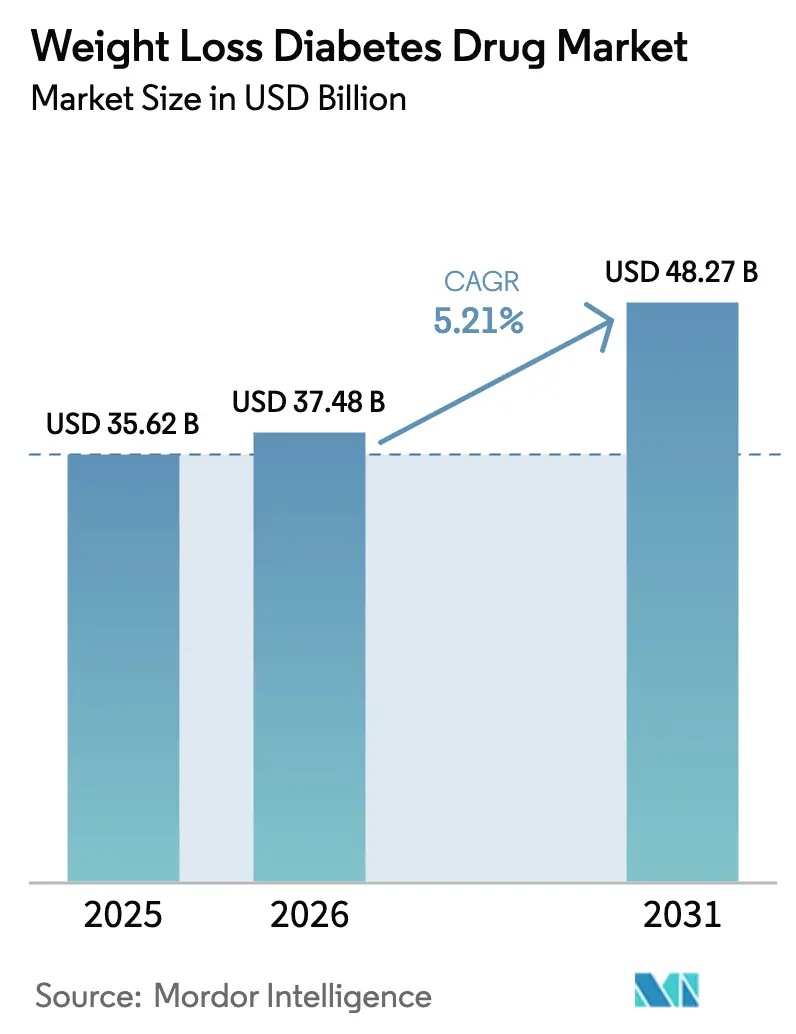
Si prevede che il mercato dei farmaci per la perdita di peso e il diabete crescerà da 35.62 miliardi di dollari nel 2025 a 37.48 miliardi di dollari nel 2026, per poi raggiungere i 48.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.21% nel periodo 2026-2031.
Una crescita sostenuta si basa sull'espansione del portfolio di farmaci a doppio agonista, sull'ampliamento della sovrapposizione tra obesità e diabete e sull'accelerazione dei percorsi normativi che aggiungono indicazioni renali e cardiovascolari. L'intensità competitiva sta aumentando poiché i nuovi farmaci cinesi a lunga durata d'azione innescano azzeramenti dei prezzi globali e gli enti pagatori statunitensi impongono rimborsi più rigorosi basati sui risultati. I modelli di vendita diretta al consumatore basati sulla telemedicina ampliano ulteriormente la portata dei pazienti, rimodellando al contempo l'economia tradizionale delle farmacie. Allo stesso tempo, l'espansione dell'offerta, come l'acquisizione di Catalent da parte di Novo Nordisk, mira ad alleviare le carenze persistenti e a stabilizzare i costi di distribuzione.
Punti chiave del rapporto
- Per farmaco, nel 31.88 Ozempic deteneva il 1% della quota di mercato dei farmaci GLP-2025 per il diabete, mentre si prevede che Mounjaro crescerà a un CAGR del 5.86% fino al 2031.
- In base al meccanismo d'azione, gli agonisti del recettore GLP-1 hanno rappresentato l'81.62% della quota di fatturato nel 2025; gli agonisti duali GIP/GLP-1 hanno registrato la crescita più rapida, con un CAGR del 6.02% fino al 2031.
- In base alla via di somministrazione, nel 96.21 i farmaci iniettabili rappresentavano il 1% del mercato dei farmaci GLP-2025 per il diabete; nello stesso periodo, le formulazioni orali sono destinate ad aumentare a un CAGR del 6.39%.
- In base al canale di distribuzione, le farmacie ospedaliere hanno registrato il 64.72% di fatturato nel 2025, mentre le farmacie online e tele-farmacie hanno registrato il CAGR più elevato, pari al 6.88% entro il 2031.
- In termini geografici, nel 43.02 il Nord America ha conquistato una quota di mercato del 1% dei farmaci GLP-2025 per il diabete e si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci per la perdita di peso e il diabete
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della comorbilità tra obesità e diabete | + 1.8% | Globale, con i primi guadagni in Nord America e in Europa | Medio termine (2-4 anni) |
| Efficacia rivoluzionaria del GLP-1 e del doppio agonista | + 1.5% | Global | A breve termine (≤ 2 anni) |
| Approvazioni normative più rapide ed espansioni delle etichette | + 1.2% | Nord America e UE, con ripercussioni sull'APAC | A breve termine (≤ 2 anni) |
| Esenzioni dalla copertura GLP-1 decise dal datore di lavoro | + 0.9% | Nucleo del Nord America, in espansione verso l'UE | Medio termine (2-4 anni) |
| Impennata delle prescrizioni D2C tramite telemedicina | + 0.7% | Globale, con concentrazione nei mercati sviluppati | A breve termine (≤ 2 anni) |
| L'innovazione cinese a lungo termine guida il riassetto dei prezzi | + 0.6% | Core APAC, ricadute sui mercati globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della comorbilità tra obesità e diabete
I tassi di obesità in aumento superano ormai il 40% tra gli adulti statunitensi e si intersecano con circa 88 milioni di individui che convivono con il prediabete [1] Centers for Disease Control and Prevention, “National Diabetes Statistics Report 2025,” cdc.gov . Le terapie GLP-1 affrontano in modo unico entrambe le condizioni, fornendo la perdita di peso del 20.2% osservata con tirzepatide rispetto al 13.7% per semaglutide negli studi clinici pivotal. Gli enti pagatori riconoscono i risparmi sui costi a lungo termine dell'intervento metabolico precoce, spingendo a una copertura più ampia dei benefici nei piani assicurativi aziendali e commerciali. I medici prescrivono sempre più spesso gli agenti GLP-1 come terapia di prima linea per la sindrome metabolica, guidando la crescita delle prescrizioni oltre i confini tradizionali del diabete. La conseguente domanda sostiene l'espansione a breve termine del mercato dei farmaci GLP-1 per il diabete, anche se la pressione sui prezzi si intensifica.
Efficacia rivoluzionaria del GLP-1 e del doppio agonista
Risultati superiori ottenuti con agonisti duali come il tirzepatide rafforzano la tendenza verso l'innovazione multi-target. I dati di confronto diretto mostrano riduzioni dell'HbA1c di 2.0-2.3 punti percentuali rispetto a 1.6-1.9 punti per i comparatori a singolo recettore [2] Eli Lilly, "SURPASS Program Results", lilly.com . Gli sviluppatori cinesi aggiungono ulteriore slancio; il GZR18 di Gan & Lee ha prodotto riduzioni dell'HbA1c fino a 2.32 punti insieme a una maggiore perdita di peso rispetto a Ozempic. I tripli agonisti in fase di sviluppo che prendono di mira GLP-1, GIP e glucagone rivelano precoci benefici metabolici che potrebbero ridefinire i parametri di riferimento terapeutici dopo il 2027. Questi vantaggi in termini di efficacia supportano prezzi premium, rafforzano la fiducia dei medici e spingono il mercato dei farmaci per il diabete GLP-1 verso una maggiore complessità competitiva.
Approvazioni normative più rapide ed espansioni delle etichette
Le revisioni prioritarie della FDA statunitense continuano ad accorciare i cicli di approvazione, come dimostrato dall'indicazione per la malattia renale cronica di semaglutide del 2025 e dall'approvazione per l'apnea notturna ostruttiva di tirzepatide del 2024. L'allineamento con l'Agenzia Europea per i Medicinali riduce i ritardi storici nel lancio, accelerando la penetrazione del mercato oltreoceano. Le estensioni delle indicazioni terapeutiche per i disturbi cardiovascolari, renali e neurometabolici ampliano la popolazione target senza l'aggiunta di nuove molecole, offrendo una crescita dei ricavi economicamente vantaggiosa. L'ampio spettro terapeutico sostiene il mercato dei farmaci antidiabetici GLP-1 quando la crescita del diabete di base si modera e i concorrenti affollano le posizioni di prima linea.
Esenzioni dalla copertura GLP-1 decise dal datore di lavoro
I datori di lavoro finanziano ora il 36% dei piani di benefit che coprono i farmaci GLP-1 sia per il diabete che per la perdita di peso, in aumento rispetto al 2023% del 24. La gestione avanzata dell'utilizzo integra la terapia a gradini e il coaching digitale, legando il rimborso a risultati misurabili. Questo cambiamento influisce sulle negoziazioni dei formulari, costringendo i produttori a dimostrare tangibili guadagni di produttività e risparmi sui costi totali. Con l'aumento dei contratti con i datori di lavoro, il mercato dei farmaci GLP-1 per il diabete assiste a nuovi modelli commerciali che enfatizzano il valore convalidato dai dati rispetto al prezzo di listino.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati della terapia e rimborsi irregolari | -1.4% | Globale, in particolare nei mercati emergenti | Medio termine (2-4 anni) |
| Vincoli di fornitura GLP-1 in corso | -0.8% | Global | A breve termine (≤ 2 anni) |
| Sorveglianza intensificata dei segnali di sicurezza (EG, sarcopenia) | -0.6% | Globale, con una supervisione più rigorosa nell'UE | Medio termine (2-4 anni) |
| La proliferazione dei farmaci generici composti erode gli ASP | -0.5% | Nucleo del Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati della terapia e rimborsi irregolari
I costi mensili della terapia, che vanno da 1,000 a 1,600 dollari, limitano l'accesso al di fuori delle economie più ricche. Medicare esclude le indicazioni per la perdita di peso, mentre la copertura Medicaid statunitense varia da stato a stato, causando una marcata disparità di adesione. Nei mercati emergenti, le lacune nei rimborsi frenano le prescrizioni iniziali nonostante la crescente prevalenza, limitando i volumi a breve termine. I controlli sui costi da parte dei datori di lavoro si intensificano: il 78% impone già autorizzazioni preventive o una terapia a gradini. Senza ampie riforme finanziarie, la sensibilità al prezzo frenerà la traiettoria di crescita del mercato dei farmaci per il diabete GLP-1, altrimenti solida.
Vincoli di fornitura GLP-1 in corso
La domanda continua a superare l'offerta nonostante l'acquisizione di Catalent da parte di Novo Nordisk per 11 miliardi di dollari, finalizzata ad aumentare la capacità di riempimento e confezionamento. L'Organizzazione Mondiale della Sanità ha registrato un aumento del 101% degli allarmi di carenza dal 2021, in particolare nelle regioni a basso reddito [3] Organizzazione Mondiale della Sanità, "Global Medicine Shortage Alerts Dashboard", who.int . La logistica della catena del freddo crea colli di bottiglia laddove le infrastrutture sono carenti. Le carenze incoraggiano le importazioni sul mercato grigio e le alternative composte, diluendo i ricavi dei farmaci di marca e compromettendo la sicurezza dei pazienti. I produttori devono sincronizzare l'espansione degli impianti, l'approvvigionamento delle materie prime e la distribuzione a temperatura controllata per salvaguardare la credibilità del mercato dei farmaci antidiabetici GLP-1.
Analisi del segmento
Per farmaco: il dominio di Ozempic affronta la sfida del doppio agonista
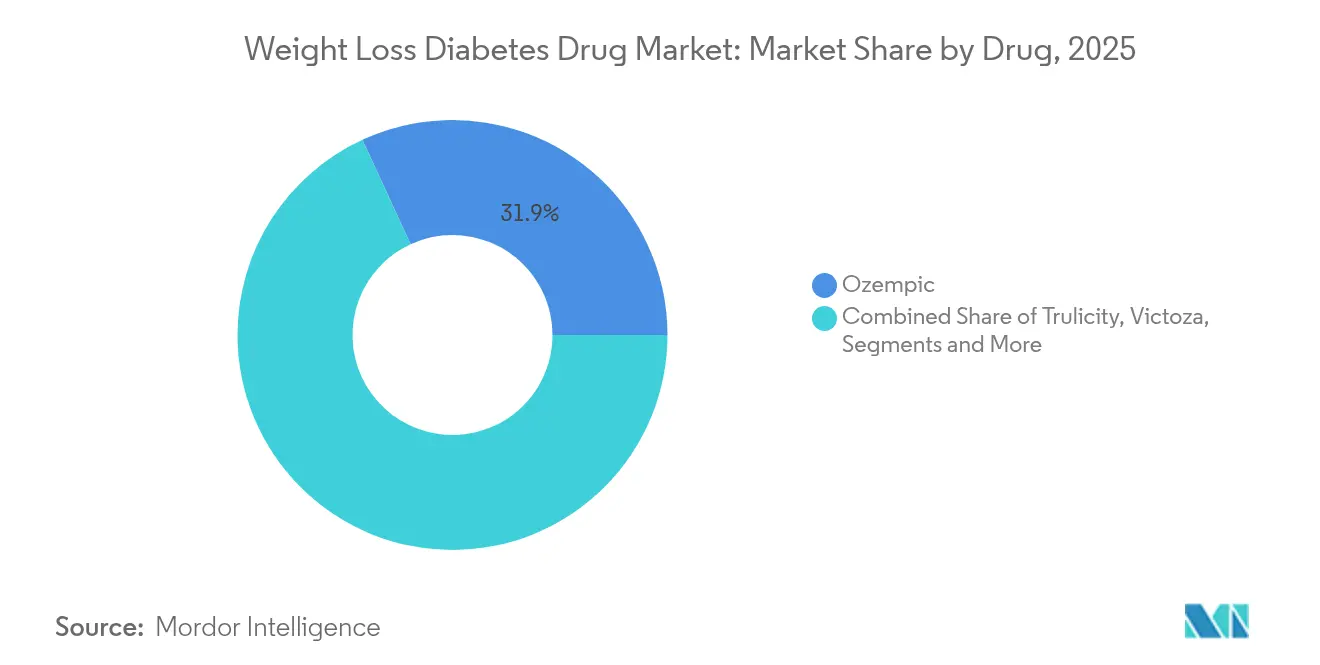
Le dimensioni del mercato dei farmaci per il diabete a base di GLP-1, per la concorrenza a livello di marchio, mostrano Ozempic con un fatturato di 11.36 miliardi di dollari nel 2025, che si traduce in una quota di mercato del 31.88%. Mounjaro segue con vendite assolute inferiori, ma con una previsione di CAGR del 1% al 5.86, grazie all'efficacia a doppio recettore. I medici continuano a prescrivere Trulicity per la sua familiarità, ma i formulari dei farmaci paganti si orientano sempre più verso Mounjaro con l'accumularsi dei dati sugli esiti. Il primo ingresso di Victoza come generico nel 2031 riduce i volumi di vendita dei farmaci di marca, pur mantenendo la sua rilevanza tra i pazienti intolleranti ai nuovi agenti. La crescita di Saxenda rimane limitata dalle lacune nella copertura dei farmaci per la perdita di peso, nonostante i benefici clinici. Molecole cinesi emergenti come GZR2024 promettono di rivoluzionare gli operatori storici abbinando un'elevata efficacia a prezzi aggressivi, rafforzando la concorrenza globale e favorendo un accesso più ampio.
Le curve di adozione iniziali dal 2020 al 2024 evidenziano la rapida ascesa di Ozempic, ma le dinamiche previste favoriscono gli agonisti doppi e tripli. Di conseguenza, il mercato dei farmaci antidiabetici GLP-1 bilancia la sostenibilità dei blockbuster maturi con i cicli di innovazione della prossima ondata. Man mano che Mounjaro raccoglie set di dati di sicurezza più lunghi ed evidenze dal mondo reale, le posizioni nei formulari potrebbero cambiare, accelerando la sua crescita azionario a scapito di Ozempic. Il liraglutide generico spinge anche i prezzi al ribasso nelle coorti di pazienti più anziani, ampliando i punti di ingresso ma esercitando pressione sui margini degli originatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per meccanismo d'azione: i singoli recettori danno origine a innovazioni multi-target
Gli agonisti del recettore del GLP-1 a singolo bersaglio hanno generato 29.07 miliardi di dollari nel 2025, mantenendo una quota dell'81.62% del mercato dei farmaci antidiabetici GLP-1. Tuttavia, gli agonisti doppi GIP/GLP-1, sebbene ancora di modesta entità, offrono un CAGR del 6.02% e sono il fulcro della maggior parte delle pipeline in fase avanzata. L'entusiasmo clinico deriva dalla superiore riduzione di HbA1c e peso corporeo, che migliora l'aderenza terapeutica e prolunga gli intervalli di dosaggio. Gli agonisti tripli entrano nelle sperimentazioni di fase intermedia con il potenziale di ampliare i benefici metabolici, tra cui l'abbassamento dei lipidi e l'aumento del dispendio energetico. Gli inibitori del SGLT-2 mantengono un ruolo aggiuntivo, spesso in combinazione per la protezione cardiorenale, mentre gli analoghi dell'amilina rimangono una nicchia data la specificità per il controllo postprandiale.
L'evoluzione del mercato sottolinea il passaggio strategico da modifiche marginali alla formulazione a innovazioni sinergiche con i recettori. Con l'ottenimento delle approvazioni per i multi-agonisti, le autorità competenti per i rimborsi potrebbero premiare profili di riduzione del rischio più efficaci, sostenendo l'espansione sostenuta del mercato dei farmaci per il diabete a base di GLP-1 nella seconda metà del decennio.
Per via di somministrazione: il predominio iniettabile sfidato dall'innovazione orale
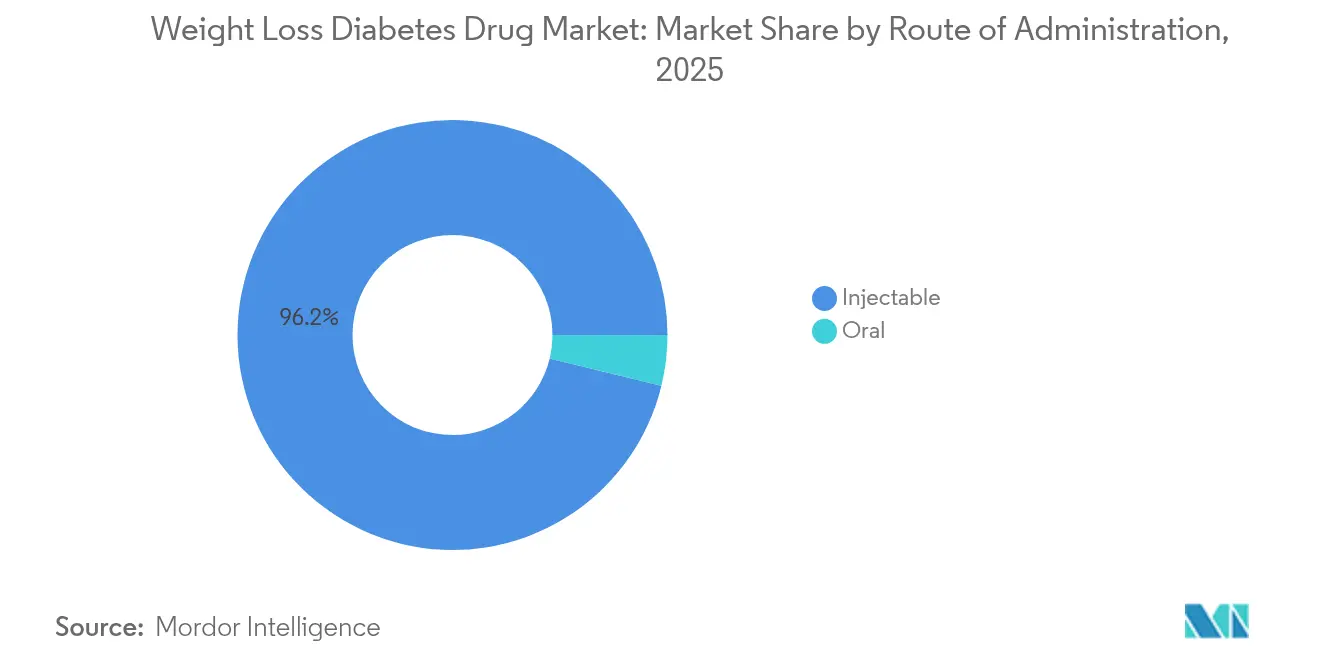
Gli iniettabili hanno generato un fatturato di 34.27 miliardi di dollari nel 2025, pari al 96.21% del mercato dei farmaci antidiabetici GLP-1. La familiarità dei pazienti con le penne settimanali sostiene un'elevata adozione, e i depositi a lunga durata d'azione in fase di sviluppo mirano a ridurre il dosaggio a intervalli mensili o trimestrali. Contemporaneamente, i candidati orali avanzano rapidamente; orforglipron ha mostrato riduzioni di 1.3-1.6 punti di HbA1c e una perdita di peso corporeo del 7.9% negli studi di fase 3. Le estensioni orali ad alto dosaggio di semaglutide (25 mg e 50 mg) sono mirate anche ai segmenti avversi alle iniezioni. Il CAGR del 6.39% previsto per gli orali riflette sia l'attrattiva della praticità che l'ampiezza della pipeline.
La scienza della formulazione si concentra sul superamento della degradazione peptidica nel tratto gastrointestinale e sulla garanzia di un assorbimento costante. Il successo diluirà la dominanza dei farmaci iniettabili e amplierà il mercato dei farmaci per il diabete a base di GLP-1, attraendo pazienti con problemi di aderenza terapeutica. Nel periodo previsto, la scelta della modalità dipenderà dal bilanciamento di efficacia, frequenza di dosaggio e parità di copertura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio ospedaliero si erode a favore dell'innovazione digitale
Le farmacie ospedaliere hanno registrato vendite per 23.06 miliardi di dollari nel 2025, pari al 64.72% del mercato totale dei farmaci per il diabete GLP-1, poiché gli endocrinologi avviano la maggior parte dei casi complessi in contesti integrati. Tuttavia, le farmacie online e le tele-farmacie crescono a un CAGR del 6.88%, rafforzate da LillyDirect e piattaforme simili che spediscono i farmaci direttamente ai consumatori a prezzi scontati. Le catene di vendita al dettaglio si scontrano con margini in calo, poiché i gestori dei benefit farmaceutici riducono gli spread. Fornitori specializzati come Shields Health Solutions offrono servizi di coaching per l'aderenza terapeutica e supporto per l'autorizzazione preventiva, ritagliandosi una nicchia premium.
Durante le carenze del periodo 2020-2024, le farmacie specializzate in preparati farmaceutici hanno temporaneamente colmato le lacune, ma le successive sfide legali e normative hanno frenato tale canale. È probabile che il periodo 2026-2031 assista a una distribuzione mista, in cui soluzioni digitali dirette al consumatore coesistano con hub specializzati per la titolazione e il monitoraggio complessi, diversificando i flussi di entrate all'interno del mercato dei farmaci per il diabete GLP-1.
Analisi geografica
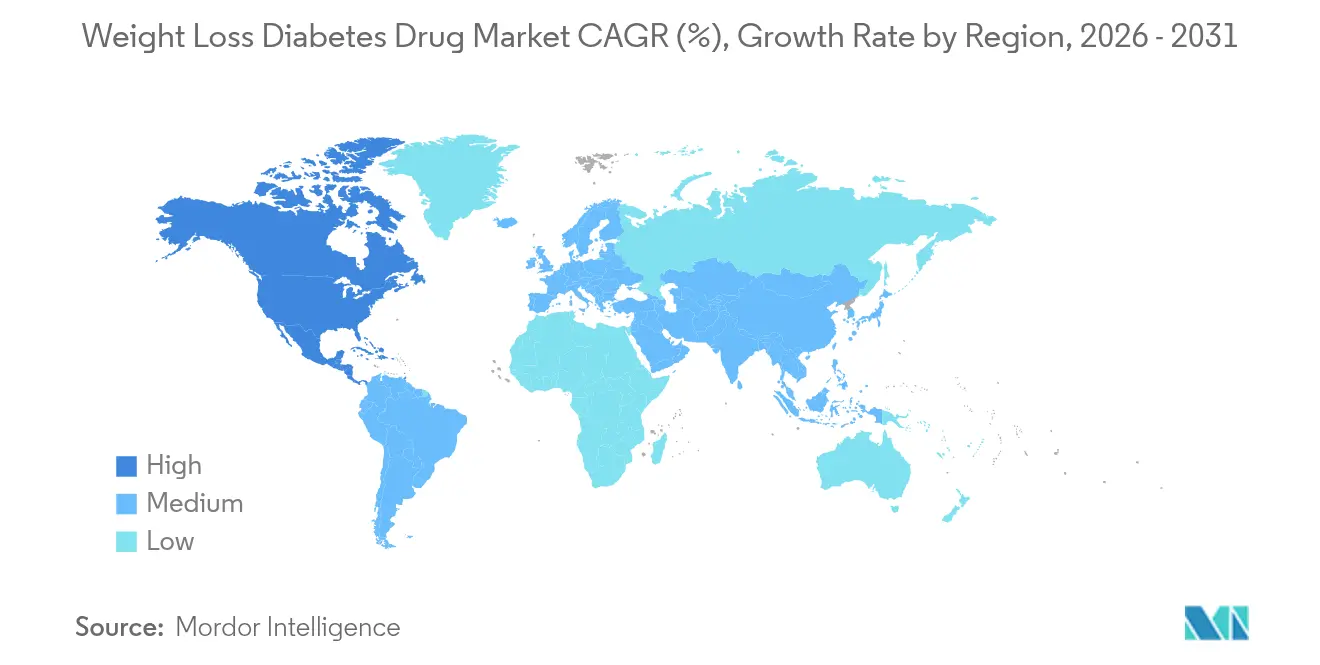
Il Nord America ha generato vendite per 15.33 miliardi di dollari nel 2025, pari al 43.02% del mercato dei farmaci per il diabete GLP-1. Le scorpori guidate dai datori di lavoro accelerano l'adozione, mentre la FDA accelera le nuove indicazioni, sostenendo i prezzi premium nonostante i controlli dei pagatori. Il Canada rispecchia lo slancio statunitense nel settore delle prescrizioni, sebbene rimborsi in modo più conservativo, mentre il settore privato messicano guida la crescita, nonostante la frammentazione dei finanziamenti pubblici. La prescrizione in telemedicina prolifera, in particolare negli Stati Uniti, dove le alleanze LillyDirect e Teladoc espandono la portata oltre i contesti fisici.
L'area Asia-Pacifico rappresenta il territorio in più rapida crescita, con un CAGR del 7.52%. La Cina è all'avanguardia grazie alla modernizzazione normativa che sostiene candidati nazionali come GZR18, amplificando la competitività dei prezzi. L'impatto del diabete in India stimola una crescita parallela, con un CAGR previsto del 24.7% entro il 2034, secondo i dati governativi, supportato dall'espansione delle infrastrutture produttive. Mercati maturi come Giappone e Corea del Sud adottano rapidamente molecole più recenti grazie ai sistemi di copertura universale, mentre l'Australia sfrutta un sistema di benefici farmaceutici progressivo per quotare le terapie innovative subito dopo l'approvazione.
L'Europa contribuisce con progressi incrementali costanti. Germania, Regno Unito e Francia rappresentano la parte del leone, sfruttando solidi programmi di gestione del diabete. Le revisioni più rapide dell'Agenzia Europea per i Medicinali (EMA) riducono il divario storico con la FDA, incoraggiando lanci sincronizzati. I paesi dell'Europa meridionale, tra cui Italia e Spagna, amplificano la domanda con l'ampliamento della copertura sanitaria per l'obesità da parte dei sistemi pubblici. Il mercato del resto d'Europa beneficia dei fondi strutturali che rafforzano la capacità della catena del freddo, facilitando una maggiore disponibilità delle terapie e stimolando il mercato dei farmaci per il diabete GLP-1 in tutta la regione.
Panorama normativo
La supervisione normativa sui farmaci per la perdita di peso e il diabete si sta intensificando, concentrandosi sulla qualità del prodotto, sulla preparazione galenica e sull'accelerazione dell'ampliamento delle indicazioni terapeutiche. Negli Stati Uniti, la FDA ha annunciato un'intensificazione dei controlli sui prodotti a base di GLP-1 non approvati, in seguito alla stabilizzazione dell'offerta nazionale, e continua a utilizzare strumenti come l'Avviso di Importazione 66-80 (sequestro senza ispezione fisica) per limitare l'immissione sul mercato di determinate sostanze sfuse a base di GLP-1. Insieme a procedure di revisione più rapide per le nuove indicazioni, questo approccio innalza le aspettative di conformità da parte di produttori, distributori e canali di distribuzione che supportano le terapie a base di GLP-1 e multi-agonisti.
In Europa, la revisione centralizzata continua a influenzare la sequenza di lancio globale dei prodotti per il trattamento combinato di obesità e diabete. L'approvazione da parte della Commissione Europea della pillola Wegovy di Novo Nordisk il 15 luglio 2026, a seguito del processo CHMP dell'EMA, dimostra come i farmaci orali a base di GLP-1 per la gestione del peso stiano progredendo attraverso i percorsi di autorizzazione dell'UE, mentre la farmacovigilanza post-approvazione rimane rigorosa. Anche la qualità della produzione è un fattore determinante, con un maggiore controllo degli stabilimenti di riempimento e confezionamento (incluse le classificazioni OAI della FDA per specifici impianti) che incide sulla continuità dell'approvvigionamento e sulle priorità di intervento a seguito delle ispezioni lungo tutta la catena del valore.
Analisi della catena del valore
La catena del valore dei farmaci per la perdita di peso e il diabete si estende dalla scoperta e dallo sviluppo clinico dei meccanismi incretinici e multi-agonisti alla produzione su scala industriale di peptidi o piccole molecole, seguita dal riempimento e confezionamento sterile per gli iniettabili o dalla produzione di dosi solide per i farmaci orali. La distribuzione si basa quindi su una logistica a catena del freddo per la dispensazione in ospedali, farmacie al dettaglio, farmacie specializzate e online o tramite tele-farmacia. Un collo di bottiglia persistente è rappresentato dalla capacità produttiva e dalla sua esecuzione, poiché le terapie a base di GLP-1 dipendono da fasi di produzione specializzate e da un rigoroso controllo di qualità, e i risultati delle ispezioni presso i principali siti di riempimento e confezionamento possono avere ripercussioni sulla disponibilità, l'allocazione e la composizione dei canali di distribuzione.
I recenti investimenti riflettono come i principali attori stiano rafforzando l'offerta. Eli Lilly ha annunciato numerosi investimenti di rilievo nella produzione di principi attivi farmaceutici (API) e di farmaci per via orale, tra cui un impianto per la produzione di API in Texas da 6.5 miliardi di dollari (settembre 2025) e un'espansione da 1.2 miliardi di dollari a Porto Rico a supporto della produzione di farmaci per via orale (ottobre 2025), mentre Novo Nordisk ha rivelato un'espansione di oltre 400 milioni di euro presso il suo stabilimento di Athlone, in Irlanda, per la capacità di produzione di GLP-1 per via orale (marzo 2026). Sul fronte della distribuzione, i modelli di dispensazione diretta al consumatore e quelli basati sulla telemedicina ampliano la portata verso i pazienti, ma aumentano anche la necessità di un supporto integrato per l'autorizzazione preventiva, i servizi di aderenza e la conformità delle procedure di evasione degli ordini, modificando il modo in cui i produttori si coordinano con i PBM (Pharmacy Benefit Managers), le farmacie specializzate e i canali online.
Panorama competitivo
La concorrenza nel mercato dei farmaci per il diabete a base di GLP-1 rimane intensa, seppur moderatamente concentrata. Novo Nordisk ed Eli Lilly detengono congiuntamente circa il 70% della quota di mercato, vantando vantaggi di scala in termini di produzione, infrastrutture per la sperimentazione clinica e distribuzione globale. Novo Nordisk sfrutta i franchise tradizionali di semaglutide, ma investe massicciamente in iterazioni orali e a lunga durata d'azione per difendere la propria base. Eli Lilly cavalca l'onda del successo di Mounjaro nel mercato dei farmaci a doppio agonista e si fa promotrice dei canali direct-to-consumer per diversificare la propria strategia di revenue capture.
Aziende cinesi come Gan & Lee e Hansoh stanno sviluppando aggressivamente farmaci agonisti doppi e tripli, capitalizzando su una ricerca e sviluppo economicamente efficiente e su politiche interne favorevoli. I loro progressi comparativi in termini di efficacia minacciano i prezzi premium degli operatori tradizionali, in particolare nei mercati emergenti. Gli operatori occidentali rispondono con investimenti strategici nella produzione, come dimostra l'acquisizione di Catalent da parte di Novo Nordisk, per alleviare le carenze e rafforzare la resilienza dell'offerta. Proliferano le partnership su nuove tecnologie di somministrazione; la collaborazione di Camurus con Eli Lilly per il rilascio prolungato di farmaci in deposito punta a un dosaggio mensile che potrebbe consolidare la fedeltà al marchio.
Si profilano difficoltà nella proprietà intellettuale, con i farmaci generici di liraglutide già approvati e i brevetti di semaglutide destinati ad affrontare difficoltà entro il 2027. I percorsi di biosimilari potrebbero comprimere i prezzi, ampliando al contempo l'accesso, potenzialmente ampliando il bacino di pazienti e compensando parzialmente l'erosione delle unità produttive. Nel complesso, la cadenza dell'innovazione e la scala di capacità determineranno i profili dei vincitori nel periodo di previsione, mentre il mercato dei farmaci per il diabete GLP-1 attraversa una transizione dall'esclusività ad alto margine a una maggiore accessibilità economica.
Leader del settore dei farmaci per la perdita di peso e il diabete
Eli Lilly
Novo Nordisk
Boehringer Ingelheim
Prodotti farmaceutici dell'amilina
Harman Finochem
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: La Commissione europea ha concesso l'autorizzazione all'immissione in commercio della pillola Wegovy (semaglutide orale 25 mg) per l'obesità e il sovrappeso, ampliando le opzioni di GLP-1 orale nell'UE. L'approvazione rafforza la leadership di Novo Nordisk nel segmento dei GLP-1 orali e amplia l'accesso dei pazienti, supportando una strategia di prezzo più diversificata in tutta Europa.
- Giugno 2026: Negli Stati Uniti, le prescrizioni della pillola Wegovy hanno raggiunto i tre milioni entro cinque mesi dal lancio avvenuto nel gennaio 2026. La rapida diffusione del farmaco segnala una forte accettazione della terapia orale con GLP-1 da parte di enti pagatori e pazienti, sostenendo la crescita dei ricavi e contribuendo a rafforzare il potere contrattuale sui prezzi.
- Maggio 2026: i risultati preliminari dello studio TRIUMPH-1 sul retatrutide mostrano una perdita di peso clinicamente significativa negli adulti con obesità. Questo dato sottolinea il potenziale di un agonista triplo dei recettori ormonali di nuova generazione di influenzare le dinamiche competitive e le tempistiche di sviluppo nel campo delle terapie per l'obesità.
Ambito del rapporto sul mercato globale dei farmaci per la perdita di peso e il diabete
Alcuni farmaci usati per trattare il diabete possono influire sul peso corporeo di un individuo. Ciò può comportare una diminuzione o un aumento di peso. Tuttavia, è importante notare che non tutti i farmaci per il diabete comportano variazioni di peso. Alcuni farmaci hanno un impatto minimo sul peso per la maggior parte delle persone che li usano. Il mercato dei farmaci per la perdita di peso e il diabete dovrebbe registrare un CAGR superiore al 5% durante il periodo di previsione. Il mercato dei farmaci per la perdita di peso e il diabete è segmentato per farmaco (Trulicity, Victoza, Ozempic, Saxenda, Mounjaro, Jardiance, Symlin, Metfromin) e per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina). Il rapporto fornisce il valore (in USD) e il volume (in unità) per i segmenti sopra indicati.
| Trulicità |
| Victoza |
| Ozempic |
| Saxenda |
| mounjaro |
| Altro |
| Agonisti del recettore GLP-1 |
| Agonisti doppi GIP/GLP-1 |
| Inibitori SGLT-2 |
| Analoghi dell'amilina |
| Iniettabile |
| Orale |
| Farmacie ospedaliere |
| Farmacie al dettaglio e comunitarie |
| Farmacie online/tele-farmacie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per droga | Trulicità | |
| Victoza | ||
| Ozempic | ||
| Saxenda | ||
| mounjaro | ||
| Altro | ||
| Per meccanismo d'azione | Agonisti del recettore GLP-1 | |
| Agonisti doppi GIP/GLP-1 | ||
| Inibitori SGLT-2 | ||
| Analoghi dell'amilina | ||
| Per via di amministrazione | Iniettabile | |
| Orale | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio e comunitarie | ||
| Farmacie online/tele-farmacie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei farmaci per il diabete dimagrante?
Si prevede che il mercato dei farmaci per la perdita di peso e il diabete raggiungerà i 37.48 miliardi di dollari nel 2026 e crescerà a un CAGR del 5.21% fino a raggiungere i 48.27 miliardi di dollari entro il 2031.
Quale farmaco è leader nel mercato dei farmaci antidiabetici GLP-1?
Ozempic è in testa con una quota del 31.88% nel 2025, anche se Mounjaro è la società in più rapida crescita, con un CAGR del 5.86%.
– Chi sono i principali attori globali in questo mercato del Farmaco per il diabete dimagrante?
Eli Lilly, Novo Nordisk, Boehringer Ingelheim, Amylin Pharmaceuticals e Harman Finochem sono le principali aziende che operano nel mercato dei farmaci per il diabete dimagrante.
Quanto velocemente si prevede che cresceranno le terapie orali a base di GLP-1?
Si prevede che le formulazioni orali cresceranno a un CAGR del 6.39% tra il 2026 e il 2031, con prodotti come l'ortoglipron prossimi all'approvazione.
Quale regione ha la quota maggiore nel mercato dei farmaci per il diabete dimagrante?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato dei farmaci per il diabete dimagrante.


