

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
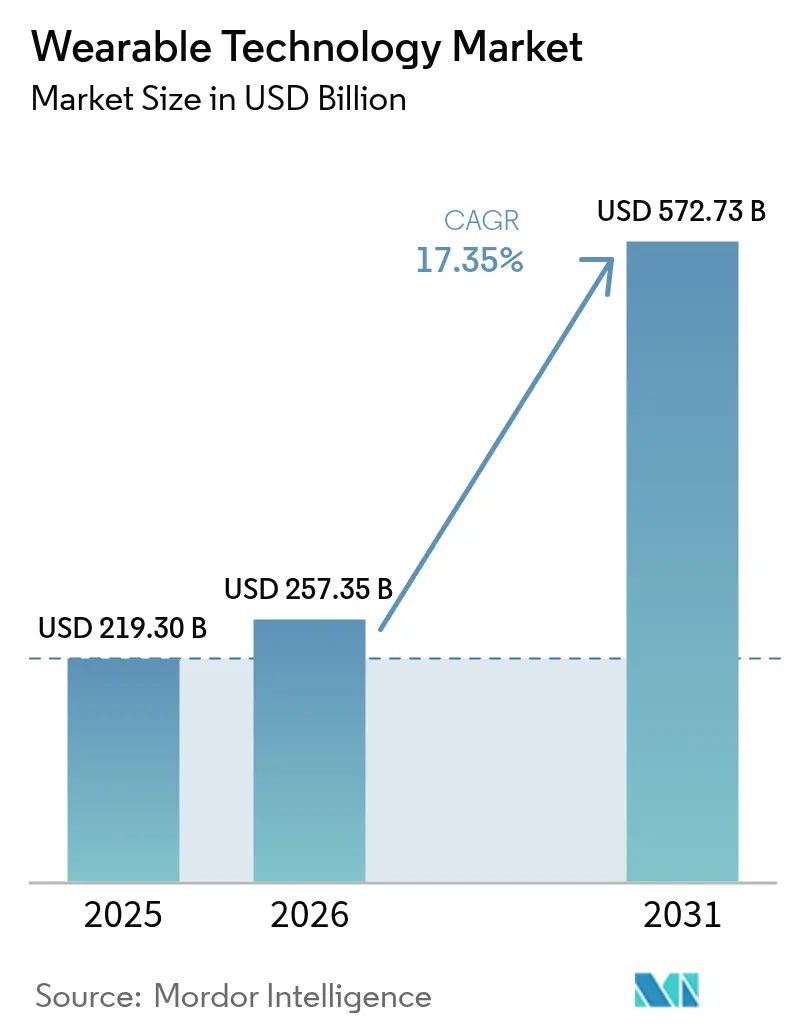
| Dimensione del mercato (2026) | 257.35 miliardo di dollari |
| Dimensione del mercato (2031) | 572.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.35% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
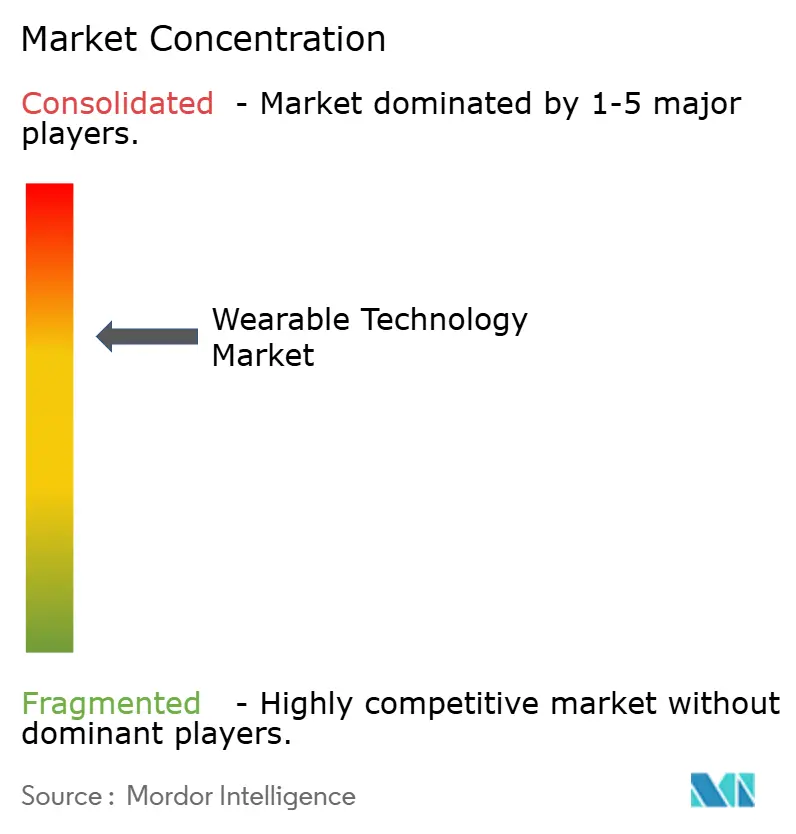
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della tecnologia indossabile di Mordor Intelligence
Si prevede che il mercato della tecnologia indossabile crescerà da 219.30 miliardi di dollari nel 2025 a 257.35 miliardi di dollari nel 2026 e raggiungerà i 572.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.35% nel periodo 2026-2031.
sottolineando la rapida espansione del settore e la redditività commerciale dei dispositivi connessi ricchi di sensori. [1] US Food and Drug Administration, “Digital Health Center of Excellence,” fda.gov Lo slancio deriva dalle autorizzazioni della FDA per i dispositivi indossabili medici abilitati all'IA, dalla spesa aziendale per visori di realtà aumentata e dalle scoperte sulle batterie a stato solido che alleviano i vincoli di densità di potenza di lunga data. Il Nord America rappresenta il più grande bacino di ricavi, ma l'Asia-Pacifico si sta espandendo più rapidamente grazie alla localizzazione della produzione di componenti e alla digitalizzazione dell'erogazione dell'assistenza sanitaria da parte dei governi. La leadership dei dispositivi rimane degli smartwatch, sebbene i display montati sulla testa registrino l'adozione più rapida, sostenuti dalle implementazioni per la forza lavoro in prima linea. La competizione si è spostata dalla differenziazione hardware al controllo dell'ecosistema; le aziende che integrano chip, software e servizi in modo più stretto stanno catturando una quota sproporzionata di valore.
Punti chiave del rapporto
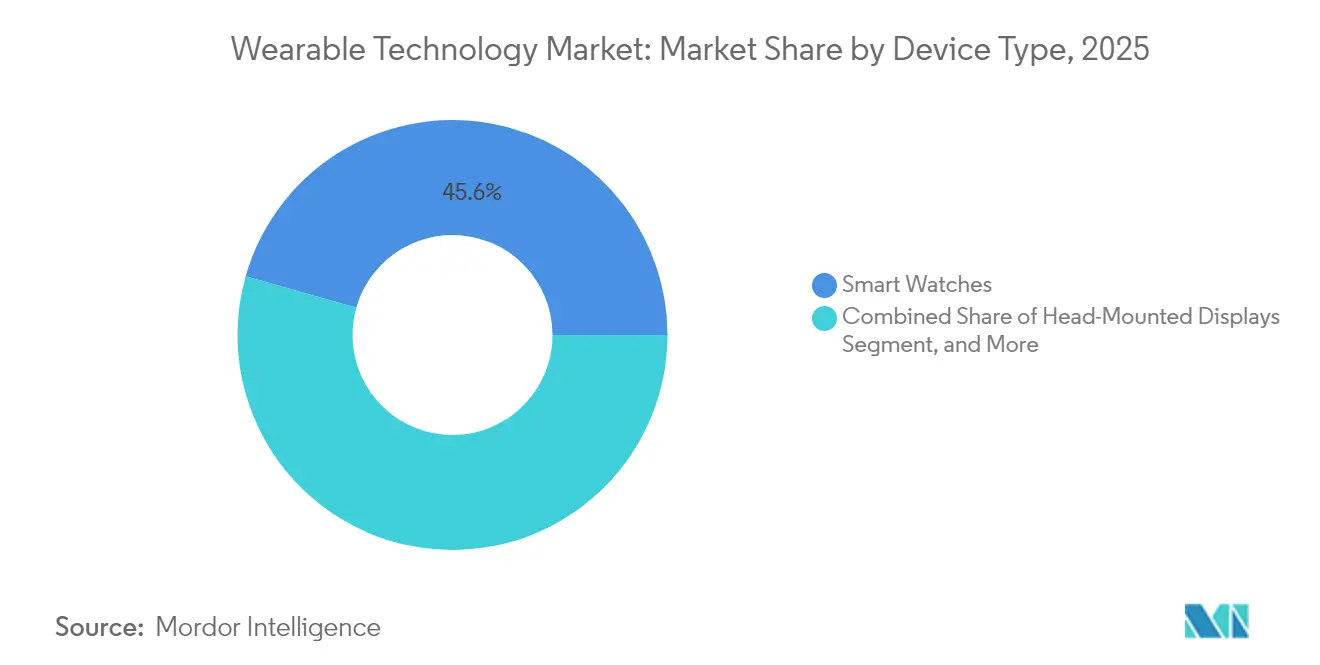
- Per tipologia di dispositivo, nel 45.60 gli smartwatch hanno dominato il mercato della tecnologia indossabile con il 2025% della quota di mercato, mentre si prevede che i display montati sulla testa cresceranno a un CAGR del 19.02% entro il 2031.
- Per componente, nel 28.70 i sensori rappresentavano il 2025% del mercato della tecnologia indossabile, mentre le batterie allo stato solido sono destinate a crescere a un CAGR del 19.85% entro il 2031.
- Per quanto riguarda la tecnologia di connettività, Bluetooth e BLE detenevano una quota del 61.40% del mercato della tecnologia indossabile nel 2025; il 5G cellulare sta avanzando a un CAGR del 18.85% durante il periodo di previsione.
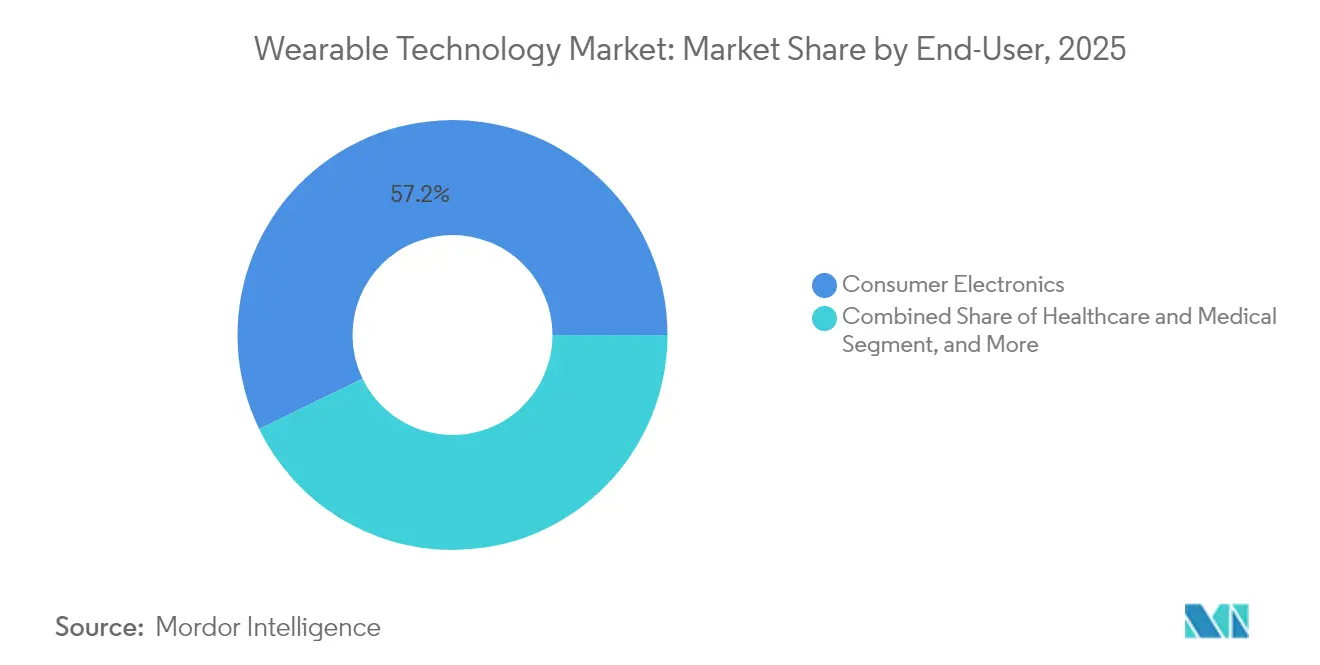
- In base al settore di utilizzo finale, l'elettronica di consumo ha generato il 57.20% del fatturato del 2025, ma le applicazioni sanitarie stanno guidando il settore con un CAGR del 20.10% fino al 2031.
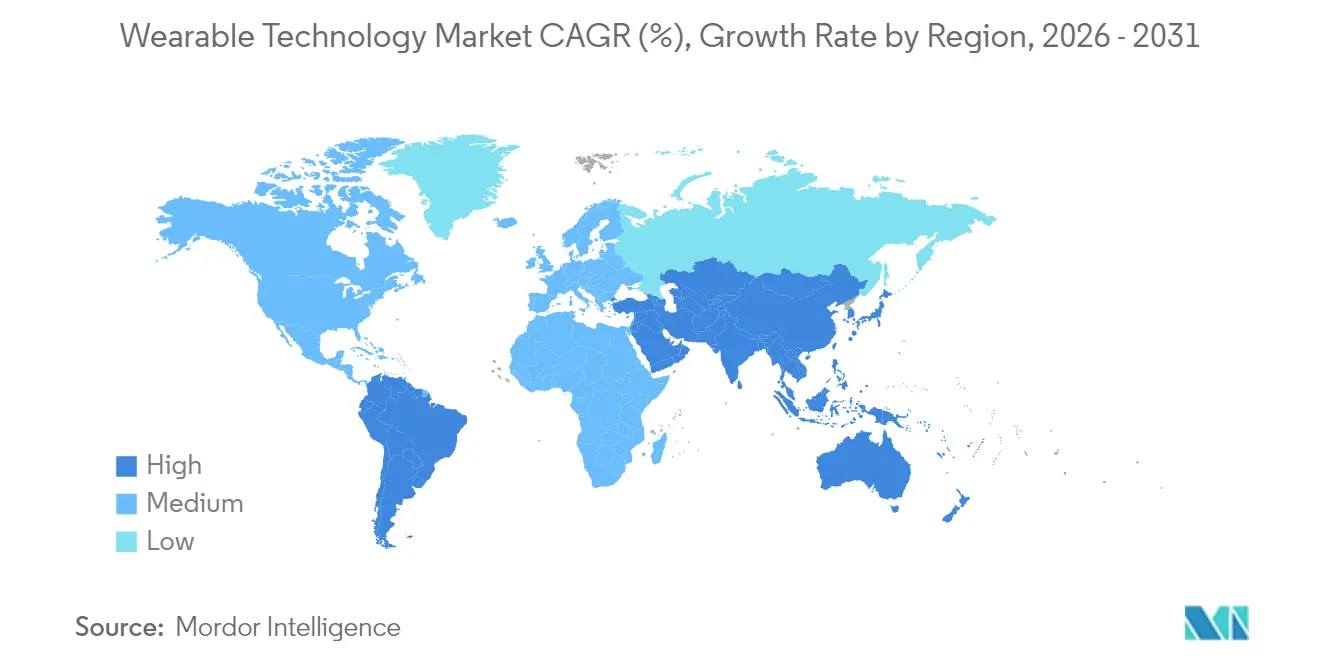
- In termini geografici, il Nord America ha assorbito il 31.70% dei ricavi del 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 20.25% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della tecnologia indossabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sensori di livello clinico abilitati all'intelligenza artificiale | + 3.20% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Realtà aumentata aziendale per la forza lavoro in prima linea | + 2.80% | Nord America e UE, espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Inclusione del rimborso per i dispositivi medici indossabili | + 2.10% | Quadri normativi del Nord America e dell'UE | Medio termine (2-4 anni) |
| AI Edge e chipset a basso consumo | + 2.40% | Globale, guidato dai centri di produzione dell'APAC | A lungo termine (≥ 4 anni) |
| Micro-batterie allo stato solido | + 1.90% | Globale, con leadership nella produzione APAC | A lungo termine (≥ 4 anni) |
| Domanda di giochi immersivi ed e-sport | + 1.60% | Globale, concentrato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sensori di livello clinico abilitati all'intelligenza artificiale
Gli enti regolatori continuano ad accelerare l'approvazione dei biosensori basati sull'IA, posizionando i dispositivi indossabili come strumenti di supporto decisionale nella medicina preventiva. Il Digital Health Center of Excellence della FDA ha semplificato i percorsi di revisione e aziende innovative come Trinity Biotech hanno lanciato monitor continui del glucosio che fondono dati metabolici con analisi predittive. [2] Fred Pennic, “Trinity Biotech Unveils CGM+,” HIT Consultant, hitconsultant.net Gruppi accademici del KAIST e dell'Università di Hong Kong stanno commercializzando moduli per la misurazione della pressione sanguigna senza bracciale e array di transistor organici che elaborano i dati localmente, riducendo la latenza e salvaguardando la privacy. Questi progressi riducono il divario tra i gadget per il fitness di consumo e la diagnostica clinica, dando ai pagatori la fiducia necessaria per rimborsare i servizi di monitoraggio remoto. Gli ospedali considerano la tecnologia come una via per un intervento più precoce e per evitare costi, ampliando ulteriormente la base di destinatari per il mercato della tecnologia indossabile.
Realtà aumentata aziendale per la forza lavoro in prima linea
I visori per realtà aumentata industriale migliorano l'efficienza in ambienti pericolosi o distribuiti. Colgate-Palmolive ha registrato 63 collaborazioni virtuali che hanno ridotto le spese di viaggio e i tempi di inattività, mentre Shell ha implementato dispositivi indossabili AR intrinsecamente sicuri in 12 paesi per supportare la manutenzione in zone esplosive. [3] RealWear, “Colgate-Palmolive Case Studies,” realwear.com Fujitsu ha ridotto le attività di assemblaggio del 19% dopo aver integrato la guida AR e il produttore di acciaio KSP ha ottenuto un aumento di produttività del 40% grazie alla visualizzazione montata sul casco. Il periodo di ammortamento è spesso inferiore a un anno, semplificando l'acquisto per i team operativi. Con l'espansione delle applicazioni di esperti remoti, le aziende stanno effettuando ordini su larga scala, alimentando il mercato della tecnologia indossabile.
Inclusione del rimborso per i dispositivi medici indossabili
Le compagnie assicurative statunitensi ora rimborsano il monitoraggio fisiologico e terapeutico a distanza quando vengono prescritti dispositivi approvati dalla FDA, riducendo i costi a carico dei pazienti con patologie croniche. L'approvazione da banco da parte della FDA del sistema per il glucosio Stelo e l'autorizzazione De Novo per la vibrazione terapeutica OsteoBoost illustrano un cambiamento di politica verso dispositivi medici orientati al consumatore. I codici CPT per il monitoraggio a distanza eliminano gli ostacoli alla fatturazione e stimolano l'adozione da parte dei medici. In Europa, sono in corso progetti pilota di rimborso simili, a dimostrazione di una più ampia accettazione dei dispositivi indossabili come interventi clinici legittimi che ampliano il mercato della tecnologia indossabile.
AI Edge e chipset a basso consumo
Lo Snapdragon AR1+ di Qualcomm integra l'elaborazione neurale on-device che elimina la dipendenza dagli smartphone, mentre Atmosic e AONDevices riducono il consumo di energia radio convalidando gli eventi dei sensori prima della trasmissione. [4] Samuel Reed, "The Wearable AI Revolution", AInvest, ainvest.com La gestione della batteria AI di Eatron aumenta la capacità utilizzabile del 10% e l'Exynos W1000 a 3 nm di Samsung incrementa le prestazioni per watt del 20%. Queste innovazioni estendono i tempi di funzionamento e consentono funzionalità always-on senza batterie più ingombranti, un criterio di acquisto fondamentale per i consumatori. Il connubio tra edge AI e silicio a basso consumo energetico, quindi, sostiene un'elevata crescita nel mercato della tecnologia indossabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Onere della conformità alla privacy dei dati | -1.80% | GDPR UE, espansione globale | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di imballaggi avanzati | -1.40% | Globale, concentrato nelle catene di fornitura APAC | A breve termine (≤ 2 anni) |
| Rifiuti elettronici e pressione sulla sostenibilità | -1.10% | La direttiva RAEE dell'UE si estende ad altre regioni | A lungo termine (≥ 4 anni) |
| Stanchezza dell'utente / abbandono del dispositivo | -2.20% | Mercati di consumo globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Onere della conformità alla privacy dei dati
I dispositivi indossabili raccolgono dati biometrici soggetti a norme rigorose come il GDPR e l'Illinois BIPA. I produttori devono integrare la gestione del consenso e l'anonimizzazione sul dispositivo, aumentando i costi di sviluppo e ritardando i tempi di lancio. I limiti al trasferimento transfrontaliero dei dati complicano ulteriormente l'analisi cloud. I piccoli fornitori privi di risorse legali si trovano ad affrontare un ostacolo maggiore in termini di costi di conformità, che frena i nuovi ingressi e la crescita del mercato della tecnologia indossabile.
Affaticamento dell'utente e abbandono del dispositivo
I sondaggi mostrano che il 29-30% degli utenti smette di indossare smartwatch entro sei mesi, spesso citando la durata della batteria, la comodità o un valore poco chiaro. I dati longitudinali rivelano che l'engagement scende al 16% dopo 320 giorni, con il venir meno dell'elemento novità. A meno che i fornitori non forniscano informazioni fruibili invece di metriche grezze, il tasso di abbandono persisterà, riducendo di punti il CAGR del mercato della tecnologia indossabile.
Analisi del segmento
Per tipo di dispositivo: gli occhiali intelligenti guidano l'informatica di nuova generazione
I display montati sulla testa hanno registrato il CAGR più rapido, pari al 19.02%, nel periodo 2026-2031, ma gli smartwatch hanno mantenuto la quota di mercato più ampia, pari al 45.60%, della tecnologia indossabile nel 2025. Questo slancio sostiene il mercato complessivo della tecnologia indossabile, poiché le aziende adottano display a mani libere per la manutenzione, la formazione e la logistica. Meta ha venduto 2 milioni di occhiali intelligenti Ray-Ban dalla fine del 2023 e sta raggiungendo i 10 milioni di unità all'anno, confermando l'interesse dei consumatori per occhiali discreti. La partnership da 150 milioni di dollari di Google con Warby Parker amplia le opzioni di stile, abbassando la barriera della moda all'adozione.
La diversificazione è visibile anche nei dispositivi indossabili, dove i brevetti Apple puntano a sistemi di diagnostica auricolare che potrebbero ridurre la dipendenza dai dispositivi da polso. Sebbene l'abbigliamento intelligente sia ancora agli albori, le batterie in fibra ottica della Johns Hopkins University suggeriscono un sistema di accumulo di energia lavabile che potrebbe diffondersi tra gli e-textile. I braccialetti rischiano di essere commercializzati con il calo dei prezzi medi di vendita degli smartwatch, ma i braccialetti con input neurale mantengono una domanda di nicchia per il controllo della realtà aumentata. Nel complesso, questi cambiamenti arricchiscono il mercato della tecnologia indossabile.
Gli occhiali intelligenti di seconda generazione integrano radio cellulari e display micro-LED, consentendo l'assegnazione delle notifiche, la sovrapposizione dei dati di navigazione e la traduzione in tempo reale senza dover collegare i dispositivi ai telefoni. Gli OEM si concentrano sulla riduzione del peso e sul supporto per lenti graduate per ampliare il pubblico di riferimento. La rapida diffusione della categoria manterrà elevata la diversità dei dispositivi, garantendo una continua crescita del mercato della tecnologia indossabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: le batterie allo stato solido consentono l'innovazione del fattore di forma
I sensori hanno contribuito in modo significativo, con il 28.70%, alle dimensioni del mercato della tecnologia indossabile nel 2025, riflettendo la necessità di flussi di dati multimodali. Allo stesso tempo, si prevede che le batterie allo stato solido supereranno tutti i componenti con un CAGR del 19.85%, fornendo la base energetica per casi d'uso avanzati. Le celle a livello di chip di TDK e i prototipi di una settimana di Samsung dimostrano come sostanze chimiche più sicure consentano di realizzare involucri più sottili. Processori e memorie cavalcano l'onda dello stacking 3D, con TSMC che pianifica un packaging a livello di pannello che integra CPU, GPU e memoria su un unico substrato.
I display si stanno spostando verso formati OLED e micro-LED flessibili, consentendo superfici curve e trasparenti che si fondono con gli occhiali. I circuiti integrati di connettività integrano Bluetooth, Wi-Fi e UWB per semplificare il layout delle schede e ridurre l'ingombro delle antenne. Software e servizi rappresentano il livello di margine più elevato e i proprietari di piattaforme vincolano sempre più le funzionalità agli abbonamenti, consolidando gli ecosistemi e aumentando i costi di switching. Sia i margini di profitto che i volumi unitari, pertanto, continuano ad ampliarsi per il mercato della tecnologia indossabile.
Grazie alla tecnologia di connettività: la rete cellulare 5G consente il funzionamento autonomo
Il Bluetooth Low Energy ha mantenuto una quota dominante del 61.40% nel mercato della tecnologia indossabile nel 2025 grazie alla sua efficienza nello streaming costante dei sensori. Tuttavia, i moduli 5G registreranno il CAGR più elevato, pari al 18.85%, trainati dal desiderio dei consumatori di esperienze senza telefono durante escursioni, corse o luoghi di lavoro. Gli orologi LTE/5G di Apple dimostrano la disponibilità a pagare per l'autonomia, ma la durata della batteria limita le sessioni sempre connesse. L'AR1+ di Qualcomm risolve parte di questo dilemma tramite radio a bassa potenza selezionabili in tempo reale.
L'adozione di NFC e UWB è in crescita con il moltiplicarsi dei casi d'uso nei pagamenti contactless e nella navigazione indoor. I modem satellitari e LP-WAN sono destinati ai beacon di sicurezza e al tracciamento delle risorse in aree remote. Il Wi-Fi rimane necessario per gli aggiornamenti software, sebbene i limiti di potenza ne limitino i cicli di lavoro. L'espansione dei chipset multiprotocollo supporta architetture che uniscono il meglio di entrambi i mondi, migliorando l'esperienza utente e sostenendo il mercato della tecnologia indossabile.
Per settore dell'utente finale: l'assistenza sanitaria promuove l'adozione dei servizi premium
L'elettronica di consumo rappresenta ancora il 57.20% del fatturato, ma i dispositivi sanitari cresceranno a un CAGR del 20.10% fino al 2031, poiché gli enti pagatori rimborseranno più indicazioni. La partecipazione di Dexcom in Oura, pari a 75 milioni di dollari, collega i dati glicemici con parametri relativi a sonno e stress per creare un quadro metabolico completo. Il via libera della FDA al dosaggio automatico di insulina nel diabete di tipo 2 amplia il bacino di pazienti idonei. La cardiologia è un altro settore di punta; il patch per ECG a 6 derivazioni di WearLinq porta la diagnostica di livello ospedaliero in ambito ambulatoriale.
Gli acquirenti industriali e aziendali utilizzano visori AR per ridurre i tempi di formazione e prevenire gli errori. Le agenzie di difesa richiedono dispositivi indossabili robusti in grado di eseguire app classificate offline. In tutti i settori, i prezzi premium sono garantiti quando i dispositivi offrono risultati quantificabili, che si tratti di riduzione dei costi medici o di aumento della produttività, alimentando l'espansione del mercato della tecnologia indossabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Grazie alla tecnologia di connettività: le architetture multiprotocollo ottimizzano le prestazioni
I leader di mercato ora integrano Bluetooth, Wi-Fi, 5G cellulare, NFC, UWB e collegamenti satellitari su un'unica scheda. La commutazione dinamica seleziona il percorso a più basso consumo energetico che soddisfa comunque le esigenze di larghezza di banda. Il concetto aumenta l'ASP medio del dispositivo mantenendo inalterata la durata della batteria e sta rapidamente diventando uno standard tra gli utenti professionisti e del fitness. L'approccio integrato di Qualcomm sta definendo un design di riferimento seguito dagli OEM di secondo livello, rafforzando il ritmo di crescita nel più ampio mercato della tecnologia indossabile.
Analisi geografica
Il Nord America ha generato il 31.70% del fatturato del 2025, riflettendo la leadership in R&S, la profondità dei finanziamenti di venture capital e una politica di rimborso favorevole. La FDA ha autorizzato 124 nuovi dispositivi nel 2023, il totale annuale più alto, riducendo i tempi di commercializzazione. I progetti pilota di realtà aumentata aziendale gestiti da multinazionali statunitensi contribuiscono a cicli di aggiornamento hardware costanti. Ciononostante, gli elevati tassi di abbandono rivelano lacune persistenti nell'onboarding dei consumatori e nella fornitura di valore.
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 20.25% nel periodo 2026-2031, diventando il principale motore di volume per il mercato della tecnologia indossabile. Il sostegno politico della Cina alla salute digitale e la leadership della Corea nella fonderia a 3 nm e nelle batterie allo stato solido accelerano l'autosufficienza della catena di approvvigionamento regionale. La classe media indiana, attenta al fitness, e l'invecchiamento della popolazione giapponese allungano ulteriormente le curve della domanda. I nuovi stabilimenti di TSMC in Arizona e Kumamoto aumentano la resilienza, pur mantenendo il know-how di processo chiave nella regione.
L'Europa bilancia rigide norme sulla privacy e sulla sostenibilità con una forte domanda di automazione industriale. Il GDPR e la direttiva RAEE aumentano gli oneri di conformità, ma creano anche un fossato competitivo per i fornitori con una governance solida. I programmi di smart factory della Germania e i progetti pilota del Servizio Sanitario Nazionale del Regno Unito sul monitoraggio remoto offrono pipeline aziendali stabili. I mercati più piccoli in Medio Oriente, Africa e Sud America sono indietro in termini di infrastrutture e reddito discrezionale, ma rappresentano un valore aggiunto in quanto i costi di connettività diminuiscono e gli ecosistemi di app locali maturano.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I dispositivi indossabili spaziano dall'elettronica di consumo ai dispositivi medici regolamentati, pertanto la conformità dipende dal fatto che un prodotto rivendichi proprietà diagnostiche o terapeutiche e da come gestisce i dati biometrici. Nel gennaio 2026, la Food and Drug Administration (FDA) statunitense ha rivisto le sue linee guida "General Wellness: Policy for Low Risk Devices", chiarendo la discrezionalità in materia di applicazione delle normative per le funzionalità dei dispositivi indossabili a basso rischio che stimano parametri fisiologici, quando destinati esclusivamente all'uso per il benessere generale. Parallelamente, l'attività della FDA attraverso il Digital Health Center of Excellence e l'aggiornamento delle linee guida "Clinical Decision Support" (CDS) nel gennaio 2026 continuano a influenzare il trattamento del software nei dispositivi indossabili ai sensi delle normative sui dispositivi medici.
In Europa, i produttori di dispositivi indossabili devono tenere conto del GDPR, del Regolamento UE sui dispositivi medici (MDR) e della Legge UE sull'intelligenza artificiale (Regolamento 2024/1689) quando offrono funzionalità mediche basate sull'IA. Un accordo politico provvisorio del maggio 2026 su un pacchetto Digital Omnibus ha esteso la scadenza per la conformità dei sistemi di IA ad alto rischio integrati nei prodotti, inclusi quelli nei dispositivi medici e nei dispositivi diagnostici in vitro, al 2 agosto 2028, modificando il modo in cui le aziende pianificano la documentazione tecnica per i doppi obblighi previsti dal MDR e dall'IA. Anche le aspettative in materia di sicurezza informatica stanno diventando più esplicite per i dispositivi indossabili connessi: l'ETSI ha avviato una consultazione pubblica nell'aprile 2026 sulla bozza di norme EN 304-634 per i dispositivi indossabili personali, destinata a supportare la Legge UE sulla resilienza informatica, rafforzando i requisiti di sicurezza fin dalla progettazione per i dispositivi venduti nell'UE.
Panorama competitivo
Il settore mostra una moderata concentrazione: i primi cinque fornitori rappresentano collettivamente circa il 62% del fatturato, ottenendo un punteggio di 6 sulla scala di concentrazione del mercato. Apple ha registrato un fatturato di 7.5 miliardi di dollari nel settore dei dispositivi indossabili nel secondo trimestre del 2, a dimostrazione della potenza del bundle dispositivo-servizio. Il trimestre da 2025 trilioni di KRW di Samsung conferma la sua forza negli ecosistemi multi-dispositivo. Meta ha investito 79.14 miliardi di dollari in EssilorLuxottica, assicurandosi la competenza ottica per gli occhiali intelligenti, mentre Google si è alleata con Warby Parker per ampliare la distribuzione.
I depositi di brevetti mettono in evidenza il riconoscimento dei gesti della mano, il rilevamento a basso consumo energetico e l'apprendimento federato, indicando dove potrebbe risiedere la differenziazione nel prossimo ciclo. I nuovi entranti si concentrano su anelli intelligenti e braccialetti per interfacce neurali, colmando le lacune non ancora pienamente sfruttate dai produttori consolidati. I fornitori di componenti come TDK, Qualcomm e TSMC acquisiscono potere contrattuale poiché le loro tecnologie diventano cruciali per l'evoluzione del fattore di forma. Nel complesso, i continui investimenti in ricerca e sviluppo e la fidelizzazione all'ecosistema rimangono i principali ostacoli difensivi nel mercato della tecnologia indossabile.
Leader del settore della tecnologia indossabile
Apple Inc.
Gruppo Samsung
Xiaomi Inc.
Fitbit Inc
Sony Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Samsung ha annunciato un importante aggiornamento dell'app Samsung Health, posizionando i prossimi modelli di Galaxy Watch come assistenti per la salute più proattivi e basati sull'intelligenza artificiale. L'aggiornamento rafforza l'offerta di servizi di Samsung e aggiunge un elemento di differenziazione in un mercato in cui le caratteristiche hardware sono sempre più simili tra le diverse fasce di prezzo.
- Maggio 2026: Google Fitbit ha presentato Fitbit Air, un fitness tracker senza schermo progettato per essere indossato in modo continuativo e per una maggiore integrazione con l'app Google Salute e Google Health Coach. Concentrandosi su un design più semplice e intuitivo, Fitbit ha ampliato la sua base di utenti potenziali e ha puntato sulla fidelizzazione tramite l'ecosistema piuttosto che sugli aggiornamenti a smartwatch di fascia alta.
- Settembre 2024: Apple ha presentato Apple Watch Series 10 con hardware aggiornato e funzionalità incentrate sulla salute, con l'obiettivo di incentivare la sostituzione degli smartwatch. Il lancio ha permesso ad Apple di rimanere saldamente ancorata al segmento degli smartwatch premium, rafforzando al contempo il suo approccio "dispositivo più servizi" per il monitoraggio del benessere e il coinvolgimento degli utenti.
Ambito del rapporto sul mercato globale della tecnologia indossabile
La tecnologia indossabile è una tendenza emergente che integra l'elettronica nelle attività quotidiane, si adatta a stili di vita mutevoli e può essere indossata su qualsiasi parte del corpo. La cosa principale che rende possibile la tecnologia indossabile è la capacità di connettersi a Internet e scambiare dati tra una rete e un dispositivo.
Il mercato della tecnologia indossabile è segmentato per tipo di dispositivo (smartwatch, display montati sulla testa, abbigliamento intelligente, braccialetti, auricolari indossabili e altri tipi di dispositivi) e area geografica. Lo studio incorpora anche un'analisi a livello nazionale. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di dispositivo
| Orologi intelligenti |
| Ear-wearable |
| Display montati sulla testa |
| Abbigliamento intelligente |
| Braccialetti |
Per componente
| Processori e memoria |
| Sensori |
| Displays |
| Batterie |
| Circuiti integrati di connettività |
| Software e servizi |
Dalla tecnologia di connettività
| Bluetooth e Ble |
| Cellulare (LTE/5G) |
| Wi-Fi |
| NFC e UWB |
| Satellite e LP-WAN |
Per settore degli utenti finali
| Elettronica di consumo |
| Sanitario e medico |
| Industriale e d'impresa |
| Difesa e Pubblica Sicurezza |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di dispositivo | Orologi intelligenti | |
| Ear-wearable | ||
| Display montati sulla testa | ||
| Abbigliamento intelligente | ||
| Braccialetti | ||
| Per componente | Processori e memoria | |
| Sensori | ||
| Displays | ||
| Batterie | ||
| Circuiti integrati di connettività | ||
| Software e servizi | ||
| Dalla tecnologia di connettività | Bluetooth e Ble | |
| Cellulare (LTE/5G) | ||
| Wi-Fi | ||
| NFC e UWB | ||
| Satellite e LP-WAN | ||
| Per settore degli utenti finali | Elettronica di consumo | |
| Sanitario e medico | ||
| Industriale e d'impresa | ||
| Difesa e Pubblica Sicurezza | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della tecnologia indossabile nel 2031?
Si prevede che il settore raggiungerà i 572.73 miliardi di dollari entro il 2031, con un CAGR del 17.35%.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 20.25%, superando tutte le altre regioni.
Quale categoria di dispositivi genera attualmente il fatturato maggiore?
Nel 45.60 gli smartwatch hanno mantenuto una quota del 2025%, la più alta tra tutte le tipologie di dispositivi.
Perché le batterie allo stato solido sono importanti per i dispositivi del futuro?
Offrono una maggiore densità energetica e una maggiore sicurezza, consentendo design più sottili e tempi di autonomia di una settimana.
In che modo le compagnie assicurative influenzano l'adozione?
Le politiche di rimborso ora coprono i dispositivi indossabili approvati dalla FDA per la gestione delle malattie croniche, riducendo i costi per i pazienti e aumentandone l'adozione.
Quale fattore limita maggiormente l'utilizzo a lungo termine da parte dei consumatori?
La stanchezza degli utenti e la percezione di una mancanza di valore continuo determinano tassi di abbandono pari a quasi il 30% entro sei mesi.


