

Dimensioni e quota di mercato dei robot indossabili e degli esoscheletri
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.83 miliardo di dollari |
| Dimensione del mercato (2031) | 24.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 28.88% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
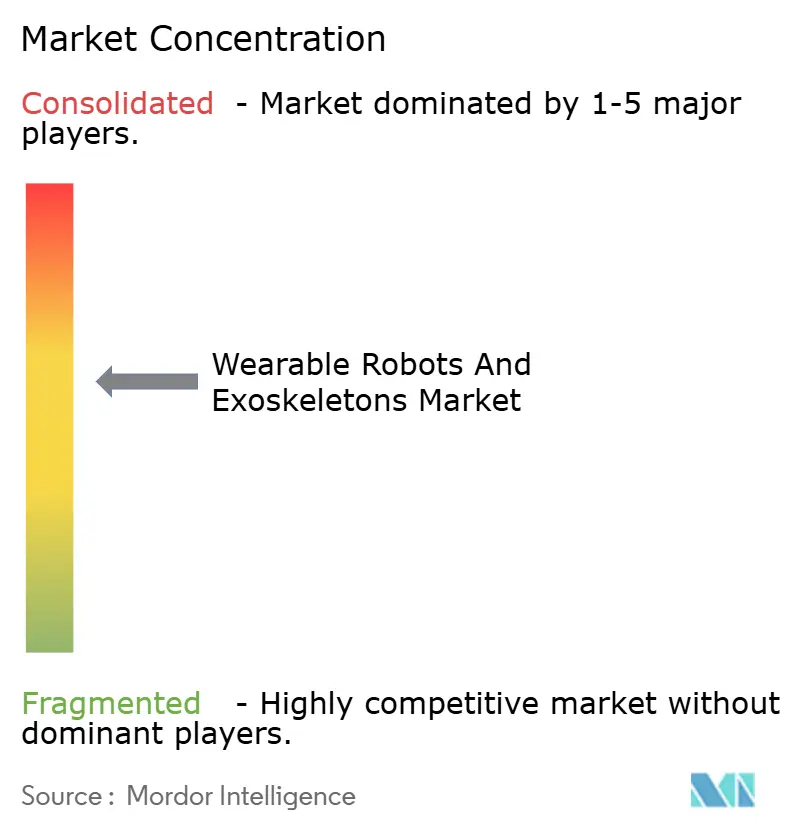
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei robot indossabili e degli esoscheletri di Mordor Intelligence
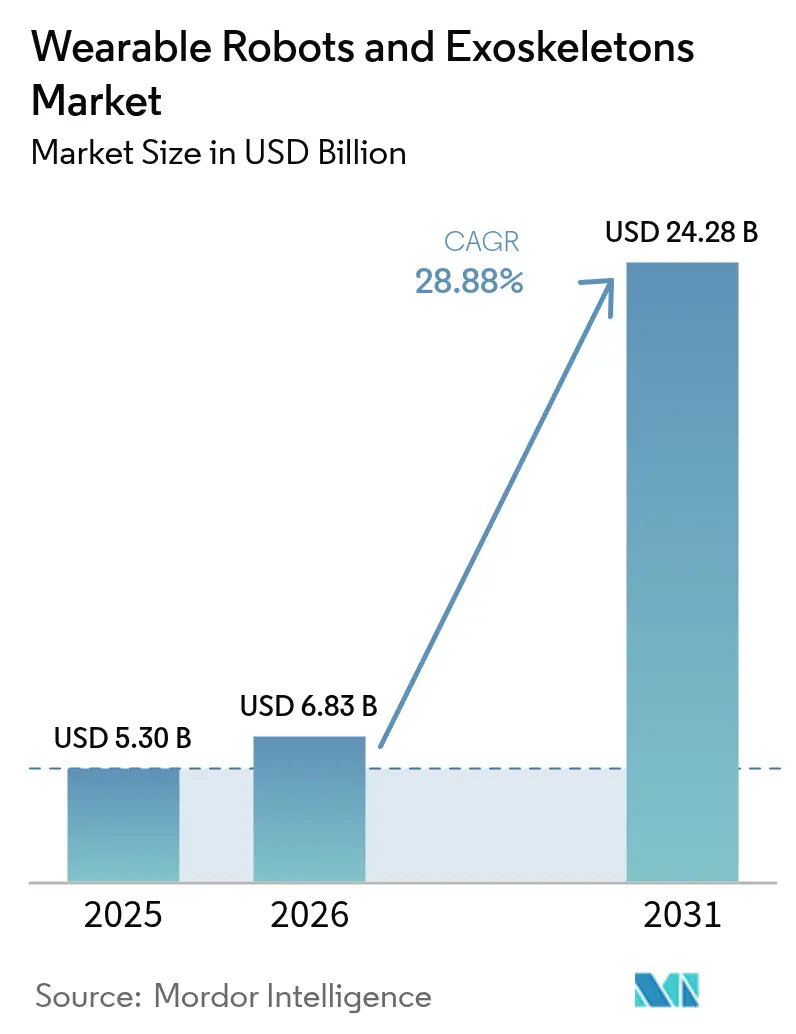
Si prevede che il mercato dei robot indossabili e degli esoscheletri crescerà da 5.30 miliardi di dollari nel 2025 a 6.83 miliardi di dollari nel 2026, per poi raggiungere i 24.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 28.88% nel periodo 2026-2031. Questa traiettoria di crescita evidenzia il crescente divario tra la prevalenza dei disturbi muscoloscheletrici, l'aumento dei budget per la difesa e le direttive aziendali che privilegiano l'ergonomia attiva rispetto agli ausili passivi. Il Dipartimento della Difesa degli Stati Uniti ha aumentato i finanziamenti per la ricerca, lo sviluppo, la sperimentazione e la valutazione (RDT&E) per i sistemi di potenziamento per i soldati nell'anno fiscale 2025, mentre il Dipartimento per gli Affari dei Veterani ha eliminato i requisiti di supervisione continua che in precedenza limitavano la neuroriabilitazione domiciliare. Nel 2024, i prezzi delle batterie sono scesi sotto i 140 dollari per kWh, rendendo fattibili i sistemi di alimentazione a ciclo completo per le flotte logistiche. I programmi di assistenza a lungo termine giapponesi ed europei ora rimborsano i robot di assistenza, ampliando la base di destinatari nelle società con un'elevata percentuale di anziani. I progetti pilota industriali guidati da DHL e Hyundai indicano una rapida adozione da parte delle aziende una volta che gli obiettivi di riduzione degli infortuni saranno codificati negli indicatori chiave di prestazione (KPI) per la sicurezza.
Punti chiave del rapporto
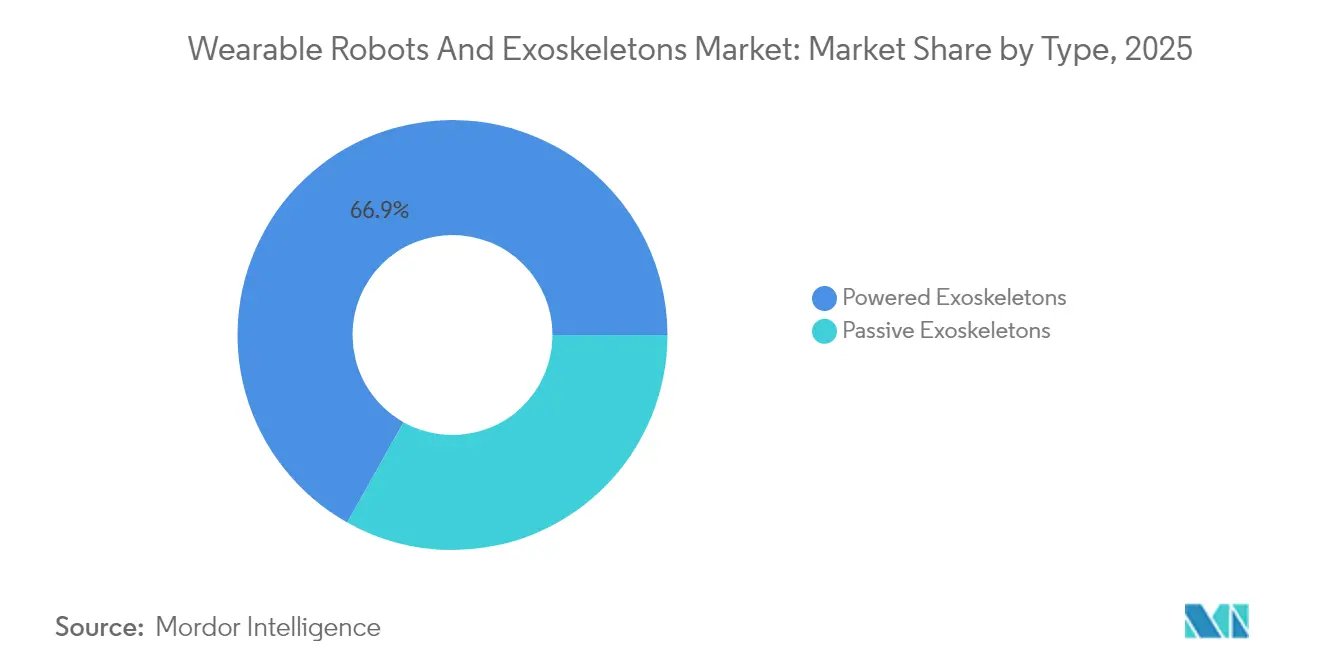
- Per tipologia, gli esoscheletri motorizzati hanno dominato il mercato dei robot indossabili e degli esoscheletri con una quota del 66.85% nel 2025; si prevede che i sistemi passivi registreranno un CAGR del 31.55% entro il 2031.
- Per componente, l'hardware ha dominato la quota del 73.05% del mercato dei robot indossabili e degli esoscheletri nel 2025, mentre il software sta avanzando al 32.05% di CAGR fino al 2031
- Per quanto riguarda le parti del corpo assistite, le soluzioni per gli arti inferiori hanno rappresentato il 59.15% del mercato dei robot indossabili e degli esoscheletri nel 2025; i dispositivi per gli arti superiori sono destinati a crescere a un CAGR del 31.05% entro il 2031.
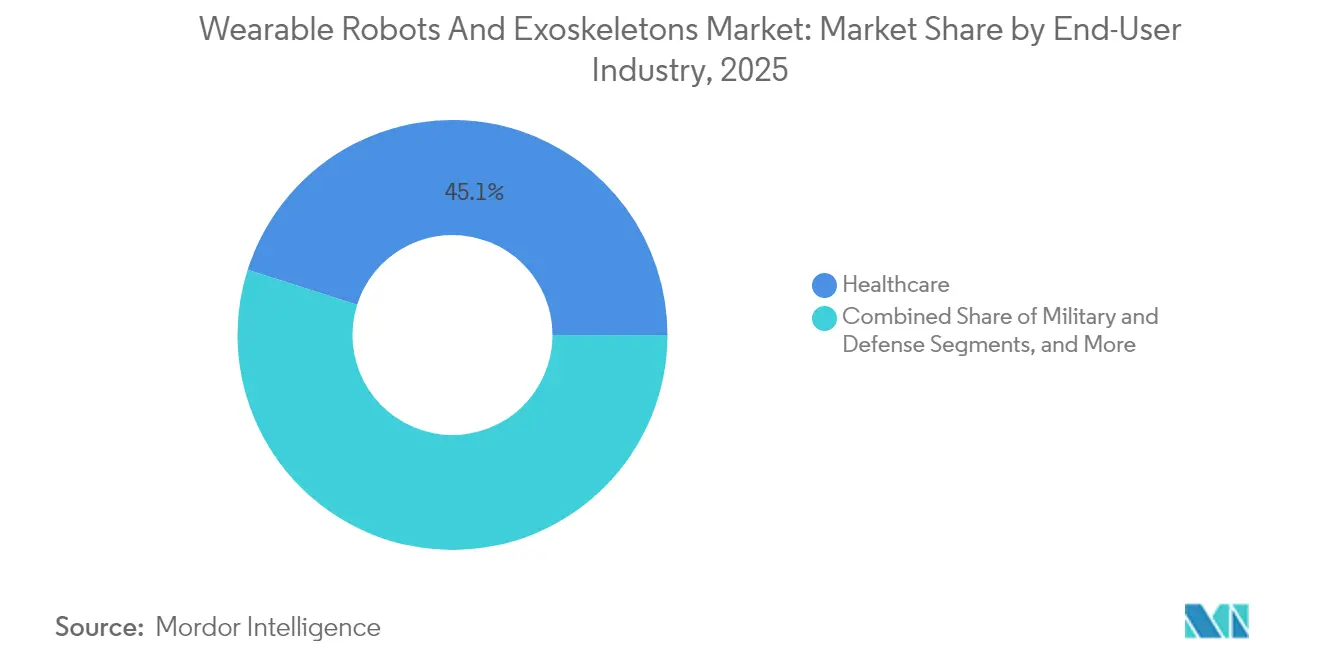
- Per settore di utilizzo finale, l'assistenza sanitaria ha registrato il 45.10% dei ricavi nel 2025; le applicazioni militari e di difesa si stanno espandendo a un CAGR del 33.2% fino al 2031
- Per tipologia di mobilità, le configurazioni mobili hanno costituito il 71.05% delle implementazioni del 2025 e si prevede che cresceranno a un CAGR del 31.4% fino al 2031.
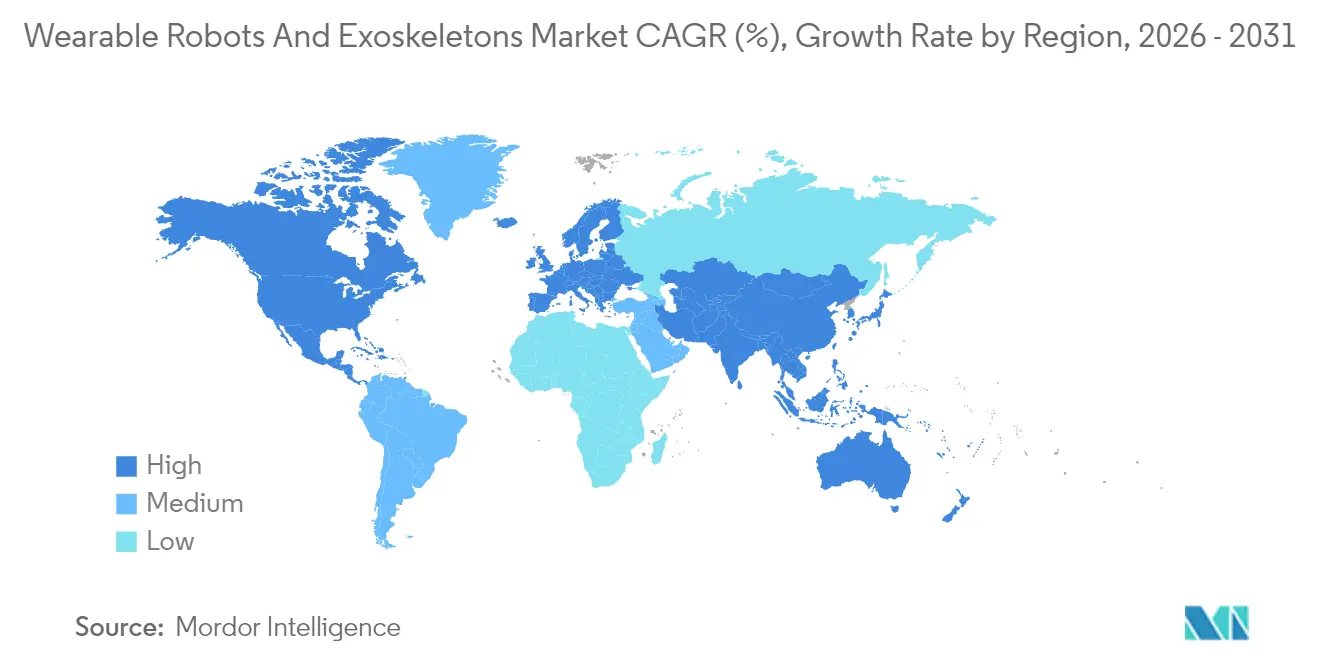
- In termini geografici, il Nord America è stato in testa con un fatturato del 39.85% nel 2025, mentre l'Asia Pacifica è quella in più rapida crescita con un CAGR del 32.1% fino al 2031.
- Cyberdyne, ReWalk Robotics, Ekso Bionics, Sarcos Technology and Robotics e Ottobock hanno controllato insieme quasi il 50% del fatturato globale del 2024, il che indica un settore moderatamente concentrato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei robot indossabili e degli esoscheletri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della popolazione ha portato a un aumento dei disturbi muscoloscheletrici | + 6.2% | Globale, con concentrazione in Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Rapido calo dei costi degli attuatori leggeri e dei pacchi batteria | + 7.8% | Globale, con vantaggi per la catena di fornitura in Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Obiettivi obbligatori di riduzione degli infortuni sul lavoro nell'industria pesante | + 5.4% | Nord America ed Europa, espandendosi nei centri di produzione dell'Asia Pacifica | Medio termine (2-4 anni) |
| Bilancio record della difesa destinato alla tecnologia di potenziamento dei soldati | + 4.9% | Nord America, Europa, Medio Oriente | A breve termine (≤ 2 anni) |
| Approvazioni di rimborso assicurativo per la neuroriabilitazione domiciliare | + 3.6% | Nord America ed Europa, limitato nei mercati emergenti | Medio termine (2-4 anni) |
| Modelli emergenti di leasing come servizio per flotte di esoscheletri | + 2.9% | Globale, con adozione anticipata in Europa e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei disturbi muscoloscheletrici dovuto all'invecchiamento della popolazione
La prevalenza dell'ictus aumenta bruscamente dopo i 55 anni e gli anziani rappresentano già il 16% della popolazione mondiale nel 2025. L'Organizzazione Mondiale della Sanità stima 1.71 miliardi di anni di vita persi a causa di disabilità dovuti a patologie muscoloscheletriche. [1] Organizzazione Mondiale della Sanità, "Salute muscoloscheletrica: stime del carico globale di malattie", who.int I deambulatori motorizzati forniscono una coppia regolabile che consente una terapia ad alta intensità rispetto alle tecniche manuali. Il rimborso in Giappone per il noleggio di robot assistivi, in vigore da aprile 2024, ha accelerato l'adozione di Hybrid Assistive Limb nelle case di cura, mentre i Centri statunitensi per Medicare e Medicaid hanno aperto il codice E1399 per le prescrizioni per uso domestico. Gli studi clinici hanno mostrato un aumento del 23% nella velocità di camminata dopo cicli di terapia HAL di 12 settimane. Questi segnali dimostrano perché l'assistenza sanitaria rimane il punto di riferimento del mercato dei robot indossabili e degli esoscheletri.
Rapido calo dei costi di attuatori e batterie
I prezzi dei motori brushless DC sono scesi del 18% tra il 2022 e il 2024, poiché gli impianti cinesi hanno ampliato la produzione di rotori privi di terre rare e i pacchi batteria agli ioni di litio per dispositivi indossabili ad alta scarica sono scesi a 137 dollari per kWh. La tedesca Bionic ha integrato un pacco batteria da 1.2 kWh nell'Apogee ULTRA da 4.8 kg, garantendo un'autonomia di 12 ore e 300 abbonamenti a noleggio in un trimestre. L'attuatore elettroidraulico compatto di Parker Hannifin ora eroga 150 Nm con un peso pari a un terzo di quello dei modelli pneumatici. Questi cambiamenti riducono la distinta base, spingendo il mercato dei robot indossabili e degli esoscheletri verso la parità di costo con i tutori passivi.
Obiettivi obbligatori di riduzione degli infortuni sul lavoro
Le linee guida ergonomiche OSHA del 2024 raccomandano l'uso di esoscheletri motorizzati per lavori in quota superiori a 23 kg. I disturbi muscoloscheletrici hanno causato il 31% dei 2.8 milioni di infortuni non mortali negli Stati Uniti nel 2024, con un costo per i datori di lavoro di 15,000 dollari per caso. DHL si è impegnata a distribuire 500 unità di supporto per la schiena entro la fine del 2025 per ridurre del 25% le richieste di risarcimento per infortuni lombari. X-ble Shoulder di Hyundai, implementato negli stabilimenti dell'Alabama e della Repubblica Ceca, ha ridotto del 40% le segnalazioni di distorsioni alla spalla nel primo trimestre. Il supporto normativo e il ROI quantificato illustrano perché la domanda industriale costituisce un cuneo in rapida crescita nel mercato dei robot indossabili e degli esoscheletri.
Record di budget per la difesa per l'aumento del personale militare
Il bilancio statunitense per l'anno fiscale 2025 ha stanziato 12.8 milioni di dollari per il programma di esoscheletri Warrior Systems, con un incremento del 35% su base annua. L'ONYX di Lockheed Martin ha ridotto i costi metabolici del 30% durante le marce a pieno carico nelle prove della 10a Divisione da Montagna. Gli stati della NATO hanno aumentato collettivamente le spese di ricerca e sviluppo per i potenziamenti del 12% nel 2024 e Sarcos si è aggiudicata un ordine da 6.2 milioni di dollari per 15 tute Guardian XO. Le metriche di resistenza sul campo di battaglia e i casi d'uso logistici rafforzano un notevole vantaggio difensivo per il mercato dei robot indossabili e degli esoscheletri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di acquisizione e di manutenzione del ciclo di vita | -4.7% | Globale, con un impatto acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Certificazione multigiurisdizionale dei dispositivi medici di lunga durata | -3.2% | Europa, Nord America e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Rapporti coppia/peso limitati per l'uso industriale a pieno turno | -2.1% | Globale, in particolare nelle regioni con clima caldo | Medio termine (2-4 anni) |
| Barriere all'accettazione da parte dell'utente dovute al disagio e al calore del dispositivo | -1.8% | Globale, con maggiore attrito nelle zone tropicali e subtropicali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di acquisizione e manutenzione del ciclo di vita
Le unità industriali costano tra i 40,000 e gli 80,000 dollari, mentre i sistemi sanitari si trovano a dover pagare 77,000 dollari per i dispositivi per uso domestico. La manutenzione annuale ammonta fino al 20% della spesa iniziale, dovuta alla sostituzione di batterie e attuatori. Il noleggio mensile di 250 euro di German Bionic equivale comunque a 3,396 dollari all'anno, mettendo a dura prova le aziende con margini ridotti. La sostituzione delle batterie ogni due anni costa tra i 2,500 e i 4,000 dollari; la revisione degli attuatori tra i 5,000 e gli 8,000 dollari. Questi fattori economici frenano l'adozione in regioni sensibili al prezzo, limitando il potenziale di crescita a breve termine del settore dei robot indossabili e degli esoscheletri.
Certificazione multigiurisdizionale lunga
Il Regolamento UE sui Dispositivi Medici estende i tempi di approvazione a 18-24 mesi, poiché la capacità degli Organismi Notificati si riduce a 34 entità. Wandercraft ha impiegato 22 mesi per ottenere la marcatura CE per il suo sistema vivavoce. La Cina ha spostato alcuni modelli motorizzati in Classe III, aggiungendo obblighi di sperimentazione clinica che ammontano a 18 mesi per i cicli di lancio. La direttiva 510(k) della FDA può richiedere 180 giorni, ma richiede comunque l'equivalenza dei predicati. Norme divergenti impongono percorsi paralleli di ricerca e sviluppo, aumentando le strutture dei costi e raffreddando la velocità di innovazione nel mercato dei robot indossabili e degli esoscheletri.
Analisi del segmento
Per tipo: Dominanza potenziata in mezzo alla persistenza passiva della nicchia
I modelli motorizzati hanno rappresentato il 66.85% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 31.2% fino al 2031, a conferma della loro importanza in ambito sanitario, della difesa e delle attività di sollevamento pesi. Si prevede che il mercato dei robot indossabili e degli esoscheletri attribuibili alle unità motorizzate raggiungerà quasi i 16.2 miliardi di dollari entro il 2031, trainato dal calo dei prezzi degli attuatori e dai modelli di abbonamento che attenuano gli esborsi di capitale. Il piano di noleggio di German Bionic riduce i costi di proprietà del 40%, mentre i dati sul campo ONYX di Lockheed Martin segnalano un aumento della resistenza a due cifre, apprezzato dagli acquirenti militari.
Le soluzioni passive hanno detenuto una quota del 33.15% nel 2025, con una domanda costante di piattaforme robuste e senza batteria per l'edilizia, l'agricoltura e la manutenzione. IX BACK VOLTON di SuitX combina il supporto lombare passivo con una modalità di alimentazione opzionale, dimostrando la convergenza di design in un mercato in cui gli acquirenti cercano flessibilità senza compromettere i tempi di attività. Gli esoscheletri passivi rimangono interessanti laddove l'infrastruttura di ricarica è scarsa, ma i vantaggi incrementali in termini di coppia significano che i sistemi alimentati continueranno ad ampliare la loro portata nel mercato globale dei robot indossabili e degli esoscheletri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: il software guadagna terreno mentre l'hardware diventa una commodity
L'hardware ha generato il 73.05% dei ricavi del 2025, ma la standardizzazione sta erodendo i margini con il calo dei prezzi di sensori e motori. I sensori hanno rappresentato il 15% del costo della distinta base, mentre gli attuatori continuano a dominare al 45%, ma stanno riducendo peso e consumo energetico. L'innovazione nel settore delle batterie si profila; i prototipi a stato solido promettono un aumento della densità del 50% entro il 2027. I ricavi del software si attestano a un CAGR del 32.05% e i cruscotti per flotte ora supportano i pacchetti di ricavi ricorrenti.
L'intelligenza artificiale integrata di Fourier Intelligence modifica la coppia in tempo reale, riducendo l'affaticamento e differenziando le offerte nelle gare d'appalto ospedaliere. Di conseguenza, la quota di mercato del software nel settore dei robot indossabili e degli esoscheletri è destinata ad ampliarsi, man mano che l'analisi dei dati e la diagnostica remota si consolidano in ogni contratto.
Con l'assistenza della parte del corpo: rialzo degli arti superiori
I sistemi per gli arti inferiori hanno continuato a dominare con una quota del 59.15% nel 2025, riflettendo la maturità nella riabilitazione post-ictus e del midollo spinale. Il mercato dei robot indossabili e degli esoscheletri per dispositivi per gli arti inferiori ha superato i 3.14 miliardi di dollari nel 2025, sostenuto da costanti rimborsi. Tuttavia, i dispositivi per gli arti superiori stanno accelerando con un CAGR del 31.05%, grazie all'adozione nei settori automobilistico e aerospaziale.
La spalla X-ble di Hyundai ha migliorato del 40% i parametri di comfort dei lavoratori nelle prime implementazioni, segnalando una crescente richiesta di dispositivi per spalle e gomiti. I telai integrali rimangono un settore di nicchia perché i prezzi superiori a 100,000 dollari limitano la domanda alla difesa e alla manutenzione dei cantieri navali, eppure i contratti di Sarcos per carichi pesanti mostrano sacche di crescita.
Per settore dell'utente finale: slancio militare
Il settore sanitario ha mantenuto il suo ruolo di riferimento, con il 45.10% dei ricavi nel 2025, sebbene la sua quota sia destinata a diminuire con l'accelerazione dell'adozione della difesa. I programmi militari beneficiano di budget vincolati e di un'accelerazione degli appalti; la sola allocazione per i sistemi Warrior degli Stati Uniti è aumentata del 35% su base annua.
Gli acquirenti del settore industriale e logistico rappresentano circa il 35% della domanda e prediligono modelli di abbonamento compatibili con i budget OpEx. Il lancio di 500 unità di DHL e il progetto pilota di 12 mesi di Airbus convalidano il ritorno economico in termini di riduzione degli infortuni e aumento della produttività. La sicurezza pubblica e le nicchie di mercato consumer sono ancora in ritardo, ma i vigili del fuoco di Tokyo e i prototipi di ski-assist indicano una futura espansione dell'adiacenza nel mercato dei robot indossabili e degli esoscheletri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di mobilità: Premium senza vincoli
Gli esoscheletri mobili hanno rappresentato il 71.05% delle installazioni nel 2025 e stanno registrando un CAGR del 31.4%, grazie al miglioramento della densità delle batterie e della ricarica della flotta. L'Apogee ULTRA di German Bionic offre un'autonomia di 12 ore con un peso inferiore a 5 kg, offrendo agli operatori libertà di movimento per l'intero turno. I dispositivi vincolati rimangono radicati nelle sale di riabilitazione, dove l'autonomia illimitata prevale sulla mobilità.
Il power stage basato su carrello di EksoNR alleggerisce la sezione indossabile, facilitando la gestione del rischio di caduta durante la terapia. La dicotomia persisterà, ma una migliore densità energetica garantirà che il mix di ricavi si orienti verso design mobili nel mercato dei robot indossabili e degli esoscheletri.
Analisi geografica
Mercato nordamericano dei robot indossabili e degli esoscheletri
Il Nord America è in testa con un fatturato del 39.85% nel 2025. Il 510(k) della FDA semplifica le autorizzazioni mediche, mentre 12.8 milioni di dollari di finanziamenti per l'esoscheletro RDT&E dell'Esercito nell'anno fiscale 2025 segnalano un impegno a lungo termine. Le modifiche alla politica del Dipartimento dei Veterani hanno eliminato gli obblighi di supervisione, aumentando l'accesso dei veterani. La canadese WorkSafeBC offre sussidi all'acquisto del 50% e la cintura automobilistica messicana sta testando piattaforme passive nonostante le lacune formative. Questi fattori mantengono il Nord America in cima alla classifica del mercato dei robot indossabili e degli esoscheletri.
Mercato dei robot indossabili e degli esoscheletri nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 32.1%. Il Giappone ha ampliato l'assicurazione per l'assistenza a lungo termine per coprire il noleggio di robot assistivi. Fourier Intelligence ha installato 120 esoscheletri negli ospedali cinesi entro la fine del 2024. Hyundai prevede di installare 1,000 unità X-ble Shoulder entro il 2026, mentre la Corea del Sud allinea l'automazione industriale con i requisiti di sicurezza sul lavoro. India e Australia sono in fase iniziale, ma promettenti grazie a nuove linee di finanziamento e sperimentazioni pilota. L'urgenza demografica della regione e le riforme dei rimborsi la rendono il motore di crescita fondamentale per il mercato dei robot indossabili e degli esoscheletri.
Mercato europeo dei robot indossabili e degli esoscheletri
L'Europa ha detenuto circa il 24.95% del fatturato del 2025. Il MDR estende i cicli di approvazione a 24 mesi, a vantaggio di operatori storici come Ottobock e Wandercraft. Le casse di assicurazione contro gli infortuni tedesche rimborsano l'80% dei costi dei dispositivi per le attività ad alto rischio. Il progetto pilota del Servizio Sanitario Nazionale del Regno Unito mostra una riduzione del 30% delle ore di terapia rispetto alla riabilitazione convenzionale, favorendone l'adozione. I colli di bottiglia normativi frenano l'espansione a breve termine, ma una solida cultura della sicurezza dei lavoratori sostiene la domanda nel mercato dei robot indossabili e degli esoscheletri.
Panorama normativo
La regolamentazione dei robot indossabili e degli esoscheletri si articola tra le procedure per i dispositivi medici e le normative generali sulla sicurezza industriale, il che comporta oneri di conformità differenti a seconda del caso d'uso. Negli Stati Uniti, gli esoscheletri motorizzati per gli arti inferiori utilizzati per la riabilitazione sono regolamentati dalla FDA come dispositivi di Classe II ai sensi del 21 CFR 890.3480 (Codice prodotto PHL), in genere tramite la procedura 510(k), e tale procedura continua a influenzare i tempi di immissione sul mercato e le strategie di riferimento. Nell'ottobre 2025, Wandercraft ha ottenuto l'autorizzazione FDA 510(k) per il suo esoscheletro motorizzato Atalante X, a conferma del fatto che la tempistica regolamentare rimane un fattore chiave.
In Europa, gli esoscheletri terapeutici e riabilitativi devono essere conformi al Regolamento (UE) 2017/745 (MDR), che richiede la valutazione clinica e la sorveglianza post-commercializzazione. I sistemi occupazionali non medici spesso rientrano in quadri normativi più ampi in materia di sicurezza dei macchinari e valutazione dei rischi, piuttosto che in norme armonizzate specifiche per il dispositivo. Anche i parametri di riferimento per i test si stanno inasprendo, con la pubblicazione, nel maggio 2026, della norma ISO 18646-6:2026 per i robot indossabili per gli arti inferiori, che crea un punto di riferimento più esplicito per le specifiche di acquisto, la documentazione di conformità e la convalida da parte di terzi a livello regionale.
Analisi della catena del valore
La catena del valore inizia con i fornitori di componenti per attuatori (elettrici ed elettroidraulici), sensori (IMU, di forza/coppia, encoder), fonti di alimentazione (pacchi agli ioni di litio e BMS) e materiali strutturali leggeri. I produttori di esoscheletri integrano quindi il software di controllo, i sistemi di sicurezza e l'hardware di interfaccia uomo-macchina.
Il lavoro nella fase intermedia si concentra sulla convalida e certificazione rispetto a framework di sicurezza e gestione del rischio come ISO 13482 e ISO 12100, mentre le linee guida specifiche per gli esoscheletri sono in continua espansione. ASTM F3795-25 e gli standard nazionali come il KS B 7322-2025 della Corea del Sud formalizzano le specifiche di progettazione, prestazioni e sicurezza dei robot indossabili. A valle, la commercializzazione in genere combina vendite dirette alle aziende, partner del canale sanitario e noleggi in stile flotta abbinati a formazione, manutenzione e analisi, ma la distribuzione rimane un vincolo di scalabilità nei mercati industriali, dove gli sviluppatori spesso faticano a passare dai progetti pilota agli acquisti standardizzati. I servizi di integrazione e l'ingegneria dei sistemi stanno guadagnando quote di mercato man mano che le implementazioni si connettono alle operazioni di fabbrica e a stack di automazione più ampi, come dimostra la ricerca dell'Università Tecnica di Monaco (giugno 2026) sul sistema WearaCob che abbina un esoscheletro per la parte superiore del corpo a un cobot per ridurre lo sforzo di sollevamento (fino al 65%), evidenziando la domanda di soluzioni integrate piuttosto che di dispositivi autonomi.
Panorama competitivo
I primi cinque fornitori controllavano circa il 50% delle vendite del 2024, a indicare una moderata concentrazione. Gli operatori storici sfruttano i vantaggi normativi; Cyberdyne ed Ekso Bionics hanno entrambe ampliato le autorizzazioni nel 2024, ampliando le loro indicazioni rimborsabili. L'integrazione verticale di Hyundai ha ridotto il prezzo unitario del 30%, evidenziando le minacce di ingresso nel mercato automobilistico OEM. Il noleggio a 250 euro di German Bionics comprime i margini hardware, accelerando al contempo la scalabilità della flotta. Sarcos difende nicchie di mercato ad alto investimento in termini di veicoli full-body tramite 47 brevetti force-feedback, mentre la proprietà intellettuale di Wandercraft per la deambulazione a mani libere si rivolge ai segmenti della mobilità quotidiana. La certificazione di sicurezza IEC 63376, prevista per la fine del 2025, aumenterà le soglie di conformità, favorendo le aziende con un sistema di qualità approfondito. A livello regionale, le strutture morbide-pneumatiche dominano le strutture di assistenza agli anziani in Giappone, mentre i telai elettrici rigidi dominano le offerte militari statunitensi e industriali europee. La propensione alle fusioni e acquisizioni resta contenuta, ma stanno emergendo joint venture con specialisti di batterie e software di intelligenza artificiale per colmare le lacune tecnologiche nel mercato dei robot indossabili e degli esoscheletri.
Leader del settore dei robot indossabili e degli esoscheletri
Cyberdyne Inc.
ReWalk Robotics Inc.
Ekso Bionics Holdings Inc.
Honda Motor Co. Ltd
Sarcos Tecnologia e Robotica Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: CYBERDYNE e Pegasus Tech Ventures hanno lanciato un fondo di venture capital aziendale da 10 miliardi di yen focalizzato su cibernetica e intelligenza artificiale fisica. La struttura del fondo formalizza un percorso di collaborazione tra startup e attività di ricerca e sviluppo esterne in grado di accelerare le capacità di sensori, controllo e assistenza umana rilevanti per robot indossabili ed esoscheletri. Segnala inoltre un cambiamento di rotta verso un'innovazione guidata dall'ecosistema, piuttosto che verso la sola iterazione interna del prodotto.
- Ottobre 2025: Wandercraft ha ottenuto l'autorizzazione FDA 510(k) per l'esoscheletro motorizzato Atalante X. L'autorizzazione amplia la gamma di opzioni approvate dalla FDA per la deambulazione motorizzata e la riabilitazione, supportando gli acquisti ospedalieri e l'implementazione allineata ai rimborsi. Aumenta inoltre la pressione competitiva sui produttori già presenti sul mercato, affinché mantengano aggiornate le evidenze cliniche e rispettino le normative vigenti negli Stati Uniti.
- Aprile 2024: il Giappone ha ampliato il rimborso per il noleggio di robot di assistenza nell'ambito dei programmi di assistenza a lungo termine, favorendo l'implementazione in strutture per anziani. La copertura per i modelli di noleggio riduce le difficoltà di adozione per le strutture che non possono sostenere gli elevati costi iniziali dei dispositivi, rafforzando i flussi di entrate ricorrenti per i fornitori. La politica consolida inoltre il ruolo del Giappone come mercato di riferimento per la robotica indossabile orientata all'assistenza nelle società con un'elevata percentuale di anziani.
Ambito del rapporto sul mercato globale dei robot indossabili e degli esoscheletri
Il mercato dei robot indossabili e degli esoscheletri si riferisce al settore mondiale impegnato nella creazione, produzione, integrazione e implementazione di dispositivi meccanici, alimentati o passivi, indossati sul corpo umano per migliorare la forza, la resistenza, la mobilità o i risultati riabilitativi. Questi sistemi integrano robotica, sensori, attuatori, biomeccanica e algoritmi di controllo basati sull'intelligenza artificiale per assistere o migliorare le capacità fisiche umane nei settori industriale, militare, medico e dei beni di consumo.
Lo studio classifica il tipo di esoscheletri come esoscheletri potenziati ed esoscheletri passivi. Lo studio classifica inoltre l’uso di esoscheletri indossabili in vari segmenti di utenti finali, come quello sanitario, militare e della difesa e industriale, tra gli altri. Il mercato studiato viene tracciato sulla base dei ricavi maturati dai venditori che operano nel mercato, ricevuti dalla vendita/noleggio dell'esoscheletro e dei robot indossabili utilizzati per migliorare le prestazioni degli utenti. Le protesi non sono considerate nell'ambito dello studio. Inoltre, il rapporto copre anche l’analisi dell’impatto del COVID-19 sul mercato e sulle parti interessate, e lo stesso è stato considerato per l’attuale stima del mercato e le proiezioni future.
Il rapporto sul mercato dei robot indossabili e degli esoscheletri è segmentato per tipologia (alimentati e passivi), componente (hardware inclusi sensori, attuatori, fonti di alimentazione; software e servizi), assistenza di parti del corpo (estremità inferiori, estremità superiori e corpo intero), settore di utilizzo finale (sanità, industria e logistica, militare e difesa, altri settori di utilizzo finale), tipo di mobilità (mobile o indossabile, fisso o collegato) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Esoscheletri potenziati |
| Esoscheletri passivi |
| Hardware | Sensori |
| Attuatori | |
| Fonti di alimentazione | |
| Software | |
| Servizi |
| Estremità inferiore |
| Estremità superiore |
| Tutto il corpo |
| Settore Sanitario |
| Industriale e Logistica |
| Militare e Difesa |
| Altri settori di utilizzo finale (sicurezza pubblica, consumatori) |
| Mobile / Indossabile |
| Stazionario / Legato |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Esoscheletri potenziati | ||
| Esoscheletri passivi | |||
| Per componente | Hardware | Sensori | |
| Attuatori | |||
| Fonti di alimentazione | |||
| Software | |||
| Servizi | |||
| Con l'assistenza della parte del corpo | Estremità inferiore | ||
| Estremità superiore | |||
| Tutto il corpo | |||
| Per settore degli utenti finali | Settore Sanitario | ||
| Industriale e Logistica | |||
| Militare e Difesa | |||
| Altri settori di utilizzo finale (sicurezza pubblica, consumatori) | |||
| Per tipo di mobilità | Mobile / Indossabile | ||
| Stazionario / Legato | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei robot indossabili e degli esoscheletri?
Le dimensioni del mercato dei robot indossabili e degli esoscheletri dovrebbero raggiungere 6.83 miliardi di dollari nel 2026 e crescere a un CAGR del 28.88% per raggiungere 24.28 miliardi di dollari entro il 2031.
Qual è il valore attuale del mercato dei robot indossabili e degli esoscheletri?
Nel 2026 ammonterà a 6.83 miliardi di dollari e si prevede che raggiungerà i 24.28 miliardi di dollari entro il 2031, il che implica un CAGR del 28.88%.
Quale segmento è leader in termini di quota di mercato, gli esoscheletri motorizzati o quelli passivi?
I modelli motorizzati prevarranno con una quota del 66.85% nel 2025, trainati dai casi d'uso in ambito sanitario e dei sollevamenti pesanti.
Quanto velocemente crescono gli esoscheletri degli arti superiori?
Stanno avanzando a un CAGR del 31.05% fino al 2031, riflettendo l'adozione da parte dei settori automobilistico e aerospaziale.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico registra il ritmo di crescita più elevato, con un CAGR del 32.1%, grazie alle iniziative giapponesi, cinesi e sudcoreane.
Perché i modelli di leasing come servizio sono importanti?
Gli abbonamenti riducono i costi iniziali, consentendo alle piccole aziende di adottare gli esoscheletri senza grandi esborsi di capitale e garantendo ai produttori entrate ricorrenti.


