

Dimensioni e quota di mercato degli iniettori indossabili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.49 miliardo di dollari |
| Dimensione del mercato (2031) | 24.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.06% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
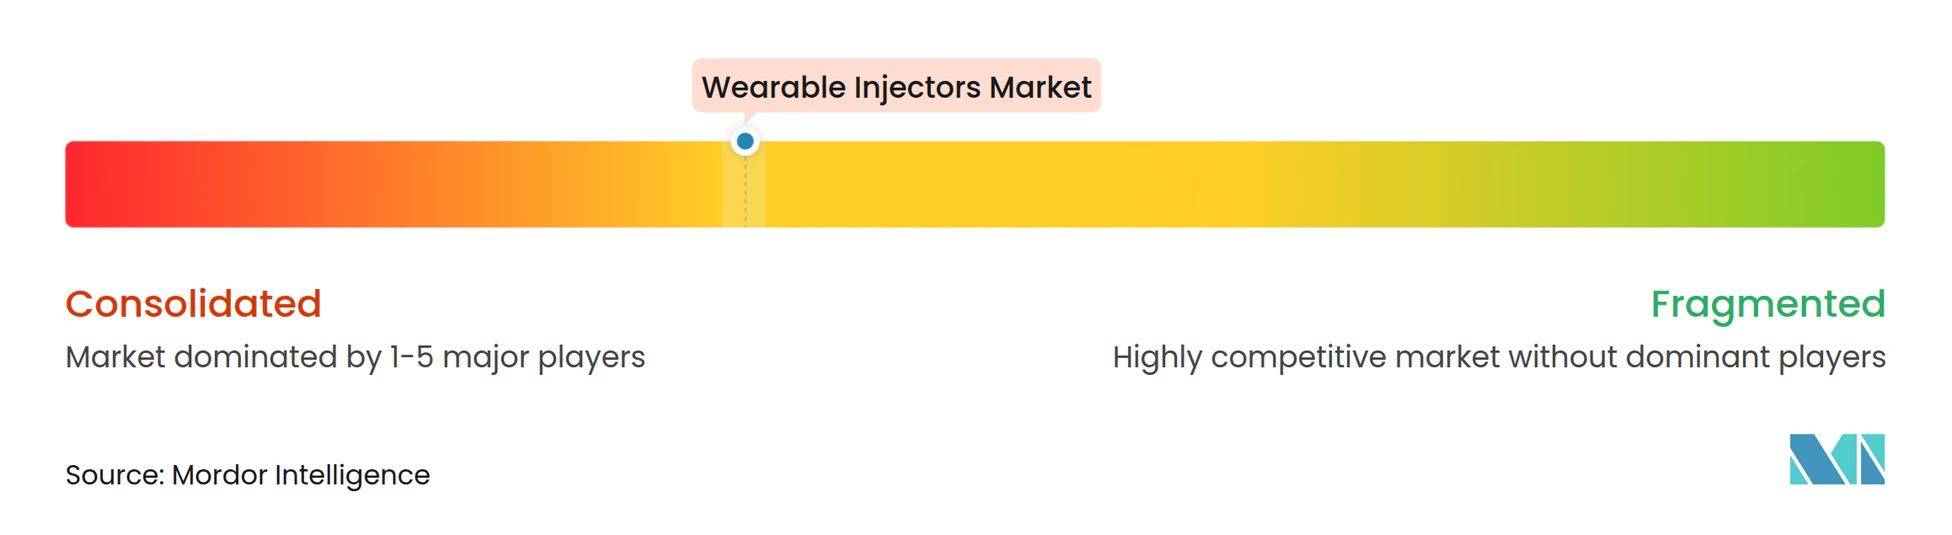
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli iniettori indossabili di Mordor Intelligence
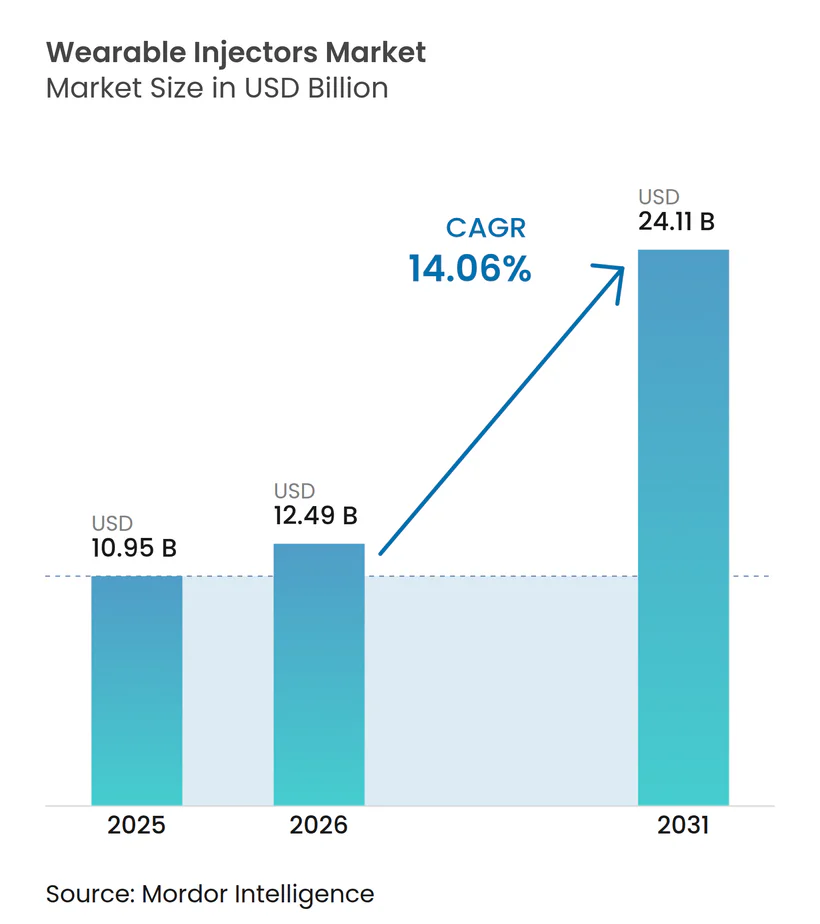
Si stima che il mercato degli iniettori indossabili nel 2026 raggiungerà i 12.49 miliardi di dollari, in crescita rispetto al valore del 2025 di 10.95 miliardi di dollari, mentre le proiezioni per il 2031 indicano 24.11 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 14.06% nel periodo 2026-2031.
L'impennata è dovuta all'aumento delle approvazioni di farmaci biologici, all'espansione della popolazione globale affetta da malattie croniche e alla svolta del settore sanitario verso modelli di assistenza domiciliare incentrati sul paziente. I produttori di dispositivi stanno dando priorità a piattaforme connesse, capacità di alta viscosità e design intuitivi per supportare le tendenze dell'auto-somministrazione. Le aziende farmaceutiche sfruttano questi dispositivi per migliorare l'aderenza, ridurre i tempi di infusione e ridurre l'utilizzo degli ospedali, mentre gli enti pagatori rimborsano sempre più le infusioni domiciliari per contenere i costi di assistenza. L'intensità competitiva è determinata dalle consolidate aziende med-tech che collaborano con i produttori di farmaci, ma i vincoli della catena di approvvigionamento per i polimeri speciali e la sostenibilità della durata delle batterie mettono a dura prova la scalabilità a breve termine.
Punti chiave del rapporto
- In base alla tipologia di prodotto, gli iniettori patch da indossare hanno guidato il mercato degli iniettori indossabili con il 60.98% nel 2025; si prevede che gli iniettori intelligenti cresceranno a un CAGR del 15.65% fino al 2031.
- Per area terapeutica, nel 33.28 l'oncologia rappresentava il 2025% del mercato degli iniettori indossabili, mentre si prevede che le malattie rare e orfane cresceranno a un CAGR del 17.05% entro il 2031.
- Per utente finale, le strutture di assistenza domiciliare hanno registrato il 51.72% dei ricavi nel 2025; i centri di infusione specializzati sono destinati a registrare la crescita più rapida, con un CAGR del 14.48% fino al 2031.
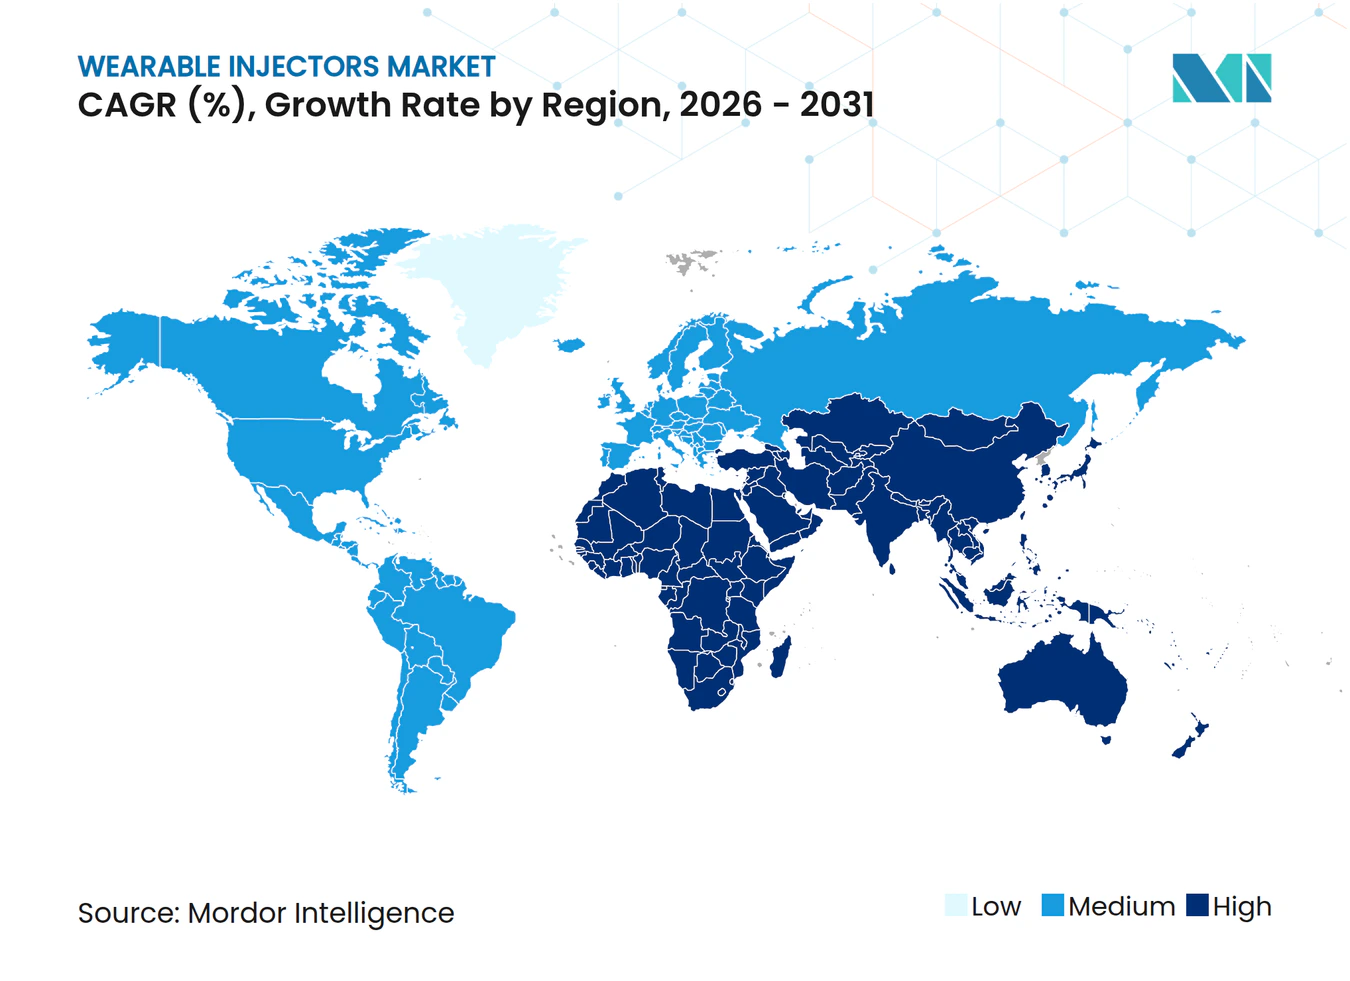
- In termini geografici, nel 42.78 il Nord America ha dominato la quota di mercato degli iniettori indossabili del 2025%; si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 14.79%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli iniettori indossabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza delle malattie croniche | + 3.2% | Globale, con il maggiore impatto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nelle piattaforme di iniezione indossabili | + 2.8% | Nord America e UE leader, adozione APAC in accelerazione | Medio termine (2-4 anni) |
| Passaggio al trattamento domiciliare e all'auto-somministrazione | + 2.5% | Globale, particolarmente forte nei mercati sviluppati | Medio termine (2-4 anni) |
| Pipeline crescente di farmaci biologici e a grandi molecole | + 2.1% | Globale, con concentrazione nei mercati statunitense ed europeo | A lungo termine (≥ 4 anni) |
| Micro-MEMS che consentono la distribuzione di formulazioni ad alta viscosità | + 1.8% | Globale, guidato da hub tecnologici negli Stati Uniti, in Germania e in Giappone | A lungo termine (≥ 4 anni) |
| Adozione da parte dei pagatori dell'analisi dell'aderenza digitale | + 1.4% | Nord America e UE, penetrazione graduale nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza delle malattie croniche
Nel 2021 il diabete ha colpito 536.6 milioni di adulti in tutto il mondo e si prevede che raggiungerà i 783.2 milioni entro il 2045, sostenendo la domanda costante di sistemi di somministrazione automatizzati in grado di gestire la politerapia al di fuori degli ambienti ospedalieri. La multimorbidità colpisce il 27.1% degli adulti statunitensi, rispetto al 21.8% di un decennio prima, amplificando la necessità di iniettori connessi che tengano traccia di schemi di dosaggio complessi. [1] Centers for Disease Control and Prevention, “National Center for Chronic Disease Prevention Data,” cdc.gov Queste tendenze posizionano il mercato degli iniettori indossabili come un fattore abilitante fondamentale per la gestione delle malattie croniche, riducendo le visite cliniche, migliorando l'aderenza e innalzando la qualità della vita del paziente.
Progressi tecnologici nelle piattaforme di iniezione indossabili
Le innovazioni Micro-MEMS ora spingono i farmaci biologici ad alta viscosità oltre i 15 cP attraverso cannule sottili, consentendo ai sistemi indossabili di erogare volumi di 10 mL senza disagio per il paziente. La connettività in tempo reale, la retrazione automatica dell'ago e l'analisi IoT affinano la precisione del dosaggio e generano dati sull'aderenza per i pagatori e i medici. La bozza di guida della FDA sugli output essenziali per l'erogazione dei farmaci stabilisce parametri di riferimento delle prestazioni che accelerano le autorizzazioni dei dispositivi. [2] US Food & Drug Administration, "Draft Guidance for Industry: Essential Performance Requirements for Combination Products", fda.gov Le micropompe piezoelettriche che raggiungono un flusso di 4 mL/min a 35.7 kPa illustrano ulteriormente i miglioramenti di precisione che stanno rimodellando il mercato degli iniettori indossabili.
Passaggio al trattamento domiciliare e all'auto-somministrazione
L'approvazione da parte della FDA nel 2025 di Onapgo, un dispositivo indossabile per infusione sottocutanea per il morbo di Parkinson in fase avanzata, ha convalidato terapie complesse in ambito domiciliare, riducendo significativamente il tempo OFF rispetto al placebo. I sondaggi condotti dagli enti erogatori rivelano che il 90% ritiene che gli iniettori indossabili rispondano a bisogni insoddisfatti e l'82% rimborserebbe i premi per il loro utilizzo. Tutorial basati su realtà virtuale e smartphone semplificano ora la formazione dei pazienti, rendendo l'autogestione accessibile a una fascia demografica più ampia.
Pipeline crescente di farmaci biologici e a grandi molecole
I farmaci biologici hanno costituito una quota crescente del record di 71 approvazioni di farmaci da parte della FDA statunitense nel 2023, amplificando la domanda di piattaforme di somministrazione sottocutanea ad alto volume. [3] Nature Biotechnology Editors, “New Drug Approvals 2023,” nature.com Le soluzioni indossabili come il sistema Vertiva 10 mL di Stevanato Group adattano le velocità di flusso e le lunghezze degli aghi ai profili terapeutici. L'amivantamab sottocutaneo, somministrato in meno di cinque minuti, illustra come le piattaforme indossabili riducano le finestre di infusione da ore a minuti, migliorando la comodità per il paziente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza per modalità alternative di somministrazione dei farmaci | -1.8% | Globale, più forte nei sistemi sanitari tradizionali | Medio termine (2-4 anni) |
| Rimborso sfavorevole nei paesi in via di sviluppo | -1.5% | APAC, America Latina, Africa | A lungo termine (≥ 4 anni) |
| Preoccupazioni relative alla durata delle batterie e allo smaltimento dei rifiuti elettronici | -1.2% | Globale, accentuato nei mercati attenti all'ambiente | A breve termine (≤ 2 anni) |
| Carenza di polimeri speciali per gli alloggiamenti degli iniettori | -0.9% | Impatto sulla catena di fornitura globale, concentrato nei centri di produzione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza per modalità alternative di somministrazione dei farmaci
I centri di infusione ospedalieri si affidano ancora ai tradizionali flussi di lavoro EV che generano eventi fatturabili, rallentando la transizione agli iniettori indossabili. Tecnologie senza ago come InsuJet attraggono pazienti diffidenti nei confronti dell'autoiniezione, mentre le capsule biologiche orali di Rani Therapeutics potrebbero in futuro bypassare la somministrazione tramite dispositivo. Queste alternative consolidano l'inerzia dei fornitori e frenano la crescita a breve termine del mercato degli iniettori indossabili.
Rimborso sfavorevole nei paesi in via di sviluppo
I dispositivi medici rappresentano solo il 3-6% della spesa sanitaria totale in molte economie dell'Asia-Pacifico, limitando i finanziamenti per i dispositivi indossabili monouso. I pagamenti in bundle spesso escludono il rimborso separato per gli iniettori, aumentando i costi diretti che ne scoraggiano l'adozione. La frammentazione dei canali di approvvigionamento e la scarsa prontezza digitale diluiscono ulteriormente il valore percepito delle funzionalità degli iniettori connessi.
Analisi del segmento
Per tipo di prodotto: gli iniettori intelligenti guidano l'innovazione
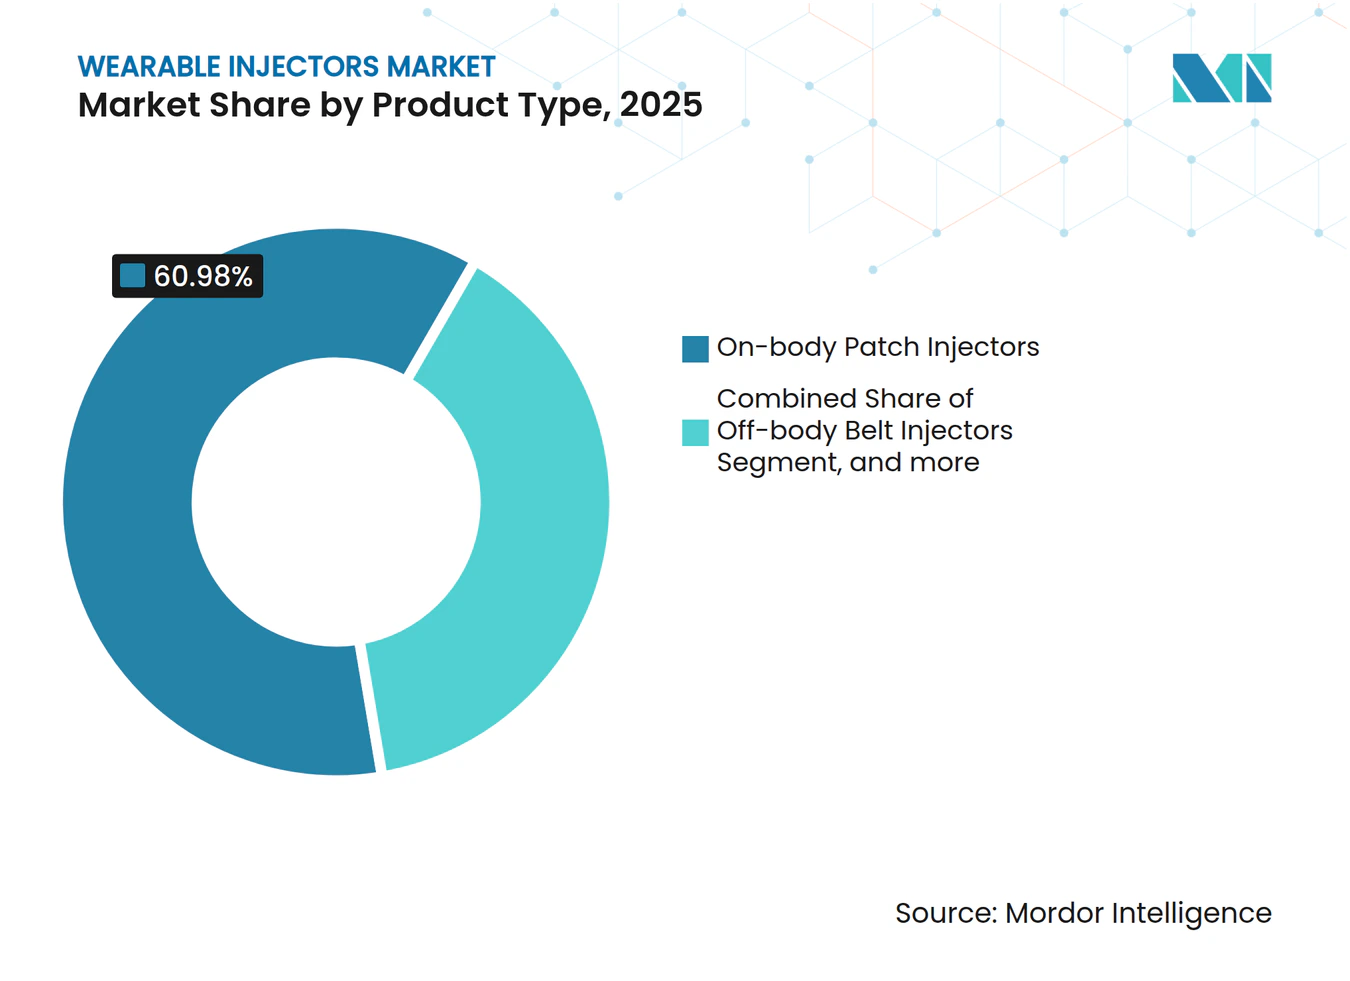
I dispositivi intelligenti hanno registrato il CAGR più rapido, pari al 15.65%, grazie a sensori integrati e app mobili che forniscono dati sull'aderenza in tempo reale a medici e pagatori. I cerotti indossabili si sono mantenuti dominanti, controllando il 60.98% della quota di mercato degli iniettori indossabili nel 2025, sostenuti da un utilizzo consolidato nella terapia del diabete. Gli iniettori ad alto volume, spesso superiori a 5 ml, sono destinati ai farmaci biologici bariatrici e alle terapie oncologiche, mentre i formati a cintura per il trasporto esterno soddisfano esigenze di nicchia che richiedono un uso prolungato e serbatoi di grandi dimensioni.
L'alleanza di BD con Ypsomed abbina siringhe preriempite in vetro ad autoiniettori ad alta viscosità per somministrare farmaci biologici con viscosità superiore a 15 cP, un progresso in linea con la pipeline di formulazioni dense dell'industria farmaceutica. Gli algoritmi di intelligenza artificiale integrati negli iniettori intelligenti di nuova generazione personalizzano gli intervalli di dosaggio analizzando il feedback del glucosio o dei biomarcatori, migliorando i risultati e consolidando la fidelizzazione dei clienti verso specifici ecosistemi di dispositivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per area terapeutica: predominio dell'oncologia in un contesto di crescita delle malattie rare
Nel 33.28, l'oncologia ha dominato il 2025% del mercato degli iniettori indossabili, poiché gli anticorpi monoclonali sottocutanei riducono i tempi di infusione e riducono la capacità della sala infusionale. I dati di fase 3 hanno confermato risultati non inferiori per amivantamab sottocutaneo, con tempi di somministrazione ridotti a meno di cinque minuti, evidenziando i benefici per il paziente.
Le terapie per le malattie rare, sebbene di volume assoluto inferiore, sono destinate a raggiungere un CAGR del 17.05% fino al 2031, poiché gli incentivi per i farmaci orfani stimolano il lancio di prodotti biologici che richiedono una somministrazione precisa e di facile utilizzo a domicilio. La possibilità di programmare iniezioni di grandi volumi ogni tre settimane consente ai sistemi integrativi di integrare o sostituire le infusioni cliniche intermittenti, riducendo al minimo l'affaticamento del paziente e i costi di trasporto.
Da parte dell'utente finale: Trasformazione dei lead per le impostazioni di assistenza domiciliare
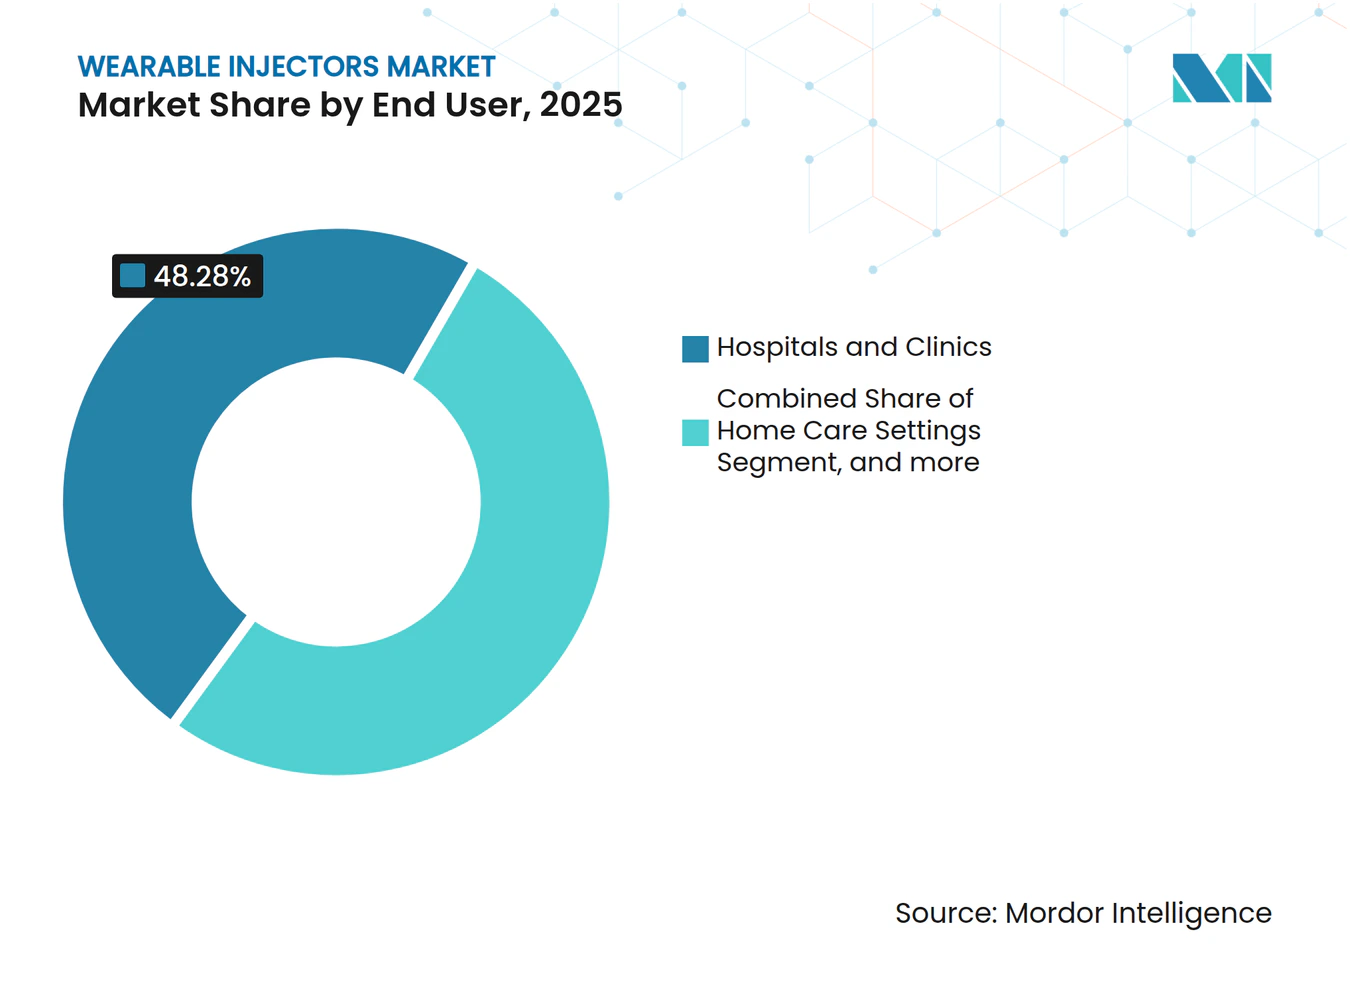
L'assistenza domiciliare ha mantenuto una quota di fatturato del 51.72% nel 2025, riflettendo l'approvazione da parte di pagatori e pazienti dell'automedicazione, che riduce i costi generali della struttura e il rischio di infezioni. I centri di infusione specialistici, con un CAGR del 14.48%, fungono da centri di transizione che avviano la terapia prima di trasferire i pazienti a regimi terapeutici domiciliari. Gli ospedali rimangono sedi di lancio cruciali per i prodotti oncologici e immunologici ad alto rischio che necessitano di monitoraggio della prima dose.
Studi di usabilità sugli infusori corporei hanno registrato il 99.2% di completamento con successo delle attività tra pazienti, caregiver e medici, a conferma della sicurezza dei modelli decentralizzati. L'autorizzazione FDA per enFuse di Enable Injections per pegcetacoplan convalida ulteriormente la migrazione di terapie ad alto volume in contesti domiciliari, con un'adesione del 60% tra i pazienti idonei entro quattro mesi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli iniettori indossabili in Nord America
Nel 42.78, il Nord America ha conquistato il 2025% del mercato degli iniettori indossabili, grazie a chiari percorsi normativi della FDA, a una consolidata connettività sanitaria e a un elevato tasso di malattie croniche. La piattaforma Omnipod di Insulet, da sola, ha superato i 500,000 utenti attivi dopo aver registrato una crescita del fatturato del 22% nel 2024, a dimostrazione di una solida adozione dei dispositivi. La maggior parte degli enti pagatori ora rimborsa gli iniettori connessi che trasmettono i dati di aderenza alle cure nelle cartelle cliniche elettroniche, allineando gli incentivi per l'auto-somministrazione.
Mercato degli iniettori indossabili nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 14.79%, fino al 2031, trainata dall'espansione della classe media, dalle politiche governative in materia di salute digitale e dall'aumento dei lanci di prodotti biologici. Cina e Giappone guidano la domanda su larga scala e la modernizzazione normativa, mentre India, Indonesia e Thailandia mostrano un'accelerazione della diffusione grazie alla prevalenza di malattie croniche e alla diffusione della salute mobile. Tuttavia, i rimborsi frammentati e i minori rapporti di spesa per dispositivi mobili frenano l'immediata espansione.
Mercato degli iniettori indossabili in EMEA e LATAM
L'Europa beneficia di normative armonizzate sui dispositivi medici che semplificano le approvazioni transfrontaliere, garantendo un'adozione prevedibile in Germania, Francia e Regno Unito. I sistemi sanitari nazionali enfatizzano percorsi di cura per le malattie croniche incentrati sul paziente, che integrino gli iniettori connessi in programmi integrati di gestione delle malattie. L'America Latina, il Medio Oriente e l'Africa possiedono un potenziale latente, ma rimangono frenati da carenze infrastrutturali e da una copertura assicurativa limitata da parte dei pagatori, orientando i fornitori verso modelli di tariffazione a livelli differenziati e di partenariato pubblico-privato per stimolare una domanda precoce.
Panorama competitivo
Il mercato degli iniettori indossabili è moderatamente consolidato, con diverse grandi aziende globali che detengono quote significative. Conglomerati e aziende specializzate in dispositivi medici dominano il mercato, concentrandosi sull'innovazione e sullo sviluppo di prodotti. Tra i principali attori del mercato degli iniettori indossabili figurano Becton, Dickinson and Company, Insulet Corporation, Ypsomed, Tandem Diabetes Care, Inc. e Amgen. Queste aziende sono riconosciute per le loro solide capacità di ricerca e sviluppo, che promuovono l'innovazione di prodotto e ampliano la presenza sul mercato.
Connettività, precisione del dosaggio e comfort del paziente, piuttosto che la meccanica di iniezione di base, definiscono la differenziazione. La classificazione FDA degli iniettori corporei come dispositivi di Classe II ai sensi del CFR 880.5 offre un percorso di revisione chiaro, invitando i nuovi arrivati in grado di soddisfare i requisiti relativi al fattore umano e alla sterilità. Le piattaforme biologiche orali e senza ago si profilano come forze dirompenti, costringendo gli operatori storici a integrare analisi dell'aderenza basate sull'intelligenza artificiale, sistemi di alimentazione sostenibili e contenitori riciclabili per mantenere il vantaggio. La tensione nella catena di approvvigionamento di polimeri speciali e celle al litio pone l'accento su strategie di doppio approvvigionamento e sulla progettazione di un'economia circolare.
Gli sviluppatori integrano sempre più servizi digitali integrati, che vanno dalla formazione virtuale alle dashboard cloud, per fidelizzare i clienti e creare risorse di dati utili per la sorveglianza post-commercializzazione e la contrattualizzazione basata sul valore. Con l'aumento dei volumi di prodotti biologici, le partnership tra aziende produttrici di dispositivi e CDMO (organizzazioni di sviluppo e produzione a contratto) si intensificano, integrando le competenze relative ai contenitori primari con sottosistemi elettronici e meccanici per fornire soluzioni chiavi in mano ai clienti farmaceutici.
Leader del settore degli iniettori indossabili
Becton, Dickinson e Company
Insule Corporation
ypsomed
Tandem Diabetes Care, Inc.
Amgen
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Sanofi ha annunciato l'approvazione da parte della FDA statunitense di Sarclisa Escena, una formulazione sottocutanea somministrata tramite un iniettore indossabile che utilizza la piattaforma enFuse di Enable Injections. L'approvazione estende l'uso degli iniettori indossabili alla somministrazione di terapie antitumorali e supporta strategie di conversione più ampie dalla somministrazione endovenosa a quella sottocutanea per i farmaci biologici di alto valore.
- Maggio 2026: Enable Injections ha annunciato la certificazione CE per il sistema di somministrazione on-body enFuse per l'utilizzo con Aspaveli, che sarà distribuito da Sobi nell'Unione Europea. La certificazione amplia la presenza commerciale della piattaforma in Europa e aggiunge un nuovo programma di riferimento per l'impiego di prodotti combinati al di fuori degli Stati Uniti.
- Ottobre 2024: BD e Ypsomed hanno annunciato una collaborazione per sviluppare sistemi di auto-iniezione per farmaci biologici ad alta viscosità. Il progetto prevede un continuo sviluppo sia dei contenitori primari che dei dispositivi di somministrazione, con formati pre-riempiti in vetro abbinati a sistemi di iniezione progettati per formulazioni biologiche più complesse.
Ambito e metodologia
Secondo lo scopo del rapporto, gli iniettori indossabili sono sistemi di somministrazione che aderiscono al corpo per erogare volumi maggiori (più di 2 ml) di farmaco per via sottocutanea per un periodo prolungato. Le prestazioni del dispositivo non devono essere influenzate dalla postura o dai movimenti del paziente.
Il mercato degli iniettori indossabili è segmentato per tipologia, terapia, utente finale e area geografica. Per tipologia, il mercato è segmentato in iniettori indossabili e iniettori non indossabili. Per terapia, il mercato è segmentato in oncologia, malattie autoimmuni, diabete, malattie cardiovascolari e altre. Per utente finale, il mercato è segmentato in ospedali e cliniche, assistenza domiciliare e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 diversi paesi nelle principali regioni del mondo . Il rapporto offre il valore (USD) per i segmenti sopra menzionati.
| Iniettori di patch sul corpo |
| Iniettori di cintura fuori dal corpo |
| Iniettori intelligenti |
| Iniettori ad alto volume (≥5 mL) |
| Oncologia |
| Disturbi autoimmuni |
| Diabete |
| Malattia cardiovascolare |
| Malattie rare e orfane |
| Ospedali e cliniche |
| Impostazioni di assistenza domiciliare |
| Centri di infusione specializzati |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Iniettori di patch sul corpo | |
| Iniettori di cintura fuori dal corpo | ||
| Iniettori intelligenti | ||
| Iniettori ad alto volume (≥5 mL) | ||
| Per area terapeutica | Oncologia | |
| Disturbi autoimmuni | ||
| Diabete | ||
| Malattia cardiovascolare | ||
| Malattie rare e orfane | ||
| Per utente finale | Ospedali e cliniche | |
| Impostazioni di assistenza domiciliare | ||
| Centri di infusione specializzati | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli iniettori indossabili?
Il mercato degli iniettori indossabili ha raggiunto i 12.49 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.11 miliardi di dollari entro il 2031, con un CAGR del 14.06%.
Quale segmento detiene la quota maggiore del mercato degli iniettori indossabili?
Nel 60.98, gli iniettori cerottanti da indossare hanno dominato il mercato degli iniettori indossabili, con una quota del 2025%, principalmente grazie alla loro ampia adozione nella gestione del diabete.
In quale regione si prevede che il mercato degli iniettori indossabili crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari al 14.79%, entro il 2031, supportata dalle politiche di digitalizzazione dell'assistenza sanitaria e dall'espansione della popolazione della classe media.
Quale area terapeutica prevale nell'uso degli iniettori indossabili?
Nel 33.28, le applicazioni oncologiche rappresentavano il 2025% del mercato degli iniettori indossabili, con i farmaci biologici sottocutanei che riducono i tempi di infusione per i pazienti oncologici.
In che modo i pagatori influenzano l'adozione degli iniettori indossabili?
I sondaggi mostrano che il 90% dei pagatori ritiene che gli iniettori indossabili rispondano a bisogni di assistenza insoddisfatti e l'82% è disposto a pagare un sovrapprezzo per dispositivi che consentono un trattamento sicuro a domicilio.
Quali sfide in termini di sostenibilità deve affrontare il settore degli iniettori indossabili?
La gestione del fine vita delle batterie e lo smaltimento dei polimeri sollevano preoccupazioni ambientali, spingendo i produttori a prendere in considerazione contenitori riciclabili e soluzioni di alimentazione a lunga durata.


