

Dimensioni e quota di mercato dei pavimenti in laminato impermeabile
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
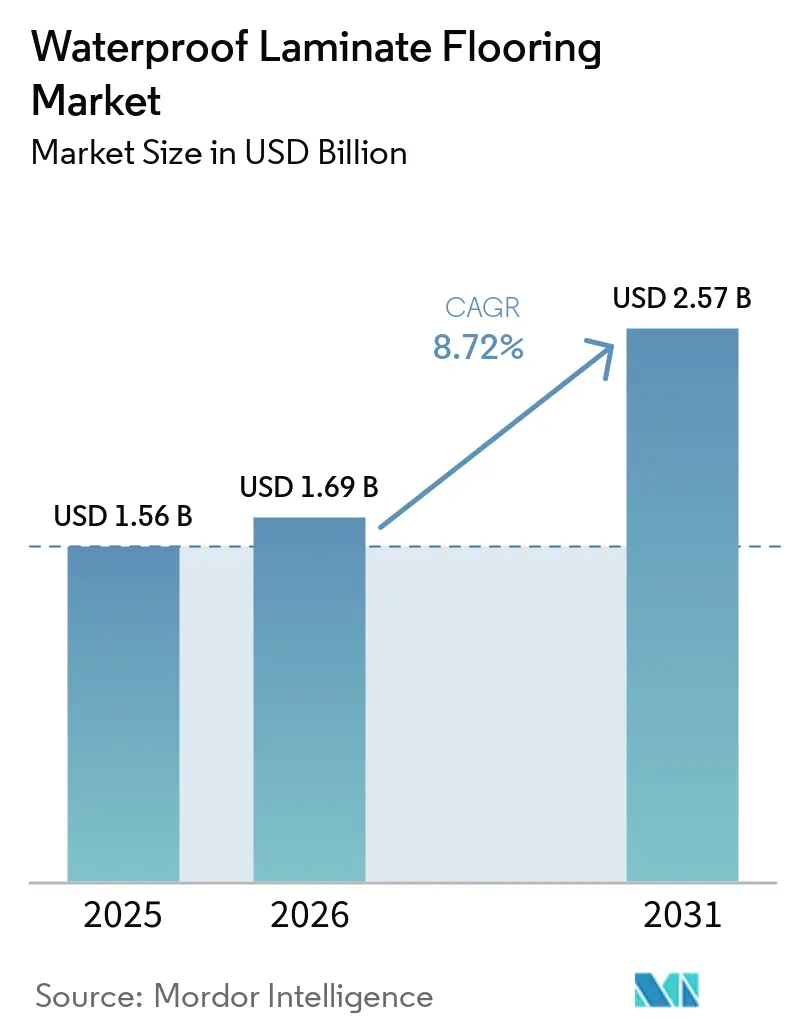
| Dimensione del mercato (2026) | 1.69 miliardo di dollari |
| Dimensione del mercato (2031) | 2.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.72% CAGR |
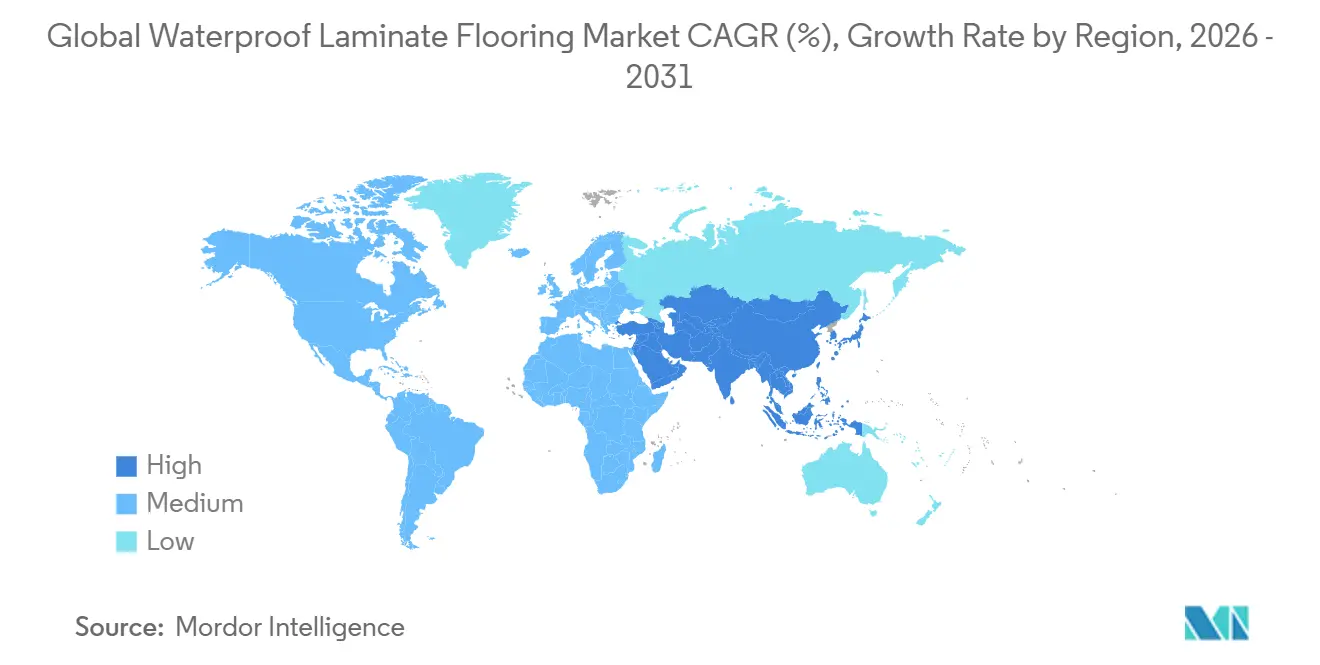
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
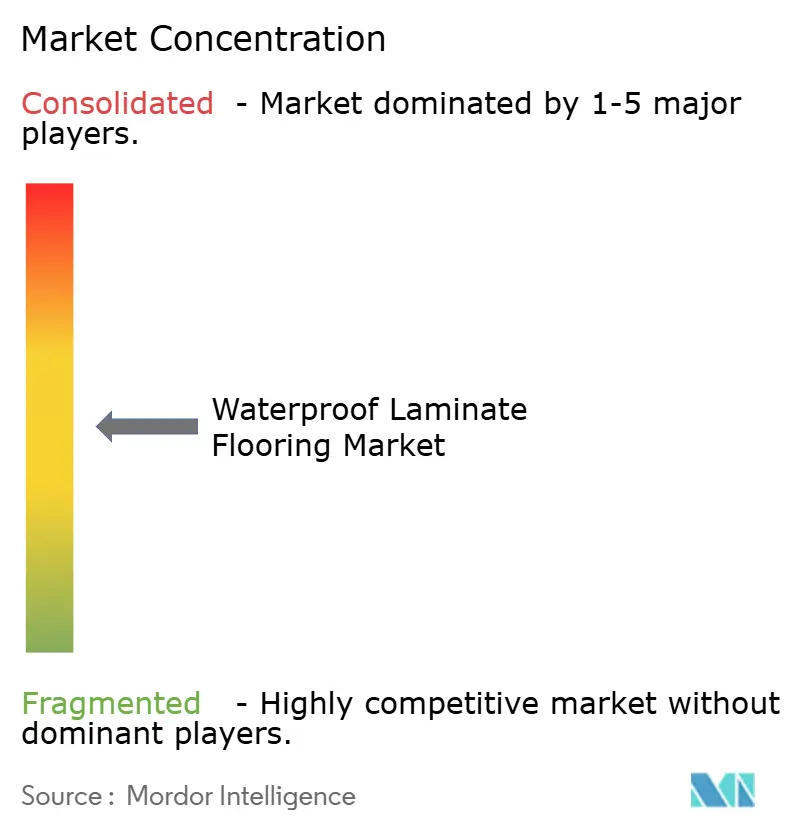
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pavimenti in laminato impermeabile a cura di Mordor Intelligence
Il mercato dei pavimenti in laminato impermeabile aveva un valore di 1.56 miliardi di dollari nel 2025 e si stima che crescerà da 1.69 miliardi di dollari nel 2026 a 2.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.72% nel periodo di previsione 2026-2031. La domanda di ristrutturazioni focalizzate sui costi e l'innovazione di prodotto nell'impermeabilizzazione a doppia barriera continuano a spostare le specifiche di progetto dalle opzioni tradizionali verso il laminato, in particolare nei bagni e nelle cucine ristrutturati, dove gli installatori apprezzano una sensazione di rigidità e la semplificazione dell'installazione dei pavimenti flottanti. I principali produttori puntano sulle linee ibride senza PVC e sul miglioramento strutturato dei margini, con Mohawk che allinea il mix del suo portafoglio verso PureTech e genera 365 milioni di dollari di risparmi annuali di ristrutturazione che supportano una strategia di canale disciplinata nel contesto della pressione normativa sulle emissioni di formaldeide negli Stati Uniti. Il Titolo VI del TSCA, inclusa la proposta dell'EPA del 2026 di aggiungere la norma ISO 12460-2 come opzione di controllo qualità, sta rimodellando i programmi di conformità e le strutture dei costi, rafforzando al contempo la posizione dei produttori integrati con capacità di test interne. L'aumento della capacità produttiva e le iniziative di localizzazione, come l'investimento di Unilin in uno stabilimento in America Latina, indicano un legame più stretto tra i canali regionali del fai-da-te e la produzione locale, riducendo i tempi di consegna e supportando una maggiore disponibilità di referenze presso i rivenditori. Il realismo visivo ottenuto tramite stampa ad alta definizione e texture in rilievo continua a ridurre il divario percepito rispetto al parquet prefinito, rafforzando la posizione competitiva del mercato dei pavimenti in laminato impermeabile nei progetti residenziali di alta gamma, dove la fedeltà al design è determinante.
Punti chiave del rapporto
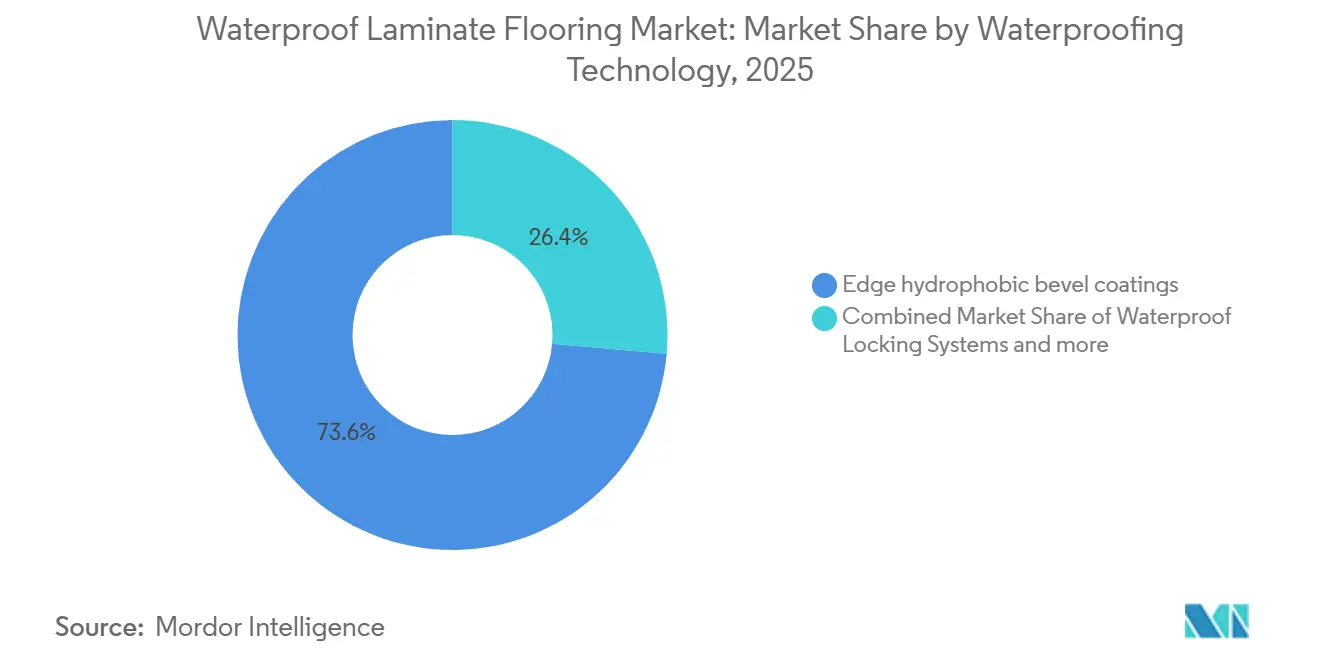
- Nel 2025, grazie alla tecnologia di impermeabilizzazione, i rivestimenti idrofobici per bordi hanno conquistato il 73.61% del mercato dei pavimenti in laminato impermeabile. Si prevede che le fasce di garanzia cresceranno a un tasso annuo composto (CAGR) dell'8.84% tra il 2026 e il 2031.
- In termini di spessore, la fascia 6-8 mm ha conquistato una quota del 32.56% nel mercato dei pavimenti laminati impermeabili nel 2025. Si prevede che la fascia 8-10 mm crescerà a un tasso annuo composto (CAGR) dell'8.93% tra il 2026 e il 2031.
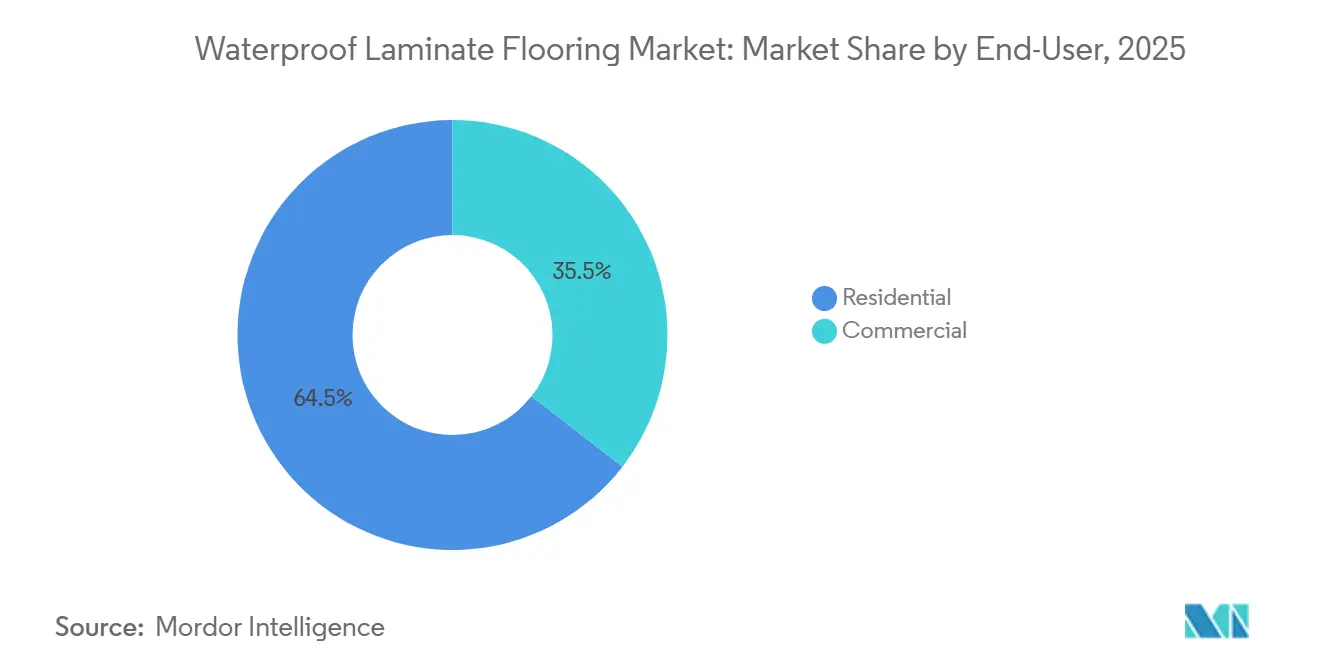
- Per quanto riguarda gli utenti finali, il settore residenziale ha conquistato il 64.47% della quota di mercato nel 2025 per i pavimenti in laminato impermeabile. Si prevede che il settore commerciale crescerà a un tasso annuo composto (CAGR) dell'8.76% tra il 2026 e il 2031.
- Per canale di distribuzione, nel 2025 le vendite indirette rappresentavano il 68.56% della quota di mercato dei pavimenti in laminato impermeabile. Si prevede che le vendite dirette cresceranno a un tasso annuo composto del 9.15% tra il 2026 e il 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 32.36% del mercato dei pavimenti in laminato impermeabile. Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.52% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pavimenti in laminato impermeabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il rapido passaggio a superfici dure impermeabili e i progressi nelle prestazioni dei laminati in termini di resistenza all'umidità consentono la riapertura dei locali umidi. | + 1.8% | A livello globale, con i primi successi nel mercato nordamericano del fai-da-te per la ristrutturazione e nel settore immobiliare multifamiliare europeo. | Medio termine (2-4 anni) |
| Il rapporto qualità-prezzo e la facilità di installazione dei sistemi a incastro aumentano la domanda di sostituzione e ristrutturazione. | + 1.5% | Nucleo nordamericano, con ripercussioni sull'America Latina e sull'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| La stampa digitale ad alta definizione e il realismo a rilievo riducono il divario estetico | + 0.9% | Presente a livello globale, con una presenza dominante in Europa e Nord America nel settore residenziale di lusso. | Medio termine (2-4 anni) |
| Laminato sostenibile, anime a basso contenuto di VOC, fibre riciclate, conformità alle normative EU Ecolabel/E1/E05 e TSCA. | + 0.7% | Europa e California all'avanguardia nella regolamentazione, con un'espansione degli aggiornamenti EPA successivi al 2026 negli Stati Uniti. | A lungo termine (≥ 4 anni) |
| Il nucleo HDF idrofobico e la sigillatura dei bordi consentono garanzie di 24-72 ore | + 0.6% | Globale, con Nord America ed Europa in testa alle specifiche commerciali | Medio termine (2-4 anni) |
| Le geometrie di bloccaggio e le guarnizioni di nuova generazione riducono i percorsi di perdita, migliorando l'accettazione del canale. | + 0.5% | Segmenti di installatori e appaltatori del Nord America e dell'Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La stampa digitale ad alta definizione e il realismo a rilievo riducono il divario estetico.
I progressi nell'allineamento della texture e nella risoluzione di stampa hanno rafforzato il mercato dei pavimenti in laminato impermeabile, creando una corrispondenza visiva più vicina al legno ingegnerizzato, soprattutto su larga scala, dove i motivi ripetuti rivelano l'origine del prodotto sotto la luce diretta. Anche l'innovazione adiacente nella stampa LVT sta alzando l'asticella, con le tecnologie digitali dirette che sottolineano come il realismo e la profondità strutturale definiscano ora i parametri di riferimento della categoria negli spazi residenziali e commerciali leggeri [1] ENGINEEREDFLOORS.COM https://www.engineeredfloors.com/technology/puregrain-hd/ . La linea di stampa Lux 21 di Unilin, basata sull'intelligenza artificiale, consente la produzione di due design con una cadenza più elevata, permettendo ai distributori di disporre di librerie di decori più ampie che riducono le rotture di stock e soddisfano le preferenze regionali con tempi di risposta più rapidi. Il feedback dei rivenditori evidenzia il crescente interesse dei designer per le finiture in registro goffrato per gli ambienti open space, semplificando il consolidamento delle scelte tra zone umide e asciutte, preservando al contempo un aspetto del legno uniforme. Queste dinamiche supportano il posizionamento premium nel mercato dei pavimenti in laminato impermeabile, allineando la profondità tattile e la fedeltà di stampa alle aspettative di autenticità dei proprietari di casa.
Laminato sostenibile, anime a basso contenuto di VOC, fibre di legno riciclate, certificazione Ecolabel UE/E1/E05 e conformità TSCA.
Standard di emissione più rigorosi e protocolli di test più ampi stanno riorientando i processi produttivi e i requisiti di documentazione negli Stati Uniti. L'EPA ha proposto il metodo della camera in scala ridotta ISO 12460-2 come ulteriore opzione di controllo qualità ai sensi del Titolo VI del TSCA nel 2026 [2] EPA.GOV EPA Proposes Updates to Formaldehyde Emission Standards, Adding New Quality Control Test Method for Composite Wood Products | US EPA . I requisiti della Fase 2 del CARB della California rafforzano i substrati a basse emissioni e la verifica da parte di terzi, una direzione rispecchiata in Europa attraverso le soglie E1 ed E05 che spingono il mercato dei pavimenti laminati impermeabili verso sostanze chimiche più pulite e record di conformità più solidi. Le credenziali di sostenibilità a livello di prodotto offrono ai marchi un vantaggio di ingresso nelle gare d'appalto commerciali, con il Cradle to Cradle Material Health Certificate di Pergo come esempio di documentazione che aiuta ad assicurarsi progetti sensibili alla qualità ambientale interna. Il più ampio portfolio di etichette ecologiche di EGGER, che comprende Blue Angel ed EU Ecolabel, è in linea anche con le normative sugli appalti del settore pubblico in scuole e strutture sanitarie, dove gli standard ambientali validati in modo indipendente contribuiscono a ridurre il rischio dei fornitori. L'economia circolare e i bassi livelli di VOC (composti organici volatili) sono sempre più elementi distintivi nel mercato dei pavimenti in laminato impermeabile, poiché gli acquirenti ricercano conformità prevedibile, catene di fornitura verificabili e validazioni credibili da parte di terzi che riducano la responsabilità a lungo termine sulle certificazioni degli edifici e sulle dichiarazioni relative alla salute.
I sistemi di sigillatura dei bordi e dell'anima in HDF idrofobico consentono garanzie da 24 a 72 ore.
La protezione dall'umidità a doppio strato, che combina anime idrofobiche e bordi sigillati o trattati, è fondamentale per il riposizionamento del mercato dei pavimenti in laminato impermeabile nelle zone adiacenti all'umidità, dove i committenti desiderano una protezione a tempo limitato piuttosto che una classificazione di immersione completa. Le dichiarazioni sulle prestazioni sono sempre più validate attraverso metodi di prova riconosciuti, con produttori e distributori che evidenziano gli standard di terze parti per ridurre le richieste di intervento e chiarire i profili di utilizzo previsti per cucine e bagni di servizio. I sistemi di incastro con sigillatura dei bordi che incorporano idrorepellenti lungo il perimetro delle doghe rallentano l'infiltrazione in corrispondenza delle giunzioni, punto in cui le precedenti generazioni di laminato presentavano più spesso problemi in caso di versamenti domestici. L'approccio AQUA PRO di Kaindl e le relative specifiche di prodotto distribuite tramite i partner di canale illustrano questa evoluzione verso la sigillatura a livello del profilo, un approccio che supporta finestre di garanzia da 24 a 72 ore nelle aree di uso quotidiano. Man mano che i portfolio si spostano verso intervalli di garanzia più lunghi supportati da test standardizzati, la fiducia degli installatori aumenta e il mercato dei pavimenti in laminato impermeabile guadagna quote di mercato nei bagni e nelle lavanderie ristrutturati, che in precedenza erano la scelta predefinita per altre superfici dure.
Le geometrie/guarnizioni di bloccaggio di nuova generazione riducono i percorsi di perdita, migliorando l'accettazione del canale.
I profili di bloccaggio di precisione e le guarnizioni integrate contribuiscono a ridurre al minimo i micro-spazi che in precedenza permettevano all'acqua di ristagnare sui bordi, punto di rottura più comune nelle installazioni flottanti tradizionali. Sistemi come Megaloc Aqua Protect di Classen utilizzano barriere contro l'umidità all'interno del giunto per mantenere l'integrità in presenza di ristagni d'acqua, spesso riscontrabili agli ingressi durante condizioni meteorologiche avverse. La flessibilità di installazione multimetodo con opzioni di incastro angolare, a pressione piatta e a piega, come offerto da Uniclic, consente alle squadre di operare intorno a telai di porte e infissi fissi senza compromettere l'aggancio del giunto, un fattore pratico che favorisce l'accettazione da parte dei professionisti [3] DGFLOORS.COM Uniclic Flooring: Everything You Need to Know About This Click-Lock System - D and G Flooring . Questa evoluzione progettuale riduce il rischio di manodopera, chiarisce i termini di garanzia ed espande i casi d'uso per i pavimenti in laminato impermeabile in applicazioni sensibili al rischio, come ingressi e corridoi domestici trafficati. Con la crescente diffusione dei profili con guarnizione nelle fasce di prezzo medie grazie alle licenze globali, i partner di canale acquisiscono maggiore fiducia nella commercializzazione di assortimenti "adatti agli ambienti umidi", supportati da dichiarazioni verificabili e prestazioni di chiusura affidabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione con LVT/SPC rigido in edifici plurifamiliari e zone soggette a umidità | -1.4% | Nord America - settore residenziale multifamiliare, Asia-Pacifico - settore commerciale, Medio Oriente - settore alberghiero. | A breve termine (≤ 2 anni) |
| Le clausole di garanzia e le esclusioni relative all'acqua stagnante o al vapore limitano l'impermeabilità in condizioni reali. | -0.6% | Segmenti di consumatori globali, il sentimento negativo più forte si registra in Nord America Fai da te | Medio termine (2-4 anni) |
| La sigillatura perimetrale e i requisiti di installazione per ambienti umidi aumentano i rischi e i costi di installazione. | -0.4% | Europa secondo la norma DIN 18534, Nord America ammodernamenti commerciali | Medio termine (2-4 anni) |
| La rigorosa tracciabilità della formaldeide e la conformità al regolamento UE aumentano i costi dell'HDF o delle resine e l'onere del controllo qualità. | -0.3% | A livello globale, con Europa e California che sopportano i costi di conformità più elevati. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione con LVT/SPC rigido in edifici multifamiliari e zone soggette a umidità.
I pavimenti LVT e SPC rigidi mantengono un vantaggio intrinseco in ambienti completamente umidi e con elevato carico di ruote, portando molti gestori di immobili a specificare questi formati laddove la tolleranza al rischio operativo è bassa. Le linee guida per gli acquisti spesso evidenziano che i formati resilienti incollati rimangono lo standard per le classi di utilizzo più elevate, il che limita le scelte di specifica in corridoi sanitari o spazi commerciali trafficati rispetto ai sistemi di laminato impermeabile flottante [4] ECOFLORS.COM SPC vs LVT Flooring: The B2B Procurement Decision Guide | Ecoflors ] . A parità di costi dei materiali al metro quadro, la decisione tende a essere guidata dal rischio di esposizione, dalla manutenzione a lungo termine e dall'assenza di clausole di garanzia a tempo limitato nelle dichiarazioni sui pavimenti resilienti. Quando i progettisti utilizzano la dicitura "100% impermeabile", le garanzie a tempo limitato spesso escludono il laminato dalla considerazione, anche quando gli installatori hanno un'esperienza positiva sul campo con i nuovi sistemi con bordi sigillati. Questa dinamica limita il potenziale di crescita immediato per il mercato dei pavimenti in laminato impermeabile nei casi d'uso istituzionali in cui la mitigazione del rischio ha la priorità sul risparmio sui costi iniziali.
Avvertenze sulla garanzia ed esclusioni relative ad acqua stagnante o vapore limitano l'impermeabilità in condizioni reali.
I testi delle garanzie spesso escludono l'esposizione continua all'acqua, le perdite degli elettrodomestici e la pulizia a vapore, il che influenza le aspettative di consumatori e installatori una volta che esaminano i dettagli dopo l'acquisto. La documentazione del marchio che restringe i periodi di protezione alle normali fuoriuscite pulite entro determinati intervalli di tempo può creare problemi in aree come lavastoviglie e zone per le ciotole degli animali domestici, dove l'acqua può ristagnare più a lungo del previsto. I prodotti commercializzati con dichiarazioni di durata prolungata a volte prevedono prerequisiti di installazione, come barriere al vapore o limiti per gli elementi pesanti installati sul pavimento, che ne complicano l'uso in cucine con mobili fissi. I rivenditori affrontano questi problemi con cartelli nel punto vendita e imballaggi più chiari, tuttavia la discrepanza di percezione intorno al termine "impermeabile" crea ancora esitazione per l'uso in ambienti completamente umidi. Questa cautela frena l'espansione a breve termine del mercato dei pavimenti in laminato impermeabile nei bagni, anche se le garanzie e la sigillatura dei bordi migliorano.
Analisi del segmento
Grazie alla tecnologia di impermeabilizzazione: le ore di garanzia emergono come nuova abbreviazione per le specifiche.
L'analisi delle categorie mostra che i rivestimenti idrofobici per bordi hanno dominato con una quota del 73.61% nel 2025, mentre le fasce di garanzia hanno registrato la crescita più rapida con un CAGR dell'8.84% fino al 2031, poiché la protezione a tempo limitato è diventata il modo preferito per posizionare l'idoneità delle zone umide nel mercato dei pavimenti laminati impermeabili. Gli installatori indicano una comunicazione più chiara sulle ore di garanzia come base pratica per coinvolgere i proprietari di casa nell'uso in cucina e in bagno senza passare ad alternative completamente sommergibili, il che ha migliorato l'adesione per le linee premium con bordi sigillati. Le sostanze chimiche di sigillatura nelle giunzioni e i trattamenti idrofobici del nucleo costituiscono due difese complementari che insieme estendono la tolleranza a schizzi domestici accidentali e regimi di pulizia. Gli espositori nei punti vendita ora danno priorità alle ore di garanzia, alla classificazione AC e allo spessore in una gerarchia semplificata che facilita la decisione allo scaffale per gli acquirenti che acquistano direttamente per la ristrutturazione. Con la convalida di terze parti secondo i framework NALFA o ISO che sta diventando standard nel merchandising, la percezione del rischio intorno al mercato dei pavimenti laminati impermeabili diminuisce nei canali a forte vocazione fai-da-te.
Le garanzie a tempo limitato stanno guadagnando terreno perché si allineano con le modalità con cui i proprietari di casa gestiscono le fuoriuscite di liquidi di routine, contribuendo a mantenere il vantaggio in termini di costi di installazione rispetto ad altre superfici dure. I sistemi che combinano la sigillatura delle giunzioni con soluzioni idrorepellenti garantiscono bordi più puliti dopo l'esposizione, riducendo il rigonfiamento visibile che in precedenza minava la fiducia nei laminati resistenti all'acqua. Alcune linee europee selezionate mettono in evidenza i dati sulle prestazioni pubblicati nelle loro schede tecniche, il che rafforza la fiducia dei rivenditori e semplifica la specifica professionale nelle ristrutturazioni di case e locali commerciali leggeri. Anche la dimensione del mercato dei pavimenti in laminato impermeabile beneficia di un vocabolario di test standardizzato che consente agli installatori di confrontare le opzioni tra i diversi marchi rimanendo entro i limiti di garanzia. Con un numero maggiore di installatori formati sui protocolli di sigillatura e sulle pratiche di acclimatazione, i risultati sul campo si allineano maggiormente ai dati di laboratorio, riducendo le richieste di intervento e favorendo il riutilizzo da parte dei progettisti.
In base allo spessore: le prestazioni acustiche favoriscono l'adozione di spessori di 8-10 mm negli edifici multifamiliari europei.
Nel 2025, la classe di spessore 6-8 mm ha registrato la crescita maggiore con una quota del 32.56%, mentre la classe 8-10 mm ha registrato la crescita più elevata con un CAGR dell'8.93%, trainata dai vantaggi acustici e dalla qualità percepita, rilevanti per le dimensioni del mercato dei pavimenti laminati impermeabili a livello di segmento. I codici edilizi e le prassi progettuali europee per gli edifici multifamiliari spesso mirano alla riduzione del rumore da impatto, obiettivo che i laminati più spessi possono raggiungere con sottopavimenti integrati o abbinati, semplificando il confronto delle offerte per gli appaltatori generali. Le offerte premium da 10 mm contribuiscono a compensare le variazioni di planarità della superficie e a ridurre la flessione sotto carichi concentrati, rendendole particolarmente adatte ad aree comuni e spazi residenziali ad alto traffico dove la durabilità è fondamentale. I produttori che collegano lo spessore a ecosistemi di accessori, come sottopavimenti approvati o rivestimenti per scale abbinati, creano una proposta di valore integrata che riscuote successo tra acquirenti e installatori. I profili più spessi si allineano inoltre alle aspettative dei consumatori di una sensazione di "solidità", il che favorisce il posizionamento premium nel mercato dei pavimenti laminati impermeabili.
Nella distribuzione, le doghe da 8-10 mm vengono spesso classificate come "più silenziose" e "più robuste", a testimonianza degli effetti combinati acustici e tattili che contano nelle case e negli appartamenti su più livelli. Le schede tecniche delle gamme adatte all'ambiente umido documentano comunemente le prestazioni acustiche secondo metodi di prova riconosciuti, al fine di accelerare l'approvazione nelle regioni in cui vigono normative specifiche. Nei progetti di ristrutturazione, le doghe più spesse facilitano le transizioni verso superfici adiacenti come le piastrelle, senza la necessità di soglie personalizzate, riducendo i piccoli lavori di falegnameria e snellendo i tempi di installazione. Il costante spostamento verso le doghe da 8-10 mm riflette anche le decisioni di mixaggio dei rivenditori, poiché i prodotti con margini più elevati e decori differenziati guidano le performance della categoria. Insieme, questi fattori contribuiscono a dare impulso al segmento all'interno del mercato dei pavimenti in laminato impermeabile, mantenendo al contempo le doghe da 6-8 mm a prezzo base come soluzione di grande volume per le ristrutturazioni a basso costo.
Per utente finale: il settore alberghiero e sanitario commerciale richiede specifiche di alta gamma.
Nel 2025, il settore residenziale ha rappresentato la quota maggiore di utenti finali, con una quota del 64.47%, mentre il settore commerciale è destinato a crescere con un CAGR dell'8.76% fino al 2031, grazie all'utilizzo di superfici sigillate e non porose nei settori sanitario e alberghiero per i vantaggi in termini di igiene e durata. Gli operatori commerciali valutano i tempi di inattività e la manutenzione nei modelli di costo totale e spesso preferiscono installazioni flottanti che riducono al minimo i disagi durante le ore non lavorative, il che supporta il mercato dei pavimenti in laminato impermeabile in camere d'albergo, uffici e spazi per l'assistenza sanitaria leggera. I produttori che certificano le proprie credenziali in termini di basse emissioni e sostenibilità migliorano la propria competitività nelle gare d'appalto pubbliche che specificano criteri sia prestazionali che sanitari. L'innovazione di prodotto nel design degli incastri e nella resistenza dei bordi ha ridotto le preoccupazioni degli installatori riguardo al rigonfiamento in corrispondenza delle giunzioni, consentendo ai progetti pilota commerciali di essere estesi a tutti i portfolio dopo le prove sul campo di successo. Nel settore residenziale, i design rinnovati e i tempi di consegna più brevi favoriscono gli acquisti ripetuti e le segnalazioni, alimentando la crescita del mercato dei pavimenti in laminato impermeabile.
I cicli di gara commerciali sono più lunghi rispetto alle ristrutturazioni residenziali, tuttavia, una volta che un sistema si è dimostrato efficace in una struttura, tende a standardizzarsi e a ripetersi, il che favorisce i marchi con un ampio assortimento e una fornitura stabile. Gli acquirenti aziendali richiedono sempre più spesso documentazione in linea con le priorità ambientali interne e gli standard relativi alla formaldeide, rafforzando il ruolo dei produttori integrati in grado di fornire fascicoli di controllo qualità completi ai sensi del Titolo VI del TSCA o delle normative europee. Man mano che un numero maggiore di linee commerciali dimostra valutazioni di usura e resistenza all'umidità credibili con garanzie a tempo limitato, i progettisti acquisiscono maggiore flessibilità nell'utilizzo di un'unica piattaforma effetto legno su aree più ampie. Questi vantaggi si amplificano grazie ai programmi di accessori che mantengono allineati profili e finiture con la linea principale, riducendo le discontinuità estetiche all'interno di un progetto. L'effetto netto è una crescita costante della domanda commerciale che affianca il mercato residenziale dei pavimenti in laminato impermeabile.
Per canale di distribuzione: i rivenditori specializzati sfruttano il posizionamento di convenienza del fai-da-te
Nel mercato dei pavimenti in laminato impermeabile, le vendite indirette rappresentavano il 68.56% della quota di mercato nel 2025. Si prevede che le vendite dirette cresceranno a un tasso annuo composto (CAGR) del 9.15% tra il 2026 e il 2031. I rivenditori migliorano le conversioni presentando le ore di garanzia, la classe di resistenza al freddo e lo spessore in un pannello semplice che abbrevia il percorso dalla consultazione all'acquisto per i clienti che effettuano ristrutturazioni fai-da-te. I workshop organizzati dai fornitori, che dimostrano i sistemi a incastro e le tecniche di sigillatura perimetrale, aumentano la fiducia nella realizzazione di ambienti con forme e transizioni complesse, a vantaggio del mercato dei pavimenti in laminato impermeabile nelle categorie cash-and-carry. L'e-commerce e le pratiche omnicanale consentono agli acquirenti di ordinare campioni e programmare la consegna, mentre gli showroom mantengono un vantaggio grazie alla possibilità di valutare tattilmente texture e lucentezza. L'effetto combinato è un mix distributivo in cui un coinvolgimento informato dei rivenditori e un'evasione degli ordini affidabile incrementano i totali indiretti nel mercato dei pavimenti in laminato impermeabile.
I grossisti e i distributori regionali garantiscono un'ampia disponibilità di prodotti e livelli di servizio su cui i rivenditori più piccoli e gli appaltatori fanno affidamento per i progetti con breve preavviso. I tassi di installazione di accessori e sottofondi sono più elevati quando il personale di vendita propone soluzioni complete, che aumentano sia le prestazioni che il valore medio dello scontrino. I flussi di vendita diretta al progetto rimangono importanti per l'efficienza dei volumi nel settore residenziale multifamiliare e alberghiero, dove i codici prodotto standardizzati e i tempi di consegna prevedibili incentivano gli acquisti ripetuti. La concessione di licenze per i sistemi di incastro e l'enfasi sull'etichettatura certificata delle emissioni al punto vendita consentono ai rivenditori di presentare prove di conformità inequivocabili, riducendo le difficoltà nei segmenti di clientela più esigenti in termini di qualità. Con la maturazione di questo modello di vendita al dettaglio orientato al servizio, si rafforza la fiducia nel mercato dei pavimenti in laminato impermeabile, sia per il fai-da-te che per l'installazione professionale.
Analisi geografica
Mercato nordamericano dei pavimenti in laminato impermeabile
Nel 2025, il Nord America deteneva il 32.36% del mercato, a testimonianza di una solida base di clienti che si dedicano al fai-da-te e di una rete di installatori esperti nelle installazioni flottanti per lavori di ristrutturazione nel settore dei pavimenti in laminato impermeabile. La crescita del settore è legata a una migliore comunicazione del prodotto, incentrata sulla resistenza all'acqua per periodi limitati e sui miglioramenti nella geometria di incastro che riducono i rischi di saturazione dei bordi. I produttori con una presenza regionale e una logistica efficiente mantengono un flusso costante di prodotti per la vendita al dettaglio e all'ingrosso, riducendo i tempi di attesa per le finiture di alta qualità. La ristrutturazione aziendale e il riorientamento del portafoglio prodotti da parte dei marchi leader supportano un controllo dei costi più rigoroso e cicli di innovazione più rapidi, in linea con il feedback del canale di distribuzione. Nel complesso, questi cambiamenti mantengono il Nord America al centro del mercato dei pavimenti in laminato impermeabile, nonostante la concorrenza dei formati completamente sommergibili.
Mercato europeo dei pavimenti in laminato impermeabile
L'Europa ha mantenuto una domanda matura e stabile, confermandosi come punto di riferimento per prodotti di alta qualità con certificazioni a basse emissioni, sia nel settore pubblico che in quello privato. La rigorosa applicazione delle normative sulle emissioni e le chiare linee guida per gli ambienti umidi favoriscono l'adozione da parte dei professionisti di prodotti approvati, le cui prestazioni sono documentate da test riconosciuti. I vantaggi in termini di costi di installazione rispetto alle piastrelle in ceramica in alcuni contesti di ristrutturazione, uniti all'aspetto caldo e realistico del legno, mantengono il laminato tra le opzioni da considerare per cucine e corridoi. La flessibilità dei metodi di installazione e degli accessori per scale e transizioni contribuisce a realizzare progetti multisuperficie senza disallineamenti estetici. Grazie al consolidamento di queste pratiche, l'Europa continua a svolgere un ruolo influente nella progettazione e nell'orientamento tecnico del mercato dei pavimenti in laminato impermeabile.
Mercato dei pavimenti laminati impermeabili nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 9.52% fino al 2031, grazie alla formazione di nuove famiglie, alla riqualificazione urbana e alla familiarità degli installatori con i pavimenti flottanti, fattori che accelerano il ricambio nei progetti di nuova costruzione e ristrutturazione nel mercato dei pavimenti in laminato impermeabile. Mentre i marchi globali localizzano la produzione nelle Americhe e investono in hub tecnologici in Europa, adattano anche gli assortimenti ai formati di vendita al dettaglio e alle preferenze dei consumatori asiatici. Un merchandising che semplifica l'apprendimento per gli acquirenti, sia amatoriali che professionisti, con chiare indicazioni di garanzia e icone di prestazione, favorisce le conversioni nei negozi. Gli standard sulle emissioni e le normative sulla formaldeide adottati dai mercati di importazione si allineano sempre più alle norme internazionali, supportando aspettative di qualità uniformi in tutte le regioni. Queste dinamiche si traducono in una maggiore accettazione, poiché le dichiarazioni verificabili e la qualità costante del sistema di incastro riducono il rischio percepito durante l'installazione in tutta la regione.
Panorama competitivo
Il mercato dei pavimenti in laminato impermeabile presenta una moderata concentrazione, dominata da specialisti europei e nordamericani che combinano produzione su larga scala, test di conformità interni e tecnologie di incastro brevettate. I principali attori hanno investito in ristrutturazione e automazione per difendere i margini e ridurre i tempi di consegna, a supporto dei rapporti con i canali di distribuzione in una categoria in cui la puntualità nella consegna è fondamentale per il rispetto delle tempistiche di progetto. La modernizzazione delle linee di pressatura, come gli aggiornamenti basati sull'intelligenza artificiale di Unilin, aumenta la varietà di decori e la produttività, mantenendo al contempo la profondità tattile delle gamme premium. La proprietà intellettuale vincolata relativa ai sistemi di giunzione e alle innovazioni nelle guarnizioni limita le possibilità di ingresso per i nuovi produttori che non dispongono di licenze o non possono dimostrare le prestazioni in base a test riconosciuti. Questi fattori combinati rafforzano la posizione dei produttori integrati nel mercato dei pavimenti in laminato impermeabile.
Le mosse strategiche continuano a concentrarsi sull'allineamento della capacità produttiva, sugli aggiornamenti tecnologici e sullo spostamento del portafoglio prodotti verso soluzioni ibride senza PVC, in linea con le priorità ambientali. I marchi che combinano una solida documentazione di conformità ai sensi del Titolo VI del TSCA e delle normative UE con credenziali verificate in materia di qualità dell'aria interna si distinguono nelle gare d'appalto del settore pubblico e sanitario. Gli investimenti di Unilin dimostrano una strategia volta a ridurre i tempi di commercializzazione, supportando programmi di vendita al dettaglio mirati e rotazioni stagionali degli allestimenti. La riorganizzazione aziendale e la disciplina dei costi da parte dei principali operatori quotati negli Stati Uniti rimangono focalizzate sul mantenimento della redditività attraverso la domanda ciclica, senza tuttavia ridurre gli investimenti in ricerca e sviluppo. Nel complesso, queste mosse supportano un sano mix di fasce di prezzo premium e di fascia media nel mercato dei pavimenti in laminato impermeabile.
Dal lato della domanda, la formazione degli installatori e i programmi dei distributori sono decisivi per ampliare l'assortimento di pavimenti resistenti all'acqua, basati su immagini realistiche effetto legno e prestazioni documentate. I rivenditori investono nella formazione e nella chiarezza riguardo alle garanzie, riducendo la confusione e incentivando gli acquisti ripetuti. Gli ecosistemi di accessori che integrano profili, soluzioni per scale e sottopavimenti compatibili aiutano gli installatori a realizzare finiture di pregio in un minor numero di interventi. Con il perfezionamento delle tecnologie di incastro e della sigillatura dei bordi, il profilo di rischio a lungo termine migliora, aumentando la fiducia dei progettisti che considerano l'utilizzo in corridoi, camere per gli ospiti e zone familiari ad alto traffico. Questi miglioramenti pratici aiutano il mercato dei pavimenti in laminato impermeabile a mantenere la propria quota di mercato rispetto alle superfici alternative in specifici casi d'uso.
Leader nel settore dei pavimenti in laminato impermeabile
Mohawk Industries
Kronospan (KronoOriginal)
Gruppo SVIZZERO KRONO
Gruppo EGGER
Gruppo CLASSEN
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Hallmark Floors ha lanciato la collezione di pavimenti in laminato impermeabile Crescendo, caratterizzata da doghe da 10 mm con classificazione AC5 e sistema di incastro Dry Guard, pensata per le ristrutturazioni residenziali fai-da-te con un costo totale di installazione stimato tra 7.50 e 14.50 dollari al piede quadrato e tempi di realizzazione di 7-10 giorni per 1,000 piedi quadrati.
- Febbraio 2026: l'Agenzia per la protezione ambientale degli Stati Uniti ha proposto aggiornamenti agli standard sulle emissioni di formaldeide per i prodotti in legno composito, aggiungendo il metodo della camera di prova in scala ridotta ISO 12460-2 come nuova opzione di test di controllo qualità ai sensi del Titolo VI del TSCA, con un periodo di 30 giorni per la presentazione di commenti pubblici.
- Marzo 2025: Unilin ha inaugurato a Wielsbeke, in Belgio, la linea di presse per laminazione Lux 21, del valore di circa 30 milioni di dollari, dotata di robotica a doppia pressa guidata dall'intelligenza artificiale che consente una capacità annua di 15 milioni di metri quadrati, una produzione più veloce del 30% rispetto alle linee precedenti e una profondità della struttura raddoppiata per le collezioni premium Quick-Step.
- Gennaio 2025: Unilin ha posato la prima pietra di uno stabilimento per la produzione di pavimenti laminati a Piên, in Brasile, del valore di circa 11 milioni di dollari, con l'obiettivo di raggiungere una capacità produttiva annua di 10 milioni di metri quadrati entro gennaio 2026 per servire i mercati latinoamericani con una produzione localizzata di Quick-Step.
Ambito del rapporto sul mercato globale dei pavimenti laminati impermeabili
| Rivestimenti idrofobici per bordi (ad es. HydroSeal/Hydro+) |
| Sistemi di chiusura impermeabili con guarnizioni/pieghevoli (ad es. Aqua CLIC it!, Megaloc Aqua Protect) |
| Trattamento/impregnazione del pannello centrale e bordi cerati |
| Kit/Accessori per la sigillatura perimetrale (sottostrati, battiscopa, sigillanti) |
| Fasce di garanzia (24 ore • 48 ore • 72 ore e oltre) |
| 6–8 mm |
| 8–10 mm |
| 10–12 mm |
| ≥12 mm |
| Residenziale |
| Commerciale |
| Vendita diretta | Comunicazione diretta offline con progetti/appaltatori |
| Vendita diretta al consumatore (D2C) online | |
| Indiretti/Rivenditori | Distributori/Grossisti |
| Vendita al dettaglio specializzata e articoli per la casa | |
| Mercati online/B2B |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e Africa |
| Grazie alla tecnologia di impermeabilizzazione | Rivestimenti idrofobici per bordi (ad es. HydroSeal/Hydro+) | |
| Sistemi di chiusura impermeabili con guarnizioni/pieghevoli (ad es. Aqua CLIC it!, Megaloc Aqua Protect) | ||
| Trattamento/impregnazione del pannello centrale e bordi cerati | ||
| Kit/Accessori per la sigillatura perimetrale (sottostrati, battiscopa, sigillanti) | ||
| Fasce di garanzia (24 ore • 48 ore • 72 ore e oltre) | ||
| Per spessore | 6–8 mm | |
| 8–10 mm | ||
| 10–12 mm | ||
| ≥12 mm | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | Vendita diretta | Comunicazione diretta offline con progetti/appaltatori |
| Vendita diretta al consumatore (D2C) online | ||
| Indiretti/Rivenditori | Distributori/Grossisti | |
| Vendita al dettaglio specializzata e articoli per la casa | ||
| Mercati online/B2B | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato dei pavimenti in laminato impermeabile?
Il mercato dei pavimenti in laminato impermeabile aveva un valore di 1.56 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.72% nel periodo 2026-2031.
Quali regioni sono leader e quali registrano la crescita più rapida nel settore dei pavimenti in laminato impermeabile?
Nel 2025 il Nord America ha guidato la classifica con una quota del 32.36%, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 9.52% fino al 2031, grazie alla formazione di nuove famiglie e alla rapida adozione di soluzioni di ristrutturazione.
Quali tecnologie stanno determinando miglioramenti prestazionali nei pavimenti in laminato impermeabile?
Le soluzioni a doppia barriera, che combinano nuclei idrofobici e bordi sigillati, insieme a geometrie di bloccaggio di precisione e guarnizioni, migliorano l'integrità delle giunzioni ed estendono il periodo di garanzia da 24 a 72 ore.
Quali formati di prodotto nel settore dei laminati impermeabili si stanno espandendo più rapidamente?
Le fasce di valutazione della garanzia sono la sintassi sintetica delle specifiche in più rapida crescita e si prevede che i prodotti con spessore di 8-10 mm aumenteranno a un CAGR dell'8.93% grazie ai vantaggi acustici e alla qualità percepita.
In che modo la sostenibilità e gli standard sulle emissioni influenzano le decisioni di acquisto?
Il rispetto del Titolo VI del TSCA e delle soglie europee E1/E05, insieme a etichette ecologiche come Blue Angel e Cradle to Cradle, sta definendo le specifiche nei progetti del settore pubblico e sanitario.
In quali settori i laminati impermeabili incontrano la concorrenza più agguerrita?
I pavimenti resilienti rigidi LVT e SPC sono preferiti in ambienti completamente umidi o con elevato carico di ruote, dove i progettisti spesso richiedono prestazioni "impermeabili al 100%" e scelgono di default i pavimenti resilienti incollati.


