

Dimensioni e quota di mercato degli idropulsori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.22 miliardo di dollari |
| Dimensione del mercato (2031) | 1.7 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.80% CAGR |
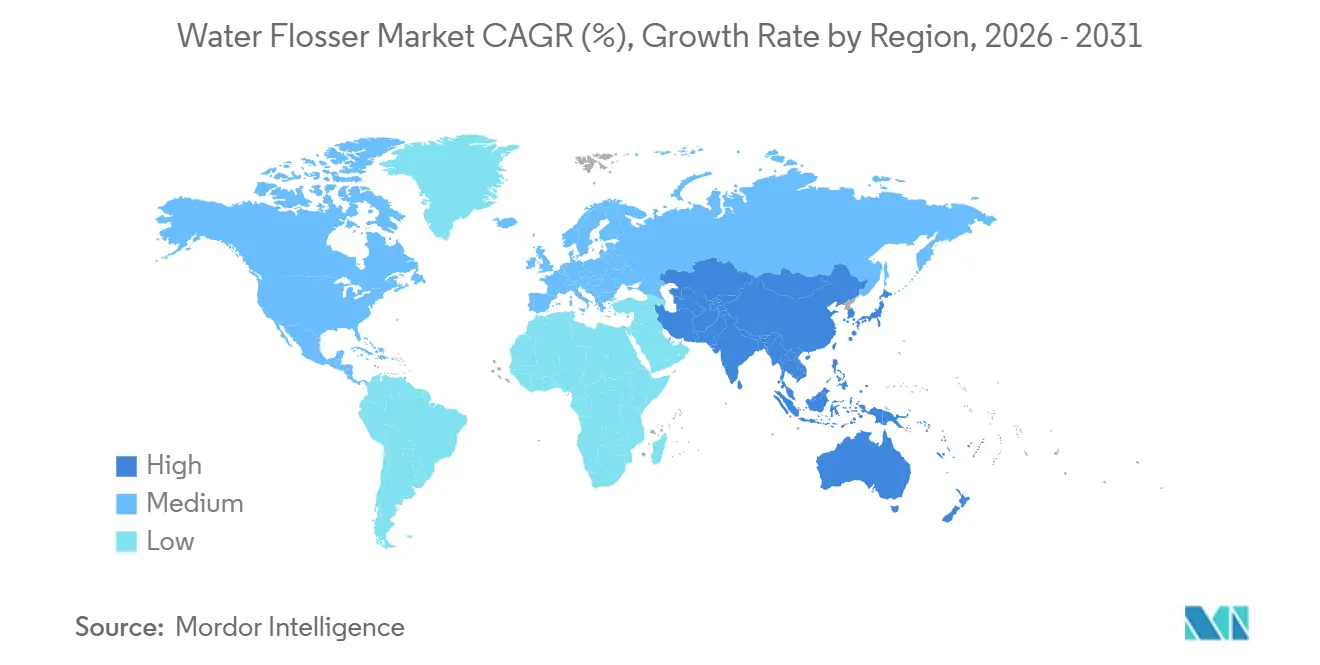
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
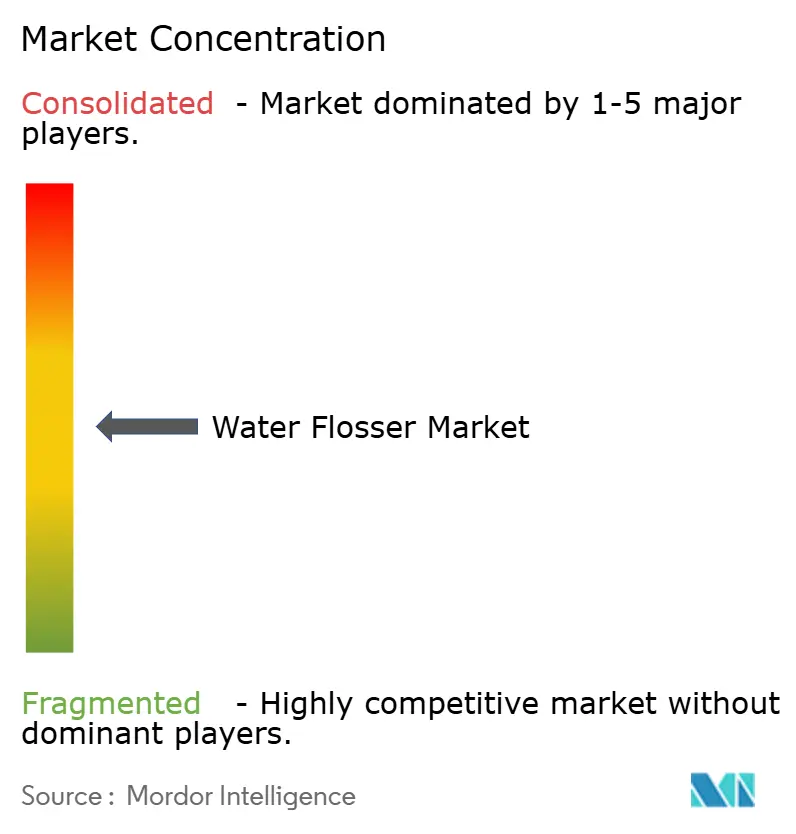
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli idropulsori a cura di Mordor Intelligence
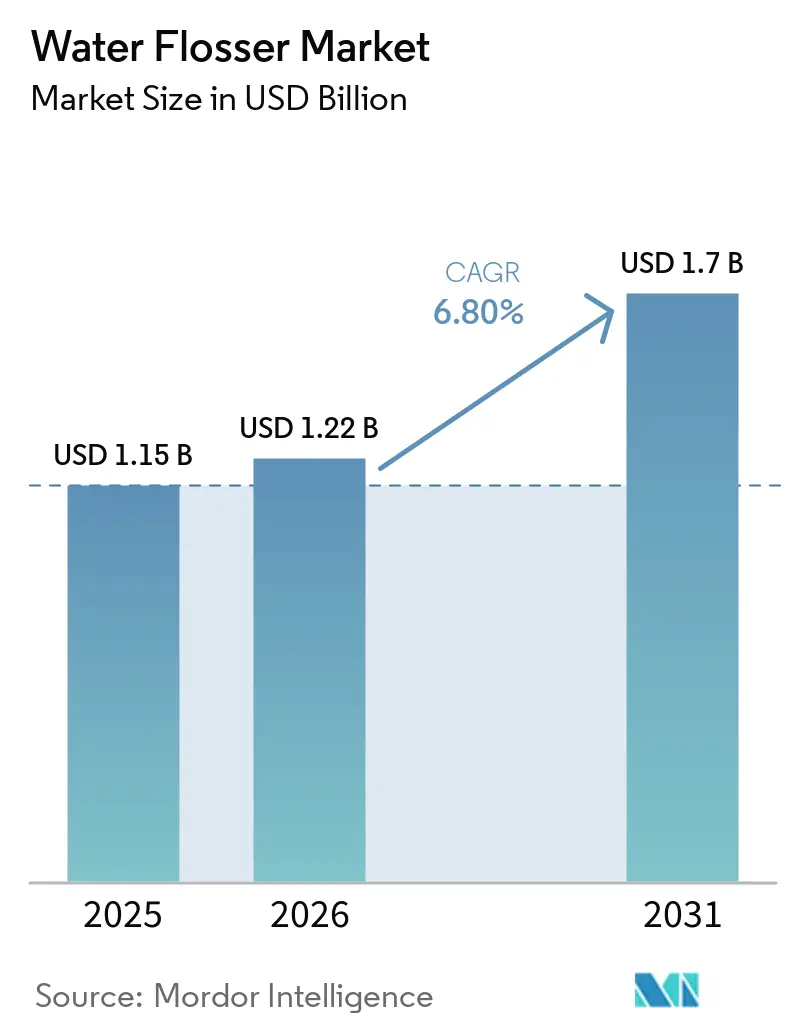
Si prevede che il mercato degli idropulsori dentali crescerà da 1.15 miliardi di dollari nel 2025 a 1.22 miliardi di dollari nel 2026 e raggiungerà 1.7 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.80% nel periodo 2026-2031.
Il mercato degli idropulsori dentali sta crescendo grazie alle crescenti problematiche di salute orale, all'invecchiamento della popolazione e al numero sempre maggiore di utenti con impianti dentali, apparecchi ortodontici e altre esigenze di restauro. I dati globali del 2025 hanno evidenziato un significativo carico di malattie parodontali, rafforzando la domanda di dispositivi dentali preventivi che si integrino nella routine quotidiana anziché basarsi esclusivamente sulle visite in clinica. L'aumento previsto dei casi di parodontite grave entro il 2035 rafforza ulteriormente il ruolo degli idropulsori come strumenti essenziali per la cura dentale quotidiana. I progressi nella progettazione dei prodotti, come i formati senza fili, la ricarica standardizzata e una migliore visibilità online, hanno migliorato l'accessibilità per i nuovi utenti. Inoltre, il supporto politico in mercati chiave come la Cina e il crescente riconoscimento clinico dei metodi di pulizia interdentale continuano a posizionare il mercato degli idropulsori per una crescita costante durante tutto il periodo di previsione.
Punti chiave del rapporto
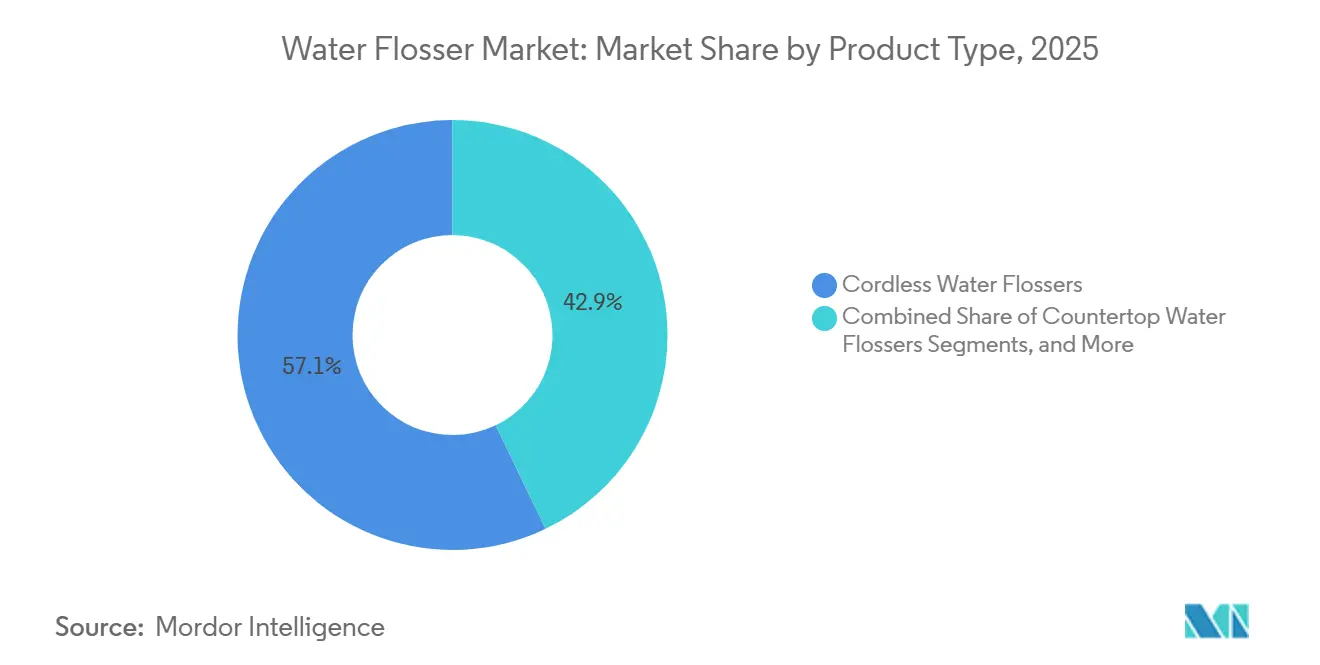
- Per tipologia di prodotto, gli idropulsori senza fili detenevano il 57.12% della quota di mercato nel 2025.
- Per quanto riguarda il contesto di cura, l'assistenza domiciliare rappresentava il 71.7% del mercato degli idropulsori nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.99% dal 2026 al 2031.
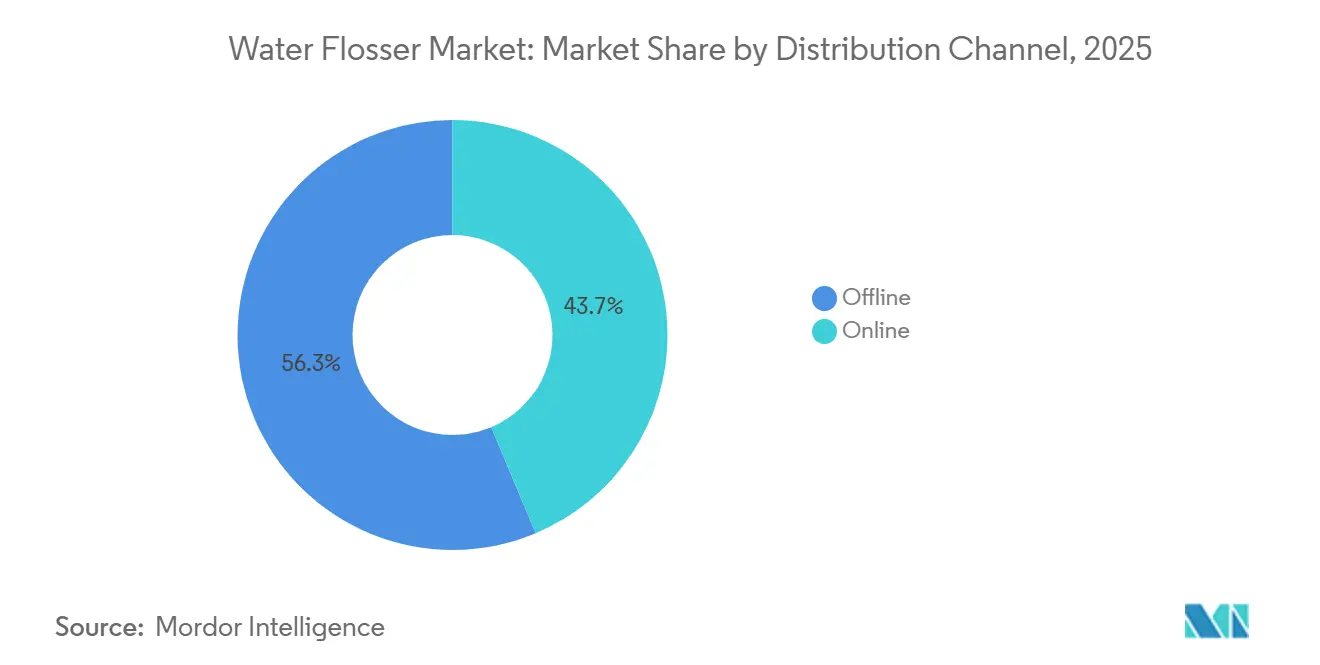
- Per quanto riguarda i canali di distribuzione, quelli online hanno conquistato una quota del 43.67% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.34% fino al 2031.
- Dal punto di vista tecnologico, i dispositivi a batteria sono rimasti leader in termini di volume nel 2025, mentre si prevede che i dispositivi elettrici ricaricabili registreranno il CAGR più elevato, pari al 7.25%, fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 38.47% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al ritmo più sostenuto, con un CAGR del 7.90% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli idropulsori.
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del carico di malattie parodontali e crescente consapevolezza in materia di prevenzione. | + 1.5% | Globale, con maggiore rilevanza in Cina, Regno Unito, Asia meridionale e America Latina tropicale. | A lungo termine (≥ 4 anni) |
| La domanda di ortodonzia, impianti e odontoiatria restaurativa supporta l'adozione di strumenti aggiuntivi. | + 1.0% | Nord America ed Europa, con ripercussioni sui centri ortodontici dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| La praticità del wireless e i formati adatti ai viaggi riducono le difficoltà di adozione. | + 1.2% | Nord America, Asia-Pacifico ed Europa occidentale | A breve termine (≤ 2 anni) |
| Formazione sull'e-commerce e sulla vendita diretta al consumatore (DTC) per migliorare la scoperta dei prodotti e incentivare gli acquisti ripetuti. | + 1.1% | Globale, con maggiore rilevanza nei corridoi dell'e-commerce di Cina, Sud-est asiatico e Medio Oriente. | Medio termine (2-4 anni) |
| Modelli di rifornimento Replacement-TIP a supporto di entrate ricorrenti e cicli di aggiornamento. | + 0.5% | Nord America, Europa e Australia | Medio termine (2-4 anni) |
| L'espansione della gamma di prodotti pediatrici e per famiglie allarga la base di utenti. | + 0.7% | Asia-Pacifico, Nord America e Consiglio di Cooperazione del Golfo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente incidenza della malattia parodontale alimenta la domanda di dispositivi di prevenzione.
Il mercato degli idropulsori è sempre più trainato dalla crescente prevalenza globale della malattia parodontale sia nelle regioni sviluppate che in quelle in via di sviluppo. Una ricerca del 2025 ha evidenziato la natura diffusa della malattia parodontale, con proiezioni che indicano un continuo aumento dei casi di parodontite grave entro il 2035. [1] Keke Zhang, Yingyi Ma, Jinfang Shi e Yudong Geng, "Tendenze epidemiologiche e previsione dell'incidenza della malattia parodontale sulla base dello studio Global Burden of Disease 2021", Frontiers in Dental Medicine, frontiersin.org Questa tendenza posiziona gli idropulsori come strumenti essenziali per la salute piuttosto che come prodotti di convenienza. Inoltre, i legami tra la malattia parodontale e condizioni come le malattie cardiovascolari e il diabete rafforzano le raccomandazioni cliniche per migliorare le routine di igiene orale domiciliare, supportando ulteriormente la crescita del mercato.
La crescente offerta di trattamenti ortodontici e implantari amplia la portata del mercato.
Il crescente numero di trattamenti ortodontici, posizionamenti di impianti e procedure odontoiatriche restaurative sta espandendo il mercato degli idropulsori. I pazienti con apparecchi fissi o impianti spesso incontrano difficoltà con il filo interdentale tradizionale, rendendo gli idropulsori una scelta preferibile. Studi hanno dimostrato che gli idropulsori migliorano significativamente la rimozione della placca e riducono il sanguinamento intorno agli impianti rispetto al filo interdentale. [2] Meiling Hu, Ruibin Zhang, Ren Wang, Yan Wang e Jincai Guo, "Global, Regional, and National Burden of Periodontal Diseases From 1990 to 2021 and Predictions to 2040, An Analysis of the Global Burden of Disease Study 2021", Frontiers in Oral Health, pubmed.ncbi.nlm.nih.gov Produttori come Panasonic stanno rispondendo a questa domanda con modelli cordless su misura per esigenze ortodontiche, da viaggio e per gengive sensibili, lanciati nel 2025.
Le innovazioni senza fili e i formati compatti da viaggio guidano l'evoluzione del prodotto.
Le innovazioni senza fili rappresentano un fattore chiave di crescita nel mercato degli idropulsori. I modelli portatili si adattano alle esigenze di viaggio, doccia e spazi abitativi compatti, superando gli ostacoli associati ai modelli da appoggio. Funzionalità come la ricarica USB-C e la maggiore durata della batteria ne aumentano la praticità, soprattutto per chi acquista un idropulsore per la prima volta. Marchi leader come Waterpik stanno introducendo dispositivi senza fili accessibili, con un posizionamento clinico e un design intuitivo, mentre i modelli premium con funzionalità avanzate stanno trainando gli aggiornamenti in tutte le fasce di prezzo.
Le vendite online e i canali di vendita diretta al consumatore trasformano le dinamiche del commercio al dettaglio.
Il mercato degli idropulsori dentali sta attraversando una fase di trasformazione, con le piattaforme online che dominano la scoperta dei prodotti, le vendite e gli acquisti ripetuti. I canali digitali consentono ai marchi di informare i consumatori, mostrare i vantaggi dei prodotti e offrire pacchetti di ricariche, cosa che i negozi fisici spesso non possono eguagliare. Entro il 2025, le vendite online rappresentavano il 43.67% del mercato e si prevede una crescita annua dell'8.34% fino al 2031. Marchi come AquaSonic stanno sfruttando il loro successo online per consolidare la fiducia offline attraverso partnership con i rivenditori, creando un vantaggio competitivo nell'esecuzione omnicanale.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Il prezzo più elevato rispetto al filo interdentale e agli stuzzicadenti limita l'adozione iniziale. | -0.7% | Mercati emergenti, tra cui Medio Oriente e Africa, Sud America e città di livello inferiore nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Scarsa consapevolezza e difficoltà di inserimento nei mercati emergenti | -0.5% | Medio Oriente e Africa, Sud America e aree rurali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Il passaggio a marchi più economici e la volatilità delle tariffe mettono sotto pressione i segmenti di mercato premium. | -0.4% | Nord America e Europa | A breve termine (≤ 2 anni) |
| La contraffazione e i problemi di compatibilità delle punte di ricambio minano la fiducia nel marchio. | -0.3% | Regione Asia-Pacifico, in particolare Cina e Sud-est asiatico, e parti del Medio Oriente e dell'Africa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il sovrapprezzo crea un tetto di adozione persistente nei mercati ad alto potenziale
Il mercato degli idropulsori si trova ad affrontare una sfida significativa a causa del divario di prezzo tra i dispositivi elettrici e i tradizionali prodotti per la pulizia interdentale. Nei mercati emergenti, questo divario spesso relega gli idropulsori a un'aura di non essenzialità, nonostante la crescente consapevolezza e le chiare esigenze di salute orale. Il problema è ancora più accentuato negli ambienti commerciali meno sviluppati, dove i consumatori preferiscono provare i dispositivi di persona o chiedere consiglio a un professionista prima dell'acquisto. Ciò rallenta la transizione all'uso quotidiano e limita la diffusione nelle famiglie. Finché i produttori non ridurranno i prezzi di ingresso o le campagne di salute pubblica non promuoveranno l'uso quotidiano, l'adozione in queste regioni rimarrà probabilmente al di sotto del suo potenziale.
La pressione tariffaria e la migrazione verso i marchi a basso costo sconvolgono le economie consolidate.
Il mercato degli idropulsori è sotto pressione a causa dei cambiamenti nelle politiche commerciali e dello spostamento dei consumatori verso marchi più economici, soprattutto nei segmenti premium. L'inflazione ha spinto alcuni consumatori ad abbandonare i prodotti a marchio Waterpik a favore di alternative più economiche, evidenziando una maggiore sensibilità al prezzo. Inoltre, gli adeguamenti della catena di approvvigionamento legati all'esposizione alle importazioni hanno aumentato la pressione sui costi per i marchi affermati. Questi fattori limitano i reinvestimenti in innovazione e marketing, creando al contempo opportunità per concorrenti più snelli e marchi privati. Di conseguenza, il mercato è diventato più sensibile al prezzo e competitivo, soprattutto nel segmento di fascia media.
Analisi del segmento
Per tipologia di prodotto: i formati senza fili rimangono il principale motore di crescita.
Nel 2025, gli idropulsori senza filo rappresentavano il 57.12% del mercato, a testimonianza della crescente domanda di dispositivi portatili. I consumatori prediligono sempre più prodotti adatti ai viaggi, alla routine sotto la doccia e agli spazi ridotti. Il mercato ha risposto con innovazioni come serbatoi compatti, facilità di ricarica e maggiore durata della batteria, risolvendo il problema delle frequenti interruzioni di corrente. I modelli senza filo dominano ormai come punto di partenza principale per i nuovi utenti, adattandosi alle abitudini quotidiane e consentendo futuri upgrade a modelli di fascia alta.
I modelli da appoggio rimangono validi per le famiglie con più utenti e per coloro che privilegiano serbatoi più capienti per sessioni di pulizia prolungate. I modelli da collegare al rubinetto e alla doccia si rivolgono a mercati di nicchia con spazio limitato sul piano di lavoro. Il mercato si sta orientando verso la segmentazione per funzionalità, con i dispositivi senza filo in testa grazie alla loro praticità e alla corrispondenza con le preferenze dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per contesto assistenziale: l'assistenza domiciliare rimane predominante, mentre i canali clinici influenzano la conversione dei servizi premium.
Nel 2025, l'assistenza domiciliare deteneva una quota di mercato del 71.7%, trainata da dispositivi personalizzati per l'uso individuale e supportata da vendita al dettaglio, e-commerce e raccomandazioni cliniche. Si prevede che il segmento crescerà del 6.99% entro il 2031, indicando un continuo potenziale di espansione. L'assistenza domiciliare rimane il pilastro del mercato, privilegiando l'uso ripetuto rispetto all'esposizione clinica occasionale.
Le cliniche dentistiche, pur rappresentando un segmento più piccolo, svolgono un ruolo strategico nell'acquisizione di pazienti attraverso raccomandazioni professionali, soprattutto per quanto riguarda apparecchi ortodontici, impianti e utenti con gengive sensibili. Ospedali e centri ortodontici rafforzano la propria credibilità rispondendo alle esigenze più complesse in materia di igiene orale. La sinergia tra cura domiciliare e consulenza clinica consolida il mercato, combinando economie di scala con un'adozione di prodotti di alta qualità.
Per canale di distribuzione: individuazione di potenziali clienti online e acquisti ripetuti
Nel 2025 i canali online hanno rappresentato il 43.67% delle vendite e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.34% dal 2026 al 2031. Le piattaforme digitali eccellono nell'informare i consumatori attraverso confronti tra prodotti, video e recensioni, generando al contempo ricavi ricorrenti grazie alla vendita di accessori. Il canale online è diventato fondamentale per l'espansione della categoria, offrendo velocità e flessibilità nella visibilità del marchio.
La vendita al dettaglio offline rimane importante per i consumatori che preferiscono valutare i prodotti di persona, soprattutto nei mercati in via di sviluppo. I negozi fisici aiutano inoltre i marchi emergenti a consolidare la propria credibilità. Il mercato privilegia sempre più modelli di canale integrati che combinano contenuti, vendite dirette e acquisti ripetuti, con le piattaforme online in testa alla crescita.
Per tecnologia: i dispositivi ricaricabili dettano il ritmo degli aggiornamenti futuri
Nel 2025, i dispositivi a batteria hanno dominato il mercato come punto di ingresso accessibile, ma la tendenza si sta spostando verso i formati ricaricabili. I dispositivi ricaricabili, che si prevede cresceranno a un tasso annuo composto del 7.25% dal 2026 al 2031, offrono funzionalità avanzate come un controllo della pressione più intelligente e una maggiore durata della batteria, in linea con le tendenze di sostenibilità e le strategie di prezzo premium.
La standardizzazione USB-C e il miglioramento del design delle batterie aumentano la praticità e l'affidabilità, rendendo i dispositivi ricaricabili il fulcro della crescita futura. Mentre i dispositivi a pompa manuale si rivolgono agli utenti attenti al budget, il mercato di maggior valore si concentra sempre più sulle piattaforme ricaricabili, che favoriscono la differenziazione e l'adozione di prodotti di fascia alta.
Analisi geografica
Mercato degli idropulsori in Nord America
Nel 2025, il Nord America rappresentava il 38.47% del mercato degli idropulsori, mantenendo la sua posizione di leader in termini di fatturato. Questo primato è dovuto alle consolidate reti di raccomandazione dei professionisti del settore dentale e all'approvazione degli idropulsori orali da parte dell'ADA (American Dental Association), che infondono fiducia negli utenti. Canada e Messico offrono un potenziale di crescita, in particolare migliorando la distribuzione e la formazione specifica per lingua. La regione sta passando dalla fase di adozione iniziale a un ciclo di sostituzione dei modelli premium, con gli utenti che optano per modelli ricaricabili più avanzati.
Mercato degli idropulsori nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.90% fino al 2031, il più rapido tra tutte le regioni. La Cina è a capo di questa crescita, sostenuta da politiche favorevoli, da una classe media urbana in espansione e dal commercio digitale. La crescente consapevolezza dell'importanza della prevenzione in ambito di igiene orale alimenta ulteriormente l'espansione del mercato, con una crescita trainata dall'acquisizione di nuovi utenti piuttosto che da upgrade a servizi di fascia alta.
Mercato degli idropulsori in EMEA e Sud America
La crescita in Europa è influenzata da riprogettazioni di prodotto dettate da normative, come le batterie sostituibili e i materiali riciclabili, che rafforzano il posizionamento premium nonostante i costi più elevati. Il Medio Oriente e l'Africa, pur essendo di dimensioni inferiori, beneficiano di una popolazione più giovane, di un reddito disponibile in aumento e di un migliore accesso alla vendita al dettaglio online nei mercati del Golfo. In Sud America, Brasile e Argentina stanno promuovendo l'adozione di questi dispositivi anche al di fuori delle famiglie benestanti, sostenuti dalla necessità, nella regione, di una migliore igiene orale preventiva. A livello globale, il mercato riflette una divisione tra la concentrazione dei ricavi nelle economie mature e una crescita più rapida delle unità vendute nelle regioni in via di sviluppo.
Panorama competitivo
Il mercato degli idropulsori dentali è moderatamente concentrato a livello di marchi noti, ma rimane frammentato se si includono i produttori di marchi privati e OEM, distribuiti su diverse fasce di prezzo. Waterpik, Koninklijke Philips NV e Panasonic dominano il segmento premium grazie alla forte notorietà del marchio, a un portafoglio prodotti diversificato e alla fiducia clinica. Waterpik detiene una posizione di leadership nel mercato statunitense grazie al supporto di professionisti del settore, mentre Panasonic amplia la sua offerta per soddisfare le esigenze di dispositivi portatili, per gengive sensibili e da viaggio. Questo crea un segmento premium guidato da marchi affermati, anche se il mercato nel suo complesso rimane frammentato.
La concorrenza si sta intensificando, poiché i concorrenti a basso costo sfruttano il marketing digitale, cicli di aggiornamento dei prodotti più rapidi e modelli di approvvigionamento flessibili. Il segmento di fascia media è diventato particolarmente dinamico, con i consumatori che confrontano prezzo, durata della batteria, portabilità e accessori entro finestre decisionali ristrette. Le fluttuazioni tariffarie e le pressioni inflazionistiche hanno aumentato la vulnerabilità dei marchi premium ai cambiamenti dei consumatori orientati al rapporto qualità-prezzo, portando a una combinazione di predominio dei marchi premium e frammentazione dei prezzi sul mercato.
Le iniziative strategiche dei principali attori riflettono l'evoluzione del mercato. Il lancio del Cordless 1100 di Waterpik nel giugno 2025 si è rivolto agli utenti che acquistavano un idropulitrice per la prima volta e che erano attenti al budget, mentre il PROMAX, introdotto nel marzo 2026, si è concentrato su innovazioni di fascia alta per l'uso su piano di lavoro con funzionalità avanzate. Il lancio di tre modelli cordless da parte di Panasonic nel maggio 2025 ha evidenziato la sua strategia volta a soddisfare le diverse esigenze degli utenti. L'ingresso di AquaSonic nei negozi Target nel febbraio 2026 ha dimostrato la transizione dei marchi nati online verso la vendita al dettaglio fisica. Questi sviluppi sottolineano l'attenzione del mercato all'accessibilità dei prezzi, all'innovazione delle funzionalità e all'espansione dei canali di distribuzione.
Leader del settore degli idropulsori
Koninklijke Philips NV
Aquapick Co., Ltd.
Panasonic Holdings Corp.
La Procter & Gamble Company (Oral-B)
Church & Dwight Co., Inc. (Water Pik, Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Waterpik (Church & Dwight) ha lanciato l'idropulsore PROMAX con modalità SMARTADVANCE, che regola l'intensità del getto d'acqua nell'arco di due settimane ed è clinicamente provato che arresta il sanguinamento gengivale in sei settimane. Al prezzo di 149.99 dollari, è il modello da banco più ricco di funzionalità di Waterpik, destinato a un posizionamento premium nel settore medico.
- Febbraio 2026: AquaSonic ha ampliato la sua presenza nel settore della vendita al dettaglio entrando in centinaia di negozi Target a livello nazionale, offrendo la sua serie Precision, che include un filo interdentale elettrico, a circa 40 dollari.
- Giugno 2025: Waterpik ha presentato il Cordless 1100, il suo idropulsore senza fili più economico con sigillo di approvazione ADA, dotato di tecnologia PRECISIONPULSE e di un design compatto per lavandini e docce di piccole dimensioni, pensato per chi acquista un idropulsore per la prima volta.
- Maggio 2025: Panasonic Australia ha lanciato tre idropulsori senza fili: l'EW-DJ66 con tecnologia a microbolle ultrasoniche, l'EW-DJ27 per gengive sensibili e l'EW-DJ11, ideale da portare in viaggio, destinati ai segmenti di mercato clinico, sensibile e portatile.
Ambito del rapporto sul mercato globale degli idropulsori
Secondo quanto riportato nel documento, l'idropulsore (spesso chiamato anche irrigatore orale o getto d'acqua dentale) è un dispositivo elettronico portatile che emette un getto pulsante e mirato di acqua pressurizzata. È progettato per rimuovere i residui di cibo e la placca dagli spazi interdentali e lungo il bordo gengivale.
Il mercato degli idropulsori dentali è segmentato per tipologia di prodotto, contesto di utilizzo, canale di distribuzione, tecnologia e area geografica. Per tipologia di prodotto, il mercato comprende idropulsori senza fili, idropulsori da banco, idropulsori da rubinetto e idropulsori da doccia. Per contesto di utilizzo, il mercato è segmentato in assistenza domiciliare, cliniche dentistiche, ospedali e centri di ortodonzia. Per canale di distribuzione, il mercato è suddiviso in online e offline. Per tecnologia, il mercato è segmentato in idropulsori a batteria, elettrici (ricaricabili) e a pompa manuale. Per area geografica, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni di mercato in termini di valore (USD) per i segmenti sopra menzionati.
| Idropulsori senza fili |
| Idropulsori da banco |
| Idropulsori da rubinetto |
| Idropulsori da doccia |
| Home Care |
| cliniche dentali |
| Ospedali |
| Centri di cura ortodontica |
| Online |
| disconnesso |
| Funziona a batteria |
| Elettrico (ricaricabile) |
| Azione manuale della pompa |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Idropulsori senza fili | |
| Idropulsori da banco | ||
| Idropulsori da rubinetto | ||
| Idropulsori da doccia | ||
| Per contesto di cura | Home Care | |
| cliniche dentali | ||
| Ospedali | ||
| Centri di cura ortodontica | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per tecnologia | Funziona a batteria | |
| Elettrico (ricaricabile) | ||
| Azione manuale della pompa | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli idropulsori dentali?
Il mercato degli idropulsori dentali ha un valore di 1.22 milioni di dollari nel 2026 e si prevede che raggiungerà 1.70 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.80% nel periodo di previsione.
Quale tipologia di prodotto è leader nelle vendite di idropulsori?
Gli idropulsori senza fili dominano la categoria con una quota del 57.12% nel 2025, grazie alla maggiore portabilità, alla possibilità di utilizzo in viaggio e alla migliore integrazione con le routine quotidiane domestiche.
Qual è il canale di vendita che sta crescendo più rapidamente per gli idropulsori?
I canali online rappresentano la via di distribuzione in più rapida crescita, con un CAGR dell'8.34% dal 2026 al 2031, e già nel 2025 rappresentavano il 43.67% delle vendite.
Perché gli irrigatori orali stanno acquisendo sempre maggiore rilevanza clinica?
Gli studi clinici citati nella bozza mostrano risultati migliori nei casi di utilizzo ortodontico e implantare, mentre la malattia parodontale rimane un problema globale rilevante e in aumento.
Quale regione presenta le migliori prospettive di crescita?
La regione Asia-Pacifico presenta le prospettive di crescita regionale più rapide, con un tasso di crescita annuo composto (CAGR) del 7.90% fino al 2031, mentre il Nord America rimane il mercato regionale più grande con una quota del 38.47% nel 2025.
Quali fattori limitano una più rapida adozione in alcuni Paesi?
Le principali barriere sono rappresentate dai prezzi più elevati dei dispositivi rispetto al filo interdentale, dalle difficoltà iniziali per i nuovi utenti e dalla maggiore sensibilità al prezzo nei mercati emergenti.


