

Dimensioni e quota di mercato dell'elettrolisi dell'acqua
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
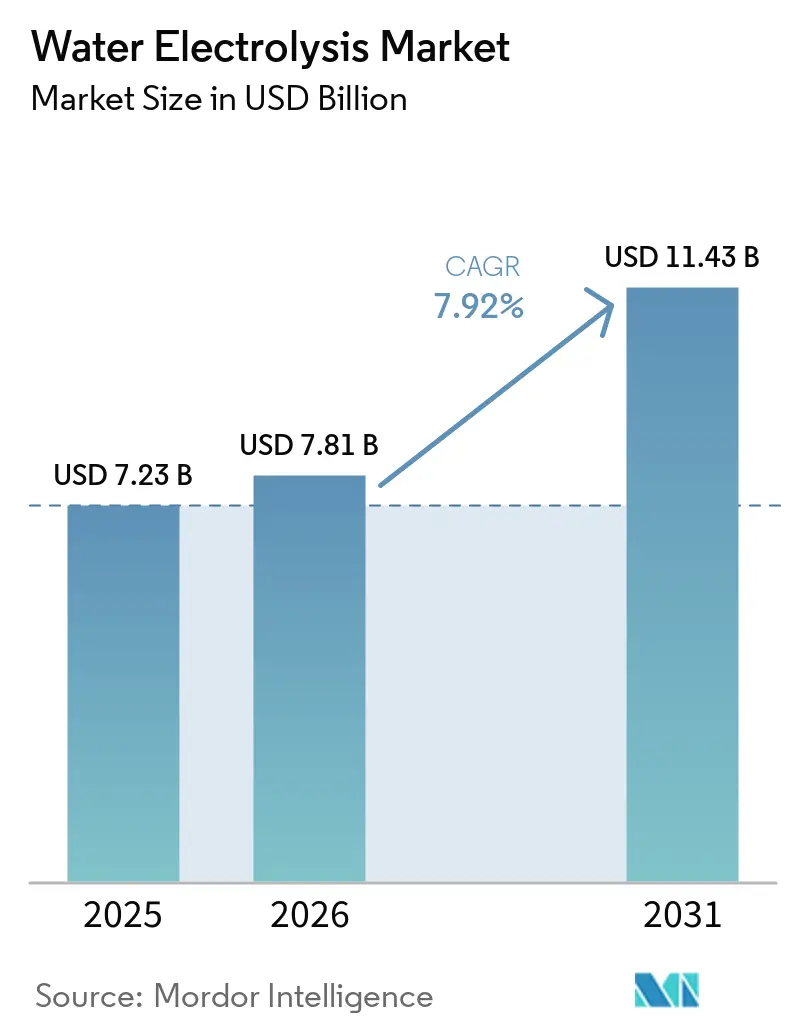
| Dimensione del mercato (2026) | 7.81 miliardo di dollari |
| Dimensione del mercato (2031) | 11.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.92% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
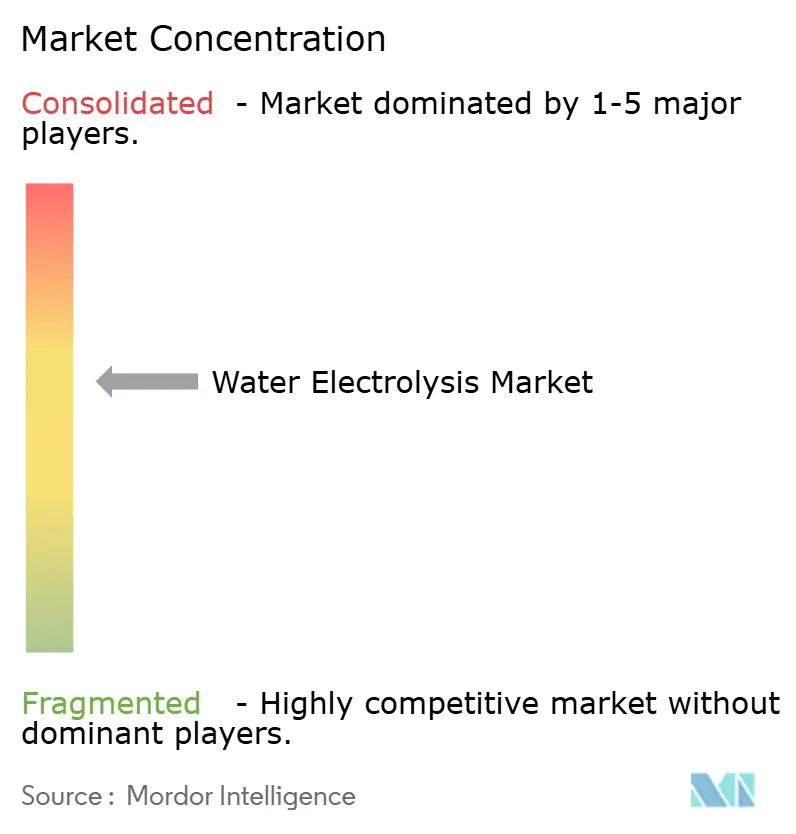
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'elettrolisi dell'acqua a cura di Mordor Intelligence
Si prevede che il mercato dell'elettrolisi dell'acqua crescerà da 7.23 miliardi di dollari nel 2025 e 7.81 miliardi di dollari nel 2026 a 11.43 miliardi di dollari entro il 2031, con un CAGR del 7.92% tra il 2026 e il 2031. Il mercato dell'elettrolisi dell'acqua è sostenuto dalla domanda industriale di idrogeno a basse emissioni, da un crescente numero di progetti di energia rinnovabile e dalla necessità di sostituire l'idrogeno convenzionale nei siti industriali esistenti. Gli investimenti nell'idrogeno a basse emissioni hanno raggiunto quasi 7 miliardi di dollari nel 2025 e l'elettrolisi ha rappresentato una quota crescente della spesa per progetti impegnati [1] International Energy Agency, “Investment and Innovation,” Global Hydrogen Review 2026, iea.org. . Il mercato dell'elettrolisi dell'acqua beneficia anche quando gli sviluppatori combinano la fornitura di apparecchiature, la generazione da fonti rinnovabili e accordi di acquisto a lungo termine. Questo approccio può migliorare le condizioni di finanziamento per i progetti che devono gestire i prezzi dell'energia, l'utilizzo, gli impegni di produzione, i programmi di costruzione e l'allocazione del rischio di prestazione tra i partecipanti al progetto. La concorrenza si sta concentrando sempre più su costi, capacità di consegna, garanzie di prestazione, capacità produttiva regionale e accesso a poli industriali in grado di supportare il consumo interno o i derivati dell'idrogeno orientati all'esportazione.
Punti chiave del rapporto
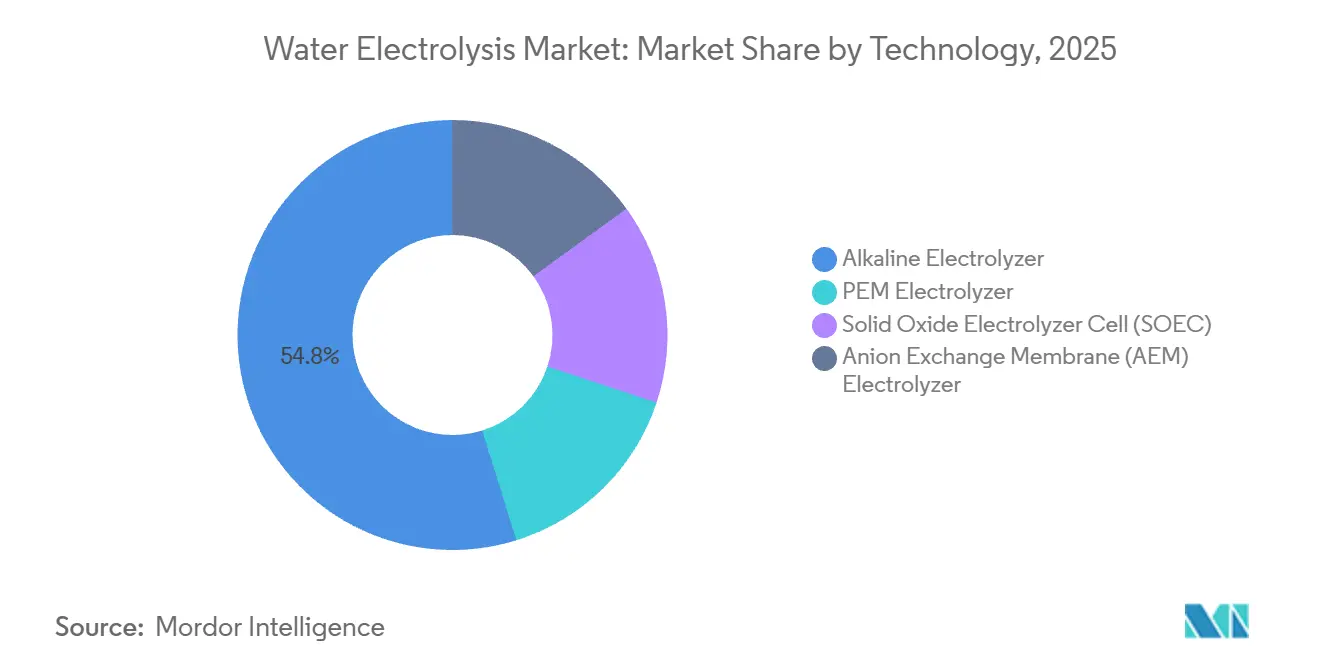
- Dal punto di vista tecnologico, nel 2025 gli elettrolizzatori alcalini detenevano il 54.8% della quota di mercato dell'elettrolisi dell'acqua, mentre si prevede che gli elettrolizzatori a membrana a scambio protonico (PEM) cresceranno a un tasso annuo composto (CAGR) del 9.4% fino al 2031.
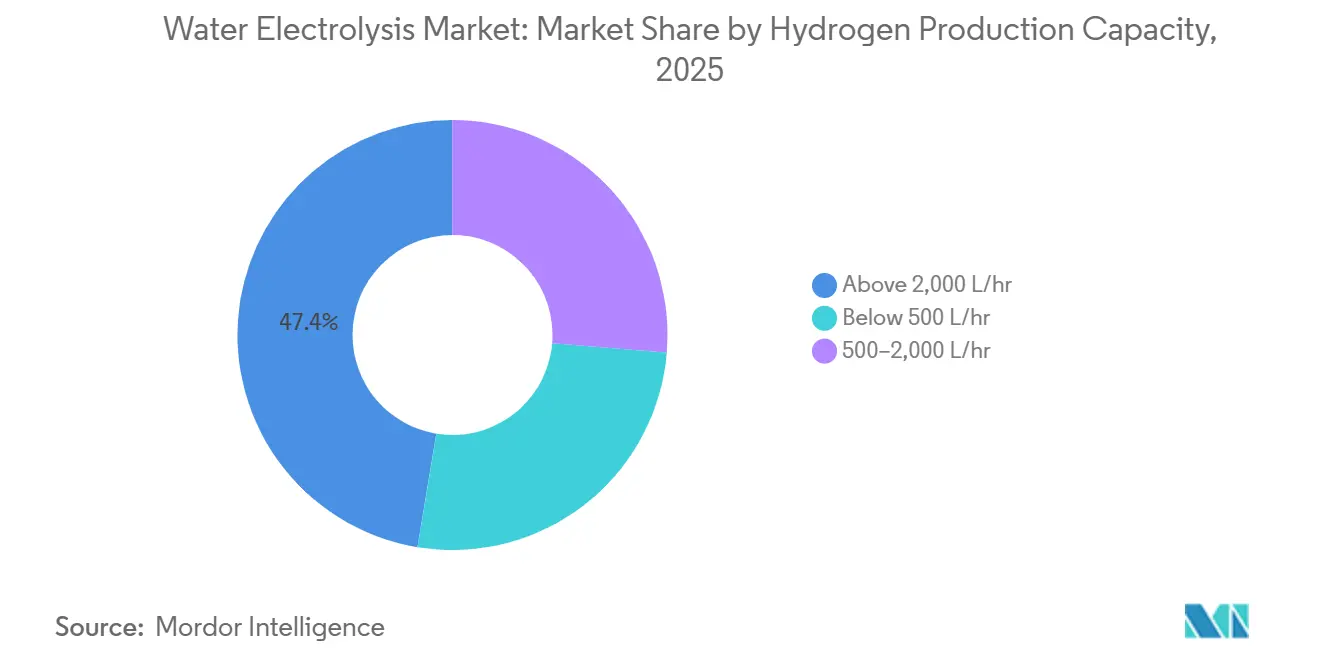
- In termini di capacità di produzione di idrogeno, i sistemi con una capacità superiore a 2,000 l/h rappresentavano il 47.4% della quota di mercato dell'elettrolisi dell'acqua nel 2025, mentre si prevede che la categoria da 500 a 2,000 l/h crescerà a un tasso annuo composto (CAGR) dell'8.7% fino al 2031.
- In base all'utilizzo finale, nel 2025 il settore chimico deteneva il 33.2% della quota di mercato dell'elettrolisi dell'acqua, mentre si prevede che il settore petrolifero, del gas e della raffinazione crescerà a un tasso annuo composto del 9.1% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 31.5% della quota di mercato dell'elettrolisi dell'acqua, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'elettrolisi dell'acqua
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Decarbonizzazione industriale e domanda di idrogeno verde | + 2.50% | Globale, con una presenza concentrata in UE, Cina, India e Medio Oriente. | A lungo termine (≥ 4 anni) |
| Integrazione delle energie rinnovabili e accumulo di energia a lungo termine | + 1.40% | Nucleo APAC, ricadute sull'UE e sul Nord America | Medio termine (2–4 anni) |
| Obblighi sull'idrogeno, incentivi e politiche di riduzione delle emissioni di carbonio | + 1.20% | UE, India, Giappone, Medio Oriente | Breve-medio termine (≤ 4 anni) |
| Crescita della domanda da parte di ammoniaca, metanolo, raffinazione, acciaio e carburanti elettronici. | + 1.50% | Globale, con primi successi in India, Medio Oriente e UE | A lungo termine (≥ 4 anni) |
| Produzione di idrogeno in situ all'interno di distretti industriali e portuali. | + 0.60% | UE, APAC, Sud America | Medio termine (2–4 anni) |
| Monitoraggio dello stack digitale e manutenzione predittiva | + 0.30% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La decarbonizzazione industriale stimola la domanda di elettrolizzatori anche al di fuori del settore chimico.
La decarbonizzazione industriale supporta il mercato dell'elettrolisi dell'acqua perché molti processi necessitano di idrogeno come materia prima e questi utenti già conoscono i requisiti di qualità dell'idrogeno, le pratiche di gestione e i rischi operativi. La raffinazione del petrolio ha utilizzato 37 milioni di tonnellate di idrogeno nel 2024, mentre la produzione di ammoniaca ne ha utilizzate 33 milioni di tonnellate [2] International Energy Agency, “Executive Summary,” Global Hydrogen Review 2025, iea.org. . La maggior parte di questa domanda è stata storicamente soddisfatta attraverso processi produttivi basati sui combustibili fossili, creando un'opportunità di sostituzione ben definita in cui è possibile integrare elettricità rinnovabile, approvvigionamento idrico e finanziamento del progetto. Il credito previsto dalla Sezione 45V dell'Inflation Reduction Act statunitense può migliorare la redditività dell'idrogeno rinnovabile per la produzione di acciaio e ammoniaca in determinate località [3] National Renewable Energy Laboratory, “Techno-Economic Analysis of Low-Carbon Hydrogen Production Pathways for Decarbonizing Steel and Ammonia Production,” NREL, nrel.gov. . Il mercato dell'elettrolisi dell'acqua, pertanto, ha accesso a siti industriali consolidati dove sono già presenti sistemi di gestione dell'idrogeno, modelli di domanda, specifiche tecniche e personale operativo.
Integrazione delle energie rinnovabili: trasformare gli elettrolizzatori in risorse per la rete elettrica.
L'integrazione delle energie rinnovabili sta cambiando il ruolo degli elettrolizzatori nel mercato dell'elettrolisi dell'acqua. Gli elettrolizzatori possono fungere da carichi flessibili quando la produzione di energia eolica e solare verrebbe altrimenti limitata, offrendo agli sviluppatori di progetti un'ulteriore fonte di valore oltre alla sola vendita di idrogeno. Questa capacità è particolarmente rilevante laddove l'incremento delle energie rinnovabili ha superato la capacità della rete e dove i sistemi energetici necessitano di una domanda flessibile in grado di rispondere alle mutevoli condizioni di generazione. Nel 2026 la Germania disponeva di 193 MW di capacità di elettrolisi operativa, ma gli elevati costi dell'energia di rete hanno fatto sì che molti progetti necessitassero ancora di sostegno pubblico. Gli sviluppatori che collegano la fornitura di elettrolizzatori ad impianti dedicati alle energie rinnovabili e ad accordi di fornitura energetica possono presentare un progetto più completo a finanziatori, clienti ed enti pubblici.
Gli obblighi relativi all'idrogeno e le politiche di riduzione delle emissioni di carbonio ancorano la domanda a lungo termine.
Le normative politiche stanno rendendo più specifico il caso di domanda per il mercato dell'elettrolisi dell'acqua, collegando l'uso di idrogeno rinnovabile ai trasporti, al consumo industriale, alle norme sugli appalti e agli obiettivi di decarbonizzazione. La direttiva RED III stabilisce i requisiti per i combustibili rinnovabili per l'industria e i trasporti nell'Unione Europea, fornendo agli sviluppatori un quadro normativo più chiaro per i combustibili rinnovabili di origine non biologica. Solo 4 dei 27 Stati membri avevano recepito la direttiva, integralmente o parzialmente, entro agosto 2025, il che lascia un rischio di implementazione [4] Hydrogen Europe, “Clean Hydrogen Monitor 2025,” Hydrogen Europe, hydrogeneurope.eu. . La National Green Hydrogen Mission dell'India punta a una produzione annua di idrogeno rinnovabile di 5 milioni di tonnellate entro il 2030 e supporta una pipeline di approvvigionamento che si estende oltre la domanda locale verso una produzione orientata all'esportazione. John Cockerill si è aggiudicato un ordine di elettrolizzatori da 1.3 GW da AM Green nell'ottobre 2024, a dimostrazione della portata degli appalti pianificati in India.
E-carburanti, ammoniaca e acciaio: ecco la spinta degli elettrolizzatori su scala industriale
L'ammoniaca, la raffinazione, l'acciaio e i combustibili a base di idrogeno consentono al mercato dell'elettrolisi dell'acqua di accedere a importanti centri di domanda industriale. Oltre l'85% degli investimenti in idrogeno a basse emissioni è destinato a usi industriali esistenti, raffinerie, impianti chimici o impianti per la produzione di combustibili a base di idrogeno. Questi settori presentano esigenze di consumo più definite rispetto ai progetti sviluppati solo per la domanda futura, poiché l'idrogeno è legato a un processo, una base clienti e una catena del valore del prodotto già esistenti. I grandi impianti vengono sempre più spesso progettati in moduli, consentendo di aumentare la capacità con l'espansione dei contratti con i clienti e permettendo agli sviluppatori di scaglionare gli impegni di capitale man mano che la redditività del progetto diventa più chiara. Ciò riduce l'impegno richiesto al momento della prima decisione di investimento e diminuisce il rischio che un impianto sovradimensionato operi senza una domanda contrattuale sufficiente. Inoltre, offre ai fornitori con capacità di consegna e ingegneria un vantaggio nelle gare d'appalto per grandi progetti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dell'elettricità e bassa disponibilità di energie rinnovabili | -0.90% | UE, Giappone, Corea del Sud; impatto minore nelle zone a energia rinnovabile dell'area Asia-Pacifico. | Medio termine (2–4 anni) |
| Elevato capitale iniziale e rischio di finanziamento del progetto. | -0.70% | A livello globale, la situazione è più grave nei mercati emergenti privi di strumenti di finanza mista. | Medio-lungo termine (2–4 anni) |
| Vincoli relativi all'acqua, al raffreddamento e alla gestione della salamoia nelle zone aride | -0.20% | Medio Oriente, Nord Africa, India settentrionale, parti della Cina | A lungo termine (≥ 4 anni) |
| Iridio, metalli del gruppo del platino e colli di bottiglia nella durata delle membrane | -0.30% | Globale (specifico per PEM; più limitante laddove l'assorbimento di PEM è più rapido) | Medio-lungo termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
I costi dell'elettricità limitano la competitività dell'idrogeno verde nella maggior parte dei mercati.
I costi dell'elettricità rimangono un vincolo fondamentale per il mercato dell'elettrolisi dell'acqua, poiché influenzano il costo di produzione dell'idrogeno, le ore di funzionamento degli impianti e il prezzo che i clienti industriali devono pagare. L'AIE ha segnalato che la riduzione dei prezzi del gas naturale a partire dal 2025 ha ampliato il divario di costo tra idrogeno rinnovabile e idrogeno di origine fossile in diversi mercati. Ciò può ritardare le decisioni finali di investimento laddove non siano disponibili sovvenzioni o contratti per l'energia a basso costo, soprattutto quando gli sviluppatori non possono trasferire i maggiori costi dell'idrogeno ai propri clienti. Di conseguenza, lo sviluppo dei progetti si concentra in regioni con risorse rinnovabili favorevoli, condizioni di prelievo praticabili, infrastrutture adeguate e un contesto politico in grado di ridurre i rischi iniziali dei progetti. La penisola iberica, l'India meridionale, il Medio Oriente e le regioni eoliche della Cina settentrionale presentano caratteristiche che possono supportare un'offerta a costi inferiori.
Elevati requisiti di capitale e rischi finanziari legati al progetto rimandano le decisioni di investimento.
I grandi impianti richiedono ingenti capitali iniziali e i contratti di fornitura a lungo termine standardizzati rimangono limitati, costringendo gli sviluppatori a negoziare termini specifici per ogni progetto in termini di potenza, produzione, consegna e allocazione del rischio. Le nuove decisioni finali di investimento per la produzione di idrogeno a basse emissioni sono scese al di sotto di 0.8 milioni di tonnellate all'anno nel 2025, dopo due anni al di sopra di 1 milione di tonnellate all'anno. Gli impianti di elettrolisi possono funzionare per 15-20 anni, mentre i contratti di fornitura hanno spesso una durata di 10-15 anni. Ciò pone un problema di valore residuo per i finanziatori dei progetti, che devono valutare il valore delle apparecchiature dopo la scadenza del contratto iniziale con il cliente e prima di stipulare un eventuale contratto di sostituzione. Il mercato dell'elettrolisi dell'acqua tenderà quindi a privilegiare i fornitori in grado di offrire garanzie di prestazione, servizi di ingegneria, partnership di progetto affidabili e prove che dimostrino la capacità degli impianti di soddisfare i requisiti di produzione contrattualizzati nel tempo.
Analisi del segmento
Per tecnologia: gli elettroliti alcalini mantengono la base; il PEM ridefinisce la frontiera della crescita
Nel 2025, gli elettrolizzatori alcalini detenevano il 54.8% del mercato dell'elettrolisi dell'acqua, mentre si prevede che la tecnologia PEM registrerà un CAGR del 9.4% fino al 2031. La tecnologia alcalina rimane ampiamente utilizzata grazie alla sua comprovata affidabilità in ambito industriale, all'assenza di iridio, alla compatibilità con catalizzatori a base di nichel e al suo impiego decennale in applicazioni industriali come la produzione di cloro-soda. I minori costi di investimento ne supportano inoltre la posizione nei grandi progetti industriali, soprattutto laddove gli acquirenti privilegiano apparecchiature collaudate, controllo dei costi, standardizzazione e rapida disponibilità rispetto alla flessibilità operativa delle tecnologie più recenti. I sistemi PEM rispondono rapidamente alla variabilità dell'energia elettrica rinnovabile e possono fornire idrogeno ad elevata purezza, aspetto fondamentale quando la produzione di idrogeno deve seguire le variazioni della generazione eolica e solare senza compromettere la qualità richiesta dagli utenti finali specializzati. Queste caratteristiche ne favoriscono l'utilizzo in applicazioni per celle a combustibile e nella produzione di semiconduttori, dove la compattezza delle apparecchiature, il funzionamento dinamico e le rigorose specifiche di purezza possono essere più importanti del minor costo iniziale associato alla tecnologia alcalina.
Una ricerca pubblicata nel 2025 ha dimostrato che un catalizzatore IrOx con struttura a tunnel riduce il carico di iridio negli anodi PEM. Il risultato affronta un limite di materiale che ostacola una più ampia diffusione delle celle a combustibile PEM, poiché l'offerta globale di iridio è limitata e l'iridio viene prodotto principalmente come sottoprodotto dell'estrazione del platino piuttosto che come materiale primario. Nel ASA ha approvato una decisione di investimento nel dicembre 2025 per industrializzare una piattaforma alcalina pressurizzata a Herøya, in Norvegia. La tecnologia SOEC mantiene un'efficienza promettente laddove è disponibile calore di scarto industriale, in particolare negli impianti siderurgici e di ammoniaca, ma si trova in una fase di commercializzazione più precoce e comporta maggiori rischi di sviluppo, produzione e adozione da parte dei clienti rispetto ai sistemi alcalini consolidati. Anche i sistemi AEM stanno passando dalla fase dimostrativa alle applicazioni industriali senza la stessa esposizione all'iridio dei sistemi PEM, offrendo agli sviluppatori un'ulteriore possibile via tecnologica in cui la flessibilità operativa e la minore dipendenza dai materiali sono considerazioni centrali per l'approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla capacità di produzione di idrogeno: i grandi impianti rappresentano la principale fonte di ricavi; la fascia media cresce più rapidamente.
Nel 2025, i sistemi con una capacità superiore a 2,000 l/h rappresentavano il 47.4% del mercato dell'elettrolisi dell'acqua. Si prevede che la categoria da 500 a 2,000 l/h crescerà a un tasso annuo composto (CAGR) dell'8.7% dal 2026 al 2031. I sistemi di fascia media consentono agli acquirenti industriali di iniziare con implementazioni graduali anziché assumere un unico grande impegno, il che può essere utile quando i contratti di fornitura sono ancora in fase di negoziazione o quando gli impianti aggiungono idrogeno rinnovabile in più fasi. Questi sistemi possono essere assemblati in container standard e messi in funzione più rapidamente rispetto ai progetti personalizzati, aiutando i clienti a limitare i lavori in loco, ridurre l'incertezza nella pianificazione e allineare la messa in servizio alla disponibilità di energia rinnovabile e alla domanda industriale. Questo modello aiuta gli acquirenti a gestire i rischi tecnologici, temporali e contrattuali con i clienti, mantenendo al contempo la possibilità di aggiungere apparecchiature una volta dimostrate le prestazioni operative, la fornitura di energia elettrica e la solidità della base clienti.
I grandi impianti continuano ad attrarre i contratti individuali più importanti e a costituire la base di ricavi per i fornitori consolidati, poiché raffinerie, produttori di ammoniaca e parchi industriali possono richiedere volumi considerevoli di idrogeno da un singolo impianto coordinato. Nel marzo 2026, thyssenkrupp nucera ha firmato un contratto per la fornitura di 300 MW di apparecchiature alcaline per l'impianto Onuba di Moeve a Huelva, in Spagna. Gli impianti con capacità inferiore a 500 l/h sono destinati a siti remoti, applicazioni elettroniche e installazioni dimostrative, dove la produzione locale può evitare vincoli di trasporto, stabilire percorsi di certificazione o testare accordi tecnici e commerciali prima di decisioni di approvvigionamento più ampie. L'AEM Nexus 2500 di Enapter è stato selezionato per una dimostrazione a Rotterdam che combina elettrolisi, generazione da fonti rinnovabili e accumulo a batteria. In tutte le fasce di capacità, i clienti attribuiscono maggiore importanza alla garanzia di produzione di idrogeno piuttosto che alla sola fornitura di apparecchiature, il che accresce l'importanza di partner ingegneristici, supporto operativo, garanzie di prestazione e responsabilità chiaramente definite per i risultati della fornitura.
Per tipologia di utilizzo finale: i prodotti chimici dominano il mercato; la raffinazione di petrolio e gas rappresenta la scommessa strategica per la crescita.
Nel 2025, il settore chimico deteneva il 33.2% della quota di mercato dell'elettrolisi dell'acqua. Questo segmento è sostenuto da una domanda interna per la produzione di ammoniaca, metanolo e prodotti chimici speciali, dove l'idrogeno è già un input produttivo necessario e la domanda è più vicina al punto di utilizzo rispetto ai progetti emergenti di idrogeno commerciale. Gli impianti esistenti possono sostituire l'idrogeno convenzionale utilizzando infrastrutture di gestione consolidate, procedure operative consolidate e specifiche già note al proprietario del progetto, il che può semplificare le basi commerciali per l'investimento. All'inizio del 2025, BASF ha commissionato un impianto di idrogeno verde da 54 MW a Ludwigshafen per l'utilizzo nel suo complesso chimico integrato. Questo tipo di progetto ha un cliente identificabile e specifiche di idrogeno definite, quindi le decisioni di investimento possono essere legate a una specifica esigenza operativa piuttosto che dipendere interamente dal futuro sviluppo di una nuova rete di distribuzione dell'idrogeno.
Si prevede che il settore petrolifero, del gas e della raffinazione crescerà a un tasso annuo composto (CAGR) del 9.1% fino al 2031. La raffinazione richiede idrogeno per l'idrotrattamento e la desolforazione, il che conferisce al settore un fabbisogno di processo diretto e limita la possibilità di sostituire la materia prima con un'altra quando le raffinerie devono soddisfare i requisiti di qualità del carburante e di emissioni. Il settore offre una strada a breve termine per la realizzazione di grandi impianti quando l'energia rinnovabile e l'assorbimento di idrogeno possono essere allineati, poiché le raffinerie dispongono già di utenti di idrogeno, servizi industriali, personale tecnico e connessioni consolidate con le catene di approvvigionamento di energia e prodotti chimici. I settori dell'energia e dei servizi pubblici, dei trasporti, della produzione, dello stoccaggio energetico e dell'elettronica hanno esigenze operative e dimensioni di progetto diverse, che vanno dalla conversione flessibile dell'elettricità da fonti rinnovabili alla fornitura locale di idrogeno per veicoli, processi produttivi e applicazioni ad alta purezza. La domanda di trasporto a celle a combustibile si sta sviluppando in Giappone e Corea del Sud, mentre i progetti di stoccaggio energetico sono rilevanti nei sistemi energetici a forte prevalenza eolica, dove l'idrogeno può fornire un'opzione di durata maggiore rispetto alle batterie elettrochimiche per determinati utilizzi.
Analisi geografica
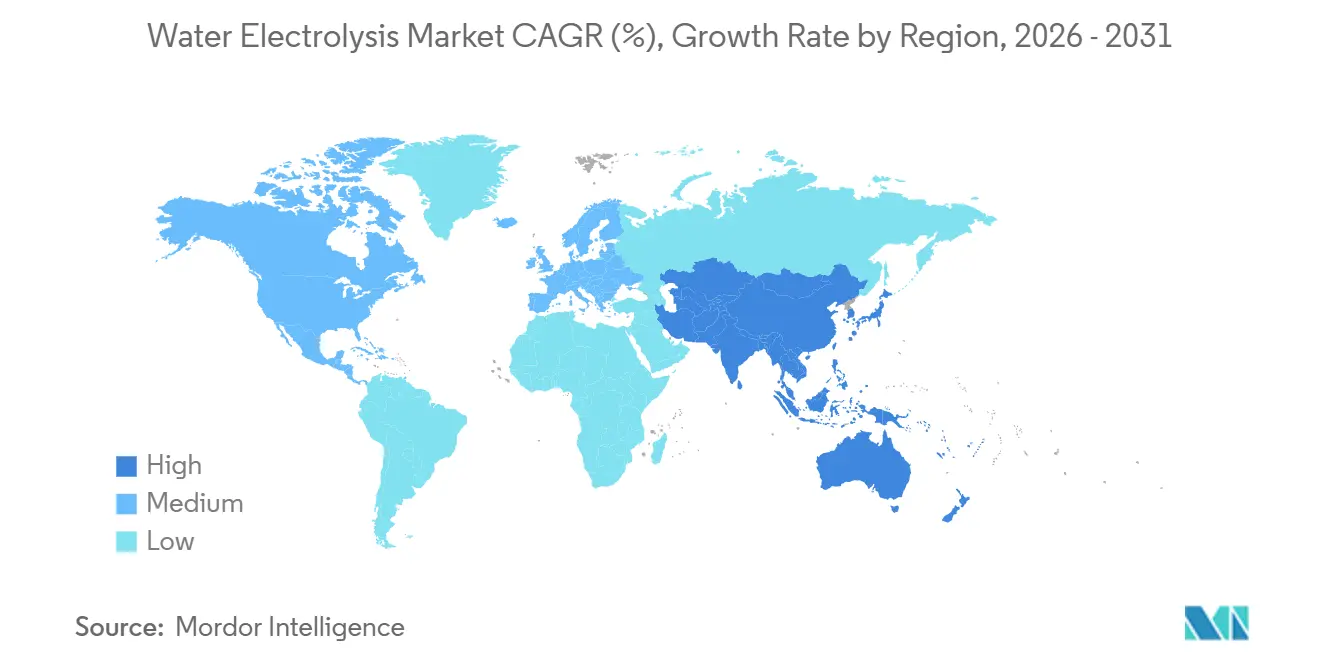
Nel 2025, l'Europa deteneva il 31.5% della quota di mercato dell'elettrolisi dell'acqua. La regione, grazie alla combinazione di domanda industriale, sostegno politico e finanziamenti pubblici, ha raggiunto una capacità installata di elettrolisi pari a 571 MWel entro la metà del 2025. La dimensione media dei progetti è aumentata da 2.9 MWel nel biennio 2023-2024 a 18 MWel nel biennio 2024-2025. Ciò indica un passaggio da piccoli impianti dimostrativi a impianti industriali di maggiori dimensioni.
A metà del 2026, la Germania disponeva di una capacità operativa di 193 MW e di 993 MW in costruzione. Gli elevati costi dell'elettricità rendono i finanziamenti pubblici e le vie di approvvigionamento a basso costo elementi cruciali per il portafoglio di progetti del paese. La legge tedesca sull'accelerazione dell'idrogeno, approvata nell'ottobre 2025, ha disciplinato le autorizzazioni per la produzione, i terminali, lo stoccaggio e i gasdotti. Si prevede che la rete Kernnetz, lunga 9,700 km, collegherà le aree di produzione settentrionali con i centri di domanda industriale entro il 2032, mentre la Spagna sta acquisendo importanza grazie all'impianto di Huelva di Moeve.
La regione Asia-Pacifico è il mercato regionale dell'elettrolisi dell'acqua in più rapida crescita, con un CAGR del 9.2% fino al 2031. La Cina ha rappresentato quasi i tre quarti delle nuove installazioni globali di elettrolizzatori nel 2025. La sua capacità produttiva di idrogeno alcalino supporta un modello basato sui costi, ma aumenta anche la pressione competitiva. L'India sta sviluppando progetti di idrogeno orientati all'esportazione, tra cui l'impianto di elettrolisi da 1.3 GW previsto da AM Green a Kakinada. Il Nord America è influenzato dal credito d'imposta statunitense Section 45V, mentre i progetti canadesi possono attingere a reti elettriche a basse emissioni di carbonio e i porti sudamericani come Pecém e Suape stanno perseguendo opportunità di esportazione. Il Medio Oriente e l'Africa combinano risorse solari a basso costo con programmi di esportazione di ammoniaca e grandi proposte di progetti alcalini.
Panorama competitivo
Il mercato dell'elettrolisi dell'acqua è moderatamente concentrato e presenta una base di fornitori di sistemi alcalini orientata al costo e una base di fornitori di sistemi PEM e SOEC orientata alla tecnologia. I produttori cinesi competono fortemente sul prezzo e sulla scala di consegna nei sistemi alcalini, dove l'ingegneria dei costi, la produzione su larga scala e la capacità di rispettare brevi tempi di consegna delle apparecchiature rimangono fattori importanti nella selezione dei fornitori. I fornitori europei e di altri paesi cercano di differenziarsi attraverso l'efficienza, l'affidabilità, le capacità ingegneristiche, il supporto al progetto e la capacità di integrare le apparecchiature con la progettazione complessiva dell'impianto, le configurazioni energetiche e gli impegni prestazionali del cliente. Nessuna azienda detiene una quota di mercato globale superiore al 15%, il che significa che le decisioni di approvvigionamento possono ancora essere contestate da diversi fornitori credibili, nonostante il crescente vantaggio dei produttori con una maggiore capacità produttiva. Una maggiore capacità produttiva può migliorare il potere contrattuale negli acquisti e ridurre i costi unitari, rendendo più difficile per i piccoli fornitori competere per i grandi progetti.
Le partnership tra OEM e società di ingegneria sono diventate un'importante strategia competitiva nel mercato dell'elettrolisi dell'acqua. Nel ASA ha stipulato un accordo di collaborazione con Samsung E&A nel marzo 2025, e Samsung E&A ha acquisito una partecipazione del 9.1% in Nel. L'accordo collega la tecnologia degli elettrolizzatori con l'ingegneria degli impianti e la realizzazione dei progetti, rispondendo alla richiesta degli acquirenti di un pacchetto coordinato in grado di affrontare le prestazioni delle apparecchiature, l'integrazione in loco, l'esecuzione della costruzione e le condizioni necessarie per il finanziamento. Il contratto da 300 MW di thyssenkrupp nucera per Moeve dimostra il valore dei moduli industriali standardizzati per i grandi impianti. Anche l'ordine da 1.3 GW di John Cockerill da AM Green dimostra che i fornitori con piani di produzione ed esecuzione locali possono aggiudicarsi importanti contratti.
Lo sviluppo tecnologico rimane fondamentale, parallelamente alla scala produttiva, e i fornitori di PEM devono ridurre l'esposizione ai vincoli legati all'iridio con la crescita delle implementazioni, poiché la disponibilità del materiale può influire sia sui costi futuri del sistema sia sulla fattibilità di piani di implementazione su larga scala. Gli sviluppatori di AEM stanno perseguendo applicazioni flessibili senza l'utilizzo di iridio, e il progetto di Rotterdam di Enapter rappresenta un esempio di questo percorso verso la validazione industriale. L'industrializzazione pianificata da Nel di una piattaforma alcalina pressurizzata di nuova generazione è un altro esempio di come i fornitori stiano cercando di ridurre i costi e l'ingombro fisico. Il settore dell'elettrolisi dell'acqua si sta orientando verso l'innovazione delle apparecchiature, l'esecuzione dei progetti, la presenza produttiva regionale e modelli commerciali che offrono agli acquirenti industriali impegni di produzione più chiari e minori rischi di consegna non gestiti.
Leader del settore dell'elettrolisi dell'acqua
thyssenkrupp nucera AG and Co. KGaA
Siemens Energy Ag
Giovanni Cockerill
Nell'ASA
Cummins Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: John Cockerill ha completato l'installazione di quattro elettrolizzatori alcalini da 25 MW presso il progetto HyOffWind nel porto di Zeebrugge, in Belgio, che dovrebbe produrre fino a 3,700 tonnellate di idrogeno verde all'anno e ridurre le emissioni di CO₂ di 25,000 tonnellate all'anno.
- Marzo 2026: thyssenkrupp nucera ha firmato un contratto di ingegneria, approvvigionamento, fabbricazione e fornitura con Moeve per un impianto di elettrolisi alcalina da 300 MW a Onuba, Huelva, Spagna. Il progetto è concepito per produrre 45,000 tonnellate di idrogeno verde e ridurre le emissioni di CO₂ di 250,000 tonnellate all'anno.
- Dicembre 2025: il consiglio di amministrazione di Nel ASA ha approvato la decisione di investimento per l'industrializzazione della sua piattaforma alcalina pressurizzata di nuova generazione a Herøya, in Norvegia. La capacità annua iniziale è di 1 GW e si prevede di aumentarla fino a 4 GW.
- Marzo 2025: Nel ASA e Samsung E&A hanno firmato un accordo di collaborazione. Samsung E&A ha inoltre acquisito una partecipazione del 9.1% in Nel e integrerà la tecnologia Nel nel suo impianto di produzione di idrogeno CompassH2.
Ambito del rapporto sul mercato globale dell'elettrolisi dell'acqua
L'elettrolisi dell'acqua è un processo elettrochimico che utilizza l'elettricità per scindere l'acqua (H₂O) in idrogeno (H₂) e ossigeno (O₂). Il processo avviene in un elettrolizzatore contenente elettrodi e un elettrolita o una membrana. Quando viene applicata la corrente elettrica, le molecole d'acqua subiscono reazioni di ossidazione e riduzione, producendo idrogeno al catodo e ossigeno all'anodo.
Il mercato dell'elettrolisi dell'acqua è segmentato per tecnologia, capacità di produzione di idrogeno, utilizzo finale e area geografica. Per tecnologia, il mercato è segmentato in elettrolizzatori alcalini, elettrolizzatori PEM, celle elettrolitiche a ossido solido (SOEC) ed elettrolizzatori a membrana a scambio anionico (AEM). Per capacità di produzione, il mercato è segmentato in inferiore a 500 L/h, da 500 a 2,000 L/h e superiore a 2,000 L/h. Per utilizzo finale, il mercato è segmentato in prodotti chimici, petrolio e gas e raffinazione, energia e servizi di pubblica utilità, trasporti, produzione industriale e altri utilizzi finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dell'elettrolisi dell'acqua in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Elettrolizzatore alcalino |
| Elettrolizzatore PEM |
| Cella elettrolitica a ossido solido (SOEC) |
| Elettrolizzatore a membrana a scambio anionico (AEM) |
| Inferiore a 500 l/h |
| 500–2,000 L/ora |
| Oltre 2,000 l/h |
| Settore Chimico |
| Petrolio, gas e raffinazione |
| Utilities |
| Trasporti |
| Industria manifatturiera |
| Elettronica e semiconduttori |
| Di Energia |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Elettrolizzatore alcalino | |
| Elettrolizzatore PEM | ||
| Cella elettrolitica a ossido solido (SOEC) | ||
| Elettrolizzatore a membrana a scambio anionico (AEM) | ||
| In base alla capacità di produzione di idrogeno | Inferiore a 500 l/h | |
| 500–2,000 L/ora | ||
| Oltre 2,000 l/h | ||
| Per uso finale | Settore Chimico | |
| Petrolio, gas e raffinazione | ||
| Utilities | ||
| Trasporti | ||
| Industria manifatturiera | ||
| Elettronica e semiconduttori | ||
| Di Energia | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di elettrolisi dell'acqua?
Gli utenti industriali necessitano di idrogeno a basse emissioni per la raffinazione, la produzione di ammoniaca, di prodotti chimici e di combustibili a base di idrogeno. Anche le politiche pubbliche e l'integrazione delle energie rinnovabili supportano lo sviluppo del progetto.
Quali saranno le dimensioni del mercato dell'elettrolisi dell'acqua nel 2026?
Si stima che il mercato valga 7.81 miliardi di dollari nel 2026 e si prevede che raggiungerà i 11.43 miliardi di dollari entro il 2031.
Qual è la tecnologia di elettrolisi più diffusa?
Nel 2025, gli elettrolizzatori alcalini detenevano una quota di mercato del 54.8% grazie al loro consolidato utilizzo industriale e ai minori requisiti di investimento.
Quale tecnologia di elettrolisi sta crescendo più rapidamente?
Si prevede che la tecnologia PEM crescerà a un tasso annuo composto del 9.4% fino al 2031, grazie alla flessibilità operativa e all'elevata purezza dell'idrogeno prodotto.
Qual è il settore di utilizzo finale dell'idrogeno elettrolitico in più rapida crescita?
Si prevede che il settore petrolifero, del gas e della raffinazione crescerà a un tasso annuo composto del 9.1% fino al 2031, poiché i processi di raffinazione richiedono idrogeno per l'idrotrattamento e la desolforazione.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.2%, sostenuta dalla capacità produttiva della Cina e dal programma di approvvigionamento di idrogeno dell'India.


