

Dimensioni e quota di mercato degli imballaggi in carta barriera a base d'acqua
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
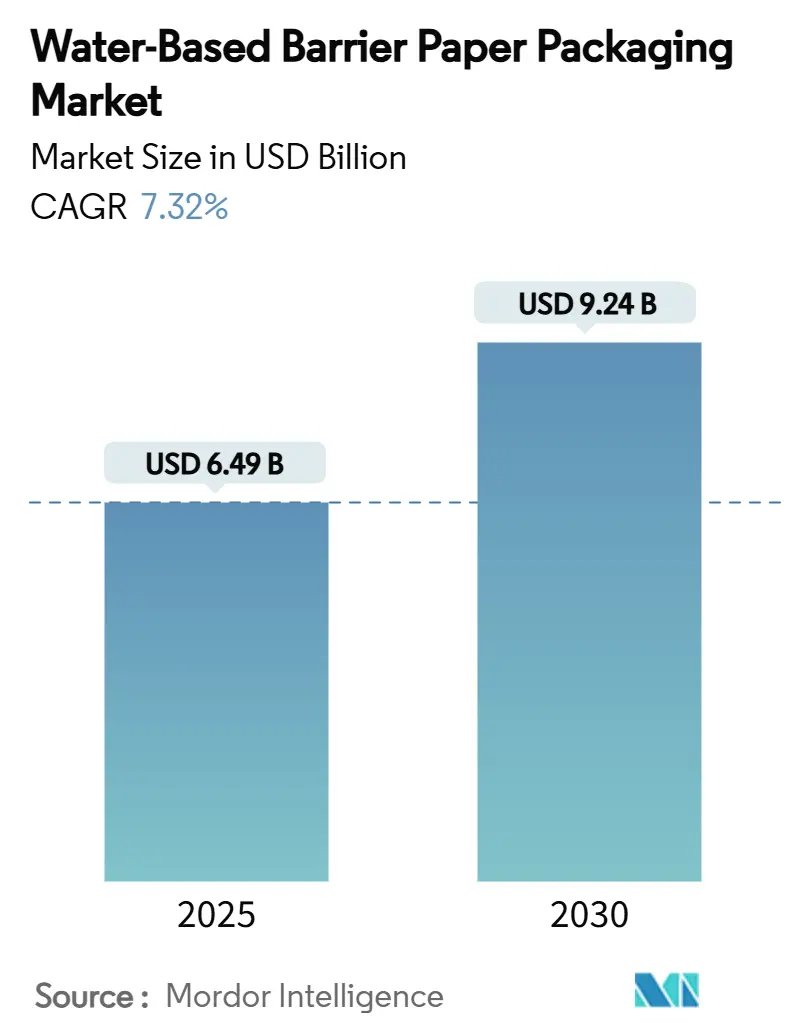
| Dimensione del mercato (2025) | 6.49 miliardo di dollari |
| Dimensione del mercato (2030) | 9.24 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.32% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
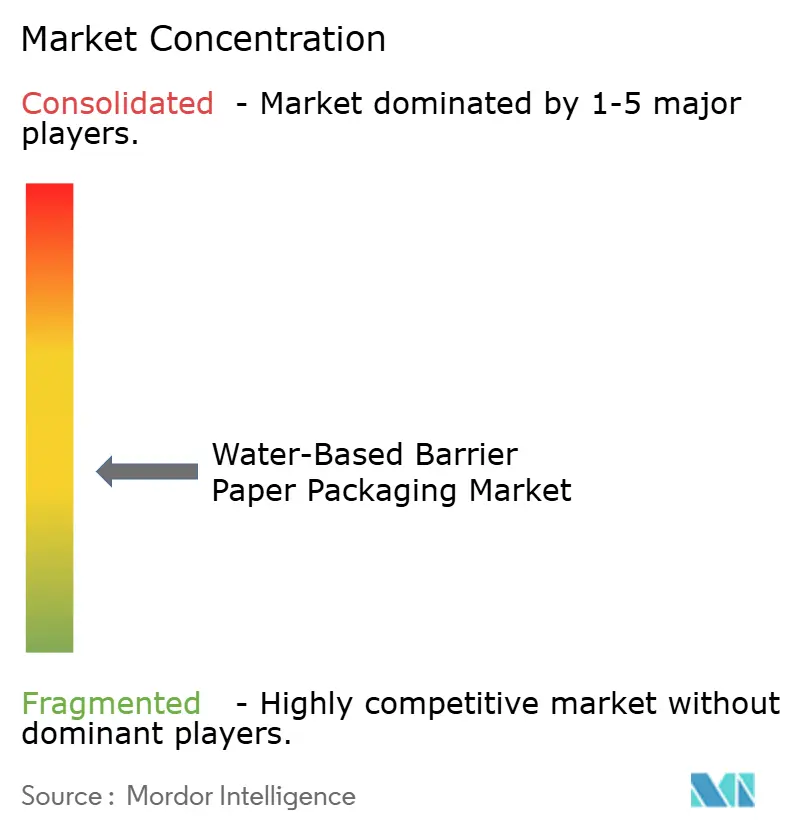
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in carta barriera a base d'acqua di Mordor Intelligence
Il mercato degli imballaggi in carta barriera a base d'acqua ha raggiunto un valore di 6.49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.24 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 7.32% nel periodo. Questa traiettoria è sostenuta dalla crescente legislazione contro la plastica, dalla rapida adozione da parte dei marchi degli impegni di riciclabilità entro il 2025 e dalla rapida diffusione di linee di spalmatura ad alta velocità che, nel complesso, migliorano la parità di costo-prestazioni con il cartone in polietilene. [1] Parlamento europeo, “Imballaggi e rifiuti di imballaggio”, europarl.europa.eu Le grandi aziende di beni di consumo confezionati stanno accelerando i cambi di materiale per soddisfare i costi della responsabilità estesa del produttore e le eliminazioni graduali dei PFAS, mentre gli operatori di e-commerce richiedono imballaggi riciclabili a bordo strada compatibili con l'evasione automatizzata. L'espansione del mercato è particolarmente pronunciata nell'Asia-Pacifico, dove lo standard cinese obbligatorio per gli imballaggi express GB 43352-2023 impone limiti ai metalli pesanti che spingono i trasformatori verso alternative a base d'acqua. Gli investimenti europei in capacità a basse emissioni di carbonio, come la nuova linea di dispersione di BASF e l'impianto per la produzione di cartone di Stora Enso a Oulu, stanno rafforzando la resilienza dell'offerta regionale. Tuttavia, le differenze di costo unitario rispetto al cartone in PE, le strozzature nella fornitura di resine speciali e l'ambiguità normativa sui nuovi rivestimenti biologici frenano ancora l'adozione a breve termine nei segmenti alimentari sensibili al prezzo.
Punti chiave del rapporto
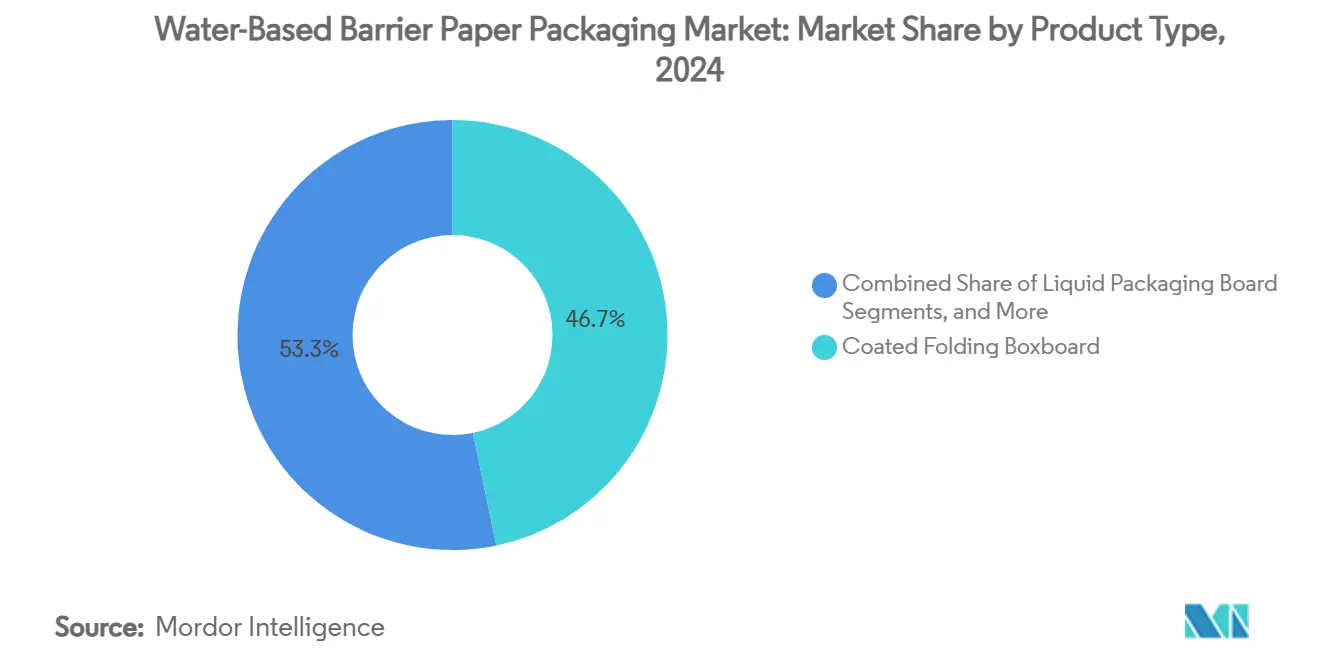
- Per tipologia di prodotto, nel 2024 il cartone pieghevole patinato ha conquistato il 46.73% della quota di mercato degli imballaggi in carta barriera a base d'acqua.
- In base al settore di utilizzo finale, si prevede che il mercato degli imballaggi in carta barriera a base d'acqua per il segmento sanitario e farmaceutico crescerà a un CAGR del 9.82% tra il 2025 e il 2030.
- Per area geografica, nel 35.29 la regione Asia-Pacifico ha conquistato il 2024% della quota di mercato degli imballaggi in carta barriera a base d'acqua.
Tendenze e approfondimenti sul mercato globale degli imballaggi in carta barriera a base d'acqua
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Slancio della legislazione sul divieto della plastica | + 1.8% | Globale, adozione anticipata in UE, Nord America, APAC | Medio termine (2-4 anni) |
| Impegni di riciclabilità del marchio 2025 | + 1.2% | Globale, concentrato in Nord America e UE | A breve termine (≤ 2 anni) |
| Progressi nelle linee di rivestimento a dispersione | + 0.9% | Globale, guidato da Europa e Nord America | A lungo termine (≥ 4 anni) |
| Aumento della domanda di sostenibilità nella ristorazione | + 1.1% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Formati di pacchetti di e-commerce automatizzati | + 0.7% | Nucleo APAC, ricadute sul Nord America | Medio termine (2-4 anni) |
| Incentivi CAPEX nordici a basse emissioni di carbonio | + 0.4% | Paesi nordici, espansione verso l'UE più ampia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Momentum legislativo per vietare la plastica
I governi di tre continenti sono passati da linee guida volontarie a divieti imposti, costringendo i produttori a sostituire i substrati rivestiti in plastica con formati riciclabili a base di fibre conformi ai requisiti di riciclabilità del 2030. Il pacchetto di riforme australiano, la legge sulla responsabilità estesa del produttore della California e il divieto di imballaggio alimentare del Nuovo Galles del Sud hanno accelerato i tempi, mentre la legge cinese GB 43352-2023 impone obiettivi di conformità immediati per il settore express. Queste politiche sincronizzate stanno innescando progetti di ammodernamento delle linee di verniciatura, generando nuovi ordini per sistemi di dispersione e aumentando la domanda di soluzioni di mercato per imballaggi in carta barriera a base d'acqua. I trasformatori che non sono in grado di dimostrare la riciclabilità ora si trovano ad affrontare aumenti tariffari che erodono il vantaggio storico in termini di costi del cartone PE. Di conseguenza, i team di approvvigionamento considerano sempre più le alternative in fibra come specifiche predefinite piuttosto che come un premio di nicchia.
Impegni di riciclabilità del marchio 2025
Le scorecard ESG pubblicamente monitorate hanno spinto le multinazionali CPG a garantire che l'intero portafoglio di imballaggi sarà riciclabile o riutilizzabile entro il 2025, comprimendo i tempi di cambio dei materiali a meno di un ciclo di pianificazione principale. [2] Amcor, “Amcor Sustainability Report”, amcor.com Amcor, WestRock e l'alleanza 4evergreen segnalano livelli di riciclabilità superiori al 94% per le linee principali, eppure dipendono ancora dall'ampliamento delle tecnologie di barriera a base d'acqua per colmare le ultime lacune di conformità. La pressione degli investitori collega la remunerazione dei dirigenti a traguardi a breve termine, quindi i team di approvvigionamento tollerano modesti premi di costo per soluzioni collaudate. La visibilità della domanda è elevata; i fornitori con rivestimenti a dispersione validati stanno bloccando contratti di fornitura pluriennali, accelerando l'aumento dei volumi e riducendo gli spread di costo. La cascata degli impegni aziendali, quindi, amplifica la domanda normativa di base, aggiungendo circa 1.2 punti percentuali al CAGR previsto per il mercato degli imballaggi in carta barriera a base d'acqua.
Progressi nelle linee di rivestimento a dispersione
Dispersioni acquose di seconda generazione, come le famiglie Joncryl e Acronal Pro di BASF, ora eguagliano i substrati in PE in termini di prestazioni di barriera a umidità, ossigeno e oli minerali, con pesi di rivestimento inferiori del 15% rispetto ai prodotti tradizionali del 2023. Testine di dosaggio di precisione, essiccazione IR in linea e controllo della viscosità a circuito chiuso aumentano la velocità di linea oltre gli 800 m/min, riducendo i costi variabili per m². I progetti di co-creazione di UPM dimostrano la saldabilità su macchine FFS convenzionali e prestazioni convalidate per incarti per caffè e dolciumi. Gli additivi in nanocellulosa migliorano ulteriormente la resistenza ai grassi, ampliando il set di candidati per applicazioni di snack grassi. Queste innovazioni ampliano l'universo indirizzabile del mercato degli imballaggi in carta barriera a base d'acqua, in particolare in segmenti un tempo considerati tecnologicamente fuori portata, e riducono il divario di prezzo identificato nell'ambito del vincolo chiave.
Aumento della domanda di sostenibilità nella ristorazione
I ristoranti fast food, i servizi di catering per stadi e le aziende di consegna pasti sono diventati tra i primi ad adottare questo approccio, poiché la visibilità del packaging influenza direttamente la percezione della sostenibilità da parte dei clienti. Il passaggio alle ECO Cup di NISSIN FOODS e la carta EnviroFlex di Sonoco illustrano come gli operatori integrino la carta barriera nei prodotti di punta per rafforzare le credenziali ambientali del marchio. I divieti municipali sui contenitori da asporto rivestiti in California e le restrizioni UE sui PFAS aumentano l'urgenza di conformarsi. La crescita dei volumi nel settore della ristorazione crea economie di scala che riducono i costi unitari delle resine di rivestimento, a vantaggio indiretto delle categorie di vendita al dettaglio adiacenti. Di conseguenza, l'adozione da parte del settore della ristorazione aggiunge un impulso tangibile al mercato degli imballaggi in carta barriera a base d'acqua, in particolare in Nord America e in Europa, dove le catene di fast food generano un elevato turnover.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo unitario più elevato rispetto al pannello PE | -1.4% | Globale, più pronunciato nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Barriera subottimale per gli alimenti grassi | -0.8% | Globale, concentrato nelle applicazioni di imballaggio alimentare | Medio termine (2-4 anni) |
| Colli di bottiglia delle materie prime in resina speciale | -0.6% | Globale, fornitura concentrata in Nord America ed Europa | Medio termine (2-4 anni) |
| Incertezza normativa sui nuovi rivestimenti biologici | -0.5% | Globale, più acuto in Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo unitario più elevato rispetto al PE Board
I substrati in dispersione a base d'acqua hanno ancora un prezzo superiore del 15-25% rispetto al cartone rivestito in PE, a causa di tirature più ridotte, ammortamento degli investimenti in conto capitale sui nuovi coatinger e premi per le resine speciali. Questo divario è particolarmente significativo nelle categorie alimentari di base, dove i margini sono ridotti. Tuttavia, le commissioni di responsabilità estesa del produttore (Extended Producer Responsibility) e le tasse sulla plastica aumentano il costo a pieno carico degli imballaggi tradizionali, riducendo il differenziale ogni anno fiscale. I produttori chimici stanno ampliando le dispersioni a base biologica e KPMG prevede aumenti di capacità che dovrebbero attenuare i prezzi delle resine entro la fine del 2026. I trasformatori, pertanto, considerano la sfida dei costi transitoria, ma rimane il principale fattore negativo sul CAGR del mercato degli imballaggi in carta barriera a base d'acqua fino al 2027.
Barriera subottimale per gli alimenti grassi
La penetrazione del grasso compromette la durata di conservazione di prodotti ad alto contenuto di grassi, come prodotti da forno e pasti pronti. Le soluzioni fluorochimiche tradizionali stanno uscendo dal mercato, poiché la FDA annullerà 35 notifiche di contatto alimentare con PFAS entro giugno 2025. I trasformatori di carta devono reinventare rivestimenti che bilancino lipofobicità e riciclabilità. La carta AmFiber Performance Paper di Amcor e gli strati arricchiti con nanocellulosa mostrano progressi, ma la maggior parte delle offerte richiede rivestimenti più spessi che aumentano grammatura e costi. Finché i produttori alimentari non convalideranno le sostanze chimiche di nuova generazione su scala commerciale, l'assorbimento in questo sottosegmento sarà in ritardo, riducendo di 0.8 punti percentuali il CAGR del mercato globale degli imballaggi in carta barriera a base d'acqua.
Analisi del segmento
Per tipo di prodotto: formati flessibili potenziano la crescita
Il cartone per scatole pieghevoli rivestito ha generato il 46.73% del fatturato del 2024, confermando il suo ruolo consolidato negli espositori al dettaglio di marca dove la stampabilità e la rigidità sono vitali. [3] UPM, "UPM Annual Report 2024", upm.com Il segmento ha beneficiato di risorse di rivestimento consolidate e familiarità del marchio, tuttavia il suo tasso di crescita è inferiore a quello del mercato complessivo degli imballaggi in carta barriera a base d'acqua perché le soglie di prestazione erano già adeguate per i casi d'uso con barriera moderata. Il cartone per imballaggi liquidi mantiene una domanda costante da cartoni per latticini e succhi di frutta man mano che i vincoli di fornitura di resina si allentano gradualmente, mentre il cartone per bicchieri guadagna quote incrementali dalle catene di fast food che si allontanano dai bicchieri rivestiti in PE.
La carta barriera flessibile è il chiaro motore dell'innovazione, con un CAGR dell'11.43% fino al 2030, grazie alle spedizioni automatizzate per l'e-commerce e ai formati snack ad alta barriera. Il suo profilo leggero riduce i costi di spedizione e la carta kraft trattata con dispersione resiste al pick-and-place automatizzato senza strappi. I centri di distribuzione dell'area Asia-Pacifico guidano l'adozione, ma i trasformatori europei stanno accelerando le installazioni per beneficiare dell'esenzione dalla tassa di responsabilità estesa del produttore. I miglioramenti nelle prestazioni in termini di velocità di trasmissione del vapore acqueo e resistenza ai grassi hanno permesso ai tipi flessibili di invadere il territorio dei film polimerici, espandendo la dimensione totale del mercato degli imballaggi in carta barriera a base d'acqua indirizzabile per SKU ad alta crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'industria farmaceutica diventa un catalizzatore
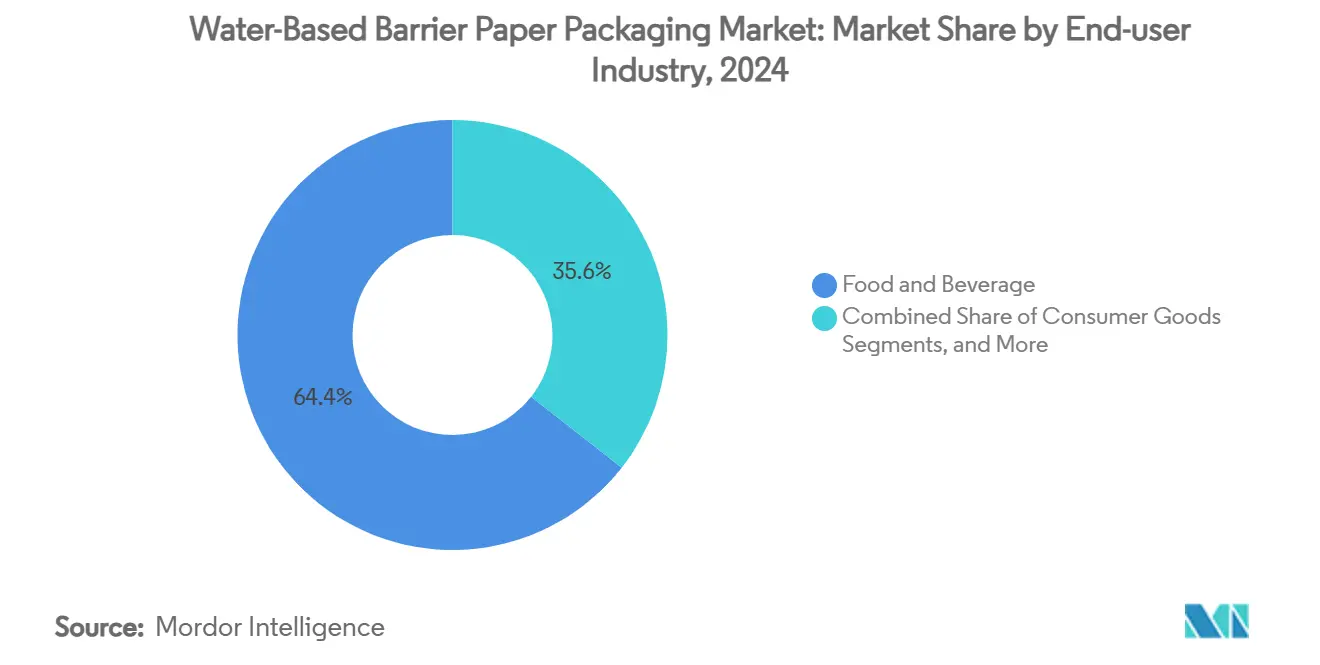
Il settore alimentare e delle bevande ha assorbito il 64.42% della domanda del 2024 grazie ai divieti normativi sui PFAS, alle sostituzioni di contenitori per fast food e agli obiettivi di sostenibilità delle catene di supermercati per i prodotti a marchio privato. I marchi sfruttano la narrativa della riciclabilità per differenziare i prodotti a scaffale, promuovendo il retrofit del cartone e sperimentazioni pilota di confezioni flow-wrap flessibili. La volatilità dei costi petrolchimici incentiva ulteriormente la sostituzione con formati in fibra con andamenti dei prezzi più prevedibili.
Il settore sanitario e farmaceutico, sebbene più piccolo in termini assoluti, sta registrando un CAGR del 9.82%, il più rapido nel mercato degli imballaggi in carta barriera a base d'acqua. Le esenzioni UE riconoscono i requisiti di sterilità, ma incentivano comunque le soluzioni riciclabili, spingendo le aziende farmaceutiche a finanziare sperimentazioni con carta barriera per involucri di blister e bustine monodose. La conformità ai protocolli di sterilizzazione dei dispositivi medici richiede livelli di estraibili ultra bassi, un'area in cui le dispersioni avanzate ora soddisfano le norme ISO 11607. Il successo in questo segmento segnala maturità tecnica e sblocca prezzi premium che possono sovvenzionare riduzioni dei costi più ampie nelle categorie del mercato di massa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
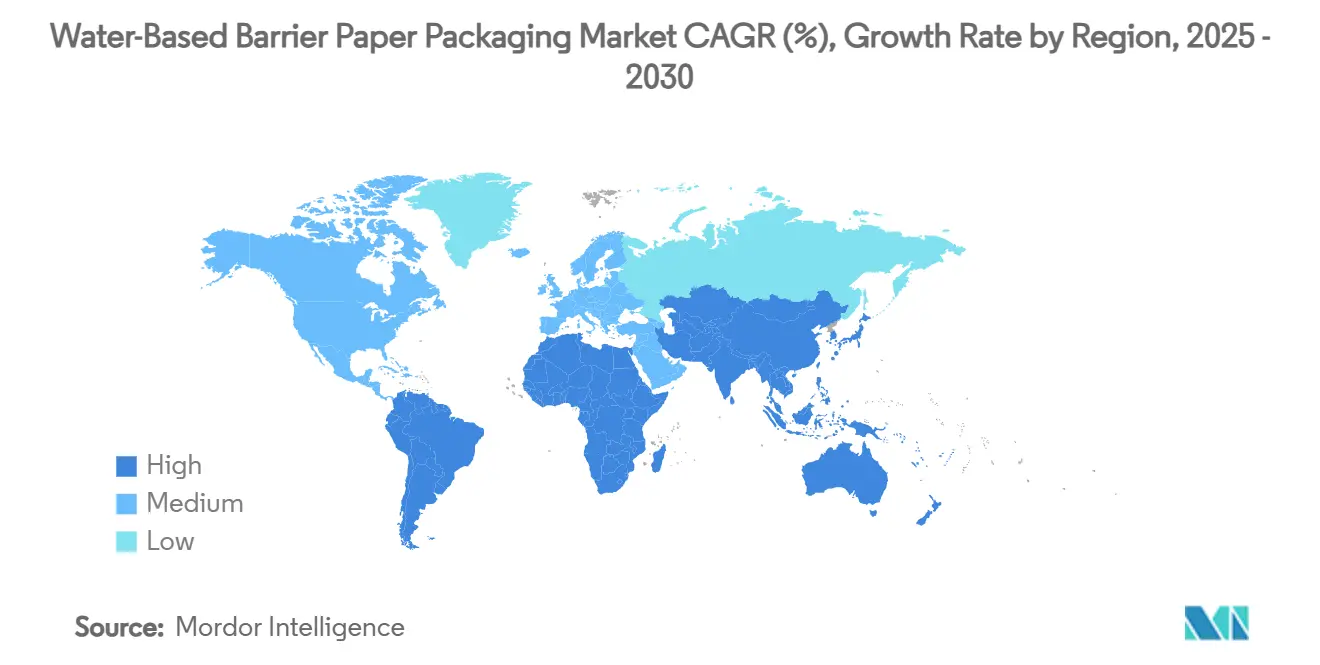
L'area Asia-Pacifico ha generato il 35.29% del fatturato globale nel 2024 e si prevede che aumenterà a un CAGR del 10.61% fino al 2030, la crescita regionale più significativa nel mercato degli imballaggi in carta barriera a base d'acqua. Il GB 43352-2023 cinese esprime chiare soglie di metalli pesanti che squalificano molti laminati in PE, e il volume di pacchi nazionali supera i 100 miliardi di unità all'anno, creando una scala senza pari per le buste postali in carta kraft patinata a dispersione. Le riforme del reporting aziendale giapponese integrano parametri climatici nei bilanci annuali, inducendo i marchi a valutare l'impatto ambientale degli imballaggi come variabile di informativa finanziaria. I trasformatori del Sud-Est asiatico seguono l'esempio, attratti dall'onshoring della supply chain e dall'aumento dell'e-commerce regionale.
L'Europa si colloca al secondo posto per valore, grazie al Regolamento sugli imballaggi e sui rifiuti di imballaggio, che ne impone la riciclabilità entro il 2030 e limita il contenuto di PFAS a partire da agosto 2026. Gli incentivi nordici per le tecnologie pulite attenuano gli ostacoli agli investimenti, come dimostrano la roadmap norvegese da 60 miliardi di corone norvegesi per l'industria verde e il massiccio investimento finlandese nella linea di cartone Oulu da 750,000 tonnellate di Stora Enso. Le catene di fast food dell'Europa occidentale, pressate dai divieti municipali sulla plastica, accelerano la conversione delle fibre, mentre i distretti farmaceutici in Germania e Svizzera sperimentano fasce mediche ad alta barriera.
Il Nord America combina gli obiettivi federali di riciclo con un mosaico di leggi EPR a livello statale, in particolare la legge della California che obbliga tutti gli imballaggi a essere riciclabili o compostabili entro il 2032. Gli impegni aziendali si traducono in budget annuali di 100 milioni di dollari in ricerca e sviluppo presso aziende come Amcor, e l'investimento di International Paper in Pennsylvania nel cartone ondulato amplia l'offerta locale di substrati pronti per la dispersione. L'aumento delle tariffe di smaltimento in discarica e l'attivismo dei consumatori sui PFAS spingono i rivenditori di generi alimentari a elencare i criteri di riciclabilità nelle schede di valutazione dei fornitori, aumentando i tassi di adozione nonostante le difficoltà inflazionistiche.
Panorama competitivo
La leadership del settore spetta a Smurfit Westrock, Mondi Group e International Paper, la cui presenza combinata controlla circa il 35% della quota di mercato degli imballaggi in carta barriera a base d'acqua. La loro integrazione verticale comprende legname, cellulosa, trasformazione e riciclo, consentendo l'ottimizzazione dei costi e un rapido sviluppo di nuove formule di dispersione. Il consolidamento è forte: la fusione Smurfit Kappa-WestRock da 34 miliardi di dollari ha realizzato sinergie previste per 400 milioni di dollari entro la fine del 2024, mentre International Paper ha concluso l'acquisizione di DS Smith da 9.9 miliardi di dollari dopo aver accettato di cedere cinque stabilimenti europei per ottemperare alle normative.
La differenziazione tecnologica ora supera il tonnellaggio, poiché i trasformatori richiedono rivestimenti che resistano alle velocità di formatura, riempimento e saldatura, ai cicli di congelamento e ai carichi di grasso. UPM collabora direttamente con i proprietari dei marchi su progetti pilota di co-creazione, abbinando chimici e ingegneri delle linee di confezionamento per ottimizzare le finestre di tenuta e i parametri del coefficiente di attrito. L'espansione di BASF a Heerenveen garantisce la fornitura di resina a monte per i partner, riducendo il rischio di carenza di polimeri speciali. Questi progressi aumentano i costi di cambio per i proprietari dei marchi, garantendo contratti pluriennali che stabilizzano il portafoglio ordini.
I disruptor si concentrano su leganti derivati da nanocellulosa, chitosano e alghe che vantano compostabilità a fine vita e funzioni barriera personalizzate. Le start-up finanziate da venture capital sfruttano la capacità produttiva inutilizzata delle cartiere scandinave, utilizzando i sussidi green-CAPEX nordici per prototipare unità di micro-rivestimento che si adattano a macchinari obsoleti. Gli OEM, a loro volta, integrano il controllo di processo basato sull'intelligenza artificiale per garantire pesi di rivestimento uniformi, riducendo gli sprechi di resina e consentendo prezzi competitivi. Con l'espansione dei portafogli brevettuali, la frontiera competitiva si sposta verso la proprietà intellettuale, mettendo alla prova la capacità negoziale degli operatori storici rispetto agli specialisti di nicchia più agili.
Leader del settore degli imballaggi in carta barriera a base d'acqua
Gruppo Mondi
Gruppo Nippon Paper
Metsä Consiglio
Smurfit Westrock S.p.A.
Acor SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Stora Enso ha avviato la produzione di una linea di produzione di cartone per uso domestico da 1 miliardo di euro a Oulu, in Finlandia, aggiungendo 750,000 tonnellate di capacità produttiva di cartone pieghevole e kraft patinato non sbiancato.
- Febbraio 2025: la Commissione europea autorizza l'acquisizione di DS Smith da parte di International Paper per 9.9 miliardi di dollari, a condizione della cessione di cinque stabilimenti in Portogallo, Spagna e Francia.
- Febbraio 2025: Smurfit Westrock ha dichiarato vendite pari a 7.5 miliardi di dollari nel quarto trimestre del 4 e ha evidenziato sinergie pari a 2024 milioni di dollari derivanti dalla sua mega-fusione.
- Gennaio 2025: la California ha nominato la Circular Action Alliance come prima organizzazione statale per la responsabilità dei produttori ad attuare la sua legge sugli imballaggi in plastica.
Ambito del rapporto sul mercato globale degli imballaggi in carta barriera a base d'acqua
| Cartone pieghevole rivestito |
| Pannello per l'imballaggio di liquidi |
| Cupstock e Food-service Board |
| Carta barriera flessibile |
| Cibo e Bevande |
| Beni di Consumo |
| Sanità e Farmaceutica |
| Industriale ed Elettronica |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Malaysia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Cartone pieghevole rivestito | ||
| Pannello per l'imballaggio di liquidi | |||
| Cupstock e Food-service Board | |||
| Carta barriera flessibile | |||
| Per settore degli utenti finali | Cibo e Bevande | ||
| Beni di Consumo | |||
| Sanità e Farmaceutica | |||
| Industriale ed Elettronica | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Malaysia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli imballaggi in carta barriera a base d'acqua?
Il mercato è valutato a 6.49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.24 miliardi di dollari entro il 2030.
Quanto velocemente sta crescendo il mercato degli imballaggi in carta barriera a base d'acqua?
Si prevede che l'espansione avrà un CAGR del 7.32% tra il 2025 e il 2030.
In quale regione si prevede che si registri la crescita maggiore?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 10.61% fino al 2030, sostenuto dagli standard di imballaggio espresso della Cina e dai crescenti volumi di e-commerce.
Quali sono le aziende leader in questo mercato?
Smurfit Westrock, Mondi Group e International Paper rappresentano insieme circa il 35% del fatturato globale, riflettendo un panorama moderatamente consolidato.
Quali sono i principali fattori che determinano l'adozione di imballaggi in carta barriera a base d'acqua?
I principali catalizzatori della domanda sono la legislazione che vieta l'uso della plastica, gli impegni di riciclabilità dei marchi e i progressi nelle linee di rivestimento a dispersione acquosa.


