

Dimensioni e quota di mercato degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
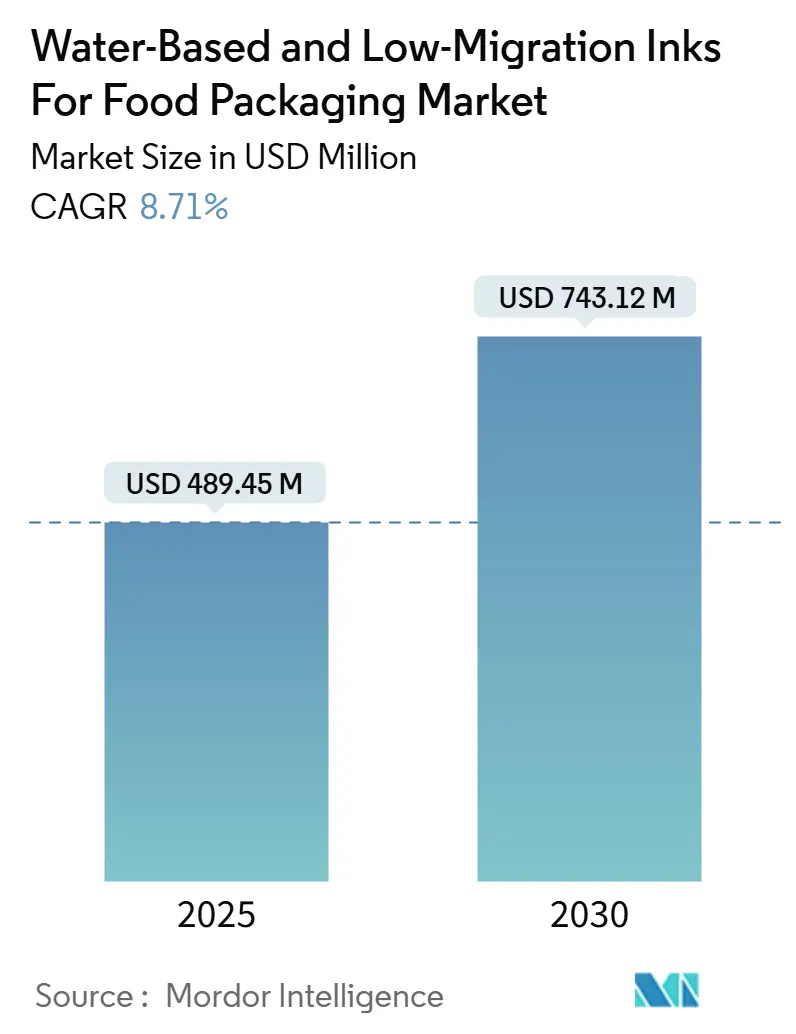
| Dimensione del mercato (2025) | USD 489.45 milioni |
| Dimensione del mercato (2030) | USD 743.12 milioni |
| Tasso di crescita (2025 - 2030) | 8.71% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
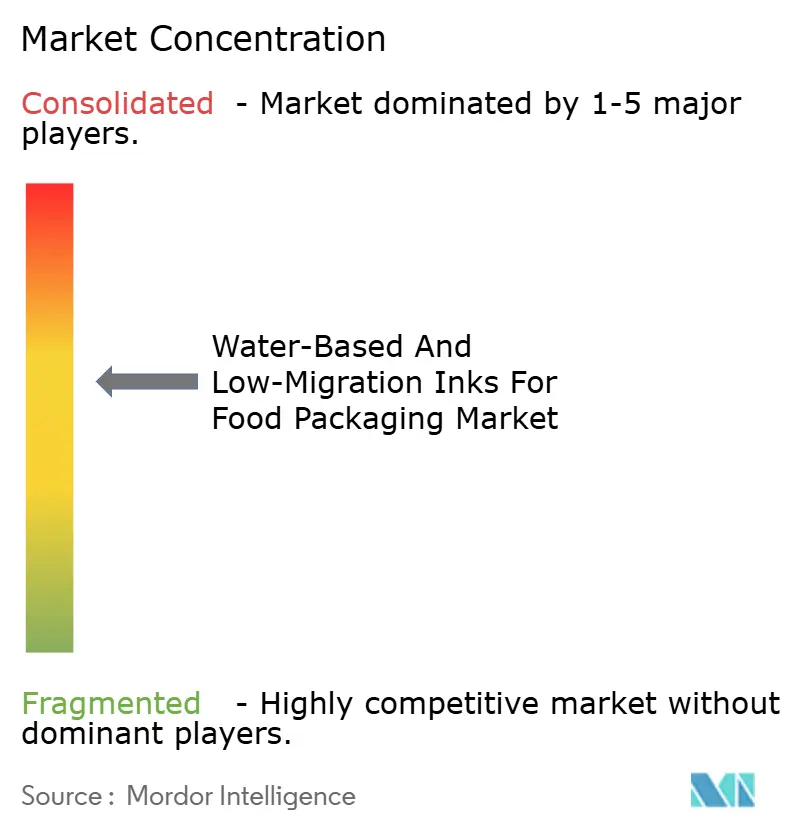
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari a cura di Mordor Intelligence
Si stima che il mercato degli inchiostri a base d'acqua e a bassa migrazione per il packaging alimentare valga 489.45 milioni di dollari nel 2025 e che raggiunga i 743.12 milioni di dollari entro il 2030, con un CAGR dell'8.71% nel periodo di previsione (2025-2030). Questo slancio sostenuto deriva dalla stretta normativa europea MOSH/MOAH, dal crescente impegno dei proprietari di marchi verso grafiche senza solventi e dai recenti progressi che superano i limiti storici di adesione su substrati ad alta barriera. La preferenza dei trasformatori continua a privilegiare sistemi che raggiungono la conformità al contatto diretto con gli alimenti senza sacrificare la velocità di linea, offrendo ai primi utilizzatori un vantaggio di prezzo con marchi alimentari premium. Il rapido sviluppo della capacità produttiva nell'area Asia-Pacifico e la leadership politica europea si stanno combinando per modificare gli standard tecnici in tutto il mondo, mentre la decarbonizzazione aziendale Scope-3 mira a soddisfare la domanda di cemento per sistemi leganti rinnovabili che riducano le emissioni dalla culla al cancello. Contemporaneamente, i retrofit LED-UV e i flussi di lavoro digitali riducono le tirature, accelerano le modifiche alle grafiche e ampliano gli spazi indirizzabili per le sostanze chimiche a base d'acqua, dando ulteriore impulso al mercato degli inchiostri a base d'acqua e a bassa migrazione.
Punti chiave del rapporto
- In base al tipo di inchiostro, si prevede che i gradi di poliuretano di origine biologica aumenteranno a un CAGR del 10.29% tra il 2025 e il 2030.
- In base al processo di stampa, nel 2024 la stampa flessografica ha rappresentato il 51.29% della quota di mercato degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari.
- Per substrato, si prevede che le dimensioni del mercato degli inchiostri a base d'acqua e a bassa migrazione per il confezionamento alimentare nel segmento dei film in PLA compostabili aumenteranno a un CAGR dell'11.28% tra il 2025 e il 2030.
- Per quanto riguarda l'uso finale nel settore alimentare, nel 2024 il settore della panificazione e della pasticceria ha conquistato il 27.02% della quota di mercato degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari.
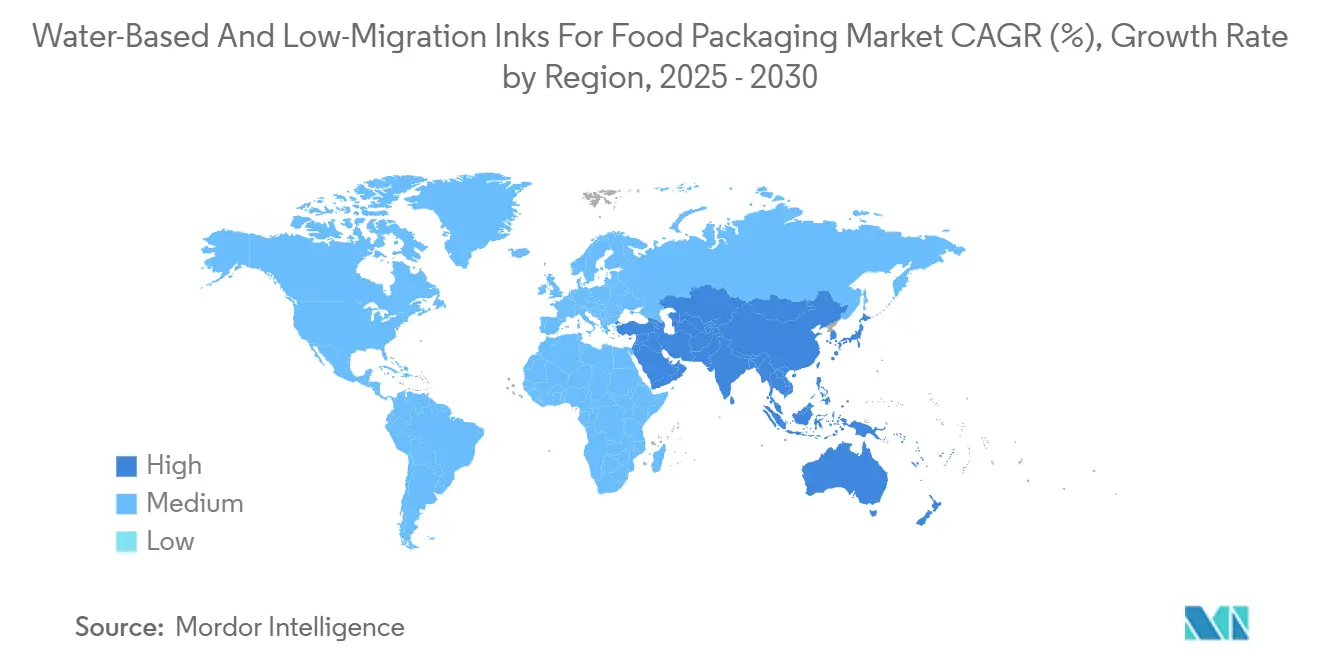
- In base alla geografia, si prevede che il mercato degli inchiostri a base d'acqua e a bassa migrazione per il confezionamento alimentare nel segmento Asia-Pacifico crescerà a un CAGR del 10.19% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle promesse dei proprietari di marchi per la stampa senza solventi | + 2.1% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| La repressione del MOSH/MOAH nell'UE accelera l'adozione di misure a bassa migrazione | + 2.8% | Europa centrale, con ripercussioni sul Nord America e sull'Asia-Pacifico | A breve termine (≤2 anni) |
| Il marchio si sposta verso materiali riciclabili monomateriale che richiedono inchiostri a base d'acqua | + 1.9% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥4 anni) |
| Obblighi dei rivenditori sui marchi privati sulle soglie di COV | + 1.2% | Applicazione più rigorosa a livello globale in Europa | Medio termine (2-4 anni) |
| Rapidi retrofit LED-UV potenziano le linee ibride a base d'acqua | + 1.4% | Concentrazione manifatturiera globale nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| Obiettivi di decarbonizzazione aziendale Scope-3 | + 0.8% | Leadership di marchi globali e multinazionali | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle promesse dei proprietari di marchi per la stampa senza solventi
Le principali aziende alimentari ora integrano requisiti di assenza di solventi nei contratti con i fornitori, collegando la conformità agli indicatori di sostenibilità aziendale e ai quadri normativi per gli investitori. Questo cambiamento strutturale aumenta i costi di passaggio da un prodotto all'altro una volta che i trasformatori certificano i prodotti chimici a base acquosa, generando flussi di entrate stabili e favorendo le aziende che si muovono per prime e che possono convalidare i risparmi di carbonio dalla culla al cancello.
La repressione del MOSH/MOAH nell'UE accelera l'adozione di misure a bassa migrazione
La Francia ha vietato gli idrocarburi aromatici di oli minerali negli inchiostri da stampa a partire da gennaio 2025, imponendo limiti di contenuto dello 0.1%, mentre la tabella di marcia volontaria della Germania prevede l'eliminazione graduale degli inchiostri da stampa a base di oli minerali entro il 2028. L'urgenza normativa consolida l'Europa come mercato di riferimento per le prestazioni a bassa migrazione negli inchiostri a bassa migrazione e stimola bozze di politiche simili in Indonesia, Canada e Messico. [1] De Clercq, “Nota informativa sull'ordinanza francese sugli oli minerali negli inchiostri da stampa”, EuPIA, eupia.org
Il brand si sposta verso materiali riciclabili monomateriale che richiedono inchiostri a base d'acqua
Il regolamento UE sugli imballaggi e i rifiuti di imballaggio valuta la riciclabilità e modula le tariffe per i produttori, premiando gli imballaggi che si disinchiostrano facilmente durante la flottazione e rientrano nei cicli di fibre con un'elevata resa. Gli inchiostri a base d'acqua soddisfano questi criteri, offrendo vantaggi economici che compensano il modesto sovrapprezzo delle resine per uso alimentare e ne incentivano l'adozione nei programmi di private label. [2] Ufficio delle pubblicazioni dell'Unione europea, "Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio", eur-lex.europa.eu
Retrofit rapidi LED-UV che potenziano le linee ibride a base d'acqua
Le lampade LED-UV polimerizzano a temperature più basse, consentendo la produzione di emulsioni ibride che combinano leganti a base d'acqua con oligomeri fotopolimerizzabili. Sono ora documentate velocità di produzione fino a 300 m/min, pur rispettando le soglie di migrazione di 10 ppb, risolvendo il compromesso di lunga data tra produttività e conformità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa adesione su pellicole ad alta barriera senza trattamento al plasma | -1.8% | Globale, acuto nell'imballaggio flessibile dell'Asia-Pacifico | A breve termine (≤2 anni) |
| Costo aggiuntivo dei sistemi in resina di qualità alimentare | -1.3% | Globale, la sensibilità al prezzo è più alta nei mercati emergenti | Medio termine (2-4 anni) |
| Rischio di fornitura per leganti di origine biologica | -0.9% | Globale, concentrazione dell'offerta nel Nord Europa e nel Nord America | A lungo termine (≥4 anni) |
| Usura dell'anilox e tempi di fermo per la pulizia durante i cambi | -0.7% | L'impatto operativo globale è più elevato negli impianti ad alto mix | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsa adesione su pellicole ad alta barriera senza trattamento al plasma
I substrati rivestiti in PET metallizzato o SiOx presentano una bassa energia superficiale, costringendo i trasformatori a investire in unità al plasma che aumentano gli esborsi di capitale per linea del 12-18%. Il rischio di mancata adesione scoraggia i piccoli operatori dall'entrare nelle nicchie di mercato della carne di alta qualità o delle buste retort, nonostante la crescente domanda dei clienti.
Costo aggiuntivo dei sistemi in resina di qualità alimentare
I poliuretani adatti al contatto con gli alimenti costano dal 15 al 25% in più rispetto agli acrilici di base, mentre i gradi di origine biologica ampliano tale differenza al 30-35%, erodendo i margini per i trasformatori che operano in mercati in cui i prodotti a base di solventi sfuggono ancora alle normative.
Analisi del segmento
Per tipo di inchiostro: i leganti di origine biologica accelerano l'assorbimento di qualità superiore
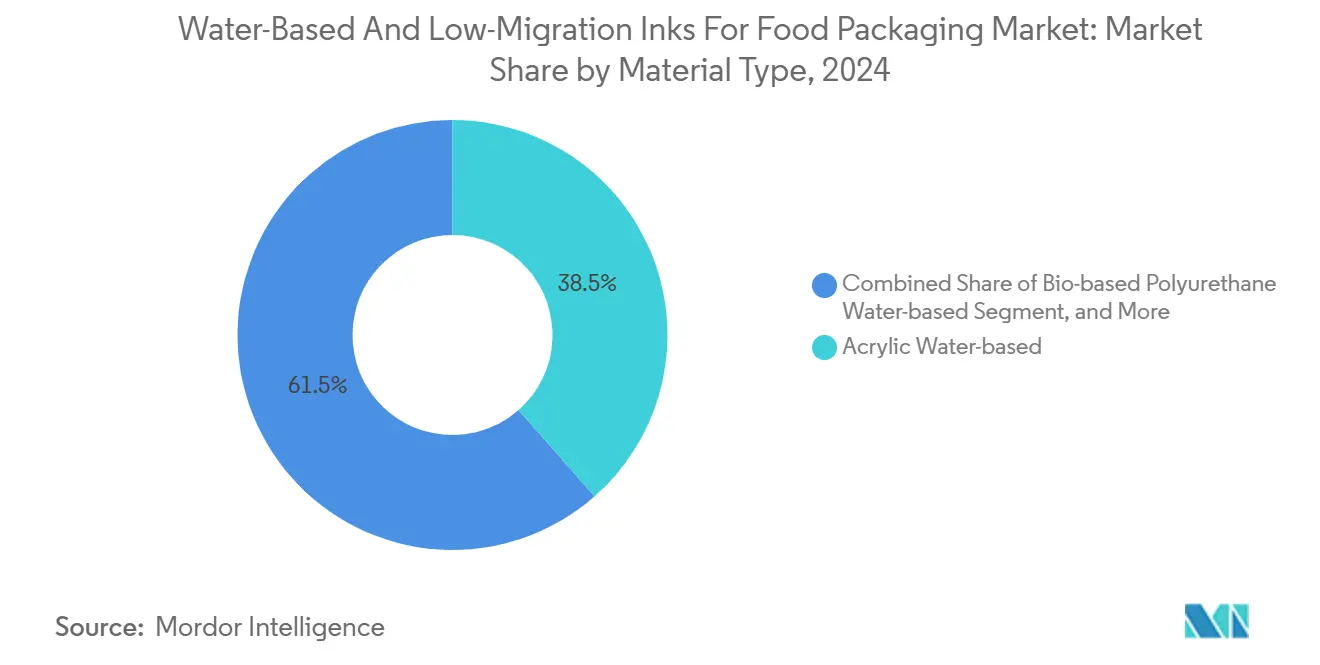
Si prevede che i gradi di poliuretano a base biologica cresceranno a un CAGR del 10.29%, superando la traiettoria degli acrilici convenzionali, che hanno mantenuto una quota del 38.51% nel 2024. I primi utilizzatori evidenziano riduzioni delle emissioni di Scope 3 fino a 35 kg di CO₂-eq per tonnellata di imballaggio stampato, offrendo parametri tangibili per i report ESG. Le resine maleiche mantengono la loro rilevanza nelle etichette sensibili al prezzo, mentre le miscele di gommalacca sono adatte ai prodotti dolciari certificati biologici, dove i profili di migrazione e allergeni richiedono input naturali.
Le emulsioni ibride polimerizzabili a LED, sebbene oggi rappresentino una nicchia, stanno registrando la crescita numerica più rapida, supportata da progetti pilota finanziati da sovvenzioni in Germania e Giappone. Nell'orizzonte temporale di previsione, si prevede che il mercato degli inchiostri a base acqua e a bassa migrazione per prodotti chimici ibridi crescerà a un ritmo leggermente a due cifre, limitato solo dalle sfide legate alla stabilità della dispersione dei pigmenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di stampa: le macchine da stampa digitali a getto d'inchiostro catturano volumi elevati di miscelazione
I volumi della stampa a getto d'inchiostro digitale stanno crescendo a un CAGR dell'11.49%, in linea con la proliferazione di SKU guidata dall'e-commerce che richiede piccole tirature e personalizzazione del codice in tempo reale. La piattaforma di toner di Xeikon resiste a cicli di forno a 260 °C senza vernice ausiliaria, sbloccando vassoi per pasti pronti e zuppe a lunga conservazione precedentemente dominati dalla rotocalco. [3] Grania Jain, “Xeikon e Sappi collaborano per imballaggi a risparmio di risorse”, Packaging Connections, packagingconnections.com
La flessografia mantiene una quota di mercato del 51.29% grazie all'efficienza delle lastre su sacchetti per il pane e contenitori per snack, ma deve affrontare la migrazione verso unità flexo LED ibride che offrono polimerizzazione istantanea e riduzione degli scarti di supporto. La rotocalcografia persiste per linee di confezionamento per pasta >300 m/min, ma è in calo nell'Europa occidentale a causa dell'inasprimento delle restrizioni sul toluene.
Per substrato di imballaggio: le pellicole compostabili sfidano le miscele convenzionali
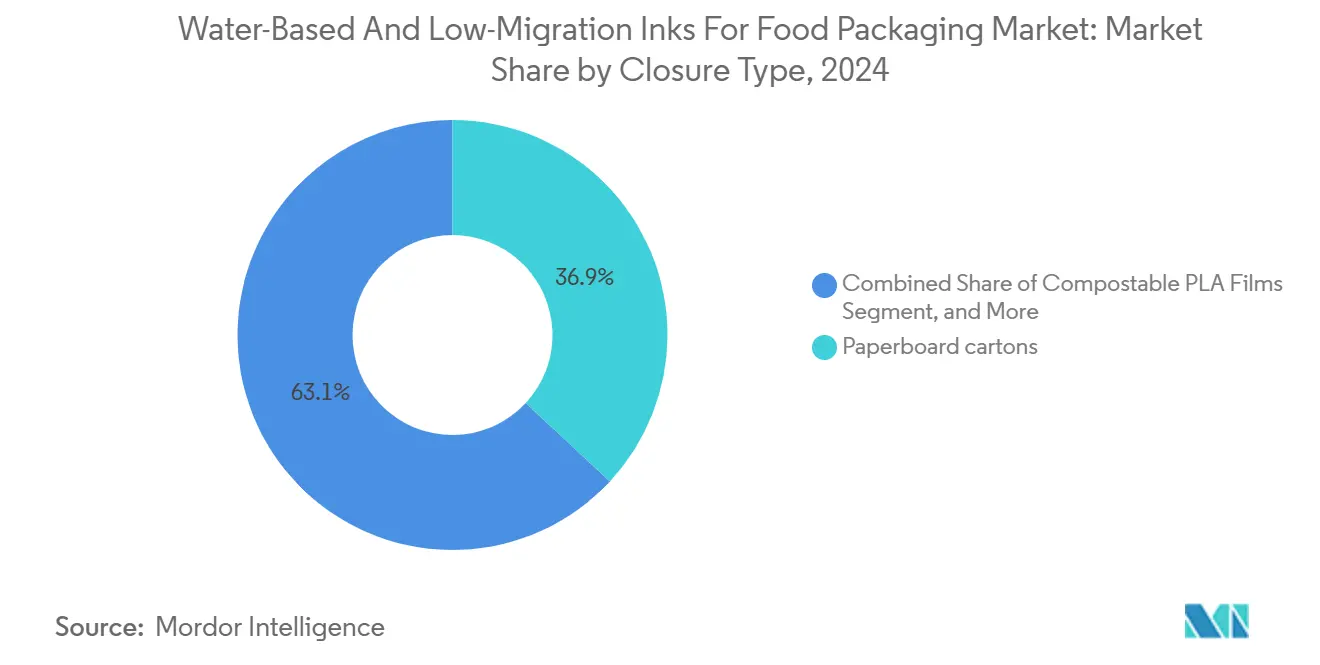
Gli astucci in cartone rappresentano ancora il 36.92% della domanda globale, sostenuti da versioni con barriera migliorata che sostituiscono le buste in plastica per i prodotti da forno surgelati. I film in PLA compostabili crescono a un CAGR dell'11.28%, con i marchi di prodotti freschi che applicano loghi di compostaggio industriale che ne aumentano l'adozione da parte dei consumatori. I multistrati ad alta barriera, essenziali per carne e pesce, rimangono vincolati dai limiti di adesione degli inchiostri a base d'acqua, rallentandone la conversione nonostante la pressione normativa.
Le strutture flessibili monomateriale in PE stanno guadagnando terreno nei contenitori per cereali, dove le tariffe di riciclabilità sono le più basse previste dal programma di eco-modulazione dell'UE. Le lattine metalliche stanno emergendo come un nuovo utilizzatore di sistemi a base d'acqua polimerizzabili a LED, favorito dalla continua eliminazione dei PFAS dai rivestimenti epossidici tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per segmento alimentare di utilizzo finale: gli alimenti a base vegetale guidano l'innovazione
I settori della panetteria e della pasticceria hanno mantenuto una quota di fatturato del 27.02% nel 2024, grazie all'elevato volume di grafica. Gli alimenti a base vegetale, tuttavia, registrano un CAGR del 10.97%, abbinando il posizionamento vegano a confezioni completamente riciclabili o compostabili. I pasti pronti traggono vantaggio dalle buste retort a lunga conservazione, stimolando la ricerca e lo sviluppo di promotori di adesione a base d'acqua resistenti alla sterilizzazione a 121 °C.
Le aziende lattiero-casearie adottano contenitori monomateriale in PP con etichette stampate in-mold con getto d'inchiostro a base d'acqua, riducendo gli scarti da delaminazione del 15%. Il settore della nutrizione infantile insiste su limiti di migrazione di un ordine di grandezza più severi rispetto alle soglie UE, stimolando la domanda di soluzioni a base di gommalacca sottoposte a test tossicologici in vitro.
Analisi geografica
Mercato europeo degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari
L'Europa rappresenta il 33.59% del fatturato del 2024, trainata dal divieto di utilizzo degli oli minerali in Francia e dal programma di eliminazione volontaria in Germania. L'acquisizione di Allinova da parte di Siegwerk nel 2025 migliora le capacità di dispersione nel "triangolo chimico" tedesco, riducendo i tempi di consegna per le miscele personalizzate destinate al contatto con gli alimenti. Parallelamente, gli obblighi di esenzione da PFAS in vigore da agosto 2026 richiedono un aggiornamento tecnologico che favorisca le piattaforme a base d'acqua.
Mercato degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari nella regione Asia-Pacifico
L'area Asia-Pacifico, con un CAGR del 10.19%, beneficia dello stabilimento indonesiano di DIC per i rivestimenti a contatto con gli alimenti e della linea pilota di Shanghai da 8.1 milioni di dollari di SAKATA INX per dispersioni acquose. Il primo stabilimento indiano per la produzione diretta di inchiostri a contatto con gli alimenti, inaugurato da Hubergroup nel giugno 2025, illustra il trasferimento di conoscenze dall'Europa ai centri emergenti. La bozza di legge indonesiana sugli imballaggi alimentari rispecchia i parametri di migrazione dell'UE, accelerando l'allineamento regionale.
Mercato degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari nelle Americhe, nella regione Asia-Pacifico e in Medio Oriente e Africa.
Il Nord America sfrutta una solida fornitura di materie prime di origine biologica provenienti da mais e tall oil, sebbene i costi della resina, al netto degli effetti valutari, rimangano superiori del 12% rispetto a quelli della regione Asia-Pacifico. Il rafforzamento della sorveglianza post-commercializzazione da parte della FDA aumenta il rigore dei test, motivando i trasformatori di fascia media a modernizzarsi. Sud America, Medio Oriente e Africa mostrano un'adozione precoce nelle SKU premium, ma la penetrazione complessiva è frenata dai costi aggiuntivi della resina e dalle infrastrutture di riciclo limitate.
Panorama competitivo
La concentrazione del mercato rimane moderata, poiché i primi cinque fornitori controllano circa il 55% del fatturato del 2024. Siegwerk, Sun Chemical e Flint Group continuano l'espansione guidata dalle acquisizioni, con Siegwerk che integra la tecnologia di dispersione di Allinova per rafforzare le credenziali di bassa migrazione. L'implementazione di SunPak FSP EcoPace di Sun Chemical offre una maggiore resa sui rulli anilox, riducendo il consumo di inchiostro dell'8% e risultando interessante per i trasformatori di prodotti da forno ad alta tiratura. Flint Group presenta Flexocure Leap, una linea flexo a polimerizzazione LED che soddisfa i limiti di migrazione di 10 ppb a velocità di stampa di 250 m/min.
I nuovi concorrenti puntano al packaging compostabile e alle nicchie della stampa digitale a getto d'inchiostro. Epple Druckfarben lancia inchiostri ricchi di gommalacca per incarti di cioccolato biologico, mentre Nazdar Ink Technologies sviluppa dispersioni di pigmenti acquosi compatibili con le testine piezoelettriche Kyocera. Il vantaggio competitivo dipende sempre più dalla competenza normativa, poiché i trasformatori si affidano ai fornitori per i dossier tossicologici e le valutazioni del rischio NIAS. Nel complesso, la differenziazione tecnologica si concentra ora su promotori di adesione, contenuto rinnovabile e ibridi fotopolimerizzabili che offrono una produttività di stampa competitiva senza compromettere le soglie di sicurezza.
Inchiostri a base d'acqua e a bassa migrazione per i leader del settore degli imballaggi alimentari
Sun Chemical (DIC Corporation)
Gruppo Flint
Siegwerk Druckfarben AG & Co. KGaA
Società Sakata INX
Gruppo Huber
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Borouge, Siegwerk e TPN Food Packaging hanno presentato una busta flessibile monomateriale che elimina gli strati adesivi, dimostrando l'allineamento del converter con gli obiettivi dell'economia circolare.
- Settembre 2025: Mondi ha introdotto un inchiostro bianco a base d'acqua per la stampa digitale su cartone ondulato, soddisfacendo le esigenze estetiche dell'e-commerce e mantenendo al contempo la riciclabilità.
- Agosto 2025: Siegwerk ha finalizzato l'acquisizione di Allinova, approfondendo la propria competenza nella dispersione di formulazioni acquose a contatto con gli alimenti.
- Luglio 2025: Hubergroup Print Solutions ha lanciato un set di inchiostri e vernici a base d'acqua certificati per il contatto diretto con gli alimenti.
Ambito del rapporto sul mercato globale degli inchiostri a base d'acqua e a bassa migrazione per imballaggi alimentari
| Acrilico a base d'acqua |
| Resina maleica a base d'acqua |
| Poliuretano a base biologica a base d'acqua |
| Gommalacca / A base naturale |
| Ibrido UV/Acquoso (polimerizzabile a LED) |
| Dispersione di lattice a base d'acqua |
| Flessografica |
| scritta |
| Getto d'inchiostro digitale |
| Litografia offset |
| Serigrafia |
| Flexo LED ibrido |
| Scatole di cartone |
| Cartone ondulato e cartone da rivestimento |
| Film plastici flessibili |
| Film multistrato ad alta barriera |
| Contenitori rigidi in plastica |
| Lattine e chiusure in metallo |
| Barattoli e bottiglie di vetro |
| Fibre modellate e materiali compostabili |
| Panetteria e Confetteria |
| Latticini |
| Pasti pronti e kit pasto |
| Carne, Pollame e Frutti di mare |
| Frutta e verdura |
| Altri settori alimentari per gli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di inchiostro | Acrilico a base d'acqua | ||
| Resina maleica a base d'acqua | |||
| Poliuretano a base biologica a base d'acqua | |||
| Gommalacca / A base naturale | |||
| Ibrido UV/Acquoso (polimerizzabile a LED) | |||
| Dispersione di lattice a base d'acqua | |||
| Mediante processo di stampa | Flessografica | ||
| scritta | |||
| Getto d'inchiostro digitale | |||
| Litografia offset | |||
| Serigrafia | |||
| Flexo LED ibrido | |||
| Per substrato di imballaggio | Scatole di cartone | ||
| Cartone ondulato e cartone da rivestimento | |||
| Film plastici flessibili | |||
| Film multistrato ad alta barriera | |||
| Contenitori rigidi in plastica | |||
| Lattine e chiusure in metallo | |||
| Barattoli e bottiglie di vetro | |||
| Fibre modellate e materiali compostabili | |||
| Per uso finale dell'industria alimentare | Panetteria e Confetteria | ||
| Latticini | |||
| Pasti pronti e kit pasto | |||
| Carne, Pollame e Frutti di mare | |||
| Frutta e verdura | |||
| Altri settori alimentari per gli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali saranno i ricavi del mercato degli inchiostri a base d'acqua e a bassa migrazione entro il 2030?
Si prevede che il mercato crescerà fino a 743.12 milioni di dollari entro il 2030, con un CAGR dell'8.71% rispetto alla base del 2025.
Quale processo di stampa sta crescendo più rapidamente per gli inchiostri acquosi destinati al contatto con gli alimenti?
La stampa a getto d'inchiostro digitale crescerà a un CAGR dell'11.49% fino al 2030, alimentata dalla domanda di tirature brevi e dati variabili.
Perché l'Europa è il maggiore utilizzatore regionale di inchiostri a bassa migrazione?
L'Europa è all'avanguardia grazie ai rigorosi limiti MOSH/MOAH, al divieto francese sugli oli minerali e all'eliminazione graduale dei PFAS, che rendono i sistemi a base d'acqua i sistemi standard per la conformità.
Cosa impedisce una più ampia adozione di pellicole ad alta barriera?
Gli inchiostri a base d'acqua spesso richiedono un costoso trattamento al plasma per ottenere l'adesione su pellicole metallizzate o rivestite in SiOx, aumentando così le spese in conto capitale per i trasformatori.
In che modo gli impegni di sostenibilità dei proprietari dei marchi influenzano la scelta dell'inchiostro?
Gli impegni per l'eliminazione dei solventi sono in linea con i tagli alle emissioni Scope-3, spingendo i trasformatori verso prodotti chimici a base d'acqua che garantiscono riduzioni misurabili delle emissioni di carbonio.
Quale tipo di inchiostro sta crescendo più velocemente?
Le formulazioni di poliuretano di origine biologica registrano un CAGR del 10.29%, poiché i marchi cercano contenuti rinnovabili che soddisfino le norme di sicurezza per il contatto con gli alimenti.


