

Dimensioni e quota di mercato delle materie prime per gli impianti di termovalorizzazione (Waste-to-Energy, WtE).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
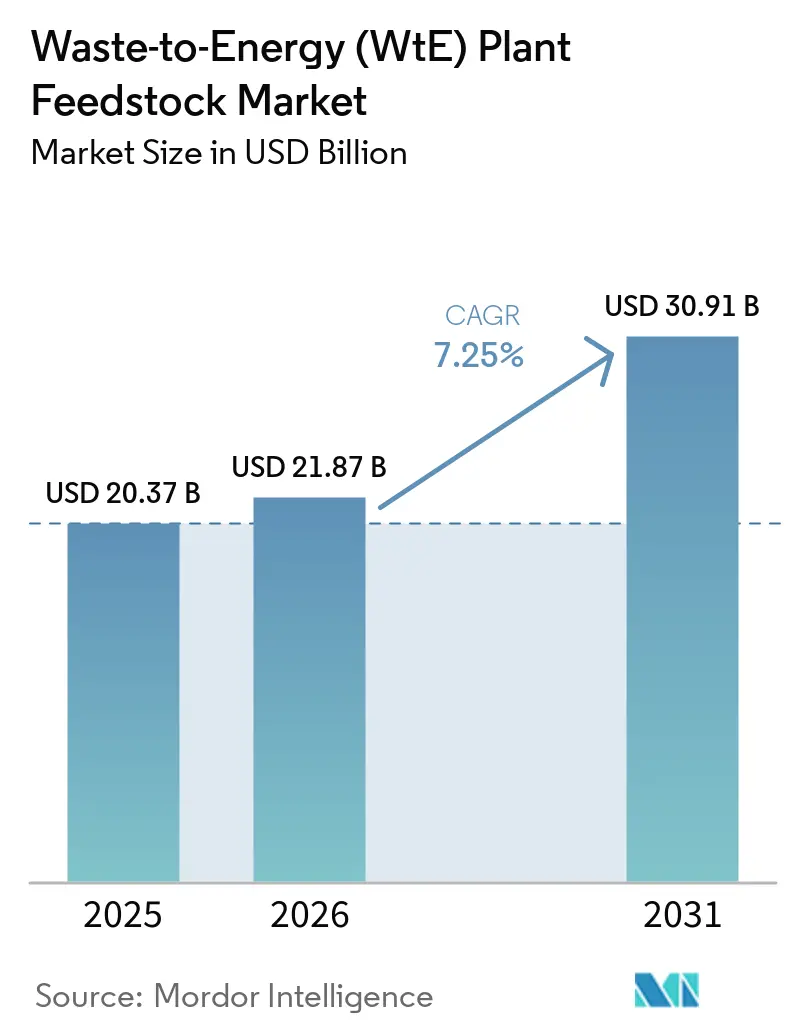
| Dimensione del mercato (2026) | 21.87 miliardo di dollari |
| Dimensione del mercato (2031) | 30.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle materie prime per gli impianti di termovalorizzazione (Waste-to-Energy, WtE) a cura di Mordor Intelligence.
Si prevede che il mercato delle materie prime per gli impianti di termovalorizzazione crescerà da 20.37 miliardi di dollari nel 2025 a 21.87 miliardi di dollari nel 2026, per poi raggiungere i 30.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.25% nel periodo 2026-2031. Il mercato delle materie prime per gli impianti di termovalorizzazione è sostenuto dalle normative sul recupero dei rifiuti destinati alle discariche, dai requisiti di separazione alla fonte e dai programmi pubblici che rendono la gestione dei rifiuti residui una responsabilità formale dei comuni. La proposta di legge AB-70 della California includerebbe, entro gennaio 2027, il biometano prodotto da rifiuti organici recuperati e trasportato tramite gasdotto nell'ambito delle normative statali, mentre il programma della Florida del 2025 autorizza aiuti e incentivi per gli impianti municipali di termovalorizzazione dei rifiuti solidi. Il mercato delle materie prime per gli impianti di termovalorizzazione beneficia anche della domanda di gas rinnovabile e combustibili a basse emissioni di carbonio, soprattutto laddove i contratti di fornitura a lungo termine possono supportare il finanziamento dei progetti. La qualità delle materie prime, i requisiti di capitale, i costi delle emissioni e le tempistiche per l'ottenimento dei permessi continuano a influenzare la selezione dei progetti e i rendimenti operativi. La concorrenza favorisce sempre più gli operatori in grado di assicurarsi accordi di fornitura con le municipalità, controllare la qualità delle materie prime e combinare il trattamento con la vendita di energia elettrica, calore o gas rinnovabile.
Punti chiave del rapporto
- Per tipologia di materia prima, i rifiuti solidi urbani detenevano il 68.3% della quota di mercato nel 2025, mentre si prevede che i residui agricoli e di biomassa cresceranno a un tasso annuo composto del 9.8% fino al 2031.
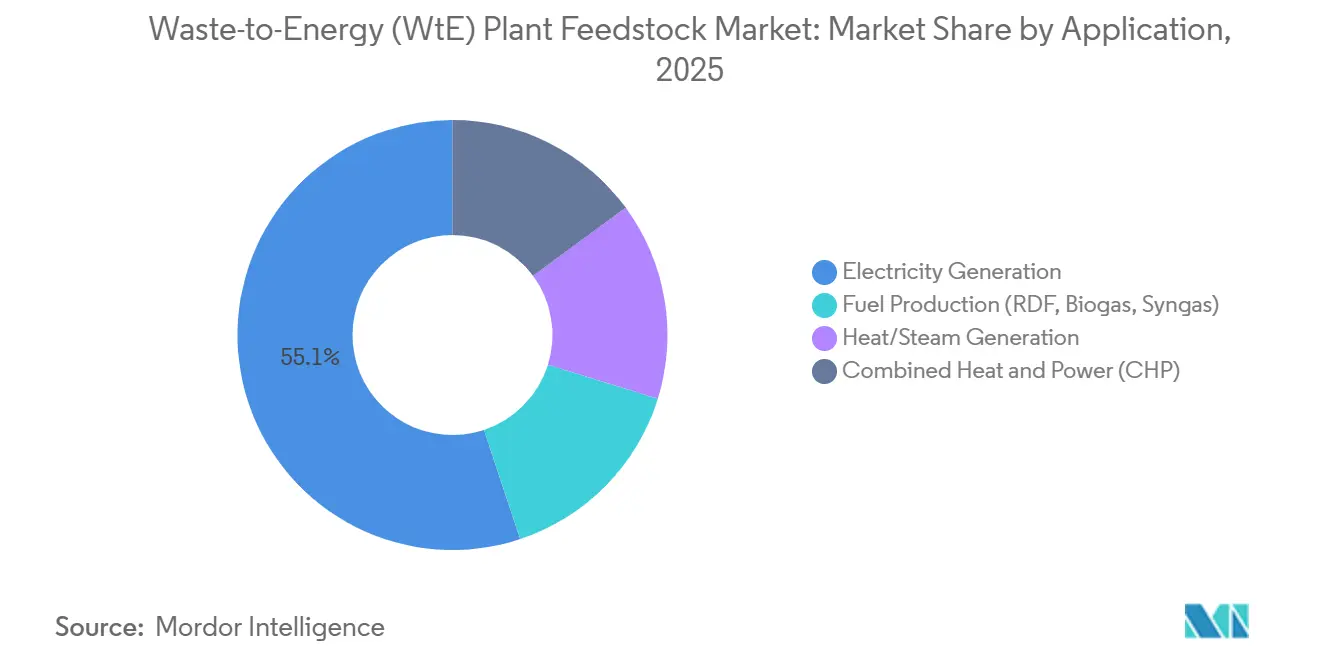
- Per settore di applicazione, la generazione di energia elettrica rappresentava il 55.1% della quota di mercato nel 2025, mentre si prevede che la produzione di combustibili crescerà a un tasso annuo composto dell'8.9% fino al 2031.
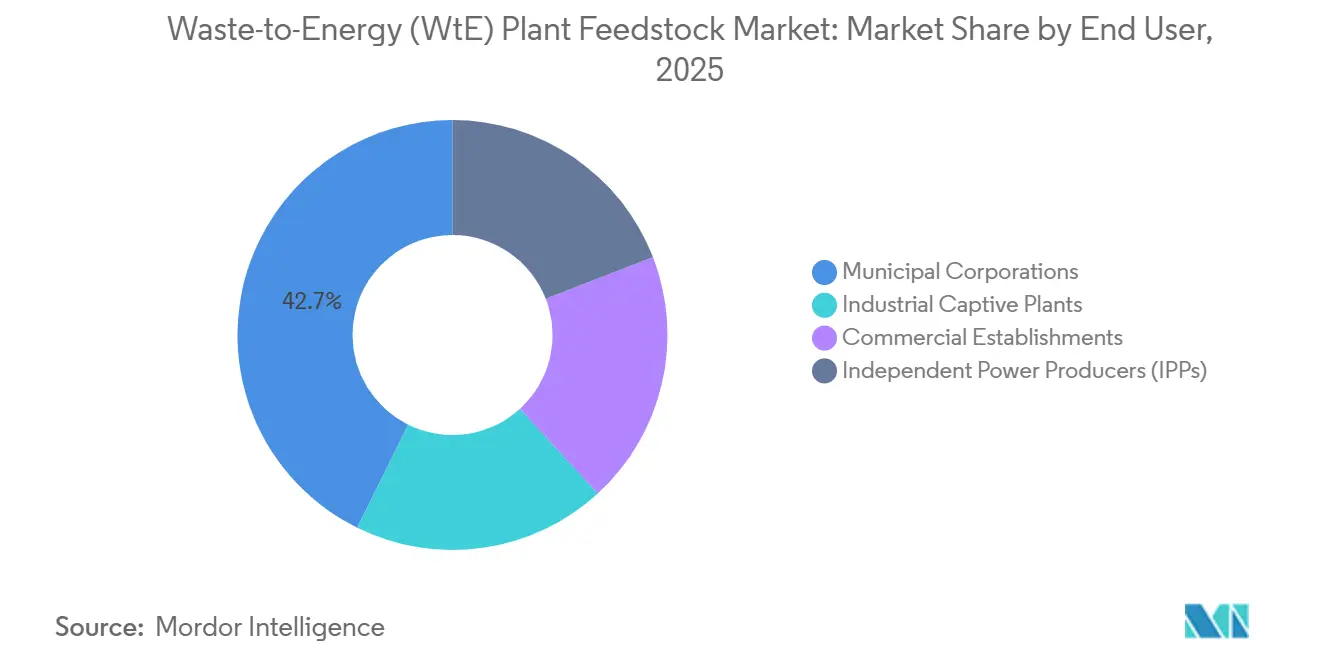
- Per tipologia di utente finale, nel 2025 le municipalità detenevano il 42.7% della quota di mercato, mentre si prevede che gli impianti industriali privati cresceranno a un tasso annuo composto del 7.5% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 39.7% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle materie prime per gli impianti di termovalorizzazione (WtE).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi di riduzione dei rifiuti in discarica e lacune nelle capacità comunali | + 1.80% | Globale; con una forte presenza nei mercati principali di UE, Nord America e Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Condotte di partenariato pubblico-privato per i rifiuti residui urbani | + 1.10% | APAC, MEA, Sud America | Medio termine (2–4 anni) |
| Impegni di acquisto di gas rinnovabile e bio-GNL | + 0.90% | Europa nordica, Italia, Nord America, Asia nord-orientale | Medio termine (2–4 anni) |
| Accumulo di entrate derivanti da crediti di carbonio ed economia circolare | + 0.80% | Globale; elevato potenziale in UE, India e Canada. | Medio termine (2–4 anni) |
| Stabilizzazione della qualità delle materie prime tramite selezione basata sull'intelligenza artificiale e controllo digitale della combustione. | + 0.70% | Globale; adozione iniziale in Giappone, Corea del Sud e Svizzera. | Breve-medio termine |
| Prelievo di calore e integrazione energetica a livello di distretto | + 0.50% | Europa settentrionale e centrale, Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi di riduzione dei rifiuti in discarica e lacune nelle capacità comunali
Le restrizioni sulle discariche stanno rendendo l'accesso alle materie prime una questione di conformità per le autorità municipali. Il mercato delle materie prime per gli impianti di termovalorizzazione dei rifiuti acquisisce volumi più prevedibili quando i comuni devono separare i rifiuti organici o deviare i rifiuti residui. La legge AB-70 della California sta avanzando nella sessione 2025-2026 e richiederebbe che i regolamenti includano il biometano derivato dai rifiuti organici deviati tramite gasdotto entro gennaio 2027 [1] California Legislature, “AB-70 Solid Waste Organic Waste Diversion Biomethane,” California Legislature, leginfo.legislature.ca.gov. . La legge della Florida del 2025 consente sovvenzioni e assistenza finanziaria per progetti municipali di termovalorizzazione dei rifiuti solidi, comprese le infrastrutture che supportano l'aggregazione dei rifiuti [2] Florida House of Representatives, “2025 Statutes 0377.814 Municipal Solid Waste-to-Energy Program,” Florida House of Representatives, flhouse.gov. . Nell'agosto del 2025, il New Jersey ha adottato norme per il riciclo dei rifiuti alimentari che prevedono la separazione alla fonte dai produttori designati e il convogliamento del materiale idoneo verso impianti autorizzati. Gli accordi a lungo termine sui canoni di conferimento possono quindi garantire agli operatori entrate più stabili rispetto ai progetti esposti solo alle fluttuazioni dei prezzi dell'energia elettrica.
Stabilizzazione della qualità delle materie prime tramite selezione basata sull'intelligenza artificiale e controllo digitale della combustione.
Un potere calorifico stabile migliora la produzione di energia, riduce lo stress sulle apparecchiature e supporta un funzionamento più affidabile dell'impianto. Una sperimentazione commerciale di controllo intelligente della combustione nella provincia di Gyeonggi ha aumentato la produzione di energia del 3.09%, ridotto le emissioni di monossido di carbonio del 60.72% e abbassato le concentrazioni di ossido di azoto del 7.33% in 6 mesi. EBARA Environmental Plant ha sviluppato un sistema di riconoscimento delle immagini che identifica i rifiuti non idonei, pericolosi e di grandi dimensioni e ha riportato un controllo automatico della gru del 90% [3] EBARA Environmental Plant Co., Ltd., “Achieving an Operatorless Operation Rate of 90% with an Automatic Crane System Featuring an AI Waste Identification System,” EBARA Environmental Plant, ebara.com. . Nel 2024, Jaipur Robotics ha implementato la visione artificiale in un bunker di rifiuti svizzero per mappare i valori calorifici e aiutare gli operatori a miscelare i materiali prima della combustione [4] Jaipur Robotics, “Infrared Rays and Algorithms This Is How Wrong Waste Can Be Detected in the Waste-to-Energy Plant,” Jaipur Robotics, jaipurrobotics.com. . Kanadevia ha presentato nel 2025 un metodo di prova in impianto che utilizzava i dati dei sensori per ridurre del 60% l'area di combustione sulla griglia post-combustione. È probabile che il mercato delle materie prime per gli impianti di termovalorizzazione attribuisca maggiore valore ai contratti che documentano la qualità e forniscono caratteristiche tracciabili delle materie prime.
Accumulo di entrate derivanti da crediti di carbonio ed economia circolare
I progetti di gestione dei rifiuti possono generare entrate da energia, tariffe di conferimento e attributi ambientali verificati, a condizione che le riduzioni delle emissioni siano documentate. Questo modello è particolarmente rilevante per i flussi di rifiuti organici che evitano la produzione di metano in discarica e per i progetti in grado di verificare i risultati relativi al carbonio biogenico. Un operatore svizzero ha riportato 13,342 tonnellate di anidride carbonica evitata cumulativamente entro giugno 2025 e ha previsto 70,000 tonnellate certificate all'anno con l'entrata in servizio di ulteriori impianti. Il Clean Fuel Regulation canadese ha creato un percorso per l'assegnazione di crediti ai volumi registrati di gas naturale rinnovabile, rendendo l'intensità di carbonio misurata importante per la redditività dei progetti. Il mercato delle materie prime per gli impianti di termovalorizzazione può trarre vantaggio quando gli sviluppatori integrano il monitoraggio e la verifica nella progettazione del progetto, anziché considerarli un'attività di rendicontazione successiva. Il mercato delle materie prime per gli impianti di termovalorizzazione beneficia quando i progetti combinano la raccolta di materiale organico, la digestione anaerobica e la produzione di gas rinnovabile.
Condotte pubblico-private e prelievo di gas rinnovabile
Gli accordi di acquisto di carburante a lungo termine possono fornire la certezza di entrate necessaria per finanziare progetti di conversione dei rifiuti organici. Shell e Hapag-Lloyd hanno firmato un accordo pluriennale per il biometano liquefatto nel settembre 2025, con possibilità di rifornimento presso 22 sedi Shell LNG. L'impianto Lista Biogass di Vireo Energy in Norvegia entrerà in funzione nel 2026 ed è progettato per processare 125,000 tonnellate di materia prima organica all'anno, producendo 90 GWh di bio-GNL per Gasum in base a un accordo di fornitura a lungo termine. Kawasaki Kisen Kaisha ha avviato l'approvvigionamento continuo di bio-GNL certificato ISCC-EU per autocisterne nell'aprile 2026. Il mercato delle materie prime per gli impianti di termovalorizzazione è sostenuto dalla domanda di rifiuti alimentari, letame, fanghi di depurazione e altri input organici. Il mercato delle materie prime per gli impianti di termovalorizzazione favorisce inoltre gli sviluppatori in grado di soddisfare i requisiti di certificazione e di aggregare l'offerta su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capitale iniziale e rischio di finanziamento | -1.30% | A livello globale; i casi più gravi si registrano in Nord America, Europa e Asia meridionale/sudorientale. | Breve-medio termine |
| Contaminazione delle materie prime e volatilità del potere calorifico | -0.90% | A livello globale; il problema è più acuto nelle regioni Asia-Pacifico e Medio Oriente e Africa, dove l'infrastruttura di raccolta è frammentata. | Medio termine (2–4 anni) |
| Conformità alle normative sulle emissioni e aumento dei costi di ammodernamento | -0.80% | Europa (EU ETS dal 2028), Nord America (EPA NESHAP, normative statali) | Medio-lungo termine |
| Opposizione della comunità e ritardi nel rilascio dei permessi | -0.50% | Nord America, Europa occidentale, area urbana APAC | Breve-medio termine |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali, costi di conformità e rischi legati alle autorizzazioni.
Gli impianti di grandi dimensioni richiedono ingenti capitali prima di poter generare ricavi. Un impianto su scala industriale, in grado di trattare 1 milione di tonnellate all'anno, può richiedere investimenti di capitale pari a 1.2 miliardi di dollari, secondo gli attuali costi di mercato nordamericani ed europei. Gli istituti di credito, prima di concedere finanziamenti a lungo termine, richiedono generalmente ricavi contrattualizzati, tecnologie collaudate, una perizia ingegneristica indipendente e un rapporto di copertura del servizio del debito superiore a 1.50x. MVV ha ottenuto i finanziamenti per il suo impianto di Medworth nel dicembre 2025, che, una volta completato, dovrebbe trattare fino a 625,000 tonnellate di rifiuti residui all'anno. Gli operatori privati devono inoltre affrontare costi legati alle emissioni di carbonio che potrebbero non essere recuperabili tramite i contratti esistenti. Le preoccupazioni della comunità e le lente procedure di autorizzazione possono comportare ulteriori ritardi e costi, rendendo fondamentali gli accordi comunali consolidati e il sostegno pubblico per il mercato delle materie prime destinate agli impianti di termovalorizzazione.
Contaminazione delle materie prime e volatilità del potere calorifico
L'umidità e il contenuto di cloro possono ridurre le prestazioni termiche e danneggiare le caldaie nel tempo. I rifiuti urbani misti possono inoltre contenere materiali non idonei alla combustione o che complicano il controllo delle emissioni. L'offerta di residui agricoli in India è elevata ma stagionale, il che richiede molteplici fornitori e accordi di approvvigionamento a lungo termine per migliorarne la disponibilità. Il Ministero dell'Agricoltura indiano ha stanziato 5.4 miliardi di rupie per la gestione dei residui colturali per il biennio 2026-2027, a sostegno della raccolta e dell'utilizzo della biomassa. Anche la Cina sta indirizzando i nuovi progetti sui rifiuti solidi verso la gestione dello smaltimento delle ceneri volanti contestualmente all'approvazione della costruzione, a dimostrazione che i requisiti di gestione vanno oltre il semplice ricevimento dei rifiuti. Il mercato delle materie prime per gli impianti di termovalorizzazione dipende dal pretrattamento, dalla selezione, dal controllo dei fornitori e dalle condizioni contrattuali che collegano il prezzo alla qualità del materiale.
Analisi del segmento
Per tipologia di materia prima: i rifiuti solidi urbani forniscono economie di scala, mentre i residui di biomassa crescono più rapidamente.
Nel 2025, i rifiuti solidi urbani detenevano il 68.3% della quota di mercato delle materie prime per gli impianti di termovalorizzazione. Questa posizione riflette i sistemi di raccolta consolidati e gli accordi di concessione municipale in Europa, Nord America e Asia orientale. Tali sistemi offrono agli operatori una maggiore visibilità sui volumi e sui ricavi derivanti dalle tariffe di conferimento. Si prevede che il segmento dei residui agricoli e di biomassa crescerà a un tasso annuo composto (CAGR) del 9.8% fino al 2031. Il segmento è sostenuto dagli sforzi volti a valorizzare i residui colturali, il letame e altri materiali di origine agricola. La letteratura scientifica continua a identificare la conversione dei residui come una via per la produzione di biocarburanti e bioprodotti, sebbene la disponibilità stagionale rimanga un limite pratico.
I rifiuti industriali costituiscono un flusso secondario nei distretti manifatturieri, soprattutto laddove i produttori mirano al recupero dei materiali e all'utilizzo energetico in loco. I fanghi di depurazione hanno acquisito maggiore rilevanza con l'espansione della digestione anaerobica negli impianti di trattamento delle acque reflue. I rifiuti plastici e non riciclabili possono migliorare il contenuto energetico nelle miscele termiche, sebbene il loro utilizzo debba rimanere coerente con i requisiti di riciclaggio e di emissioni. I rifiuti medici e biomedici comportano costi di trattamento più elevati perché richiedono una gestione e una conformità specializzate. I rifiuti da costruzione e demolizione rimangono difficili da utilizzare perché possono contenere terra, cemento e metalli. Una revisione sistematica del 2025 ha rilevato un crescente utilizzo dell'intelligenza artificiale e dell'apprendimento automatico nella ricerca sui residui di biomassa, a supporto di una migliore selezione e modellazione dei processi. L'industria delle materie prime per gli impianti di termovalorizzazione si sta quindi orientando verso una miscelazione e un pretrattamento più controllati, anziché affidarsi esclusivamente a rifiuti misti non trattati.
Per settore di applicazione: la produzione di energia elettrica è in testa, mentre la produzione di combustibili cresce più rapidamente.
Nel 2025, la produzione di energia elettrica ha rappresentato il 55.1% del mercato delle materie prime per gli impianti di termovalorizzazione. Gli impianti a griglia collegati alla rete elettrica beneficiano da tempo di contratti di acquisto di energia e di strutture tariffarie consolidate. Anche la produzione di calore e vapore supporta i sistemi di teleriscaldamento, soprattutto nell'Europa settentrionale e centrale. KVA Buchs ha registrato un aumento dei ricavi derivanti dal teleriscaldamento nel 2025, nonostante un calo dei ricavi da energia elettrica, a dimostrazione del valore di un modello di produzione diversificato. Si prevede che la produzione di combustibili crescerà a un tasso annuo composto (CAGR) dell'8.9% fino al 2031. Il segmento comprende la pellettizzazione di combustibili derivati dai rifiuti, l'upgrading del biogas e la produzione di syngas.
I progetti relativi ai combustibili privilegiano materie prime ad alto contenuto organico, tra cui scarti alimentari, fanghi di depurazione e residui agricoli. Questi materiali differiscono dalle materie prime ad alto potere calorifico tradizionalmente utilizzate dagli impianti di produzione di energia elettrica. Di conseguenza, la crescita del gas rinnovabile può modificare il mix di materiali disponibili per gli impianti termici che servono le stesse reti di raccolta. Tosoh ha avviato l'attività commerciale di una centrale elettrica a biomassa a Nanyo nel maggio 2026, utilizzando pellet bianchi, cippato di legno proveniente da rifiuti edili e pellet derivati da scarti di lavorazione. Il progetto dimostra come gli impianti possano combinare diversi materiali in un unico sistema di alimentazione. Il piano d'azione del Consiglio di Stato cinese per il 2026 incoraggia inoltre il trattamento congiunto di fanghi di depurazione e rifiuti solidi industriali con i rifiuti solidi urbani. Il mercato delle materie prime per gli impianti di termovalorizzazione si sta quindi espandendo oltre la semplice incenerazione, verso molteplici percorsi di conversione.
Per utente finale: le municipalità guidano, mentre gli impianti industriali interni crescono più velocemente
Nel 2025, le municipalità detenevano il 42.7% della quota di mercato. Le concessioni appaltate pubblicamente prevedono in genere la fornitura di volumi di rifiuti per lunghi periodi e possono garantire un tonnellaggio minimo. Questi accordi supportano grandi impianti che richiedono flussi costanti e strutture di finanziamento a lungo termine. L'India genera una notevole quantità di rifiuti solidi urbani e, secondo quanto riportato sugli investimenti di JFE Engineering nei progetti in Andhra Pradesh, ha una quota limitata del suo potenziale stimato di conversione dei rifiuti in energia attualmente in funzione. Si prevede che gli impianti industriali di autoconsumo cresceranno a un tasso annuo composto del 7.5% fino al 2031. Gli impianti di cemento, chimici e alimentari possono utilizzare queste strutture per ridurre la dipendenza dall'energia acquistata e trattare i propri residui.
Gli esercizi commerciali offrono un'opportunità di raccolta differenziata laddove sia richiesta la separazione dei rifiuti alimentari. Le normative del New Jersey del 2025 impongono ai produttori commerciali designati di separare i rifiuti alimentari e di inviare il materiale idoneo a impianti di riciclaggio o di produzione di energia certificati. I produttori indipendenti di energia (IEP) possono fornire capitale e capacità di gestione patrimoniale laddove i ricavi siano contrattualizzati. Nel 2026 Encyclis ha concordato la vendita di una partecipazione del 50% in Dublin Waste to Energy al fondo pensionistico universitario (Universities Superannuation Scheme). Tali transazioni dimostrano l'interesse degli investitori per impianti con entrate a lungo termine derivanti da canoni di afflusso e dalla vendita di calore. Gli sviluppatori possono ampliare il bacino di capitali disponibili riducendo l'esposizione al mercato dell'energia elettrica. Il mercato delle materie prime per gli impianti di termovalorizzazione supporta strutture di progetto basate su contratti di fornitura di materie prime e vendite di energia.
Analisi geografica
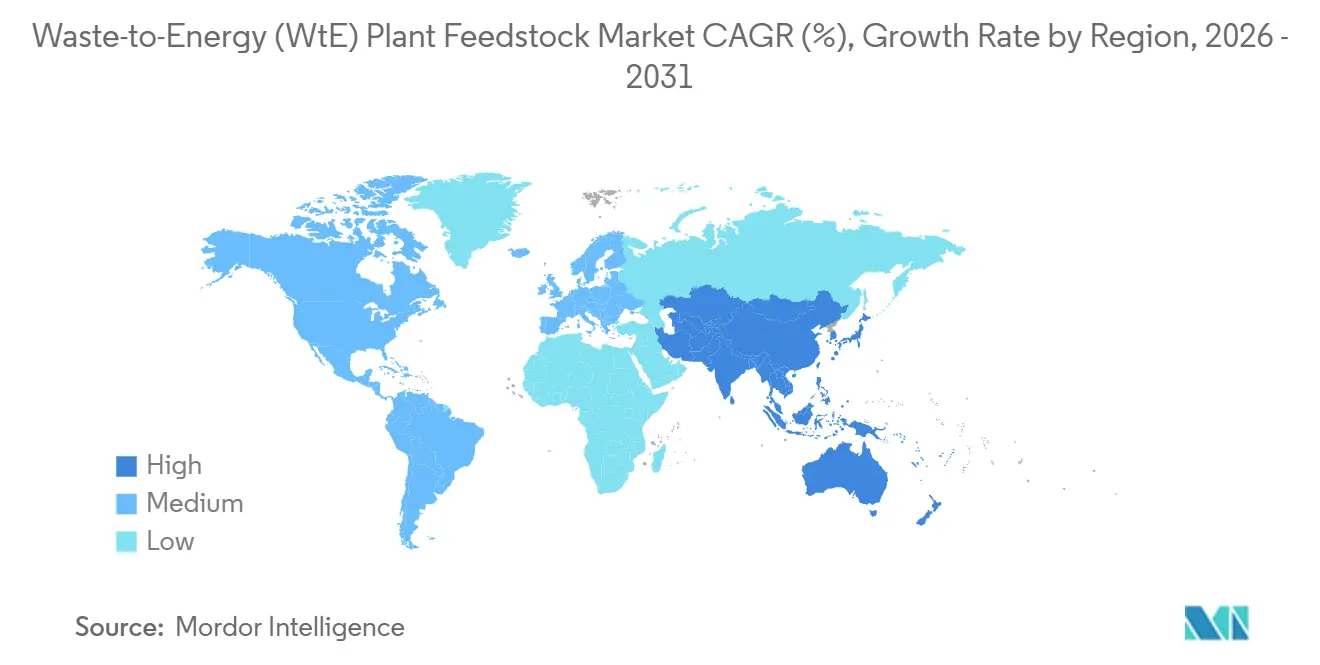
Nel 2025, la regione Asia-Pacifico rappresentava il 39.7% del mercato delle materie prime per gli impianti di termovalorizzazione e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.1% fino al 2031. La Cina vanta un'ampia base installata, ma le politiche si stanno orientando verso una migliore qualità operativa e una gestione più efficace delle ceneri volanti. Il piano del Consiglio di Stato per il 2026 prevede che i nuovi progetti affrontino il problema dello smaltimento delle ceneri volanti, unitamente all'approvazione per la costruzione. L'India offre un potenziale di crescita grazie ai rifiuti urbani e ai residui agricoli. Il governo ha stanziato 5.4 miliardi di rupie indiane per la gestione dei residui colturali nel biennio 2026-2027. Nell'aprile 2026, JFE Engineering ha investito 750 milioni di yen, pari a 5.2 milioni di dollari, per acquisire una partecipazione del 25% in due progetti nell'Andhra Pradesh.
Nel 2025, l'Europa si è classificata al secondo posto a livello regionale. Il mercato europeo delle materie prime per gli impianti di termovalorizzazione si sta spostando da un'ampia espansione della capacità produttiva all'ottimizzazione degli asset e allo sviluppo selettivo nell'Europa orientale. Gli operatori europei si stanno inoltre adattando a normative più stringenti in materia di contabilità del carbonio e a maggiori aspettative per la caratterizzazione delle materie prime. Polonia, Romania e Repubblica Ceca rimangono rilevanti perché le normative sulle discariche favoriscono la creazione di nuove capacità di trattamento dei rifiuti. Eversheds Sutherland ha segnalato che gli impianti di termovalorizzazione polacchi stanno suscitando interesse come asset infrastrutturali a lungo termine. Il mercato europeo delle materie prime per gli impianti di termovalorizzazione è sempre più influenzato dalla capacità di reperire materiale a basso contenuto di combustibili fossili e ad alto contenuto di materiale biogenico, monitorandone al contempo il contenuto di carbonio.
Il Nord America, il Sud America e il Medio Oriente e l'Africa costituiscono la restante domanda regionale. Il mercato delle materie prime per gli impianti di termovalorizzazione in Nord America è sostenuto da misure di recupero dei rifiuti e dallo sviluppo del gas rinnovabile, con programmi statali che forniscono percorsi più definiti per i rifiuti organici. Mobius Renewables ha acquisito le attività di biogas di Air Liquide negli Stati Uniti, in Francia, Norvegia e Svezia nel maggio 2026, inclusi impianti di conversione del gas di discarica in gas naturale rinnovabile e impianti di trattamento dei rifiuti agricoli. Il Sud America ha un potenziale nei residui agricoli, tra cui la bagassa di canna da zucchero. Il Medio Oriente e l'Africa sono supportati da programmi di gestione dei rifiuti urbani e da progetti in fase di sviluppo. Il Regolamento presidenziale indonesiano n. 109 del 2025 ha stabilito una tariffa fissa di 0.20 USD/kWh per 30 anni, che migliora la visibilità delle entrate ma espone gli operatori al rischio di inflazione a lungo termine.
Panorama competitivo
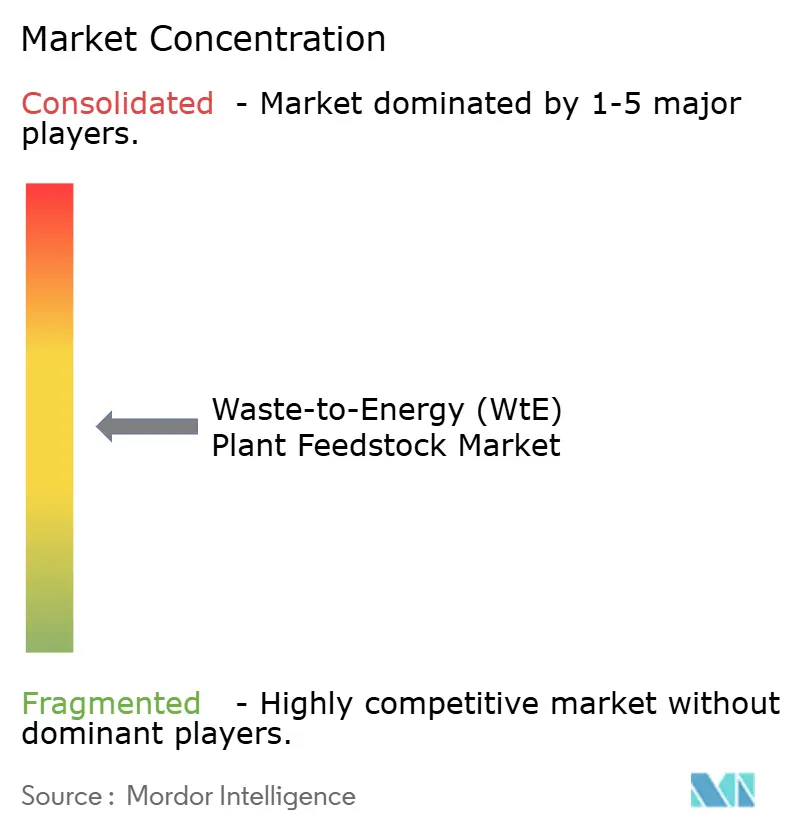
Il mercato delle materie prime per gli impianti di termovalorizzazione presenta una base tecnologica e operativa moderatamente concentrata. Veolia, Remondis, Reworld, China Everbright Environment e Shanghai Environment Group detengono posizioni di rilievo nelle rispettive regioni di origine. La loro forza si basa su solide relazioni con le municipalità, accordi di concessione, capacità ingegneristiche ed esperienza operativa. Veolia ha incrementato la propria partecipazione in Chonburi Clean Energy in Thailandia, portandola al 66.6% entro il 2025, rafforzando la propria presenza nel Corridoio Economico Orientale. Il mercato delle materie prime per gli impianti di termovalorizzazione premia gli operatori che integrano raccolta, trattamento e gestione degli impianti di trattamento dei rifiuti. La concorrenza si sta concentrando sempre più sui sistemi digitali di controllo delle materie prime e sull'accesso a lungo termine ai materiali provenienti dalle municipalità.
I fornitori focalizzati sulla tecnologia possono entrare nei mercati maturi attraverso accordi di gestione e manutenzione anziché tramite la piena proprietà. Kanadevia Inova ha assunto il contratto trentennale di gestione e manutenzione per l'impianto di termovalorizzazione di Dublino nel marzo 2026 e si è impegnata ad aumentare la capacità di trattamento del 15%, raggiungendo le 690,000 tonnellate annue. Questo approccio consente l'accesso ai dati operativi, ai processi dell'impianto e ai flussi di materie prime a lungo termine. Le aziende più piccole possono anche ricorrere a joint venture o accordi di fornitura nella conversione dei rifiuti agricoli. Il mercato delle materie prime per gli impianti di termovalorizzazione offre quindi spazio sia a operatori integrati consolidati che a fornitori di tecnologie specializzate. All'interno di questo mercato, i fornitori specializzati possono competere attraverso la selezione, l'automazione, i sistemi di controllo della combustione e la lavorazione del gas rinnovabile.
I fornitori di capitali stanno plasmando le condizioni competitive anche attraverso transazioni di proprietà in asset consolidati. MEAG ha acquisito una partecipazione del 49.78% nell'impianto di cogenerazione di South East London nel luglio 2026. Encyclis ha inoltre concordato la vendita di una partecipazione del 50% in Dublin Waste to Energy al fondo pensionistico universitario (Universities Superannuation Scheme). Il mercato delle materie prime per gli impianti di termovalorizzazione attrae investitori infrastrutturali laddove vengono contrattualizzati i ricavi derivanti dal trattamento e dalla produzione di energia. Il settore delle materie prime per gli impianti di termovalorizzazione rimane poco concentrato a livello di progetto, poiché le concessioni, le normative sulle materie prime e le autorizzazioni locali variano da città a città e da paese a paese. Le informazioni disponibili non forniscono una quota complessiva dei principali operatori, pertanto non consentono di calcolare un punteggio numerico di concentrazione del mercato.
Leader del settore delle materie prime per gli impianti di termovalorizzazione (Waste-to-Energy, WtE)
Veolia Environnement SA
Gruppo SUEZ
REMONDIS SE & Co. KG
Gestione dei rifiuti, Inc.
China Everbright Environment Group Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la società tedesca di gestione patrimoniale MEAG ha acquisito una partecipazione del 49.78% nell'impianto di cogenerazione di South East London Combined Heat and Power da iCON Infrastructure Partners.
- Maggio 2026: Tosoh Corporation ha avviato le operazioni commerciali presso la sua centrale elettrica a biomassa di Nanyo, che utilizza pellet bianchi, cippato di legno proveniente da scarti edili e pellet derivati da rifiuti.
- Aprile 2026: Mobius Renewables ha completato l'acquisizione delle attività di produzione di biogas di Air Liquide negli Stati Uniti, in Francia, Norvegia e Svezia, tra cui 6 impianti di conversione del gas di discarica in gas naturale rinnovabile e 5 impianti di trattamento dei rifiuti agricoli.
- Aprile 2026: JFE Engineering ha investito 750 milioni di yen, pari a 5.2 milioni di dollari, per acquisire una partecipazione del 25% in due progetti di conversione dei rifiuti in energia nell'Andhra Pradesh.
Ambito del rapporto sul mercato globale delle materie prime per gli impianti di termovalorizzazione (WtE)
Il materiale di alimentazione di un impianto di termovalorizzazione (Waste-to-Energy, WtE) si riferisce ai materiali di scarto forniti a un impianto di termovalorizzazione come input per la conversione in energia utile, principalmente elettricità, calore o entrambi. I materiali di alimentazione tipici degli impianti WtE includono rifiuti solidi urbani (RSU), rifiuti commerciali e industriali, combustibile derivato dai rifiuti (CDR), fanghi di depurazione, rifiuti agricoli e altri flussi di rifiuti non riciclabili o combustibili. A seconda della tecnologia WtE utilizzata, il materiale di alimentazione può essere trattato mediante incenerimento, gassificazione, pirolisi, digestione anaerobica o altri processi di conversione termica e biologica.
Il mercato delle materie prime per gli impianti di termovalorizzazione (Waste-to-Energy, WtE) è segmentato per tipologia di materia prima, applicazione, utente finale e area geografica. Per tipologia di materia prima, il mercato è segmentato in rifiuti solidi urbani (RSU), rifiuti industriali, residui agricoli e di biomassa, rifiuti medici/biomedici, rifiuti plastici e non riciclabili, fanghi di depurazione e altre materie prime. Per applicazione, il mercato è segmentato in generazione di elettricità, generazione di calore/vapore, cogenerazione (CHP) e produzione di combustibili. Per utente finale, il mercato è segmentato in enti municipali, impianti industriali privati, strutture commerciali e produttori indipendenti di energia (IPP). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale delle materie prime per gli impianti di termovalorizzazione in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Rifiuti Solidi Urbani (RSU) |
| Rifiuti industriali |
| Residui agricoli e da biomassa |
| Rifiuti medici/biomedici |
| Rifiuti di plastica e non riciclabili |
| Fanghi di depurazione |
| Altri (rifiuti da costruzione e demolizione, ecc.) |
| Generazione di elettricità |
| Generazione di calore/vapore |
| Combined Heat & Power (CHP) |
| Produzione di combustibili (RDF, biogas, syngas) |
| corporazioni municipali |
| Impianti industriali prigionieri |
| Stabilimenti commerciali |
| Produttori di energia indipendenti (IPP) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materia prima | Rifiuti Solidi Urbani (RSU) | |
| Rifiuti industriali | ||
| Residui agricoli e da biomassa | ||
| Rifiuti medici/biomedici | ||
| Rifiuti di plastica e non riciclabili | ||
| Fanghi di depurazione | ||
| Altri (rifiuti da costruzione e demolizione, ecc.) | ||
| Per Applicazione | Generazione di elettricità | |
| Generazione di calore/vapore | ||
| Combined Heat & Power (CHP) | ||
| Produzione di combustibili (RDF, biogas, syngas) | ||
| Per utente finale | corporazioni municipali | |
| Impianti industriali prigionieri | ||
| Stabilimenti commerciali | ||
| Produttori di energia indipendenti (IPP) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle materie prime per gli impianti di termovalorizzazione dei rifiuti (WtE)?
Il settore ha un valore di 21.87 miliardi di dollari nel 2026 e si prevede che raggiungerà i 30.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.25%.
Qual è la categoria di materie prime più grande?
I rifiuti solidi urbani rappresentavano la categoria di materie prime più importante, con una quota del 68.3% nel 2025.
Quale applicazione sta crescendo più velocemente?
Si prevede che la produzione di carburante crescerà a un tasso annuo composto dell'8.9% fino al 2031, grazie al biogas, al bio-GNL, al carburante derivato dai rifiuti e al syngas.
Perché la qualità delle materie prime è importante per gli impianti di termovalorizzazione?
Umidità, cloro e contaminazione possono ridurre l'efficienza termica, aumentare le esigenze di manutenzione e influire sulla produzione di energia.
Quale regione vanta la posizione più forte nel settore delle materie prime per la conversione dei rifiuti in energia?
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato del 39.7% e si prevede che crescerà a un tasso annuo composto dell'8.1% fino al 2031.
Quali fattori facilitano il finanziamento di un progetto di conversione dei rifiuti in energia?
Accordi a lungo termine sui canoni di locazione comunali, contratti di vendita di calore o energia elettrica, approvvigionamento affidabile di materie prime e tecnologie collaudate migliorano le prospettive di finanziamento.


