

Dimensioni e quota di mercato dei servizi di riciclaggio dei rifiuti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
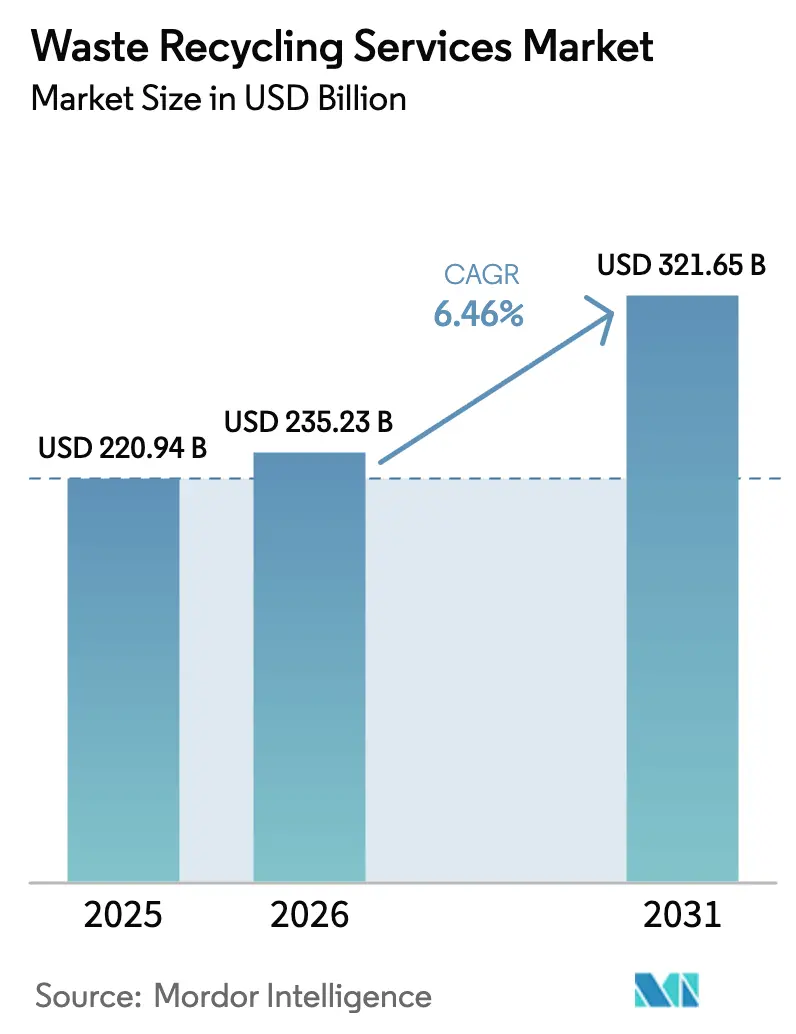
| Dimensione del mercato (2026) | 235.23 miliardo di dollari |
| Dimensione del mercato (2031) | 321.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.46% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di riciclaggio dei rifiuti di Mordor Intelligence
Il mercato dei servizi di riciclaggio dei rifiuti aveva un valore di 220.94 miliardi di dollari nel 2025 e si prevede che crescerà da 235.23 miliardi di dollari nel 2026 a 321.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.46% durante il periodo di previsione (2026-2031). Questa espansione riflette normative più rigorose in materia di responsabilità estesa del produttore (EPR), la rapida digitalizzazione delle linee di smistamento e i crescenti impegni aziendali per il raggiungimento delle emissioni zero. Carta e cartone rimangono i materiali riciclati più importanti, ma le batterie agli ioni di litio stanno aprendo nicchie di mercato premium ad alta intensità tecnologica. L'attività contrattuale è particolarmente forte in Europa grazie al nuovo Regolamento sugli imballaggi e i rifiuti di imballaggio, mentre gli investimenti nel riciclaggio chimico nella regione Asia-Pacifico stanno generando ricavi da flussi complessi di plastica. La domanda aziendale di soluzioni a ciclo chiuso sta riducendo l'offerta di materiali secondari di alta qualità, spingendo gli operatori a migliorare i sistemi di tracciabilità. Nel frattempo, la volatilità dei prezzi delle materie prime secondarie e i premi assicurativi per il rischio di incendio legato alle batterie continuano a esercitare pressione sui margini di lavorazione.
Punti chiave del rapporto
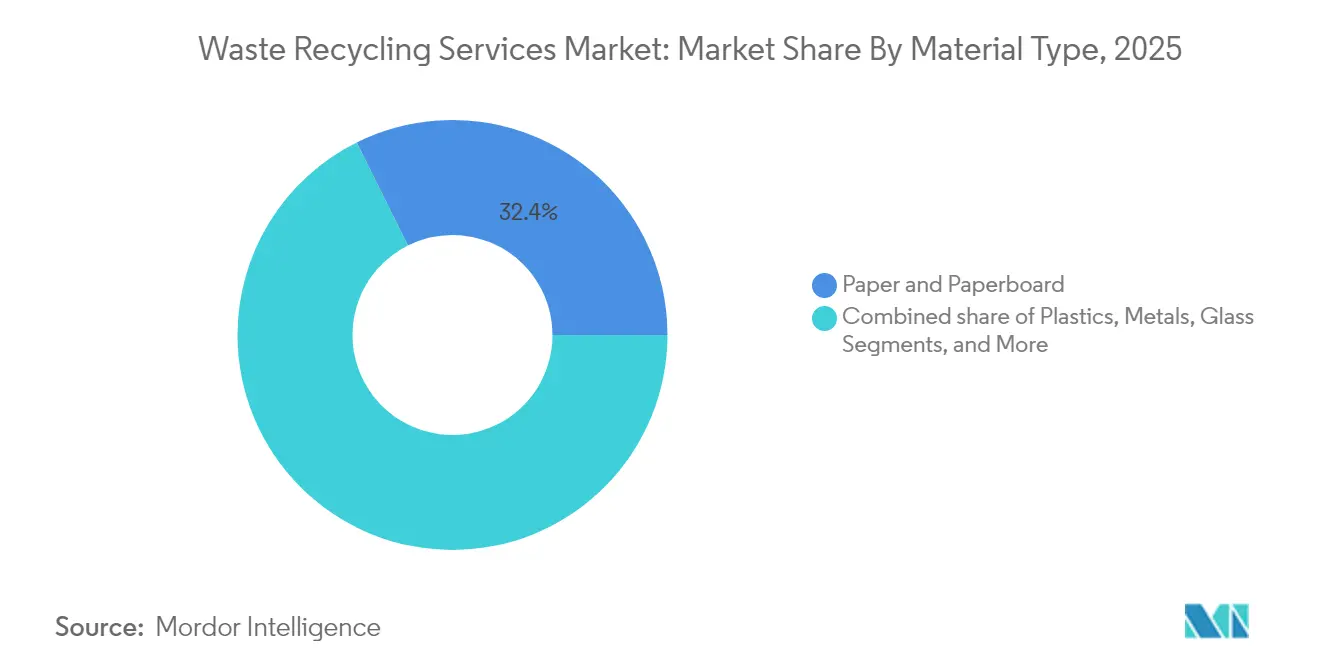
- In base al tipo di materiale, nel 32.35 il settore della carta e del cartone ha registrato una quota di mercato dei servizi di riciclaggio dei rifiuti pari al 2025%, mentre si prevede che le batterie registreranno il CAGR più rapido, pari all'11.02%, entro il 2031.
- In base alla fonte, nel 40.58 i flussi industriali rappresentavano il 2025% del mercato dei servizi di riciclaggio dei rifiuti; i volumi residenziali sono destinati a crescere più rapidamente, con un CAGR del 6.84% fino al 2031.
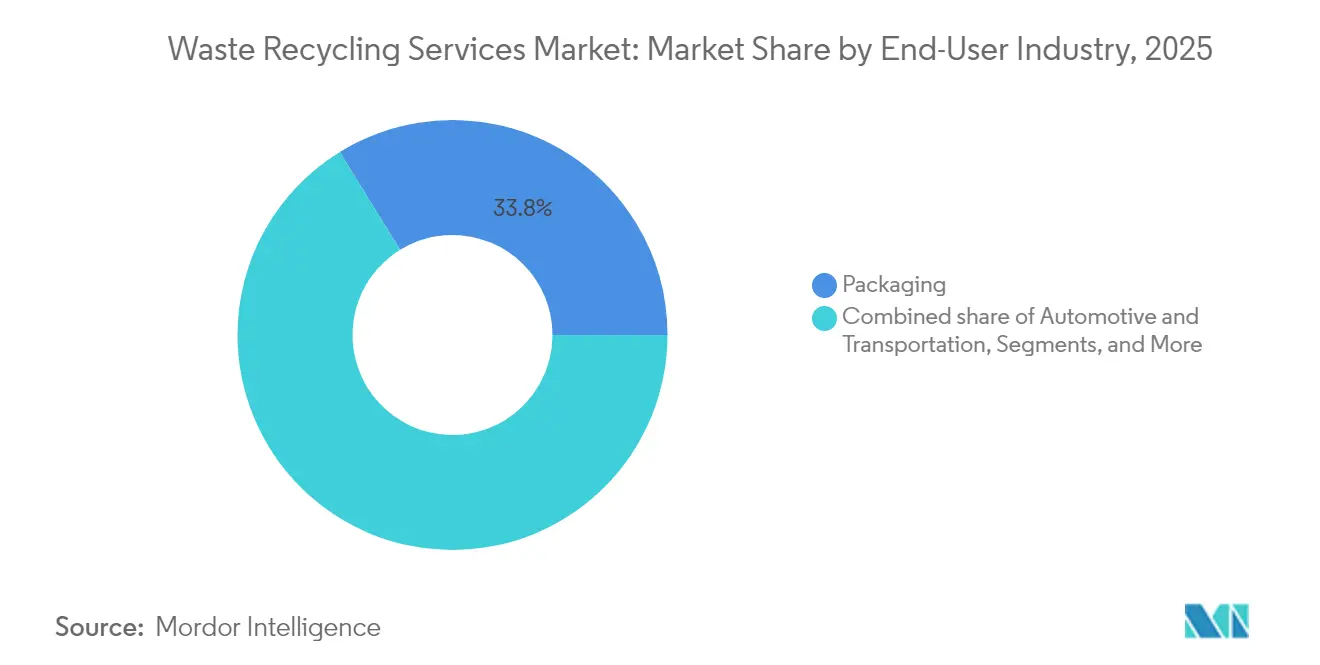
- Per settore di utilizzo finale, il settore degli imballaggi ha conquistato una quota di fatturato del 33.78% nel 2025; si prevede che il settore elettrico ed elettronico crescerà a un CAGR del 7.26% entro il 2031.
- In base al processo di riciclaggio, il riciclaggio meccanico ha mantenuto una quota di mercato del 61.12% nei servizi di riciclaggio dei rifiuti nel 2025, mentre si prevede che i metodi chimici/avanzati cresceranno a un CAGR del 9.01% fino al 2031.
- Per regione, l'Europa ha rappresentato il 33.20% dei ricavi del 2025, mentre l'area Asia-Pacifico è sulla buona strada per raggiungere il CAGR più elevato, pari all'7.92%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di riciclaggio dei rifiuti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La responsabilità estesa del produttore (EPR) impone l'accelerazione dei contratti di riciclaggio in tutta Europa | 1.2% | Europa, con ricadute sul Nord America | Medio termine (2-4 anni) |
| L'aumento dei rifiuti di batterie agli ioni di litio dovuto all'adozione dei veicoli elettrici alimenta la domanda di servizi specializzati in Asia e Nord America | 0.9% | Asia-Pacifico e Nord America, con un'espansione in Europa | A lungo termine (≥ 4 anni) |
| Gli impegni aziendali per una catena di fornitura a zero emissioni nette aumentano la domanda di partnership di riciclo a circuito chiuso in Nord America | 0.8% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Rapida digitalizzazione degli impianti di smistamento (IA/robotica) per ridurre i costi operativi e migliorare il recupero dei materiali nei mercati OCSE | 0.7% | Mercati OCSE, con trasferimento tecnologico verso le economie emergenti | A breve termine (≤ 2 anni) |
| L'emergere della capacità di riciclaggio chimico sblocca i flussi di plastica difficili da riciclare, in particolare nell'area Asia-Pacifico | 0.6% | Core APAC, con progetti pilota in Europa e Nord America | A lungo termine (≥ 4 anni) |
| L'espansione dei programmi comunali Pay-As-You-Throw aumenta i volumi di riciclaggio residenziale negli Stati Uniti e nell'UE | 0.5% | Stati Uniti e UE, con programmi pilota in Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La responsabilità estesa del produttore impone l'accelerazione dei contratti di riciclaggio in tutta Europa
Il regolamento UE sugli imballaggi e i rifiuti di imballaggio, in vigore dal febbraio 2025, prevede la riciclabilità di tutti gli imballaggi entro il 2028 e un contenuto minimo di plastica riciclata del 30% entro il 2030. La politica trasferisce i costi di smaltimento ai produttori e garantisce contratti di fornitura a lungo termine per i riciclatori. Gli obiettivi armonizzati eliminano le lacune di conformità transfrontaliere, favorendo gli operatori integrati in grado di gestire la logistica multigiurisdizionale. I gruppi del settore delle bevande stanno sperimentando programmi a ciclo chiuso per il vetro al fine di recuperare il vetro riciclato post-consumo, a dimostrazione di come la regolamentazione stimoli l'innovazione di processo [1] Virginijus Sinkevičius, “Proposal for a Regulation on Packaging and Packaging Waste,” European Commission, europa.eu.
L'aumento dei rifiuti di batterie agli ioni di litio dovuto all'adozione dei veicoli elettrici alimenta la domanda di servizi specializzati in Asia e Nord America
Si prevede che la capacità globale di riciclo delle batterie supererà i 3 milioni di tonnellate all'anno entro il 2025, in base alle leggi obbligatorie sul ritiro e alle strategie per i minerali critici. La Cina ha già raggiunto tassi di riciclo del 40% e case automobilistiche come BMW hanno firmato contratti diretti con Redwood Materials per assicurarsi materie prime di cobalto e nichel. Il recupero ad alto valore, i rigorosi requisiti di sicurezza e l'aumento dei premi assicurativi creano forti barriere all'ingresso che favoriscono la fissazione di prezzi più elevati.
Gli impegni delle aziende per una catena di fornitura a zero emissioni nette stimolano la domanda di partnership a ciclo chiuso in Nord America
I grandi rivenditori stanno vincolando i contratti con i fornitori a riduzioni delle emissioni comprovate. Il Progetto Gigaton di Walmart dichiara di aver evitato 1 miliardo di tonnellate di CO₂e, utilizzando come leva fondamentale la deviazione dei rifiuti. A valle, produttori di materiali come Dow stanno sviluppando congiuntamente tecnologie proprietarie per il riciclo di film multistrato, garantendo ai riciclatori un potere di determinazione dei prezzi grazie a strumenti di tracciabilità. Gli oneri di documentazione, tuttavia, orientano il mercato verso gli operatori che si avvalgono della tecnologia.
Rapida digitalizzazione degli impianti di smistamento: riduzione dei costi operativi e miglioramento del recupero dei materiali nei mercati OCSE
I fornitori di robotica segnalano un aumento del 20-30% nei tassi di cattura e un miglioramento della sicurezza dei lavoratori. AMP Robotics da sola ha guidato la selezione di oltre 2.5 milioni di tonnellate di materiali riciclabili. Il primo impianto robotizzato per rifiuti edili in Danimarca raggiunge il 90% di purezza con una capacità produttiva di 25,000 tonnellate/anno. Gli investimenti iniziali sono elevati, ma le economie di scala consentono ai grandi gruppi di ampliare il divario di costo rispetto ai concorrenti più piccoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili delle materie prime secondarie compromettono la redditività dei servizi | -0.8% | Globale, con un impatto acuto nelle regioni dipendenti dalle materie prime | A breve termine (≤ 2 anni) |
| Infrastruttura di raccolta frammentata nelle economie emergenti che limita la qualità delle materie prime | -0.6% | Economie emergenti in Asia, Africa e America Latina | A lungo termine (≥ 4 anni) |
| L'aumento dell'incidenza degli incendi delle batterie agli ioni di litio aumenta i costi assicurativi per gli operatori di MRF | -0.4% | Globale, con impatto concentrato in strutture ad alto volume | Medio termine (2-4 anni) |
| Definizioni incoerenti di materiali "riciclabili" nelle diverse giurisdizioni complicano la standardizzazione dei servizi | -0.3% | Globale, con un impatto particolare sulle operazioni transfrontaliere | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili delle materie prime secondarie compromettono la redditività dei servizi
I prezzi medi delle materie prime riciclate presso Republic Services sono oscillati da 117 dollari/tonnellata nel 2023 a 173 dollari/tonnellata nel secondo trimestre del 2, evidenziando la sensibilità dei ricavi. I contratti futures sui materiali riciclati rimangono esigui, lasciando le aziende di trasformazione esposte. Le aziende verticalmente integrate più grandi coprono il rischio attraverso flussi di reddito diversificati, ampliando il loro vantaggio competitivo.
Infrastruttura di raccolta frammentata nelle economie emergenti che limita la qualità delle materie prime
Le reti informali di raccoglitori offrono un recupero del 20-50% ma mancano di standard di qualità, ostacolando un'economia del riciclo avanzata, ScienceDirect. Ad Accra, solo 1,800 tonnellate delle 2,200 tonnellate di rifiuti giornalieri vengono raccolte formalmente. Progetti pilota a Nairobi che utilizzano prezzi garantiti e tracciamento basato su app indicano che è possibile ottenere materie prime di qualità superiore, ma richiede ingenti capitali [2] Brenda Wilson, “Policy Integration of Informal Recycling Systems in Emerging Economies,” Journal of Material Cycles and Waste Management , springer.com.
Analisi del segmento
Per tipo di materiale: le batterie superano i flussi di carta consolidati
Nel 32.35, Paper & Paperboard ha mantenuto una quota di mercato del 2025% nei servizi di riciclo dei rifiuti, grazie a reti di raccolta capillari e a linee di produzione della cellulosa consolidate. La domanda stabile da parte dei converter di imballaggi garantisce volumi prevedibili, mentre le selezionatrici ottiche ora separano le qualità patinate e miste in modo più efficiente. Tuttavia, la pressione sui prezzi persiste quando i mercati della cellulosa vergine si indeboliscono, sottolineando la necessità di una logistica efficiente in termini di costi. Il passaggio dei proprietari di marchi agli imballaggi con contenuto riciclato garantisce la domanda di base di fibre e supporta l'ammodernamento degli stabilimenti che gestiscono materie prime di qualità inferiore.
Il riciclaggio delle batterie mostra un CAGR dell'11.02% al 2031, ben al di sopra di qualsiasi altra categoria di materiali. Complessi diagrammi di flusso idrometallurgici recuperano litio, cobalto e nichel con un'efficienza superiore al 90%, consentendo ai trasformatori di catturare un elevato valore intrinseco dei metalli. L'espansione del riciclaggio chimico da 98.4 milioni di dollari di SK Chemicals illustra la corsa all'acquisizione del vantaggio competitivo. La ricerca sul riciclaggio diretto, volta a preservare la struttura catodica, potrebbe aumentare ulteriormente i margini riducendo il consumo di energia. Le partnership con le case automobilistiche consolidano la fornitura di batterie esauste e riducono il rischio degli investimenti, posizionando le aziende specializzate per rendimenti eccezionali nel mercato dei servizi di riciclaggio dei rifiuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte: i flussi industriali dominano mentre i volumi residenziali accelerano
Nel 40.58, le fonti industriali hanno generato il 2025% del mercato dei servizi di riciclaggio dei rifiuti, riflettendo flussi di rifiuti contrattuali e omogenei provenienti da hub produttivi e logistici. Gli accordi fissi consentono ai trasformatori di investire in linee dedicate per metalli, vetro o singoli polimeri. L'aumento di volume più rapido, tuttavia, deriva dai programmi comunali di pagamento a consumo, che stanno spingendo i rifiuti residenziali a un CAGR del 6.84%. Le città del Massachusetts che hanno adottato un sistema di tariffazione basato sulle unità hanno ridotto i rifiuti del 44% e aumentato significativamente i tassi di riciclaggio.
Le attività commerciali beneficiano di politiche di approvvigionamento aziendali che enfatizzano il contenuto riciclato. I rifiuti sanitari istituzionali stanno acquisendo importanza dopo che Waste Management ha integrato i servizi medici regolamentati nel suo portafoglio attraverso l'accordo Stericycle. I progetti pilota di smart-bin nei complessi residenziali europei trasmettono i dati sul livello di riempimento, riducendo il chilometraggio di raccolta e le emissioni, generando al contempo input più puliti per il riciclo a valle, rafforzando lo slancio di crescita residenziale nel mercato dei servizi di riciclo dei rifiuti.
Per settore di utilizzo finale: la crescita dell'elettronica supera la maturità del packaging
Nel 33.78, il settore degli imballaggi deteneva una quota di mercato del 2025% nei servizi di riciclaggio dei rifiuti, grazie alle tariffe EPR obbligatorie e a un'infrastruttura di deposito-restituzione consolidata. Le fabbriche di fibre secondarie e i riciclatori di PET mantengono un fatturato costante, ancorando il fatturato di base. Tuttavia, si prevede che il segmento elettrico ed elettronico registrerà un CAGR del 7.26% fino al 2031, trainato dai controlli più severi della Convenzione di Basilea che richiedono il consenso scritto per le spedizioni di rifiuti elettronici. L'elevato contenuto di rame e metalli preziosi, nonché la pressione legislativa per il recupero di minerali critici, sostengono tariffe di ingresso maggiorate.
Marketplace digitali come la piattaforma basata sull'intelligenza artificiale di Hitachi mettono in contatto gli OEM di dispositivi con i riciclatori certificati, riducendo le difficoltà nelle transazioni e migliorando i percorsi di controllo. Allo stesso tempo, i marchi di abbigliamento e alimentari che esplorano la tecnologia delle etichette intelligenti amplificano le aspettative di tracciabilità in tutti i settori, incoraggiando l'adozione di certificati basati su blockchain nel mercato dei servizi di riciclaggio dei rifiuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Attraverso il processo di riciclaggio: l'innovazione chimica sfida il predominio meccanico
Il riciclaggio meccanico ha rappresentato il 61.12% del fatturato del 2025, grazie a impianti consolidati di imballaggio, triturazione e lavaggio che trattano i polimeri standard a basso costo. Gli aggiornamenti delle linee che utilizzano telecamere a infrarossi vicini ora recuperano plastica nera e film precedentemente destinati al recupero energetico. I processi chimici e altri processi avanzati, tuttavia, si stanno espandendo a un CAGR del 9.01%, il più rapido nel settore dei servizi di riciclaggio dei rifiuti. Il processo Rewind PET di Axens, IFPEN e JEPLAN depolimerizza il PET in monomeri, consentendone un riutilizzo infinito senza perdite di qualità.
Petronas sta costruendo in Malesia uno dei più grandi centri di riciclo avanzato dell'Asia per trattare rifiuti plastici misti e generare materie prime circolari per gli impianti petrolchimici regionali. Con l'intensificarsi degli impegni volontari per il contenuto riciclato, le tecnologie chimiche renderanno possibili imballaggi multistrato difficili da riciclare e impediranno lo smaltimento in discarica delle materie prime, acuendo i differenziali competitivi nel mercato dei servizi di riciclo dei rifiuti.
Analisi geografica
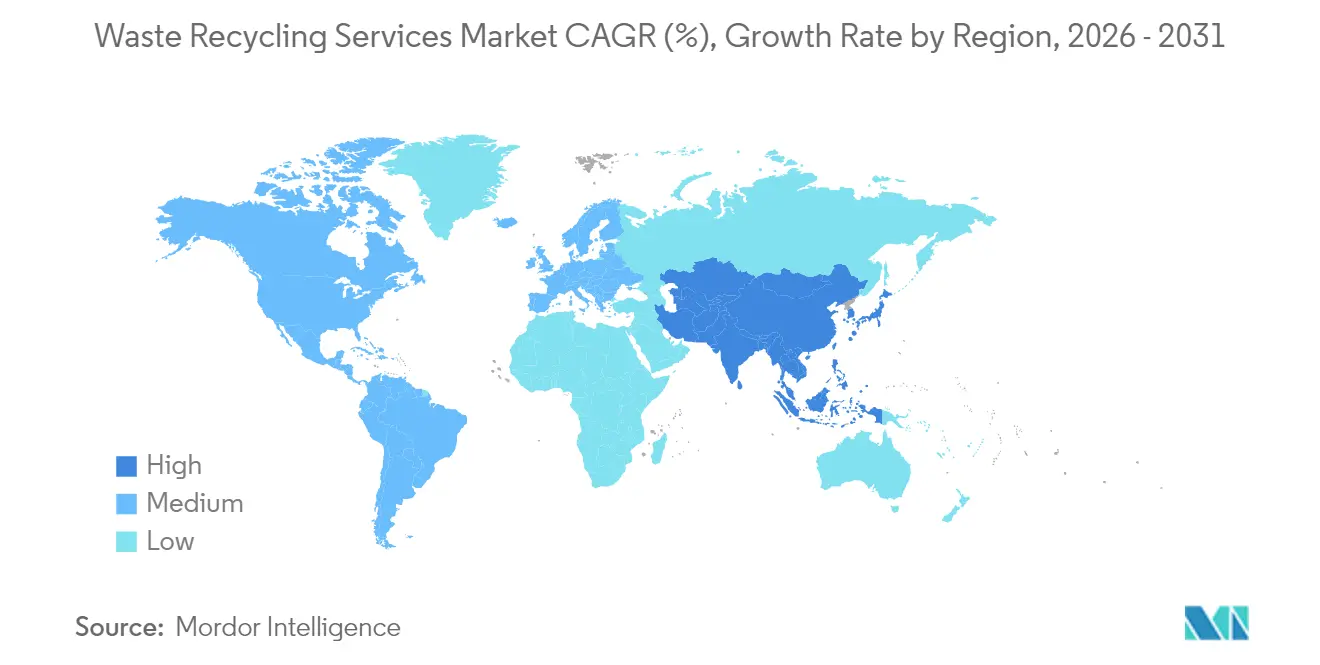
L'Europa ha rappresentato il 33.20% del fatturato globale nel 2025 grazie alle normative unificate sulla responsabilità estesa del produttore (EPR) e ai sistemi di deposito-restituzione che garantiscono materie prime di alta qualità. Il Regolamento sugli imballaggi e sui rifiuti di imballaggio mira ora a una raccolta del 90% delle bottiglie monouso entro il 2029, garantendo la produttività per i riciclatori di PET. La normativa francese sulla raccolta dei tessili, in vigore dal 2025, sta stimolando la creazione di joint venture come Reju con Nouvelles Fibres Textiles per la gestione dell'abbigliamento post-consumo. Ciononostante, l'imminente divieto di esportazione di rifiuti di plastica verso paesi non OCSE a partire da novembre 2026 costringe i trasformatori ad aumentare la capacità produttiva nazionale, mettendo alle strette gli operatori con una flessibilità limitata in termini di investimenti.
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari all'7.92%, entro il 2031, grazie alla moltiplicazione dei progetti di riciclo avanzato. L'obbligo di raccolta delle batterie in Cina garantisce già tassi di ritiro del 40%, mentre le innovazioni catalizzatrici della Corea del Sud riducono il consumo energetico del riciclo chimico. La partnership indiana Race Eco Chain mira a soddisfare il fabbisogno di plastica riciclata del 30% entro il 2025-2026, incrementando la domanda locale di scaglie di rPET. Tuttavia, l'integrazione di sistemi di raccolta informali rimane un'impresa complessa e ad alto capitale che potrebbe frenare la crescita realizzata nel mercato dei servizi di riciclo dei rifiuti.
Il Nord America beneficia di programmi di circolarità aziendale e di una serie di adozioni di sistemi di pagamento a consumo a livello comunale. Waste Management, Republic Services e altre grandi aziende stanno perseguendo acquisizioni aggiuntive per assicurarsi flussi specializzati e costruire portafogli di gas rinnovabile. Le collaborazioni nel settore del riciclo delle batterie, rappresentate da BMW e Redwood Materials, illustrano come gli OEM stiano chiudendo i cicli dei minerali critici a livello nazionale. Tuttavia, il tasso di riciclo nazionale si è attestato intorno al 35% per un decennio e sono necessari investimenti nel riprocessamento nazionale per compensare le restrizioni all'esportazione e migliorare la competitività.
Panorama competitivo
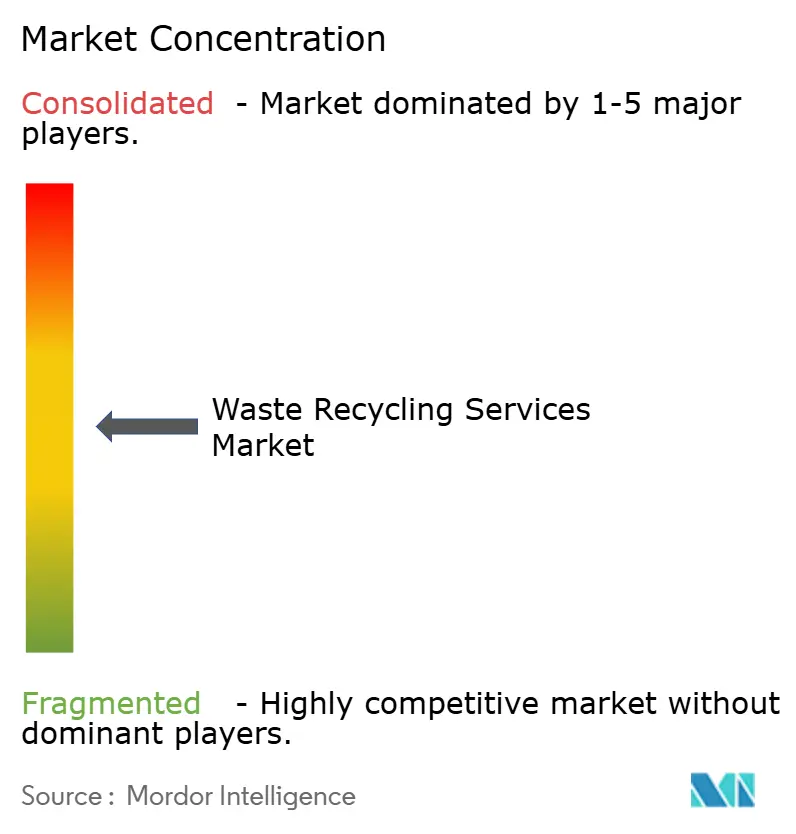
La concorrenza rimane frammentata, ma si sta orientando verso il consolidamento. I grandi operatori integrati stanno scalando verticalmente in nicchie di mercato pericolose e specialistiche per stabilizzare i flussi di cassa. L'acquisizione di Stericycle da 7.2 miliardi di dollari da parte di Waste Management amplia la sua presenza nel trattamento dei rifiuti sanitari regolamentati, mentre Republic Services ha dichiarato 1 miliardo di dollari per ulteriori acquisizioni nel 2025 (Waste Dive). L'integrazione verticale consente a queste aziende di assicurarsi materie prime, implementare la robotica su larga scala e negoziare accordi di prelievo direttamente con i proprietari dei marchi, rafforzando il divario competitivo.
La leadership tecnologica è il secondo pilastro che plasma la rivalità. Gli operatori che implementano sistemi di smistamento basati sull'intelligenza artificiale, reattori per il riciclaggio chimico e sistemi antincendio avanzati raggiungono tassi di recupero dei materiali più elevati e profili di rischio che consentono di ottenere condizioni assicurative migliori. Le installazioni di AMP Robotics dimostrano come l'automazione aumenti i livelli di purezza e riduca la dipendenza dalla manodopera, spingendo gli impianti in ritardo ad ammodernarsi o a dismettere. Le piattaforme di mercato per i materiali secondari, come l'AI Exchange di Hitachi, premiano ulteriormente i processori in grado di certificare tracciabilità e qualità, differenziandoli nel mercato dei servizi di riciclaggio dei rifiuti.
Le oscillazioni dei prezzi delle materie prime e l'inasprimento degli standard di sicurezza generano incertezza che penalizza le aziende regionali sottocapitalizzate. La volatilità dei prezzi delle materie prime riciclate influenza direttamente gli utili, costringendo i grandi gruppi a coprirsi attraverso portafogli di servizi diversificati. Gli incendi negli impianti legati alle batterie agli ioni di litio sono aumentati vertiginosamente nel 2024, spingendo le compagnie assicurative ad aumentare i premi. Le multinazionali ben capitalizzate possono assorbire i costi aggiuntivi dei sistemi di soppressione aggiornati, mentre le aziende più piccole si trovano ad affrontare l'erosione dei margini o il rischio di chiusura.
Leader del settore dei servizi di riciclaggio dei rifiuti
Veolia Environnement SA
Gestione dei rifiuti, Inc.
SUEZ SA
Covanta Holding Corporation
Biffa plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: le parti della Convenzione di Basilea hanno adottato 28 decisioni che chiariscono i codici di smaltimento e stabiliscono un quadro 2025-2031 per la gestione transfrontaliera dei rifiuti tessili.
- Aprile 2025: Republic Services ha registrato una crescita del fatturato del 3.8%, raggiungendo un utile netto di 495 milioni di USD; i prezzi delle materie prime riciclate hanno raggiunto una media di 155 USD/t ed è entrato in funzione un nuovo impianto a gas naturale rinnovabile.
- Febbraio 2025: Curio ed Energy Northwest firmano un protocollo d'intesa per promuovere il riciclaggio del combustibile nucleare NuCycle presso la Columbia Generating Station.
- Gennaio 2025: LyondellBasell e Genox hanno costituito una joint venture per il riciclaggio della plastica e hanno firmato una lettera di intenti con EEW per una collaborazione avanzata nella raccolta differenziata dei rifiuti.
Ambito e metodologia
Il mercato dei servizi di riciclaggio dell'acqua comprende il settore dedicato al trattamento e al riutilizzo dell'acqua, sottolineando la riduzione degli sprechi e la sostenibilità. Questo mercato intraprende processi di filtrazione, purificazione e disinfezione per garantire la sicurezza dell'acqua, soddisfacendo esigenze che spaziano dall'irrigazione e dalle applicazioni industriali al consumo potabile.
Il mercato dei servizi di riciclaggio dei rifiuti è segmentato per prodotto (carta e cartone, metalli, plastica, vetro, batterie ed elettronica e altri prodotti), fonte (municipale (residenziale e commerciale), industriale e altre fonti) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto offre dimensioni di mercato e previsioni per il mercato dei servizi di riciclaggio dei rifiuti in valore (USD) per tutti i segmenti sopra indicati.
| Carta e cartone |
| Plastica |
| Metalli |
| Vetro |
| Elettronica (rifiuti elettronici) |
| Batterie |
| Organici e compostabili |
| Detriti da costruzione e demolizione |
| Tessile |
| Altri materiali (gomma, ecc.) |
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale (pericoloso e non pericoloso) |
| Altre fonti (istituzionali, sanitarie, agricole, ecc.) |
| Packaging |
| Settore automobilistico e trasporti |
| Elettrica ed elettronica |
| Alimenti e Bevande |
| Edilizia |
| Commercio al dettaglio (e-commerce, moda) |
| Altri (agricoltura, energia, ecc.) |
| Riciclaggio meccanico |
| Riciclaggio chimico/avanzato |
| Biologico (compostaggio/digestione anaerobica) |
| Termico (Pirolisi, Gassificazione) |
| Altri (processi elettrochimici e metallurgici, selezione semi-automatica) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico |
| Per tipo di materiale | Carta e cartone | |
| Plastica | ||
| Metalli | ||
| Vetro | ||
| Elettronica (rifiuti elettronici) | ||
| Batterie | ||
| Organici e compostabili | ||
| Detriti da costruzione e demolizione | ||
| Tessile | ||
| Altri materiali (gomma, ecc.) | ||
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale (pericoloso e non pericoloso) | ||
| Altre fonti (istituzionali, sanitarie, agricole, ecc.) | ||
| Per settore degli utenti finali | Packaging | |
| Settore automobilistico e trasporti | ||
| Elettrica ed elettronica | ||
| Alimenti e Bevande | ||
| Edilizia | ||
| Commercio al dettaglio (e-commerce, moda) | ||
| Altri (agricoltura, energia, ecc.) | ||
| Attraverso il processo di riciclaggio | Riciclaggio meccanico | |
| Riciclaggio chimico/avanzato | ||
| Biologico (compostaggio/digestione anaerobica) | ||
| Termico (Pirolisi, Gassificazione) | ||
| Altri (processi elettrochimici e metallurgici, selezione semi-automatica) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei servizi di riciclaggio dei rifiuti?
Nel 235.23 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà 321.65 miliardi di dollari entro il 2031.
Quale tipologia di materiale genera oggi la maggiore quota di fatturato?
Carta e cartone sono in testa con il 32.35% del fatturato del 2025, supportati da reti di raccolta mature e da una domanda costante da parte dei trasformatori di imballaggi.
Perché le batterie agli ioni di litio sono considerate il segmento di riciclo in più rapida crescita?
Lo spreco di batterie sta aumentando a un CAGR dell'11.02% perché l'adozione dei veicoli elettrici e i relativi obblighi di ritiro richiedono servizi specializzati e di recupero di metalli di alto valore.
Quale regione si prevede crescerà più rapidamente entro il 2031?
L'area Asia-Pacifico registra il CAGR più elevato, pari all'7.92%, trainato dagli investimenti nel riciclaggio chimico e dalla formalizzazione di reti di raccolta informali.
In che modo le norme sulla responsabilità estesa del produttore (EPR) influenzano il mercato?
Gli obblighi EPR in Europa spostano i costi di smaltimento sui produttori, vincolano contratti di riciclaggio a lungo termine e aumentano la domanda di materiali secondari di alta qualità.
Quali rischi potrebbero rallentare la crescita del mercato nei prossimi anni?
La volatilità dei prezzi delle materie prime secondarie e l'aumento degli incendi delle batterie agli ioni di litio possono ridurre i margini di profitto dei trasformatori e aumentare i costi assicurativi.


