

Dimensioni e quota del mercato delle lavatrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
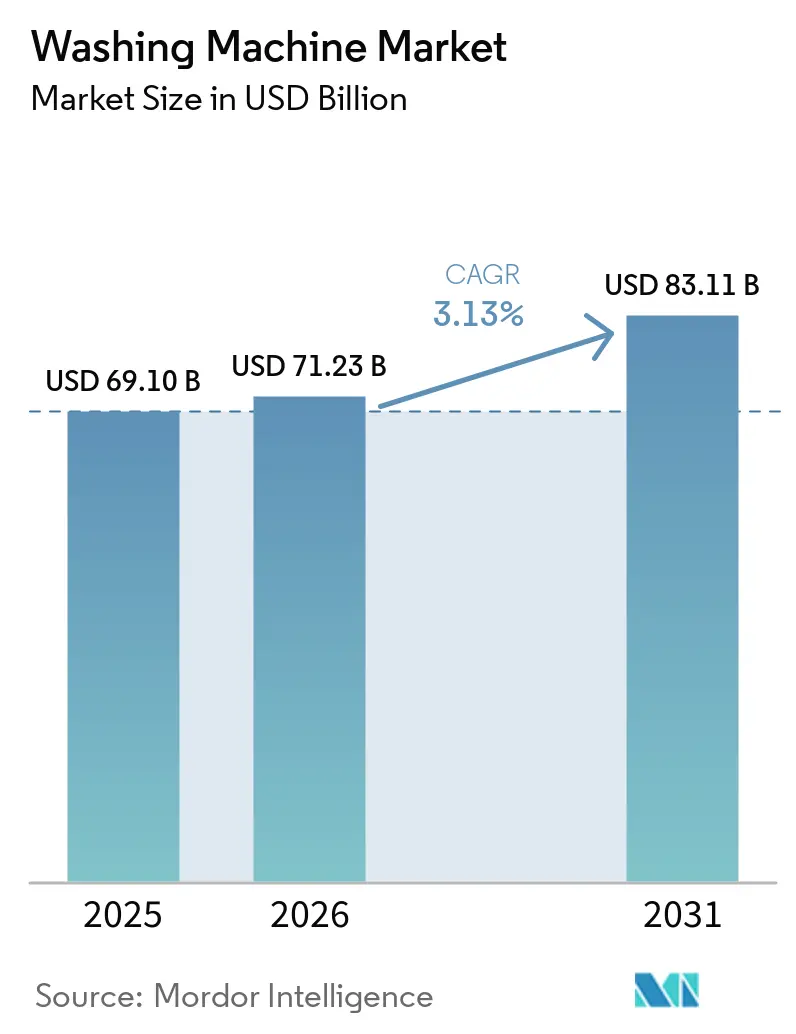
| Dimensione del mercato (2026) | 71.23 miliardo di dollari |
| Dimensione del mercato (2031) | 83.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.13% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
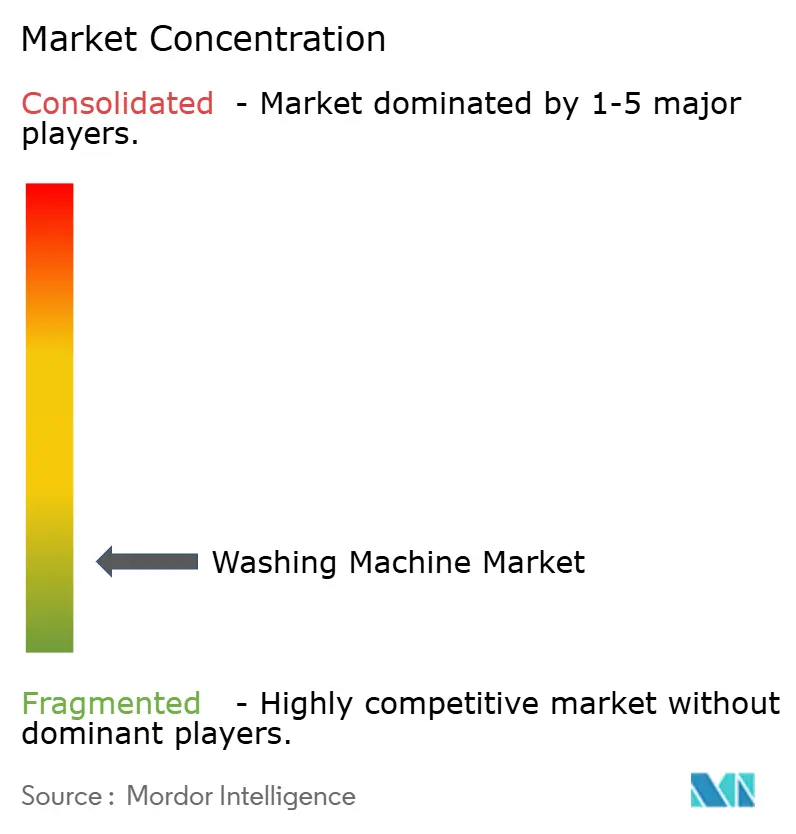
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle lavatrici di Mordor Intelligence
Si prevede che il mercato globale delle lavatrici crescerà da 69.10 miliardi di dollari nel 2025 a 71.23 miliardi di dollari nel 2026, per poi raggiungere gli 83.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.13% nel periodo 2026-2031. Le lavatrici a carica frontale continuano a detenere la leadership in termini di base installata ed efficienza delle risorse, mentre le lavatrici a carica dall'alto guadagnano terreno grazie a cicli più rapidi e a un posizionamento di prezzo competitivo nei segmenti di consumatori attenti al rapporto qualità-prezzo. La domanda è influenzata da normative più stringenti in materia di consumo energetico e idrico, dalle politiche di filtrazione delle microfibre che incentivano la conformità dei prodotti e dai sistemi di garanzia del diritto alla riparazione che estendono il ciclo di vita dei prodotti e spostano il valore sui servizi post-vendita. Le funzionalità digitali che automatizzano il dosaggio, riconoscono i tessuti e programmano i cicli in base alle tariffe dinamiche rafforzano la tendenza alla premiumizzazione, soprattutto se integrate negli ecosistemi di marca. La distribuzione omnicanale amplia la portata nella regione Asia-Pacifico, dove le vendite online crescono rapidamente, favorendo la gestione localizzata delle scorte e tempi di consegna più rapidi, dall'ordine all'installazione, per colmare il divario dell'ultimo miglio per gli elettrodomestici ingombranti. La differenziazione basata sulla conformità e l'integrazione con le reti intelligenti rafforzano la convenienza dell'aggiornamento per i modelli più avanzati nel mercato delle lavatrici.
Punti chiave del rapporto
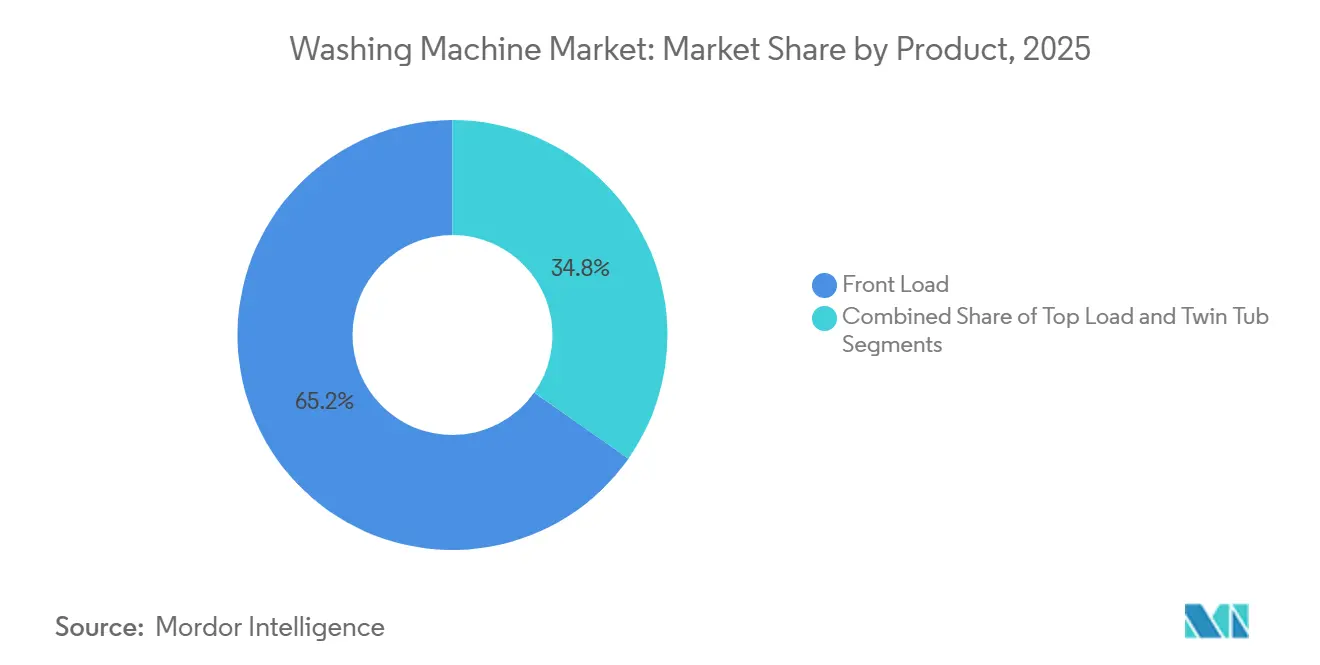
- Per tipologia di prodotto, le lavatrici a carica frontale hanno dominato il mercato con una quota del 65.92% nel 2025. Si prevede che le lavatrici a carica dall'alto cresceranno a un CAGR del 4.62% fino al 2031.
- In termini di capacità, nel 2025 il segmento da 6 a 8 kg rappresentava il 45.81% del mercato delle lavatrici. Si prevede che lo stesso segmento da 6 a 8 kg crescerà a un CAGR del 4.91% fino al 2031.
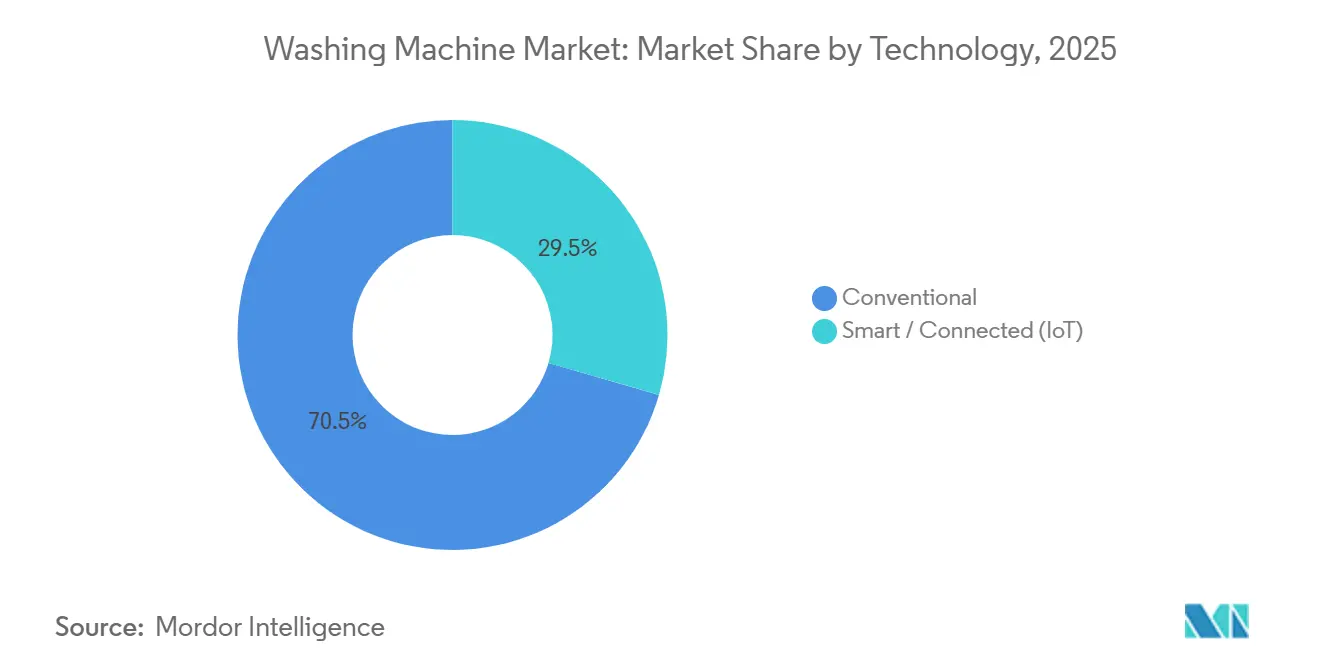
- In base alla tecnologia, le lavatrici convenzionali detenevano una quota del 70.54% del mercato delle lavatrici nel 2025 e si prevede che avanzeranno a un CAGR del 5.16% fino al 2031
- Per quanto riguarda l'utente finale, nel 2025 le applicazioni residenziali rappresentavano una quota del 69.74% del mercato delle lavatrici. Si prevede che le applicazioni commerciali cresceranno a un CAGR del 5.38% fino al 2031.
- Per canale di distribuzione, il commercio al dettaglio B2C ha conquistato una quota del 75.61% del mercato delle lavatrici nel 2025. Si prevede che i canali online registreranno un CAGR del 5.91% entro il 2031.
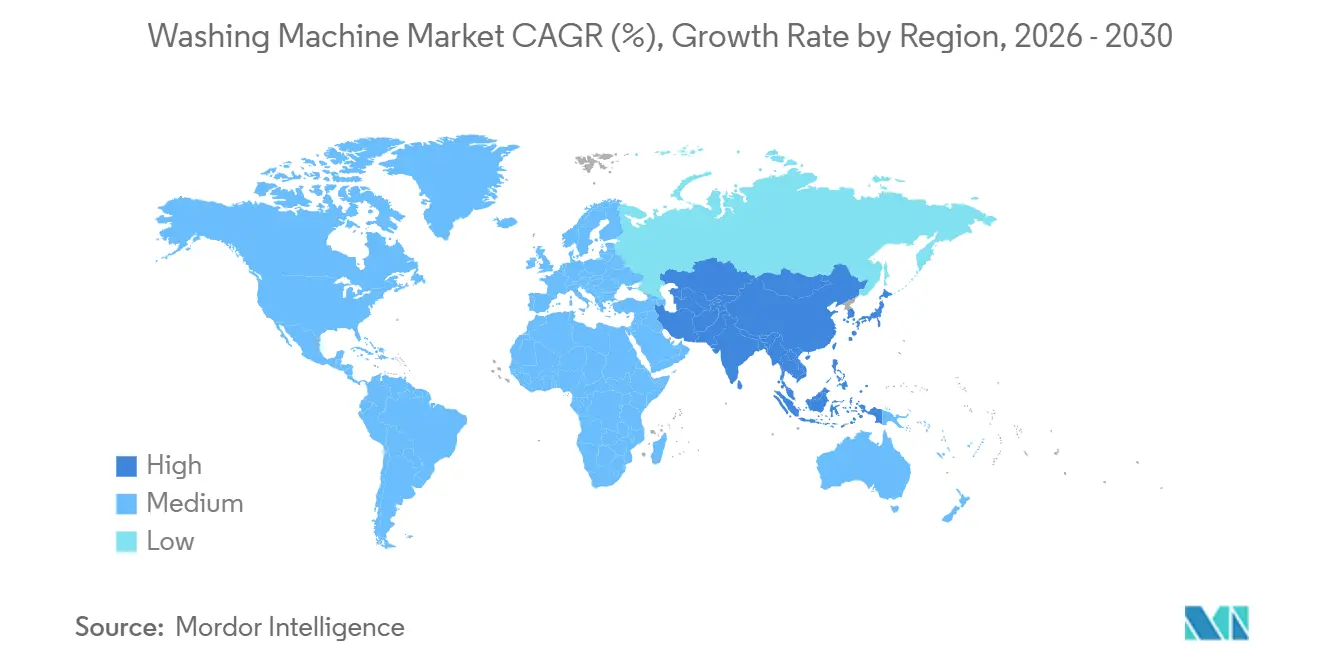
- In termini geografici, l'Asia-Pacifico è stata in testa con una quota del 40.71% nel 2025. Si prevede che l'Asia-Pacifico crescerà a un CAGR del 3.39% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle lavatrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione guidata dalle normative verso lavatrici ad alta efficienza e basso consumo d'acqua | + 0.8% | Globale, con i primi guadagni nell'Unione Europea, in California e a New York | Medio termine (2–4 anni) |
| Adozione per la prima volta tra le famiglie della classe media in espansione nell'area Asia-Pacifico | + 1.2% | Nucleo Asia-Pacifico (India, Indonesia, Vietnam), con ricaduta in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Premiumizzazione tramite funzionalità intelligenti/connesse e raggruppamento dell'ecosistema | + 0.6% | Nord America, Europa occidentale, Asia-Pacifico urbana | A breve termine (≤ 2 anni) |
| Omnicanale e vendita al dettaglio online stanno accelerando l'accesso e la scoperta dei prezzi | + 0.5% | Globale, in particolare le città di livello 2 e 3 in India e Cina | Medio termine (2–4 anni) |
| Nuovi obblighi di filtrazione in microfibra favoriscono i progetti conformi | + 0.3% | New York, California, Oregon (2030), Francia (2025), Australia (2030) | A lungo termine (≥ 4 anni) |
| Lavatrici interattive alla rete e in grado di rispondere alla domanda che sbloccano gli incentivi | + 0.2% | Nord America e Unione Europea con programmi di risposta attiva alla domanda | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione guidata dalle normative verso lavatrici ad alta efficienza e basso consumo d'acqua
Gli standard e i sistemi di etichettatura si stanno allineando verso una minore impronta energetica e idrica, il che sta anticipando la sostituzione dei modelli più vecchi e favorendo design di alta qualità ed efficienti. Nell'Unione Europea, la nuova etichetta energetica A-G e i relativi requisiti di prodotto continuano a ridurre i consumi, con l'obiettivo del 2030 che guida lo sviluppo di nuovi prodotti e le dichiarazioni di marketing verso risparmi misurabili per le famiglie. Ciò sta ampliando il bacino di potenziali acquirenti per lavatrici a carica frontale efficienti che soddisfano rigorose procedure di test e documentazione di prestazioni verificata. Negli Stati Uniti, le iniziative a livello statale sulla filtrazione delle microfibre, come la legge approvata a New York che richiede filtri ad alta capacità di cattura per fibre di determinate soglie dimensionali, aumentano i costi di conformità ma differenziano le aziende pioniere che integrano design di filtrazione collaudati. Man mano che i marchi allineano i loro portafogli prodotti a questi requisiti, i consumatori percepiscono un valore più chiaro del ciclo di vita derivante dal risparmio energetico e idrico, il che supporta prezzi medi di vendita più elevati senza frenare l'adozione. Questi segnali politici si stanno traducendo in percorsi di aggiornamento più chiari attraverso le fasce di prezzo nel mercato delle lavatrici [1] Commissione europea, “Etichette energetiche A-G ricalibrate e parametri di riferimento di efficienza 2030”, Commissione europea, ec.europa.eu.
Premiumizzazione tramite funzionalità intelligenti/connesse e raggruppamento dell'ecosistema
Le funzionalità che automatizzano il dosaggio del detersivo, identificano il tipo di tessuto e programmano i cicli in base alle tariffe non di punta stanno ampliando il rapporto qualità-prezzo delle lavatrici e delle lavatrici combinate connesse. La linea Bespoke AI Laundry di Samsung integra la modalità AI Energy Mode e la logica di rilevamento del tessuto con SmartThings, consentendo l'ottimizzazione automatica del consumo energetico e l'orchestrazione dei cicli all'interno di un ecosistema domestico più ampio. Whirlpool ha introdotto un sistema di ventilazione FreshFlow e una sigillatura avanzata per limitare gli odori, abbinandoli a funzionalità dell'app che riducono gli interventi manuali e minimizzano i casi di rilavaggio. LG AI Direct Drive 2.0 e ThinQ portano il rilevamento del tessuto, la logica di controllo del movimento e il controllo remoto del ciclo a diversi formati, posizionando le lavatrici connesse come un chiaro passo avanti rispetto ai modelli tradizionali. L'integrazione di ecosistemi che comprendono lavanderia, refrigerazione e climatizzazione rafforza la fidelizzazione dei marchi che armonizzano software, accessori e abbonamenti opzionali. Questi attributi premium sono alla base di una narrativa di aggiornamento duratura nel mercato delle lavatrici, poiché la connettività diventa una capacità prevista nelle SKU di livello superiore [2] Samsung Electronics, “Bespoke AI Laundry and AI Energy Mode,” Samsung Global Newsroom, news.samsung.com.
Omnicanale e vendita al dettaglio online: accelerare l'accesso e la scoperta dei prezzi
I canali digitali stanno riducendo gli attriti nella ricerca e nell'evasione degli ordini, soprattutto nella regione Asia-Pacifico, dove la penetrazione online nel mercato delle lavatrici rappresenta già una quota significativa e continua a crescere a un ritmo a doppia cifra. Con un numero crescente di esperienze d'acquisto che combinano la ricerca online con le visite in negozio e le installazioni programmate, i marchi possono localizzare l'inventario e ridurre i tempi tra l'ordine e l'installazione, aumentando la soddisfazione del cliente per gli elettrodomestici ingombranti. Strumenti di finanziamento, assistenza alla configurazione in tempo reale e confronti incrociati delle etichette energetiche sono più facili da implementare online, facilitando l'adozione di funzionalità premium anche al di fuori delle aree metropolitane. I format degli showroom che integrano etichette energetiche con codici QR e dimostrazioni guidate hanno aiutato i punti vendita fisici a mantenere la propria rilevanza, con tassi di adesione più elevati per garanzie estese e accessori. Questa architettura omnicanale migliora la trasparenza dei prezzi e riduce gli attriti di acquisizione nei mercati urbani e semi-urbani, supportando una maggiore diffusione del mercato delle lavatrici.
Nuovi obblighi di filtrazione in microfibra favoriscono i progetti conformi
La consapevolezza del problema del rilascio di fibre dai tessuti è in aumento e le giurisdizioni che hanno adottato precocemente queste normative si stanno orientando verso regole di filtrazione volte a limitare lo scarico di fibre sintetiche. Lo Stato di New York ha emanato requisiti per la filtrazione delle microfibre che definiscono le prestazioni di cattura, che ora rappresentano un punto di riferimento per le roadmap di prodotto e la pianificazione dell'assortimento dei rivenditori in tutti gli Stati Uniti. In Europa, un maggiore controllo ambientale coesiste con una rigorosa etichettatura energetica, incoraggiando i marchi a combinare un'azione di lavaggio efficiente con soluzioni di cattura delle fibre facili da usare e durevoli. I produttori hanno iniziato a integrare elementi a rete riutilizzabili o cartucce filtranti modulari di facile manutenzione e alcune aziende ora segnalano la predisposizione alla filtrazione nella documentazione del prodotto per indicare la conformità. Questo posizionamento supporta modesti sovrapprezzi per gli SKU conformi, riducendo al contempo il rischio di scorte invendute con l'avvicinarsi delle date di entrata in vigore. Questo cambiamento sta creando un ulteriore livello di differenziazione del prodotto nel mercato delle lavatrici, soprattutto laddove gli appalti pubblici o gli standard dei rivenditori preferiscono design conformi [3] Samsung Electronics, “Bespoke AI Laundry and AI Energy Mode,” Samsung Global Newsroom, news.samsung.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sensibilità al prezzo e concorrenza tra elettrodomestici informali/usati nei mercati emergenti | -0.6% | Asia-Pacifico esclusi Giappone e Corea del Sud, Africa subsahariana e parti del Sud America | Medio termine (2–4 anni) |
| La volatilità dei costi di input e le interruzioni della catena di fornitura stanno mettendo sotto pressione i margini | -0.4% | Globale, acuto nei modelli intelligenti basati sui semiconduttori | A breve termine (≤ 2 anni) |
| I vincoli legati alla scarsità d’acqua e le tariffe per le acque reflue ne stanno frenando l’utilizzo | -0.2% | Medio Oriente e Africa, parti dell'India e Australia | A lungo termine (≥ 4 anni) |
| Politiche di diritto alla riparazione e di longevità che allungano i cicli di sostituzione | -0.3% | Unione Europea, California e potenziale adozione federale degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei costi di input e le interruzioni della catena di fornitura mettono sotto pressione i margini
Il contenuto elettronico delle lavatrici connesse le rende sensibili ai tempi di consegna dei componenti e alla logistica, che possono subire forti oscillazioni in periodi di scarsità di approvvigionamento. I produttori con una maggiore integrazione nei sistemi di controllo e nelle schede, o con una produzione locale delle schede, possono abbreviare i cicli di approvvigionamento e ridurre l'esposizione ai costi del trasporto aereo, stabilizzando così la redditività unitaria. Laddove i produttori di apparecchiature originali diversificano le aree di produzione e le basi di fornitori, mitigano la volatilità delle tariffe e dei costi di trasporto che altrimenti potrebbero erodere i margini lordi. I grandi produttori che divulgano metriche di consegna puntuale e completa e azioni di resilienza registrano una produttività più prevedibile per i cicli di lancio che si basano su specifici controller del motore, sensori e moduli di connettività. Tali misure contribuiscono a mantenere una disponibilità costante di SKU premium, difendendo al contempo i prezzi durante i picchi di costo dei componenti. L'effetto netto è un incentivo costante a localizzare i sottoassiemi critici e a diversificare il rischio nel mercato delle lavatrici.
Politiche di diritto alla riparazione e di longevità che allungano i cicli di sostituzione
Le normative in materia di durabilità e riparabilità, che garantiscono la disponibilità e la documentazione dei pezzi di ricambio, stanno allungando la vita utile degli elettrodomestici, riducendo il tasso di sostituzione naturale delle lavatrici per uso domestico. Queste misure aumentano il valore a lungo termine per i consumatori e spostano i margini verso ricambi e assistenza, favorendo i marchi con solide reti di assistenza. I responsabili di prodotto devono trovare un equilibrio tra la robustezza delle strutture e la modularità degli assemblaggi e gli obiettivi di costo, per evitare di escludere i consumatori con prezzi troppo elevati. I rivenditori adeguano le scorte privilegiando i modelli riparabili per ridurre le controversie in garanzia e allineare l'offerta alla capacità di assistenza post-vendita. Nel tempo, tali normative premiano i marchi verticalmente integrati, in grado di monetizzare i cicli di vita prolungati attraverso i canali di assistenza autorizzati e di ricondizionamento. Il mercato delle lavatrici continuerà ad adattare le strategie di prodotto e di canale per allinearsi agli obiettivi di longevità, mantenendo al contempo innovazione e competitività di prezzo.
Analisi del segmento
Per tipo di prodotto: i carichi dall'alto promuovono il volume omnicanale in mezzo all'ascesa della combinazione pompa di calore
Nel 2025, le lavatrici a carica frontale detenevano il 65.92% della quota di mercato, grazie alla maggiore efficienza energetica e alle velocità di centrifuga finali più elevate che riducono l'umidità residua prima dell'asciugatura. Si prevede che le lavatrici a carica dall'alto registreranno un tasso di crescita annuo composto (CAGR) del 4.62% fino al 2031, poiché gli acquirenti attenti al rapporto qualità-prezzo cercano cicli più brevi e un accesso più semplice a metà ciclo, soprattutto nei mercati in cui i costi dell'acqua e lo spazio disponibile sono meno limitanti. Il mercato delle lavatrici sta orientando lo sviluppo di prodotti verso lavasciuga con sistemi a pompa di calore senza sfiato, che riducono il consumo energetico ed eliminano la necessità di condotti di ventilazione esterni negli appartamenti. I modelli di punta dei marchi leader integrano ora funzionalità basate sull'intelligenza artificiale che rilevano il livello di sporco e il tipo di tessuto, contribuendo a ridurre la frequenza dei rilavaggi e rafforzando l'attrattiva dell'aggiornamento nelle fasce di prezzo medio-alte. Negli showroom, confronti trasparenti delle etichette energetiche e dimostrazioni dal vivo della velocità di centrifuga aiutano a illustrare le differenze tra i modelli a carica frontale e a carica dall'alto per gli acquirenti che desiderano chiarezza sulle prestazioni al momento dell'acquisto. Il rispetto delle soglie di consumo idrico ed energetico è più semplice con le lavatrici a carica frontale, mentre quelle a carica dall'alto stanno migliorando grazie a una riprogettazione delle giranti, velocità di centrifuga più elevate e una logica di ciclo più intelligente. Il mercato delle lavatrici trae vantaggio da entrambi i modelli, che si modernizzano per soddisfare gli obiettivi di efficienza e praticità.
Le aspettative in termini di velocità di ciclo e i vincoli di forma stanno rimodellando l'offerta, con le lavasciuga che si affermano come soluzione salvaspazio per prestazioni energetiche di alto livello. La linea combinata di Samsung dimostra come un prodotto a cestello singolo con asciugatura a pompa di calore possa ottenere significative riduzioni di consumo energetico, adattandosi al contempo agli appartamenti urbani, e come le strategie di prezzo, che includono sconti periodici e finanziamenti, riducano le barriere all'adozione per chi acquista per la prima volta un sistema combinato. I marchi stanno inoltre sviluppando funzionalità specifiche, come un controllo avanzato degli odori o cicli dedicati ai peli di animali domestici, per soddisfare le esigenze domestiche particolari senza richiedere apparecchiature aggiuntive. Le normative rimangono un punto di riferimento fondamentale nella progettazione, con le lavasciuga a carica frontale nativamente allineate a fattori di consumo idrico più rigorosi e quelle a carica dall'alto che si stanno adeguando grazie a perfezionamenti meccanici e software. Le proposte di ricalibrazione degli standard di consumo idrico negli Stati Uniti potrebbero creare maggiore margine per l'ottimizzazione dei tempi di ciclo, favorendo la ripresa dell'adozione delle lavasciuga a carica dall'alto, dove velocità e semplicità sono fondamentali. In tutti i formati, l'IA integrata che regola il dosaggio e i modelli di movimento in base alla classe di tessuto sta diventando un elemento di differenziazione fondamentale, che continua a plasmare il posizionamento dei prodotti premium nel mercato delle lavatrici [4] Federal Register, “Energy and Water Standards Rulemaking Dockets,” Federal Register, federalregister.gov.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità: la fascia media da 6–8 kg garantisce un volume maggiore, quella superiore a 8 kg offre un vantaggio commerciale
La fascia di capacità da 6 a 8 kg ha rappresentato il 45.81% delle vendite del 2025, bilanciando l'efficienza dello spazio e la flessibilità di carico familiare a prezzi accessibili. Si prevede che il segmento crescerà a un CAGR del 4.91% fino al 2031, poiché sempre più famiglie con doppio reddito suddividono il tempo del bucato in meno cicli e poiché le planimetrie urbane privilegiano piattaforme da 24 a 27 pollici che si adattano a armadi e nicchie per la lavanderia standard. Le dimensioni del mercato globale delle lavatrici per il segmento da 6 a 8 kg sono destinate a crescere con questa costante espansione dei volumi e il costante aggiornamento verso il dosaggio automatico e le centrifughe più veloci, in prossimità della fascia media del segmento. I formati compatti inferiori a 5 kg rimangono una nicchia per dormitori e case unifamiliari, apprezzati per la portabilità ma limitati da prestazioni di centrifuga inferiori e compromessi per il riempimento manuale. Nella fascia alta, le unità superiori a 8 kg hanno acquisito maggiore popolarità tra le famiglie più numerose e gli ambienti commerciali leggeri che beneficiano di carichi singoli e motori robusti.
Gli aggiornamenti delle funzionalità si stanno diffondendo a cascata anche nella fascia da 6-8 kg, inclusi serbatoi di dosaggio dimensionati per più lavaggi e app mobili che semplificano le richieste di manutenzione e la selezione del ciclo. Il portfolio compatto da 24 pollici di Bosch dimostra come le funzionalità di connettività e il dosaggio automatico possano essere adattati all'uso in spazi ridotti, il che aumenta l'appeal premium nelle città ad alta densità. Le regioni con scarsità d'acqua orientano verso modelli a carica frontale nella fascia da 6-8 kg a causa del minore consumo per chilogrammo, mentre i mercati con abbondanza d'acqua o sensibili al prezzo continuano a integrare modelli a carica dall'alto con capacità maggiore. I requisiti aggiornati in Australia in materia di classificazione energetica stanno aumentando la visibilità della durata del ciclo e del consumo energetico sulle etichette, il che spinge i produttori a utilizzare velocità di centrifuga più elevate per ridurre i tempi di asciugatura senza compromettere la qualità del lavaggio. Man mano che gli OEM localizzano più componenti e test, i tempi di consegna continuano a migliorare per i marchi privati e regionali che fanno affidamento su volumi stabili di 6-8 kg come base. L'industria mondiale delle lavatrici continua a dimensionare e adattare questo segmento per l'adozione su larga scala, riservando funzionalità specializzate ai modelli super-capaci e combinati.
Per tecnologia: il mercato convenzionale si consolida nonostante la crescita intelligente; persistono i divari tra prezzo e prestazioni
Le lavatrici convenzionali non connesse, che includono unità completamente automatiche e semiautomatiche senza IoT o controlli basati su app, hanno dominato il 70.54% della quota di mercato globale delle lavatrici nel 2025 e si prevede che cresceranno a un CAGR del 5.16% fino al 2031, poiché gli acquirenti orientati al valore nelle città di secondo e terzo livello in India, Indonesia e Vietnam danno priorità alla convenienza immediata rispetto alla connettività. Questo andamento riflette l'ampia base installata in aree geografiche sottoservite, dove piccoli guadagni di penetrazione creano un volume assoluto considerevole, che può superare le unità aggiunte dai modelli intelligenti che stanno scalando da una base più piccola. In India, i sussidi per la permuta e la continua compressione dei prezzi hanno supportato il passaggio a unità convenzionali completamente automatiche, poiché i motori inverter e la logica di rilevamento del carico si sono diffusi senza richiedere il Wi-Fi. Il profilo prezzo-prestazioni che ne risulta mantiene i formati convenzionali attraenti per le famiglie che desiderano cicli affidabili, costi di gestione prevedibili e controlli semplici.
Le lavatrici convenzionali continuano ad aggiungere intelligenza pratica a prezzi accessibili. La serie Essential di LG, focalizzata sul mercato indiano, utilizza valvole a doppio ingresso e cestelli rivestiti in resina per gestire l'acqua dura e la bassa pressione di ingresso, il che aiuta a risolvere i vincoli infrastrutturali senza dover aggiungere connettività o funzionalità cloud. Le lavatrici a carica dall'alto tradizionali nel Sud-est asiatico abbinano motori inverter a trasmissione diretta a cicli preimpostati familiari che gestiscono tessuti e livelli di sporco comuni con una configurazione minima. Queste aggiunte migliorano l'efficienza e l'uniformità di lavaggio, mantenendo sotto controllo la distinta base. Il risultato è un chiaro vantaggio per gli acquirenti che preferiscono durata e facilità d'uso al controllo remoto o alla programmazione tramite app. Nei mercati in cui la copertura della banda larga, i costi dei dati o l'adozione delle app rimangono disomogenei, questo equilibrio tra capacità e costi sostiene lo slancio dei formati convenzionali nel mercato globale delle lavatrici.
Le lavatrici intelligenti e connesse all'IoT rimangono una minoranza della base installata, ma stanno crescendo rapidamente nel mercato globale delle lavatrici, partendo da una base più piccola. Le funzionalità AI OptiWash e AI Energy di Samsung si concentrano sul rilevamento del livello di sporco, sulla regolazione di acqua e tempo e sullo spostamento del funzionamento in fasce orarie non di punta, mentre il dosaggio Load & Go di Whirlpool è progettato per ridurre gli sprechi di detersivo e migliorare l'uniformità di lavaggio tra i cicli. Anche il contesto politico è importante. Nel maggio 2025, il Dipartimento dell'Energia degli Stati Uniti ha proposto di abrogare gli standard modificati sul consumo idrico per le lavatrici residenziali, che torneranno al fattore acqua di 9.5 previsto dalla legge e ridurranno la pressione per abbinare il posizionamento di efficienza a funzionalità connesse che comportano costi aggiuntivi. Con l'espansione degli standard interoperabili, il primo lavoro di BSH con Matter dimostra come il controllo multipiattaforma possa essere percepito come universale, il che potrebbe comprimere il premio di connettività nel tempo e spostare la concorrenza verso le prestazioni hardware, la qualità del servizio e il costo totale di proprietà.
Per utente finale: ancore residenziali, superamento commerciale delle esigenze di igiene e produttività
Le applicazioni residenziali hanno rappresentato il 69.74% della domanda del 2025 di cicli di sostituzione costanti e di percorsi di aggiornamento sempre più ampi verso l'automazione del dosaggio e la connettività. Si prevede che le applicazioni commerciali cresceranno a un CAGR del 5.38% fino al 2031, poiché hotel, strutture sanitarie e gestori di complessi residenziali stanno rinnovando le flotte per migliorare l'igiene, i tempi di attività e il risparmio energetico. Il mercato globale delle lavatrici beneficia di acquirenti commerciali che danno priorità alla produttività e all'affidabilità, supportando unità di maggiore capacità, sistemi di azionamento robusti e diagnostica connessa. In molte città, gli sviluppatori di complessi residenziali utilizzano lavanderie centralizzate per ridurre i costi idraulici per unità e per creare flussi di entrate accessori da sistemi di pagamento senza contanti basati su app.
Gli acquirenti commerciali spesso preferiscono accordi di servizio che garantiscano una risposta rapida da parte dei tecnici e l'accesso ad apparecchiature sostitutive, aumentando così i tempi di attività della flotta e stabilizzando i margini operativi. La diagnostica intelligente e la manutenzione predittiva riducono i tempi di fermo non pianificati e le scorte di ricambi, un aspetto particolarmente prezioso per le macchine da 20-50 kg che supportano le operazioni quotidiane. Le applicazioni nel settore sanitario e alberghiero rafforzano l'importanza di design a barriera e cicli di disinfezione migliorati, verificabili tramite registri di controllo. Sia negli usi residenziali che commerciali, la migrazione verso azionamenti completamente automatici è proseguita, mentre le funzionalità di connettività sono aumentate più rapidamente in ambito commerciale grazie a un ritorno sull'investimento più chiaro legato a energia e manodopera. Queste differenze delineano roadmap che adattano il controllo del motore, le interfacce utente e la manutenibilità a ogni contesto nel mercato globale delle lavatrici.
Per canale di distribuzione: l'online aumenta, il commercio al dettaglio B2C si difende tramite l'esperienza
Il commercio al dettaglio B2C ha conquistato il 75.61% delle vendite del 2025 grazie a demo dal vivo, confronti di rumore e installazione in giornata o il giorno successivo, che attenuano le preoccupazioni degli acquirenti. Si prevede che i canali online cresceranno a un CAGR del 5.91%, sfruttando la rapida espansione delle consegne, la trasparenza delle etichette energetiche e le offerte di finanziamento che avvicinano i modelli premium agli acquirenti di valore. Le dimensioni del mercato globale delle lavatrici per i canali online sono destinate a crescere, poiché i marketplace perfezionano i servizi dell'ultimo miglio e i negozi monomarca investono in modelli diretti al consumatore con un controllo rigoroso su prezzi e pacchetti. Gli showroom in negozio rimangono importanti per i controlli tattili e i confronti tra marchi, e i marchi stanno potenziando il commercio al dettaglio con dati energetici collegati a QR Code e consulenze personalizzate che personalizzano le impostazioni del ciclo.
I punti vendita esclusivi a marchio ampliano la propria presenza per offrire esperienze coerenti con le funzionalità di intelligenza artificiale e per estendere la copertura della garanzia quando vengono offerti in bundle al momento del pagamento. I principali rivenditori abbinano l'ampiezza dell'assortimento al finanziamento a marchio privato per agevolare le decisioni di acquisto per SKU di fascia media e premium. I marchi collegano inoltre crediti di permuta e programmi di ricondizionamento ai propri canali, recuperando valore dai vecchi elettrodomestici e rafforzando al contempo il percorso verso nuove vendite. Le esperienze di grande formato e i negozi online di Samsung si coordinano con promozioni che mettono in risalto le unità combinate e le funzionalità di connettività, rafforzando così il controllo sulla narrazione del prodotto. Questo mix omnicanale equilibrato continua a supportare la stabilità delle quote di mercato tra i diversi formati nel settore globale delle lavatrici.
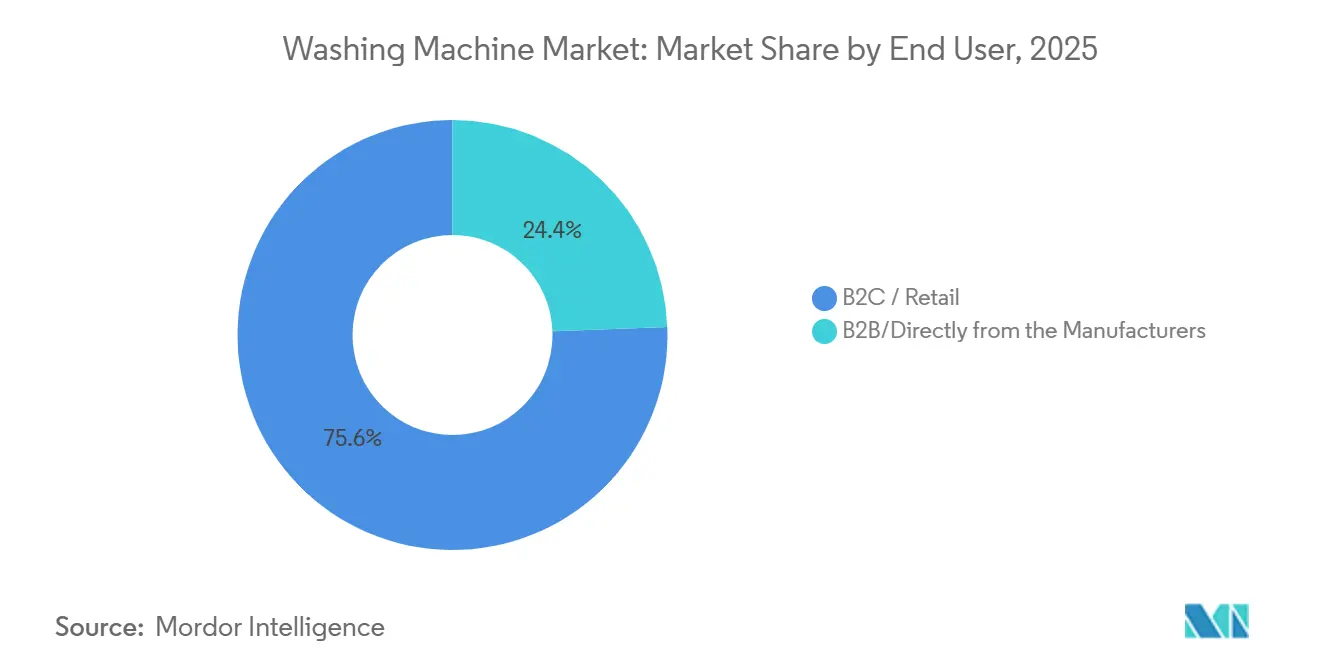
Per canale di distribuzione: la crescita online rimodella il panorama del commercio al dettaglio
Il commercio al dettaglio B2C ha conquistato il 75.61% delle vendite del 2025 grazie a demo dal vivo, confronti di rumore e installazione in giornata o il giorno successivo, che attenuano le preoccupazioni degli acquirenti. Si prevede che i canali online cresceranno a un CAGR del 5.91%, sfruttando la rapida espansione delle consegne, la trasparenza delle etichette energetiche e le offerte di finanziamento che avvicinano i modelli premium agli acquirenti di valore. Le dimensioni del mercato globale delle lavatrici per i canali online sono destinate a crescere, poiché i marketplace perfezionano i servizi dell'ultimo miglio e i negozi monomarca investono in modelli diretti al consumatore con un controllo rigoroso su prezzi e pacchetti. Gli showroom in negozio rimangono importanti per i controlli tattili e i confronti tra marchi, e i marchi stanno potenziando il commercio al dettaglio con dati energetici collegati a QR Code e consulenze personalizzate che personalizzano le impostazioni del ciclo.
I punti vendita esclusivi a marchio ampliano la propria presenza per offrire esperienze coerenti con le funzionalità di intelligenza artificiale e per estendere la copertura della garanzia quando vengono offerti in bundle al momento del pagamento. I principali rivenditori abbinano l'ampiezza dell'assortimento al finanziamento a marchio privato per agevolare le decisioni di acquisto per SKU di fascia media e premium. I marchi collegano inoltre crediti di permuta e programmi di ricondizionamento ai propri canali, recuperando valore dai vecchi elettrodomestici e rafforzando al contempo il percorso verso nuove vendite. Le esperienze di grande formato e i negozi online di Samsung si coordinano con promozioni che mettono in risalto le unità combinate e le funzionalità di connettività, rafforzando così il controllo sulla narrazione del prodotto. Questo mix omnicanale equilibrato continua a supportare la stabilità delle quote di mercato tra i diversi formati nel settore globale delle lavatrici.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha dominato il mercato con una quota del 40.71% e si prevede che crescerà a un tasso annuo composto del 3.39% fino al 2031, grazie all'urbanizzazione, al commercio digitale e alla capacità produttiva localizzata che si allineano nelle principali economie. La Cina rimane il mercato nazionale più grande della regione e sta passando dalla sostituzione di massa a funzionalità premium connesse, con le famiglie che optano per modelli dotati di intelligenza artificiale. Il forte slancio dei consumi in India favorisce una maggiore diffusione di lavatrici completamente automatiche e linee di prodotti localizzate che affrontano i problemi di pressione idrica variabile e acqua dura, grazie anche agli investimenti nella produzione nazionale di componenti e nella capacità di circuiti stampati per ridurre i tempi di consegna. Le quote di mercato online nei principali mercati dell'Asia-Pacifico sono elevate e in crescita, il che spinge i marchi a localizzare le scorte e a collaborare con partner per l'installazione al fine di mantenere velocità e qualità di consegna. Il quadro normativo GEMS aggiornato in Australia aumenta la visibilità delle prestazioni energetiche e idriche e della durata dei programmi sulle etichette, favorendo una maggiore diffusione di lavatrici a carica frontale e pompe di calore combinate nelle regioni con scarsità idrica. Il mercato delle lavatrici beneficia delle economie di scala nella regione Asia-Pacifico, grazie alla densificazione degli ecosistemi dei componenti e della logistica.
L'Europa è la seconda regione per contributo ed è uno dei mercati sviluppati in più rapida crescita grazie alla rigorosa etichettatura energetica e alle crescenti aspettative di riparabilità che ridefiniscono il valore premium. Le etichette A-G riscalate dell'Unione Europea stabiliscono una chiara gerarchia per le prestazioni energetiche e il benchmark del 2030 per il consumo energetico guida gli obiettivi di progettazione per le lavatrici di prossima generazione. Gli assortimenti dei rivenditori dell'Europa occidentale si stanno orientando in anticipo verso SKU conformi per evitare il rischio di giacenze inutilizzate, il che premia i primi a muoversi che si conformano in anticipo alle prossime norme in materia di filtrazione o riparabilità. Il Regno Unito e i paesi nordici mostrano un forte slancio per l'asciugatura a pompa di calore e soluzioni di lavanderia efficienti, dove le tariffe elettriche favoriscono la riduzione dei consumi e le famiglie considerano sempre più i costi del ciclo di vita nella scelta degli elettrodomestici. I grandi produttori europei dichiarano di essere in linea con gli obiettivi di riparabilità e longevità, sviluppando al contempo funzionalità connesse che si integrano con le comuni piattaforme di smart home. Questa politica e la struttura dei rivenditori sostengono una costante premiumizzazione del mercato globale delle lavatrici in tutta Europa.
Il Nord America mantiene un profilo di crescita equilibrato, all'incirca a un ritmo simile a quello globale, con cicli di sostituzione costanti e crescenti aspettative di compatibilità con la smart home. I principali marchi hanno annunciato investimenti in capacità e tecnologia negli stabilimenti statunitensi per rafforzare la resilienza dell'offerta e supportare le linee di prodotto legate all'approvvigionamento di energia rinnovabile presso i siti. Le funzionalità pronte per la risposta alla domanda stanno guadagnando visibilità, poiché le utility espandono le tariffe dinamiche e l'idoneità agli sconti per gli elettrodomestici connessi che automatizzano il funzionamento fuori orario di punta. In Canada e negli Stati Uniti, i negozi monomarca e i rivenditori multimarca continuano a consolidare il percorso di acquisto per modelli di maggiore capacità, mentre i canali diretti al consumatore integrano finanziamenti flessibili e tempi di evasione degli ordini accelerati. Il ruolo del Messico nelle reti manifatturiere nordamericane si è ampliato, offrendo opzioni resilienti alle tariffe e percorsi logistici più brevi per la domanda regionale. Questo ecosistema regionale supporta la base installata a lungo termine e la cadenza di aggiornamento nel mercato globale delle lavatrici.
Panorama competitivo
La concorrenza rimane ampia tra marchi multinazionali e concorrenti regionali, con una differenziazione che si sposta oltre l'hardware verso la cura basata sull'intelligenza artificiale, la precisione del dosaggio e l'ottimizzazione energetica. L'ultima gamma di prodotti per il bucato di Samsung implementa la modalità AI Energy Mode e il rilevamento dei tessuti per perfezionare il controllo del ciclo e ridurre il consumo energetico durante le fasce orarie di punta, integrandosi con gli ecosistemi smart home che includono aria condizionata e refrigerazione. LG continua a estendere AI Direct Drive a tutti i formati, integrando il controllo del movimento e il rilevamento dei tessuti con l'app ThinQ per migliorare la facilità d'uso e i risultati della cura. Whirlpool investe nelle attività negli Stati Uniti che rafforzano l'integrazione verticale e la capacità per le linee ad alta domanda, estendendo al contempo funzionalità come i serbatoi di sfiato e dosaggio avanzati per mantenere un posizionamento premium. Queste iniziative convergono verso risparmi sul ciclo di vita e una praticità che trovano riscontro negli acquirenti di case connesse nel mercato globale delle lavatrici.
Il posizionamento in termini di conformità è una leva attiva, poiché i marchi cercano di assicurarsi spazio sugli scaffali dei rivenditori con SKU che soddisfino o superino le future normative in materia di prestazioni energetiche, filtrazione e riparabilità. L'adeguamento anticipato riduce il rischio di assortimento per le grandi catene e semplifica la comunicazione con i consumatori, allineando etichette e dichiarazioni tra i vari modelli. I produttori europei che hanno adottato precocemente la connettività Matter enfatizzano l'interoperabilità e le garanzie di privacy, pianificando al contempo caratteristiche di durabilità che consentano la riparazione a livello di modulo anziché la sostituzione dell'intera unità. Negli Stati Uniti, l'impulso verso le politiche di filtrazione e l'ammissibilità ai sistemi di gestione della domanda rafforzano la tesi a favore delle lavatrici connesse che si integrano con i programmi delle utility e i sistemi di gestione energetica domestica. Questo modello supporta una graduale convergenza verso design intelligenti, riparabili ed efficienti che mantengono il loro valore anche dopo l'acquisto iniziale. Tale allineamento è ora fondamentale per la competizione nel segmento premium del mercato delle lavatrici.
Le strategie di canale si stanno adattando a un mondo ibrido in cui la vendita al dettaglio fisica e l'esperienza digitale si rafforzano a vicenda. I negozi monomarca offrono dimostrazioni mirate di cicli di intelligenza artificiale ed elementi di filtrazione, mentre i canali online semplificano i confronti e la pianificazione, riducendo le difficoltà di finanziamento e ampliando l'accesso alle funzionalità premium. Le reti di assistenza rappresentano una parte sempre più importante della proposta di valore nei mercati con diritti di riparazione più solidi, il che favorisce gli operatori con tecnici autorizzati, logistica dei ricambi e programmi di ricondizionamento che monetizzano la clientela di nicchia. Con la proliferazione della diagnostica connessa, i tempi di risoluzione dei problemi si stanno riducendo, aumentando la soddisfazione del cliente e la propensione a ripetere l'acquisto. Questi sviluppi, combinati con la conformità normativa e l'integrazione con l'ecosistema, delineano l'attuale ondata di differenziazione competitiva nel mercato delle lavatrici.
Leader del settore delle lavatrici
Casa Intelligente Haier
Gruppo Midea
Whirlpool Corporation
LG Electronics
Samsung Electronics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Whirlpool Corporation ha presentato il suo sistema di lavanderia a caricamento dall'alto Maytag Pet Pro e una nuova torre a caricamento frontale con sistema FreshFlow Vent e UV Clean al KBIS 2026, sottolineando l'ampiezza della sua produzione e del suo portafoglio di prodotti negli Stati Uniti.
- Gennaio 2026: Samsung Electronics ha presentato al CES 2026 la sua gamma Bespoke AI Laundry basata sull'intelligenza artificiale, che comprende cicli di lavaggio e asciugatura più rapidi nei modelli combinati, scambiatori di calore migliorati e una nuova variante con jog-dial LCD posizionata sotto i modelli di punta con touchscreen in termini di prezzo.
- Dicembre 2025: LG Electronics lancia dieci nuove lavatrici AI DD 2.0 nelle categorie a carica frontale, a carica dall'alto e lavasciuga, dotate di rilevamento avanzato dei tessuti, cicli dedicati alla cura degli animali domestici e capacità fino a 16 kg.
- Gennaio 2025: Samsung ha presentato all'IFA 2025 una lavatrice AI Bespoke A-65%, caratterizzata da un consumo energetico ridotto rispetto ai minimi della classe e da un'unità combinata di seconda generazione con maggiore capacità di asciugatura e cicli più rapidi.
Ambito e metodologia
Le lavatrici utilizzano acqua e detersivo per pulire il bucato, dagli indumenti alla biancheria da letto. Questi elettrodomestici funzionano attraverso cicli di lavaggio, risciacquo e centrifuga, rimuovendo efficacemente sporco e umidità. Le lavatrici sono ampiamente utilizzate sia nelle abitazioni private che nelle attività commerciali, consentendo un notevole risparmio di tempo e fatica nelle operazioni di bucato. Il mercato delle lavatrici è segmentato per prodotto, tecnologia, utente finale, applicazione, canale di vendita e area geografica. Per prodotto, il mercato è segmentato in lavatrici completamente automatiche e semiautomatiche. Per tecnologia, il mercato è segmentato in lavatrici intelligenti connesse e lavatrici convenzionali. Per utente finale, il mercato è segmentato in commerciale e residenziale. Per applicazione, il mercato è segmentato in settore sanitario, alberghiero e altri. Per canale di vendita, il mercato è segmentato in e-commerce, catene di vendita al dettaglio e vendita diretta. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa. Il rapporto offre le dimensioni del mercato e le previsioni per tutti i segmenti sopra menzionati in valore (USD).
| Carico anteriore | Con essiccatori |
| Senza asciugatrice | |
| Caricamento dall'alto | Con essiccatori |
| Senza asciugatrice | |
| Doppia vasca |
| Sotto i 5 kg |
| 5 - 8 kg |
| Oltre gli 8 kg |
| Convenzionale |
| Intelligente/connesso (IoT) |
| Residenziale |
| Commerciale |
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Direttamente dai Produttori |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Carico anteriore | Con essiccatori |
| Senza asciugatrice | ||
| Caricamento dall'alto | Con essiccatori | |
| Senza asciugatrice | ||
| Doppia vasca | ||
| Per capacità | Sotto i 5 kg | |
| 5 - 8 kg | ||
| Oltre gli 8 kg | ||
| Per tecnologia | Convenzionale | |
| Intelligente/connesso (IoT) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Direttamente dai Produttori | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato globale delle lavatrici fino al 2031?
Si prevede che il mercato globale delle lavatrici raggiungerà gli 83.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.13% nel periodo 2026-2031, supportato da miglioramenti dell'efficienza dettati dalla normativa e dall'adozione di funzionalità basate sull'intelligenza artificiale.
Quali tipologie di prodotto e capacità sono oggi le preferenze degli acquirenti?
Nel 2025, le lavatrici a carica frontale hanno dominato con una quota del 65.92%, mentre la fascia di capacità da 6 a 8 kg ha registrato una quota del 45.81%, grazie a un equilibrio tra ingombro e flessibilità del carico familiare, con entrambi i segmenti supportati dalle crescenti aspettative di dosaggio automatico e velocità di centrifuga più elevate.
Dove si registra il più rapido slancio di vendita per canale e utente finale?
Si prevede che i canali online cresceranno a un CAGR del 5.91% grazie a una logistica e a finanziamenti più solidi, mentre le applicazioni commerciali sono previste a un CAGR del 5.38%, poiché hotel, strutture sanitarie e complessi residenziali rinnovano le flotte per motivi di igiene, tempi di attività e risparmio energetico.
In che modo le politiche stanno plasmando le roadmap dei prodotti e le dinamiche dei prezzi?
Le etichette A-G ridimensionate dell'Unione Europea e la norma sulla filtrazione delle microfibre di New York stanno spingendo i design conformi ed efficienti ad essere introdotti negli assortimenti in anticipo, il che aumenta il valore unitario e chiarisce al contempo i risparmi del ciclo di vita che giustificano i prezzi maggiorati per gli SKU conformi.
Quali regioni dovrebbero generare la quota maggiore della domanda?
L'area Asia-Pacifico è stata in testa con il 40.71% della domanda del 2025 e si prevede che crescerà a un CAGR del 3.39% fino al 2031 grazie all'urbanizzazione, al commercio digitale e alla produzione localizzata, mentre l'Europa continua a essere un forte esempio di premiumizzazione con una rigorosa etichettatura energetica.


