

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
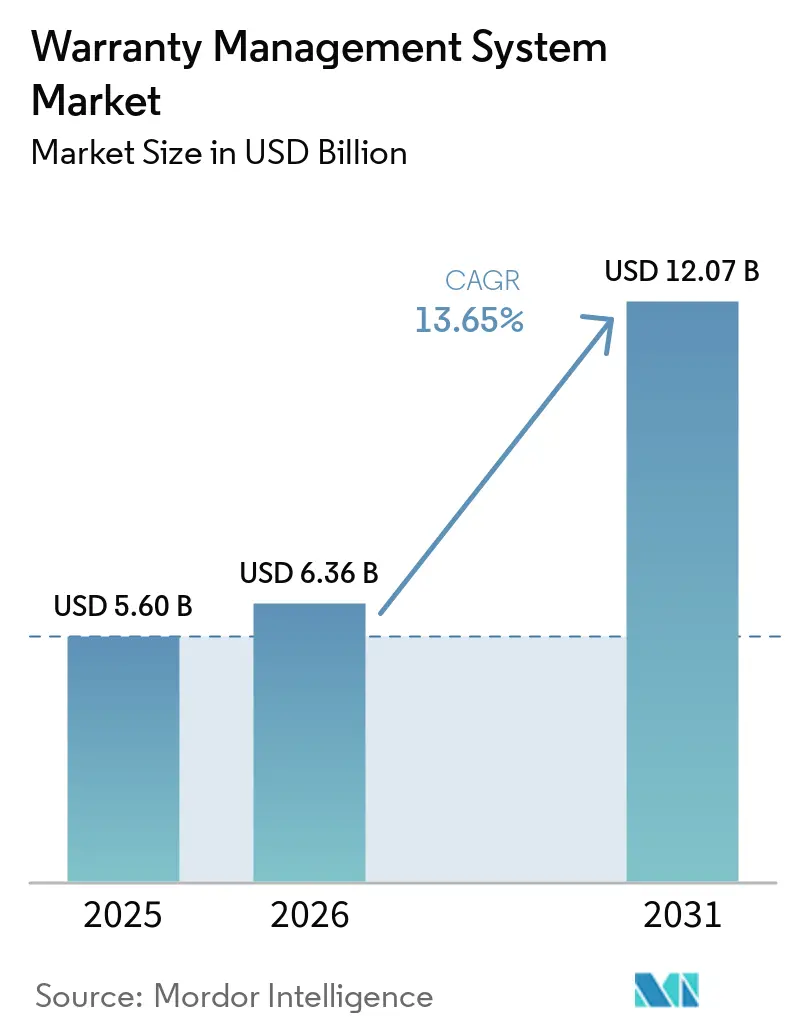
| Dimensione del mercato (2026) | 6.36 miliardo di dollari |
| Dimensione del mercato (2031) | 12.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.65% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
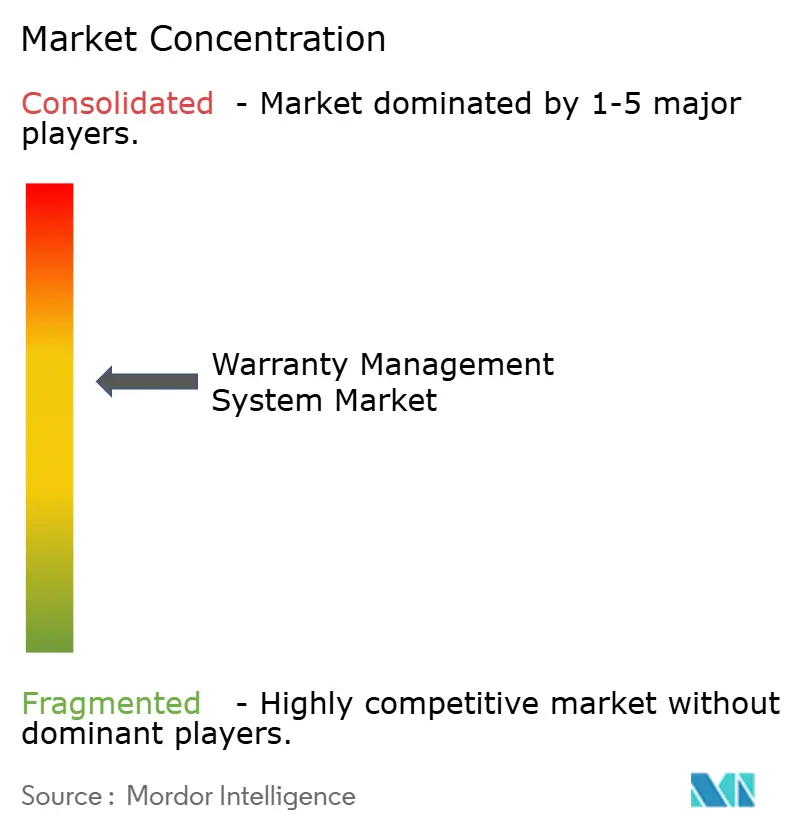
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del sistema di gestione della garanzia di Mordor Intelligence
Si prevede che il mercato dei sistemi di gestione delle garanzie crescerà da 5.60 miliardi di dollari nel 2025 a 6.36 miliardi di dollari nel 2026, per poi raggiungere i 12.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.65% nel periodo 2026-2031. I crescenti investimenti nell'automazione dei reclami basata sull'intelligenza artificiale, nella conformità al diritto alla riparazione e nei programmi di qualità incentrati sui dati posizionano il mercato dei sistemi di gestione delle garanzie per una crescita sostenuta a doppia cifra. La migrazione al cloud da parte dei produttori di secondo livello, l'analisi predittiva che riduce i tempi medi di gestione dei reclami da settimane a ore e i progetti pilota basati sulla blockchain per contrastare le frodi rafforzano ulteriormente lo slancio del mercato nel breve termine. I produttori considerano ora i dati relativi alle garanzie come una leva di profitto, estraendo informazioni utili a ridurre i costi di richiamo e ad aumentare la fidelizzazione dei clienti. Allo stesso tempo, l'esternalizzazione a specialisti di servizi gestiti accelera ulteriormente l'adozione, poiché le organizzazioni riorientano le risorse interne verso le attività ingegneristiche principali.
Punti chiave del rapporto
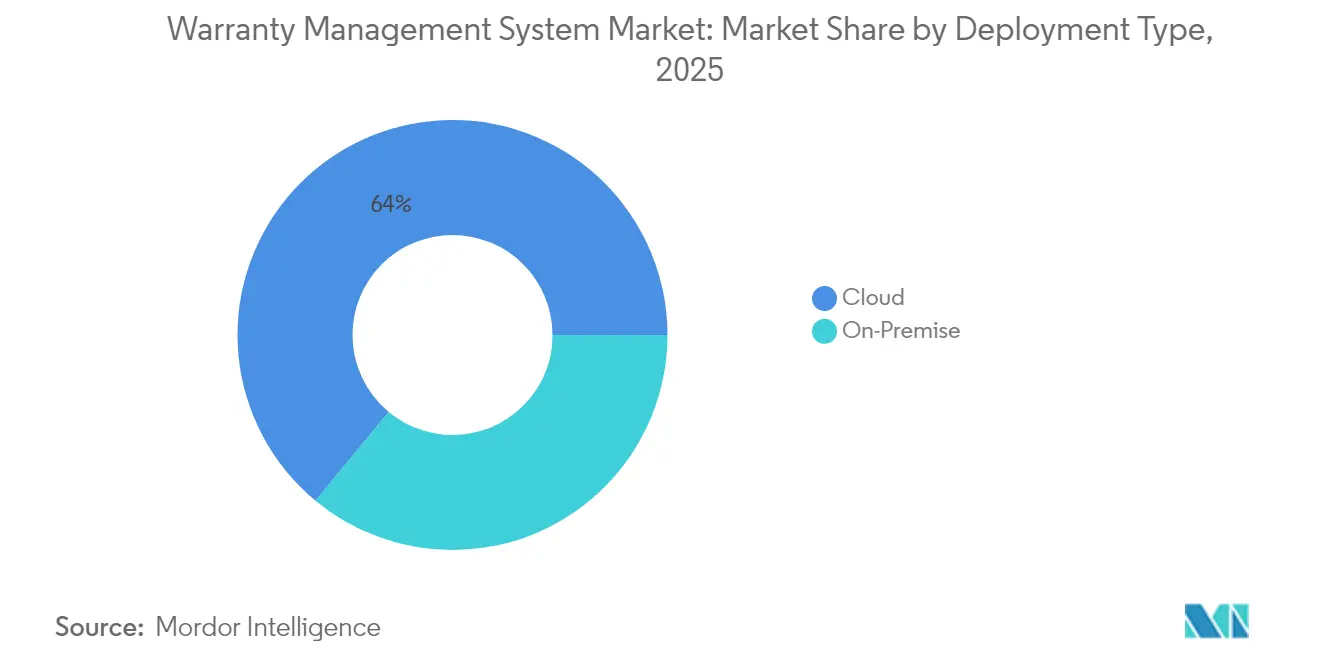
- In base al tipo di implementazione, nel 64.00 le soluzioni cloud hanno detenuto il 2025% della quota di mercato dei sistemi di gestione della garanzia; si prevede che la componente dei servizi gestiti crescerà a un CAGR del 15.95% entro il 2031.
- Per tipologia di software, nel 37.75 le piattaforme di gestione dei reclami rappresentavano il 2025% del mercato dei sistemi di gestione delle garanzie, mentre l'intelligence e l'analisi delle garanzie stanno avanzando a un CAGR del 15.05%.
- Per componente, nel 68.85 le soluzioni rappresentavano il 2025% del mercato dei sistemi di gestione della garanzia, mentre i servizi gestiti rappresentano il segmento in più rapida crescita con un CAGR del 15.95%.
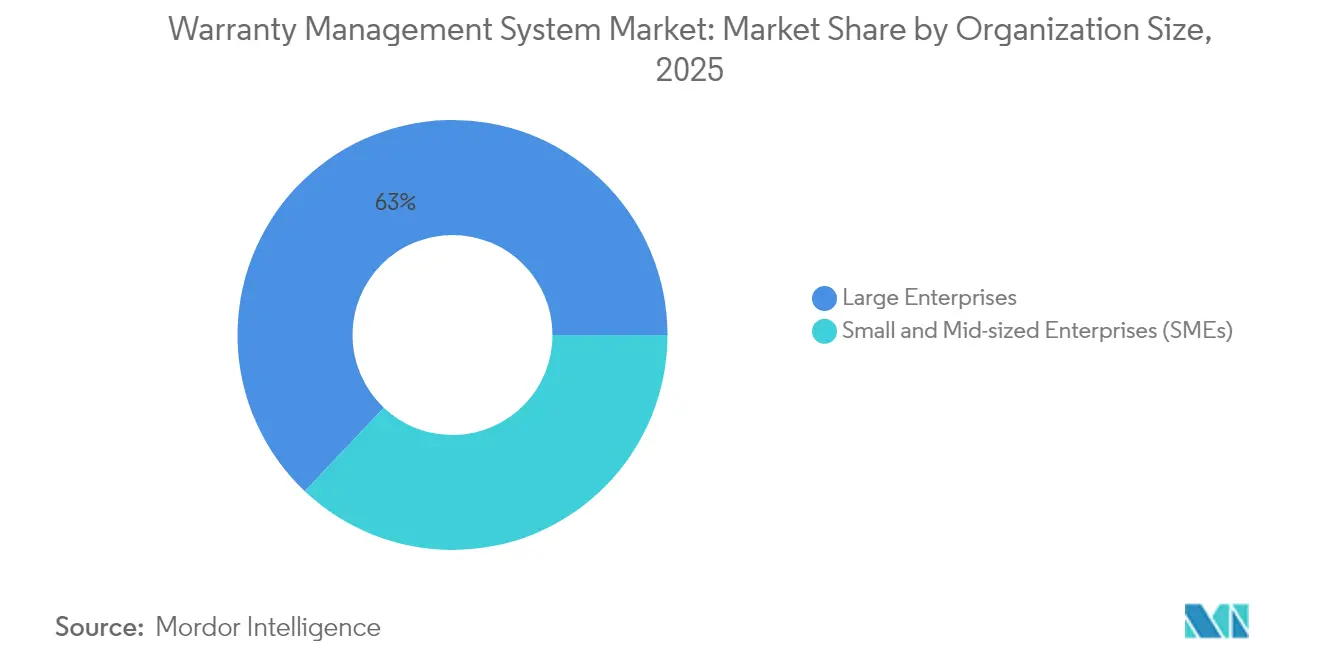
- In base alle dimensioni dell'organizzazione, nel 62.95 le grandi imprese controllavano il 2025% della quota di mercato dei sistemi di gestione della garanzia; le PMI stanno registrando l'adozione più rapida, con un CAGR del 14.45%.
- In base al settore di utilizzo finale, nel 31.75 il settore automobilistico e dei trasporti ha conquistato il 2025% del mercato dei sistemi di gestione della garanzia, mentre si prevede che i dispositivi medici cresceranno a un CAGR del 15.62%.
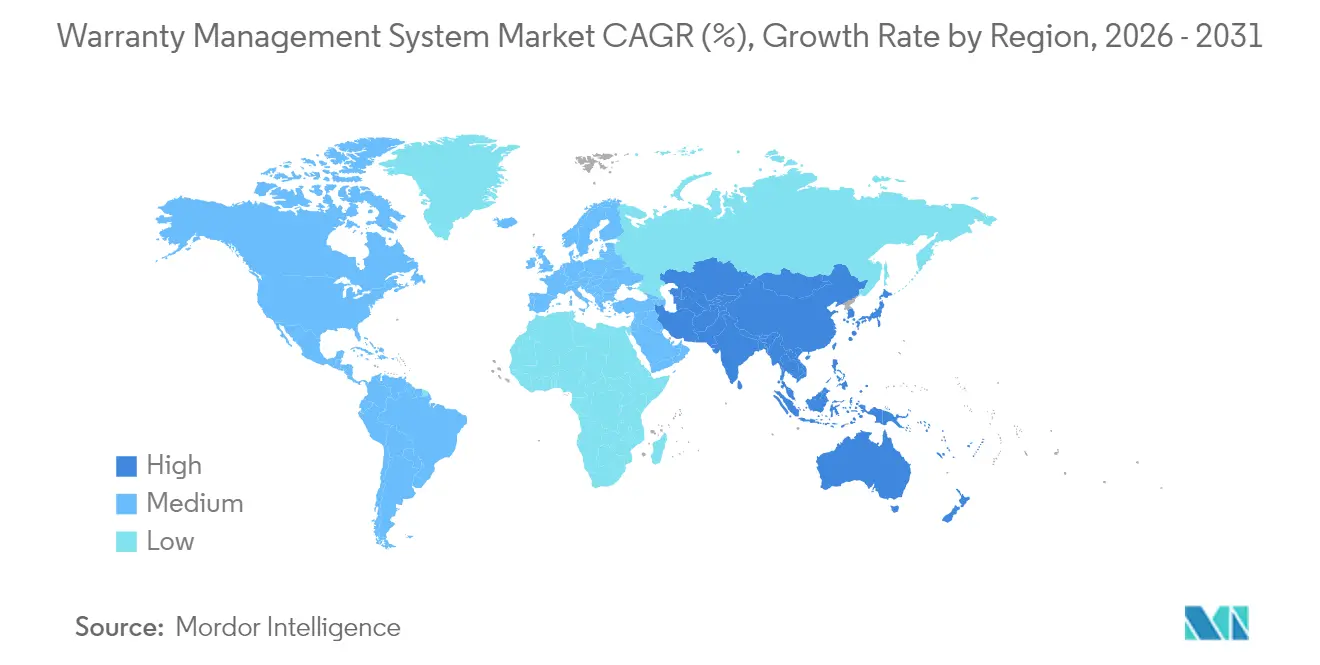
- In termini geografici, il Nord America ha mantenuto il 34.45% del fatturato del 2025, mentre l'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 14.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi di gestione della garanzia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Piattaforme di richiesta di garanzia digitali | + 2.1% | Nord America, UE | Medio termine (2-4 anni) |
| Analisi predittiva della garanzia basata sull'intelligenza artificiale | + 2.8% | Centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Passaggio alla distribuzione cloud/SaaS | + 2.3% | Asia-Pacifico, America Latina | Medio termine (2-4 anni) |
| Crescente trasparenza del diritto alla riparazione | + 1.9% | Nord America, UE | A lungo termine (≥ 4 anni) |
| Adozione dei record blockchain | + 1.2% | Aerospaziale, automobilistico globale | A lungo termine (≥ 4 anni) |
| Monetizzazione dei dati di garanzia tramite la finanza | + 1.4% | Nord America, UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le piattaforme di richiesta di garanzia digitali accelerano la collaborazione tra OEM e concessionari
Le case automobilistiche e i produttori di elettrodomestici stanno implementando flussi di lavoro di gestione dei reclami basati su portali che consentono ai concessionari di presentare, convalidare e monitorare le richieste di garanzia in tempo quasi reale. Il tempo medio di approvazione è ora inferiore alle 24 ore, rispetto ai 7 giorni del 2023, generando risparmi tangibili sui rimborsi per le auto a noleggio dei concessionari. Questi portali integrano librerie di procedure di riparazione e guide sui tempi di manodopera, riducendo le controversie e aumentando i tassi di risoluzione al primo intervento. Anche i fornitori ottengono visibilità sulle tendenze di guasto precoci, consentendo azioni di contenimento più rapide. Insieme, queste funzionalità offrono ai produttori un quadro più chiaro della qualità sul campo, migliorano i punteggi di soddisfazione del cliente e supportano gli obiettivi Net Promoter Score a livello di marchio. [1] Warranty Week, “US Medical & Scientific Equipment Warranties,” warrantyweek.com
L'analisi predittiva delle garanzie basata sull'intelligenza artificiale riduce il costo per sinistro
I modelli di apprendimento automatico acquisiscono dati strutturati dai sensori e note di riparazione non strutturate per rilevare le firme dei guasti più sottili prima che si propaghino. I principali OEM segnalano riduzioni del 5-10% negli accantonamenti in garanzia inviando bollettini di assistenza sul campo fino a sei mesi prima rispetto alla prassi precedente. L'elaborazione del linguaggio naturale evidenzia i reclami ricorrenti dei clienti, aiutando i team di progettazione a riprogettare i componenti e rinegoziare le condizioni con i fornitori. I moduli di rilevamento delle frodi verificano i modelli di reclamo, segnalando anomalie come codici di ricambio ripetuti da un singolo rivenditore. Le aziende che integrano l'analisi nelle matrici di provisioning della garanzia hanno ridotto le riserve fino al 25%, aumentando al contempo le metriche del tempo medio tra guasti.
Passaggio all'implementazione cloud/SaaS tra i produttori di secondo livello
I modelli di abbonamento cloud eliminano i tradizionali ostacoli di capitale e riducono i tempi di implementazione da 12 mesi a meno di 90 giorni. Gli stabilimenti di stampaggio automobilistico di secondo livello e gli assemblatori di elettronica di consumo ora accedono a motori di regole di livello aziendale senza dover gestire data center interni. Le API in tempo reale collegano fornitori, concessionari e partner logistici, eliminando i flussi di lavoro isolati e migliorando la trasparenza della supply chain. Mentre le istanze di cloud pubblico dominano, le architetture ibride guadagnano terreno nei settori verticali regolamentati che devono proteggere le informazioni personali identificabili entro i confini nazionali. I fornitori affrontano le preoccupazioni relative alla sicurezza con la certificazione ISO 2, la crittografia a riposo e i framework di accesso zero-trust.[2]XB Software. "Come la tecnologia cloud può avvantaggiare le aziende manifatturiere nel 2022." xbsoftware.com
Crescente attenzione normativa alla trasparenza del diritto alla riparazione
La Direttiva UE 2024/1799 obbliga i produttori a estendere le garanzie di un ulteriore anno quando i prodotti vengono riparati entro il termine originale, costringendo i sistemi di back-end a monitorare più finestre di copertura. Leggi parallele a New York, California, Oregon e Colorado impongono agli OEM di fornire software diagnostico e ricambi ai riparatori indipendenti. La conformità rimodella i campi dei dati di garanzia, la logica di aggiudicazione dei reclami e le tabelle di rimborso dei concessionari. I primi ad adottare questa direttiva vedono vantaggi nel marketing di programmi di riparazione estesi e nella vendita di cataloghi di ricambi certificati a riparatori terzi. Chi resta indietro rischia multe e danni alla reputazione, poiché la trasparenza diventa un criterio di acquisto esplicito per i consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza sensibile al prezzo da parte dei fornitori low cost | -1.8% | APAC, America Latina | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla sicurezza dei dati e alla protezione della proprietà intellettuale | -1.5% | Settori regolamentati in tutto il mondo | Medio termine (2-4 anni) |
| Carenza di data scientist qualificati nel settore | -1.2% | Mercati emergenti | A lungo termine (≥ 4 anni) |
| Paesaggi IT legacy frammentati | -1.7% | Mercati consolidati con storia MandA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di sicurezza dei dati e protezione della proprietà intellettuale negli ambienti cloud
I dati riservati sui guasti dei prodotti contengono informazioni proprietarie e i CIO esitano a spostare tali informazioni in cloud multi-tenant. Le recenti rivelazioni di violazioni hanno fatto aumentare i premi delle assicurazioni informatiche a doppia cifra, aggiungendo pressione sui costi. Gli OEM del settore aerospaziale e dei dispositivi medici devono inoltre rispettare le normative sul controllo delle esportazioni e sulla privacy dei pazienti, il che rende necessario l'hosting locale e la segregazione delle chiavi di crittografia. I fornitori di garanzie rispondono offrendo opzioni di residenza dei dati e accesso granulare basato sui ruoli. Tuttavia, i team legali e di audit spesso prolungano i cicli di approvvigionamento, frenando l'espansione a breve termine della base installata del mercato dei sistemi di gestione delle garanzie. [3] American Machinist, “How Manufacturers Can Effectively and Securely Manage Data,” americanmachinist.com
Analisi del segmento
Per tipo di distribuzione: il dominio del cloud accelera
Le implementazioni cloud hanno conquistato il 64.00% della quota di mercato dei sistemi di gestione delle garanzie nel 2025 e il segmento è sulla buona strada per un CAGR del 13.85% fino al 2031. Si prevede che le dimensioni del mercato dei sistemi di gestione delle garanzie per le soluzioni cloud cresceranno notevolmente, poiché le piattaforme SaaS abbinano un rapido onboarding a prezzi basati sulle spese operative che allineano i budget ai volumi di spedizione. I produttori di secondo livello e gli stabilimenti greenfield privilegiano le opzioni di cloud pubblico, mentre i settori fortemente regolamentati implementano istanze private o ibride per soddisfare le regole sulla sovranità dei dati.
I produttori che adottano servizi cloud ottengono analisi integrate, portali automatizzati per i concessionari e capacità di calcolo elastica per i picchi stagionali di richieste di risarcimento. I primi utilizzatori segnalano aumenti di produttività nella gestione delle richieste di risarcimento superiori al 20%. Al contrario, i sistemi on-premise persistono negli ambienti di difesa e medicali che limitano la connettività esterna, ma anche queste organizzazioni stanno sperimentando cloud burst per scenari di dati non PII. I fornitori ora offrono moduli di garanzia containerizzati implementabili su Kubernetes, facilitando le migrazioni graduali senza grandi interruzioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di software: le piattaforme di intelligence guadagnano slancio
Nel 37.75, le suite di gestione dei sinistri rappresentavano il 2025% del mercato dei sistemi di gestione delle garanzie, supportando i flussi di lavoro principali di acquisizione, aggiudicazione e liquidazione. Tuttavia, i motori di analisi e intelligence delle garanzie registrano la crescita più elevata, con un CAGR del 15.05%, poiché i produttori sfruttano modelli predittivi per prevenire i guasti sul campo. Le dashboard di reporting traducono i feed grezzi dei sinistri in grafici di Pareto a livello di componente che guidano le notifiche di modifica tecnica.
Le piattaforme basate sull'analisi dei dati migliorano inoltre le negoziazioni di recupero con i fornitori quantificando l'attribuzione dei guasti con rigore statistico. Di conseguenza, gli OEM ottengono percentuali di rimborso più elevate, incrementando direttamente i margini lordi. Parallelamente, i moduli di gestione dei contratti di assistenza combinano le vendite di estensione di garanzia con offerte di finanza integrata, aprendo nuove fonti di reddito. La convergenza di funzionalità di intelligence, contratti e recupero dei componenti posiziona le piattaforme integrate come pilastri fondamentali nelle iniziative di digital threading aziendale.
Per componente: la trasformazione dei servizi accelera
Le licenze delle soluzioni hanno contribuito al 68.85% del fatturato del 2025, grazie a fornitori affermati come SAP, Oracle e IBM che integrano funzionalità di garanzia in suite ERP più ampie. Ciononostante, i servizi gestiti stanno crescendo a un CAGR del 15.95%, segnalando un passaggio dalla proprietà del software a partnership basate sui risultati. I fornitori di servizi di outsourcing si assumono l'elaborazione end-to-end dei reclami, l'aggiudicazione dei ricambi e la negoziazione degli addebiti con i fornitori, addebitando tariffe per reclamo che riflettono i risparmi operativi.
Gli incarichi di servizi professionali rimangono essenziali, in particolare per i progetti di pulizia e integrazione dei dati che precedono la consegna dei sistemi. Le aziende di medie dimensioni con carenza di personale IT tendono a preferire offerte completamente gestite con accordi sul livello di servizio garantiti che limitano la durata del ciclo di richiesta di risarcimento. I fornitori aumentano il valore integrando bot di intelligenza artificiale che classificano automaticamente le tipologie di richiesta di risarcimento e propongono importi di liquidazione, riducendo ulteriormente i punti di contatto manuali.
Per dimensione dell'organizzazione: accelerazione dell'adozione da parte delle PMI
Nel 62.95, le grandi aziende detenevano il 2025% della quota di mercato dei sistemi di gestione delle garanzie, sfruttando piattaforme globali per sincronizzare le policy di garanzia tra più marchi. Tuttavia, il mercato dei sistemi di gestione delle garanzie generato dalle PMI sta crescendo più rapidamente, con un CAGR del 14.45%, grazie ai moduli SaaS in abbonamento che si adattano ai volumi di spedizione.
Le PMI segnalano una riduzione dei costi amministrativi grazie alla standardizzazione delle regole di autorizzazione alla restituzione dei materiali e all'automazione dei rimborsi ai concessionari. Traggono inoltre vantaggio da analisi a consumo, la cui realizzazione interna sarebbe proibitiva in termini di costi. I fornitori corteggiano questa categoria con flussi di lavoro basati su best practice preimpostate e pacchetti di onboarding rapidi, disponibili in meno di quattro settimane, spesso forniti tramite partner di canale regionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: i dispositivi medici guidano la crescita
Nel 2025, il settore automobilistico e dei trasporti ha generato il 31.75% del fatturato, a testimonianza della complessità delle catene di approvvigionamento multilivello e delle rigide responsabilità relative ai richiami, che aumentano la necessità di una gestione efficace delle garanzie nel settore automobilistico . Le garanzie estese sui gruppi propulsori e i programmi di elettrificazione mantengono alta la domanda. Tuttavia, i dispositivi medici mostrano la crescita più rapida, con un CAGR del 15.62%, a causa dell'intensificarsi dei requisiti di sorveglianza post-commercializzazione da parte degli enti regolatori. Gli ospedali impongono garanzie di operatività dei dispositivi, rendendo essenziali i dashboard di garanzia in tempo reale per la conformità ai livelli di servizio.
Le attrezzature industriali e i beni di consumo durevoli mantengono una quota costante, con la telematica dei prodotti connessi che alimenta programmi di manutenzione proattiva che riducono i guasti sul campo. I produttori di attrezzature per l'edilizia sfruttano l'analisi delle garanzie per perfezionare la progettazione di componenti per impieghi gravosi, mentre gli OEM aerospaziali sperimentano cronologie dei componenti verificate tramite blockchain per scoraggiare le installazioni contraffatte. L'ampiezza dei casi d'uso verticali conferma che la competenza in materia di garanzia opera ormai come un fattore di differenziazione strategico in tutta la produzione.
Analisi geografica
Il Nord America ha mantenuto il 34.45% del fatturato del 2025, supportato da ecosistemi automotive maturi, da una profonda penetrazione del software aziendale e dall'adozione precoce di portali di garanzia basati sull'intelligenza artificiale. Diversi stati degli Stati Uniti hanno emanato leggi che impongono il rimborso OEM alle tariffe di manodopera al dettaglio, rendendo necessari aggiornamenti della piattaforma in grado di calcolare istantaneamente le tempistiche specifiche per ogni concessionario. I fornitori con sede nella regione, tra cui Oracle e IBM, effettuano il cross-selling di analisi delle garanzie su basi ERP installate, rafforzando i vantaggi derivanti dall'esperienza maturata.
L'area Asia-Pacifico rappresenta il territorio in più rapida crescita, con un CAGR del 14.08%, poiché i produttori cinesi e indiani integrano moduli di garanzia digitale direttamente nei progetti di smart factory greenfield. I governi regionali incentivano l'adozione del cloud attraverso crediti d'imposta e framework di sicurezza informatica, accelerando le implementazioni SaaS. Gli assemblatori locali sfruttano le app dei concessionari basate su dispositivi mobili per servire i mercati rurali frammentati, mentre gli stabilimenti orientati all'esportazione adottano codici di garanzia globali per soddisfare i requisiti di conformità esteri.
L'Europa sostiene una solida crescita, sostenuta dalla Direttiva 2024/1799, che obbliga gli OEM a monitorare l'idoneità alla riparazione estesa e a comunicare i punteggi di riparabilità al punto vendita. I marchi di elettrodomestici dell'Europa occidentale integrano le richieste di garanzia con portali di economia circolare che elencano i centri di ricondizionamento certificati. Nel frattempo, i cluster automobilistici dell'Europa centrale investono nell'analisi predittiva, poiché i sistemi di gestione termica dei veicoli elettrici introducono nuove modalità di guasto. Nel complesso, queste dinamiche rafforzano una domanda costante in tutto il continente.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I requisiti dei sistemi di gestione delle garanzie sono influenzati dalle normative a tutela dei consumatori e sulla riparabilità, che richiedono informazioni più chiare sulle garanzie e una logica di copertura più tracciabile. Negli Stati Uniti, i requisiti di divulgazione del Magnuson-Moss Warranty Act e le relative normative della FTC (16 CFR Parte 701, edizione 2025) rafforzano la necessità di termini di garanzia standardizzati e contenuti in un unico documento, nonché di procedure di reclamo definite, spingendo produttori e amministratori a mantenere registri verificabili e comunicazioni coerenti con i clienti attraverso tutti i canali.
In Europa, le piattaforme di garanzia si stanno adattando a molteplici obblighi sovrapposti legati alle riparazioni e ai beni con elementi digitali. La Direttiva (UE) 2019/771 innalza il livello di controllo per il monitoraggio degli obblighi di conformità, compresa la gestione degli aggiornamenti di sicurezza e software richiesti, mentre il pacchetto "Empowering Consumers for the Green Transition" (Direttiva (UE) 2024/825) introduce requisiti informativi armonizzati sulle garanzie legali e sulle garanzie commerciali di durabilità, con recepimento a livello nazionale previsto entro il 27 marzo 2026 e applicazione a partire dal 27 settembre 2026. Per i fornitori di sistemi e gli utenti aziendali, ciò aumenta la domanda di motori di policy configurabili (avvisi ed etichette multi-paese), gestione estesa delle finestre di copertura e flussi di lavoro per la risoluzione delle controversie allineati agli standard di qualità e gestione dei reclami ampiamente utilizzati, come ISO 9001:2015 e ISO 10003:2018.
Panorama competitivo
La concorrenza rimane moderata, con fornitori di suite aziendali, specialisti pure-play e innovatori tecnologici emergenti che si contendono la quota di mercato. Oracle, SAP e IBM integrano moduli di garanzia in cloud integrati per la supply chain, attraendo i conglomerati globali che cercano un'impronta da fornitore singolo. Tavant, Syncron e PTC si distinguono attraverso la rapida innovazione dell'intelligenza artificiale, offrendo modelli di previsione dei guasti pre-addestrati e livelli di UX intuitivi per i concessionari.
Il posizionamento strategico si basa sempre più sulla focalizzazione sul settore: Syncron si concentra sui macchinari pesanti, Tavant punta al settore automobilistico e PTC sfrutta i dati IoT di ThingWorx per arricchire il contesto dei sinistri. Le aziende introducono pacchetti "warranty-as-a-service" che abbinano la tecnologia all'aggiudicazione gestita, spostando i modelli di coinvolgimento da licenze perpetue a contratti vincolati alle prestazioni.
Leader del settore dei sistemi di gestione della garanzia
-
Oracle Corporation
-
Wipro Limited
-
Pegasystem Inc.
-
IBM Corporation
-
Tavant Technologies, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Syncron ha annunciato una partnership tecnologica con TrueContext per connettere i flussi di lavoro mobili "field-first" con Syncron Warranty. L'integrazione mira a una migliore acquisizione dei dati sul campo e a un feedback più rapido per le decisioni in materia di garanzia, migliorando l'accuratezza dei reclami e rafforzando i processi di recupero dei fornitori per le aziende manifatturiere ad alta intensità di capitale.
- Ottobre 2025: Daimler Truck North America ha ampliato la sua piattaforma di garanzia basata sull'intelligenza artificiale estendendo l'integrazione dei dati e il supporto multiregionale grazie alla collaborazione con un partner software. L'aggiornamento amplia l'acquisizione dei dati sul campo per le decisioni sui sinistri e riduce i tempi di ciclo nelle reti di riparazione.
- Giugno 2024: Daimler Truck North America ha stretto una partnership con Tavant per lanciare un sistema di garanzia basato sull'intelligenza artificiale. L'iniziativa segna una spinta su scala OEM verso l'automazione dei sinistri e il supporto decisionale, alzando l'asticella per i fornitori di piattaforme di garanzia che operano nei programmi del settore automobilistico e dei trasporti.
Ambito e metodologia
Le soluzioni di gestione della garanzia includono principalmente la gestione della garanzia e del supporto post-garanzia. In generale, le soluzioni includono la registrazione della garanzia, l'invio dei reclami, l'elaborazione e la liquidazione, il rilevamento delle frodi, il recupero dei fornitori, la gestione dei resi, il marketing dell'estensione della garanzia, la logistica delle parti di ricambio e la gestione dell'inventario.
Il sistema di gestione delle garanzie è segmentato per tipo di implementazione (on-premise e cloud), tipo di software (intelligence sulla garanzia, gestione dei reclami, contratto di servizio e gestione amministrativa), componente (soluzioni e servizi), settore dell'utente finale (attrezzature industriali, settore automobilistico e trasporti, beni di consumo durevoli, materiali da costruzione/edilizia, dispositivi medici e aerospaziale e difesa) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di distribuzione
| On-premise |
| Cloud (pubblico, privato, ibrido) |
Per tipo di software
| Intelligence e analisi della garanzia |
| Gestione dei reclami |
| Amministrazione dei contratti di servizio |
| Resi di parti e recupero dei fornitori |
Per componente
| Soluzioni | |
| Servizi | Servizi professionali |
| Managed Services |
Per dimensione dell'organizzazione
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore degli utenti finali
| Automotive e trasporti |
| Attrezzature industriali e macchinari pesanti |
| Beni di consumo durevoli ed elettrodomestici |
| Materiali da costruzione e da costruzione |
| Dispositivi medicali |
| Aerospazio e Difesa |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di distribuzione | On-premise | ||
| Cloud (pubblico, privato, ibrido) | |||
| Per tipo di software | Intelligence e analisi della garanzia | ||
| Gestione dei reclami | |||
| Amministrazione dei contratti di servizio | |||
| Resi di parti e recupero dei fornitori | |||
| Per componente | Soluzioni | ||
| Servizi | Servizi professionali | ||
| Managed Services | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore degli utenti finali | Automotive e trasporti | ||
| Attrezzature industriali e macchinari pesanti | |||
| Beni di consumo durevoli ed elettrodomestici | |||
| Materiali da costruzione e da costruzione | |||
| Dispositivi medicali | |||
| Aerospazio e Difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale dei sistemi di gestione delle garanzie?
Nel 6.36 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei sistemi di gestione della garanzia?
Si prevede che crescerà a un CAGR del 13.65%, raggiungendo i 12.07 miliardi di USD entro il 2031.
Quale modello di distribuzione detiene oggi la quota maggiore?
Le implementazioni cloud saranno in testa con il 64.00% dei ricavi del 2025.
Quale settore verticale sta crescendo più rapidamente nell'adozione di piattaforme di garanzia?
Il settore dei dispositivi medici registra la crescita più elevata, con un CAGR del 15.62% fino al 2031.


