

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
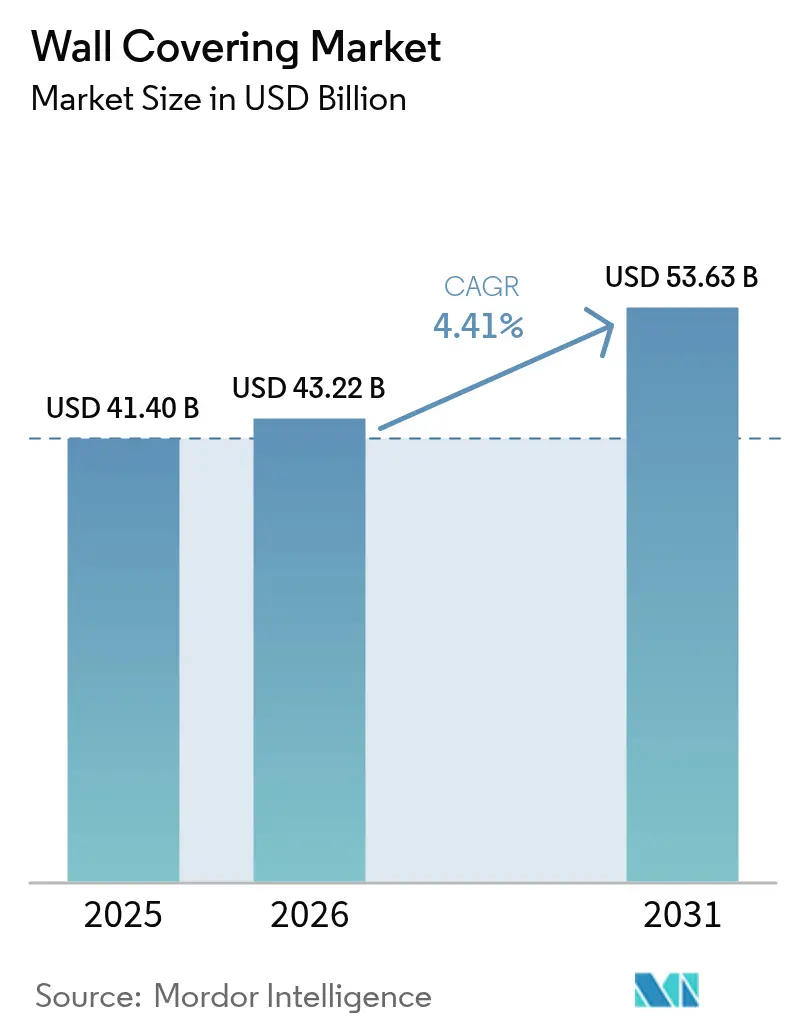
| Dimensione del mercato (2026) | 43.22 miliardo di dollari |
| Dimensione del mercato (2031) | 53.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.41% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
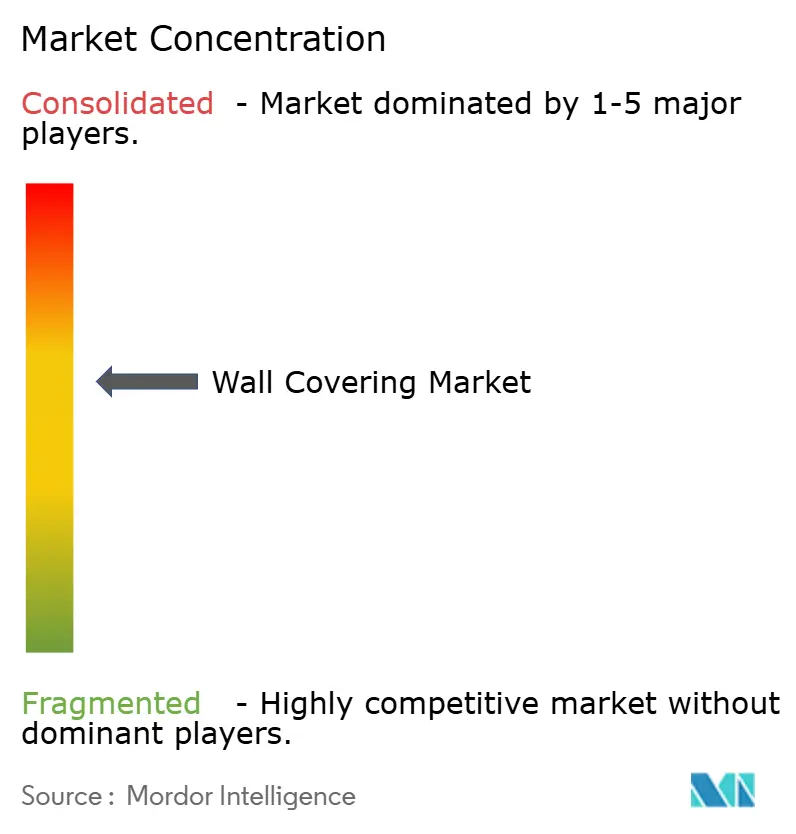
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rivestimenti murali di Mordor Intelligence
Il mercato dei rivestimenti murali aveva un valore di 41.40 miliardi di dollari nel 2025 e si prevede che crescerà da 43.22 miliardi di dollari nel 2026 a 53.63 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.41% durante il periodo di previsione (2026-2031). L'attuale crescita si basa su cicli di ristrutturazione commerciale dinamici, sulla domanda di sistemi acustici modulari e su normative di sostenibilità sempre più stringenti che privilegiano i substrati di origine biologica. Il vinile rimane un pilastro del fatturato grazie alla sua durabilità e al rapporto costo-efficacia, tuttavia il legno e altre opzioni di origine vegetale ne stanno progressivamente erodendo il predominio, poiché i proprietari puntano a ottenere crediti LEED e a ridurre le emissioni di carbonio incorporate. Il Nord America detiene la maggiore quota di mercato a livello regionale, grazie ai codici edilizi ecocompatibili e ai consistenti investimenti nella ristrutturazione di uffici e strutture ricettive, mentre la regione Asia-Pacifico registra la crescita più rapida, grazie alla convergenza tra urbanizzazione, reddito medio e costruzioni commerciali. Le tattiche competitive si concentrano sull'integrazione verticale, sulla stampa digitale e sull'innovazione a basse emissioni di carbonio, con Armstrong World Industries, Saint-Gobain e Shaw Industries che si distinguono per i piani pluriennali di acquisizione e per i nuovi prodotti in fase di sviluppo. La volatilità dei prezzi del PVC e l'aumento delle tariffe per i rifiuti da demolizione rappresentano un freno nel breve termine, tuttavia i programmi di circolarità dei materiali e le innovazioni a base biologica proteggono il mercato dei rivestimenti murali da rallentamenti più marcati.
Punti chiave del rapporto
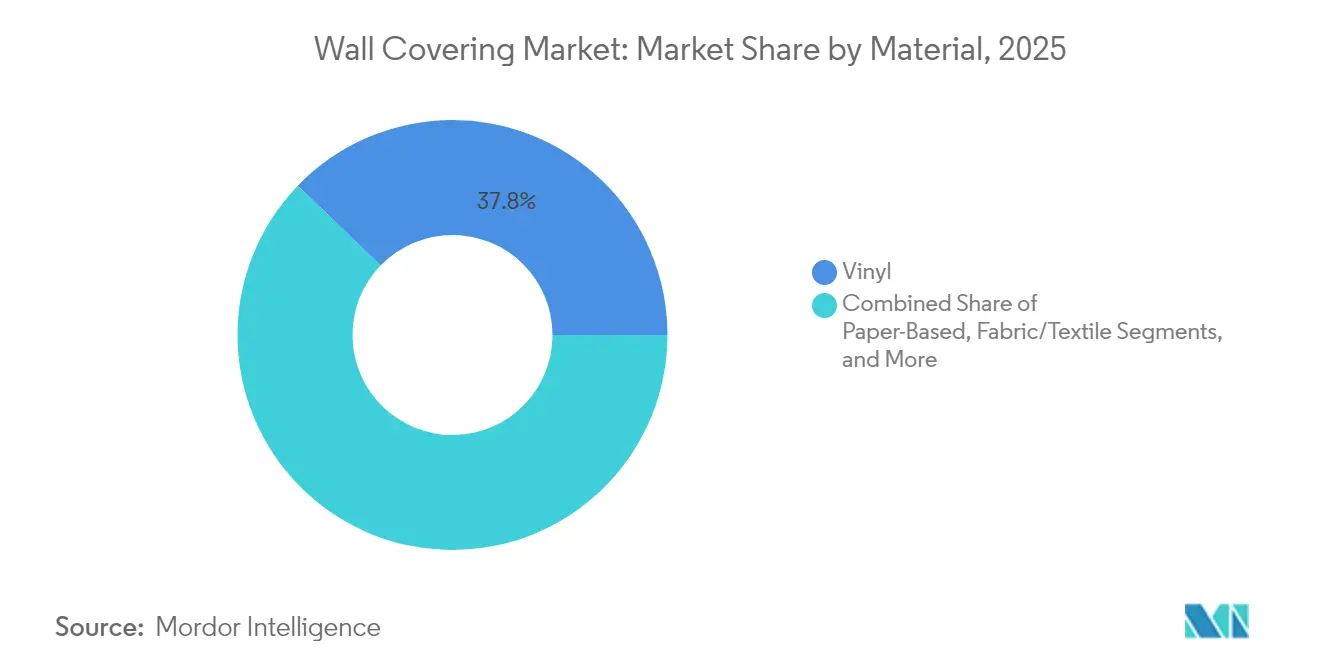
- In base al materiale, nel 37.78 il vinile ha dominato con una quota di mercato del 2025% i rivestimenti murali, mentre si prevede che i substrati a base di legno registreranno un CAGR del 6.17% entro il 2031.
- Per tipologia di prodotto, nel 38.95 la carta da parati ha rappresentato il 2025% del mercato dei rivestimenti murali, mentre i pannelli murali sono destinati a crescere a un CAGR del 5.28% nel periodo di previsione.
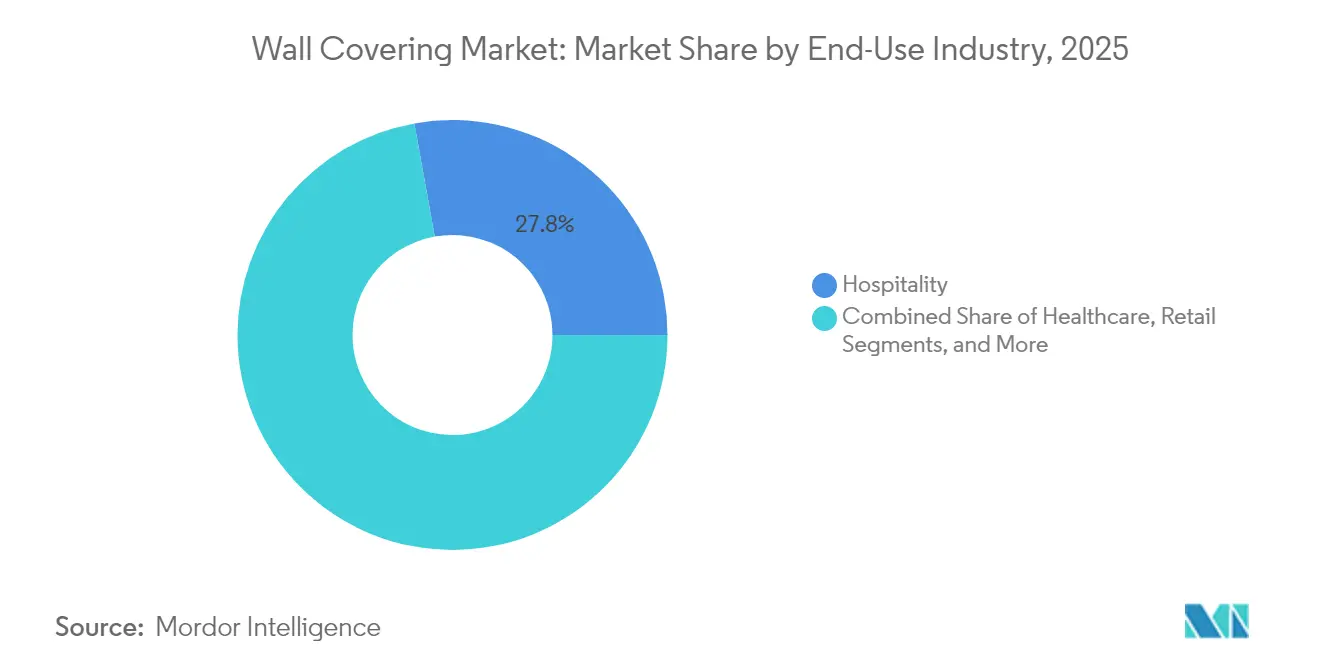
- In base all'uso finale, il settore alberghiero ha catturato il 27.84% della domanda nel 2025, mentre l'edilizia residenziale pubblica sta crescendo a un CAGR del 6.52% grazie all'adozione del fai da te e del metodo stacca e attacca.
- Per canale di distribuzione, i negozi specializzati hanno registrato un fatturato del 30.74% nel 2025, sebbene i punti vendita in franchising mostrino lo slancio più forte con un CAGR del 5.08%, poiché i venditori intensificano il coinvolgimento diretto con i consumatori.
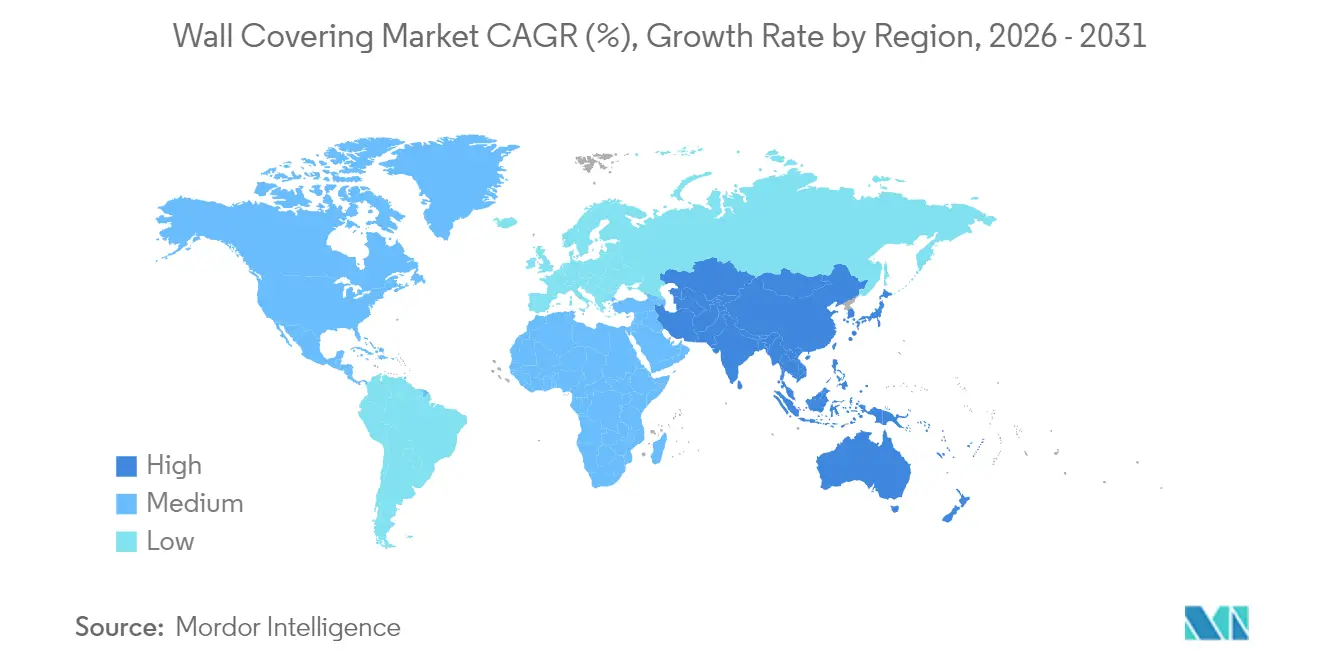
- In termini geografici, il Nord America ha dominato con una quota del 39.12% nel 2025; l'Asia-Pacifico presenta le prospettive di CAGR più elevate, pari al 7.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti murali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli rapidi di riqualificazione urbana | + 0.8% | Concentrazione globale in Nord America ed Europa | Medio termine (2-4 anni) |
| L'ascesa delle soluzioni stacca e attacca con supporto in vinile | + 0.6% | Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda commerciale di pannelli acustici modulari per pareti | + 0.7% | Globale con adozione precoce degli uffici | Medio termine (2-4 anni) |
| Crescita degli influencer dell'arredamento fai da te sui social media | + 0.5% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Substrati biologici certificati green | + 0.9% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Aggiornamenti degli interni commerciali post-pandemia | + 0.6% | Globale con un perno nel settore dell'ospitalità e dell'assistenza sanitaria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I rapidi cicli di ristrutturazione urbana stimolano la domanda commerciale
I proprietari di uffici e i gestori di hotel stanno anticipando gli interventi di ammodernamento degli interni per ridurre i periodi di inattività e conformarsi agli standard in continua evoluzione degli spazi di lavoro. I sistemi di pareti modulari che minimizzano i tempi di inattività e migliorano l'acustica sono diventati le specifiche preferite. L'accordo di Shaw Industries con PPG per la pavimentazione integrata dimostra la volontà dei fornitori di assumere un ruolo più rilevante nel processo di ristrutturazione. L'installazione di 35,000 m² di vinile di Tarkett presso il Joan Kirner Women's and Children's Hospital evidenzia i vantaggi derivanti dalle economie di scala nei progetti sanitari a rapida esecuzione. [1] Tarkett, “Joan Kirner Women's and Children's Hospital Project,” tarkett.com Queste dinamiche rafforzano l'importanza di installazioni rapide, realizzazioni a fasi e approvvigionamento unico dei materiali, tutti fattori che stimolano il mercato dei rivestimenti murali.
L'ascesa delle soluzioni staccabili e adesive con supporto in vinile trasforma il mercato residenziale
I prodotti stacca e attacca con supporto in vinile riducono i tempi di installazione a pochi minuti ed eliminano gli adesivi, trasformando gli inquilini in acquirenti potenziali. Marchi come Tempaper, RoomMates e Astek hanno promosso collezioni pronte per gli influencer che eliminano la complessità percepita. La versione 2024 di Paper Fleece Smooth, senza PVC, di Drytac è al passo con la retorica della sostenibilità senza compromettere la facilità d'uso per il consumatore. Le clip virali "prima e dopo" offrono risultati di marketing straordinari, consolidando lo stacca e attacca come punto d'appoggio strategico nel mercato dei rivestimenti murali.
Accelera la domanda commerciale di pannelli acustici modulari per pareti
I formati di lavoro ibridi aumentano la privacy acustica, spingendo gli architetti verso pannelli modulari che soddisfano i criteri di rumorosità e consentono rapidi interventi di ristrutturazione. ModularArts e Genesis Surfaces sono all'avanguardia con superfici scolpite e nuclei in PET riciclato che coniugano estetica e attenuazione del rumore. Anche gli interni degli ospedali adottano pannelli acustici antimicrobici, coniugando il comfort del paziente con il controllo delle infezioni. La combinazione di acustica, igiene e installazione plug-and-play garantisce prezzi elevati nel mercato dei rivestimenti murali.
La crescita degli influencer del fai da te sui social media rimodella il comportamento dei consumatori
Gli influencer trasmettono installazioni passo dopo passo, abbassando le barriere d'ingresso per i proprietari di casa. Peel and Paper, ad esempio, progetta teli adatti agli affittuari appositamente per la creazione di contenuti, sfruttando la viralità dei video di ristrutturazione di stanze. I produttori di carta da parati tradizionali ora modificano colori e ripetizioni per renderli accattivanti nelle cornici degli smartphone. I rivenditori segnalano picchi di traffico subito dopo i post ad alto coinvolgimento, confermando che la riprova sociale è un catalizzatore d'acquisto in crescita nel mercato dei rivestimenti murali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del PVC e delle materie prime petrolchimiche | -0.9% | Segmento globale del vinile | A breve termine (≤ 2 anni) |
| Elevato costo di smaltimento in discarica dei rifiuti di demolizione | -0.4% | UE e Nord America | Medio termine (2-4 anni) |
| Ostacoli alla conformità al codice antincendio per i pannelli compositi | -0.5% | Costruzioni commerciali globali | A lungo termine (≥ 4 anni) |
| La stampa digitale interna erode la domanda di terze parti | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi del PVC e delle materie prime petrolchimiche esercita pressioni sui margini
L'impennata dei prezzi dell'etilene e del cloruro rende imprevedibili le curve dei costi del vinile. La razionalizzazione dei costi di Orbia all'inizio del 2025 mostra i produttori che contrastano le fluttuazioni delle materie prime attraverso tagli generali e spostamenti di portafoglio. [2] Orbia, "Iniziative di riduzione dei costi Q1 2025", orbia.com I mercati spot asiatici del PVC aggiungono ulteriore turbolenza, esponendo i trasformatori orientati all'esportazione a shock di cambio e di trasporto. La sostituzione con laminati a base biologica offre una copertura, ma l'aumento della capacità rimane ad alta intensità di capitale, rallentando il sollievo a breve termine nel mercato dei rivestimenti murali.
L'elevato costo di smaltimento dei rifiuti da demolizione aumenta gli oneri di smaltimento
Le autorità di regolamentazione dell'UE e di alcuni stati degli Stati Uniti inaspriscono le tasse sulle discariche, aumentando i costi di fine vita dei rivestimenti murali, in particolare quelli in vinile. Gli appaltatori ora inseriscono le tariffe per il riciclaggio nelle offerte, alterando il confronto dei costi rispetto a vernici e superfici ad applicazione diretta. I produttori rispondono con programmi di ritiro e circuiti di vinile riciclati meccanicamente, ma l'adozione è in ritardo. Le economie di smaltimento riducono quindi i margini a breve termine nel mercato dei rivestimenti murali.
Analisi del segmento
Per materiale: il predominio del vinile affronta la sfida della bio-based
Il vinile ha contribuito al 37.78% della quota di mercato dei rivestimenti murali nel 2025, grazie alla resistenza all'acqua, alla versatilità di stampa e ai costi di installazione contenuti. Il CAGR del 6.17% della categoria legno sottolinea una svolta verso il design biofilico e le etichette ecologiche, con impiallacciature in sughero, bambù e legno ingegnerizzato che soddisfano rigorosi limiti di basse emissioni di COV, che attraggono gli specificatori commerciali. I fornitori di vinile rispondono con programmi di riciclo e plastificanti a bassissime emissioni, cercando di mantenere la posizione mentre i materiali di origine biologica penetrano nel mercato dei rivestimenti murali.
La scala produttiva detta il ritmo della concorrenza. La produzione annua di 750,000 m² di pannelli 3D di IZODEKOR evidenzia la profondità di capitale tra i player orientati all'innovazione. Il lancio del cotone riciclato di Kirkby Design nel 2025 fonde la sensazione tessile con il materiale di recupero, posizionando alternative alle pareti in tessuto per boutique hotel e nicchie residenziali di lusso. Il tiro alla fune tra la base installata di vinile e i crescenti criteri ecologici definirà i cambiamenti nella quota di mercato dei materiali nel mercato dei rivestimenti murali fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i pannelli murali emergono come leader di crescita
Nel 38.95, la carta da parati rappresentava il 2025% del mercato dei rivestimenti murali, con supporti in vinile, tessuto non tessuto e tessuto che soddisfano diverse esigenze di design e durata. Tuttavia, si prevede che i pannelli murali supereranno tutti gli altri formati con un CAGR del 5.28%, perché coniugano il controllo acustico con una rapida installazione a clip che riduce le ore di manodopera.
Uffici open space e scuole intensificano la richiesta di mitigazione del rumore, spingendo produttori come New York Soundproofing ad amplificare le linee acustiche all'avanguardia. L'allestimento Medtronics di Amico Architectural per il centro sanitario sottolinea come i pannelli modulari velocizzino i lavori di grandi dimensioni senza interruzioni prolungate. Queste dinamiche elevano i pannelli murali da una nicchia a uno status di uso comune nel mercato dei rivestimenti murali.
Per settore di utilizzo finale: l'edilizia residenziale pubblica accelera oltre i segmenti commerciali
Il settore dell'ospitalità ha mantenuto la quota maggiore al 27.84% nel 2025, grazie ai frequenti aggiornamenti del brand che privilegiano stampe audaci e finiture resistenti e lavabili. Il settore immobiliare residenziale, sostenuto dalle abitudini di investimento immobiliare legate alla pandemia e dai tutorial sui social media, registra la crescita maggiore con un CAGR del 6.52%.
Il progetto del Baptist MD Anderson Cancer Center di Longboard illustra gli elevati standard sanitari in materia di igiene, sicurezza antincendio e benessere dei pazienti, giustificando prezzi elevati nel mercato dei rivestimenti murali. Al contrario, la domanda dei proprietari di casa si basa sulla semplicità percepita: i rivestimenti murali in tessuto staccabili e rimovibili dominano i carrelli, espandendo il volume di vendita oltre i tradizionali canali di distribuzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi in franchising sfidano la vendita al dettaglio tradizionale
I punti vendita specializzati hanno generato un fatturato del 30.74% nel 2025 grazie a una profonda conoscenza dei prodotti e ai servizi di installazione, fidelizzando appaltatori e consumatori esigenti. I negozi in franchising, tuttavia, dovrebbero registrare un CAGR del 5.08%, poiché i fornitori cercano di mantenere un controllo rigoroso del marchio e di raggiungere una presenza locale. La gamma Pet Perfect+ di Shaw Floors esemplifica linee pronte per il franchising che includono prodotti antimacchia e tutorial fai-da-te.
L'e-commerce cresce più rapidamente in termini di skew-count, ma è ancora inferiore ai ricavi dei negozi fisici, perché la valutazione tattile e il bundling pre-installazione rimangono elementi essenziali per molti acquirenti. Le strategie multicanale che combinano la visualizzazione online con il ritiro in negozio stanno cambiando il calcolo del go-to-market nel mercato dei rivestimenti murali.
Analisi geografica
Il Nord America ha registrato il fatturato regionale più elevato nel 2025, grazie alla robusta domanda di ristrutturazioni commerciali, alle reti di distribuzione capillari e alle normative energetiche e di climatizzazione degli ambienti interni all'avanguardia. La spesa degli Stati Uniti per il re-stacking aziendale e le lobby del settore alberghiero sostiene i prezzi elevati, mentre il Canada beneficia dei miglioramenti istituzionali nei settori sanitario e dell'istruzione. Il Messico aggiunge costantemente volumi di qualità medio-bassa al mercato dei rivestimenti murali attraverso canali di distribuzione per centri commerciali e resort.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.86%, il più rapido a livello mondiale, trainato dall'espansione delle infrastrutture in Cina, dall'espansione dell'edilizia residenziale per la classe media in India e dalla crescita del settore alberghiero nel Sud-est asiatico. La carta da parati adesiva a prezzi accessibili sta guadagnando terreno tra i nuovi proprietari di case in città, mentre i designer giapponesi e australiani specificano rivestimenti murali a base biologica per soddisfare gli obiettivi di benessere nei mercati maturi di fascia alta. L'armonizzazione normativa e la crescente preferenza per i pannelli acustici modulari spingono il mercato dei rivestimenti murali più in profondità nel ciclo di sviluppo di uffici di prima classe della regione.
L'Europa mantiene una traiettoria orientata alla sostenibilità. Germania e Francia guidano l'adozione di laminati privi di PVC, nel rispetto delle più severe normative EPD e di economia circolare. I marchi alberghieri del Regno Unito rinnovano gli interni ogni due o tre anni, canalizzando un flusso costante di interventi di retrofit. Italia e Spagna contribuiscono con il loro know-how progettuale e la capacità di stampa digitale su piccoli lotti. Il Sud America mostra una domanda crescente, concentrata sui complessi polifunzionali brasiliani e argentini, mentre Medio Oriente e Africa concentrano la crescita attorno ai centri ricreativi degli Emirati Arabi Uniti e agli investimenti pubblici nell'ambito della Vision 2030 saudita.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I rivestimenti murali vengono sempre più spesso specificati e commercializzati in base a una serie di normative che combinano la divulgazione di informazioni sulla qualità dell'aria interna e sulle sostanze chimiche, i requisiti di resistenza al fuoco per gli interni commerciali e gli obblighi di fine vita legati alle politiche sui rifiuti e sull'economia circolare. In Europa, i costi di smaltimento e le norme sull'economia circolare influenzano già la scelta dei materiali, e il cambiamento normativo continua con il Regolamento sugli imballaggi e i rifiuti di imballaggio (Regolamento (UE) 2025/40), entrato in vigore l'11 febbraio 2025 e applicabile dal 12 agosto 2026. Pur essendo incentrato sugli imballaggi, il regolamento rafforza la pressione a livello di mercato per la minimizzazione dei materiali e l'armonizzazione delle pratiche di etichettatura, che molti fornitori di materiali edili e decorativi riflettono nelle loro informazioni di prodotto.
Gli organismi di settore definiscono anche i percorsi di conformità attraverso standard e metodi di prova utilizzati da progettisti, appaltatori e assicuratori, il che influisce sull'adozione di pannelli murali compositi e superfici stampate digitalmente. Negli Stati Uniti, le filiere di fornitura di stampa e supporti si intersecano con la conformità chimica federale, in quanto gli additivi coloranti nella carta e nel cartone destinati al contatto con gli alimenti rientrano nel quadro normativo della FDA statunitense (21 CFR Parti 73, 74 e relative disposizioni per il contatto con gli alimenti). Di conseguenza, la dovuta diligenza su inchiostri, rivestimenti e additivi è diventata una prassi consolidata nelle reti di fornitura di rivestimenti murali quando i prodotti condividono convertitori, pigmenti e prodotti chimici per la stampa.
Analisi della catena del valore
La catena del valore dei rivestimenti murali si estende dalle materie prime petrolchimiche e di origine biologica (resine di PVC, plastificanti e, sempre più spesso, legno, sughero, bambù e fibre riciclate), passando per prodotti chimici speciali come adesivi e rivestimenti, tra cui finiture antimicrobiche o antimacchia, e sistemi di pigmenti come il biossido di titanio, il cui costo può essere un fattore critico. I trasformatori e i produttori laminano, rivestono, goffrano e stampano quindi utilizzando la rotocalco, la serigrafia e una quota crescente di processi digitali lattice/UV, prima di trasformare il materiale in rotoli, pannelli e sistemi acustici modulari con ferramenta e accessori per l'installazione. La recente volatilità dell'offerta continua a influenzare la pianificazione degli acquisti e della produzione; ad esempio, LX Hausys ha emesso avvisi ai rivenditori nel marzo 2026 segnalando l'instabilità dell'offerta di PVC e potenziali ritardi nelle consegne ad aprile e maggio 2026, evidenziando l'esposizione delle categorie ad alta intensità di vinile alle interruzioni geopolitiche e logistiche.
Gli operatori della fase intermedia della filiera produttiva utilizzano l'integrazione verticale e l'automazione per ridurre i tempi di consegna, minimizzare gli scarti e localizzare le piccole produzioni, in linea con la domanda di arredi personalizzati e cicli rapidi di ristrutturazione commerciale. A valle, la distribuzione rimane multicanale, con negozi specializzati e franchising che offrono pacchetti che includono supporto alla progettazione e servizi di installazione, mentre l'e-commerce supporta la visualizzazione, la campionatura e gli ordini diretti al consumatore con adesivi pretagliati. Appaltatori, architetti e proprietari di immobili chiudono il ciclo attraverso programmi di ritiro e progetti pilota di riciclaggio, laddove disponibili, poiché le tariffe per lo smaltimento in discarica e i rifiuti da demolizione in alcune zone del Nord America e dell'Europa influenzano sempre più le decisioni relative al costo totale di installazione.
Panorama competitivo
Il settore dei rivestimenti murali si colloca in una fascia di frammentazione moderata: nessuna singola entità controlla la quota di mercato universale, ma gli operatori consolidati occupano nicchie difendibili. Armstrong World Industries ha concluso 12 accordi dal 2016, sovrapponendo controsoffitti acustici a prodotti per pareti per ampliare la propria influenza architettonica. Saint-Gobain punta sul lancio di gesso a basse emissioni di carbonio per consolidare la leadership ecologica, mentre Shaw Industries utilizza le relazioni con i produttori di pavimenti per promuovere la vendita incrociata di rivestimenti murali nelle offerte di ristrutturazione. [4] Saint-Gobain, “CarbonLow™ Wallboard,” saint-gobain.com
L'integrazione verticale in stampa, substrati e adesivi rafforza i margini di profitto a fronte delle oscillazioni delle materie prime. Le aziende investono in macchine multi-pass per lattice e UV che consentono piccole tirature locali, riducendo i tempi di consegna e i costi di trasporto. Entranti di nicchia, come gli innovatori nel settore dei biomateriali, collaborano con i trasformatori per accelerare le approvazioni dei codici, iniettando nuova concorrenza nel mercato dei rivestimenti murali.
La rivalità sui prezzi si amplia nel vinile di base, ma si riduce nei formati acustici premium e sostenibili, dove i differenziatori prestazionali prevalgono sul costo unitario. Le certificazioni - ignifughe, a basso contenuto di COV e di carbonio - sono diventate elementi competitivi. Gli operatori che abbinano la conformità multiattributo alla varietà di design si assicurano un vantaggio nelle specifiche, soprattutto negli appalti pubblici e sanitari.
Leader del settore dei rivestimenti murali
Saint-Gobain Adfors SA
Ahlstrom-Munksjo Oyj
AS Création Tapeten AG
Colori asiatici limitati
Benjamin Moore & Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Saint-Gobain ha annunciato un accordo definitivo per l'acquisizione di uno stabilimento di fibra di vetro a Lexington, nella Carolina del Nord, rafforzando così la propria catena di fornitura nordamericana di fibre di vetro utilizzate nei pannelli di cartongesso rinforzati resistenti all'umidità e in applicazioni di edilizia leggera correlate. L'operazione consente di controllare con maggiore precisione una materia prima fondamentale per il rinforzo, che può influenzare la disponibilità e le prestazioni dei prodotti per pareti e interni. Inoltre, supporta le più ampie strategie di integrazione verticale adottate dai grandi gruppi del settore edile per stabilizzare la variabilità dei costi e dei tempi di consegna.
- Luglio 2026: Ahlstrom ha ampliato la sua offerta globale di etichette adesive sensibili alla pressione (PSA) introducendo una nuova carta di rilascio prodotta in Brasile. Questo sviluppo incrementa la capacità regionale e la gamma di prodotti in tipologie di carta speciali che condividono trasformatori ed ecosistemi adesivi con le filiere di fornitura di superfici decorative e per interni. Riflette inoltre la continua attenzione dei fornitori verso substrati speciali e superfici ingegnerizzate, piuttosto che verso le semplici carte standard.
- Dicembre 2024: Fine Print NYC ha aumentato la sua capacità di stampa digitale a 100,000 piedi quadrati a settimana per la grafica murale e la produzione di grande formato correlata. La maggiore capacità consente tempi di consegna più brevi e supporta la crescente richiesta di applicazioni murali personalizzate a tiratura limitata da parte di negozi, strutture ricettive e spazi esperienziali. L'espansione intensifica inoltre la pressione competitiva sui tradizionali flussi di lavoro di stampa a lunga tiratura, migliorando la reattività e i tempi di consegna.
Ambito del rapporto sul mercato globale dei rivestimenti murali
I rivestimenti murali proteggono la superficie della parete da segni o graffi accidentali, oltre a conferire un'aria di qualità e grandiosità alle pareti scoperte. Aiutano inoltre a neutralizzare l'interno e a personalizzarlo con l'aiuto di vari colori e motivi. La ricerca esamina gli influencer della crescita sottostante e i principali fornitori del settore, tutti fattori che contribuiscono a supportare le stime di mercato e i tassi di crescita durante il periodo di previsione. Le stime e le proiezioni di mercato si basano sui fattori dell'anno base e giungono ad approcci top-down e bottom-up.
Il mercato dei rivestimenti murali è segmentato in base al tipo di prodotto (pannelli murali, carta da parati (in vinile, non tessuto, carta da parati a base di carta, carta da parati in tessuto e altri tipi di carta da parati), piastrelle, rivestimenti murali metallici e altri tipi di prodotto), applicazione (residenziale e commerciale), canale di distribuzione (negozio specializzato, centro per la casa, rivenditore di materiali edili, negozio di mobili, grande distribuzione, e-commerce e altri canali di distribuzione) e area geografica (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in valore (USD) per tutti i segmenti sopra indicati.
Per materiale
| Carta basata |
| Tessuto/Tessuto |
| A base di legno |
| Vinile |
| Altri materiali |
Per tipo di prodotto
| Pannello a muro | |
| Wallpaper | Carta da parati in vinile |
| Carta da parati non tessuta | |
| Carta da parati a base di carta | |
| Carta da parati in tessuto | |
| Altri tipi di sfondi | |
| Piastrella | |
| Rivestimento murale in metallo | |
| Altri tipi di prodotto |
Per settore di uso finale
| Settore Hospitality |
| Settore Sanitario |
| Settore Retail |
| Uffici Aziendali |
| Formazione |
| Alloggiamento domestico |
| Impianti industriali |
| Altre industrie di uso finale |
Per canale di distribuzione
| Negozio specializzato |
| Negozio in franchising |
| E-Commerce |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Resto d'Africa | ||
| Per materiale | Carta basata | ||
| Tessuto/Tessuto | |||
| A base di legno | |||
| Vinile | |||
| Altri materiali | |||
| Per tipo di prodotto | Pannello a muro | ||
| Wallpaper | Carta da parati in vinile | ||
| Carta da parati non tessuta | |||
| Carta da parati a base di carta | |||
| Carta da parati in tessuto | |||
| Altri tipi di sfondi | |||
| Piastrella | |||
| Rivestimento murale in metallo | |||
| Altri tipi di prodotto | |||
| Per settore di uso finale | Settore Hospitality | ||
| Settore Sanitario | |||
| Settore Retail | |||
| Uffici Aziendali | |||
| Formazione | |||
| Alloggiamento domestico | |||
| Impianti industriali | |||
| Altre industrie di uso finale | |||
| Per canale di distribuzione | Negozio specializzato | ||
| Negozio in franchising | |||
| E-Commerce | |||
| Altri canali di distribuzione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Kenia | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei rivestimenti murali nel 2026?
Nel 43.22 il mercato dei rivestimenti murali avrà un valore di 2026 miliardi di dollari.
Qual è il tasso di crescita previsto per i rivestimenti murali entro il 2031?
Si stima che il CAGR globale sarà del 4.41%, portando il fatturato a 53.63 miliardi di dollari entro il 2031.
Quale formato di prodotto sta crescendo più velocemente?
Si prevede che i pannelli acustici modulari per pareti cresceranno a un CAGR del 5.28% grazie alla domanda da parte del settore degli uffici e dell'assistenza sanitaria.
Perché i prezzi del vinile influenzano i produttori?
I costi volatili delle materie prime in PVC comprimono i margini, spingendo le aziende a diversificare verso alternative di origine biologica.
In quale regione si registrerà l'aumento più rapido della domanda?
La regione Asia-Pacifico è in testa con un CAGR previsto dell'7.86%, trainato dall'edilizia residenziale urbana e dall'edilizia commerciale.
Quale tendenza in materia di sostenibilità sta influenzando le scelte dei materiali?
La crescente adozione di substrati privi di PVC e di origine biologica è in linea con i criteri LEED e altri criteri di bioedilizia.


