

Dimensioni e quota del mercato delle attrezzature da pallavolo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.89 miliardo di dollari |
| Dimensione del mercato (2031) | 5.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.47% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Medio Oriente & Africa |
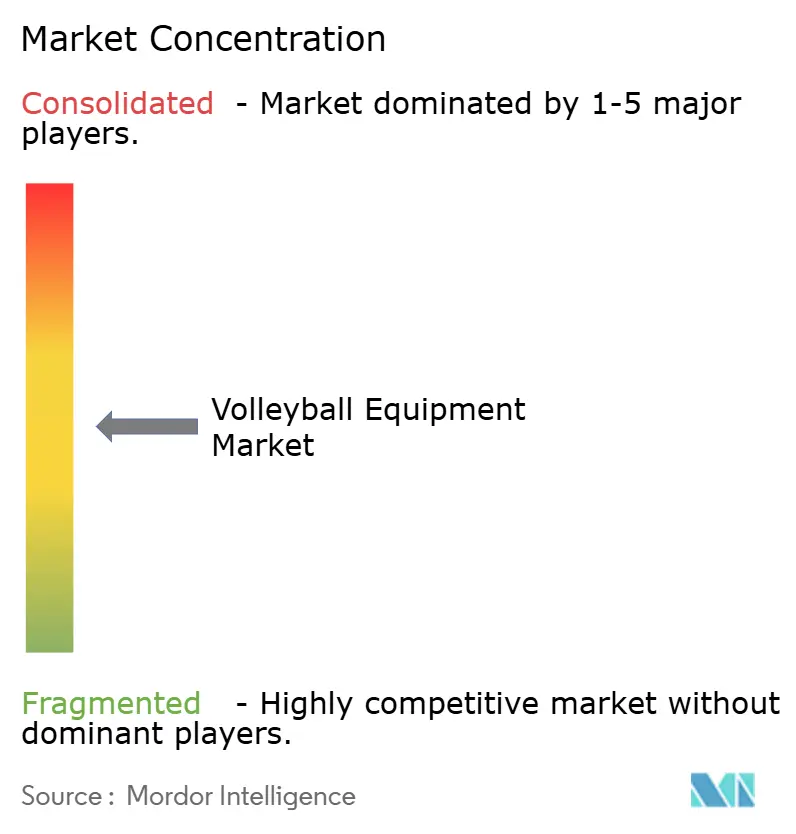
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature da pallavolo di Mordor Intelligence
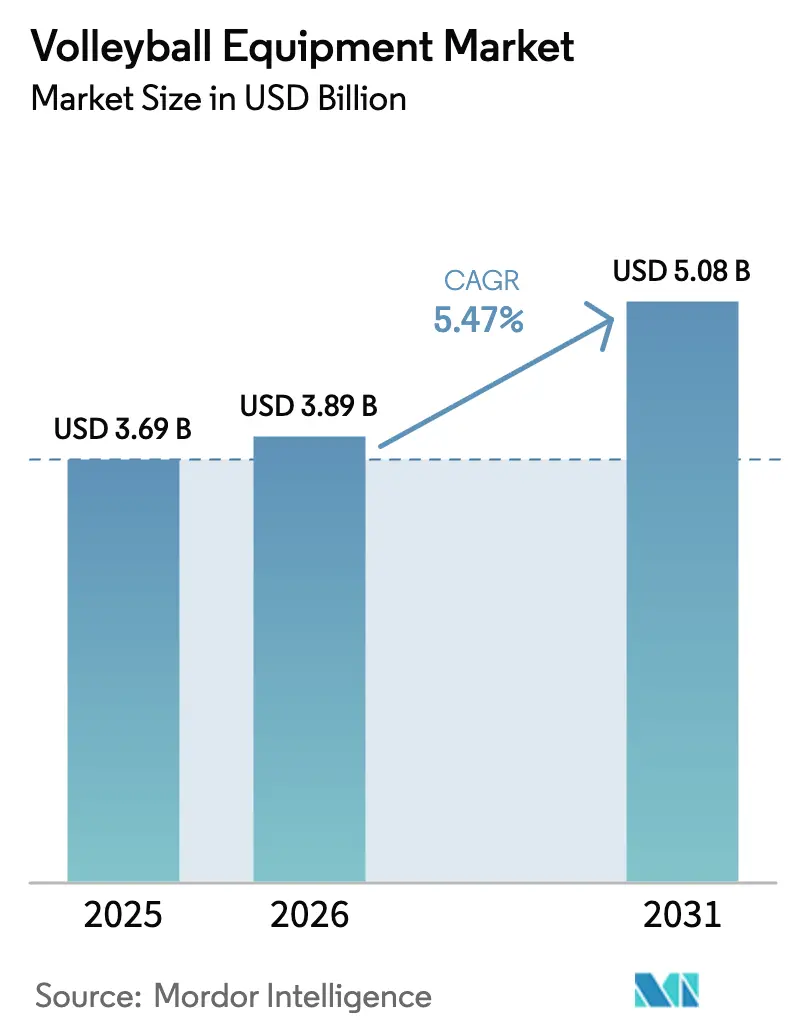
Si stima che il mercato delle attrezzature per la pallavolo nel 2026 raggiungerà un valore di 3.89 miliardi di dollari, in crescita rispetto ai 3.69 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.08 miliardi di dollari, con una crescita annua composta (CAGR) del 5.47% nel periodo 2026-2031. La partecipazione globale in costante aumento, i premi in denaro sostenuti dalle federazioni e la spinta alla professionalizzazione dei campionati regionali aumentano la domanda di base di palloni certificati, sistemi di rete e infrastrutture per i campi. La spesa istituzionale è amplificata dal programma Volleyball Empowerment della Fédération Internationale de Volleyball, del valore di 44 milioni di dollari, e dal suo impegno a restituire il 70% delle entrate sotto forma di premi entro il 2028, una politica che ha un effetto a cascata sugli acquisti in tutte le 222 federazioni membri [1] Fonte: Fédération Internationale de Volleyball, “Beach Pro Tour Statistics,” fivb.com . La regione Asia-Pacifico ha mantenuto la leadership con una quota di fatturato del 35.71% nel 2024, grazie ai 4.6 milioni di impianti sportivi in Cina e al maggiore budget destinato al programma Khelo India in India, mentre il Medio Oriente e l'Africa registrano la crescita più rapida, pari al 7.16%, grazie agli eventi FIVB ospitati dal Qatar e al successo delle Special Olympics negli Emirati Arabi Uniti. A livello di prodotto, i palloni da pallavolo hanno rappresentato il 44.84% del fatturato nel 2024, mentre le attrezzature per l'allenamento dotate di sensori sono state la categoria in più rapida crescita, con un aumento del 6.85%, in quanto i club sono alla ricerca di strumenti di allenamento ricchi di dati. La vendita al dettaglio offline rappresenta ancora il 67.43% del fatturato globale, ma i canali online stanno avanzando a un CAGR del 7.43%.
Punti chiave del rapporto
- Per tipologia di prodotto, i palloni da pallavolo hanno dominato il mercato con una quota di fatturato del 44.53% nel 2025, mentre si prevede che le attrezzature e gli accessori per l'allenamento cresceranno a un CAGR del 6.75% entro il 2031.
- Per tipologia di pallavolo, i prodotti da interno hanno rappresentato il 61.02% del mercato delle attrezzature da pallavolo nel 2025, mentre si prevede che le varianti da spiaggia cresceranno a un CAGR del 5.93% entro il 2031.
- In base all'utente finale, nel 2025 i singoli giocatori rappresentavano il 71.88% della quota di mercato delle attrezzature da pallavolo, mentre si prevedeva che gli acquirenti istituzionali avrebbero registrato il CAGR più elevato, pari al 6.42%, entro il 2031.
- Per canale di distribuzione, i canali offline hanno rappresentato il 66.95% dei ricavi nel 2025, mentre si prevede che i canali online raggiungeranno un CAGR del 7.32% entro il 2031.
- In termini geografici, la regione Asia-Pacifico si è assicurata una quota del 35.44% nel 2025, mentre Medio Oriente e Africa dovrebbero registrare il CAGR più rapido, pari al 7.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle attrezzature da pallavolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente partecipazione globale e campionati professionistici | + 1.2% | Globale, in particolare Asia-Pacifico, Europa, Nord America | Medio termine (2-4 anni) |
| Espansione dei programmi sportivi scolastici e universitari | + 0.9% | Nord America, Europa, India, Cina | A lungo termine (≥4 anni) |
| Adozione di apparecchiature intelligenti basate su sensori | + 0.7% | Nord America, Europa, Giappone | A breve termine (≤2 anni) |
| Innovazione dei materiali sostenibili in palloni e reti | + 0.6% | Europa, Nord America, espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Elevata richiesta di palline progettate per le prestazioni | + 0.8% | Globale, guidato da circuiti professionistici e universitari | A breve termine (≤2 anni) |
| Espansione degli ecosistemi di club, scuole e accademie | + 1.0% | India, Cina, Medio Oriente e Africa, America Latina | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente partecipazione globale e leghe professionistiche
La FIVB Volleyball Nations League ha ampliato il suo campo di partecipanti a 18 squadre nazionali nel 2025 e il Beach Pro Tour ha aumentato le iscrizioni del 41%, passando da 704 squadre nel 2024 a 992 nel 2025, con un montepremi di 6.75 milioni di dollari, secondo la Federazione Internazionale di Pallavolo (FIVB). Ogni squadra appena classificata innesca acquisti incrementali di palloni da partita, palloni da allenamento, tribune per arbitri e sistemi di rete certificati che soddisfano l'omologazione FIVB. Il rebranding della SV.League giapponese ha eliminato i limiti per i giocatori stranieri e punta allo status di Premier League entro il 2030, una mossa che sta già aumentando la domanda di palloni approvati dalla FIVB di Mikasa e pali in fibra di carbonio di Senoh [2] Fonte: Japan Times, “SV.League Rebranding,” japantimes.co.jp . Gli accordi con i fornitori ufficiali vincolano di fatto i marchi a contratti pluriennali per l'acquisto di attrezzature, mentre le società dilettantistiche, desiderose di emulare gli standard d'élite, tendono a rivolgersi agli stessi fornitori. Questo effetto alone aumenta il fatturato a vita per cliente, soprattutto nelle federazioni emergenti che puntano alla qualificazione olimpica. Di conseguenza, aggiudicarsi gli appalti delle federazioni diventa una leva di crescita fondamentale sia per i marchi affermati che per quelli emergenti.
Espansione dei programmi sportivi scolastici e universitari
La NCAA conta 1,053 squadre di pallavolo maschile, mentre la National Christian College Athletic Association ha elevato lo sport al titolo di campione nel 2024-25, generando una domanda misurabile di palloni, reti e attrezzature protettive per principianti, secondo la NCAA. In India, la Federazione di Pallavolo ha ottenuto lo status di Centro di Eccellenza per la Bengaluru Torpedoes Academy nel marzo 2024 e il budget di Khelo India è aumentato a 1,000 crore di rupie (circa 120 milioni di dollari) per l'anno fiscale 2025-26, sostenendo la costruzione di campi da gioco e le certificazioni per gli allenatori, secondo quanto stabilito dal Ministero della Gioventù e dello Sport. Il mandato nazionale cinese per 4.6 milioni di impianti sportivi evidenzia gli investimenti istituzionali in palestre polivalenti che spesso includono campi da pallavolo. Le scuole in genere rinnovano le attrezzature ogni due o tre anni, creando flussi di entrate di tipo rendita per i fornitori certificati. Un'esposizione precoce favorisce la fedeltà al marchio, poiché gli ex studenti spesso scelgono la stessa attrezzatura per il gioco ricreativo o nei club, estendendo così il valore del ciclo di vita del cliente ben oltre il mercato scolastico.
Adozione di apparecchiature intelligenti basate su sensori
Le palle dotate di sensori stanno trasformando l'allenamento precedentemente qualitativo in un'istruzione quantitativa basata sui dati, catturando la velocità del servizio, la velocità di rotazione e il carico d'impatto [3] Fonte: IEEE, “Sensor Technology in Sports Equipment,” ieeexplore.ieee.org . Negli Stati Uniti, i programmi della Divisione I utilizzano sempre più telecamere di tracciamento abilitate dall'IA che richiedono palle progettate con parametri di riflettività superficiale precisi per garantire letture ottiche stabili, alimentando la domanda di palle da gioco con specifiche rigorose. Il Rapporto d'impatto 2024 di Wilson evidenzia i protocolli di valutazione del ciclo di vita che integrano l'analisi dei dati con obiettivi di sostenibilità, indicando che "progettazione per i dati" e "progettazione per l'ambiente" stanno convergendo nelle attrezzature di nuova generazione. Le offerte in bundle che abbinano hardware con analisi basate sul cloud stanno consentendo entrate ricorrenti da abbonamento e creando ecosistemi proprietari simili al modello rasoio e lama utilizzato nei dispositivi indossabili. Con la diminuzione dei prezzi dell'hardware, si prevede che l'adozione si espanderà ai college di livello medio e ai club ambiziosi, accelerando un volano tecnologico che premia i pionieri con piattaforme software scalabili.
Innovazione dei materiali sostenibili in palline e reti
Le miscele di TPU a base biologica di Covestro riducono l'uso di prodotti petrolchimici pur rispettando gli standard di rimbalzo FIVB, aiutando i produttori a proteggersi dalla volatilità dei prezzi del PVC e a conformarsi ai requisiti ESG dell'UE. Il pallone da spiaggia BV550C di Mikasa, realizzato in nylon riciclato, ha mostrato questo cambiamento al suo debutto alle Olimpiadi di Parigi 2024. La politica dell'UE sta accelerando l'adozione della progettazione circolare: il Regolamento sulla progettazione ecocompatibile 2024/1781 vieta lo smaltimento in discarica di calzature e abbigliamento invenduti a partire da luglio 2026, spingendo i marchi ad adottare la progettazione circolare [4] Fonte: Commissione europea, “Regolamento sulla progettazione ecocompatibile 2024/1781”, europa.eu . La certificazione ISO 14001 e le valutazioni del ciclo di vita di terze parti influenzano sempre più le gare d'appalto europee, rendendo la sostenibilità un prerequisito per gli appalti piuttosto che uno strumento di branding. I primi ad adottare l'integrazione di polimeri riciclabili e ad avviare programmi di ritiro ottengono un accesso preferenziale ai contratti scolastici, comunali e di altri enti del settore pubblico regolati da mandati ecologici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alto costo delle palline di qualità professionale | -0.5% | Globale; acuto in America Latina, Africa, Asia meridionale | A breve termine (≤2 anni) |
| Standard incoerenti tra leghe e regioni | -0.4% | Globale; la frammentazione più elevata si registra in Asia-Pacifico e America Latina | Medio termine (2-4 anni) |
| Elevati costi di manutenzione e installazione dei campi | -0.6% | Mercati emergenti in Africa, Asia meridionale, America Latina | A lungo termine (≥4 anni) |
| Volatilità dei prezzi PU/PVC e inasprimento della regolamentazione ESG | -0.7% | Globale; la pressione normativa è maggiore in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alto costo delle palline di qualità professionale
I palloni in pelle di alta qualità di Mikasa, Molten e Baden vengono venduti al dettaglio a un prezzo compreso tra 85 e 150 dollari, il che li rende inaccessibili per molte scuole dell'Asia meridionale e dell'Africa subsahariana, secondo Baden Sports Canada. La riduzione della GST al 5% in India, prevista per settembre 2025, contribuisce ad alleggerire i prezzi, ma non compensa l'elevato costo dei materiali in pelle sintetica importati utilizzati dalle fabbriche di Jalandhar e Meerut. Di conseguenza, i programmi con budget limitati si affidano a palloni in PVC da 20-30 dollari che si degradano rapidamente, limitando lo sviluppo delle competenze ma creando una domanda di sostituzione costante. I produttori che introducono palloni in composito termoplastico-elastomero nella fascia di prezzo tra 40 e 60 dollari possono rivolgersi alle istituzioni che cercano durata a prezzi accessibili. Ridurre questo divario di accessibilità è essenziale per espandere la partecipazione e sostenere la crescita del mercato a lungo termine.
Standard incoerenti tra leghe e regioni
La FIVB, la NCAA e le principali federazioni nazionali impongono dimensioni, livelli di pressione e requisiti di colore diversi per i palloni, spingendo i produttori a impegnarsi in costose produzioni a breve termine. I marchi più piccoli faticano a finanziare le molteplici spese di omologazione, che possono superare i 50,000 dollari per modello. I club nei mercati emergenti spesso acquistano inconsapevolmente palloni non conformi, per poi dover sostenere i costi di sostituzione quando le loro attrezzature non soddisfano gli standard di certificazione dei tornei. Questi standard frammentati aumentano la complessità degli SKU, aumentano gli oneri logistici e comprimono i margini dei fornitori. Una specifica globale unificata potrebbe semplificare la produzione e sbloccare le economie di scala, ma fino ad allora, le difficoltà di conformità rimarranno un freno strutturale per il mercato.
Analisi del segmento
Per tipo di prodotto: i palloni da pallavolo rappresentano un punto di forza per le entrate, le attrezzature per l'allenamento accelerano
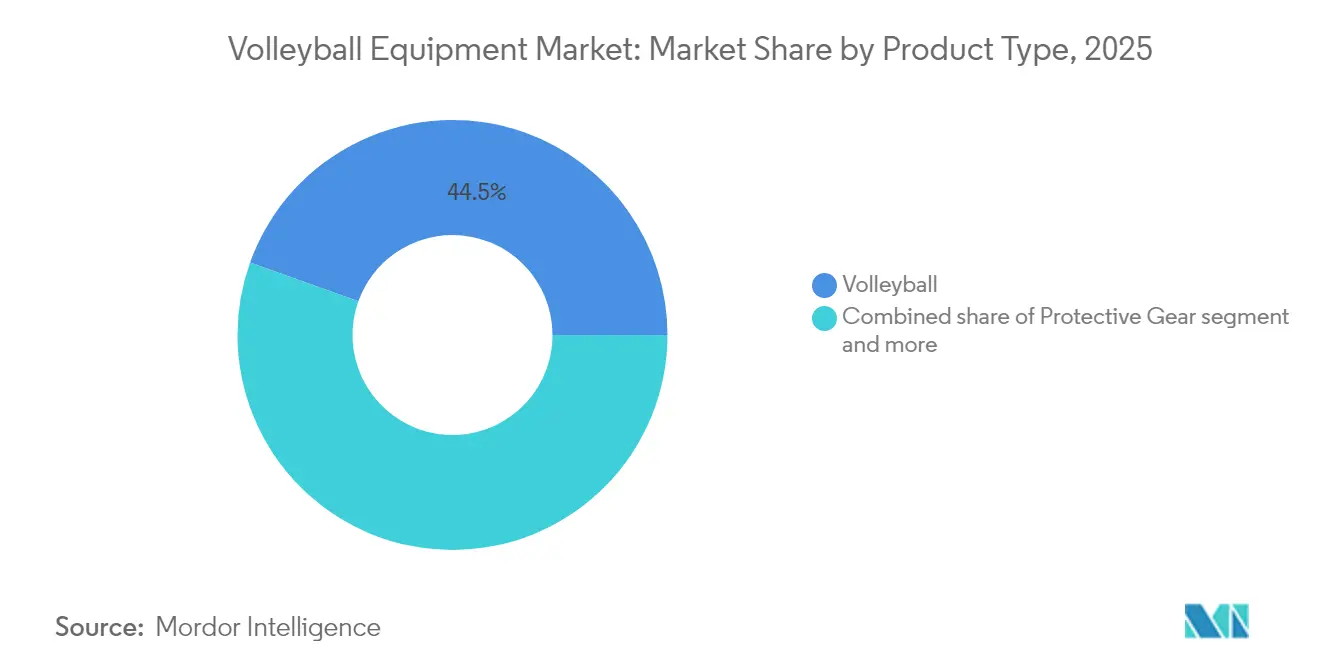
I palloni da pallavolo hanno rappresentato il 44.53% del fatturato nel 2025, evidenziando il loro ruolo essenziale a tutti i livelli di gioco. Seguono reti e pali, supportati da aggiornamenti istituzionali da sistemi in acciaio obsoleto a modelli in fibra di carbonio resistenti alla corrosione, come i pali DE53 di Senoh con un prezzo superiore a 1,000 dollari. Il segmento delle attrezzature per l'allenamento è quello in più rapida crescita, con un CAGR previsto del 6.75% entro il 2031, trainato da palloni dotati di sensori e sistemi di tracciamento video basati sull'intelligenza artificiale che migliorano i programmi di allenamento. L'equipaggiamento protettivo sta beneficiando di una maggiore consapevolezza nella prevenzione degli infortuni, in particolare tra le atlete, che presentano tassi più elevati di lesioni al legamento crociato anteriore. Le calzature rimangono altamente competitive, con le Zoom Hyperset 2 di Nike a 135 dollari rivolte ai giocatori d'élite e le HyperQuick a 75 dollari che attraggono gli acquirenti attenti al budget.
Gli acquisti in bundle stanno guadagnando terreno: il set Champions di Baden, che comprende palla, rete, pali e linee per 239.99 dollari, è popolare tra i club locali che non hanno competenze specifiche in materia di approvvigionamento, secondo Baden Sports Canada. I componenti aggiuntivi del software per l'attrezzatura da allenamento, come gli abbonamenti per la ricalibrazione del sensore IMU, generano entrate ricorrenti. Sebbene calzature e tutori abbiano margini inferiori rispetto ai palloni, stimolano la fidelizzazione al marchio e le opportunità di cross-selling. I fornitori che bilanciano articoli base ad alto margine con offerte di ecosistemi complementari rafforzano la fidelizzazione dei clienti ed espandono il mercato complessivo dell'attrezzatura da pallavolo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di pallavolo: domina l'indoor, prende piede la beach volley
Secondo la Federazione Internazionale di Pallavolo (FIVB), la pallavolo indoor ha rappresentato il 61.02% delle vendite di attrezzature nel 2025, trainata da campionati scolastici e franchigie professionistiche che si affidano a campi in legno e palloni in pelle o materiale composito progettati per un rimbalzo controllato. Si prevede che il beach volley, supportato da un aumento delle squadre partecipanti e da montepremi in crescita, crescerà a un CAGR del 5.93% fino al 2031. Le specifiche delle attrezzature variano: i palloni da spiaggia presentano coperture più morbide e resistenti all'acqua e una pressione interna inferiore, mentre i pali richiedono rivestimenti antiruggine per resistere alle condizioni esterne.
La crescita dei formati da spiaggia sta spostando la domanda verso kit portatili e resistenti alle intemperie, come il set di pali DE5000 di Senoh, che include tubi anodizzati e ancoraggi per la sabbia al prezzo di 395 dollari. Gli eventi da spiaggia per ragazzi organizzati dalla Qatar Foundation illustrano l'espansione geografica oltre i tradizionali mercati nordamericani ed europei. I marchi che offrono sistemi modulari che si adattano al volley indoor, sulla spiaggia e persino sulla neve saranno apprezzati dalle strutture polivalenti che mirano a massimizzare l'utilizzo delle risorse.
Per utente finale: i singoli attori guidano, le istituzioni accelerano
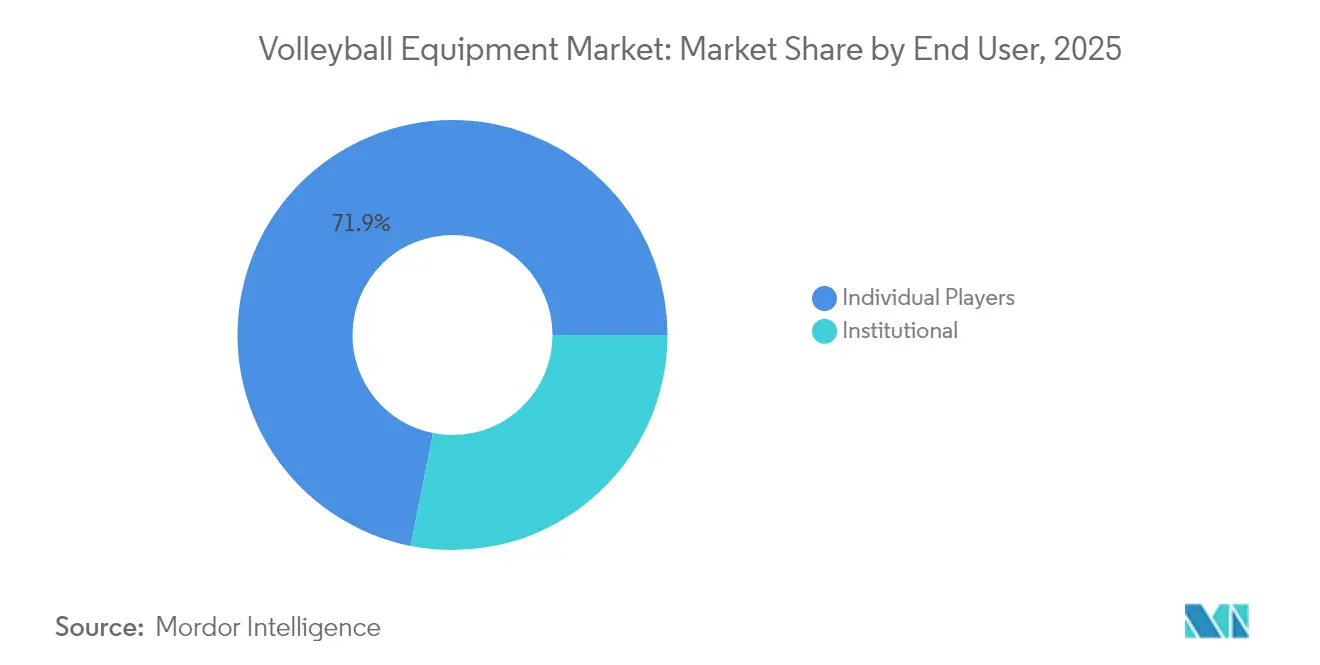
Nel 2025, i singoli giocatori hanno rappresentato il 71.88% del fatturato derivante dall'attrezzatura da pallavolo, trainato principalmente da set da giardino e palloni ricreativi con prezzi compresi tra 20 e 40 dollari. Si prevede che gli acquirenti istituzionali, tra cui scuole, college e club, supereranno la crescita complessiva del mercato con un CAGR del 6.42%, supportati da sovvenzioni governative come il programma indiano Khelo India da 1,000 crore di rupie e il Volleyball Empowerment Fund della FIVB. Le istituzioni in genere sostituiscono i palloni da partita ogni stagione per soddisfare gli standard di omologazione, creando cicli di riordino prevedibili.
I consumatori individuali rimangono molto sensibili al prezzo e la fedeltà al marchio è inferiore, ma i giocatori ambiziosi cercano sempre più palloni compositi approvati dalla NFHS nella fascia di prezzo tra i 50 e i 70 dollari, offrendo opportunità di crescita di fascia media per i marchi che combinano qualità e convenienza. Negli Stati Uniti, la pallavolo di club sfuma il confine tra domanda individuale e istituzionale, poiché le squadre organizzate dai genitori effettuano acquisti all'ingrosso tramite canali diretti al consumatore. Sconti basati sul volume e opzioni di personalizzazione, inclusi loghi e scelte di colore, migliorano il posizionamento dei fornitori in questo segmento ibrido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: offline detiene la quota, online aumenta
Nel 2025, i rivenditori offline hanno rappresentato il 66.95% del fatturato derivante dalle attrezzature da pallavolo, a dimostrazione della natura tattile della valutazione della palla e dell'efficienza logistica dell'evasione degli ordini all'ingrosso per le scuole. I canali online, tuttavia, stanno crescendo a un CAGR del 7.32%, supportati da un aumento del traffico e-commerce di attrezzature sportive. Mentre i computer desktop continuano a dominare le conversioni per gli acquisti complessi, i dispositivi mobili rappresentano ora il 63% del traffico di navigazione, a indicare che la scoperta dei prodotti inizia sempre più spesso dagli schermi dei dispositivi mobili.
I marchi stanno adottando strategie omnicanale: Wilson e Baden gestiscono siti di e-commerce proprietari, mantenendo al contempo partnership con Dick's Sporting Goods e Decathlon per le prove in negozio. La ricerca a pagamento rappresenta il 56.5% del traffico online, a sottolineare l'importanza della SEO e delle inserzioni sponsorizzate. I modelli di abbonamento, come le spedizioni trimestrali di palloni e le sostituzioni nette annuali, riducono il tasso di abbandono e stabilizzano i ricavi, creando un vantaggio difendibile rispetto ai concorrenti orientati al prezzo.
Analisi geografica
Mercato delle attrezzature da pallavolo nella regione Asia-Pacifico
La regione Asia-Pacifico ha detenuto la quota regionale maggiore, pari al 35.44% del fatturato derivante dalle attrezzature per la pallavolo nel 2025, grazie ai 4.07 miliardi di metri quadrati di impianti sportivi in Cina e ai mandati governativi che promuovono una più ampia attività fisica. L'India è il sottomercato in più rapida crescita, trainata dagli aumenti di bilancio di Khelo India, dalle riduzioni della GST sugli articoli sportivi e dalle accademie certificate FIVB, che insieme incrementano la domanda di palloni certificati e reti portatili. Il rebranding della SV.League giapponese presenta prospettive contrastanti: l'aumento degli standard professionali guida le vendite di attrezzature premium, mentre i venti contrari demografici causano un calo della partecipazione giovanile.
Mercato delle attrezzature da pallavolo in EMEA e Nord America
Si prevede che Medio Oriente e Africa registreranno il CAGR più rapido, pari al 7.05%, fino al 2031, trainati dal Qatar che ospiterà importanti tornei e dalla vittoria degli Emirati Arabi Uniti nella Coppa del Mondo di pallavolo unificata del 2025. Il canale di investimento globale della FIVB, pari a 47 milioni di dollari, fornisce sovvenzioni per l'acquisto di attrezzature alle federazioni emergenti; tuttavia, la distribuzione frammentata e la sensibilità ai prezzi richiedono approcci ibridi che combinino grossisti locali con l'e-commerce diretto al consumatore. Nord America ed Europa, sebbene mature, sostengono cicli di sostituzione costanti, con le sole 1,053 squadre maschili della NCAA che garantiscono riordini stagionali di palloni approvati dalla FIVB e le norme UE sugli appalti verdi che favoriscono i fornitori certificati ISO 14001.
Mercato latinoamericano delle attrezzature da pallavolo
L'America Latina rimane sottopenetrata. La spesa federale brasiliana per sport e tempo libero è ben al di sotto dei livelli precedenti, limitando gli acquisti del settore pubblico, mentre la Liga ACLAV argentina si affida al finanziamento dei club piuttosto che agli appalti centralizzati, frammentando la domanda e aumentando i costi logistici unitari. Ciononostante, i dati dell'OMS indicano che la regione ha una delle percentuali più elevate di adulti inattivi a livello globale, suggerendo un potenziale di crescita latente se l'accessibilità economica migliora e i programmi di base si espandono. I marchi emergenti che utilizzano canali diretti al consumatore sono ben posizionati per aggirare le reti di vendita al dettaglio inefficienti e catturare questa domanda inutilizzata.

Panorama normativo
Le attrezzature per la pallavolo sono definite da requisiti di certificazione specifici per questo sport, oltre che da standard di prodotto più ampi. A livello agonistico, l'omologazione della Fédération Internationale de Volleyball (FIVB) stabilisce i parametri di conformità per palloni e componenti di sistema utilizzati negli appalti per le competizioni ufficiali, influenzando a sua volta la selezione dei fornitori che possono partecipare alle gare d'appalto delle federazioni e delle leghe. Parallelamente, norme formali definiscono i requisiti di prodotto per gli impianti istituzionali, tra cui la norma EN 1271:2014 per i requisiti funzionali e di sicurezza e i metodi di prova per le attrezzature da pallavolo indoor e outdoor.
In Nord America, la standardizzazione si estende anche al linguaggio delle specifiche degli impianti attraverso la norma ASTM F3683-24, che definisce la terminologia per le attrezzature da pallavolo indoor e le tende divisorie installate commercialmente. Questi standard influenzano la validazione della progettazione, la documentazione e le gare d'appalto, e possono aumentare i costi di conformità per i fornitori che operano sia in contesti agonistici allineati alla FIVB sia in installazioni scolastiche o comunali.
Panorama competitivo
Il mercato delle attrezzature per la pallavolo rimane moderatamente frammentato, con Mikasa, Molten, Wilson, Tachikara e Spalding come leader. Mikasa sfrutta le sponsorizzazioni olimpiche e il Beach Pro Tour per garantirsi una visibilità di alto livello, mentre la tecnologia FLISTATEC di Molten rafforza la sua presenza nei campionati NCAA. Senoh, tramite il partner esclusivo per il Nord America Sports Imports, controlla oltre il 90% dei sistemi di rete approvati dalla FIVB nei programmi universitari statunitensi, dimostrando una nicchia quasi monopolistica.
La pressione del consolidamento è in aumento: RIP-IT Sports ha acquisito Tachikara nel gennaio 2024, ottenendo una supply chain dal Giappone al Nord America che riduce i costi di trasporto e omologazione per unità. Le opportunità di mercato si concentrano su materiali sostenibili, integrazione di sensori e agilità nella distribuzione. Il rapporto di valutazione del ciclo di vita di Wilson del 2024 evidenzia metriche ESG trasparenti, sempre più richieste per le gare d'appalto europee, mentre il TPU bio-based di Covestro offre una differenziazione dei materiali a monte.
I marchi emergenti hanno incrementato la propria quota di mercato tra il 2019 e il 2024 adottando strategie digitali e dirette al consumatore, che hanno ridotto i prezzi rispetto ai competitor tradizionali. Le aziende tradizionali stanno rispondendo con anteprime di prodotto basate sulla realtà aumentata e strumenti di dimensionamento basati sull'intelligenza artificiale per replicare online le esperienze in negozio. Gli ecosistemi modulari di apparecchiature intelligenti, che combinano abbonamenti hardware e software, generano ricavi ricorrenti e aumentano i costi di transizione, posizionando i primi utilizzatori in vista di guadagni smisurati man mano che la tecnologia dei sensori diventa più accessibile.
Leader del settore delle attrezzature per la pallavolo
Mikasa Corporation.
Attrezzatura sportiva Spalding.
Tachikara Holdings, Ltd.
Wilson Sporting Goods Co.
Società fusa
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Mikasa Corporation annuncia una partnership con la Federazione polacca di pallavolo per diventare il fornitore ufficiale di attrezzature per le competizioni indoor e beach volley a partire dalla stagione 2026/2027. Questa partnership rafforza la visibilità di Mikasa nei mercati europei attraverso eventi patrocinati dalla federazione.
- Febbraio 2026: Mikasa USA avvia un accordo pluriennale con le atlete professioniste di beach volley Taryn Brasher e Kristen Nuss (TKN). Il programma di endorsement aumenta la presenza del marchio nel segmento del beach volley professionistico ed estende la sua portata al pubblico universitario.
- Ottobre 2025: Spalding Sports Equipment sigla una partnership di vendita al dettaglio esclusiva con Overtime e Overtime Elite (prodotti in co-branding). La collaborazione amplia la distribuzione con prodotti posizionati in base alle esigenze dei campionati giovanili e professionistici.
Ambito del rapporto sul mercato globale delle attrezzature da pallavolo
La pallavolo è essenzialmente un gioco che si gioca all'aria aperta con una rete e un pallone. L'attrezzatura comprende palloni, scarpe, dispositivi di protezione come ginocchiere e gomitiere, nonché reti e campi, borse, pali e cavi. Il mercato globale delle attrezzature da pallavolo è segmentato per tipo di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in palloni, scarpe, equipaggiamento protettivo e altri. Per tipo di pallavolo, il mercato è segmentato in pallavolo indoor e pallavolo all'aperto. Per utente finale, il mercato è segmentato in utenti istituzionali e utenti personali. In base al canale di distribuzione, il mercato studiato è segmentato in negozi offline e negozi online. Fornisce un’analisi delle economie emergenti e consolidate in tutto il mondo, comprendendo Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (milioni di dollari).
| pallavolo |
| Reti e pali |
| Scarpe |
| Equipaggiamento protettivo |
| Attrezzature e accessori per l'allenamento |
| Pallavolo al coperto |
| Beach Volley |
| Istituzionale (scuola, college, club sportivi e altro) |
| Giocatori individuali |
| Canali offline |
| Canali online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Polonia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Tailandia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Qatar | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | pallavolo | |
| Reti e pali | ||
| Scarpe | ||
| Equipaggiamento protettivo | ||
| Attrezzature e accessori per l'allenamento | ||
| Per tipo di pallavolo | Pallavolo al coperto | |
| Beach Volley | ||
| Per utente finale | Istituzionale (scuola, college, club sportivi e altro) | |
| Giocatori individuali | ||
| Per canale di distribuzione | Canali offline | |
| Canali online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Polonia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Tailandia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Qatar | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle attrezzature da pallavolo nel 2026?
Nel 2026 il suo valore era di 3.89 miliardi di dollari e si prevede che raggiungerà i 5.08 miliardi di dollari entro il 2031.
Quale categoria di prodotti domina le vendite attuali?
I palloni da pallavolo sono in testa con il 44.53% del fatturato globale, anche se gli accessori per l'allenamento sono quelli che crescono più rapidamente, con un CAGR del 6.75%.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un CAGR del 7.05% entro il 2031, il più alto tra tutte le aree geografiche.
Chi sono i principali fornitori di palline?
Mikasa e Molten sono in cima alla lista, supportate da contratti ufficiali FIVB e NCAA che garantiscono una visibilità di alto livello.
Quali normative sulla sostenibilità hanno il maggiore impatto sui produttori?
Il regolamento UE 2024/1781 sulla progettazione ecocompatibile vieta lo smaltimento dei beni invenduti a partire da luglio 2026 e, insieme alle norme sulla rendicontazione CSRD, spinge i fornitori verso materiali riciclati e di origine biologica.


