

Dimensioni e quota di mercato del Voice over Wi-Fi (VoWiFi).
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
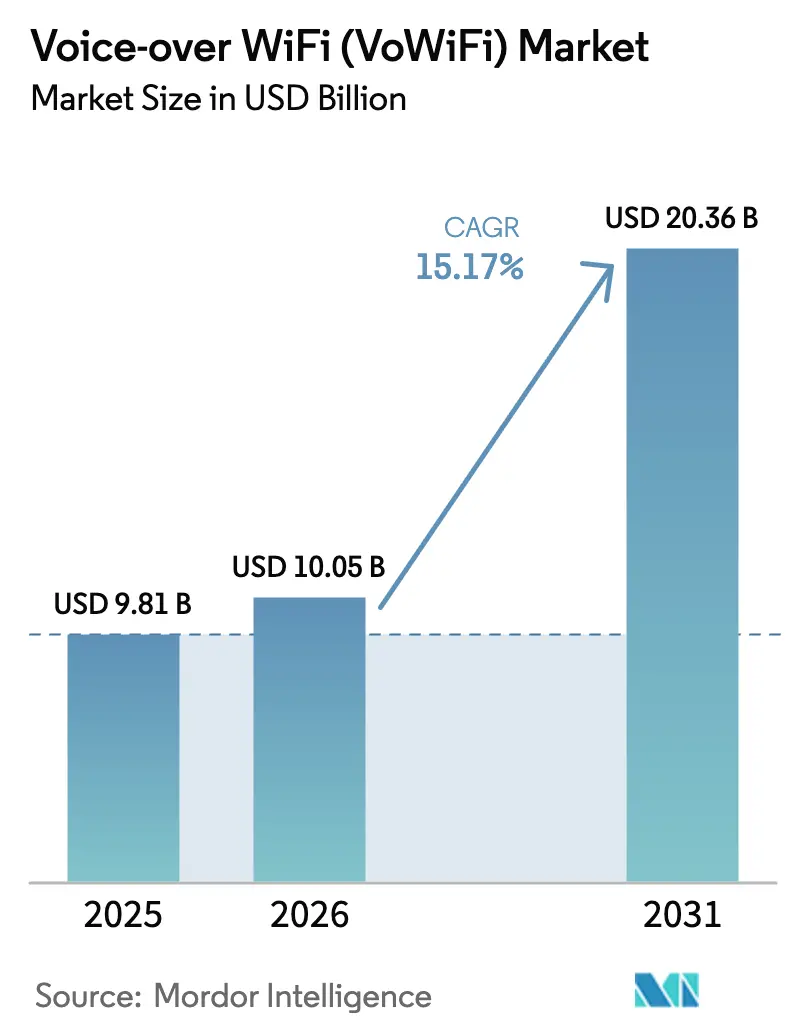
| Dimensione del mercato (2026) | 10.05 miliardo di dollari |
| Dimensione del mercato (2031) | 20.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.17% CAGR |
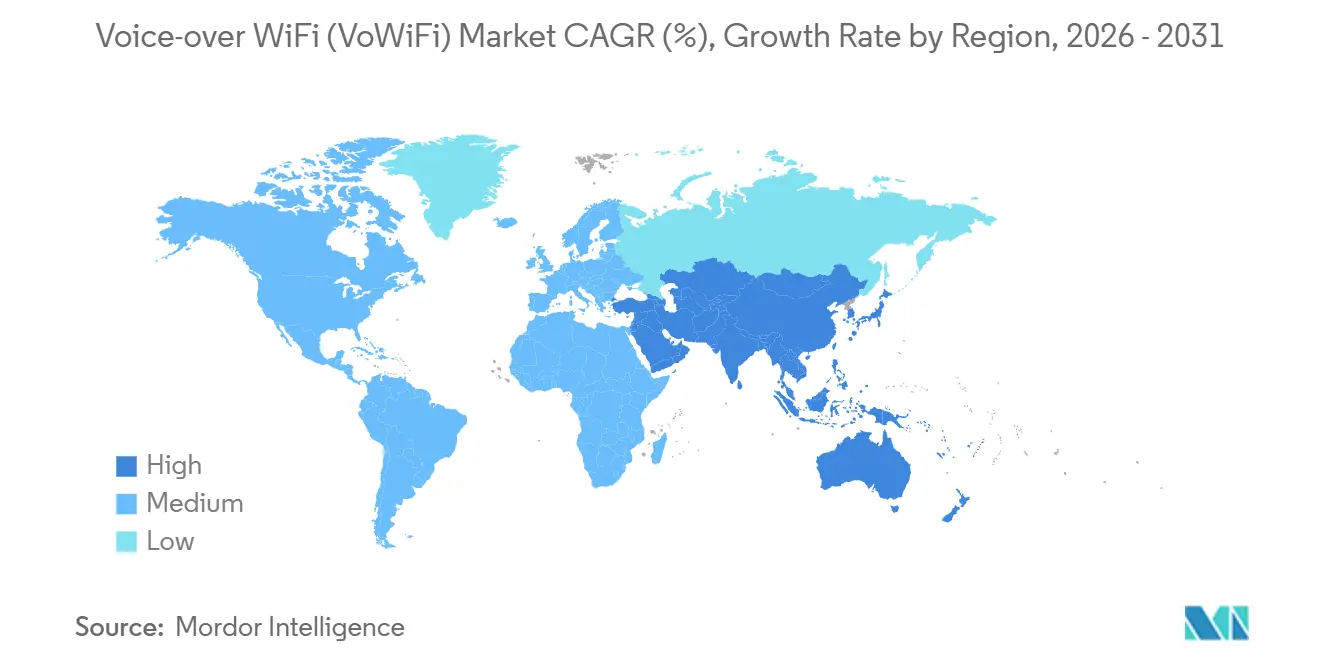
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
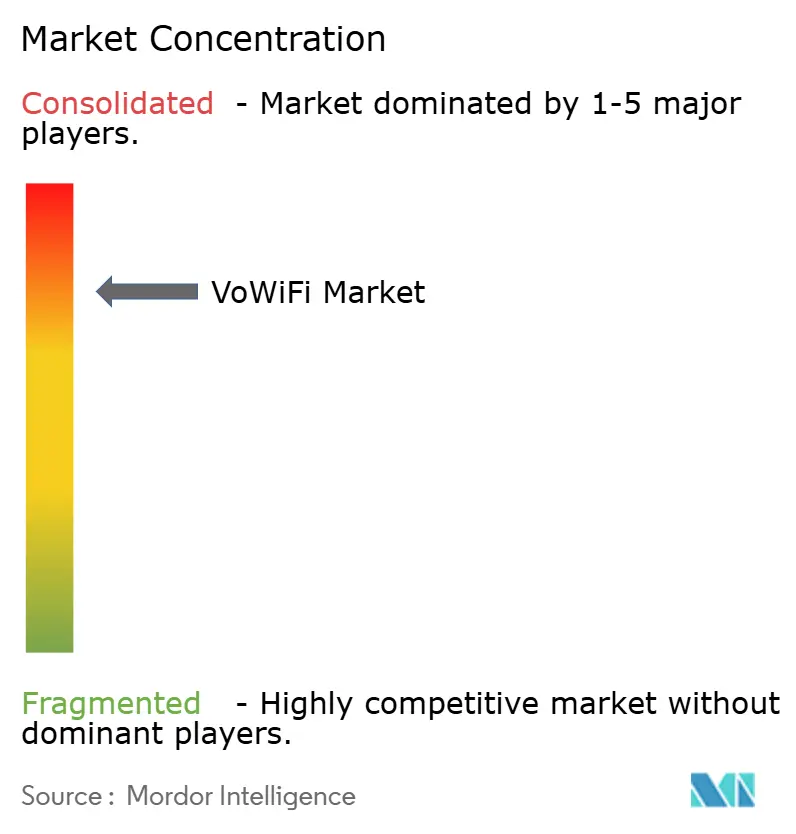
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del Voice over Wi-Fi (VoWiFi) a cura di Mordor Intelligence
Il mercato del Voice-over Wi-Fi (VoWiFi) ha raggiunto un valore di 10.05 miliardi di dollari nel 2026 e si prevede che crescerà fino a 20.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.17% nel periodo 2026-2031. L'espansione della copertura indoor nelle bande 5G a media e media frequenza e a onde millimetriche, i requisiti di localizzazione per i servizi di emergenza e le strategie di offload Wi-Fi focalizzate sui costi sono i principali fattori che trainano il mercato VoWiFi. I fornitori di infrastrutture continuano a migrare la gestione delle sessioni verso piattaforme cloud, consentendo implementazioni più rapide per gli operatori di secondo livello. I produttori di dispositivi integrano ora stack client ePDG negli smartphone di fascia bassa, ampliando la domanda potenziale. Allo stesso tempo, la persistente congestione dello spettro Wi-Fi e le limitate leve di monetizzazione frenano l'espansione dei margini per i fornitori di servizi.
Punti chiave del rapporto
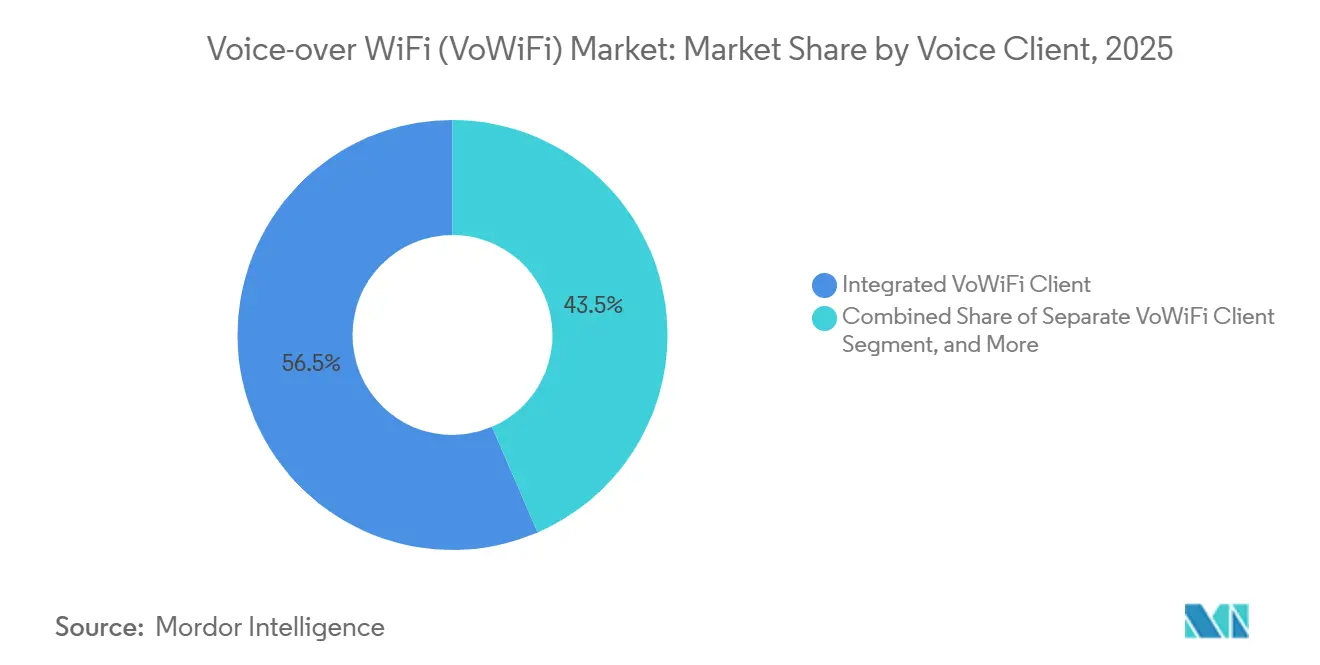
- Per quanto riguarda i client vocali, i client integrati detenevano il 56.48% della quota di mercato del Voice-over Wi-Fi (VoWiFi) nel 2025, mentre si prevede che i client VoWiFi basati su browser cresceranno a un CAGR del 17.32% tra il 2026 e il 2031.
- In base al tipo di dispositivo, gli smartphone hanno dominato con una quota dell'80.36% nel 2025 e si prevede che gli altri dispositivi connessi cresceranno a un CAGR del 15.49% nel periodo 2026-2031.
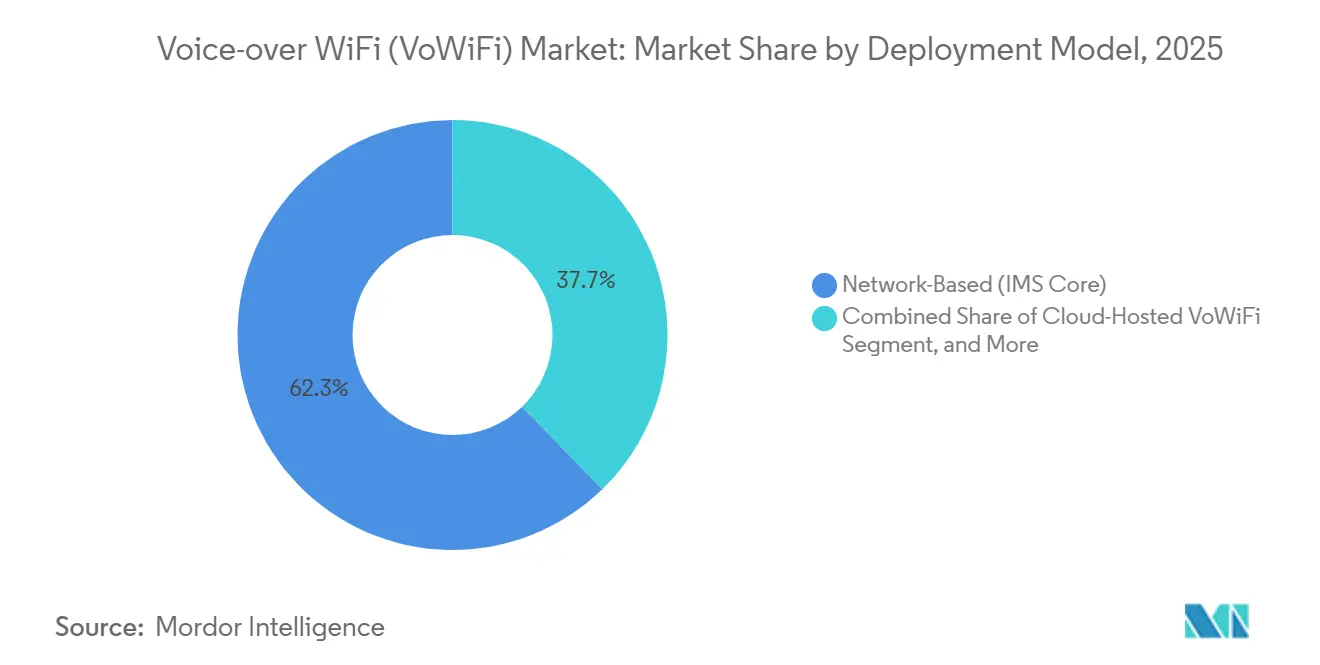
- In base al modello di distribuzione, il segmento basato sulla rete ha registrato una quota di fatturato del 62.27% nel 2025, mentre le architetture ospitate nel cloud sono destinate a crescere a un CAGR del 16.14% nel periodo 2026-2031.
- Per quanto riguarda l'utente finale, i consumatori residenziali hanno registrato una quota di fatturato del 47.84% nel 2025, mentre le agenzie governative e di pubblica sicurezza registreranno la crescita più rapida, con un CAGR del 15.77% tra il 2026 e il 2031.
- In termini geografici, la regione Asia-Pacifico ha generato il 45.16% dei ricavi del 2025, mentre il Medio Oriente registrerà il CAGR regionale più elevato, pari al 15.33%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del Voice-over Wi-Fi (VoWiFi).
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione degli accordi di roaming Wi-Fi di livello operatore | + 3.2% | Globale, con una trazione iniziale in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescenti lacune nella copertura indoor nelle implementazioni 5G NR | + 4.1% | Nord America, Europa e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Crescente penetrazione di telefoni cellulari compatibili con VoWiFi | + 2.8% | Globale, guidato dall'Asia-Pacifico e dal Medio Oriente | Medio termine (2-4 anni) |
| I mandati di sicurezza BYOD aziendali favoriscono i firewall per le chiamate Wi-Fi | + 1.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Mandati governativi per i servizi di emergenza Wi-Fi E911 in ambienti chiusi | + 2.3% | Nord America, con ricadute in Australia e in alcuni mercati selezionati dell'UE | A breve termine (≤ 2 anni) |
| Le normative sull'efficienza energetica spingono i produttori di dispositivi OEM a trasferire la voce al Wi-Fi | + 1.4% | Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione degli accordi di roaming Wi-Fi di livello operatore
Gli operatori di rete mobile integrano il roaming VoWiFi negli accordi all'ingrosso per ridurre le tariffe di terminazione internazionale ed evitare i costi di interconnessione PSTN. L'emendamento GSMA 2025 IR.92 ha standardizzato la scoperta ePDG, consentendo sessioni vocali senza interruzioni tra le reti visitate. [1] GSMA, “IR.92 VoLTE and VoWiFi Interoperability Specifications Amendment,” GSMA, gsma.com La sperimentazione paneuropea di Vodafone ha ridotto i costi di consegna della voce del 40% e ha stimolato accordi simili tra gli operatori di livello 1. Gli operatori nel Sud-est asiatico, dove lo spettro è limitato, ora considerano il roaming di livello carrier come uno strumento di estensione della copertura piuttosto che un servizio premium. Passpoint R3 ha ulteriormente semplificato il provisioning delle credenziali, riducendo gli attriti per gli utenti finali. Questi cambiamenti, nel loro complesso, alleggeriscono il traffico dallo spettro concesso in licenza e migliorano l'economia degli operatori.
Crescenti lacune nella copertura indoor nelle implementazioni 5G NR
I segnali a banda media e a onde millimetriche perdono fino a 20 dB all'interno di strutture in cemento, costringendo gli operatori a mantenere le sovrapposizioni LTE per garantire la continuità vocale. Il VoWiFi colma queste lacune senza dover ricorrere a nuove piccole celle, consentendo agli operatori di eliminare i layer legacy nei centri urbani. Il lancio della banda C di Manhattan da parte di Verizon nel 2025 ha reindirizzato il 60% delle chiamate interne al VoWiFi in 90 giorni, riducendo del 30% la densità prevista delle piccole celle. Il rapido ritorno sull'investimento incoraggia approcci simili in Nord America ed Europa.
Crescente penetrazione di telefoni cellulari compatibili con VoWiFi
I produttori di chipset integrano client ePDG in dispositivi a basso costo, rendendo il VoWiFi una funzionalità di base anche negli smartphone entry-level. Apple ha automatizzato l'attivazione del VoWiFi in iOS 18 e Samsung distribuisce il VoWiFi abilitato di default a 80 operatori partner. La GSM Association stima che il 78% delle spedizioni di smartphone del 2025 includesse il supporto al VoWiFi, riducendo i divari di capacità storici nei mercati emergenti. Una maggiore disponibilità di dispositivi mobili aumenta direttamente l'adozione da parte degli utenti e i volumi di traffico.
Mandati governativi per i servizi di emergenza per il Wi-Fi E911 al chiuso
La FCC ha stabilito che l'80% delle chiamate E911 wireless in ambienti interni dovrà garantire una precisione ≤50 metri entro il 2026, un obiettivo irraggiungibile con la sola triangolazione cellulare. Il VoWiFi utilizza database di punti di accesso registrati per fornire una precisione inferiore a 10 metri, spingendo gli operatori statunitensi ad accelerare l'implementazione dell'ePDG. L'Australia e diversi membri dell'UE hanno adottato linee guida simili, rafforzando la spinta normativa. Le reti di pubblica sicurezza come FirstNet ora richiedono il supporto VoWiFi su dispositivi certificati, consolidando la tecnologia nei flussi di lavoro di risposta alle emergenze.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi persistenti di qualità del passaggio da VoWiFi a VoLTE | -2.1% | Globale, in particolare nei mercati con core IMS legacy | A breve termine (≤ 2 anni) |
| Modelli di monetizzazione limitati per gli MNO | -1.8% | Globale, con forti pressioni sui mercati maturi | Medio termine (2-4 anni) |
| Congestione dello spettro Wi-Fi dell'operatore nelle bande da 6 GHz senza licenza | -1.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Lenta adozione degli AP Wi-Fi CERTIFIED 6 Release 2 nei mercati rurali | -0.9% | Regioni rurali a livello globale, in particolare in Sud America e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi persistenti di qualità nel passaggio da VoWiFi a VoLTE
La rinegoziazione del tunnel IPsec in tempo reale introduce 200-400 millisecondi di jitter, con conseguenti interruzioni udibili che gli utenti percepiscono come chiamate interrotte. I dati raccolti sul campo da Ericsson nel 2025 hanno mostrato tassi di interruzione delle chiamate del 18% durante le transizioni da Wi-Fi a rete cellulare, superando di gran lunga i benchmark VoLTE. Gli operatori più piccoli con core legacy faticano a finanziare gli aggiornamenti dell'autenticazione predittiva necessari per colmare il divario. Finché la qualità non si stabilizza, alcuni consumatori disattivano il VoWiFi, rallentando la crescita complessiva del traffico.
Modelli di monetizzazione limitati per gli MNO
Le regole dell'Internet aperta vietano prezzi differenziati per il VoWiFi, impedendo agli operatori di applicare tariffe maggiorate nonostante i risparmi sui costi. I tentativi di integrare il VoWiFi in piani tariffari di fascia alta hanno incontrato una rapida opposizione normativa negli Stati Uniti, e le app vocali over-the-top offrono una qualità comparabile a costi incrementali pari a zero. Gli operatori, pertanto, considerano il VoWiFi principalmente come una leva di riduzione dei costi, ritardando il recupero dei ricavi dagli investimenti in ePDG e IMS.
Analisi del segmento
Da Voice Client: i client integrati consolidano l'adozione, i browser guadagnano terreno
I client integrati hanno contribuito al 56.48% del fatturato del 2025, grazie all'autenticazione a livello di sistema operativo che semplifica l'utilizzo per l'utente. Le opzioni basate su browser, sebbene di dimensioni inferiori, stanno crescendo a un CAGR del 17.32%. Il mercato del Voice-over-Wi-Fi (VoWi-Fi) legato ai client browser beneficia della maturità di WebRTC, che rende la comunicazione vocale senza installazione interessante per gli ambienti BYOD (Bring Your Own Device). Le aziende apprezzano il controllo delle policy e la separazione zero-trust offerti dai browser. I client integrati eccellono ancora negli handover predittivi, riducendo la latenza durante i cambi di copertura, ma le innovazioni dei browser continuano a ridurre il divario prestazionale.
Un secondo fattore trainante è Passpoint R3, che automatizza il provisioning delle credenziali per le sessioni del browser. Cisco Webex Calling ha realizzato costi di sviluppo inferiori del 30% evitando la creazione di client nativi, e questa efficienza in termini di spesa risulta interessante per le aziende di medie dimensioni. Nel periodo di previsione, i client integrati manterranno la quota maggiore, ma le soluzioni basate su browser rappresenteranno una fetta sempre più ampia del mercato Voice-over Wi-Fi (VoWiFi).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di dispositivo: gli smartphone dominano mentre i dispositivi IoT accelerano
Nel 2025, gli smartphone detenevano una quota di fatturato dell'80.36%, a sottolineare il loro ruolo centrale nella comunicazione vocale. Si prevede che altri dispositivi connessi, sebbene di dimensioni inferiori, cresceranno a un tasso annuo composto del 15.49%. Gateway industriali, unità telematiche e dispositivi indossabili medicali traggono vantaggio dall'integrazione ePDG a livello di chipset, che elimina la necessità di moduli cellulari separati. La quota di mercato del Voice-over-Wi-Fi (VoWiFi) per gli smartphone si ridurrà gradualmente man mano che questi dispositivi emergenti adotteranno le chiamate Wi-Fi per motivi di costi e consumo energetico.
Il chipset IoT di Qualcomm, compatibile con VoWiFi e dal costo inferiore a 5 dollari, ha aperto le porte ai sensori vocali negli stabilimenti produttivi. Le case automobilistiche integrano il VoWiFi nelle centraline telematiche per soddisfare le normative eCall quando il servizio cellulare è debole. Gli ospedali preferiscono il VoWiFi per i monitor dei pazienti perché le restrizioni cellulari interne non si applicano al Wi-Fi. Laptop e tablet svolgono un ruolo secondario, ma batterie più grandi li aiutano a mantenere i tunnel ePDG continui durante le riunioni prolungate.
Per modello di distribuzione: IMS Core regna ancora, il cloud cresce rapidamente
I core IMS basati sulla rete hanno rappresentato il 62.27% dei ricavi del 2025. Gli operatori tutelano la conformità alle normative sulle intercettazioni legali e sfruttano gli investimenti in hardware. Tuttavia, si prevede che il VoWiFi ospitato nel cloud crescerà a un tasso annuo del 16.14%, poiché gli hyperscaler rendono i prezzi "pay-as-you-grow" più attraenti per gli operatori più piccoli. Le dimensioni del mercato VoWiFi realizzate attraverso modelli cloud si stanno espandendo poiché i tempi di lancio si riducono da oltre un anno a pochi mesi.
Oracle Communications Cloud ha ridotto i cicli di implementazione a 90 giorni, consentendo agli operatori di reti mobili virtuali greenfield di implementare il VoWiFi senza possedere data center. Emergono approcci ibridi edge-cloud, in cui l'autenticazione ePDG rimane on-premise per la latenza, mentre analisi e fatturazione si spostano sul cloud pubblico. Le API della Release 18 riducono il vincolo con il fornitore, consentendo agli operatori di combinare componenti di più fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: il settore residenziale rimane fondamentale, la sicurezza pubblica avanza
Nel 2025, i consumatori residenziali hanno rappresentato il 47.84% del fatturato, grazie all'offerta di pacchetti VoWiFi con banda larga domestica da parte degli operatori, al fine di alleggerire il traffico dati. Le agenzie di pubblica sicurezza registreranno una crescita annua composta (CAGR) del 15.77% tra il 2026 e il 2031, beneficiando di normative nazionali come FirstNet e simili. Questa espansione amplia il mercato del Voice-over-Wi-Fi (VoWiFi), poiché i budget per gli appalti pubblici finanziano rapidi cicli di aggiornamento dei dispositivi.
Le piccole e medie imprese scelgono il VoWiFi per estendere le funzionalità del PBX ai dispositivi mobili, riducendo le bollette telefoniche del 40%. Le grandi aziende integrano le chiamate Wi-Fi nelle suite di comunicazione unificata per i dipendenti in tutto il mondo. La direttiva del Dipartimento per la Sicurezza Interna degli Stati Uniti per abilitare il VoWiFi sui telefoni cellulari federali ha aggiunto 2.1 milioni di dispositivi nel 2025, a dimostrazione di come le modifiche politiche possano influenzare rapidamente la domanda.
Analisi geografica
Mercato APAC Voice-over Wi-Fi (VoWiFi).
L'area Asia-Pacifico ha generato il 45.16% dei ricavi VoWiFi nel 2025. Il fabric Wi-Fi 6E di China Mobile e i pacchetti di telefonia fissa wireless di Reliance Jio sottolineano la soluzione alternativa alla scarsità di spettro nella regione. KT ha coperto i tunnel della metropolitana con chiamate Wi-Fi, riducendo l'abbandono dei clienti. Gli operatori giapponesi hanno completato i test di interoperabilità e l'India ha imposto il supporto VoWiFi sui nuovi smartphone, ampliando la disponibilità dei dispositivi nelle zone rurali.
Mercato Voice-over Wi-Fi (VoWiFi) MEA
Il Medio Oriente registrerà il CAGR più rapido, pari al 15.33%. L'autorità di regolamentazione dell'Arabia Saudita ha ordinato l'implementazione del VoWiFi a livello nazionale entro la metà del 2025. [2] Communications, Space and Technology Commission, “VoWiFi Deployment Mandate under Vision 2030,” CST, cst.gov.sa Il Sudafrica ha semplificato le licenze a 90 giorni, consentendo agli operatori più piccoli di implementare rapidamente. In Nigeria, l'adozione è salita al 15% degli utenti mobili nel 2025, poiché il Wi-Fi aziendale ha compensato la scarsa penetrazione cellulare a Lagos. Gli operatori degli Emirati Arabi Uniti offrono ora il roaming tra gli emirati, riducendo al minimo le interruzioni di chiamata durante gli spostamenti tra città.
Il mercato del Voice over Wi-Fi (VoWiFi) nelle Americhe e in Europa
Il Nord America si affida al VoWiFi per soddisfare i requisiti E911 e ridurre i budget per la densificazione indoor. T-Mobile ha integrato il VoWiFi con il suo core 5G standalone, riducendo del 35% i tassi di interruzione delle chiamate urbane. Il piano di banda C di Verizon ha risparmiato 200 milioni di dollari sui costi delle small cell indirizzando le chiamate interne al Wi-Fi. Il Canada ha autorizzato il VoWiFi a 6 GHz senza licenze individuali, accelerando l'adozione regionale. L'Europa mostra progressi contrastanti perché il roaming transfrontaliero si basa su accordi volontari, ma la Germania registra già il 22% dei minuti voce tramite Wi-Fi. Il Sud America rimane incentrato sulle città, con il Brasile che impone il VoWiFi nelle nuove licenze, mentre Argentina e Cile affrontano vincoli infrastrutturali.
Panorama competitivo
Il mercato del voice-over Wi-Fi (VoWiFi) è altamente concentrato. Cisco, Nokia ed Ericsson dominano le implementazioni ePDG e IMS sfruttando i contratti esistenti con gli operatori. Oracle ha rivoluzionato gli operatori storici con un IMS cloud-native che riduce la spesa in conto capitale del 60%. I produttori di dispositivi Apple, Samsung e Xiaomi si differenziano attraverso algoritmi di handoff predittivi che pre-autenticano i tunnel ePDG, migliorando l'esperienza del cliente.
Si aprono nuove opportunità nella gestione VoWiFi aziendale integrata con la sicurezza zero-trust. Ribbon Communications ha brevettato l'ottimizzazione della qualità basata sull'IA che regola i codec in base alla congestione Wi-Fi in tempo reale. [3] United States Patent and Trademark Office, “Ribbon Communications AI-Driven VoWiFi Quality-of-Service Optimization Patent Filing,” USPTO, uspto.gov I fornitori più piccoli Aptilo Networks e Boingo Wireless si rivolgono agli hotspot pubblici e ai luoghi che richiedono una gestione flessibile delle sessioni. La prevista certificazione Wi-Fi 7 nel 2026 introdurrà la latenza deterministica, riducendo probabilmente i divari di qualità con VoLTE e intensificando la concorrenza.
Le partnership strategiche continuano a plasmare il panorama. L'acquisizione da parte di Nokia di un contratto IMS cloud da 85 milioni di dollari in 12 mercati mediorientali dimostra la domanda di migrazioni cloud full-stack. Samsung ha annunciato algoritmi predittivi che riducono del 40% i cali di handoff, rafforzando la differenziazione del suo prodotto di punta. Reliance Jio ha esteso il VoWiFi a 1,000 comuni, mettendo sotto pressione i concorrenti più lenti. T-Mobile ha presentato la prima soluzione di mobilità 5G-VoWiFi completamente integrata negli Stati Uniti e Cisco ha lanciato la UC cloud con VoWiFi nativo basato su browser, dimezzando i costi aziendali rispetto al PBX on-premise.
Leader del settore VoWiFi (Voice over Wi-Fi)
Oracle Corporation
Cisco Systems Inc.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Huawei Technologies Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Nokia ha firmato un accordo da 85 milioni di dollari con un operatore di primo livello del Medio Oriente per un IMS cloud-native che supporta VoWiFi in 12 mercati.
- Novembre 2025: Samsung conferma che i dispositivi Galaxy S25 includeranno il passaggio predittivo VoWiFi che riduce i tassi di abbandono del 40%.
- Ottobre 2025: Reliance Jio estende il VoWiFi ad altre 500 città indiane, portando la copertura totale a oltre 1,000 comuni.
- Settembre 2025: T-Mobile ha completato l'integrazione VoWiFi con il suo core 5G autonomo in 50 aree metropolitane degli Stati Uniti.
- Agosto 2025: Cisco lancia Unified Communications Manager Cloud con VoWiFi nativo basato su browser.
Ambito del rapporto sul mercato globale della voce su Wi-Fi (Voice over Wi-Fi, VoWiFi)
Il rapporto sul mercato del Voice-over Wi-Fi (VoWiFi) è segmentato per client vocale (client VoWiFi integrato, client VoWiFi separato e client VoWiFi basato su browser), tipo di dispositivo (smartphone, tablet e laptop e altri dispositivi connessi), modello di implementazione (core IMS basato su rete, VoWiFi ospitato su cloud e ibrido edge-cloud), utente finale (consumatori residenziali, piccole e medie imprese, grandi imprese e agenzie governative e di pubblica sicurezza) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Client VoWiFI integrato |
| Client VoWiFI separato |
| Client VoWiFi basato su browser |
| Smartphone |
| Tablet e laptop |
| Altri tipi di dispositivi connessi |
| Basato sulla rete (IMS Core) |
| VoWiFi ospitato nel cloud |
| Ibrido (Edge-Cloud) |
| Consumatori residenziali |
| Piccole e medie imprese |
| Grandi imprese |
| Pubblica sicurezza e agenzie governative |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per cliente vocale | Client VoWiFI integrato | |
| Client VoWiFI separato | ||
| Client VoWiFi basato su browser | ||
| Per tipo di dispositivo | Smartphone | |
| Tablet e laptop | ||
| Altri tipi di dispositivi connessi | ||
| Per modello di distribuzione | Basato sulla rete (IMS Core) | |
| VoWiFi ospitato nel cloud | ||
| Ibrido (Edge-Cloud) | ||
| Per utente finale | Consumatori residenziali | |
| Piccole e medie imprese | ||
| Grandi imprese | ||
| Pubblica sicurezza e agenzie governative | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto saranno diffuse le implementazioni Voice-over WiFi (VoWiFi) entro il 2031?
Si prevede che i ricavi totali dei servizi Voice-over Wi-Fi (VoWiFi) raggiungeranno i 20.36 miliardi di dollari nel 2031, quasi raddoppiando il livello del 2026 e aumentando a un CAGR del 15.17% nel periodo 2026-2031.
Quale regione geografica sta attualmente generando il maggior fatturato Voice-over Wi-Fi (VoWiFi)?
La regione Asia-Pacifico è stata in testa con il 45.16% del fatturato globale del 2025, trainata dall'implementazione del Wi-Fi 6E a livello nazionale in Cina e dalle aggressive strategie di raggruppamento in India.
Perché le agenzie di pubblica sicurezza stanno accelerando l'adozione delle chiamate Wi-Fi?
Gli obblighi di localizzazione E911 in ambienti interni richiedono una precisione inferiore a 50 metri che il posizionamento Wi-Fi può soddisfare, spingendo FirstNet e reti simili a integrare VoWiFi in tutti i dispositivi certificati.
Qual è oggi il più grande ostacolo tecnico alle chiamate Wi-Fi senza interruzioni?
I cali di qualità durante i passaggi da VoWiFi a VoLTE persistono perché il ripristino del tunnel IPsec aggiunge 200-400 ms di jitter, determinando tassi di interruzione a metà chiamata più elevati rispetto alle sessioni VoLTE pure.
In che modo gli operatori finanziano implementazioni su larga scala senza ingenti investimenti di capitale?
Molti operatori di livello 2 scelgono servizi IMS ed ePDG ospitati nel cloud con prezzi pay-as-you-grow, riducendo i tempi di lancio da 18 mesi a circa 90 giorni e abbassando i costi iniziali di circa il 60%.
Quale categoria di dispositivi è destinata a crescere più rapidamente, oltre agli smartphone?
Gli endpoint connessi, come i gateway IoT industriali, le unità telematiche per l'automotive e i dispositivi indossabili medicali, sono destinati a crescere a un CAGR del 15.49% fino al 2031, con la distribuzione di chipset con client ePDG integrati. Dimensioni per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato VoWiFi per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.


