

Dimensioni e quota del mercato Vo5G
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
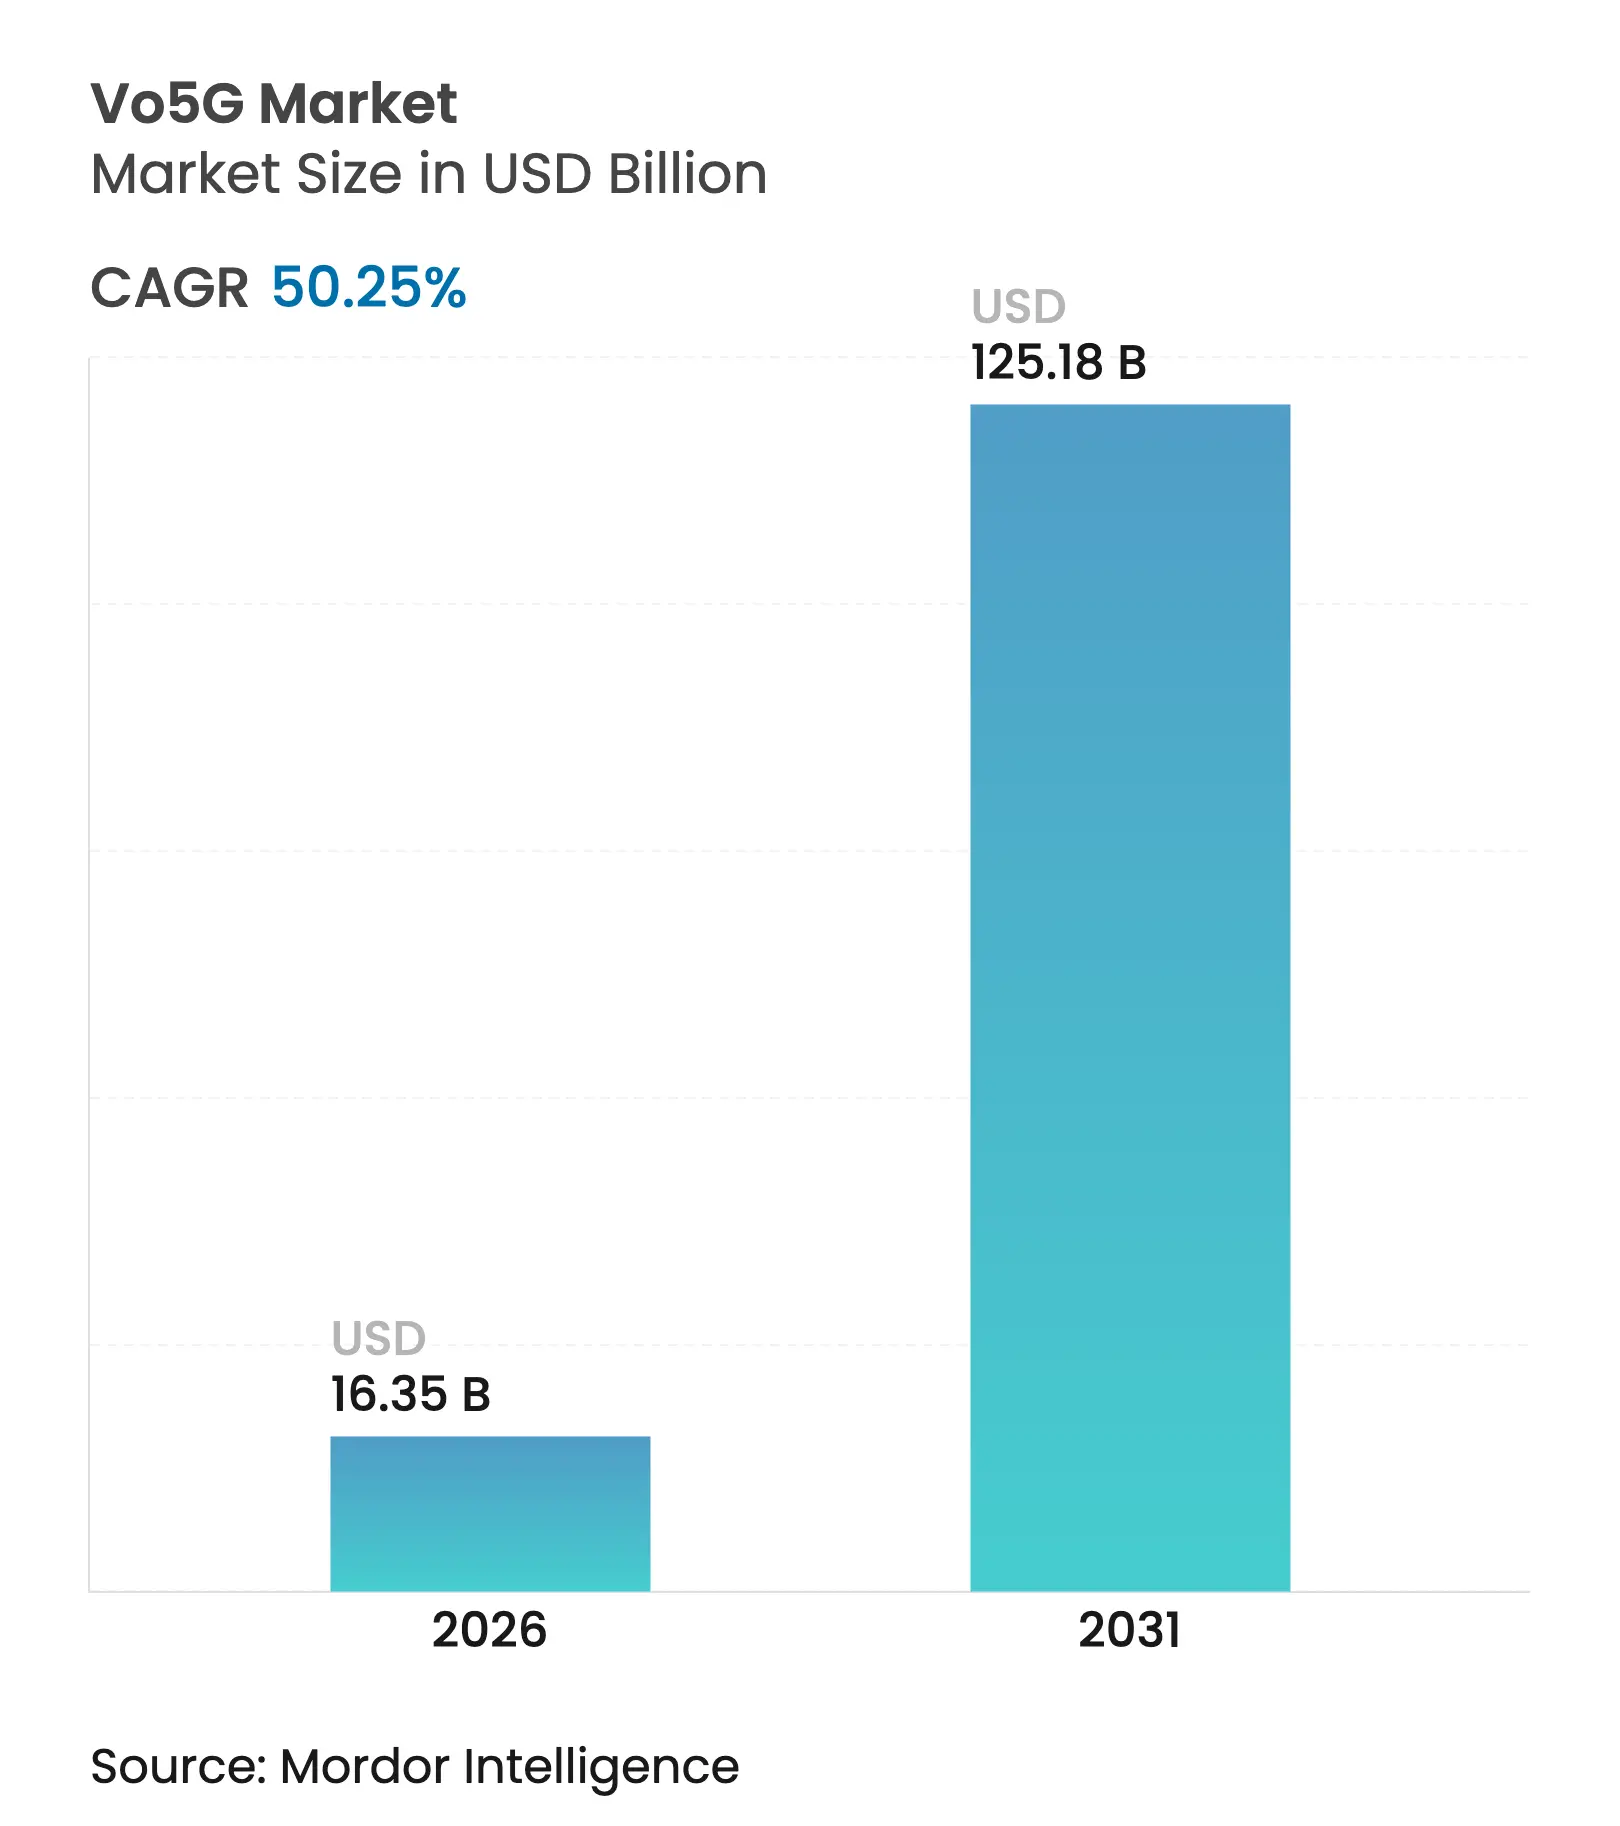
| Dimensione del mercato (2026) | 16.35 miliardo di dollari |
| Dimensione del mercato (2031) | 125.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 50.25% CAGR |
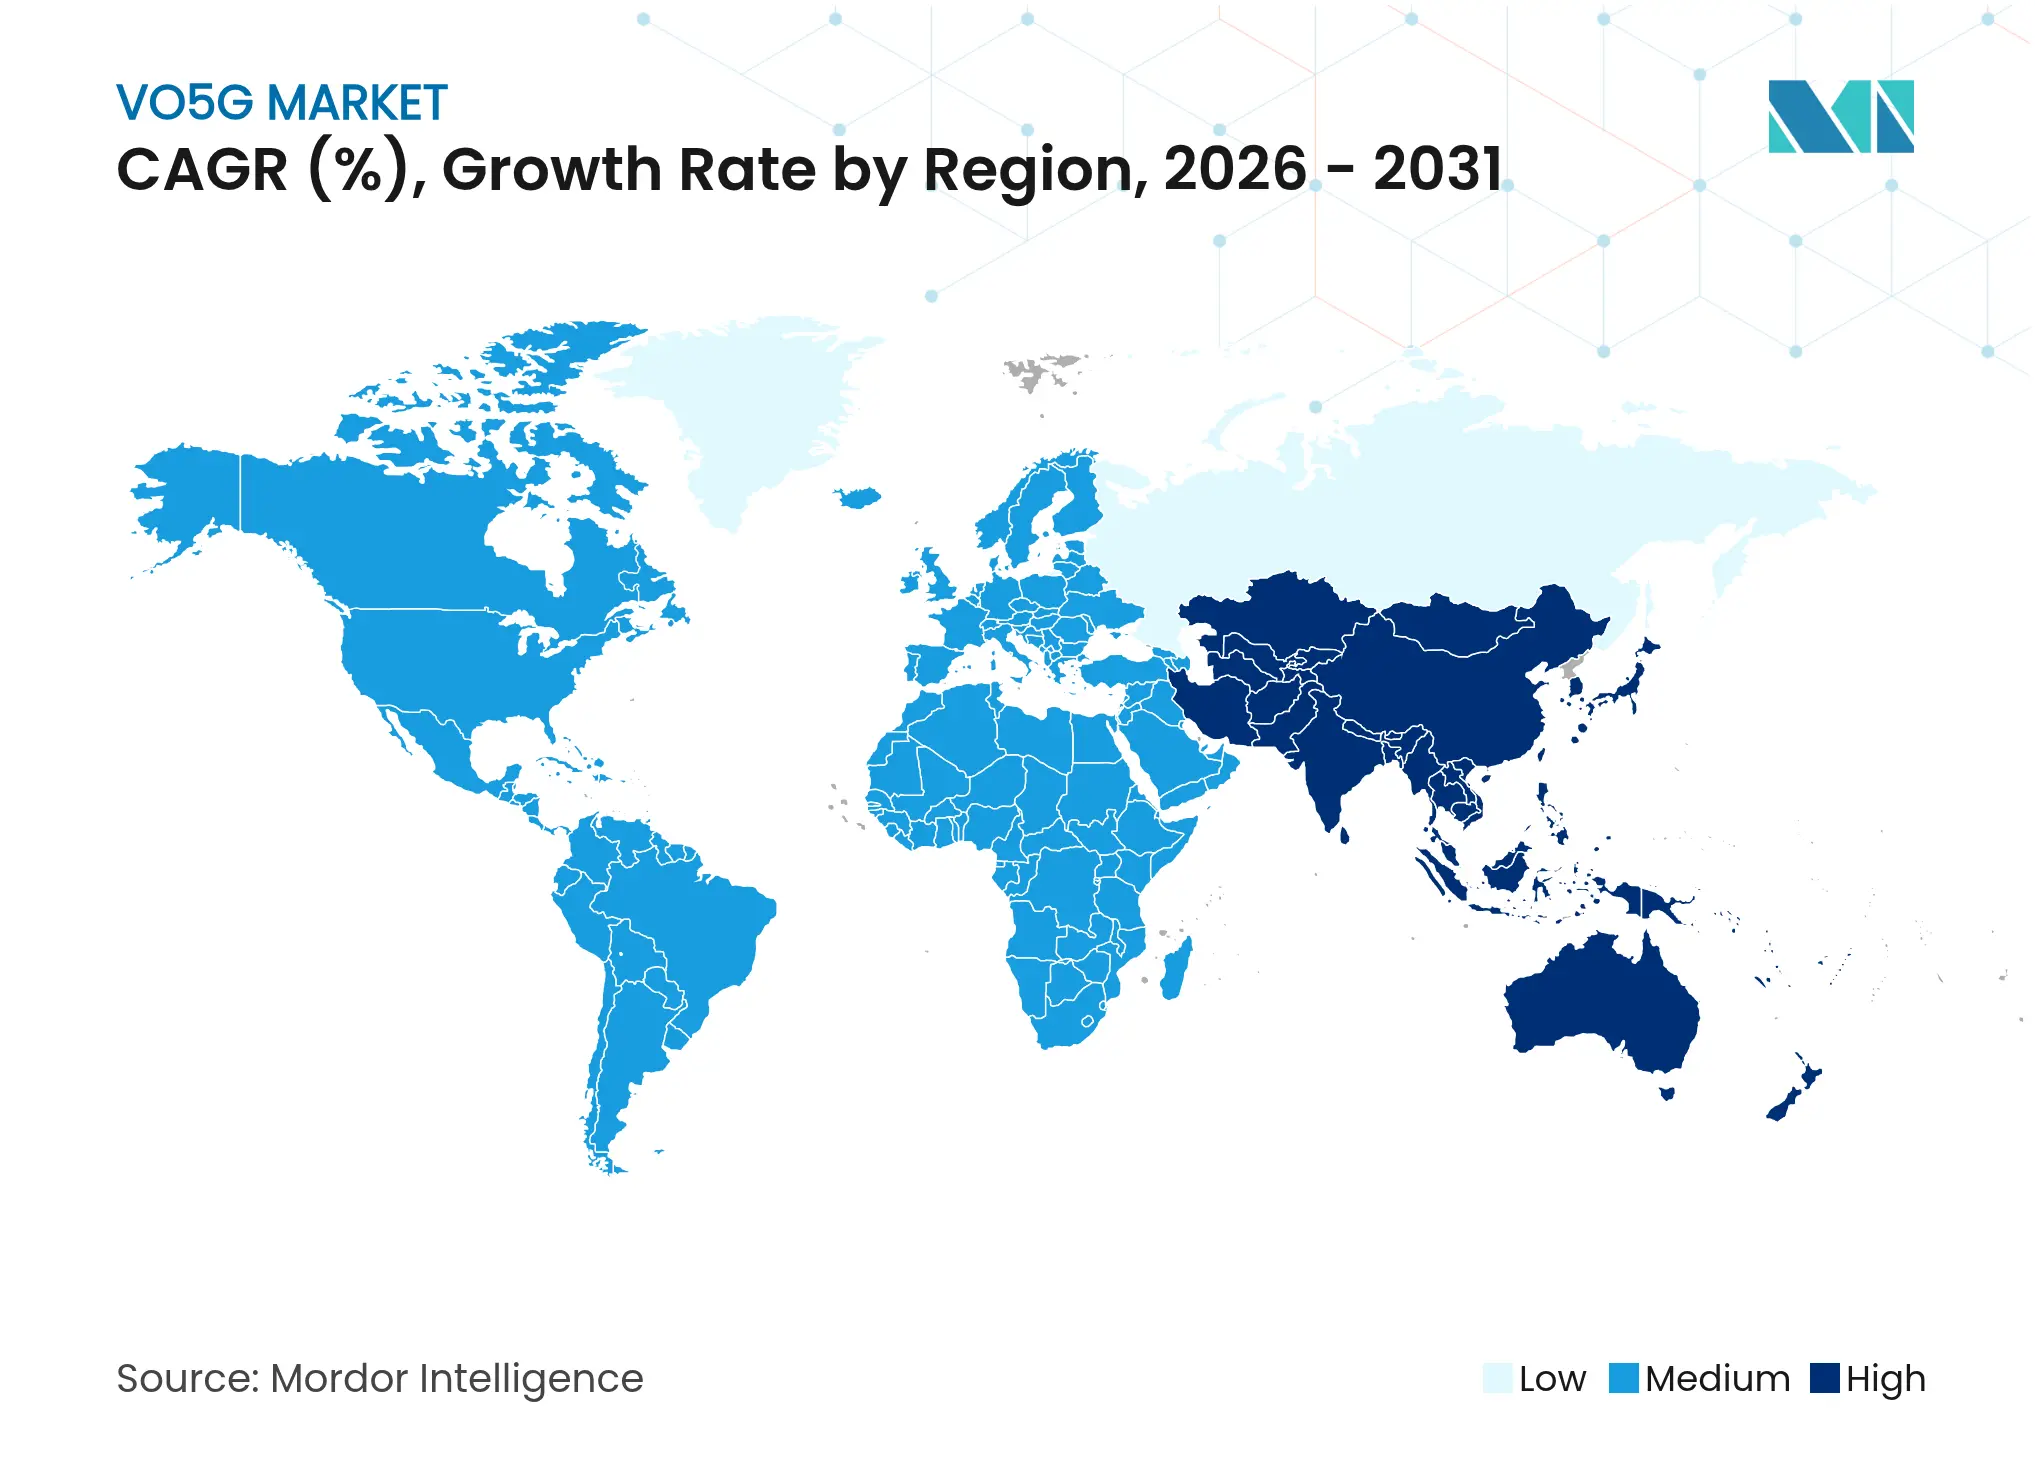
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
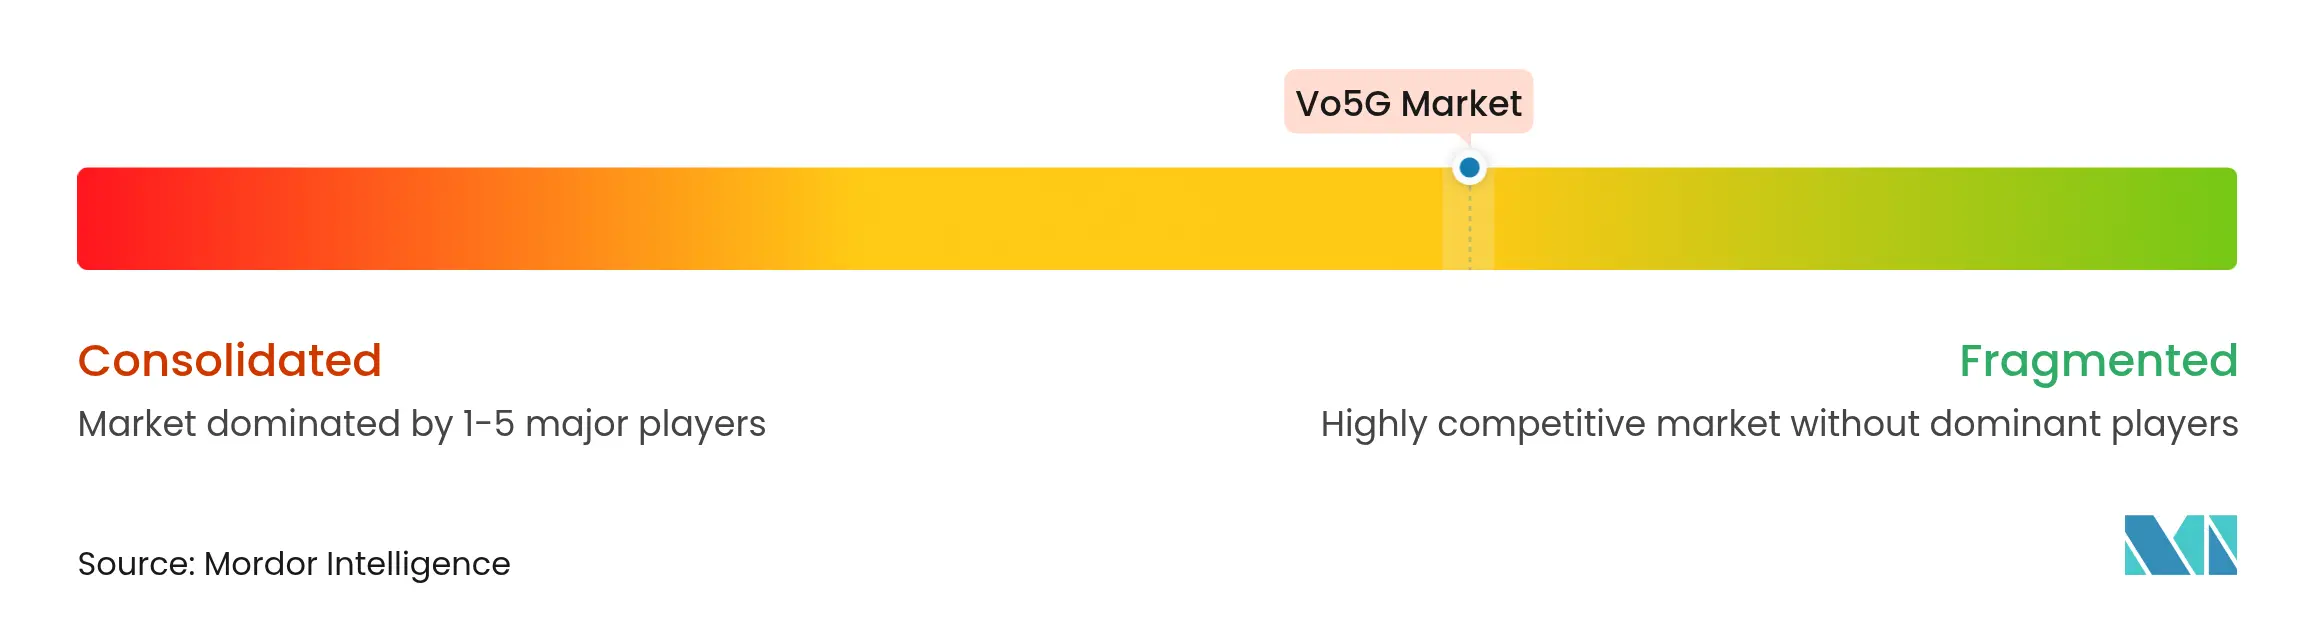
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato Vo5G di Mordor Intelligence
Si prevede che le dimensioni del mercato Vo5G cresceranno da 10.88 miliardi di dollari nel 2025 a 16.35 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 125.18 miliardi di dollari entro il 2031, con un CAGR del 50.25% nel periodo 2026-2031.
Lo slancio deriva dagli operatori che monetizzano gli investimenti 5G attraverso livelli premium di Voice-over-New-Radio (VoNR), implementazioni edge hyperscaler che riducono la latenza del percorso multimediale al di sotto dei 20 millisecondi e produttori di dispositivi che standardizzano i codec Enhanced Voice Services (EVS) negli smartphone di punta. I core IMS cloud-native aumentano ulteriormente la redditività riducendo i costi operativi fino al 40% e accelerando al contempo i cicli di implementazione dei servizi. Il vantaggio di essere il primo a muoversi nella regione Asia-Pacifico, rafforzato dalle implementazioni nazionali autonome (SA) in India e Corea del Sud, consolida il duplice ruolo della regione come leader di volume e banco di prova dell'innovazione. L'intensità competitiva rimane moderata, poiché i fornitori di infrastrutture, le piattaforme CPaaS e gli operatori di telefonia mobile si concentrano su livelli distinti della catena del valore che, collettivamente, espandono il mercato Vo5G indirizzabile.
Punti chiave del rapporto
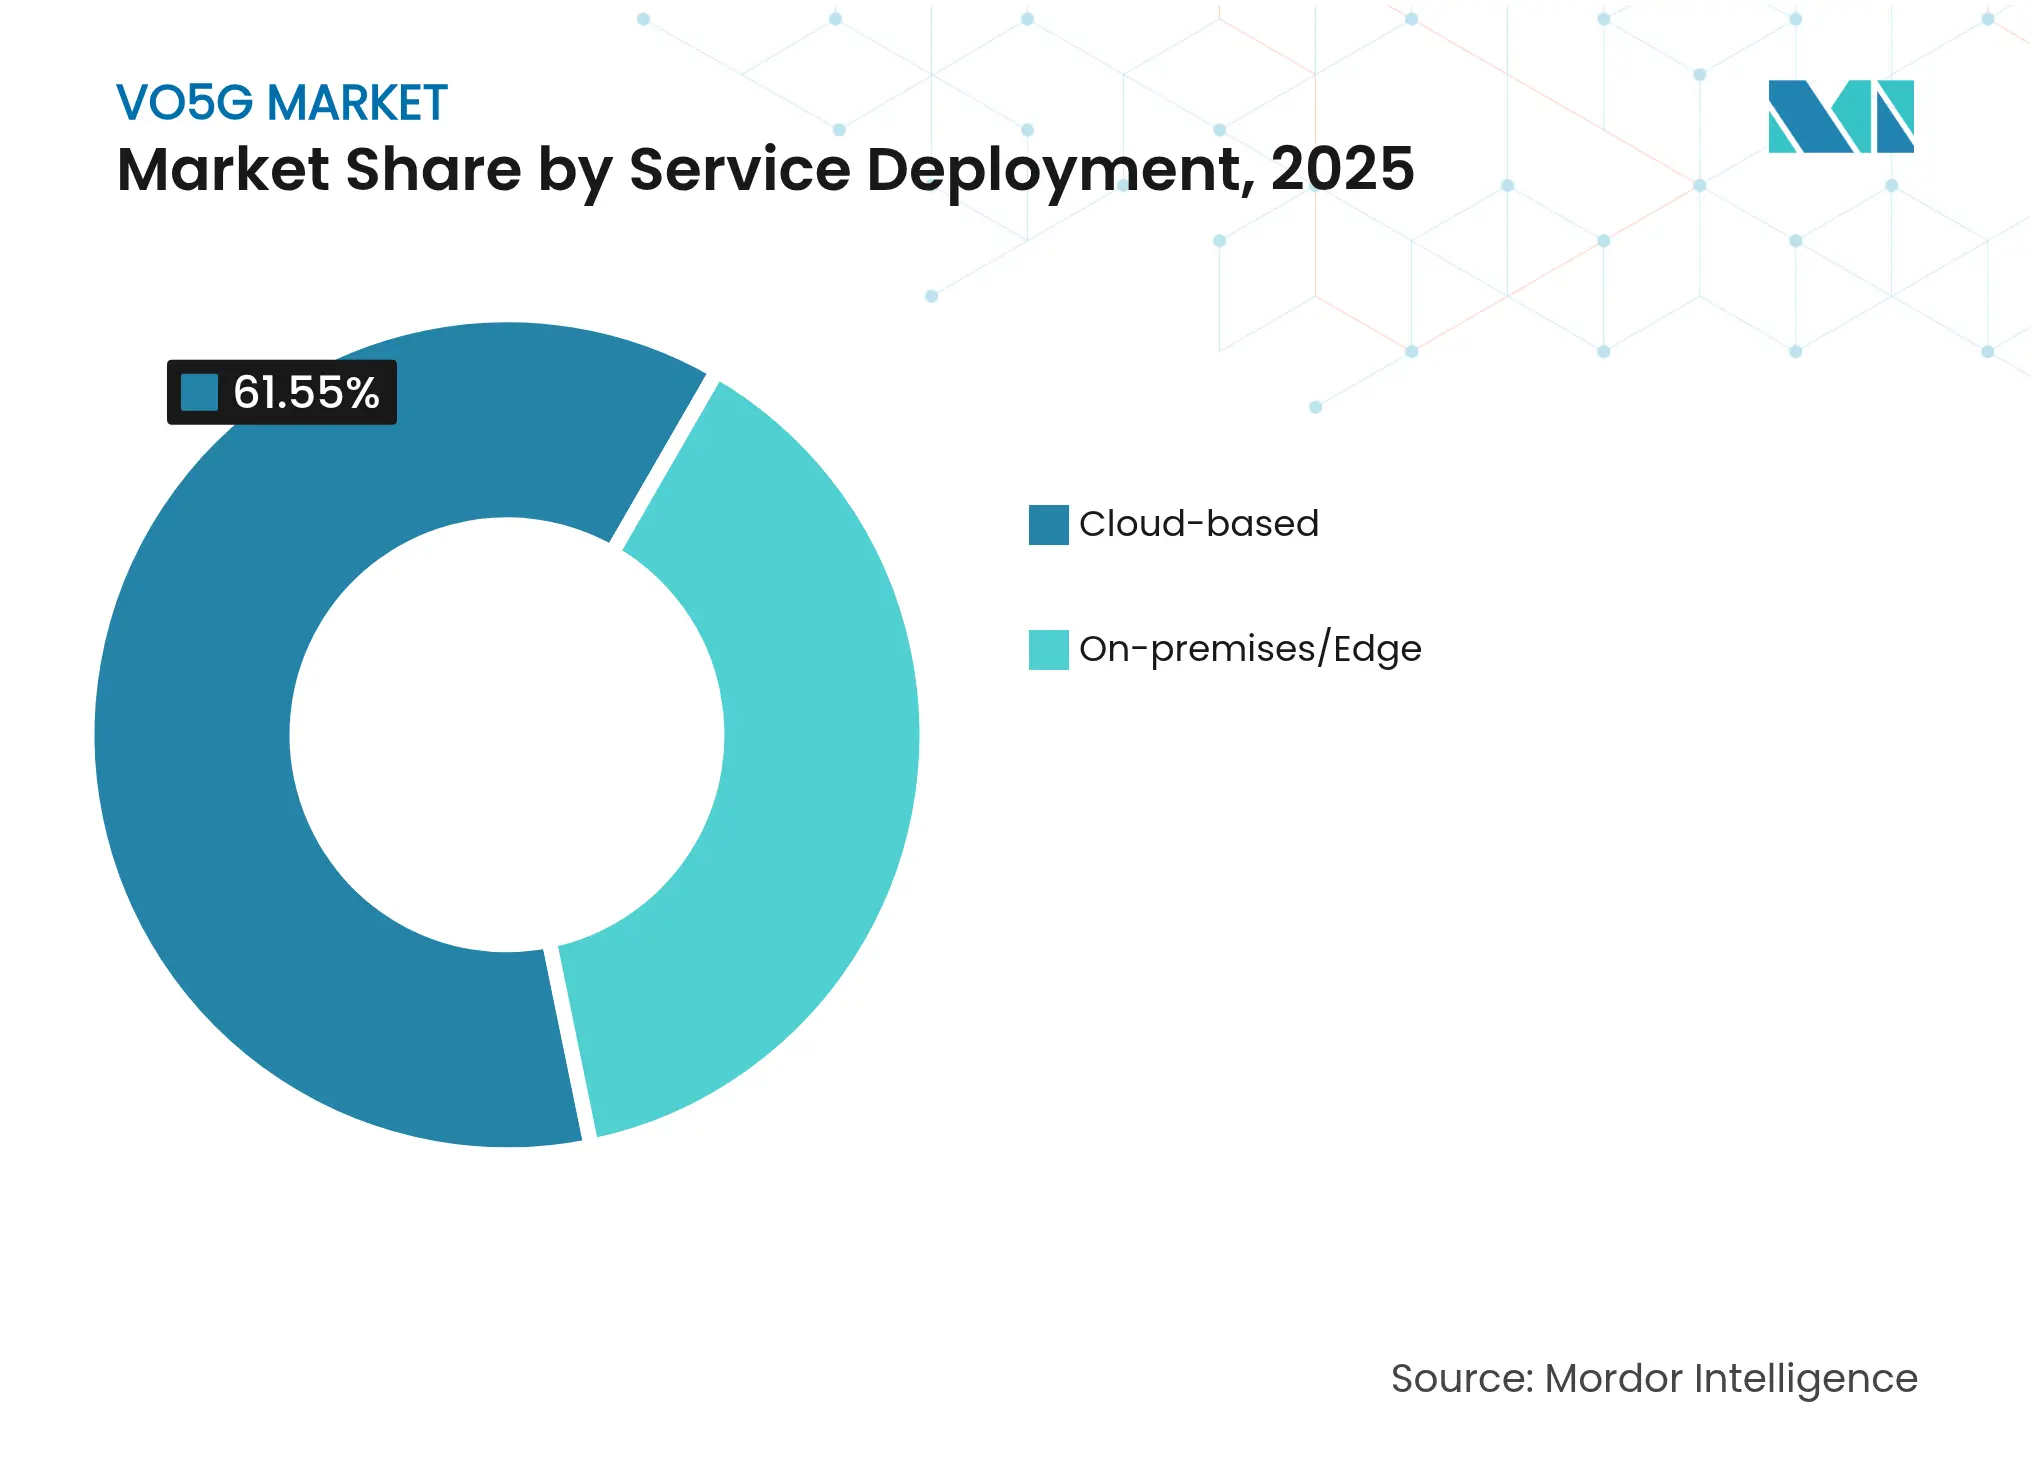
- In base all'implementazione dei servizi, le implementazioni cloud hanno detenuto il 61.55% della quota di mercato Vo5G nel 2025 e il segmento sta avanzando a un CAGR del 51.05% fino al 2031.
- In base all'architettura di rete, le configurazioni autonome hanno rappresentato il 54.10% della quota di mercato Vo5G nel 2025 e sono in espansione a un CAGR del 51.74% fino al 2031.
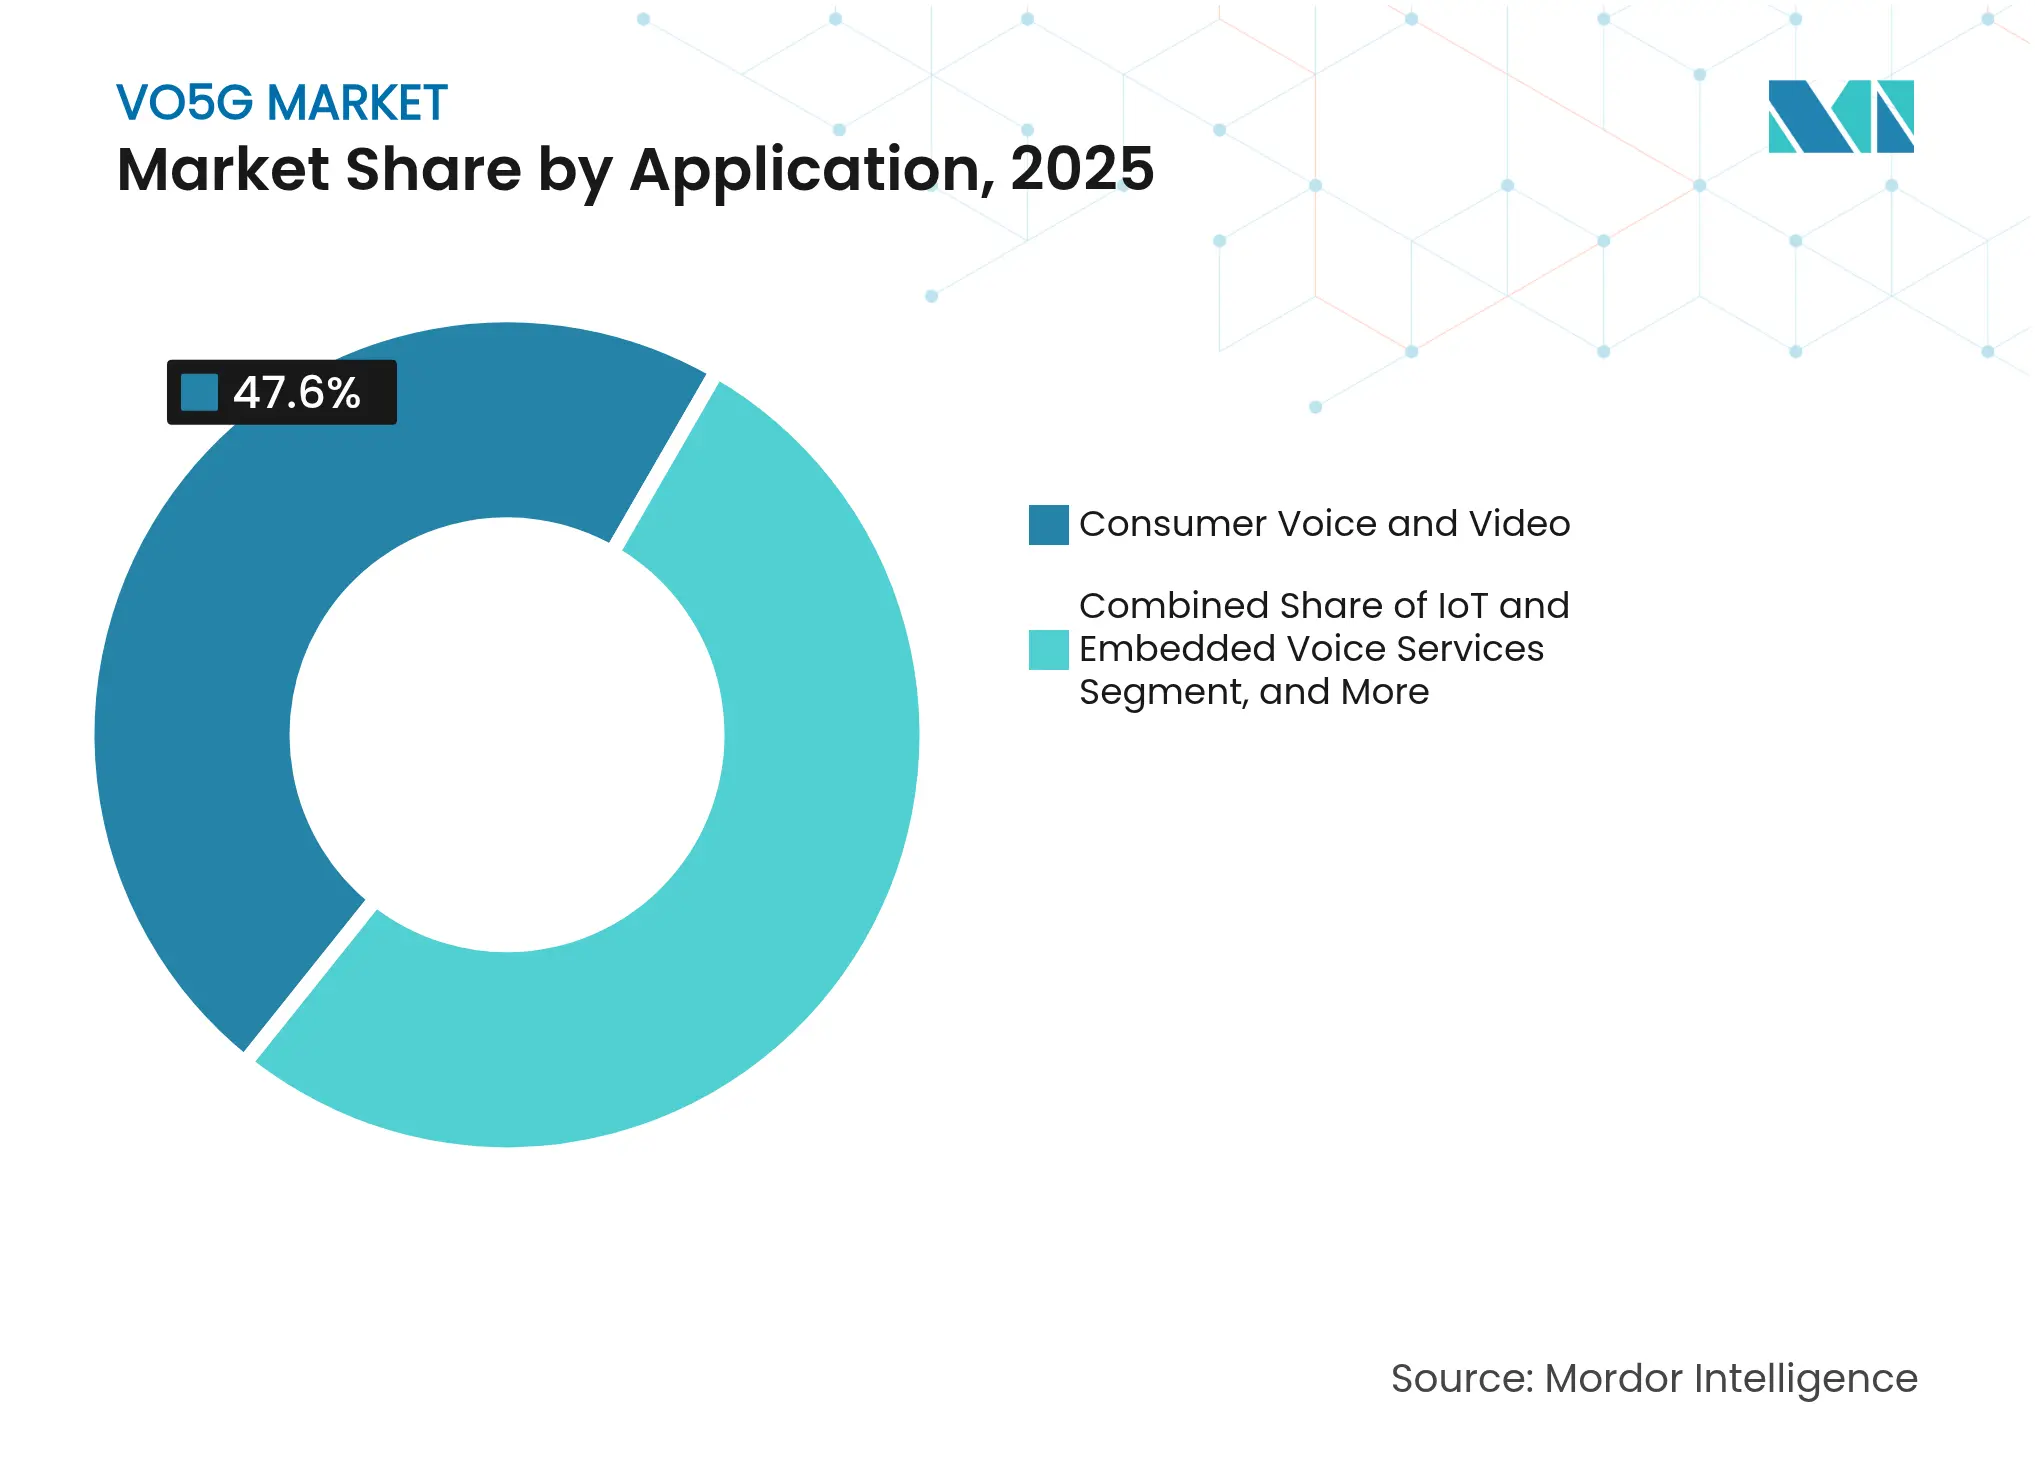
- Per applicazione, si prevede che il CPaaS aziendale e le chiamate interattive cresceranno più rapidamente, con un CAGR del 52.41%, mentre i servizi vocali e video per i consumatori manterranno una quota di fatturato del 47.60% nel 2025.
- In base al settore di utenza finale, il settore sanitario ha registrato la traiettoria più rapida con un CAGR del 51.88%, mentre IT e telecomunicazioni hanno guidato il fatturato del 2025 con il 36.00%.
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota del 39.10% del mercato Vo5G nel 2025 e si prevede che accelererà a un CAGR del 52.62% entro il 2031.
- Huawei, Ericsson e Nokia hanno fornito insieme circa il 58% delle spedizioni globali di core Vo5G e RAN nel 2024, evidenziando una moderata concentrazione dei fornitori.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale Vo5G
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Distribuzioni 5G-SA che abilitano VoNR nativo | + 18.5% | Globale; leader APAC e Nord America | Medio termine (2-4 anni) |
| Smartphone 5G con supporto codec EVS | + 12.3% | Cluster di dispositivi premium globali | A breve termine (≤ 2 anni) |
| I core IMS cloud-native riducono l'OPEX | + 15.7% | Nord America e UE primari, APAC successivi | Medio termine (2-4 anni) |
| App "5G New Calling" tramite canale dati IMS | + 8.9% | Adozione anticipata in Nord America e UE | A lungo termine (≥ 4 anni) |
| I nodi edge Hyperscaler accorciano i percorsi multimediali | + 6.2% | Globale; la presenza dell'iperscalatore determina la magnitudo | Medio termine (2-4 anni) |
| Analisi vocale AI integrata in CPaaS | + 5.5% | Globale; hub aziendali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Distribuzioni 5G-SA che abilitano VoNR nativo
Le implementazioni 5G standalone eliminano i colli di bottiglia di fallback che un tempo vincolavano la voce al vecchio LTE, consentendo agli operatori di commercializzare livelli VoNR di qualità garantita a prezzi premium. [1] Blog aziendale, "T-Mobile Nationwide 5G Advanced", t-mobile.com Operatori come Vodafone Idea in India hanno sostituito gli stack radio multigenerazionali con radio 5G Ericsson, consolidando i costi e attivando funzionalità avanzate di voice slicing che attraggono i clienti aziendali. La latenza end-to-end inferiore a 20 millisecondi ottenuta sulle reti SA consente anche casi d'uso ad alta domanda come la chirurgia remota e i sistemi di sicurezza industriale. La differenziazione competitiva ora dipende dalla rapidità con cui gli operatori migrano gli abbonati sui core SA. Il conseguente aumento del ricavo medio per utente è alla base del contributo a doppia cifra di questo fattore alla crescita complessiva del mercato Vo5G.
Smartphone 5G con supporto codec EVS
Un forte aumento dei dispositivi compatibili con il 5G dotati del codec EVS elimina il collo di bottiglia della qualità lato dispositivo che un tempo frenava l'adozione della voce HD. I telefoni di punta di Samsung e Apple vengono forniti con fallback VoNR automatico e profili EVS ottimizzati per la batteria, che aprono la strada alla vendita di massa di servizi voce premium. I gateway di accesso wireless fissi dotati di chipset Qualcomm X65 estendono le chiamate cristalline alle famiglie rurali, espandendo il mercato Vo5G oltre i telefoni cellulari. Man mano che un numero maggiore di smartphone di fascia media adotta il codec, la base di abbonati indirizzabili si amplia, spingendo gli operatori a includere servizi voce avanzati nei piani tariffari di base. Questa impennata nella penetrazione dei dispositivi alimenta direttamente un'accelerazione CAGR a doppia cifra per il mercato Vo5G. [2] Scheda prodotto, "Modem Qualcomm Snapdragon X65", qualcomm.com
I core IMS cloud-native riducono l'OPEX
I core IMS cloud-native riducono drasticamente l'ingombro dell'hardware e consentono cadenze di rilascio DevOps che riducono i tempi di implementazione delle funzionalità da mesi a settimane. L'implementazione di cloud pubblico di AT&T con Nokia dimostra un risparmio OPEX del 30-40%, liberando capitale per il marketing di livelli di chiamate premium che aumentano ulteriormente i margini medi. Il core vocale completamente ospitato nel cloud di Boost Mobile convalida la prontezza commerciale anche per i marchi concorrenti, riducendo il costo totale di proprietà e democratizzando l'accesso ai servizi di nuova generazione. La perfetta integrazione con i motori di intelligenza artificiale hyperscaler consente la soppressione del rumore in tempo reale e funzioni di identificazione dello speaker, creando flussi di entrate che trascendono il tradizionale modello al minuto. Nel complesso, questi aspetti economici elevano l'IMS cloud a uno dei tre principali catalizzatori di crescita per il mercato Vo5G.
App "5G New Calling" tramite canale dati IMS
La tecnologia “5G New Calling” basata su IMS Data Channel trasforma la voce da semplice servizio a piattaforma multimediale. Le sperimentazioni di Telefónica sulle chiamate olografiche hanno dimostrato che gli avatar 3D possono essere eseguiti nativamente nei dialer standard, offrendo miglioramenti esperienziali che giustificano i costi degli abbonamenti. La demo di Nokia sull'audio spaziale ha illustrato come i paesaggi sonori immersivi aumentino il coinvolgimento degli utenti e la durata delle chiamate, fornendo agli operatori metriche monetizzabili per la pubblicità e il commercio in-call. Con la maturazione degli SDK e il loro passaggio nelle mani di sviluppatori di terze parti, emerge un ecosistema di app incentrate sulla voce: tutoraggio linguistico, eventi immersivi, vendita al dettaglio virtuale. Gli operatori che espongono le API di rete accelerano questa tendenza alla platformizzazione, rafforzando i loro vantaggi competitivi contro gli operatori over-the-top e guidando una crescita sostenuta del mercato Vo5G. [3] Blog Post, “Telefónica Next-Gen Communications,” telefonica.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX per l'aggiornamento del core 5G e dell'IMS | -8.7% | Globale; colpisce in modo sproporzionato gli operatori più piccoli | A breve termine (≤ 2 anni) |
| Compatibilità frammentata dei dispositivi tra le regioni | -6.2% | Globale; diverse fasce di regolamentazione | Medio termine (2-4 anni) |
| Complessità QoS con traffico crittografato (DoH/QUIC) | -4.1% | Globale; ostacola gli strumenti di ottimizzazione | A lungo termine (≥ 4 anni) |
| Incertezza normativa sui tramonti 2G/3G e conformità alle chiamate di emergenza | -5.8% | Nord America e UE; ricaduta sull'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX per l'aggiornamento del core 5G e dell'IMS
L'intensità di capitale degli aggiornamenti core 5G grava pesantemente sugli operatori con portafogli di spettro limitati e basi di abbonati più piccole. AT&T ha aumentato gli investimenti di rete per il 2024 a 20.3 miliardi di dollari, il 13% in più rispetto all'anno precedente, sottolineando l'entità della spesa necessaria per sbloccare i ricavi VoNR. Gli operatori regionali più piccoli non dispongono di una simile flessibilità di bilancio, il che provoca ritardi o modelli di joint venture che alla fine rallentano la diffusione complessiva del mercato Vo5G. I vincoli finanziari spingono inoltre alcuni operatori verso implementazioni graduali che compromettono la coerenza del servizio a livello nazionale e l'esperienza utente nei prossimi due anni.
Compatibilità frammentata dei dispositivi tra le regioni
La frammentazione dei dispositivi deriva da allocazioni divergenti delle bande 5G e da obblighi di certificazione nazionali che costringono i fornitori di dispositivi a creare SKU localizzate. I produttori si accollano costi di test incrementali e cicli di rilascio più lunghi, che si traducono in prezzi dei dispositivi più elevati nei mercati emergenti. Gli operatori si trovano quindi a dover gestire il supporto di codec e bande misti nelle loro basi installate, con un conseguente aumento dei costi generali per l'assistenza clienti e l'ottimizzazione della rete. Le iniziative di armonizzazione degli standard rimangono progetti pluriennali, esponendo gli operatori a problemi di compatibilità che frenano il CAGR del mercato Vo5G a breve termine.
Analisi del segmento
Per Service Deployment: il dominio del cloud accelera la migrazione
Le implementazioni cloud hanno rappresentato il 61.55% della quota di mercato Vo5G nel 2025 e il segmento è destinato ad ampliare il suo vantaggio con un CAGR del 51.05% fino al 2031. I vantaggi economici della scalabilità serverless, degli aggiornamenti hot-patch e delle licenze pay-as-you-grow sono in linea con gli operatori che cercano percorsi di espansione a basso investimento di capitale. Cloud IMS si integra inoltre direttamente nei toolkit di intelligenza artificiale hyperscaler, consentendo miglioramenti della qualità immediati e analisi del sentiment che sbloccano nuovi pool di ricavi. I requisiti normativi per la sovranità dei dati promuovono topologie ibride in Europa e in alcune aree dell'APAC, ma anche queste reti ancorano le funzioni del piano di controllo nei cloud pubblici o delle telecomunicazioni per massimizzare l'agilità. L'automazione del livello di servizio (provisioning zero-touch, pipeline CI/CD e garanzia a ciclo chiuso) riduce i cicli di onboarding dei clienti, aumentando la fedeltà e favorendo l'incremento delle dimensioni del mercato Vo5G.
Le implementazioni on-premise e edge mantengono la loro rilevanza nei casi d'uso a bassissima latenza, come le linee di produzione mission-critical e le comunicazioni per la difesa. Gli operatori implementano quindi istanze micro-edge di cloud IMS per l'elaborazione basata sulla prossimità, centralizzando al contempo i carichi di lavoro non sensibili al fattore tempo. Questo modello a livelli offre efficienza e conformità, ma il sovraccarico di gestione è inferiore rispetto alle architetture legacy grazie all'orchestrazione dei container. Con l'aumento delle distribuzioni Kubernetes rafforzate per i carichi di lavoro delle telecomunicazioni, gli operatori di piccole e medie dimensioni acquisiscono fiducia nel passaggio diretto a strategie cloud-first. Di conseguenza, il mercato Vo5G continua a orientarsi verso infrastrutture elastiche, nonostante la proliferazione di gateway localizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per architettura di rete: SA autonomo gestisce servizi premium
Le reti standalone rappresentavano il 54.10% del mercato Vo5G nel 2025 e stanno avanzando a un CAGR del 51.74%, mentre gli operatori puntano alla differenziazione della QoS. Completamente disaccoppiate dai core LTE EPC, le configurazioni SA consentono lo slicing di rete che promette corsie voce dedicate per le aziende disposte a pagare per SLA rigidi. Le prime implementazioni in India e negli Stati Uniti riportano tempi di configurazione delle chiamate inferiori a 20 millisecondi, migliorando la qualità percepita dall'utente e riducendo i tassi di interruzione delle chiamate. Gli operatori sfruttano queste metriche nel marketing, consentendo pacchetti di upselling che aumentano il fatturato medio anche in mercati saturi. Le modalità non standalone persistono principalmente dove le ambizioni di copertura superano gli obiettivi di monetizzazione immediata, in particolare in alcune parti del Sud-est asiatico e dell'America Latina.
Le configurazioni di fallback RAT, sebbene transitorie, fungono ancora da reti di sicurezza in ambienti di dispositivi eterogenei. Tuttavia, una volta che la penetrazione dei chipset compatibili con SA supera la soglia del 60%, gli operatori accelerano i tempi di tramonto dell'LTE per recuperare spettro per l'aumento di capacità. Le roadmap dei fornitori prevedono una maggiore disponibilità di radio SA a banda bassa, che estenderanno le esperienze vocali premium alle zone rurali. Nel complesso, questi fattori consolidano l'architettura SA come base per servizi vocali di alto valore, rafforzandone l'impatto sulla crescita complessiva del mercato Vo5G.
Per applicazione: il CPaaS aziendale supera la crescita dei consumatori
Si prevede che il CPaaS aziendale e le chiamate interattive registreranno il CAGR più rapido, pari al 52.41%, mentre la voce e il video consumer hanno detenuto una quota di fatturato del 47.60% nel 2025. Le aziende stanno integrando API vocali di livello carrier in flussi di lavoro che vanno dall'invio di servizi sul campo al tele-banking, trasformando le chiamate in transazioni ricche di dati che giustificano ARPU più elevati. La sintesi basata sull'intelligenza artificiale di Twilio illustra come i plug-in di analisi migliorino simultaneamente produttività e conformità, rafforzando la propensione a pagare per i canali premium. Le reti di pubblica sicurezza, esemplificate dal piano di aggiornamento da 6.3 miliardi di dollari di FirstNet, accelerano l'adozione di funzionalità Vo5G mission-critical, espandendo ulteriormente le dimensioni del mercato Vo5G.
La crescita del traffico consumer rimane solida, ma mostra una compressione dei margini poiché i provider OTT stanno trasformando le chiamate di base in una commodity. Gli operatori rispondono integrando l'audio spaziale e la traduzione in chiamata per ripristinare il potere di determinazione dei prezzi. La voce IoT, sebbene nascente, sta guadagnando terreno nei sistemi di emergenza automobilistici e nei dispositivi per la smart home che necessitano di comunicazioni bidirezionali integrate. Con il raggiungimento di un plateau nell'utilizzo dei dati da parte degli smartphone, segmenti applicativi diversificati mantengono il mercato Vo5G sulla sua traiettoria di forte crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'assistenza sanitaria guida la trasformazione digitale
Il settore sanitario è sulla buona strada per crescere a un CAGR del 51.88%, trainato dalla telemedicina, sensibile alla latenza, dalla chirurgia da remoto e dalle implementazioni di smart hospital che richiedono una qualità del servizio di livello superiore. La voce in tempo reale funge da strumento clinico, collegando specialisti remoti e team al letto del paziente senza ritardi percettibili, migliorando così i risultati per i pazienti. IT e telecomunicazioni, che detengono il 36.00% dei ricavi del 2025, continuano a investire, poiché gli operatori utilizzano le proprie reti come banchi di prova attivi per servizi vocali avanzati. Il settore manifatturiero adotta il Vo5G per gli allarmi di sicurezza e i circuiti di controllo robotici, dove la voce rimane l'interfaccia intuitiva per la collaborazione uomo-macchina.
Gli istituti di servizi finanziari adottano canali VoNR crittografati per la conformità alle contrattazioni e per chiamate di consulenza sicure. Il settore retail integra la voce con assistenti allo shopping basati sulla realtà aumentata, estendendo il coinvolgimento dei clienti oltre la chat testuale. I settori dei trasporti e della logistica integrano la voce nella telemetria dei veicoli per la risposta agli incidenti, sfruttando le sezioni di rete che garantiscono una disponibilità sempre attiva. Questi diversi modelli di adozione sottolineano come i KPI specifici del settore sostengano l'espansione del mercato Vo5G.
Analisi geografica
L'area Asia-Pacifico deteneva il 39.10% della quota di mercato globale del Vo5G nel 2025 e si prevede che si espanderà a un CAGR del 52.62% fino al 2031. La densità della popolazione urbana, i prezzi competitivi dello spettro e le iniziative digitali sostenute dal governo accelerano l'adozione sia da parte dei consumatori che delle imprese. Il lancio su larga scala del VoNR in India da parte di Jio ha dimostrato che i mercati emergenti possono bypassare le fasi intermedie della voce LTE, sbloccando immediatamente livelli di fatturato premium. La Corea del Sud sfrutta lo slicing SA per monetizzare i canali voce aziendali nel settore manifatturiero e dei media, stabilendo parametri di riferimento globali per i prezzi replicati da altri operatori. La dimensione della Cina attrae fornitori di dispositivi e chipset, favorendo un calo dei costi che si riversa sui mercati ASEAN e aumenta le dimensioni del mercato regionale del Vo5G.
Il Nord America sfrutta la leadership di rete iniziale per puntare all'ARPU aziendale piuttosto che al puro volume di abbonati. T-Mobile trasforma la copertura nazionale 5G Advanced in una piattaforma per esperienze vocali a più livelli, rivolta alle piccole e medie imprese che apprezzano la qualità garantita. L'adozione di IMS cloud-native da parte di AT&T riduce la complessità operativa, consentendo una più rapida commercializzazione delle funzionalità di chiamata potenziate dall'intelligenza artificiale. L'enfasi normativa sull'affidabilità per la sicurezza pubblica stimola sezioni vocali specializzate, consolidando un'ulteriore crescita nel mercato Vo5G.
L'Europa pone l'accento su standard armonizzati e architetture basate sulla privacy by design. Deutsche Telekom ha co-fondato la Global Telco AI Alliance per mettere in comune le risorse su LLM multilingue conformi ai vincoli del GDPR, garantendo l'implementazione conforme dei servizi vocali di intelligenza artificiale. Gli accordi di roaming transfrontaliero che mantengono la continuità del VoNR migliorano l'esperienza utente per i viaggiatori frequenti, creando pacchetti di roaming premium che aumentano i ricavi. I progressi nei mercati più piccoli come i paesi nordici dimostrano che, anche con popolazioni modeste, un'elevata alfabetizzazione digitale si traduce in una solida spesa pro capite per servizi vocali avanzati.
Panorama competitivo
Il mercato Vo5G mostra una moderata concentrazione. Huawei, Ericsson e Nokia hanno distribuito complessivamente quasi il 58% delle unità RAN e core Vo5G globali nel 2024, sfruttando le economie di scala nelle catene di fornitura dei chipset. La joint venture di Ericsson con i principali operatori per le API di rete del 2025 estende la sua influenza al livello di piattaforma, minacciando il predominio degli hyperscaler nell'esposizione dei servizi. Nokia persegue una strategia cloud-agnostic, collaborando con AT&T e Boost Mobile per convalidare IMS su cloud pubblico su larga scala, una mossa che trova riscontro tra i marchi disruptor attenti ai costi.
I fornitori di infrastrutture collaborano sempre più con i leader del CPaaS. Sinch ha integrato le API di rete di Ericsson per fornire chiamate QoS-aware ai CRM aziendali, integrando l'affidabilità delle telecomunicazioni nei flussi di lavoro SaaS. Twilio mantiene un vantaggio indipendente dal dispositivo concentrandosi sull'esperienza degli sviluppatori, ma ora negozia sezioni di rete preferenziali che migliorano la velocità di avvio delle chiamate per settori verticali critici come l'assistenza sanitaria. Queste alleanze sfumano i confini storici, ma alzano anche l'asticella della concorrenza per i fornitori di applicazioni vocali più piccoli.
Le start-up si ritagliano nicchie di mercato tramite stack di crittografia ultra-sicuri o intelligenza artificiale vocale specializzata. Matsuko, pioniera delle chiamate tramite ologrammi, collabora con Telefónica per sviluppare congiuntamente esperienze di realtà aumentata per i consumatori, integrate direttamente nei dialer azionari, aggirando gli attriti over-the-top. I fornitori di analisi edge-native offrono un rilevamento delle anomalie vocali residente in rete, particolarmente apprezzato dalle agenzie di pubblica sicurezza. Sebbene l'attività di M&A rimanga contenuta, gli analisti prevedono acquisizioni mirate, con gli operatori storici che corrono per integrare funzionalità differenziate e consolidare la propria posizione nel mercato Vo5G in espansione.
Leader del settore Vo5G
Huawei Technologies Co. Ltd.
Syniverse Technologies LLC
Deutsche Telekom AG
AT & T Inc.
Telefonaktiebolaget LM Ericsson
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: T-Mobile ha completato l'implementazione nazionale del 5G Advanced, sbloccando lo slicing di rete di livello operatore adatto ai livelli di servizi vocali premium.
- Aprile 2025: Bharti Airtel ha integrato l'intelligenza artificiale generativa con la sua piattaforma Airtel IQ, combinando intelligenza conversazionale e connettività VoNR per le aziende.
- Marzo 2025: Deutsche Telekom ha stretto una partnership con ElevenLabs per integrare la sintesi vocale basata sull'intelligenza artificiale nella sua app Magenta, convertendo gli articoli di testo in podcast con audiolibri simili a quelli umani.
- Febbraio 2025: AT&T ha esteso il suo accordo Nokia Voice-Core, aggiungendo funzionalità di automazione basate sulla piattaforma cloud di Nokia.
Ambito del rapporto sul mercato globale Vo5G
Voice over 5G (Vo5G) consente la trasmissione di chiamate vocali tramite Internet Protocol (IP). Vo5G necessita di un nuovo sistema radio per sfruttare appieno le sue capacità vocali. Inoltre, può sfruttare il framework di comunicazione vocale e video 4G, noto come VoLTE, che opera sul sottosistema multimediale IP.
Il mercato è definito dai ricavi derivanti dalla vendita delle soluzioni Vo5G (Voice-over-5G) offerte dai venditori del mercato alle aziende di tutto il mondo.
Il mercato Voice-over-5G (Vo5G) è segmentato in base all'implementazione del servizio (basato su cloud, on-premise), in base al settore dell'utente finale (IT e telecomunicazioni, vendita al dettaglio (e-commerce digitale), BFSI, trasporti, media e intrattenimento, altri settori dell'utente finale), in base all'area geografica (Nord America, Europa, Asia Pacifico, resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Cloud-based |
| On-premise / Edge |
| Autonomo (SA) |
| Non autonomo con EPS Fallback |
| RAT Fallback / Interworking legacy |
| Voce e video del consumatore |
| Chiamate interattive aziendali e CPaaS |
| Comunicazioni di importanza critica e di sicurezza pubblica |
| Servizi vocali integrati / IoT |
| IT e telecomunicazioni |
| Media and Entertainment |
| BFSI |
| Trasporto e logistica |
| Manifatturiero e industria 4.0 |
| Vendita al dettaglio ed e-commerce |
| Settore Sanitario |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia e Nuova Zelanda | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per distribuzione del servizio (valore) | Cloud-based | ||
| On-premise / Edge | |||
| Per architettura di rete (valore) | Autonomo (SA) | ||
| Non autonomo con EPS Fallback | |||
| RAT Fallback / Interworking legacy | |||
| Per applicazione (valore) | Voce e video del consumatore | ||
| Chiamate interattive aziendali e CPaaS | |||
| Comunicazioni di importanza critica e di sicurezza pubblica | |||
| Servizi vocali integrati / IoT | |||
| Per settore dell'utente finale (valore) | IT e telecomunicazioni | ||
| Media and Entertainment | |||
| BFSI | |||
| Trasporto e logistica | |||
| Manifatturiero e industria 4.0 | |||
| Vendita al dettaglio ed e-commerce | |||
| Settore Sanitario | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia e Nuova Zelanda | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi previsti per il mercato Vo5G nel 2031?
Si prevede che il mercato Vo5G raggiungerà gli 125.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 50.25%.
Quale modello di implementazione sta crescendo più rapidamente nell'ambito dei servizi vocali Vo5G?
Le implementazioni basate su cloud stanno avanzando a un CAGR del 51.05% e hanno rappresentato il 61.55% delle implementazioni nel 2025.
Perché la regione Asia-Pacifico è considerata fondamentale per la crescita della tecnologia vocale Vo5G?
Grazie ai lanci autonomi aggressivi in India e Corea del Sud, nel 2025 la quota di mercato dell'Asia-Pacifico è stata del 39.10% e il CAGR regionale più rapido, pari al 52.62%.
In che modo gli operatori monetizzano il Vo5G oltre alla tradizionale fatturazione al minuto?
La monetizzazione deriva da livelli VoNR premium, sezioni di rete con garanzie QoS e applicazioni immersive "5G New Calling" che offrono esperienze audio olografiche o spaziali.
Quale settore di utenti finali sta adottando i servizi Vo5G in più rapida crescita?
Il settore sanitario è in testa con un CAGR previsto del 51.88%, trainato dalla telemedicina, dalla chirurgia a distanza e dalle implementazioni di ospedali intelligenti che richiedono connessioni vocali a bassissima latenza.


