

Dimensioni e quota del mercato della clonazione vocale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
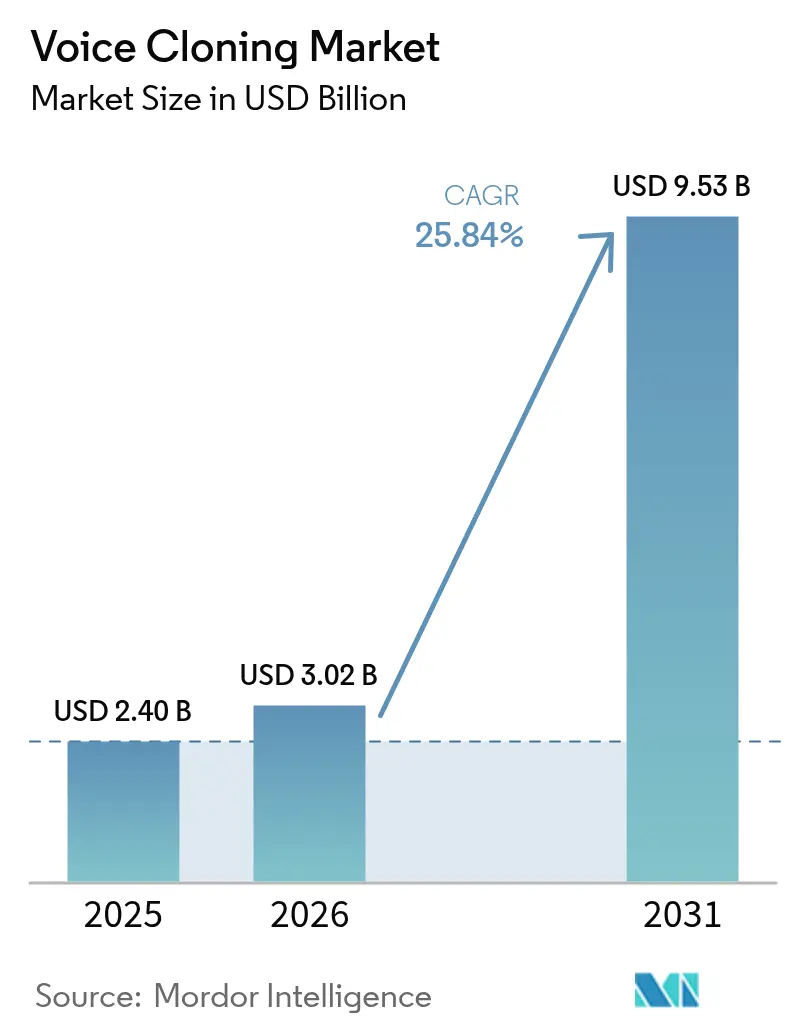
| Dimensione del mercato (2026) | 3.02 miliardo di dollari |
| Dimensione del mercato (2031) | 9.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 25.84% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
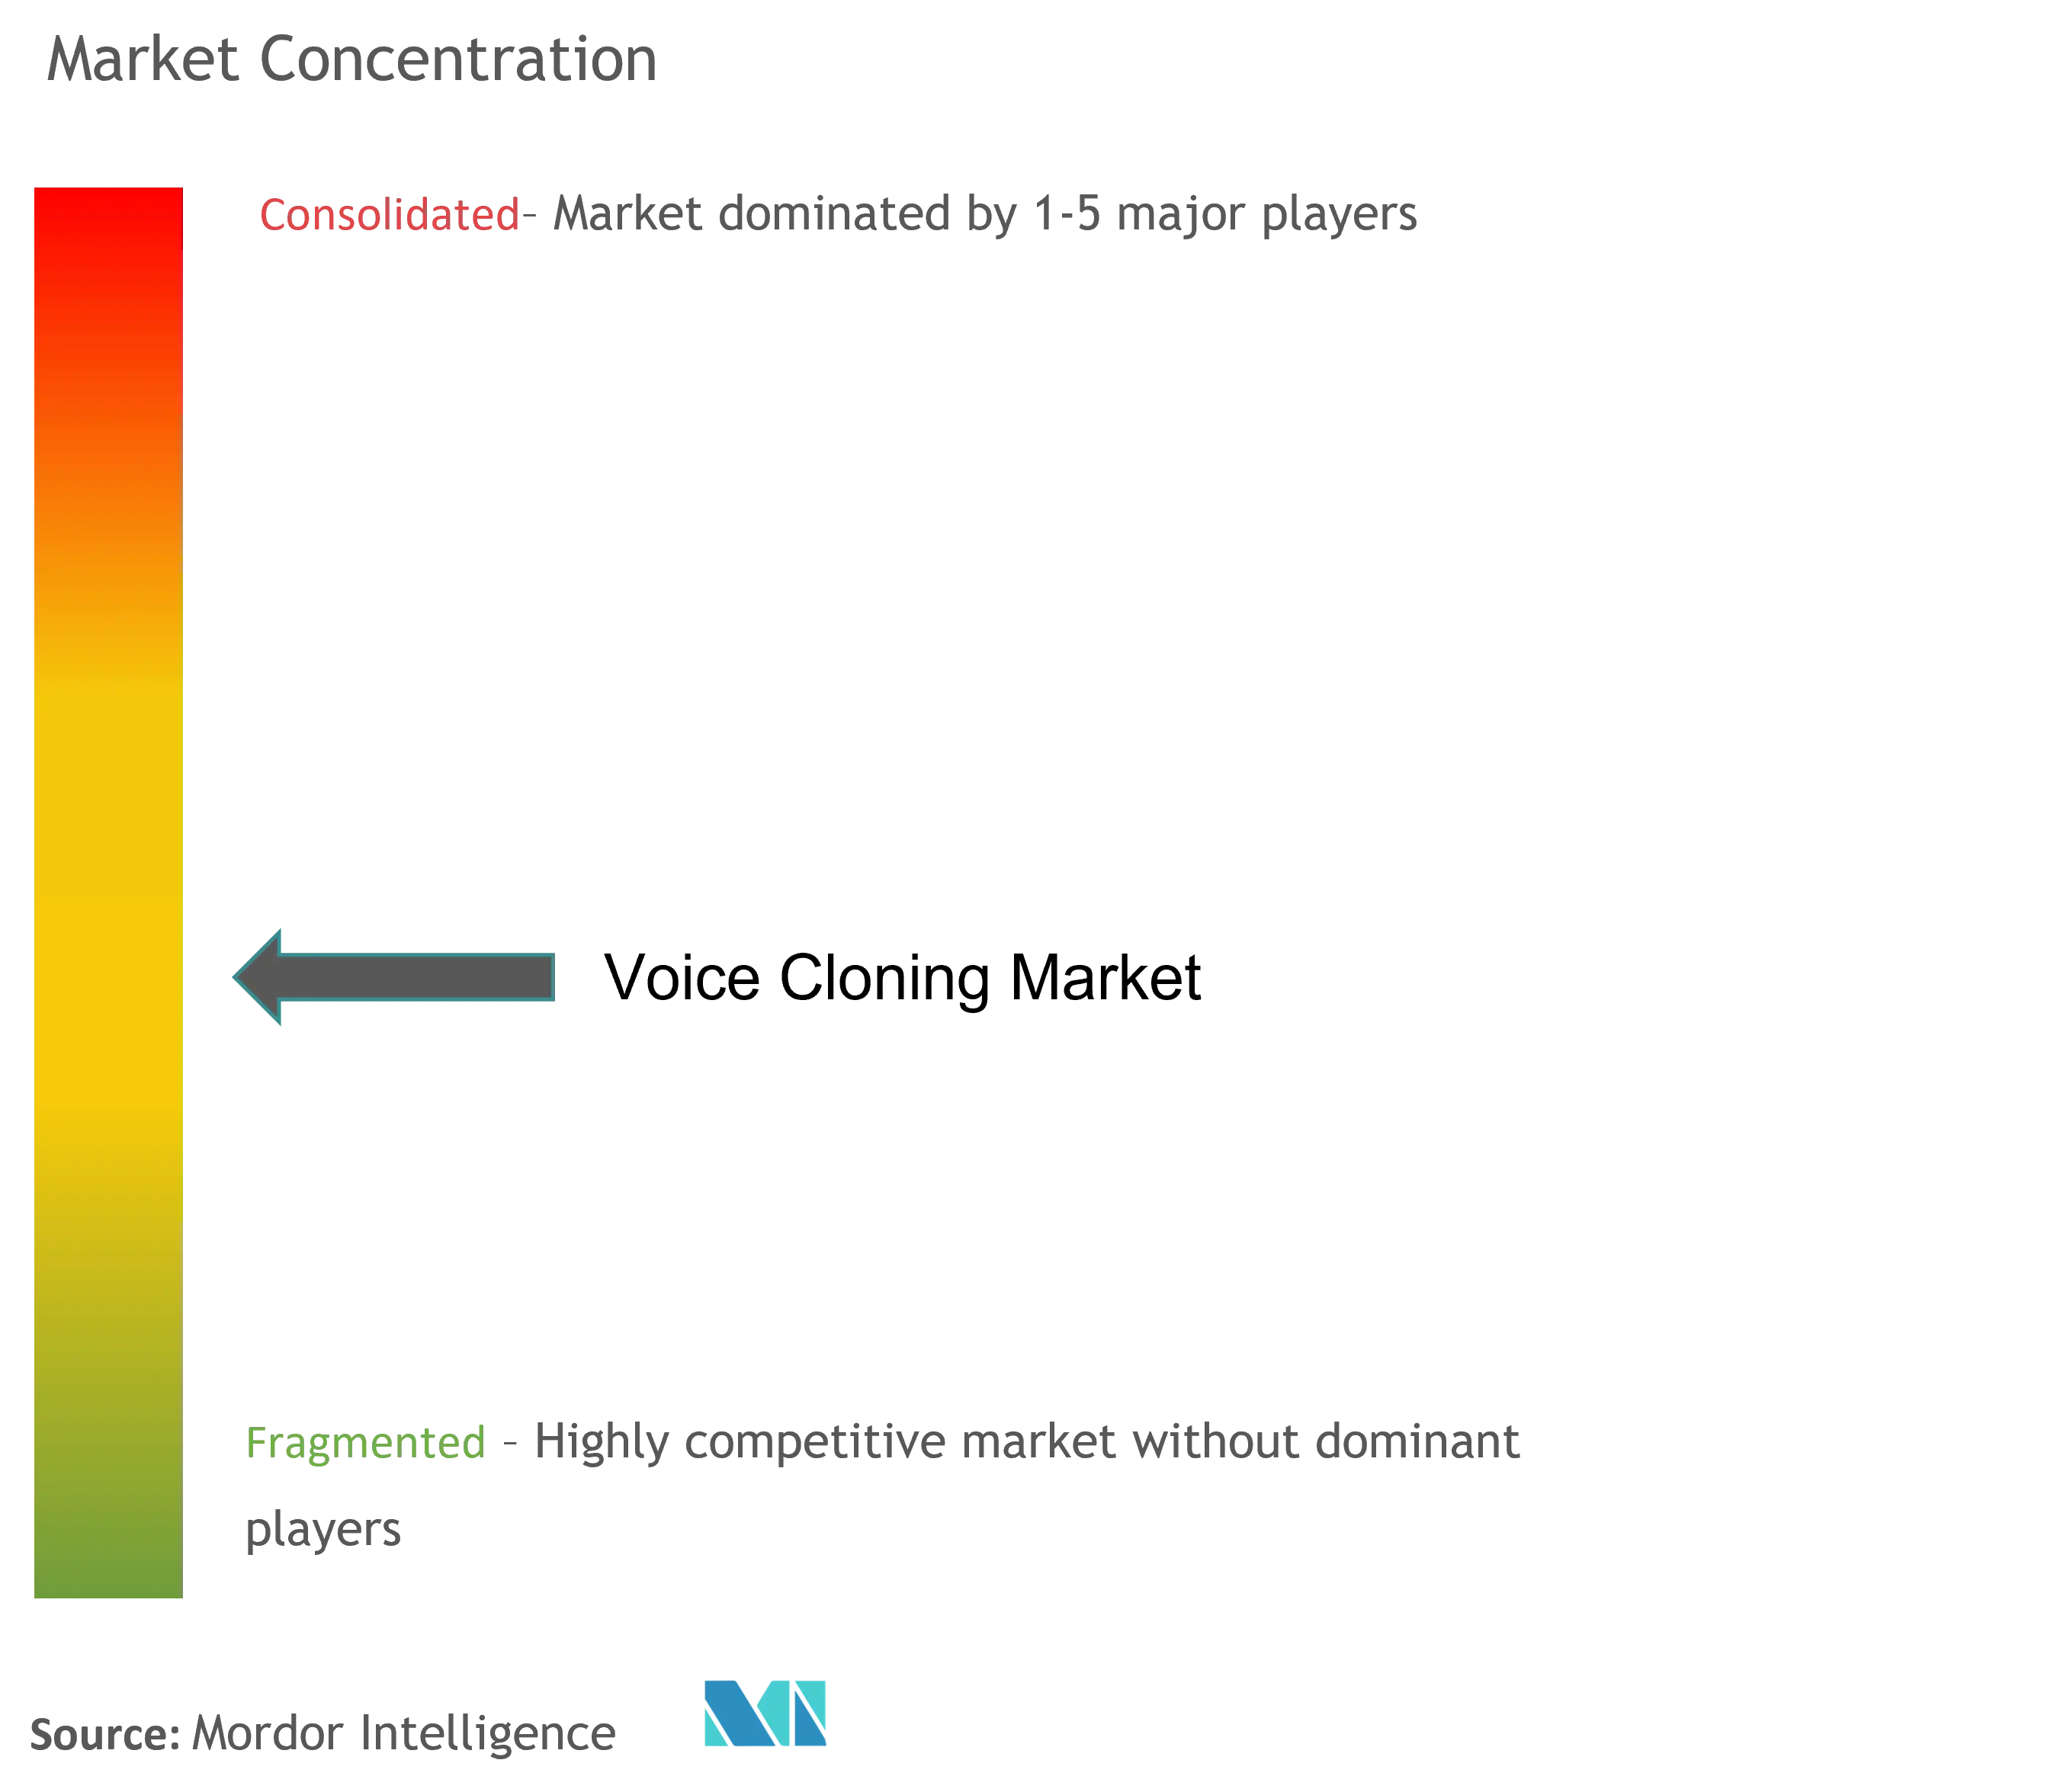
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della clonazione vocale di Mordor Intelligence
Il mercato della clonazione vocale aveva un valore di 2.40 miliardi di dollari nel 2025 e si prevede che crescerà da 3.02 miliardi di dollari nel 2026 a 9.53 miliardi di dollari entro il 2031, con un CAGR del 25.84% durante il periodo di previsione (2026-2031).
La forte domanda di un coinvolgimento iper-personalizzato dei clienti, la rapida innovazione delle reti neurali e il calo dei prezzi delle API stanno spingendo il mercato della clonazione vocale verso i budget aziendali tradizionali. Il Nord America rimane il centro di gravità, ma la cultura del commercio incentrata sul mobile nell'area Asia-Pacifico sta trainando la crescita regionale più rapida. La sintesi vocale neurale offre ora una naturalezza quasi umana, creando nuove fonti di reddito nei settori dei media, del gaming, dell'assistenza sanitaria e della comunicazione assistita. Allo stesso tempo, le autorità di regolamentazione stanno inasprendo le misure di sicurezza, spingendo i fornitori a fornire funzioni di watermarking e gestione del consenso come controlli standard anziché come componenti aggiuntivi premium.
Punti chiave del rapporto
- In base al tipo di implementazione, le implementazioni cloud hanno conquistato una quota di fatturato del 42.80% nel 2025, mentre il segmento è in espansione a un CAGR del 29.82% fino al 2031.
- Per componente, nel 71.10 le soluzioni detenevano il 2025% della quota di mercato della clonazione vocale, mentre si prevede che i servizi cresceranno a un CAGR del 28.93% entro il 2031.
- Con il metodo della clonazione vocale, gli approcci neurali e di apprendimento profondo saranno quelli che guideranno la quota del 64.40% nel 2025 e si prevede che cresceranno a un CAGR del 34.95%.
- Per applicazione, chatbot e assistenti vocali rappresentavano il 33.50% del mercato della clonazione vocale nel 2025, mentre i giochi interattivi registrano un CAGR del 32.88% nel periodo 2026-2031.
- In base al settore verticale dell'utente finale, IT e telecomunicazioni hanno rappresentato una quota del 21.75% nel 2025, mentre sanità e scienze della vita sono sulla buona strada per un CAGR del 30.78% entro il 2031.
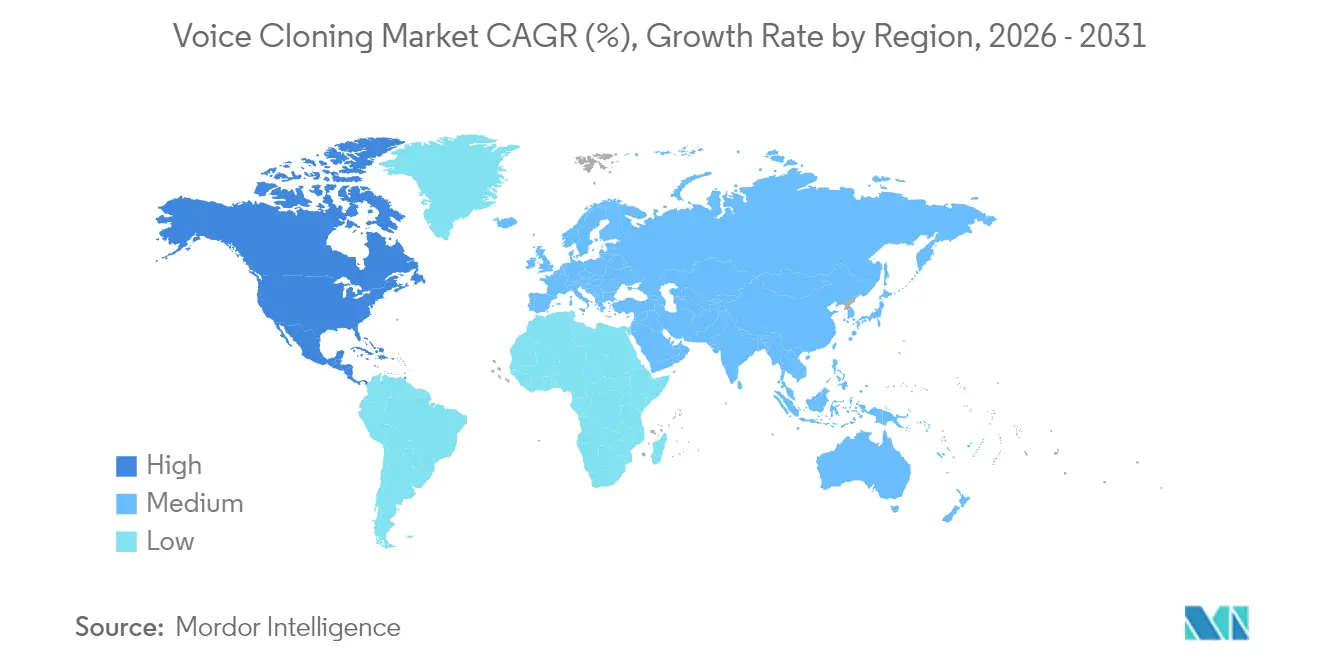
- In termini geografici, il Nord America ha rappresentato il 38.70% dei ricavi del 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 27.42%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della clonazione vocale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di voci personali generate dall'intelligenza artificiale per la localizzazione dei media | + 7.80% | Nord America, Europa | Medio termine (2-4 anni) |
| Integrazione rapida nel commercio conversazionale | + 6.50% | Asia Pacifico | A breve termine (≤ 2 anni) |
| Obblighi di accessibilità nei servizi digitali pubblici | + 5.20% | Europa | Medio termine (2-4 anni) |
| Monetizzazione dell'API vocale SaaS | + 4.30% | Global | A breve termine (≤ 2 anni) |
| Pubblicità digitale multilingue | + 3.60% | Global | A breve termine (≤ 2 anni) |
| Avatar digitali per il metaverso | + 3.10% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di voci personali generate dall'intelligenza artificiale per la localizzazione dei media da parte delle piattaforme di streaming nordamericane
I principali studi di streaming ora pubblicano anteprime multilingue simultaneamente, riproducendo dialoghi localizzati con cloni vocali neurali che preservano l'impronta vocale dell'attore originale. I team di produzione segnalano un risparmio sui costi del 40% e cicli di doppiaggio più rapidi del 60% dopo il passaggio dai tradizionali flussi di lavoro di voice-over. La nuova situazione economica consente ai titoli di catalogo più piccoli di garantire una localizzazione di alta qualità, ampliando la portata globale. Poiché gli spettatori internazionali hanno contribuito a oltre il 60% dei nuovi abbonamenti nel 2024, investire in flussi di lavoro vocali premium ma scalabili è diventata una priorità a livello di consiglio di amministrazione. La pressione competitiva sta costringendo i ritardatari a modernizzarsi rapidamente, sostenendo uno slancio a due cifre nel mercato della clonazione vocale.
Rapida integrazione della clonazione vocale nel commercio conversazionale nel commercio al dettaglio asiatico
I rivenditori cinesi, giapponesi e coreani integrano personalità vocali brandizzate nelle app per lo shopping per guidare i percorsi di acquisto. I progetti pilota hanno aumentato i tassi di conversione del 23% sulle principali piattaforme di e-commerce. La clonazione vocale ripristina l'elemento consultivo del commercio al dettaglio tradizionale, ma è scalabile fino a milioni di sessioni simultanee. Gli acquirenti da dispositivi mobili beneficiano della navigazione a mani libere, riducendo l'attrito sugli schermi di piccole dimensioni. Con l'area Asia-Pacifico che rappresenta già oltre il 60% del fatturato globale del commercio mobile, la voce conversazionale si sta evolvendo da novità a necessità. Questa leadership regionale avrà ripercussioni a livello globale man mano che i marchi globali imiteranno modelli collaudati.
L'accessibilità impone la promozione della sintesi vocale nei servizi digitali pubblici europei
L'Atto europeo sull'accessibilità fissa la scadenza del 2025 per garantire pari opportunità di esperienza digitale, stimolando una rapida spesa pubblica per la sintesi vocale di alta qualità. Il numero di implementazioni è aumentato del 64% nel 2024, con l'adozione da parte dei ministeri della clonazione vocale per siti web, call center e annunci sui trasporti. I bandi di gara governativi ora specificano la qualità della voce neurale e la filigrana per scoraggiare l'uso improprio. I fornitori dotati di kit di strumenti per la conformità godono di un vantaggio competitivo. Poiché i contratti di servizio pubblico spesso durano più anni, questo fattore crea flussi di domanda prevedibili che proteggono il mercato della clonazione vocale dalle oscillazioni cicliche del settore privato.
Monetizzazione delle API vocali SaaS: accelerazione delle distribuzioni cloud in tutto il mondo
La tariffazione Voice-as-a-Service basata sul consumo elimina i pesanti costi di licenza iniziali, invitando le aziende di medie dimensioni ad accedere al mercato della clonazione vocale. Le API cloud raggiungono una latenza inferiore a 100 ms e un uptime del 99.9%, superando gli standard per i carichi di lavoro rivolti ai clienti. Gli integratori possono integrare la voce in pochi giorni utilizzando SDK e dashboard senza codice. I livelli di utilizzo variabili allineano i costi con i picchi di campagne o i picchi di formazione stagionali, rafforzando le argomentazioni sul ROI per i team finanziari. La traiettoria del cloud sblocca anche la portata globale, dove la carenza di GPU locali in precedenza ne limitava l'adozione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi delle frodi vocali deepfake in BFSI | -3.20% | Global | Medio termine (2-4 anni) |
| Elevati costi di elaborazione GPU per le PMI | -2.10% | Global | A breve termine (≤ 2 anni) |
| Regolamentazione frammentata | -1.80% | Global | Medio termine (2-4 anni) |
| Ostacoli al consenso etico | -1.40% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le frodi vocali deepfake aumentano i costi di conformità KYC per BFS
I tentativi di frode vocale sono aumentati del 138% nel 2024, evidenziando le lacune nei sistemi biometrici vocali di prima generazione utilizzati da banche e assicurazioni. Gli istituti finanziari ora implementano controlli di attività, analisi comportamentali e revisioni manuali intensificate su ogni chiamata ad alto rischio. Queste contromisure aumentano i costi di verifica per transazione e prolungano i tempi di attesa dei clienti, erodendo alcuni dei guadagni di efficienza promessi dalla clonazione vocale. Le autorità di regolamentazione negli Stati Uniti e in Europa hanno risposto aggiornando le linee guida KYC per includere controlli espliciti per la sintesi vocale, aggiungendo ulteriori attività di conformità. Diverse banche globali segnalano che gli aggiornamenti di sicurezza specifici per la voce hanno aumentato la spesa complessiva per la conformità del 27% nell'ultimo anno. Finché gli strumenti di rilevamento e watermarking non saranno maturi, molte aziende rinvieranno o limiteranno le nuove implementazioni di clonazione vocale nei flussi di lavoro a contatto con i clienti.
Gli elevati costi di elaborazione GPU ostacolano l'adozione della sintesi neurale in tempo reale da parte delle PMI
I modelli vocali neurali in tempo reale richiedono una potenza di calcolo da 4 a 8 volte superiore rispetto ai motori TTS batch, spingendo i costi del carico di lavoro oltre i budget tipici delle PMI. I crediti cloud sono utili, ma lasciano comunque un canone ricorrente che scala linearmente con ogni secondo di sintesi vocale. I casi d'uso sensibili alla latenza, come l'assistenza clienti in tempo reale, costringono le aziende più piccole a noleggiare istanze GPU premium a bassa latenza, aggravando i costi. Le tecniche emergenti di quantizzazione e distillazione dei modelli riducono i carichi di inferenza, ma raramente eguagliano la naturalezza dei modelli a grandezza naturale. Di conseguenza, molte PMI limitano la clonazione vocale ad attività a basso traffico o si accontentano di voci parametriche a bassa fedeltà eseguite su CPU. Una più ampia adozione dipenderà da ulteriori miglioramenti dell'efficienza o da nuovi schemi di prezzo che disaccoppiano la qualità dal consumo di GPU.
Analisi del segmento
Per tipo di distribuzione: il cloud accelera l'integrazione aziendale
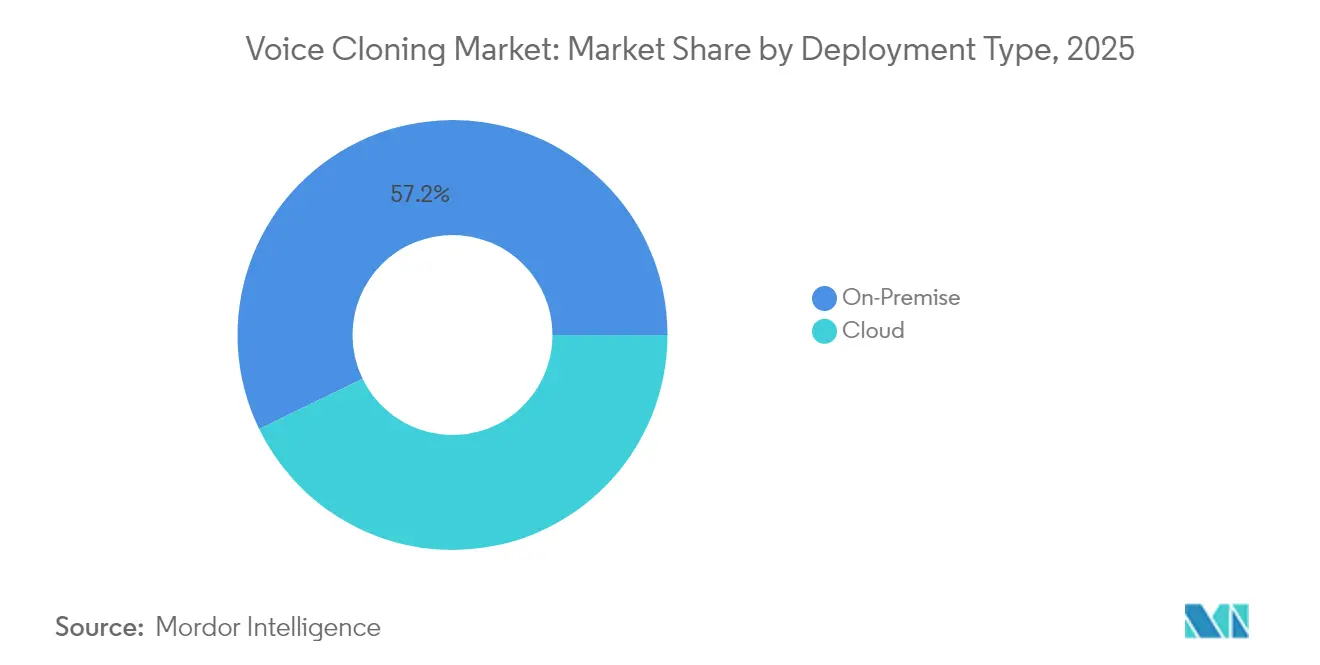
Le piattaforme ospitate nel cloud rappresentavano 1.03 miliardi di dollari del mercato della clonazione vocale nel 2025, pari a una quota di fatturato del 42.80%, e stanno avanzando a un CAGR del 29.82% fino al 2031. La scalabilità flessibile delle risorse, i nodi edge globali e la fatturazione a consumo rendono il cloud la scelta predefinita per i nuovi progetti pilota. Le roadmap dei fornitori ora danno priorità alla qualità dello streaming in tempo reale con un round-trip inferiore a 100 ms, eliminando i problemi di latenza storica. Gli accordi sul livello di servizio offrono un uptime del 99.9%, rassicurando i casi d'uso critici nei contact center e nelle trasmissioni in diretta. Gli ecosistemi cloud semplificano inoltre l'accesso ai servizi di intelligenza artificiale adiacenti, come la traduzione e l'analisi del sentiment, riducendo l'attrito di integrazione per i product manager. Le installazioni on-premise detengono ancora una quota di fatturato del 57.20% a causa degli obblighi di residenza dei dati nei servizi finanziari e sanitari. Questi acquirenti richiedono un controllo assoluto dei dati biometrici e spesso abbinano cluster GPU interni all'orchestrazione ibrida per sfruttare la capacità del cloud in caso di picchi di domanda. I principali fornitori stanno distribuendo motori vocali Docker-ready e grafici Helm di Kubernetes, consentendo ai team DevOps di integrare la clonazione vocale nei flussi di lavoro CI/CD esistenti. L'edge computing sfuma ulteriormente i confini, posizionando i moduli di inferenza su gateway di proprietà del cliente per attività sensibili alla latenza, centralizzando al contempo la formazione nel cloud. Con l'avanzare dell'apprendimento federato a tutela della privacy, i percorsi di migrazione da ambienti strettamente on-premise a quelli ibridi continueranno, riducendo nel tempo le risorse puramente on-premise nel mercato della clonazione vocale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la crescita dei servizi supera quella delle soluzioni
Le soluzioni hanno generato il 71.10% del fatturato del 2025, ma i servizi stanno crescendo a un CAGR del 28.93% rispetto al 22.61% delle licenze software. Le aziende ora enfatizzano la governance dell'implementazione, la messa a punto dei modelli e la progettazione di policy di conformità, tutti aspetti che richiedono consulenza specializzata. I partner di implementazione gestiscono team multidisciplinari di linguisti, esperti di etica e ingegneri DevSecOps per allineare le strategie di clonazione vocale ai requisiti legali e di branding. Le nuove offerte di servizi includono audit del DNA vocale che catalogano i diritti degli interlocutori per future controversie. Nel frattempo, i fornitori di piattaforme continuano a spingere i limiti della fedeltà neurale. I motori basati su trasformatori possono creare un clone valido da meno di 30 secondi di audio di riferimento, semplificando l'onboarding per agenzie di talenti e casi d'uso medico. L'ottimizzazione del codec a basso bit rate riduce la larghezza di banda del 60% senza tagliare i dettagli armonici, consentendo la distribuzione over-the-air nell'infotainment automobilistico. I moduli di governance ora registrano ogni richiesta di sintesi con hash crittografici, creando tracce immutabili che soddisfano le nuove normative di auditing sull'intelligenza artificiale. Questi progressi rafforzano il fatturato del segmento delle soluzioni, anche se le fatture dei servizi aumentano, mantenendo l'equilibrio all'interno del mercato della clonazione vocale.
Con il metodo della clonazione vocale: l'apprendimento neurale e profondo domina l'innovazione
Le architetture neurali hanno detenuto una quota di fatturato del 64.40% nel 2025, registrando una previsione di CAGR del 34.95% che invalida i precedenti paradigmi concatenativi. I modelli di trasformazione e diffusione ora ripristinano la microprosodia, la sibilanza e la sussurrazione un tempo perse negli approcci statistici. La richiesta di dati di training continua a diminuire attraverso attività pretestuali non supervisionate e livelli di adattamento del parlante, riducendo i costi di ingresso. Le ottimizzazioni dell'inferenza tramite GPU riducono del 45% il calcolo per richiesta, ampliando i margini di profitto per i fornitori SaaS. I sistemi concatenativi alimentano ancora la messaggistica di sicurezza selettiva nell'aviazione e nei trasporti pubblici, dove la coerenza fonemica assoluta prevale sulla naturalezza espressiva. I motori parametrici rimangono nei menu IVR di nicchia per progetti a basso costo, ma la loro rilevanza svanisce con la riduzione dei costi di licenza neurale. L'energia della ricerca ora confluisce nella sintesi zero-shot interlinguistica e nei controlli di controllabilità emotiva. Queste capacità consolideranno il predominio neurale e rafforzeranno la percezione degli acquirenti che lo stato dell'arte equivalga a quello neurale all'interno del mercato della clonazione vocale.
Per applicazione: i giochi guidano l'innovazione oltre gli assistenti
Chatbot e assistenti vocali hanno rappresentato il 33.50% del fatturato nel 2025, consolidando il loro ruolo di generatori di cassa di base. Banche, compagnie aeree e società di telecomunicazioni dipendono da voci di brand clonate per mantenere la coerenza tonale su IVR, smart speaker e app mobili. Le librerie di risposte si estendono fino a decine di migliaia di prompt, richiedendo pipeline di sintesi scalabili. Tuttavia, gli studi di videogiochi sono la nuova avanguardia in termini di ricerca e sviluppo, con una spesa in crescita a un CAGR del 32.88%. I motori di storytelling dinamici ora generano dialoghi personalizzati che si adattano alle azioni dei giocatori, senza l'incubo di dover registrare ogni singola voce. Anche le soluzioni di accessibilità cavalcano l'onda della crescita. Le voci protesiche personalizzate restituiscono l'identità ai pazienti con patologie degenerative. Gli ospedali integrano la clonazione nei protocolli preoperatori, consentendo ai pazienti di conservare la voce prima di procedure ad alto rischio. Il doppiaggio e la localizzazione si espandono ulteriormente man mano che gli editori OTT si avvicinano a un pubblico non inglese. I casi d'uso del servizio clienti si stanno spostando da script rigidi a risposte empatiche e consapevoli del sentimento, sintonizzate in tempo reale. L'ampiezza delle esigenze consente ai fornitori di applicazioni di specializzarsi continuando a sfruttare le API della piattaforma principale, garantendo una diversificazione costante nel mercato della clonazione vocale.
Per utente finale verticale: accelerazione dell'adozione dell'assistenza sanitaria
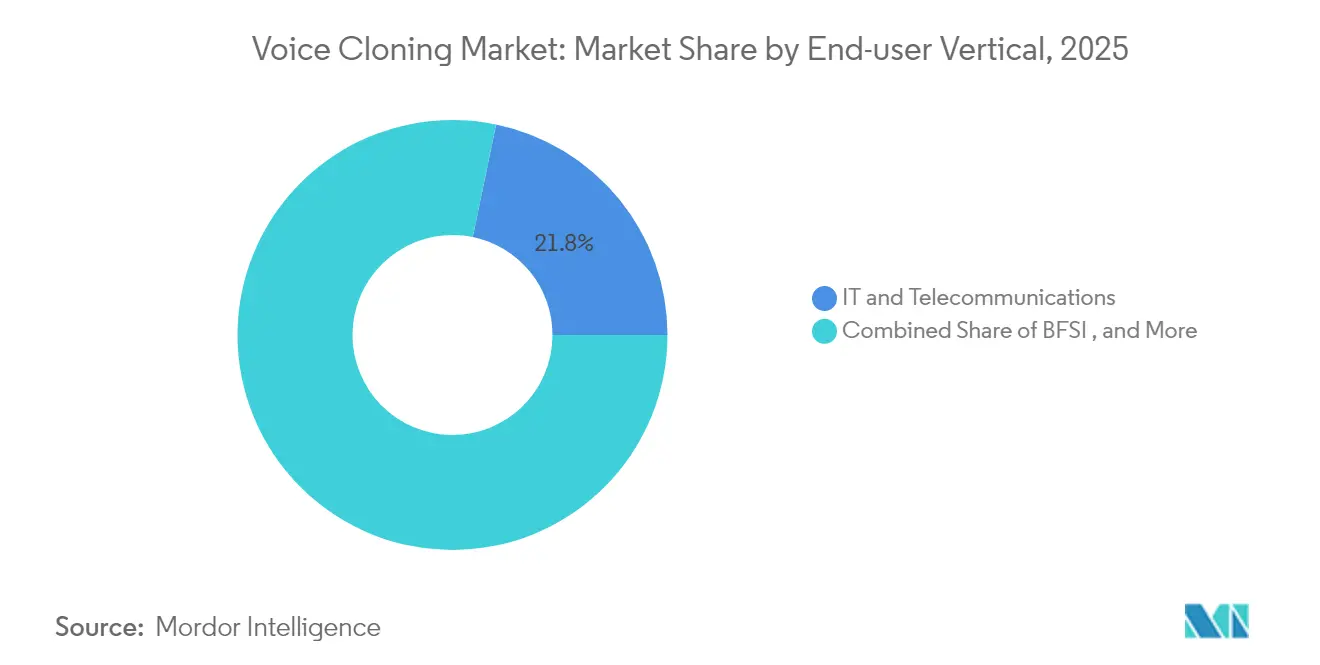
IT e telecomunicazioni hanno guidato la classifica con una quota di fatturato del 21.75% nel 2025, sfruttando le voci clonate per ridurre il tempo medio di gestione delle chiamate e migliorare il brand recall. Le compagnie telefoniche indirizzano milioni di chiamate IVR mensili ad agenti virtuali che parlano con toni regionali sfumati. Tuttavia, il settore sanitario e delle scienze biologiche è il settore emergente, con un CAGR del 30.78%, mentre gli ospedali modernizzano il coinvolgimento dei pazienti. Le istruzioni di dimissione personalizzate, espresse con un accento familiare, aumentano l'aderenza ai programmi di terapia farmacologica, migliorando i risultati. Media e intrattenimento rimangono i trend-setter della qualità: i franchise di successo ora localizzano simultaneamente in oltre 40 lingue. I fornitori di formazione utilizzano voci di istruttori coerenti in vaste librerie di corsi, aumentando la soddisfazione degli studenti. La spesa per il BFSI è disomogenea; i timori di frode hanno rallentato le implementazioni, ma i programmi pilota che combinano la clonazione vocale con il rilevamento della presenza in tempo reale suggeriscono una futura integrazione una volta che i moduli di sicurezza saranno maturi. Le voci del commercio al dettaglio e dell'e-commerce unificano le personalità di negozi, app e smart speaker, semplificando i percorsi omnicanale. Le agenzie governative danno priorità alla sensibilizzazione multilingue e alle trasmissioni di emergenza, sottolineando il valore pubblico di una tecnologia vocale affidabile. Nel complesso, questi settori verticali garantiscono una domanda multi-thread all'interno del mercato della clonazione vocale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della clonazione vocale in Nord America, Asia-Pacifico ed Europa
Il Nord America ha generato il 38.70% dei ricavi del 2025, grazie ai cluster di ricerca della Silicon Valley e alla domanda di contenuti multimediali di Hollywood. Le piattaforme di streaming standardizzano i flussi di lavoro del doppiaggio neurale, stabilendo di fatto standard di qualità che si ripercuotono sulle case di produzione globali. Il controllo normativo è palpabile: la Voice Cloning Challenge della Federal Trade Commission invita i tecnici a proporre soluzioni di autenticazione dei contenuti, una mossa che spinge i fornitori a incorporare la filigrana in modo nativo. Nonostante una supervisione più rigorosa, i finanziamenti di venture capital rimangono sostenuti, sostenendo una vivace pipeline di startup che alimenta le pipeline di approvvigionamento aziendale. L'Asia-Pacifico è il motore della crescita, con un CAGR del 27.42% fino al 2031. La Cina è all'avanguardia nella ricerca sulla clonazione multilingue, trainata dai suoi vasti ecosistemi di e-commerce, che richiedono agilità dialettale. Le aziende giapponesi di tecnologia sanitaria stanno implementando voci sintetiche su misura per gli anziani, colmando le lacune comunicative di una popolazione che invecchia. Gli editori di videogiochi sudcoreani sperimentano il morphing delle voci dei personaggi in tempo reale, evidenziando nuove meccaniche di coinvolgimento. L'India rappresenta un mercato fertile e linguisticamente complesso, in cui il supporto linguistico regionale può sbloccare centinaia di milioni di nuovi utenti. Insieme, queste dinamiche posizionano l'Asia Pacifica come la regione in più rapida crescita nel mercato della clonazione vocale. L'Europa si concentra su governance e accessibilità. L'Atto UE sull'IA introduce clausole di trasparenza che obbligano a divulgare informazioni in caso di utilizzo di voci sintetiche, obbligando i fornitori a fornire dashboard di audit. L'Atto Europeo sull'Accessibilità consolida ulteriormente la domanda di servizi digitali pubblici. Il settore industriale tedesco sta esplorando la robotica vocale negli stabilimenti produttivi, mentre il Regno Unito sta sperimentando rappresentanti clienti con voce clonata presso le principali banche. Sebbene gli ostacoli alla conformità allunghino i cicli di vendita, in ultima analisi aumentano la fiducia, garantendo un'adozione sostenibile nei mercati continentali.
Panorama normativo
La governance globale in materia di clonazione vocale si sta spostando da un'applicazione generica delle norme a tutela dei consumatori verso una trasparenza esplicita sui media sintetici e sui diritti di riproduzione digitale. Nell'Unione Europea, l'EU AI Act (Regolamento (UE) 2024/1689) introduce gli obblighi di trasparenza previsti dall'articolo 50 per i fornitori e gli utilizzatori di deepfake, richiedendo che l'audio sintetico sia contrassegnato in modo leggibile e rilevabile dalle macchine a partire dal 2 agosto 2026, innalzando così il livello di conformità per i fornitori che distribuiscono o operano nell'UE.
Negli Stati Uniti, i legislatori stanno convergendo verso un quadro federale per le repliche digitali non autorizzate: una versione riveduta e bipartisan del NO FAKES Act è stata presentata nel maggio 2026 e approvata dalla Commissione Giustizia del Senato il 18 giugno 2026, proponendo la responsabilità per la distribuzione di repliche non autorizzate di voce e immagine e delineando meccanismi procedurali come la contro-notifica. In Cina, l'Amministrazione cinese per il cyberspazio si è mossa verso l'etichettatura e la divulgazione obbligatorie nei servizi di interazione uomo-IA, con misure provvisorie che dovrebbero entrare in vigore a metà del 2026, rafforzando la realtà della conformità multi-giurisdizionale per le implementazioni globali.
Analisi della catena del valore
La catena del valore inizia con l'acquisizione dei dati e la gestione dei diritti (consenso dei doppiatori, liberatorie per gli oratori e raccolta audio), per poi passare allo sviluppo e all'addestramento dei modelli da parte di laboratori di intelligenza artificiale e fornitori di piattaforme (tra cui Microsoft e altri grandi sviluppatori di IA). Da lì, le piattaforme vocali aziendali e le API per sviluppatori offrono servizi di clonazione, sintesi vocale e streaming in tempo reale, che si integrano con livelli di integrazione quali stack per contact center, orchestrazione di IA conversazionale, SDK e pipeline DevSecOps che rendono operativa la governance tramite registri di controllo, segnali di filigrana/provenienza e controlli del consenso.
A valle, le implementazioni vengono eseguite su infrastrutture cloud e ibride, distribuite tramite piattaforme per app e canali aziendali e monetizzate attraverso prezzi Voice-as-a-Service basati sull'utilizzo, servizi professionali e flussi di lavoro verticali (localizzazione multimediale, assistenza clienti e comunicazione assistiva). I principali colli di bottiglia si concentrano sul costo dell'inferenza GPU per la sintesi in tempo reale, la garanzia di qualità multilingue e l'ingegneria della conformità, man mano che le normative convergono in materia di etichettatura e divulgazione (ad esempio, l'articolo 50 dell'EU AI Act in vigore da agosto 2026). Le strategie dei fornitori prevedono sempre più spesso l'integrazione di sistemi end-to-end a bassa latenza per ridurre la necessità di giunzioni tra diverse catene di fornitori, come dimostrano i lanci aziendali come Yellow.ai Nexus Vox a maggio 2026 e le integrazioni di piattaforme come le funzionalità vocali di Microsoft Foundry.
Panorama competitivo
La concorrenza è frammentata ma intensa. Cloud iperscalabili come Microsoft Azure, Amazon Web Services, Google Cloud e IBM Watsonx sfruttano infrastrutture globali e suite di intelligenza artificiale in bundle per consolidare gli account aziendali. Si differenziano per data center regionali, conformità SOC-2 e integrazione con flussi di lavoro di intelligenza artificiale più ampi. Al contrario, specialisti come ElevenLabs, Resemble AI e Descript danno priorità alla qualità vocale, all'ergonomia delle API e al controllo creativo. La loro agilità consente loro di lanciare funzionalità come gli slider delle emozioni e il trasferimento di stile in tempo reale prima dei concorrenti più grandi, costringendo gli operatori storici a seguirli rapidamente.
Le alleanze strategiche proliferano. ElevenLabs ha unito le forze con Reality Defender per fondere sintesi e rilevamento, offrendo soluzioni end-to-end contro l'uso improprio dei deepfake. Resemble AI collabora con gli studi di post-produzione per semplificare le pipeline di doppiaggio cinematografico. I progetti open source democratizzano l'accesso, ma mancano ancora di osservabilità di livello enterprise e garanzie di SLA, quindi le offerte commerciali preservano il margine di monetizzazione. I brevetti depositati rivelano che Microsoft sta prendendo di mira l'affective computing, con l'obiettivo di mantenere segnali più sottili come il sarcasmo e lo stupore nella trasmissione sintetica. Tali mosse segnalano un passaggio dalla pura intelligibilità alla ricchezza emotiva come nuovo elemento di differenziazione competitiva nel mercato della clonazione vocale.
La pressione sui prezzi si intensifica. I modelli Nova di Amazon vantano costi operativi inferiori del 75% rispetto ai competitor, minacciando di comprimere i margini di profitto in tutto il mercato. Per rimanere competitivi, i fornitori puri integrano l'orchestrazione del flusso di lavoro, la gestione dei diritti dei talenti e le dashboard di conformità, elevandosi da fornitori di API puntuali a piattaforme olistiche. Le voci di fusioni e acquisizioni suggeriscono che i cloud più grandi potrebbero acquisire innovatori di nicchia per accelerare le lacune in termini di capacità, indicando un consolidamento continuo.
Leader del settore della clonazione vocale
IBM Corporation
Microsoft Corporation
Smartbox Assistive Technology Ltd
Descrizione, Inc.
CereProc Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Omilia ha lanciato Lexis, un modello di sintesi vocale generativa per contact center aziendali che include la clonazione vocale nativa all'interno della sua piattaforma cloud. L'annuncio ha sottolineato l'allineamento con le normative aziendali (compresi i framework utilizzati in ambienti regolamentati), rafforzando il passaggio a stack vocali end-to-end all'interno dei perimetri dei contact center, anziché a API vocali di terze parti integrate.
- Maggio 2026: OpenAI ha confermato l'acquisizione della startup di clonazione vocale Weights.gg e l'integrazione del suo team e della sua tecnologia al suo interno. L'acquisizione segnala un ulteriore consolidamento delle capacità specializzate di clonazione vocale in piattaforme di intelligenza artificiale più ampie, influenzando le dinamiche competitive per i fornitori di soluzioni vocali indipendenti e gli ecosistemi di sviluppatori.
- Aprile 2024: la Federal Trade Commission (FTC) statunitense ha pubblicato linee guida e considerazioni politiche sugli approcci per affrontare i rischi di clonazione vocale basata sull'intelligenza artificiale, evidenziando le problematiche relative alla tutela dei consumatori e alle frodi connesse alla voce sintetica. Questa maggiore chiarezza da parte di un importante ente regolatore ha spinto fornitori e implementatori a formalizzare i controlli di consenso, divulgazione e autenticazione nelle fasi iniziali dei cicli di approvvigionamento.
Ambito del rapporto sul mercato globale della clonazione vocale
La clonazione vocale è il processo di duplicazione della voce unica di una persona reale utilizzando un computer per generare parlato e intelligenza artificiale.
Il mercato della clonazione vocale è segmentato in base al tipo di distribuzione (on-premise, cloud), verticali dell'utente finale (IT e telecomunicazioni, BFSI, istituti scolastici, assistenza sanitaria, viaggi e turismo) e geografia (Nord America (Stati Uniti, Canada), Europa (Germania, Regno Unito, Francia, Spagna e resto d'Europa), Asia Pacifico (Cina, Giappone, India, Australia e resto dell'Asia-Pacifico) e resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| On-Premise |
| Cloud |
| Soluzione |
| Servizio |
| TTS concatenativo |
| TTS parametrico/statistico |
| TTS basato su NeuralandDeep-Learning |
| Chatbot e assistenti vocali |
| Accessibilità e tecnologie assistive |
| Giochi digitali e interattivi |
| Doppiaggio e localizzazione |
| Servizio clienti e IVR |
| Protesi vocali e discorso personalizzato |
| IT e telecomunicazioni |
| BFSI |
| Sanità e scienze della vita |
| Media e intrattenimento |
| Formazione |
| Viaggi e turismo |
| Commercio al dettaglio ed e-commerce |
| Governo e Difesa |
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di distribuzione | On-Premise | |
| Cloud | ||
| Per componente | Soluzione | |
| Servizio | ||
| Con il metodo di clonazione vocale | TTS concatenativo | |
| TTS parametrico/statistico | ||
| TTS basato su NeuralandDeep-Learning | ||
| Per Applicazione | Chatbot e assistenti vocali | |
| Accessibilità e tecnologie assistive | ||
| Giochi digitali e interattivi | ||
| Doppiaggio e localizzazione | ||
| Servizio clienti e IVR | ||
| Protesi vocali e discorso personalizzato | ||
| Per utente finale Verticale | IT e telecomunicazioni | |
| BFSI | ||
| Sanità e scienze della vita | ||
| Media e intrattenimento | ||
| Formazione | ||
| Viaggi e turismo | ||
| Commercio al dettaglio ed e-commerce | ||
| Governo e Difesa | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della clonazione vocale?
Il mercato della clonazione vocale avrà una dimensione di 3.02 miliardi di dollari nel 2026, con un fatturato previsto che raggiungerà i 9.53 miliardi di dollari entro il 2031, con un CAGR del 25.84%.
Quale modello di distribuzione sta crescendo più rapidamente?
Le implementazioni cloud si stanno espandendo a un CAGR del 29.82% perché le API pay-as-you-go e i nodi edge globali semplificano l'adozione sia per le aziende che per le PMI.
Perché le organizzazioni sanitarie stanno adottando la clonazione vocale?
Gli ospedali utilizzano voci sintetiche personalizzate per l'educazione dei pazienti e per le protesi vocali, generando un CAGR del 30.78% nel settore sanitario e delle scienze della vita.
Quanto è importante il ruolo del Nord America nel mercato?
Il Nord America detiene il 38.70% dei ricavi del 2025 grazie alla leadership nella ricerca sui media, sulle telecomunicazioni e sull'intelligenza artificiale, sebbene l'area Asia-Pacifico stia ora crescendo più rapidamente.
Quali sono le principali preoccupazioni in materia di sicurezza?
Le frodi vocali deepfake hanno fatto aumentare i costi di conformità al BFSI del 27% e rappresentano il principale ostacolo, stimolando lo sviluppo di strumenti di watermarking e rilevamento.
Quale segmento applicativo registra la crescita più elevata?
I giochi interattivi sono in testa con un CAGR del 32.88% poiché gli studi integrano la clonazione vocale in tempo reale per generare dialoghi adattivi che approfondiscono l'immersione del giocatore.


