

Dimensioni e quota di mercato delle premiscele di vitamine e minerali
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
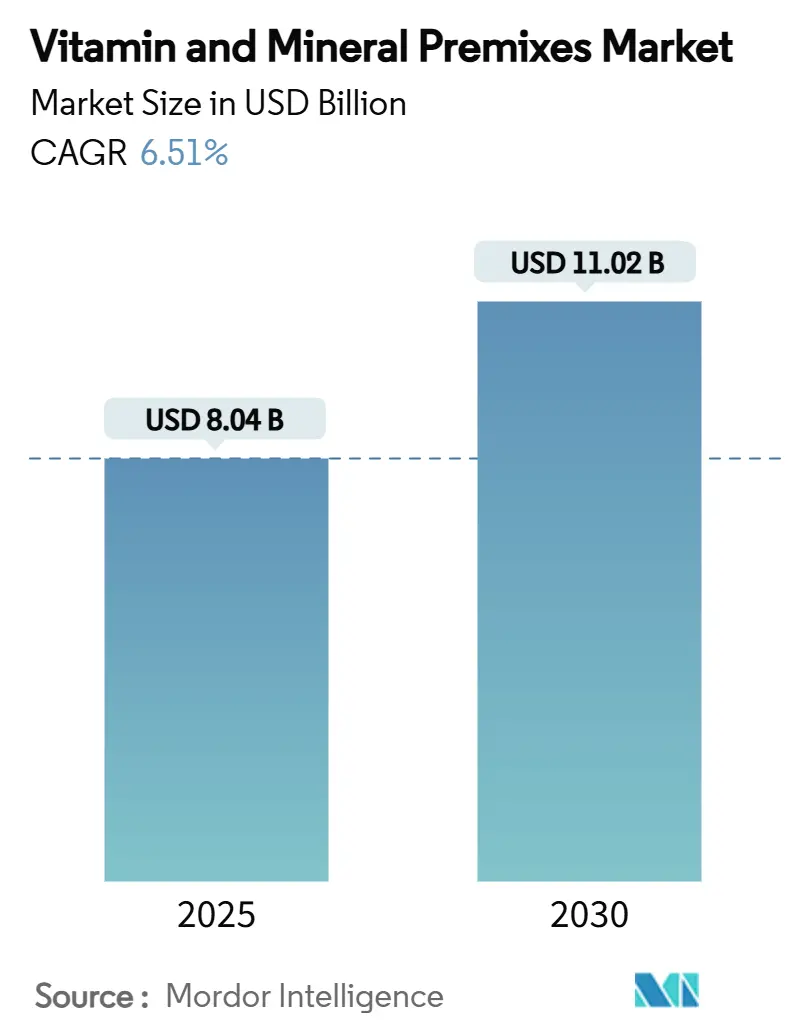
| Dimensione del mercato (2025) | 8.04 miliardo di dollari |
| Dimensione del mercato (2030) | 11.02 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.51% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle premiscele di vitamine e minerali di Mordor Intelligence
Si stima che il mercato delle premiscele vitaminiche e minerali valga 8.04 miliardi di dollari nel 2025 e che raggiungerà gli 11.02 miliardi di dollari entro il 2030, con un CAGR del 6.51% nel periodo di previsione (2025-2030). Questa traiettoria di crescita riflette l'evoluzione del mercato da settore trainato dalle materie prime a fattore strategico per la sicurezza nutrizionale globale, in particolare con l'implementazione da parte dei governi di tutto il mondo di programmi di arricchimento obbligatori per affrontare le carenze di micronutrienti che colpiscono oltre 5 miliardi di persone a livello globale.[1]Fonte: Organizzazione Mondiale della Sanità, "Micronutrients Database", platform.who.intL'area Asia-Pacifico domina il mercato, trainata dalla rapida industrializzazione dell'agricoltura animale e dall'espansione dei programmi di arricchimento alimentare in Cina, India e Sud-est asiatico. Le politiche nutrizionali governative che coprono oltre 80 paesi, unite alle innovazioni nelle tecnologie di biodisponibilità, rafforzano la crescita costante dei volumi. Gli shock della catena di approvvigionamento, come l'interruzione della fornitura di vitamine A ed E di BASF nel 2024, sottolineano l'importanza di strategie di diversificazione che favoriscano basi di produzione integrate a livello regionale. Il passaggio del settore dai singoli nutrienti alle miscele sinergiche accelera il consolidamento, mentre il sottosegmento biologico cattura una crescente base di clienti premium nelle applicazioni per la prima infanzia e personalizzate.
Punti chiave del rapporto
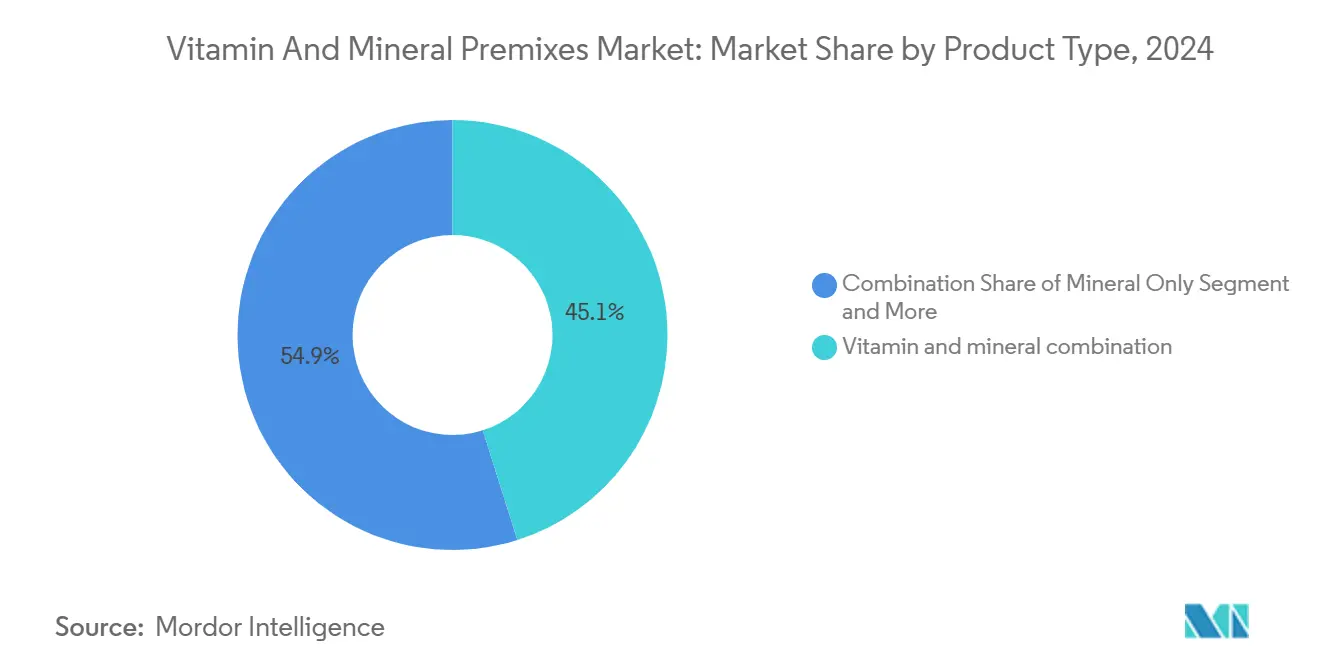
- Per tipologia di prodotto, le combinazioni di vitamine e minerali hanno rappresentato il 45.11% della quota di mercato delle premiscele di vitamine e minerali nel 2024 e cresceranno a un CAGR del 7.23% fino al 2030.
- In base alla forma, le polveri hanno rappresentato il 75.21% del fatturato nel 2024, mentre i formati liquidi sono destinati a registrare il CAGR più rapido, pari al 7.17%, entro il 2030.
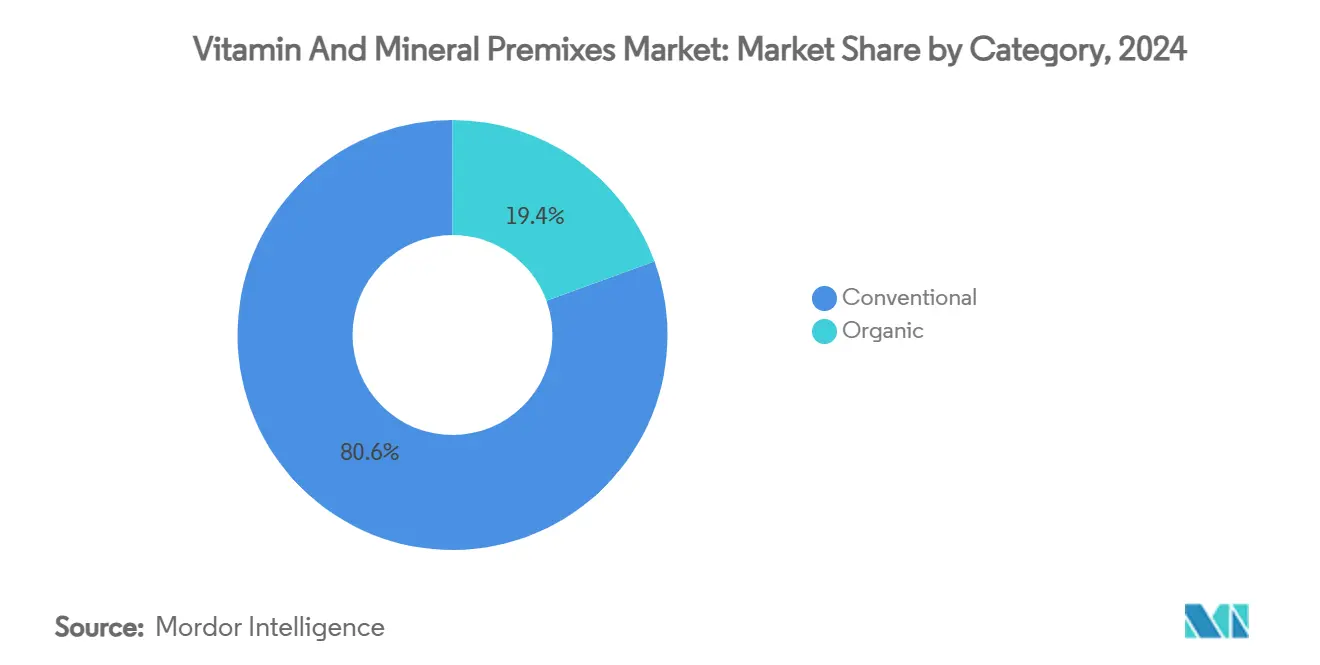
- Per categoria, i premiscele convenzionali hanno dominato con una quota dell'80.57% nel 2024; si prevede che le varianti biologiche cresceranno a un CAGR dell'8.32% fino al 2030.
- Per applicazione, nel 41.26 gli alimenti e i mangimi per animali hanno rappresentato una quota del 2024%, mentre l'alimentazione infantile sarà l'applicazione in più rapida crescita, con un CAGR del 7.07% entro il 2030.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 41.24% nel 2024 e si prevede che manterrà il CAGR più rapido, pari al 6.78%, fino al 2030.
Tendenze e approfondimenti sul mercato globale delle premiscele di vitamine e minerali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del segmento di nutrizione animale | + 1.8% | Globale, con Asia-Pacifico e America Latina in testa | Medio termine (2-4 anni) |
| Crescita di alimenti e bevande fortificati | + 1.5% | Globale, più forte nelle regioni a basso e medio reddito | A lungo termine (≥ 4 anni) |
| Movimento per etichette pulite e ingredienti naturali | + 1.2% | Nord America e Unione Europea principalmente | A breve termine (≤ 2 anni) |
| Programmi di rafforzamento del governo e della salute pubblica | + 1.0% | Globale, con priorità all'Africa subsahariana e all'Asia meridionale | A lungo termine (≥ 4 anni) |
| Progressi nella tecnologia di formulazione | + 0.8% | Centri globali di ricerca e sviluppo nei mercati sviluppati | Medio termine (2-4 anni) |
| Prevalenza della carenza di micronutrienti | + 0.7% | Globale, l'impatto più elevato è nelle regioni a basso e medio reddito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del segmento di nutrizione animale
L'espansione del segmento della nutrizione animale riflette i cambiamenti strutturali nei modelli globali di consumo proteico e gli obblighi normativi per l'ottimizzazione della salute del bestiame. Le applicazioni per l'alimentazione animale rappresentano il 41.26% del mercato delle premiscele, con una crescita in accelerazione grazie a pratiche di allevamento intensive che richiedono un'integrazione nutrizionale precisa per massimizzare gli indici di conversione alimentare e ridurre al minimo l'impatto ambientale. Il segmento beneficia di innovazioni tecnologiche come i concentrati liquidi dispersibili che migliorano la biodisponibilità delle vitamine liposolubili fino al 30% rispetto alle tradizionali formulazioni secche. I quadri normativi impongono sempre più l'integrazione di oligoelementi per prevenire le malattie legate a carenze, con l'imminente regolamento UE sulla deforestazione che crea ulteriori requisiti di conformità che favoriscono soluzioni di premiscele standardizzate. La traiettoria di crescita del segmento è in linea con l'aumento del consumo globale di carne, in particolare nei mercati dell'Asia-Pacifico, dove l'assunzione proteica pro capite continua ad aumentare. I recenti ampliamenti della capacità produttiva, tra cui l'impianto da 100,000 tonnellate annue di dsm-firmenich in Brasile nell'ottobre 2024, dimostrano la fiducia del settore in una crescita sostenuta della domanda.
Crescita di alimenti e bevande fortificati
I programmi di fortificazione obbligatoria rappresentano il fattore trainante a lungo termine più significativo per la domanda di premiscelati, con 93 paesi che implementano una legislazione sulla fortificazione della farina di frumento e il Programma alimentare mondiale che distribuisce oltre 1.4 milioni di tonnellate di alimenti fortificati ogni anno. [2]Fonte: Programma Alimentare Mondiale, "Arricchimento degli Alimenti", wfp.orgLa logica economica del rafforzamento rimane convincente, con ogni dollaro investito che produce 1 dollari in rendimenti economici attraverso risultati migliori in termini di salute e produttività. [3]Fonte: OCSE (Organizzazione per la cooperazione e lo sviluppo economico), "Governance normativa dell'arricchimento alimentare su larga scala", oecd.orgProgrammi di fortificazione alimentare su larga scala possono ridurre la prevalenza della carenza di zinco fino al 50% a livello globale, con 82 paesi a basso e medio reddito che hanno standard obbligatori, sebbene solo 33 attualmente includano lo zinco. L'investimento di 300 milioni di dollari della Global Alliance for Improved Nutrition dal 2002 ha raggiunto 1.3 miliardi di persone con alimenti fortificati, dimostrando la scalabilità degli interventi basati su premiscele. L'innovazione nella tecnologia di fortificazione, inclusa la nuova formulazione di vitamina A in polvere di DSM-Firmenich con una ritenzione di oltre il 90% dopo sei mesi, affronta le sfide di stabilità che storicamente hanno limitato l'efficacia della fortificazione.
Movimento per etichette pulite e ingredienti naturali
La domanda dei consumatori di trasparenza e ingredienti naturali sta rimodellando le formulazioni di premiscelati, con le dichiarazioni di etichetta pulita che determinano prezzi più elevati e opportunità di differenziazione del mercato. Il movimento si estende oltre i semplici elenchi di ingredienti per includere credenziali di sostenibilità, con la certificazione EcoVadis Platinum di dsm-firmenich che esemplifica le risposte del settore al controllo ambientale. I segmenti di premiscelati biologici registrano una crescita del CAGR dell'8.32% rispetto al 6.51% del mercato complessivo, riflettendo la disponibilità a pagare di più per ingredienti naturali certificati. Le innovazioni tecnologiche consentono la conformità all'etichetta pulita senza compromettere la funzionalità, inclusi i sistemi di incapsulamento delle proteine leguminose che sostituiscono i vettori sintetici migliorando al contempo la biodisponibilità. Questa tendenza crea vantaggi competitivi per le aziende che investono in tecnologie di estrazione e lavorazione naturali, sebbene la complessità normativa aumenti poiché le definizioni di etichetta pulita variano a seconda delle giurisdizioni. Le tendenze della nutrizione personalizzata amplificano ulteriormente l'importanza dell'etichetta pulita, con soluzioni di premiscelati personalizzate che consentono ai marchi di rivolgersi a segmenti di consumatori specifici mantenendo la trasparenza sugli ingredienti.
Programmi di rafforzamento del governo e della salute pubblica
Gli obblighi normativi per l'arricchimento creano una crescita della domanda sostenuta, indipendente dai cicli economici, con programmi governativi mirati alle carenze di micronutrienti che, secondo l'Organizzazione Mondiale della Sanità, colpiscono il 30.7% delle donne di età compresa tra 15 e 49 anni a livello globale. Il Sistema Informativo Nutrizionale Vitaminico e Minerale dell'OMS fornisce un'infrastruttura di sorveglianza che consente politiche di arricchimento basate sull'evidenza, con 40 indicatori per 17 micronutrienti che guidano le strategie di intervento. Le iniziative di arricchimento su larga scala dell'India dimostrano la scalabilità del programma, con l'integrazione governativa di alimenti base arricchiti nei programmi di sicurezza sociale che raggiungono le popolazioni vulnerabili. Le linee guida delle Filippine del gennaio 2025 per la classificazione di vitamine e minerali negli integratori alimentari illustrano la continua evoluzione normativa che crea nuove opportunità di mercato, richiedendo al contempo investimenti per la conformità. I programmi di arricchimento enfatizzano sempre più la bioarricchimento e l'integrazione di arricchimento convenzionale, con ricerche che dimostrano effetti sinergici se combinati con iniziative per l'allattamento al seno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi di allergeni e contaminazione incrociata | -0.9% | Globale, più severo nell'Unione Europea e nel Nord America | A breve termine (≤ 2 anni) |
| Sfide nell'approvvigionamento degli ingredienti | -1.2% | Globale, acuto nelle regioni dipendenti dall'offerta | Medio termine (2-4 anni) |
| Costi elevati di ricerca e sviluppo | -0.7% | Mercati sviluppati principalmente | A lungo termine (≥ 4 anni) |
| Complesso panorama normativo | -0.8% | Globale, variabile a seconda della giurisdizione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi di allergeni e contaminazione incrociata
Le complessità produttive nella produzione di premiscele creano significativi rischi di contaminazione che richiedono ingenti investimenti nel controllo qualità e possono innescare costosi richiami di prodotto. Lo studio francese sui rischi chimici nella produzione di premiscele ha identificato oltre 3,000 lavoratori potenzialmente esposti ad additivi pericolosi, con un'esposizione media alla polvere inalabile di 7.45 mg/m³. Le sfide alla stabilità della vitamina A durante la produzione di alimenti per animali domestici evidenziano problematiche più ampie del settore, con perdite del 26% durante il precondizionamento e dell'8% durante le fasi di estrusione che richiedono strategie di sovra-arricchimento che aumentano i costi. I regolamenti modello aggiornati dell'Association of American Feed Control Officials per gli alimenti per animali domestici introducono nuovi requisiti di etichettatura che aumentano la complessità di conformità, affrontando al contempo le problematiche relative agli allergeni. I rischi di contaminazione incrociata sono particolarmente acuti negli stabilimenti che elaborano più tipologie di prodotti, richiedendo linee di produzione dedicate e protocolli di pulizia approfonditi che riducono l'efficienza operativa e aumentano i requisiti di capitale.
Sfide nell'approvvigionamento degli ingredienti
La concentrazione della catena di approvvigionamento crea vulnerabilità sistemiche, con il 75% degli ingredienti nutrizionali provenienti dalla Cina, in un contesto di crescenti tensioni geopolitiche e normative ambientali che aumentano i costi di produzione. L'appello dell'American Feed Industry Association a investire nella produzione nazionale di vitamine riflette preoccupazioni strategiche sulla sicurezza dell'approvvigionamento, in particolare con l'intensificarsi delle tensioni commerciali. Le recenti interruzioni dell'approvvigionamento, tra cui l'incendio della BASF che ha colpito la produzione di vitamine A ed E, dimostrano come fallimenti di singoli punti possano creare carenze a livello di mercato e volatilità dei prezzi. Le implicazioni tariffarie aggiungono pressioni sui costi, con dazi proposti del 25% sui prodotti canadesi e messicani e del 10% sui prodotti cinesi che potrebbero aumentare significativamente i costi delle materie prime. Strategie di approvvigionamento alternative richiedono tempi di consegna sostanziali e convalida della qualità, con paesi come India, Brasile e parti dell'Africa che emergono come potenziali alternative nonostante le sfide infrastrutturali e normative.
Analisi del segmento
Per tipo di prodotto: le combinazioni guidano una nutrizione completa
Le combinazioni di vitamine e minerali detengono una quota di mercato del 45.11% nel 2024 e guidano la crescita con un CAGR del 7.23% fino al 2030, riflettendo il consolidamento del settore verso soluzioni nutrizionali complete che semplificano la produzione e la conformità normativa. La preferenza per i prodotti combinati deriva dalle interazioni sinergiche dei nutrienti e dall'efficienza dei costi nella produzione di premiscele, con i produttori in grado di ottenere migliori economie di scala attraverso formulazioni standardizzate. I prodotti monovitaminici subiscono una pressione sui margini con l'intensificarsi delle dinamiche dei prezzi delle materie prime, mentre le formulazioni a base di soli minerali servono ad applicazioni specializzate in acquacoltura e nutrizione dei ruminanti, dove l'integrazione mirata affronta specifici modelli di carenza.
L'innovazione nelle formulazioni combinate si concentra sul miglioramento della biodisponibilità e sull'ottimizzazione della stabilità, con la linea di prodotti ROVIMIX di dsm-firmenich che dimostra prestazioni superiori grazie a tecnologie di rivestimento avanzate che riducono al minimo la degradazione dei nutrienti durante lo stoccaggio e la lavorazione. Il segmento beneficia delle preferenze normative per composizioni premiscelate standardizzate che riducono la complessità del controllo qualità e consentono risultati nutrizionali coerenti in diversi ambienti di produzione. Le applicazioni emergenti nella nutrizione personalizzata creano opportunità per prodotti combinati personalizzati, sebbene i quadri normativi siano in ritardo rispetto alle capacità tecnologiche nella maggior parte delle giurisdizioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il dominio della polvere sfidato dall'innovazione liquida
Le formulazioni in polvere manterranno una quota di mercato del 75.21% nel 2024, sfruttando i vantaggi in termini di costi e la praticità di gestione, in linea con le infrastrutture produttive consolidate di mangimifici e aziende di trasformazione alimentare. Tuttavia, le formulazioni liquide raggiungeranno un CAGR del 7.17% entro il 2030, trainate da una biodisponibilità superiore e da vantaggi di lavorazione in applicazioni specifiche. I concentrati liquidi dispersibili rappresentano l'innovazione più significativa nelle formulazioni liquide, offrendo una maggiore stabilità per le vitamine liposolubili e consentendo al contempo una distribuzione uniforme nei sistemi di alimentazione liquida.
Le tecnologie di microincapsulazione colmano il divario tra i vantaggi della polvere e del liquido, con aziende come Lubrizol che sviluppano microcapsule LIPOFER che migliorano l'assorbimento del ferro, risolvendo al contempo i problemi di gusto e irritazione gastrica. Tecniche di formulazione avanzate, tra cui la produzione di liposomi per il rilascio di vitamina C, raggiungono un'efficienza di incapsulamento superiore all'80%, consentendo al contempo un rilascio controllato nell'ambiente gastrointestinale. La scelta della forma dipende sempre più dai requisiti dell'applicazione finale, con i settori dell'acquacoltura e degli alimenti per animali domestici che guidano l'adozione del liquido, mentre le applicazioni zootecniche tradizionali mantengono la preferenza per la polvere a causa di considerazioni di costo e investimenti infrastrutturali esistenti.
Per categoria: la crescita organica supera la base convenzionale
Le premiscele convenzionali dominano con una quota di mercato dell'80.57% nel 2024, riflettendo catene di fornitura consolidate e vantaggi di costo che si allineano con le applicazioni sensibili al prezzo nell'alimentazione animale e nell'arricchimento alimentare di base. Tuttavia, le premiscele biologiche raggiungono un CAGR dell'8.32% di crescita entro il 2030, imponendo prezzi premium che giustificano costi di produzione più elevati e requisiti di certificazione. Il segmento biologico beneficia delle tendenze "clean label" e della disponibilità dei consumatori a pagare di più per ingredienti naturali certificati, in particolare nelle applicazioni di nutrizione infantile e integratori alimentari, dove la percezione della qualità guida le decisioni di acquisto.
La complessità normativa nella certificazione biologica crea barriere all'ingresso, proteggendo al contempo gli operatori consolidati con portafogli di certificazione completi. Il segmento richiede catene di approvvigionamento e impianti di lavorazione dedicati per preservare l'integrità biologica, con rischi di contaminazione incrociata che richiedono ingenti investimenti nel controllo qualità.[4]Fonte: Agenzia canadese per l'ispezione alimentare, "Identificazione dei pericoli", umass.eduEsistono opportunità di innovazione nelle tecnologie di estrazione e lavorazione conformi alle normative biologiche, con sistemi di incapsulamento di proteine leguminose che offrono alternative sostenibili ai vettori sintetici, pur mantenendo prestazioni funzionali. La traiettoria di crescita della categoria è in linea con i più ampi trend di sostenibilità, sebbene le sfide di scalabilità limitino la penetrazione del mercato nei segmenti sensibili al prezzo.
Per applicazione: la leadership nell'alimentazione animale incontra l'innovazione nella nutrizione infantile
Le applicazioni nel settore degli alimenti e dei mangimi per animali detengono una quota di mercato del 41.26% nel 2024, sfruttando reti di distribuzione consolidate e quadri normativi che facilitano transazioni di grandi volumi con modelli di domanda prevedibili. Il segmento beneficia di pratiche agricole intensive che richiedono un'integrazione nutrizionale precisa per ottimizzare i rapporti di conversione alimentare e ridurre al minimo l'impatto ambientale. L'arricchimento di alimenti e bevande rappresenta la seconda applicazione più importante, trainata da programmi di arricchimento obbligatori che creano una domanda sostenuta indipendente dai cicli economici.
L'alimentazione infantile emerge come l'applicazione in più rapida crescita, con un CAGR del 7.07% fino al 2030, a dimostrazione dell'innovazione nelle formulazioni clean-label e delle tecnologie a biodisponibilità migliorata che soddisfano le esigenze nutrizionali critiche dei primi 1,000 giorni di vita. Il segmento vanta prezzi premium grazie ai rigorosi requisiti di qualità e alla supervisione normativa, con i produttori che investono in strutture specializzate e sistemi di qualità per servire questo mercato esigente. Altre applicazioni, tra cui prodotti farmaceutici e cosmetici, beneficiano delle tecnologie crossover sviluppate per i segmenti primari, sebbene la complessità normativa limiti il potenziale di crescita in questi mercati specializzati.
Analisi geografica
Mercato dei premiscelati vitaminici e minerali nella regione Asia-Pacifico
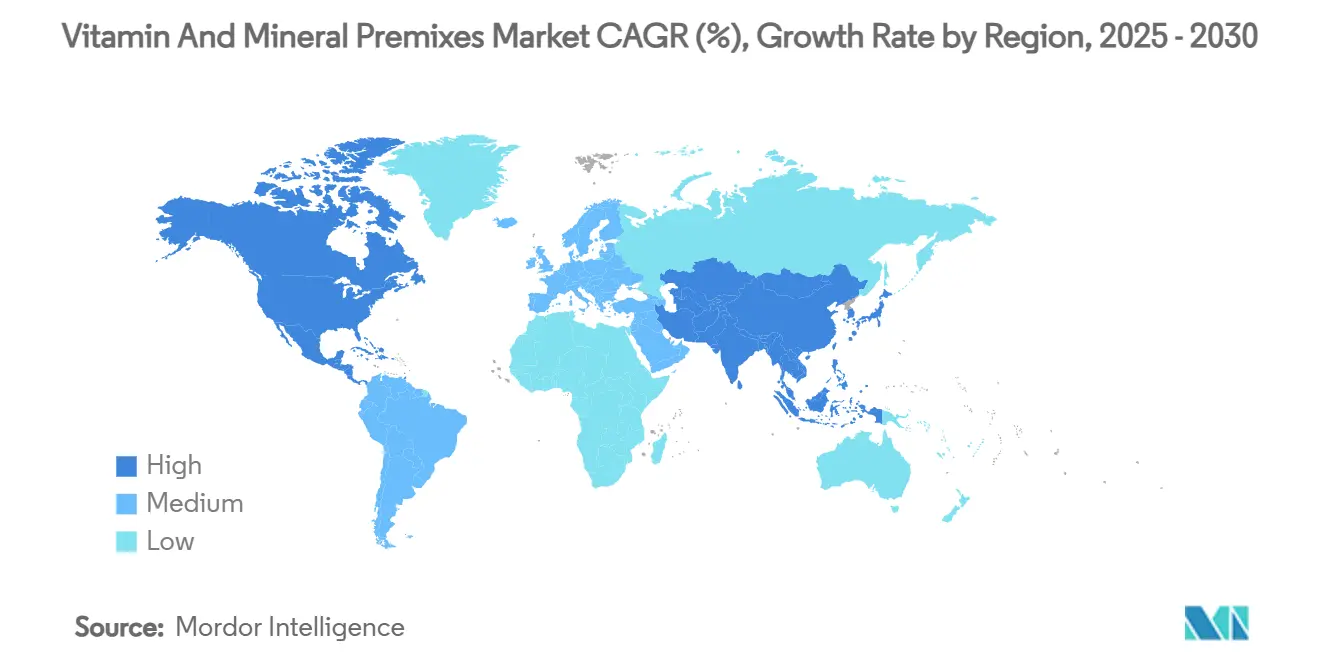
L'area Asia-Pacifico domina il mercato delle premiscele vitaminiche e minerali con una quota del 41.24% nel 2024 e guida la crescita regionale con un CAGR del 6.78% fino al 2030, trainata dalla rapida industrializzazione dell'allevamento animale e dall'espansione dei programmi di arricchimento alimentare in Cina, India e Sud-est asiatico. Il quadro normativo cinese richiede procedure di registrazione complete per gli additivi per mangimi, con l'Amministrazione Generale delle Dogane e il Ministero dell'Agricoltura e degli Affari Rurali che supervisionano le licenze di importazione, creando barriere all'ingresso e proteggendo al contempo i produttori nazionali. Le iniziative di arricchimento su larga scala dell'India dimostrano l'impegno della regione nell'affrontare le carenze di micronutrienti, con l'integrazione governativa di alimenti di base arricchiti nei programmi di previdenza sociale che generano una crescita sostenuta della domanda.
Mercato dei premiscelati vitaminici e minerali in Nord America ed Europa
Il Nord America e l'Europa rappresentano mercati maturi con quadri normativi consolidati e strutture di prezzo premium che privilegiano l'innovazione e la differenziazione della qualità rispetto alla crescita dei volumi. Il nuovo processo di consultazione sugli ingredienti per alimenti per animali della FDA, a seguito della scadenza del memorandum d'intesa AAFCO, crea incertezza normativa, estendendo potenzialmente i tempi di approvazione degli ingredienti dagli attuali 3-5 anni. I mercati europei beneficiano di rigorosi standard di qualità che creano vantaggi competitivi per gli operatori affermati, limitando al contempo la concorrenza a basso costo, sebbene le divergenze normative legate alla Brexit aggiungano complessità alle operazioni multinazionali.
Mercato dei premiscelati vitaminici e minerali in America Latina e Medio Oriente e Africa
L'America Latina e il Medio Oriente e Africa emergono come regioni ad alta crescita, trainate dall'espansione del settore zootecnico e dai mandati governativi di fortificazione per affrontare le diffuse carenze di micronutrienti. La crescita del mercato brasiliano della nutrizione animale, pari al 2.6% annuo, attrae investimenti significativi, con il nuovo stabilimento di ADM a Paraná che aumenta la capacità produttiva del 40% per soddisfare la domanda regionale. L'Africa subsahariana si trova ad affrontare il più alto carico di carenze di micronutrienti a livello globale, con l'Africa subsahariana centrale che mostra i tassi più gravi di carenza di vitamina A e iodio, creando notevoli opportunità per i programmi di fortificazione supportati da organizzazioni internazionali per lo sviluppo.
Panorama competitivo
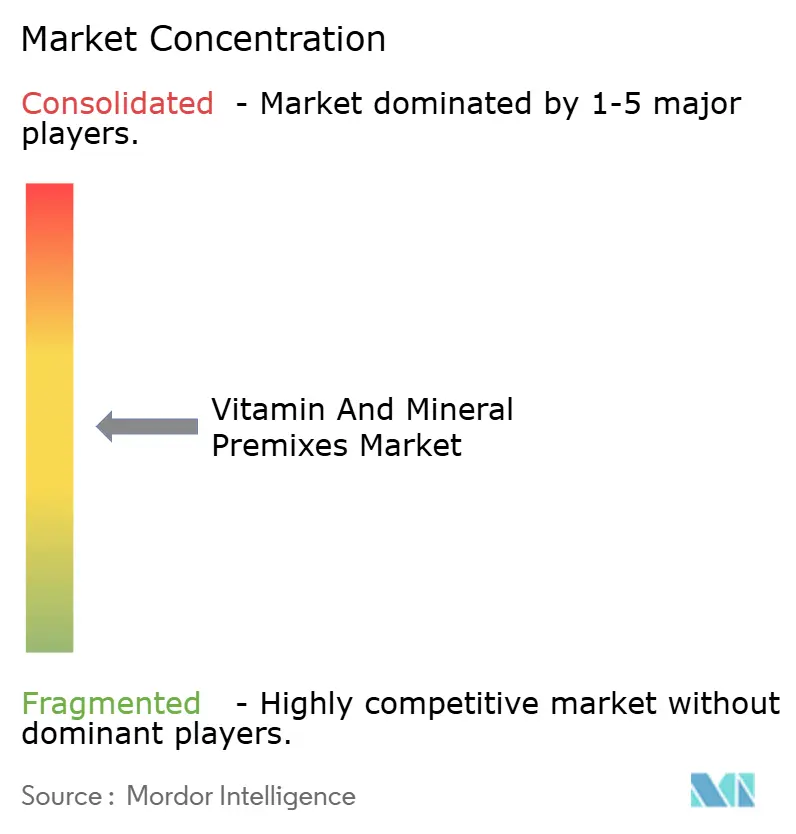
Il mercato delle premiscele vitaminiche e minerali presenta una moderata concentrazione, riflettendo un panorama competitivo in cui multinazionali affermate competono con operatori regionali specializzati e aziende emergenti focalizzate sulla tecnologia. Tra i principali attori figurano, tra gli altri, Archer Daniels Midland (ADM), Prinova Group LLC, Corbion, SternVitamin GmbH & Co. KG e DSM-Firmenich. I leader di mercato sfruttano strategie di integrazione verticale che spaziano dalla produzione di materie prime alla produzione di premiscele finite, con la separazione da parte di DSM-Firmenich della sua attività di Nutrizione e Salute Animale che esemplifica l'attenzione strategica sulle competenze chiave, riducendo al contempo l'esposizione alla volatilità dei prezzi delle vitamine.
L'intensità competitiva aumenta man mano che le interruzioni della catena di fornitura creano opportunità per gli operatori più agili di acquisire quote di mercato attraverso livelli di servizio superiori e affidabilità delle forniture. La differenziazione tecnologica emerge come un fattore competitivo chiave, con le aziende che investono in tecnologie di formulazione avanzate, tra cui microincapsulazione, nanotecnologia e sistemi di miglioramento della biodisponibilità, che consentono di ottenere prezzi premium. I portafogli brevettuali forniscono un vantaggio competitivo, come dimostrato dalla sentenza favorevole di dsm-firmenich nei casi di violazione di brevetto relativi alle applicazioni per mangimi a base di 25-idrossivitamina D3.
Le acquisizioni strategiche rimodellano le dinamiche competitive: il completamento dell'acquisizione di Micronutrients da parte di Nutreco e la pianificata acquisizione del gruppo cinese Fengli da parte di Barentz dimostrano tendenze di consolidamento che migliorano la portata geografica e le capacità tecniche. Esistono opportunità in applicazioni specializzate, tra cui nutrizione personalizzata, formulazioni biologiche e mercati emergenti in cui i quadri normativi favoriscono approcci innovativi rispetto a strategie consolidate sulle materie prime.
Leader del settore delle premiscele vitaminiche e minerali
-
Arciere Daniels Midland (ADM)
-
Gruppo Prinova LLC
-
Corbion
-
SternVitamin GmbH & Co. KG
-
DSM-Firmenich
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: DSM-Firmenich ha inaugurato un nuovo stabilimento di produzione di premiscele e additivi per la nutrizione e la salute animale a Sadat City, in Egitto. Questo stabilimento ha segnato il 50° sito produttivo dell'azienda a livello mondiale. L'apertura del nuovo stabilimento a Sadat City ha permesso all'azienda di soddisfare la crescente domanda di premiscele per mangimi, in termini di quantità, qualità e affidabilità, in Egitto e nei mercati di esportazione.
- Marzo 2023: l'azienda danese di premiscele Vilomix (di proprietà di Danish Agro, Agravis e Vestjyllands Andel) ha concluso un accordo per l'acquisizione del 75% dell'azienda brasiliana di premiscele e minerali Vitamix Nutrição Animal, che possedeva stabilimenti in Brasile e Paraguay. L'azienda aveva uno stabilimento di premiscele e minerali a Naranjal, in Paraguay. L'acquisizione ha creato sinergie tra Vitamix e Vilomix, e insieme hanno avuto un grande potenziale nella vendita di additivi per mangimi e soluzioni di premiscele personalizzate.
Ambito del rapporto sul mercato globale delle premiscele di vitamine e minerali
| Solo vitamine |
| Solo minerale |
| Combinazione di vitamine e minerali |
| Pastello |
| Liquido |
| Organic |
| Convenzionale |
| Alimenti e mangimi per animali |
| Arricchimento di alimenti e bevande |
| Nutrizione infantile |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Solo vitamine | |
| Solo minerale | ||
| Combinazione di vitamine e minerali | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Categoria | Organic | |
| Convenzionale | ||
| Per Applicazione | Alimenti e mangimi per animali | |
| Arricchimento di alimenti e bevande | ||
| Nutrizione infantile | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle premiscele di vitamine e minerali nel 2025 e quale crescita è prevista entro il 2030?
Il mercato dei premiscele di vitamine e minerali ha raggiunto gli 8.04 miliardi di dollari nel 2025 e raggiungerà gli 11.02 miliardi di dollari entro il 2030, con un CAGR del 6.51%.
Quale regione è attualmente leader nella domanda di premiscele di vitamine e minerali?
L'area Asia-Pacifico detiene il 41.24% della domanda globale, trainata dall'arricchimento obbligatorio degli alimenti e dall'espansione dell'allevamento animale.
Quale applicazione genera i ricavi più elevati?
Gli alimenti e i mangimi per animali restano la principale applicazione, rappresentando il 41.26% del fatturato del 2024.
Quale tipologia di prodotto sta riscuotendo più successo?
Le premiscele combinate di vitamine e minerali dominano con una quota del 45.11% e si prevede che cresceranno a un CAGR del 7.23%.


