

Dimensioni e quota di mercato del sistema di posizionamento visivo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
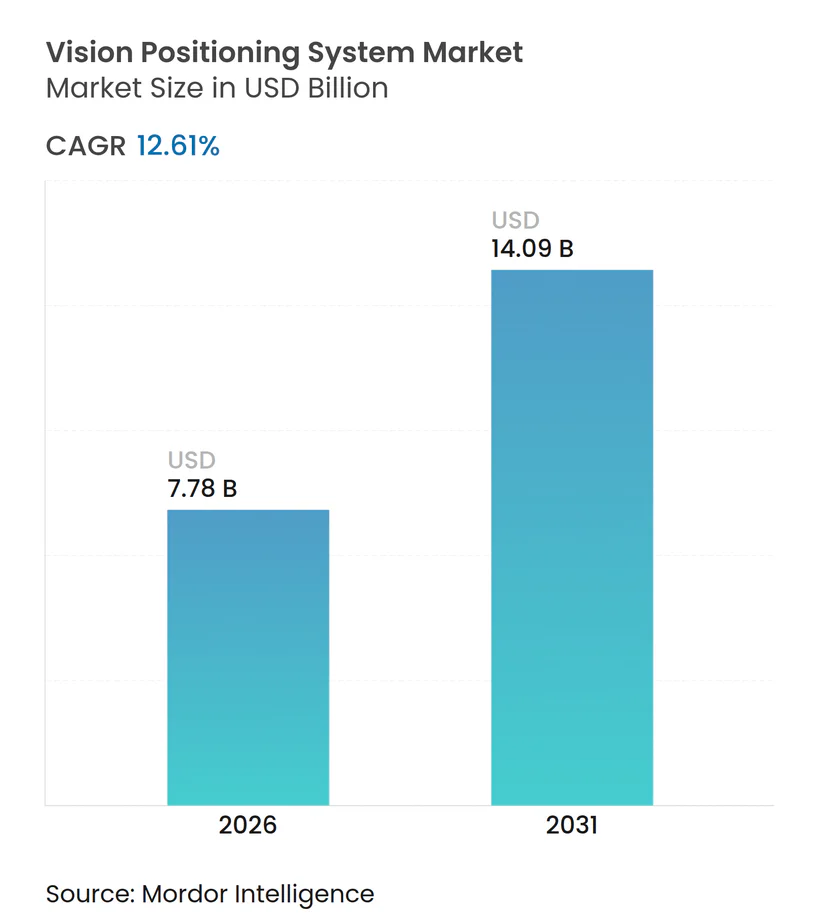
| Dimensione del mercato (2026) | 7.78 miliardo di dollari |
| Dimensione del mercato (2031) | 14.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.61% CAGR |
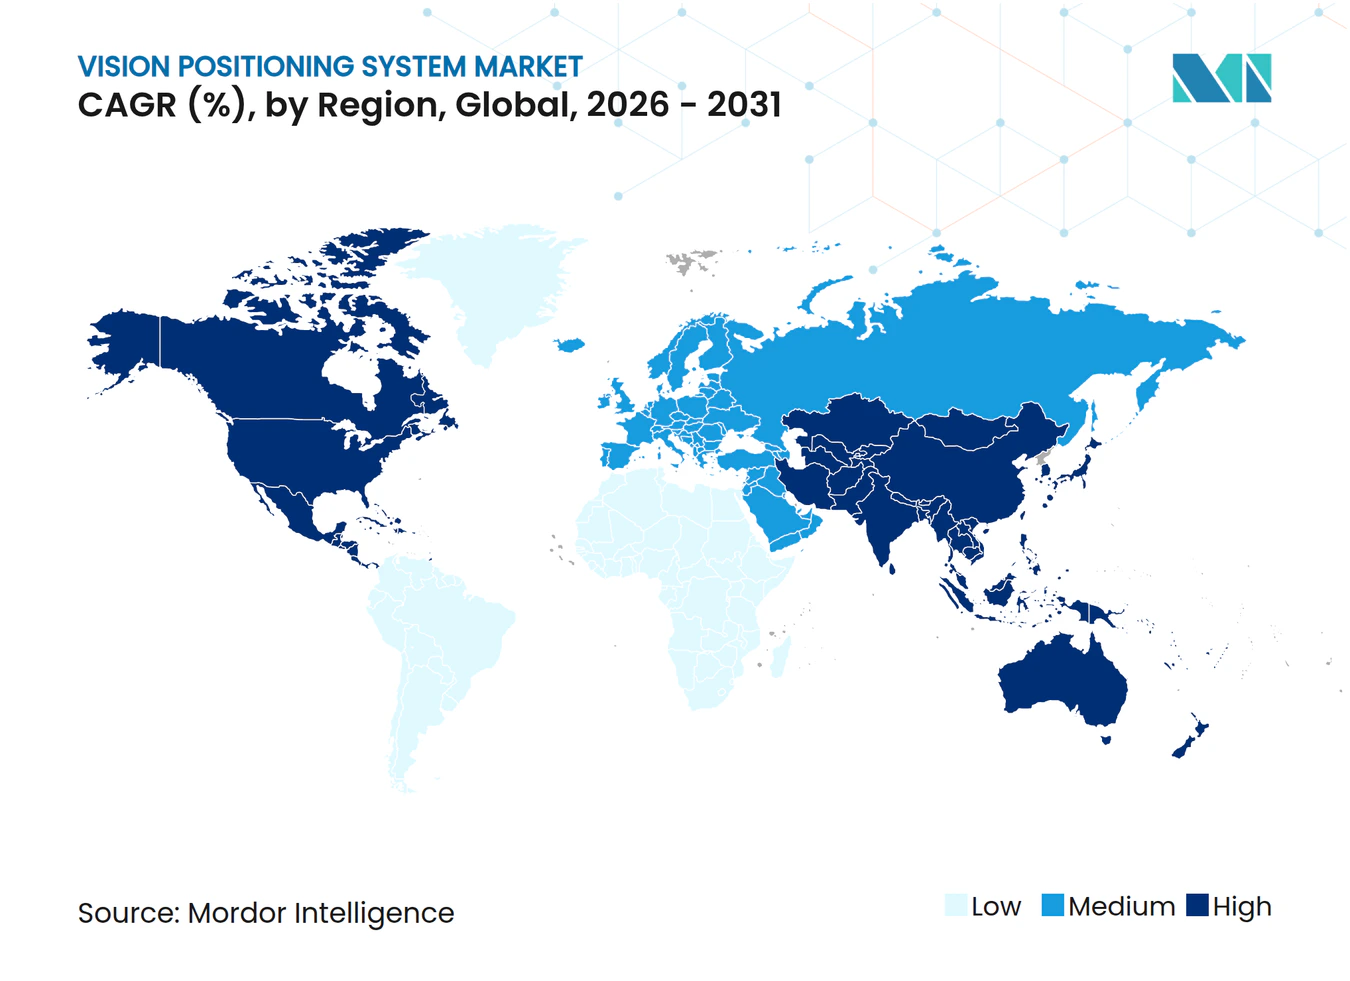
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
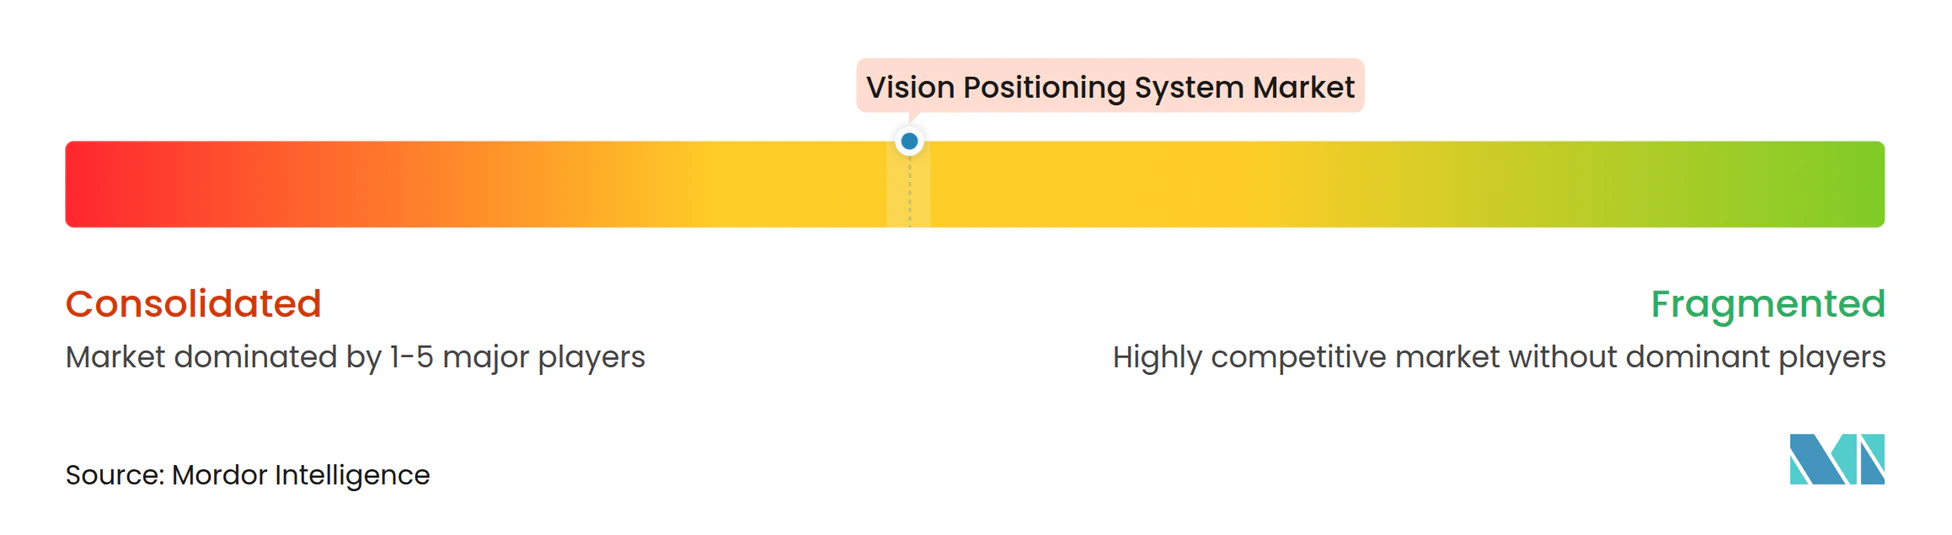
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del sistema di posizionamento visivo di Mordor Intelligence
Si prevede che il mercato dei sistemi di posizionamento visivo crescerà da 6.91 miliardi di dollari nel 2025 a 7.78 miliardi di dollari nel 2026 e raggiungerà i 14.09 miliardi di dollari entro il 2031, con un CAGR del 12.61% nel periodo 2026-2031. L'aumento dei robot mobili autonomi, l'enfasi normativa sulla sicurezza delle macchine e i rapidi progressi nell'intelligenza artificiale edge stanno rimodellando le roadmap tecnologiche. I programmi di difesa continuano a richiedere soluzioni rugged, mentre i fornitori di e-commerce e assistenza sanitaria scalano le piattaforme di navigazione indoor per flussi di lavoro critici in termini di tempo. Allo stesso tempo, il calo dei prezzi dei LiDAR e dei servizi di localizzazione e mappatura simultanea definiti dal software (SLAM) stanno riducendo le barriere all'ingresso per i produttori di fascia media. Queste forze, nel complesso, posizionano il mercato dei sistemi di posizionamento visivo per una crescita sostenuta a due cifre fino alla fine del decennio.
Punti chiave del rapporto
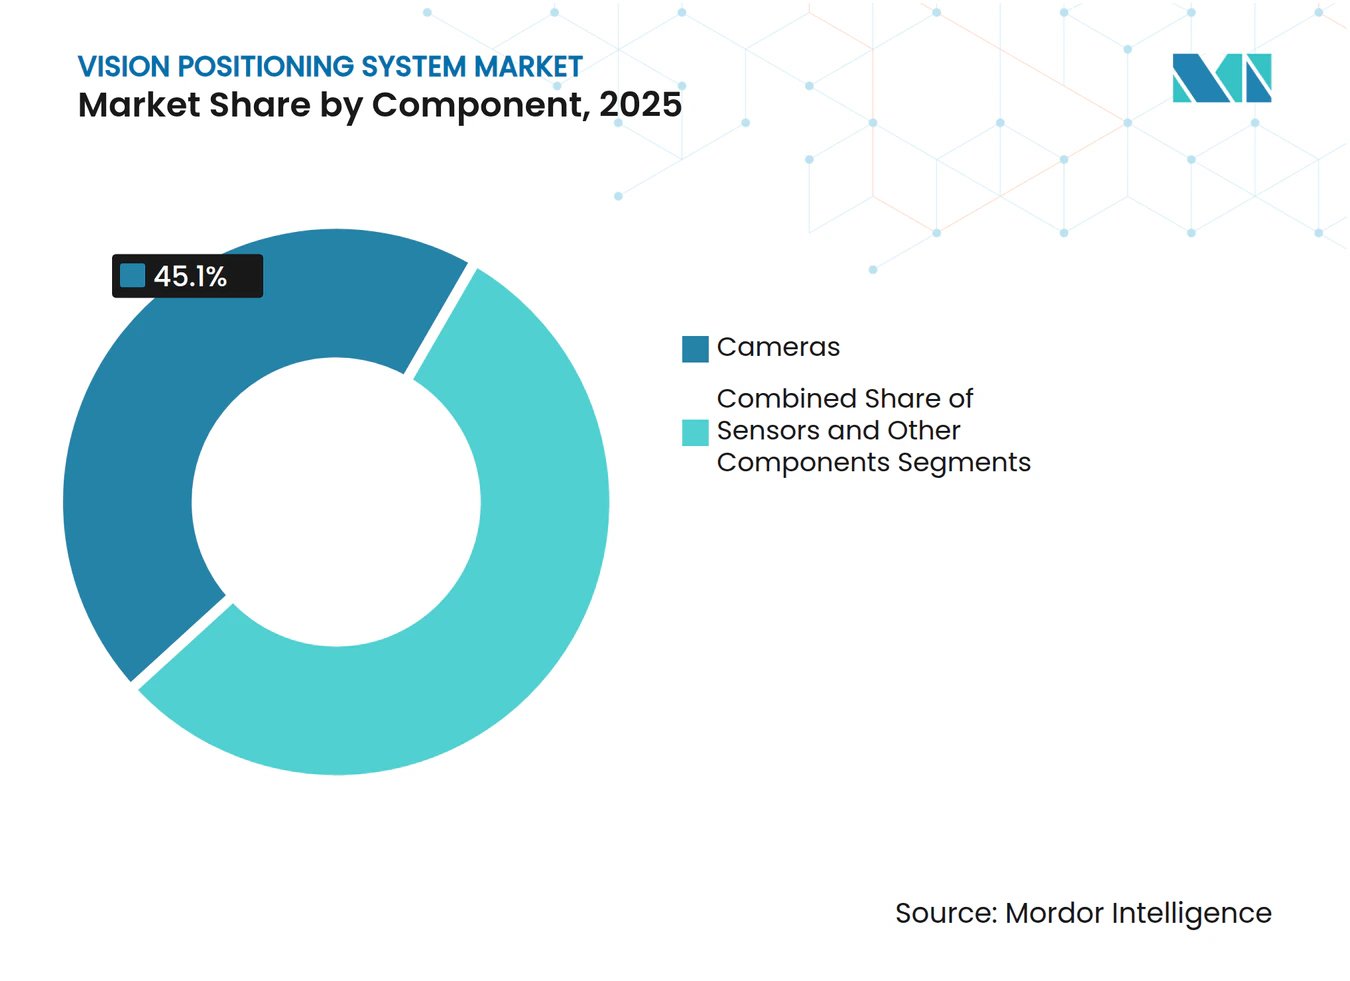
- Per componente, le telecamere hanno registrato una quota di fatturato del 45.10% nel 2025, mentre si prevede che lo stesso segmento crescerà a un CAGR del 18.35% entro il 2031.
- In base alla posizione geografica, nel 60.80 i sistemi per interni detenevano il 2025% della quota di mercato dei sistemi di posizionamento visivo; le implementazioni per esterni stanno avanzando a un CAGR del 12.74% fino al 2031.
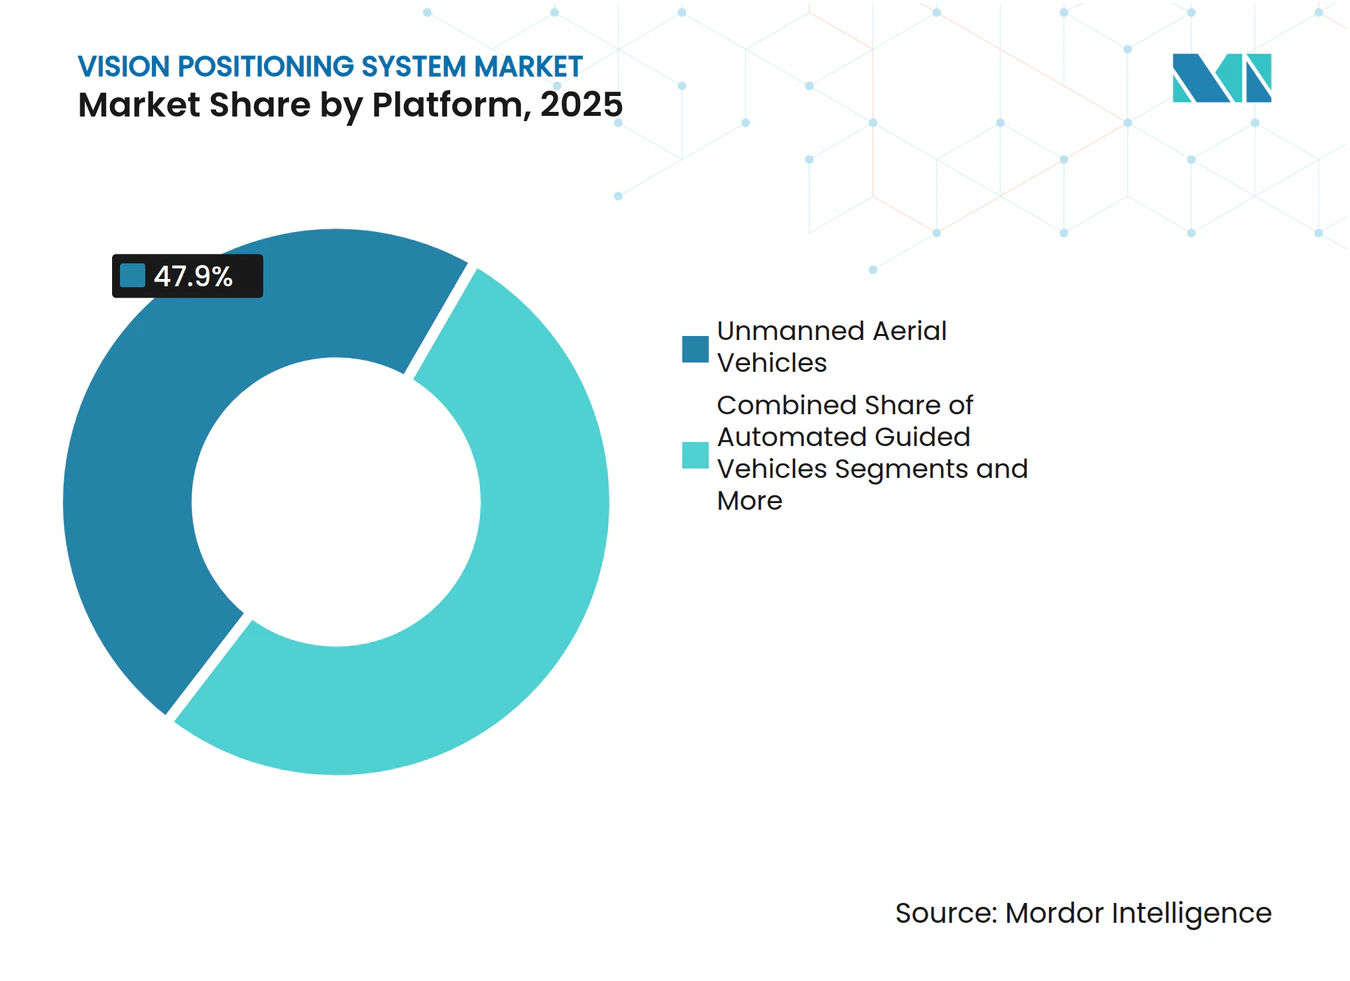
- Per piattaforma, i veicoli aerei senza pilota hanno conquistato il 47.90% del mercato dei sistemi di posizionamento visivo nel 2025, mentre i veicoli a guida automatica stanno crescendo a un CAGR del 23.95% nel periodo di previsione.
- In base all'utente finale, nel 32.10 la produzione industriale rappresentava il 2025% del mercato dei sistemi di posizionamento visivo, mentre il settore sanitario è il segmento in più rapida crescita con un CAGR del 15.05% fino al 2031.
- In termini geografici, nel 38.40 il Nord America ha registrato una quota di fatturato del 2025%; si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 17.25%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di posizionamento visivo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei robot mobili autonomi nei centri di distribuzione dell'e-commerce | + 2.1% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Rapida adozione di droni guidati dalla visione per la consegna e l'ispezione | + 1.8% | Adozione globale e anticipata in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| La caduta degli ASP LiDAR e dei sensori 3D consente agli OEM di robotica di fascia media | + 1.5% | Asia-Pacifico, con ripercussioni sui mercati globali | Medio termine (2-4 anni) |
| Il regolamento UE sulle macchine 2023/1230 impone la sicurezza basata sulla visione | + 1.2% | Europa, con influenza normativa che si diffonde a livello globale | A lungo termine (≥ 4 anni) |
| L'elaborazione Edge-AI/su sensore riduce la latenza e la larghezza di banda | + 1.7% | Globale, con distribuzione anticipata nei mercati sviluppati | A breve termine (≤ 2 anni) |
| SLAM-as-a-Service accelera la riqualificazione delle flotte aziendali | + 1.4% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei robot mobili autonomi nei centri di distribuzione dell'e-commerce
Locus Robotics e DHL hanno superato i 500 milioni di prelievi in 35 siti nel 2024, dimostrando che la navigazione basata su telecamere può essere scalata in modo affidabile in ambienti ad alta velocità [1] DHL Supply Chain, “DHL and Locus Robotics Reach 500 Million Picks,” dhl.com . Maggiore operatività, cicli di implementazione più rapidi e infrastrutture fisse ridotte rendono il posizionamento basato su visione artificiale lo standard per le flotte robotiche di nuova generazione. Gli operatori di logistica segnalano aumenti di produttività che riducono i periodi di ammortamento a meno di 18 mesi, rafforzando i piani di spesa in conto capitale. Le piattaforme leader ora integrano l'inferenza AI direttamente nei sensori di immagine, riducendo i tempi di ciclo e consentendo ai robot di adattarsi dinamicamente al riposizionamento dell'inventario. I fornitori stanno anche integrando l'analisi della folla per gestire i corridoi a traffico misto in cui umani e robot condividono lo stesso percorso. Questi progressi sono alla base della solida espansione del mercato dei sistemi di posizionamento basati su visione artificiale nella logistica.
Rapida adozione di droni guidati dalla vista per la consegna e l'ispezione
Gli operatori di servizi che utilizzano i sistemi autonomi di Skydio raggiungono velocità di ispezione tre volte superiori rispetto ai flussi di lavoro manuali, mantenendo al contempo una precisione centimetrica nelle zone interdette al GPS. Il Dock 3 di DJI consente rotazioni di volo 24 ore su 7, 56 giorni su XNUMX, con protezione IPXNUMX, posizionando i droni per il monitoraggio di asset critici in climi rigidi. Le operazioni da remoto eliminano la necessità di piloti in loco e si allineano ai nuovi framework BVLOS europei, ampliando i casi d'uso utilizzabili. I payload a doppio sensore, termico e ottico ad alta risoluzione, si estendono al rilevamento di perdite, al monitoraggio della corrosione e alla risposta alle emergenze. Mentre gli enti regolatori del traffico aereo semplificano le procedure per le autorizzazioni, le aziende considerano i droni autonomi una necessità operativa piuttosto che un progetto pilota, dando impulso al mercato dei sistemi di posizionamento visivo.
La caduta degli ASP LiDAR e dei sensori 3D consente agli OEM di robotica di fascia media
Hesai prevede di dimezzare i prezzi dei LiDAR per uso automobilistico nel 2025, segnalando un azzeramento strutturale dei costi che rende la rilevazione 3D accessibile anche ai costruttori di robot con budget limitati. Il Velabit di Velodyne da 100 dollari e il Mid-599 di Livox da 40 dollari illustrano economie di produzione di massa irraggiungibili cinque anni fa. L'elasticità dei prezzi stimola la domanda unitaria incrementale e gli stack combinati telecamera-LiDAR offrono ridondanza per la navigazione in condizioni di illuminazione variabile. La diversificazione dei componenti riduce inoltre il rischio legato alla catena di fornitura, consentendo agli OEM di negoziare accordi multi-fonte. Con la convergenza tra l'accessibilità economica dei sensori e la riduzione dei costi dell'edge computing, il mercato dei sistemi di posizionamento visivo gode di una base clienti più ampia.
Il regolamento UE sulle macchine 2023/1230 impone la sicurezza basata sulla visione
La normativa richiede una progettazione intrinsecamente sicura per i macchinari dotati di intelligenza artificiale, costringendo i produttori di apparecchiature a integrare sistemi di visione in grado di rilevare la presenza umana in tempo reale. La conformità trasforma le tecnologie di visione da opzionali a obbligatorie, con un conseguente aumento diretto dei volumi di approvvigionamento. Aziende pionieristiche come OMRON collaborano con Digimarc per combinare la filigrana digitale e la visione artificiale, offrendo pacchetti chiavi in mano che soddisfano sia i requisiti di tracciabilità che di sicurezza. Gli OEM multinazionali adottano questi standard su tutte le linee di prodotto globali per semplificare la certificazione, estendendo la portata della normativa oltre l'Europa. Di conseguenza, il mercato dei sistemi di posizionamento visivo beneficia di un quadro normativo che stabilizza la domanda durante i cicli economici.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di integrazione e calibrazione | -1.3% | Globale, colpisce in particolare i produttori più piccoli | Medio termine (2-4 anni) |
| Le normative sulla privacy limitano l'analisi video nei negozi e nelle aree pubbliche | -0.8% | Europa e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Catena di fornitura di sensori di immagini CMOS volatili | -1.1% | Globale, con un impatto acuto sulla produzione dell’Asia-Pacifico | A breve termine (≤ 2 anni) |
| Lacune nella sicurezza informatica nei dati di localizzazione basati sulla visione | -0.7% | Globale, con una maggiore preoccupazione per la difesa e le infrastrutture critiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di integrazione e calibrazione
La complessità dell'integrazione dei sistemi di posizionamento visivo nelle infrastrutture industriali esistenti continua a creare barriere significative all'adozione, in particolare per i produttori più piccoli con risorse tecniche limitate. La soluzione di posizionamento visivo di Advantech per la pulizia dei wafer ha raggiunto tassi di rendimento del 99.9%, ma ha richiesto un ampio lavoro di calibrazione e integrazione per sostituire i sistemi di posizionamento meccanici. La sfida si estende oltre la configurazione iniziale alla manutenzione continua, poiché i sistemi di visione richiedono una ricalibrazione regolare per mantenere la precisione in ambienti industriali dinamici. Ad esempio, il sistema di visione artificiale CNC di G4 Technology ha ridotto i tempi di allineamento da 60 a 15 secondi, ma ha richiesto un significativo investimento iniziale nell'integrazione del sistema e nella formazione degli operatori. Il divario di competenze nell'integrazione dei sistemi di visione sta creando colli di bottiglia, con integratori specializzati che impongono prezzi premium che possono raddoppiare i costi totali del sistema. Questa sfida è particolarmente acuta nelle installazioni brownfield, dove le apparecchiature legacy devono interfacciarsi con i moderni sistemi di visione, richiedendo spesso soluzioni personalizzate che aumentano la complessità e i costi.
Le normative sulla privacy limitano l'analisi video nelle aree pubbliche e al dettaglio
Le rigide normative sulla privacy limitano l'implementazione di sistemi di posizionamento visivo in ambienti rivolti al consumatore, limitando l'espansione del mercato in applicazioni ad alto volume. I requisiti GDPR dell'UE impongono che i filmati che identificano le persone siano trattati come dati personali, rendendo necessarie tecnologie di anonimizzazione o redazione che aggiungono complessità e costi ai sistemi di visione. Le implementazioni nel settore retail si trovano ad affrontare sfide particolari, poiché i sistemi di visione artificiale devono bilanciare le informazioni operative con la conformità alla privacy, spesso richiedendo l'elaborazione dei dati in tempo reale che oscura l'identificazione individuale, pur mantenendo il valore analitico. Lo sviluppo da parte di Microsoft Research di una localizzazione basata su immagini che preserva la privacy utilizzando nuvole di linee 3D dimostra la complessità tecnica necessaria per affrontare queste problematiche mantenendo al contempo la funzionalità del sistema. Il panorama normativo sta creando un mercato a due livelli in cui i sistemi conformi alla privacy impongono prezzi elevati, limitando al contempo l'implementazione negli spazi pubblici. Questo vincolo è particolarmente significativo per le applicazioni di posizionamento visivo nelle smart city e nei trasporti pubblici, dove l'incertezza normativa sta ritardando le implementazioni su larga scala.
Analisi del segmento
Per componente: le telecamere guidano l'integrazione multi-sensore
I sistemi di telecamere avanzati hanno conquistato una quota di mercato del 45.10% nel 2025, trainati dall'integrazione delle capacità di elaborazione basate sull'intelligenza artificiale direttamente nell'hardware di imaging. Il CAGR del 18.35% del segmento fino al 2031 riflette la transizione dai tradizionali sensori CMOS ai sistemi di visione basati sull'intelligenza artificiale in grado di eseguire calcoli di riconoscimento e posizionamento degli oggetti in tempo reale. I sensori di immagine AR0145CS Hyperlux SG di Onsemi esemplificano questa evoluzione, caratterizzati da un design con otturatore globale e controllo automatico dell'esposizione ottimizzato per applicazioni di visione artificiale. Il passaggio all'imaging multispettrale sta creando nuove opportunità, con la visione a colori spaziotemporale nel vicino infrarosso che emerge come una tecnologia rivoluzionaria per le applicazioni sanitarie, il cui valore dovrebbe crescere da 285 milioni di dollari nel 2019 a 485 milioni di dollari entro il 2030.
I sensori rappresentano la seconda categoria di componenti per dimensioni, beneficiando della convergenza di più modalità di rilevamento all'interno di singoli sistemi di posizionamento. Altri componenti, tra cui unità di elaborazione e piattaforme software, stanno vivendo una rapida crescita, poiché le funzionalità di intelligenza artificiale edge stanno diventando requisiti standard. Il panorama dei componenti si sta spostando verso soluzioni integrate che combinano capacità di imaging, elaborazione e comunicazione, riducendo la complessità del sistema e migliorando al contempo le prestazioni. Le dinamiche della catena di fornitura stanno influenzando la selezione dei componenti, con il passaggio di Apple da Sony a Samsung per i sensori della fotocamera dell'iPhone 16 che evidenzia l'importanza di strategie di approvvigionamento diversificate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per posizione: le applicazioni indoor dominano le attuali implementazioni
Le applicazioni indoor hanno raggiunto una quota di mercato del 60.80% nel 2025, riflettendo i vantaggi dell'ambiente controllato che consentono una maggiore precisione di posizionamento e affidabilità del sistema. Le soluzioni di intelligenza visiva spaziale di Slamcore dimostrano come i sistemi di posizionamento indoor possano raggiungere una precisione centimetrica senza infrastrutture esterne, consentendo una perfetta integrazione con le operazioni di magazzino esistenti. Il segmento indoor beneficia di condizioni di illuminazione prevedibili e di variabili ambientali ridotte, consentendo prestazioni algoritmiche ottimizzate e minori esigenze di manutenzione. Le strutture sanitarie si stanno affermando come un'area di crescita chiave, con i sistemi beacon BLE che forniscono un posizionamento indoor conveniente per il tracciamento di pazienti e risorse.
Le applicazioni outdoor stanno registrando una crescita accelerata con un CAGR del 12.74%, trainata dai progressi nelle tecnologie di posizionamento indipendenti dal GPS e dalla maggiore resistenza agli agenti atmosferici. Il segmento outdoor si trova ad affrontare sfide tecniche maggiori, tra cui condizioni di illuminazione variabili, interferenze meteorologiche e la necessità di capacità di rilevamento a lungo raggio. Tuttavia, tecnologie innovative come i sistemi di navigazione giroscopici su chip stanno affrontando i problemi di vulnerabilità del GPS, in particolare per le applicazioni militari, dove jamming e spoofing rappresentano minacce significative. La convergenza delle capacità di posizionamento indoor e outdoor sta creando nuove applicazioni ibride in grado di mantenere la precisione in ambienti diversi.
Per piattaforma: i droni sono in testa mentre gli AGV mostrano una crescita esplosiva
I velivoli senza pilota hanno mantenuto una quota di mercato del 47.90% nel 2025, grazie all'espansione delle applicazioni nell'ispezione delle infrastrutture, nei servizi di consegna e nelle operazioni di sorveglianza. L'integrazione del GNSS+Vision Fusion Positioning nella serie Matrice 4 di DJI dimostra come le piattaforme UAV combinino diverse tecnologie di posizionamento per garantire una navigazione affidabile in ambienti difficili. Il segmento UAV beneficia delle approvazioni normative per le operazioni BVLOS e della crescente accettazione delle operazioni con droni autonomi nelle applicazioni commerciali. Le applicazioni di difesa stanno determinando requisiti di posizionamento UAV premium, con L3Harris che ha ricevuto 263 milioni di dollari in ordini ENVG-B che incorporano funzionalità avanzate di posizionamento visivo.
I veicoli a guida automatica (AGV) stanno registrando il tasso di crescita più elevato, con un CAGR del 23.95%, a dimostrazione del boom dell'automazione dei magazzini e del passaggio a sistemi di produzione flessibili. La piattaforma Fleet Manager di KINEXON dimostra come i sistemi di posizionamento AGV si stiano evolvendo verso l'integrazione multi-vendor e capacità di coordinamento in tempo reale. I robot industriali rappresentano una categoria di piattaforme stabile, che beneficia dell'integrazione del posizionamento visivo con applicazioni di robotica collaborativa. Altre piattaforme, tra cui dispositivi palmari e sistemi indossabili, stanno emergendo come aree di crescita trainate dalle applicazioni di realtà aumentata e dagli strumenti di ispezione portatili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la produzione industriale è in testa, l'assistenza sanitaria è in crescita
Le applicazioni industriali e manifatturiere hanno conquistato una quota di mercato del 32.10% nel 2025, trainate dall'automazione del controllo qualità e dai requisiti di assemblaggio di precisione. Le implementazioni dei clienti Cognex dimostrano l'ampiezza delle applicazioni manifatturiere, dall'assemblaggio di pacchi batteria per veicoli elettrici all'ottimizzazione della produzione di prodotti da forno, evidenziando la versatilità dei sistemi di posizionamento visivo in diversi processi industriali. Il segmento manifatturiero beneficia di modelli di ROI consolidati e di percorsi di integrazione collaudati, che lo rendono interessante per le implementazioni di sistemi di visione. Il lancio da parte di OMRON del sistema di ispezione 10D-AOI serie VT-S3 esemplifica come i produttori stiano integrando l'intelligenza artificiale con il posizionamento visivo per soddisfare requisiti di assemblaggio di PCB sempre più complessi.
Il settore sanitario emerge come il segmento di utenti finali in più rapida crescita, con un CAGR del 15.05%, trainato dalla robotica chirurgica e dalle applicazioni di monitoraggio dei pazienti. L'utilizzo storico di Apple Vision Pro nella chirurgia di sostituzione della spalla dimostra il potenziale dei sistemi di posizionamento visivo per migliorare la precisione e i risultati chirurgici. La collaborazione di GE Healthcare con NVIDIA per lo sviluppo di sistemi autonomi a raggi X e ultrasuoni rappresenta la convergenza tra intelligenza artificiale e posizionamento visivo nelle applicazioni di imaging medico. I segmenti del commercio al dettaglio, della difesa e della sicurezza, dei trasporti e della logistica contribuiscono ciascuno a una quota di mercato significativa, con le applicazioni del commercio al dettaglio che si trovano ad affrontare sfide normative in materia di privacy, mentre le applicazioni della difesa guidano i requisiti di posizionamento premium. Altri utenti finali, tra cui agricoltura ed edilizia, stanno emergendo come settori in crescita, trainati dall'agricoltura di precisione e dalle attrezzature edili automatizzate.
Analisi geografica
Mercato nordamericano dei sistemi di posizionamento visivo
Il Nord America ha dominato il mercato dei sistemi di posizionamento visivo con una quota di mercato del 38.40% nel 2025, trainata dalla spesa per la difesa, dagli investimenti in automazione industriale e dall'adozione precoce di sistemi autonomi. La crescita della regione è supportata da importanti contratti militari, tra cui l'ordine ENVG-B da 3 milioni di dollari di L263Harris e il contratto per la visione notturna da 139 milioni di dollari di Elbit Systems, a dimostrazione dell'impegno del settore della difesa verso tecnologie avanzate di posizionamento visivo. Il contesto normativo in Nord America è generalmente favorevole all'implementazione di sistemi di visione, con minori restrizioni sulla privacy rispetto all'Europa, consentendo applicazioni commerciali più ampie. L'adozione dell'automazione industriale sta accelerando, con aziende come Cognex che segnalano una crescita nei settori della logistica e dell'automotive, nonostante le sfide generali del mercato. L'infrastruttura tecnologica consolidata e la forza lavoro qualificata della regione offrono vantaggi competitivi per le integrazioni di sistemi di visione complessi.
Mercato dei sistemi di posizionamento visivo nella regione Asia-Pacifico
L'area Asia-Pacifico rappresenta il mercato regionale in più rapida crescita, con un CAGR del 17.25% fino al 2031, trainato dall'espansione della produzione, dalle iniziative di smart city e dall'adozione massiccia dell'automazione. La leadership cinese nella tecnologia LiDAR è esemplificata dal piano di Hesai di dimezzare i prezzi dei sensori, con il potenziale di sconvolgere le strutture di costo globali e accelerare l'adozione in applicazioni sensibili al prezzo. L'attenzione del Giappone per la produzione di precisione e la robotica crea una domanda sostenuta di sistemi di posizionamento visivo ad alta precisione, con aziende come ViXion che sviluppano occhiali autofocus avanzati al prezzo di 80,000 yen (533 USD) per i mercati globali. L'economia della regione, incentrata sulla produzione, stimola la domanda di applicazioni di visione industriale, mentre le economie emergenti stanno adottando sistemi di posizionamento visivo per superare gli approcci di automazione tradizionali.
Mercato europeo dei sistemi di posizionamento Vision
L'Europa mantiene una presenza significativa sul mercato nonostante le sfide normative sulla privacy, con il Regolamento Macchine UE 2023/1230 che impone una domanda obbligatoria di sistemi di sicurezza basati sulla visione in tutte le applicazioni industriali. L'enfasi della regione sulla sicurezza dei lavoratori e sulla sostenibilità ambientale si allinea alle capacità dei sistemi di posizionamento visivo, creando opportunità di crescita guidate dalla normativa. Lo sviluppo del software CERETRON da parte di HENSOLDT per la tecnologia dei sensori in rete digitale dimostra l'innovazione europea nelle applicazioni per la difesa, mentre le soluzioni di comunicazione ottica laser di Safran evidenziano la competenza della regione nelle tecnologie di posizionamento avanzate. Il quadro normativo, pur creando sfide di conformità, sta affermando l'Europa come leader nelle tecnologie di visione a tutela della privacy, che potrebbero influenzare gli standard globali.
Panorama competitivo
Il mercato dei sistemi di posizionamento visivo mostra una moderata concentrazione, con operatori affermati che mantengono la leadership tecnologica, mentre specialisti emergenti colgono opportunità di nicchia. Leader di mercato come Cognex Corporation dimostrano resilienza attraverso applicazioni diversificate, registrando una crescita del fatturato del 5% nel primo trimestre del 1 nonostante le condizioni difficili, e lanciando al contempo sistemi di visione 2024D basati sull'intelligenza artificiale che posizionano l'azienda per applicazioni di nuova generazione. Le partnership strategiche stanno diventando sempre più importanti, come dimostra la collaborazione di OMRON con Cognizant per integrare le funzionalità IT e OT nelle applicazioni di produzione, sfruttando la gamma di prodotti OMRON di oltre 3 SKU per soluzioni di automazione complete. Il panorama competitivo è caratterizzato dalla convergenza tecnologica, con le aziende di visione tradizionali che si espandono nell'intelligenza artificiale e nella robotica, mentre le aziende di semiconduttori integrano le funzionalità di visione nelle loro piattaforme.
Opportunità di spazi vuoti stanno emergendo nelle offerte SLAM-as-a-Service e nell'elaborazione AI edge, dove aziende come Slamcore stanno sviluppando soluzioni indipendenti dalla piattaforma che consentono retrofit di impianti esistenti senza dover rinnovare l'infrastruttura. I disruptor emergenti stanno sfruttando tecnologie specializzate per sfidare gli operatori tradizionali, con aziende come Inbolt che sviluppano sistemi basati sull'intelligenza artificiale che consentono ai robot di tracciare gli assemblaggi in movimento in tempo reale, affrontando sfide produttive precedentemente irrisolvibili. L'integrazione del posizionamento visivo con ecosistemi di automazione più ampi sta creando nuove dinamiche competitive, in cui il successo dipende dalla compatibilità della piattaforma e dall'integrazione dell'ecosistema piuttosto che dalle prestazioni di un prodotto singolo. L'attività brevettuale nel rilevamento degli attacchi avversari e nella localizzazione che tutela la privacy indica l'attenzione del settore nell'affrontare le sfide normative e di sicurezza che potrebbero rimodellare il posizionamento competitivo.
Leader del settore dei sistemi di posizionamento visivo
DJI Corporation è una delle principali società di tecnologia e servizi per la produzione di video e video ad alta definizione (DJI).
Malato AG
Cognex Corporation
Società Omron
ABB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Anritsu Corporation ha presentato la sua soluzione DX industriale AccelVision al FOOMA JAPAN 2025, che unisce il posizionamento ad alta precisione all'intelligenza artificiale per visualizzare inefficienze e rischi nelle operazioni di produzione alimentare, affrontando le sfide della conformità HACCP e della carenza di manodopera.
- Maggio 2025: HENSOLDT ha completato il primo traguardo di rilascio per il suo ambiente di runtime di difesa definito dal software CERETRON, integrando algoritmi containerizzati nei sistemi terrestri per il controllo dei sensori di ricognizione optronica con visualizzazione dei risultati quasi in tempo reale.
- Aprile 2025: ViXion ha lanciato i preordini a livello nazionale per i suoi occhiali autofocus ViXion01S tramite i principali rivenditori giapponesi, al prezzo di 80,000 yen (533 USD), che rappresentano una tecnologia avanzata di posizionamento della vista per applicazioni consumer.
- Marzo 2025: GE HealthCare e NVIDIA hanno annunciato una collaborazione per sviluppare sistemi autonomi di raggi X e ultrasuoni utilizzando la piattaforma Isaac for Healthcare di NVIDIA, con l'obiettivo di capacità di trasmissione dati da 5 a 50 Gb/s per applicazioni di imaging medico.
Ambito e metodologia
Un sistema di posizionamento visivo (VPS) è una tecnologia avanzata che utilizza algoritmi di visione artificiale e apprendimento automatico per determinare la posizione e l'orientamento precisi di un dispositivo o di un veicolo nel mondo fisico.
Il mercato dei sistemi di posizionamento visivo è segmentato per componente (sensori, telecamere, altri componenti), per corrente (CA, CC), per posizione (interna, esterna), per piattaforma (veicoli aerei senza pilota, veicoli a guida automatica, robot industriali, altre piattaforme), per utente finale (vendita al dettaglio, industriale, difesa, trasporti e logistica, sanità, automotive, altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Camere |
| Sensori |
| altri componenti |
| Indoor |
| All'aperto |
| Veicoli aerei senza equipaggio |
| Veicoli a guida automatica |
| Robot industriali |
| Altre piattaforme |
| Settore Retail |
| Industriale e manifatturiero |
| Difesa e sicurezza |
| Trasporto e logistica |
| Settore Sanitario |
| Altri utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Camere | ||
| Sensori | |||
| altri componenti | |||
| Per località | Indoor | ||
| All'aperto | |||
| Per piattaforma | Veicoli aerei senza equipaggio | ||
| Veicoli a guida automatica | |||
| Robot industriali | |||
| Altre piattaforme | |||
| Per utente finale | Settore Retail | ||
| Industriale e manifatturiero | |||
| Difesa e sicurezza | |||
| Trasporto e logistica | |||
| Settore Sanitario | |||
| Altri utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di posizionamento visivo?
Il mercato è valutato a 7.78 miliardi di dollari nel 2026 e si prevede che raggiungerà i 14.09 miliardi di dollari entro il 2031.
Quale segmento di componenti guida il mercato dei sistemi di posizionamento visivo?
I sistemi basati su telecamere deterranno la quota maggiore, pari al 45.10% nel 2025, e si prevede che cresceranno a un CAGR del 18.35% fino al 2031.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Le iniziative di automazione aggressive, i prezzi più bassi dei sensori e gli investimenti nelle città intelligenti determinano un CAGR regionale del 17.25%.
Quali cambiamenti normativi influenzano maggiormente la domanda del mercato?
Il regolamento macchine UE 2023/1230 impone dispositivi di sicurezza basati sulla visione, rendendo tali sistemi obbligatori sulle nuove apparecchiature industriali.
Quale tipologia di piattaforma si sta espandendo più rapidamente?
I veicoli a guida automatica stanno crescendo a un CAGR del 23.95% grazie all'automazione dei magazzini nell'e-commerce e nella produzione.


