

Dimensioni e quota di mercato del software RAN virtualizzato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.84 miliardo di dollari |
| Dimensione del mercato (2031) | 28.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 37.23% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software RAN virtualizzato a cura di Mordor Intelligence
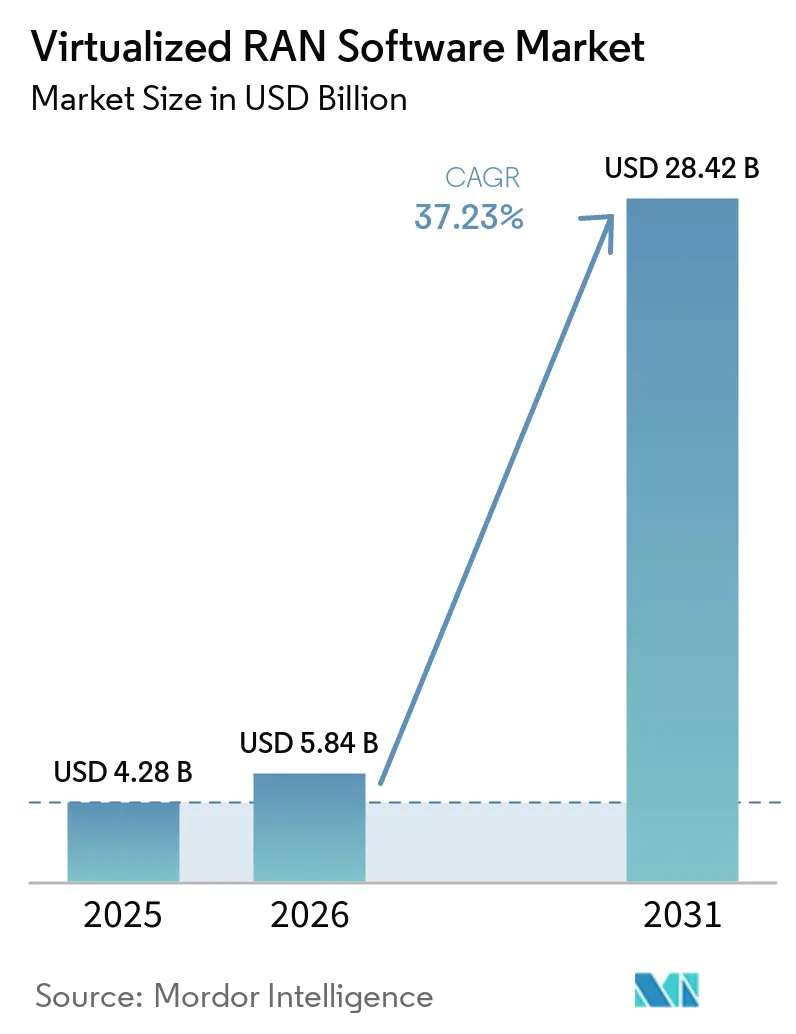
Si prevede che il mercato del software RAN virtualizzato crescerà da 4.28 miliardi di dollari nel 2025 a 5.84 miliardi di dollari nel 2026, raggiungendo i 28.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 37.23% nel periodo 2026-2031. Questa espansione riflette la spesa degli operatori per le reti di accesso radio definite via software (SDN), in quanto le implementazioni 5G standalone stanno sostituendo le configurazioni non standalone. I modelli operativi cloud-native semplificano la separazione delle funzioni software dall'hardware radio dedicato. Questo cambiamento accresce l'importanza degli aggiornamenti software, dell'automazione e delle risorse di calcolo condivise nella pianificazione della rete. I fornitori stanno rispondendo con piattaforme che supportano reti multivendor, implementazioni 5G private e ottimizzazione basata sull'intelligenza artificiale. Il mercato del software RAN virtualizzato è influenzato anche dai requisiti di integrazione, dalla disponibilità della fibra e dalle prestazioni delle piattaforme di calcolo commerciali.
Punti chiave del rapporto
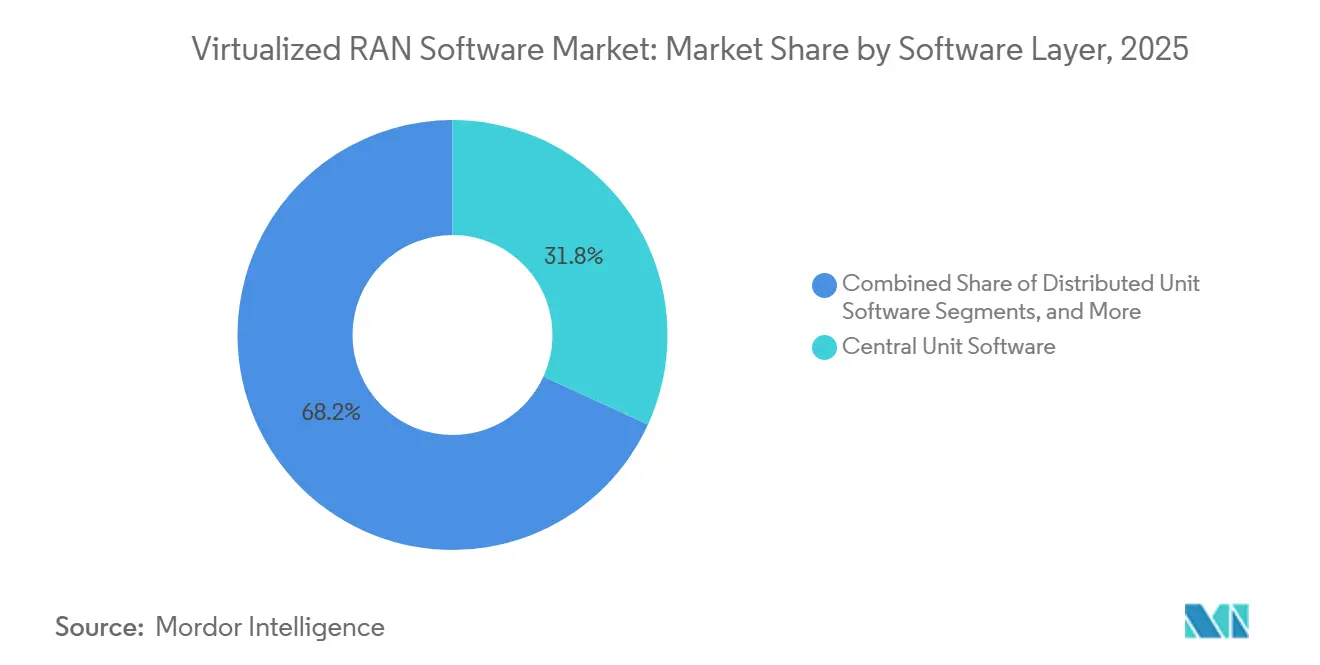
- Per quanto riguarda i livelli software, nel 2025 il software per unità centrali deteneva il 31.83% della quota di mercato del software RAN virtualizzato, mentre si prevede che il software per controller intelligenti e automazione RAN crescerà a un tasso annuo composto (CAGR) del 38.43% fino al 2031.
- In termini di architettura, nel 2025 il vRAN aperto rappresentava il 34.42% della quota di mercato del software RAN virtualizzato, mentre si prevede che il vRAN cloud-native si espanderà a un CAGR del 38.03% fino al 2031.
- In base al modello di implementazione, il cloud pubblico e il cloud per le telecomunicazioni detenevano il 39.71% della quota di mercato del software RAN virtualizzato nel 2025, mentre si prevede che il cloud privato e le implementazioni on-premise cresceranno a un CAGR del 37.82% fino al 2031.
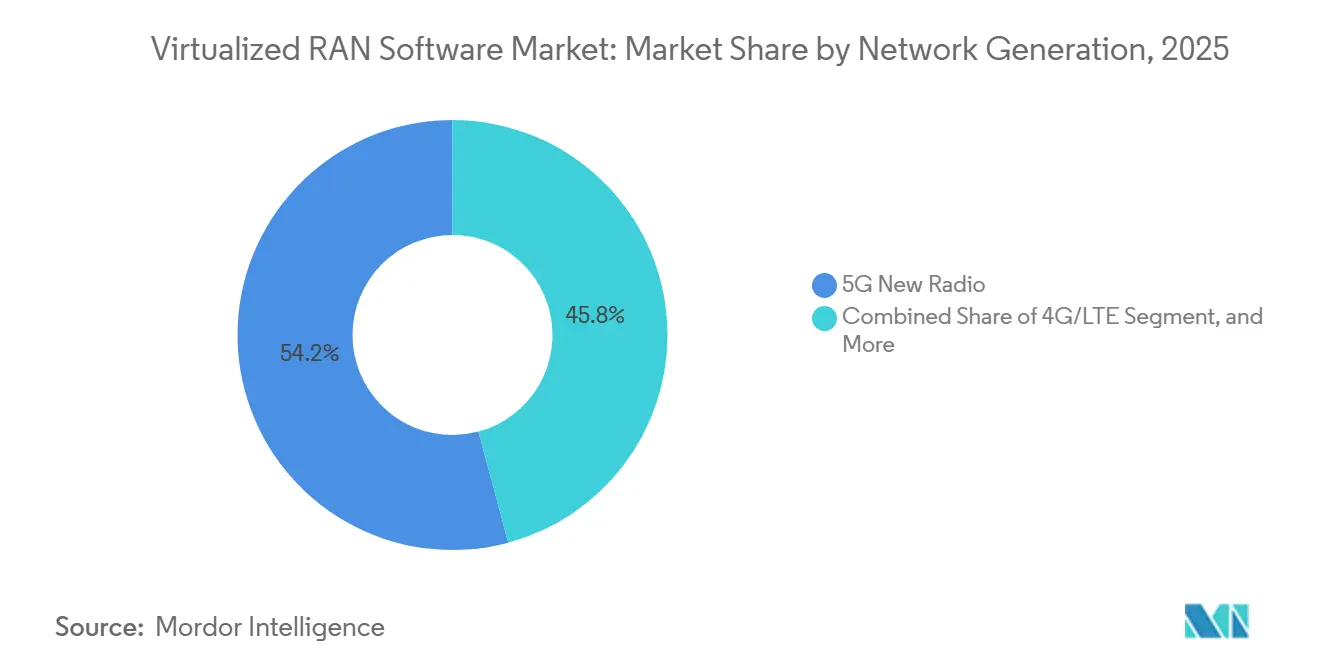
- Per generazione di rete, nel 2025 il 5G New Radio rappresentava il 54.18% del mercato del software RAN virtualizzato, mentre si prevede che il 3G e la modernizzazione delle reti legacy cresceranno a un tasso annuo composto del 37.78% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 le reti macrocellulari detenevano il 39.68% della quota di mercato del software RAN virtualizzato, mentre si prevede che le reti 5G private e industriali cresceranno a un tasso annuo composto (CAGR) del 38.41% fino al 2031.
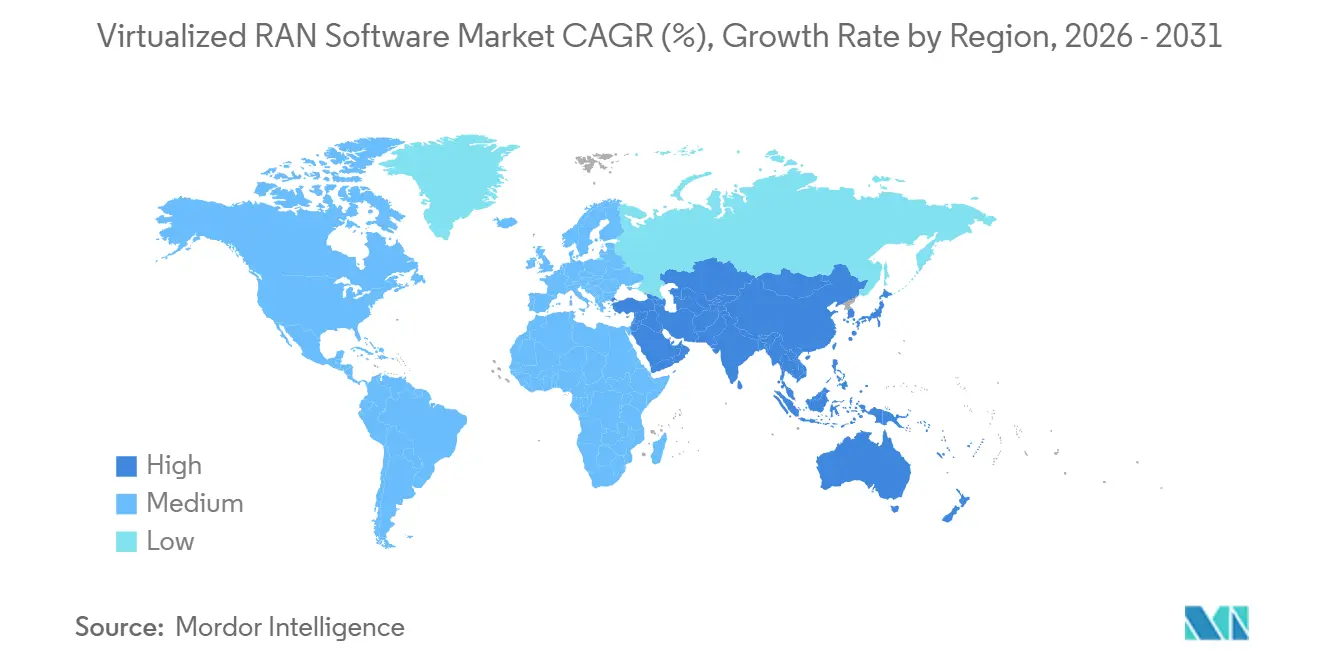
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 38.26% del mercato del software RAN virtualizzato, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 38.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software RAN virtualizzato.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare la modernizzazione delle reti RAN 5G standalone e cloud-native. | + 12.8% | Presente a livello globale, con una presenza concentrata in Nord America, Giappone ed Europa occidentale. | A breve termine (≤ 2 anni) |
| Standardizzazione dell'interfaccia O-RAN e flessibilità dei fornitori | + 7.6% | A livello globale, con i primi guadagni in Nord America, Giappone e Corea del Sud. | Medio termine (2-4 anni) |
| Obiettivi di efficienza energetica e riduzione delle emissioni della RAN | + 3.8% | Europa, nucleo dell'Asia-Pacifico, ripercussioni sul Nord America | Medio termine (2-4 anni) |
| Implementazione di reti 5G private e edge computing industriale | + 5.2% | Nord America, Europa occidentale, Asia orientale, con ripercussioni sul Medio Oriente e sull'Africa. | A breve termine (≤ 2 anni) |
| Commercializzazione di AI-RAN accelerata da GPU | + 2.9% | Nord America, Giappone e paesi nordici | A lungo termine (≥ 4 anni) |
| Riutilizzo del software per le telecomunicazioni su reti terrestri e non terrestri. | + 1.3% | A livello globale, con i primi successi in Giappone, negli Stati Uniti e nei centri satellite dell'Unione Europea. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare la modernizzazione delle reti RAN 5G standalone e cloud-native.
Il passaggio dal 5G non standalone al 5G standalone rappresenta un importante fattore trainante a breve termine per la domanda di software RAN virtualizzato. Entro marzo 2026, 95 operatori avevano lanciato commercialmente servizi 5G standalone, su un totale stimato di 1,400 operatori a livello globale. Le implementazioni standalone richiedono un core 5G completo e implicano requisiti software più ampi rispetto alle reti che mantengono un core 4G come ancoraggio. Gli operatori si stanno inoltre allontanando dalle funzioni di rete virtuali, poiché gli orizzonti di supporto si restringono e il software basato su microservizi diventa il modello preferito. Ciò aumenta il costo di mantenimento del software di rete obsoleto e rende la modernizzazione una decisione operativa più imminente. Ericsson ha esteso la sua partnership con Virgin Media O2 a marzo 2026 per alimentare la maggior parte della RAN nazionale dell'operatore, in base a un accordo quinquennale, a dimostrazione del fatto che gli impegni pluriennali per le reti basate su software stanno entrando a far parte dei piani dei principali operatori.
Standardizzazione dell'interfaccia O-RAN e flessibilità dei fornitori
L'O-RAN ALLIANCE ha completato la Release 5 nel novembre 2025 e l'ha annunciata nel giugno 2026, fornendo agli operatori una base tecnica più chiaramente definita per le implementazioni interoperabili. [1] O-RAN ALLIANCE, “O-RAN ALLIANCE Completed Its Specification Release 5,” O-RAN ALLIANCE, o-ran.org. La release richiede TLS 1.3 su tutte le interfacce O-RAN e aggiunge un framework Zero Trust per la gestione dei servizi, O-Cloud, unità radio e controller intelligenti RAN. Formalizza inoltre le funzionalità di risparmio energetico allineate con la Release 18 del 3GPP. Questi requisiti forniscono ai team di approvvigionamento punti di riferimento più chiari quando valutano le offerte multi-vendor. Gli standard possono ridurre la necessità di termini di interfaccia personalizzati nei contratti degli operatori, soprattutto per i carrier più piccoli. Il mercato del software RAN virtualizzato può quindi trarne vantaggio poiché i componenti conformi diventano più facili da specificare, testare e integrare tra i fornitori.
Obiettivi di efficienza energetica e riduzione delle emissioni della RAN
Il consumo energetico sta diventando un fattore importante nelle decisioni di investimento relative alle reti di accesso radio. Una ricerca presentata all'IEEE INFOCOM 2025 ha rilevato che il controllo avanzato della modalità di sospensione tramite un'app xApp può ridurre il consumo energetico delle unità radio O-RAN dal 15% al 72%, a seconda delle condizioni di traffico di rete. L'intervallo di valori dimostra che il controllo basato su software può avere un effetto significativo quando la domanda varia durante il giorno. Rakuten Mobile ha implementato una piattaforma RIC proprietaria sulla sua rete Open RAN 4G e 5G nel maggio 2025, dichiarando di puntare a ridurre il consumo energetico della rete fino al 20%. La Release 5 aggiunge funzionalità relative al consumo energetico delle unità radio che vanno oltre quelle previste dalla Release 18 del 3GPP. Gli operatori europei considerano sempre più le prestazioni energetiche nell'approvvigionamento di RAN, il che favorisce i fornitori in grado di validare i risparmi per sito sui sistemi di calcolo commerciali standard.
Implementazione di reti 5G private e edge computing industriale
Il 5G privato sta passando da sperimentazioni limitate a implementazioni più ampie e ripetibili in diversi siti industriali. Cargill aveva già implementato il 5G privato in 50 stabilimenti produttivi entro febbraio 2026 e prevedeva di aggiungerne oltre 100 ogni anno, con NTT Data in qualità di integratore di sistemi. Questo modello offre al mercato del software RAN virtualizzato una fonte di domanda al di fuori del tradizionale canale degli operatori di rete mobile. Le grandi imprese stanno sviluppando capacità di rete interne e possono influenzare sempre più la selezione dei componenti, anziché affidarsi esclusivamente ai fornitori di servizi gestiti. Rakuten Symphony e Celona hanno annunciato una collaborazione nell'aprile 2026 per offrire soluzioni end-to-end di Open RAN 5G privato gestite per grandi e medie imprese. I settori manifatturiero, logistico, agricolo, portuale e minerario necessitano di connettività a bassa latenza per apparecchiature, veicoli ed elaborazione dati locale, il che supporta la domanda di stack software integrati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione multi-vendor e complessità del ciclo di vita | -4.2% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Fibra di fronthaul, vincoli di temporizzazione e di latenza deterministica | -3.1% | Mercati emergenti in Medio Oriente, Africa e Sud America, e aree rurali del Nord America. | Medio termine (2-4 anni) |
| Rischio di parità di potenza e prestazioni tra commercianti e sistemi di calcolo | -2.1% | A livello globale, in particolare laddove è richiesta un'elaborazione 5G New Radio Layer 1 ad alta capacità. | Medio termine (2-4 anni) |
| Esposizione alla catena di fornitura e alla sicurezza informatica del software RAN | -1.4% | Presente a livello globale, con la maggiore influenza normativa in Nord America, nell'Unione Europea e in Giappone. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione multi-vendor e complessità del ciclo di vita
La disaggregazione multi-vendor rimane una delle principali barriere operative nel mercato del software RAN virtualizzato. Interfacce come F1, E1, E2 e Open Fronthaul aggiungono punti di integrazione in cui versioni software incompatibili possono ritardare l'implementazione. Le applicazioni dell'unità centrale, dell'unità distribuita e dell'unità radio possono inoltre seguire cicli di rilascio separati. Ciò crea un maggiore onere di manutenzione man mano che gli operatori aggiungono fornitori. La Release 5 richiede TLS 1.3 e misure Zero Trust su tutte le interfacce O-RAN, il che può richiedere aggiornamenti coordinati in tutto lo stack. Gli integratori di sistemi e le piattaforme di orchestrazione possono ridurre questo onere, ma gli operatori devono comunque tenere conto dei maggiori costi di test e dei rischi di implementazione prima di scegliere un'architettura disaggregata.
Fibra di fronthaul, vincoli di temporizzazione e di latenza deterministica
Le architetture RAN centralizzate richiedono connessioni fronthaul ad alta capacità tra le stazioni radio e le sedi di elaborazione. Il trasporto eCPRI necessita di una latenza inferiore a 100 microsecondi, il che richiede la presenza di fibra ottica in prossimità delle stazioni radio. Questa condizione limita l'utilizzo di architetture RAN cloud centralizzate in alcune zone del Medio Oriente e dell'Africa, nelle aree rurali del Nord America e nelle sedi di livello 2 e 3 del Sud America. Una ricerca pubblicata al NSDI 2025 ha rilevato che la richiesta di CPU dei server vRAN può variare a intervalli inferiori al millisecondo e che le operazioni di controllo possono generare picchi di carico considerevoli. Queste condizioni rendono più complessa la gestione dei tempi e della capacità con l'espansione delle funzioni di controllo automatizzate. Le implementazioni di unità distribuite in prossimità delle stazioni radio rimarranno importanti nelle aree con limitata disponibilità di fibra ottica, limitando i risparmi che architetture più centralizzate potrebbero altrimenti offrire.
Analisi del segmento
Per livello software: CU Software è in testa, mentre RIC e automazione si espandono più rapidamente.
Nel 2025, il software per unità centrali deteneva il 31.83% della quota di mercato del software RAN virtualizzato. Questa posizione riflette il suo ruolo nelle funzioni di controllo delle risorse radio, protocollo di convergenza dei dati di pacchetto e protocollo di adattamento dei dati di servizio, che supportano il coordinamento della banda base in implementazioni Open RAN multi-vendor. Il software per unità distribuite, unità radio e software low-PHY gestiscono le attività di elaborazione che influiscono sulla latenza e sull'efficienza dello spettro. I fornitori con una solida esperienza hardware mantengono un vantaggio in queste funzioni near-radio. Il software per operazioni, amministrazione e orchestrazione sta diventando sempre più importante, poiché gli operatori necessitano di una gestione coordinata del ciclo di vita tra le applicazioni RAN e i sistemi di supporto operativo esistenti.
Si prevede che il software di controllo intelligente e automazione RAN crescerà a un tasso annuo composto (CAGR) del 38.43% fino al 2031. Rakuten Mobile e Rakuten Symphony hanno completato un'implementazione RIC a livello nazionale in Giappone nel febbraio 2026, integrando rApp di terze parti di AirHop Communications e Future Connections per la manutenzione predittiva, il miglioramento della mobilità e l'ottimizzazione del traffico. L'implementazione dimostra che le piattaforme RIC vengono utilizzate nelle reti commerciali e non rimangono limitate alla fase di sperimentazione. Con lo sviluppo degli ecosistemi rApp, le piattaforme RIC possono funzionare come livello di inferenza AI all'interno della RAN. La restante categoria di software include funzioni emergenti come la distribuzione di modelli AI e i motori di policy basati sull'intento, che non sono ancora diventate categorie di reporting standard ma stanno iniziando ad attirare l'interesse commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per architettura: Open vRAN mantiene la leadership mentre Cloud-Native vRAN avanza
Nel 2025, Open vRAN rappresentava il 34.42% del mercato del software RAN virtualizzato. La sua posizione è supportata da specifiche O-RAN più mature e dagli operatori che ora utilizzano la conformità come requisito di acquisto. Rakuten Mobile gestisce la più grande rete Open vRAN e rimane un importante esempio di operazioni multi-vendor e cloud-native. A marzo 2026, dopo test e validazione, Samsung è diventata il fornitore nazionale di radio 5G Open RAN di Rakuten Mobile. Samsung ha anche collaborato con KDDI per l'espansione del vRAN 4G e 5G, rafforzando il ruolo del Giappone nella validazione commerciale dei sistemi Open RAN, mentre le architetture vRAN proprietarie e ibride mantengono la domanda tra gli operatori che preferiscono rapporti consolidati con i fornitori e spostare le funzioni radio su server commerciali.
Si prevede che il vRAN cloud-native crescerà a un tasso annuo composto (CAGR) del 38.03% fino al 2031. Ciò riflette il passaggio da appliance fisse a software containerizzato eseguibile su framework Kubernetes e O-Cloud. Nel gennaio 2026, Samsung ha completato una prova commerciale con la sua soluzione vRAN su un processore Intel Xeon 6700P-B con fino a 72 core su una rete di un operatore statunitense di livello 1. Il test supporta l'utilizzo di un singolo server commerciale per carichi di lavoro vRAN cloud-native in siti ad alta densità e dimostra che il consolidamento dell'unità centrale, dell'unità distribuita e delle relative funzioni di intelligenza artificiale su un unico server può migliorare l'efficienza economica del sito. I requisiti di sicurezza della Release 5 vengono inoltre integrati nelle specifiche di approvvigionamento RAN ospitate in cloud.
In base al modello di implementazione: il cloud pubblico e quello delle telecomunicazioni sono in testa, mentre le implementazioni private accelerano.
Nel 2025, il cloud pubblico e il cloud per le telecomunicazioni detenevano il 39.71% della quota di mercato del software RAN virtualizzato. Gli operatori utilizzano questi ambienti per la flessibilità di capacità, la riduzione dei requisiti infrastrutturali iniziali e l'accesso a risorse di intelligenza artificiale e machine learning in prossimità dei carichi di lavoro di rete. Le strategie di cloud ibrido stanno diventando sempre più pratiche, poiché i fornitori migliorano le prestazioni e la visibilità dei costi per i carichi di lavoro delle telecomunicazioni. Il Converged Packet Core di Mavenir è stato lanciato sulla piattaforma Rakuten Cloud nell'aprile 2026. Mavenir ha inoltre migrato i primi 100,000 clienti mobili di Telefónica Germania sulla sua piattaforma IMS nativa del cloud su AWS nel maggio 2026, dimostrando come gli ambienti cloud per le telecomunicazioni si stiano estendendo oltre le funzioni core isolate.
Si prevede che le implementazioni in cloud privato e on-premise cresceranno a un tasso annuo composto (CAGR) del 37.82% fino al 2031. I requisiti aziendali per il 5G privato in termini di controllo dei dati, latenza e sicurezza informatica supportano questo modello. Le architetture on-premise consentono alle aziende di mantenere il controllo diretto sugli aggiornamenti software e sulla gestione dei dati. Gli utenti nei settori della difesa, della sanità e delle infrastrutture critiche apprezzano particolarmente questo controllo. Il settore del software RAN virtualizzato comprende quindi sia implementazioni in cloud condiviso che installazioni private, a seconda dell'ambiente operativo e delle esigenze di conformità.
Per generazione di rete: il 5G New Radio domina mentre la modernizzazione delle reti esistenti crea domanda
Nel 2025, il 5G New Radio ha rappresentato il 54.18% del mercato del software RAN virtualizzato. Questa quota di mercato è trainata dagli aggiornamenti 5G standalone e dal conseguente approvvigionamento di software specifico per unità centrali e unità distribuite (CUB) 5G. Una rete standalone richiede sia software core 5G che software RAN, mentre una rete non standalone mantiene un'infrastruttura core 4G, rendendo le implementazioni standalone più complesse dal punto di vista software a livello di sito. I fornitori di apparecchiature affermati stanno rafforzando la propria posizione nel settore del software core 5G e RAN, in concomitanza con l'espansione delle attività standalone. Il 4G e l'LTE rimangono rilevanti perché gli operatori continuano a servire un'ampia base di abbonati LTE, condividendo al contempo l'infrastruttura server commerciale con i carichi di lavoro 5G.
Si prevede che il segmento di modernizzazione delle reti 3G e legacy crescerà a un tasso annuo composto (CAGR) del 37.78% fino al 2031. La crescita deriva dalla riallocazione dello spettro e dalla migrazione del traffico 3G rimanente, piuttosto che da nuovi investimenti in reti 3G. Radisys ha introdotto a febbraio 2026 il software 5G-Advanced RAN conforme alla Release 19 del 3GPP, con supporto per reti terrestri e non terrestri e retrocompatibilità con la Release 18. Gli operatori che devono rispettare le scadenze per la riallocazione dello spettro necessitano di piattaforme software in grado di coordinare la migrazione del traffico, la densificazione del 4G e l'espansione standalone del 5G. Un livello di orchestrazione comune può ridurre la necessità di cicli di approvvigionamento e manutenzione separati e garantire alla modernizzazione delle reti legacy un ruolo continuativo nel mercato del software RAN virtualizzato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le reti macrocellulari generano la maggior parte dei ricavi, mentre il 5G privato si espande.
Nel 2025, le reti macrocellulari detenevano il 39.68% della quota di mercato del software RAN virtualizzato. Gli operatori di rete mobile implementano il software su ampie reti cellulari nazionali, il che conferisce a questo gruppo la più grande base installata. AT&T sta proseguendo un'implementazione Open RAN multi-vendor con Ericsson, Mavenir e Fujitsu. Vodafone ha scelto Samsung come partner Open RAN principale per la Germania e l'Europa nell'ambito di un programma pluriennale. Anche KDDI sta espandendo il vRAN basato su tecnologia Samsung in Giappone, mentre gli operatori di rete mobile sono i principali acquirenti di software RIC e di automazione, poiché le loro dimensioni consentono di investire nell'ottimizzazione basata sull'intelligenza artificiale.
Si prevede che le reti 5G private e industriali cresceranno a un tasso annuo composto del 38.41% fino al 2031. I produttori utilizzano sistemi cellulari privati per apparecchiature di fabbrica, veicoli automatizzati, robotica ed elaborazione dati locale. Samsung e Hyundai Motor hanno completato una sperimentazione RedCap su una rete 5G privata e hanno pianificato di estendere la tecnologia ai più recenti stabilimenti di veicoli elettrici di Hyundai nella prima metà del 2026. Anche porti, siti minerari, imprese agricole e operatori logistici sono potenziali utilizzatori. Airspan e Druid Software hanno supportato l'implementazione di una rete 5G privata per una delle principali compagnie ferroviarie europee presso le sedi di Deutsche Bahn nel marzo 2025, incoraggiando gli integratori specializzati a sviluppare software e modelli di implementazione replicabili per i clienti industriali.
Analisi geografica
Nel 2025, il Nord America rappresentava il 38.26% della quota di mercato del software RAN virtualizzato. La regione beneficia del programma Open RAN di AT&T, del design vRAN greenfield di Dish Network e dei grandi investimenti degli operatori in infrastrutture 5G standalone multi-vendor, mentre il sostegno pubblico allo sviluppo nazionale di Open RAN fornisce un ulteriore supporto alla domanda negli Stati Uniti. Airspan ha realizzato un'implementazione commerciale di Open RAN per Rakuten Mobile nel dicembre 2025, finanziata in parte da una sovvenzione della National Telecommunications and Information Administration. [2] Airspan Networks, “Airspan Networks Delivers Industry's First Commercial Open RAN Deployment Stemming From NTIA Grant,” Airspan Networks, airspan.com. Il Canada sta sviluppando casi d'uso aziendali di 5G privato e TERAGO ed Ericsson hanno lanciato una rete 5G privata presso il McMaster Manufacturing Research Institute nel maggio 2026.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 38.22% fino al 2031. Il Giappone è leader nella regione grazie alla rete vRAN aperta di Rakuten Mobile, nonché alle attività vRAN commerciali di NTT Docomo e KDDI. La nomina di Samsung nel 2026 a fornitore nazionale di radio 5G Open RAN per Rakuten Mobile rafforza il ruolo del Paese come mercato di riferimento. Nell'aprile 2026, Rakuten Symphony ha annunciato una collaborazione con Celona per il 5G privato Open RAN per le aziende, aggiungendo un percorso di rete privata per soddisfare la domanda regionale. Le attività regionali includono test e implementazioni in India, Corea del Sud, Sud-est asiatico e altri mercati emergenti, mentre le attività di esportazione del Giappone supportano una maggiore adozione in questi Paesi.
L'Europa detiene una posizione di rilievo grazie ai programmi degli operatori in Germania e nel Regno Unito, tra cui il programma multi-vendor di Vodafone con Ericsson, Nokia e Samsung. Il ruolo di Samsung nell'implementazione dell'Open RAN di Vodafone in Germania si estende su migliaia di siti in 5 anni. Orange Group e Samsung hanno ampliato la loro partnership vRAN e Open RAN in Europa nel febbraio 2026, dopo precedenti test. Il Medio Oriente ha registrato le prime attività O-RAN cloud-native attraverso Zain Kuwait. Africa e Sud America devono affrontare maggiori limitazioni in termini di fronthaul e spettro, sebbene i sistemi software-defined possano ridurre i requisiti hardware fisici rispetto alle RAN tradizionali.
Panorama competitivo
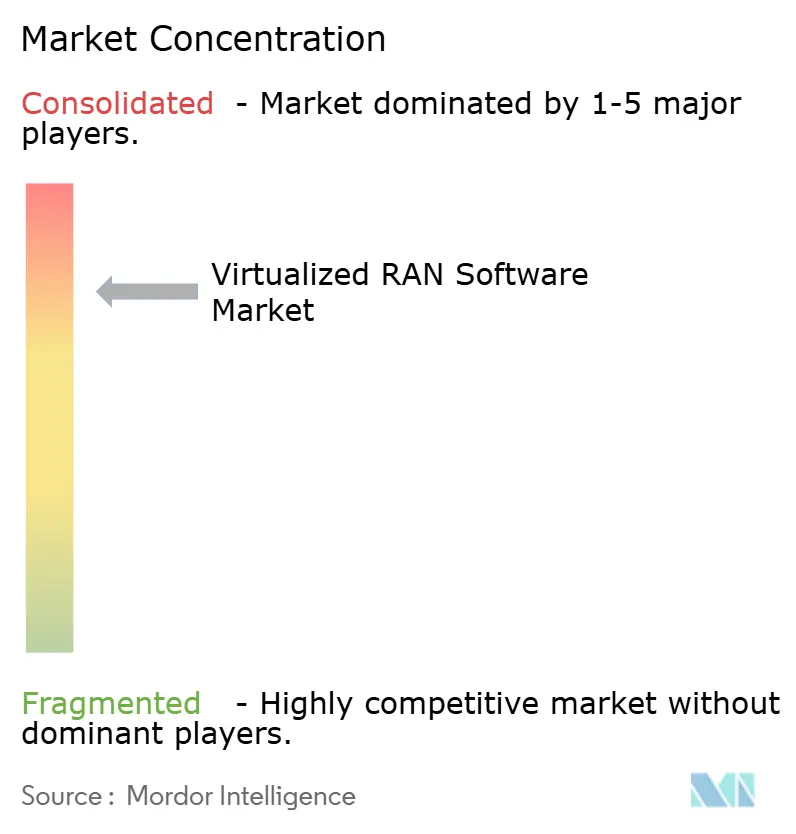
Il mercato è concentrato, con Samsung, Rakuten Symphony e 1Finity identificati come i 3 principali fornitori di vRAN per fatturato mondiale su base trimestrale fino al secondo trimestre del 2025, in competizione sulla copertura della piattaforma, l'esperienza di integrazione e le prestazioni di livello carrier su infrastrutture commerciali standard. Nokia ed Ericsson stanno adattando i loro portfolio RAN verso software cloud-native pur mantenendo ampie basi hardware installate, e Nokia sta abbinando il suo software anyRAN alla tecnologia NVIDIA per supportare funzionalità AI-RAN accelerate da GPU. Nokia ha dichiarato nel febbraio 2026 di aver testato le funzionalità AI-RAN con T-Mobile, Indosat e SoftBank e di puntare a implementazioni pilota alla fine del 2026. [3] Nokia, “Nokia Accelerates AI-RAN Momentum With New Partnerships Driving Path to AI-Native 6G,” Nokia, nokia.com. Questo approccio consente a Nokia di offrire aggiornamenti software ai clienti macrocell esistenti.
La base di fornitori al di sotto dei principali operatori è frammentata per livelli funzionali e casi d'uso verticali. Mavenir ha ampliato la sua presenza nelle reti degli operatori grazie al suo core di pacchetto cloud-native sulla piattaforma di Rakuten Mobile e alla sua implementazione IMS per Telefónica Germania. Questi progetti dimostrano come un fornitore focalizzato sul software possa operare in diversi domini di rete. Druid Software ha acquisito la proprietà intellettuale del software RAN di Node-H nel 2025, estendendo il suo portfolio oltre il core 5G, mentre i fornitori privati di 5G stanno perseguendo sempre più offerte full-stack che includono funzioni RAN. Ciò esercita pressione sui fornitori specializzati affinché dimostrino una chiara interoperabilità e un valore di integrazione di sistema.
Gli ecosistemi RIC e xApp rimangono un'area aperta alla concorrenza nel mercato del software RAN virtualizzato. La Release 5 ha formalizzato il framework rApp, fornendo ai fornitori un ambiente più coerente per le applicazioni di automazione. L'implementazione RIC a livello nazionale di Rakuten Mobile con rApp di terze parti offre un esempio concreto di questo modello su scala commerciale. Software Radio Systems e Amarisoft contribuiscono a un percorso di test open source per utenti commerciali e accademici di dimensioni più ridotte. I fornitori in grado di fornire aggiornamenti software testati e un'integrazione multi-vendor pratica avranno un vantaggio, mentre il settore del software RAN virtualizzato rimane concentrato nelle mani dei principali fornitori di piattaforme, ma presenta molti concorrenti specializzati in funzionalità software, integrazione di sistemi e implementazioni di reti private.
Leader del settore del software RAN virtualizzato
Mavenir Systems, Inc.
Samsung Electronics Co., Ltd.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Rakuten Symphony, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Nokia ha confermato che la sua piattaforma AI-RAN di debutto con NVIDIA sarà destinata a implementazioni pilota alla fine del 2026, con rilascio commerciale generale nel 2027, offrendo un aumento previsto dell'efficienza spettrale superiore al 100% entro un anno dal lancio. La piattaforma integra il software anyRAN di Nokia con la GPU ARC-Pro di NVIDIA e sarà distribuita tramite un modello di abbonamento anziché richiedere la sostituzione iniziale dell'hardware, modificando sostanzialmente la convenienza economica dell'aggiornamento per le stazioni base macro-cell di Nokia esistenti.
- Maggio 2026: Il Converged Packet Core di Mavenir è entrato in funzione nella rete nazionale di Rakuten Mobile sulla Rakuten Cloud Platform, abilitando il roaming multi-operatore tramite JAPAN Roaming, il servizio di roaming di emergenza nazionale giapponese lanciato il 1° aprile 2026. L'implementazione estende la posizione di Mavenir sia nelle funzioni core che in quelle adiacenti RAN-cloud nell'infrastruttura di rete aperta di riferimento del Giappone.
- Maggio 2026: Mavenir ha completato la migrazione dei primi 100,000 clienti di telefonia mobile di Telefónica Germania alla sua piattaforma IMS nativa del cloud in esecuzione su AWS, nell'ambito di un'estensione contrattuale pluriennale annunciata nel febbraio 2025. La migrazione completa di tutti i siti tramite automazione è prevista per il 2027, consolidando AWS Cloud come host di livello carrier validato per l'infrastruttura di telefonia mobile tedesca.
- Maggio 2026: TERAGO ed Ericsson hanno lanciato una rete 5G privata presso il McMaster Manufacturing Research Institute in Canada, segnando un'importante implementazione del 5G di livello enterprise in un ambiente di produzione e ricerca reale, utilizzando lo spettro industriale canadese recentemente reso disponibile.
Ambito del rapporto sul mercato globale del software RAN virtualizzato
Il mercato del software vRAN (Virtualized RAN) comprende soluzioni software che virtualizzano, disaggregano, controllano, automatizzano e gestiscono le funzioni della rete di accesso radio (RAN) utilizzando architetture di rete basate su software in esecuzione su infrastrutture generiche o cloud. Il mercato include software che sostituisce o astrae le funzioni RAN tradizionalmente integrate nell'hardware e consente agli operatori di rete e ad altri utenti di implementare carichi di lavoro RAN tramite architetture virtualizzate, cloud-native, aperte, proprietarie o ibride.
Il rapporto sul mercato del software RAN virtualizzato è segmentato per livello software (software dell'unità centrale, software dell'unità distribuita, software dell'unità radio e Low-PHY, software di controllo intelligente e automazione RAN, software di gestione, amministrazione e orchestrazione e resto del software RAN virtualizzato), architettura (vRAN aperta, vRAN cloud-native, vRAN proprietaria e vRAN ibrida), modello di implementazione (vRAN cloud-native e on-premise), generazione di rete (5G New Radio, 4G/LTE e modernizzazione 3G e legacy), utente finale (operatori di rete mobile, imprese e organizzazioni industriali, host neutrali e società di torri e organizzazioni governative e di difesa) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software dell'unità centrale |
| Software per unità distribuite |
| Unità radio e software Low-PHY |
| Software di controllo intelligente e automazione RAN |
| Software per operazioni, amministrazione e orchestrazione |
| Resto del software RAN virtualizzato |
| Apri vRAN |
| vRAN nativo del cloud |
| vRAN proprietario |
| vRAN ibrido |
| vRAN nativo del cloud |
| on Premise |
| Nuova radio 5G |
| X |
| 3G e modernizzazione dei sistemi legacy |
| Operatori di rete mobile |
| Imprese e organizzazioni industriali |
| Host neutrali e società di torri |
| Organizzazioni governative e di difesa |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per livello software | Software dell'unità centrale | |
| Software per unità distribuite | ||
| Unità radio e software Low-PHY | ||
| Software di controllo intelligente e automazione RAN | ||
| Software per operazioni, amministrazione e orchestrazione | ||
| Resto del software RAN virtualizzato | ||
| Per Architettura | Apri vRAN | |
| vRAN nativo del cloud | ||
| vRAN proprietario | ||
| vRAN ibrido | ||
| Per modello di distribuzione | vRAN nativo del cloud | |
| on Premise | ||
| Per generazione di rete | Nuova radio 5G | |
| X | ||
| 3G e modernizzazione dei sistemi legacy | ||
| Per utente finale | Operatori di rete mobile | |
| Imprese e organizzazioni industriali | ||
| Host neutrali e società di torri | ||
| Organizzazioni governative e di difesa | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato del software RAN virtualizzato?
Si prevede che il mercato del software RAN virtualizzato raggiungerà un valore di 28.42 miliardi di dollari entro il 2031, rispetto ai 5.84 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 37.23%.
Quali sono i fattori che guidano la domanda di software RAN virtualizzato?
Le implementazioni 5G standalone, gli aggiornamenti di rete cloud-native, gli standard O-RAN, la gestione energetica e le implementazioni 5G private supportano la domanda.
Quale livello software detiene la quota maggiore?
Nel 2025, il software dell'unità centrale deteneva una quota di mercato del 31.83%, grazie al suo ruolo fondamentale nelle funzioni chiave di controllo e trasmissione dati in banda base.
Quale segmento del software RAN virtualizzato è in più rapida espansione?
Si prevede che il mercato dei software di controllo intelligente e di automazione RAN crescerà a un tasso annuo composto del 38.43% fino al 2031.
Quale regione è leader nell'adozione del software RAN virtualizzato?
Nel 2025 il Nord America deteneva una quota del 38.26%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 38.22% fino al 2031.
Perché le aziende implementano reti 5G private?
Le aziende utilizzano il 5G privato per una connettività locale affidabile, bassa latenza, sicurezza informatica e controllo degli aggiornamenti di dati e software.


