

Dimensioni e quota di mercato dei sistemi di pipeline virtuali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.79 miliardo di dollari |
| Dimensione del mercato (2031) | 2.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.71% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di pipeline virtuali di Mordor Intelligence
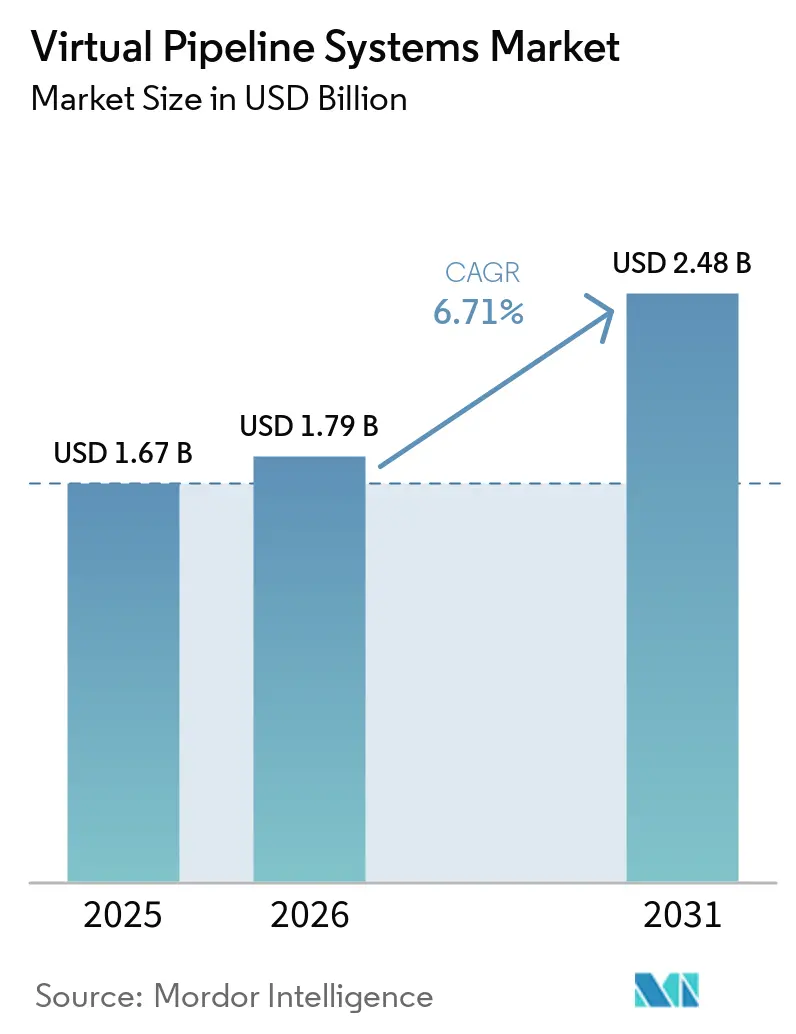
Il mercato dei sistemi di condotte virtuali (Virtual Pipeline Systems) aveva un valore di 1.67 miliardi di dollari nel 2025 e si stima che crescerà da 1.79 miliardi di dollari nel 2026 a 2.48 miliardi di dollari entro il 2031, con un CAGR del 6.71% durante il periodo di previsione (2026-2031). La forte domanda industriale off-grid, la diffusione di rimorchi predisposti per l'idrogeno e le normative favorevoli nordamericane ed europee stanno rimodellando la logistica dell'ultimo miglio del gas naturale. Il gas naturale compresso (CNG) ha mantenuto il maggiore contributo in termini di fatturato, tuttavia il gas naturale rinnovabile e le miscele di idrogeno stanno guadagnando terreno perché consentono di ottenere crediti di carbonio premium ai sensi dell'US RNG Incentive Act e del Regolamento UE sul metano. L'innovazione nei rimorchi sta riducendo drasticamente i costi di consegna, poiché le bombole in fibra di carbonio riducono il peso a vuoto del 40%, mentre le piattaforme di digital twin riducono i tempi di inattività non programmati del 20%. Il Nord America è all'avanguardia nell'adozione grazie agli incentivi dell'Inflation Reduction Act e a una fitta rete di data center che richiedono GNL per la riduzione dei picchi di domanda. Tuttavia, la volatilità dei prezzi spot del GNL e la frammentazione delle normative sui materiali pericolosi introducono incertezza sui margini, soprattutto per gli operatori nei mercati emergenti.
Punti chiave del rapporto
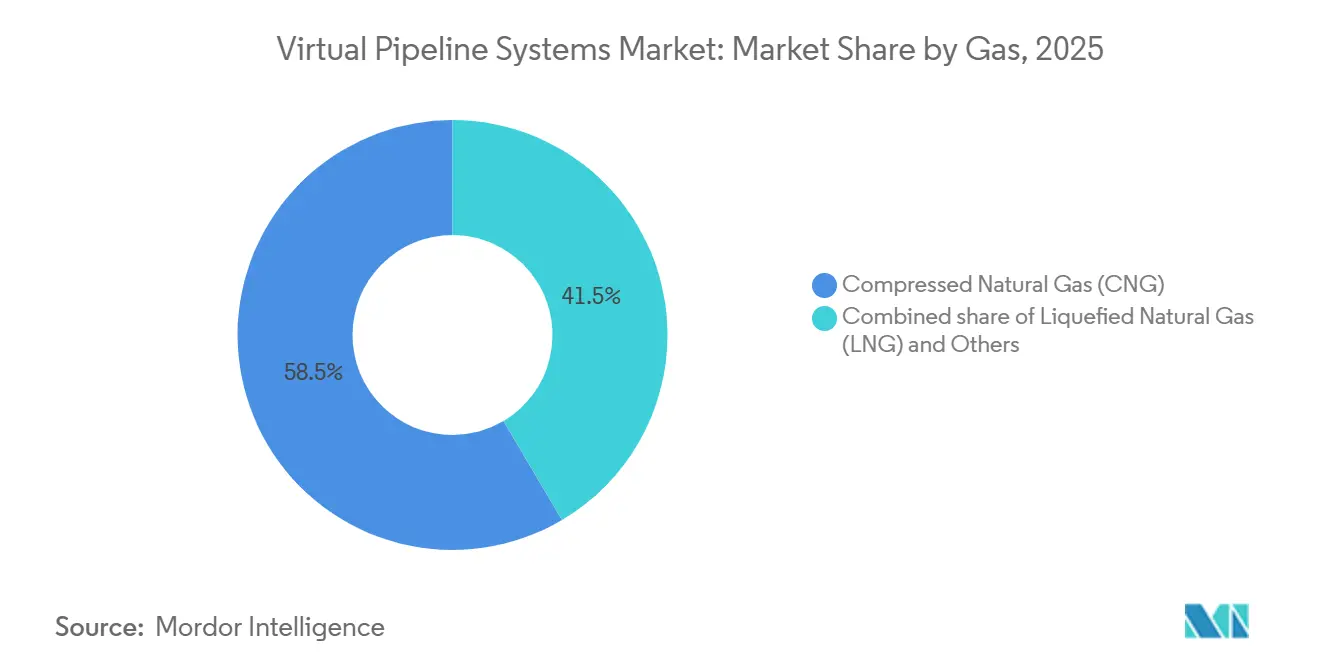
- Per quanto riguarda il gas, il gas naturale compresso ha dominato il mercato dei sistemi di gasdotti virtuali con una quota del 58.5% nel 2025, mentre si prevede che il segmento "Altri" (biogas, gas naturale rinnovabile e idrogeno) registrerà un tasso di crescita annuo composto (CAGR) del 15.5% fino al 2031.
- Per tipologia, i rimorchi standard detenevano una quota di fatturato del 75.8% nel 2025; i rimorchi trainabili sono quelli in più rapida crescita, con un CAGR del 9.1% fino al 2031.
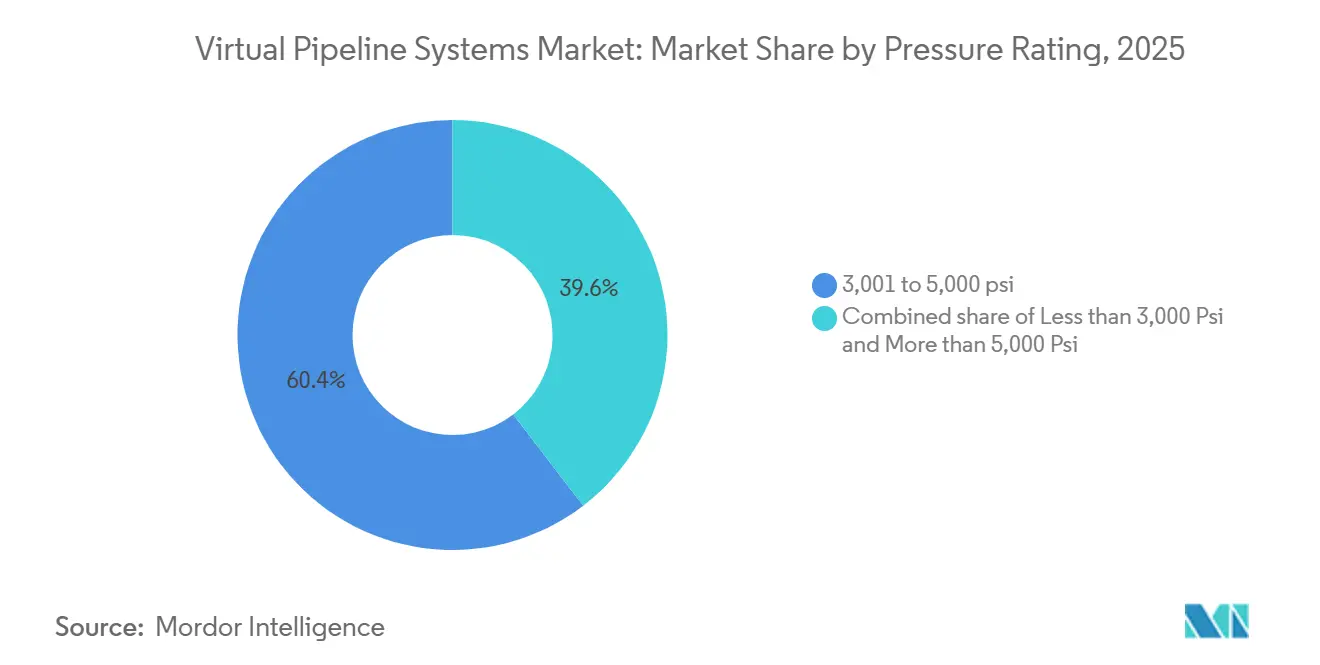
- In base alla pressione nominale, i moduli da 3,001 a 5,000 psi rappresentavano il 60.4% della dimensione del mercato virtuale dei sistemi di condotte nel 2025, tuttavia si prevede che i sistemi superiori a 5,000 psi si espanderanno a un CAGR dell'8.4%.
- Per quanto riguarda le applicazioni, gli utenti industriali hanno conquistato una quota del 50.2% del mercato dei sistemi di gasdotti virtuali nel 2025, mentre il settore dei trasporti sta crescendo a un CAGR del 7.8% grazie alla conversione di autocarri pesanti a GNL.
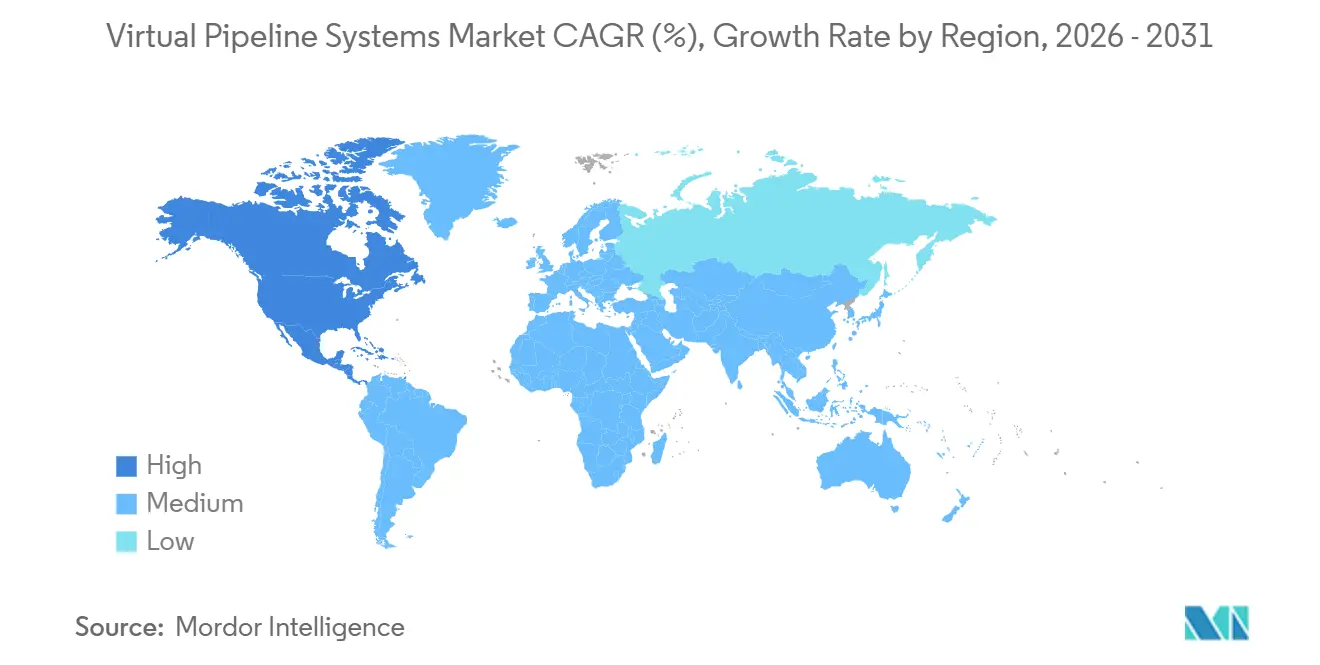
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 40.6% della quota di mercato dei sistemi di pipeline virtuali e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi di pipeline virtuali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento vertiginoso della domanda di gas naturale fuori rete nel settore minerario e nella produzione di energia in aree remote | + 1.2% | Globale, con una concentrazione in Nord America, Australia e nei corridoi minerari dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Le innovazioni nei rimorchi modulari riducono drasticamente i costi di consegna dell'ultimo miglio. | + 1.0% | Nord America, Europa, APAC | A breve termine (≤ 2 anni) |
| Premi di crediti di carbonio per miscele rinnovabili di CNG e GNL | + 1.3% | Nord America, Unione Europea, parti del Sud America | Medio termine (2-4 anni) |
| Obblighi di decarbonizzazione industriale in tutta l'UE e in Nord America | + 1.1% | UE, Nord America, ripercussioni sulla regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Il mercato potenziale dei cilindri compositi predisposti per l'idrogeno si sta ampliando. | + 0.9% | UE, Nord America, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Le agenzie di difesa e di soccorso in caso di calamità adottano centri di distribuzione del gas mobili. | + 0.6% | Nord America, Medio Oriente, ASEAN | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di gas naturale fuori rete nel settore minerario e dell'energia elettrica remota
Miniere remote, data center e installazioni militari stanno evitando lunghe costruzioni di gasdotti a favore di sistemi di gasdotti virtuali che possono essere implementati in poche settimane. Altaaqa Global ha eretto un impianto mobile a turbina a gas da 40 MW per un data center kazako in soli 27 giorni, evidenziando il vantaggio in termini di velocità rispetto alle infrastrutture fisse [1] Altaaqa Global, “Kazakhstan 40 MW Mobile Gas Plant,” powerengineeringint.com . I siti minerari australiani che utilizzano sistemi ibridi solari-batteria si affidano ancora a GNC o GNL mobili per l'alimentazione di base, riducendo il consumo di diesel del 77.9%. In Texas, MPLX fornisce gas del bacino di Delaware a un campus di mining di criptovalute da 400 MW che prevede di espandersi fino a 1.5 GW nell'ambito di un contratto a lungo termine per un gasdotto virtuale. L'aeronautica militare statunitense ha convalidato il modello con un generatore multicombustibile da 250 kW presso la base aerea di Travis, dimostrandone l'idoneità per la resilienza della difesa. L'aumento dei carichi di lavoro ad alta intensità energetica e le preoccupazioni per la sicurezza energetica mantengono questo trend della domanda decisamente positivo nel medio termine.
Innovazioni nei rimorchi modulari che riducono i costi di consegna dell'ultimo miglio
I progressi nei cilindri in fibra di carbonio e un migliore isolamento criogenico stanno riducendo la tara di circa il 40%, aumentando i carichi utili e abbassando i costi di consegna delle unità. Il modulo CNG TITAN 53 di Hexagon Agility trasporta 492,000 scf, il 40% in più rispetto ai modelli in acciaio tradizionali, il che riduce la frequenza dei viaggi per i clienti ad alto volume [2] Hexagon Agility, “TITAN 53 Launch,” hexagonagility.com . CIMC ENRIC ha raddoppiato la capacità di produzione di cilindri GNL dopo un ordine di 1,000 unità che consente autonomie di guida di 3,500 km per i camion pesanti. I serbatoi GNL di seconda generazione di Cryoshelter aggiungono il 30% di capacità di carburante nello stesso ingombro, ampliando l'adozione commerciale. Il routing digital-twin di Intangles riduce i tempi di inattività non programmati del 20%, riducendo ulteriormente il costo totale di proprietà. Nel complesso, queste innovazioni esercitano una continua pressione al ribasso sui prezzi del gas consegnato.
Premi di crediti di carbonio per miscele di GNC e GNL rinnovabili
Gli enti regolatori stanno monetizzando i combustibili a basse emissioni di carbonio, creando un aumento diretto dei margini per gli operatori che forniscono gas rinnovabile tramite gasdotti virtuali. L'RNG Incentive Act statunitense prevede un credito di 1 dollaro USA per gallone per il gas naturale rinnovabile utilizzato nei trasporti, attenuando i costi operativi delle flotte [3] Congresso degli Stati Uniti, "RNG Incentive Act", congress.gov . La Sezione 45Z dell'IRS premia ulteriormente i combustibili con emissioni del ciclo di vita inferiori a 50 kg di CO₂e per MMBtu, inserendo l'RNG nella fascia più alta IRS.GOV. L'impianto South Fork Dairy di Clean Energy Fuels converte il letame di 16,000 mucche in 2.6 milioni di galloni di RNG all'anno nell'ambito di contratti di transito a lungo termine. L'offerta di RNG negli Stati Uniti ha raggiunto i 225 TBtu nel 2025 e alimenta già il 94% dei veicoli a gas naturale. Questi crediti premium accelerano il ritorno sull'investimento dei progetti e intensificano il passaggio verso materie prime di origine biologica.
Mandati di decarbonizzazione industriale nell'UE e nel Nord America
Le tariffe sulle emissioni di carbonio alle frontiere e le norme sulle perdite di metano stanno spingendo i produttori a sostituire carbone e petrolio con gas più puliti in grado di raggiungere impianti non collegati alla rete. Il meccanismo di adeguamento del carbonio alle frontiere dell'UE (ECBM) inizierà a imporre tariffe sulle importazioni ad alta intensità di carbonio nel 2026, aumentando il costo dei beni ad alte emissioni e incentivando l'utilizzo di input a basse emissioni di carbonio. Il regolamento UE sul metano inasprisce i controlli sulle perdite a partire dal 2024, incoraggiando l'uso di reti di gasdotti virtuali dotate di monitoraggio in tempo reale [4] Parlamento europeo, “Regolamento UE sul metano”, europarl.europa.eu . Il regolamento canadese sull'elettricità pulita (Clean Electricity Regulations) mira a una rete a zero emissioni nette entro il 2035, stimolando progetti di cogenerazione che dipendono dal GNL mobile per l'affidabilità. Negli Stati Uniti, l'EPA ha introdotto una tassa sul metano di 900-1,500 dollari USA per tonnellata a partire dal 2024, spingendo le industrie verso catene di approvvigionamento a basse perdite. Questi obblighi, nel loro complesso, ampliano il mercato potenziale per i servizi di gasdotti virtuali conformi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale per moduli criogenici ISO e Tipo IV | -0.8% | Globale, acuto nei mercati emergenti con finanziamenti limitati | A breve termine (≤2 anni) |
| Un mosaico di normative sul trasporto di materiali pericolosi nelle varie regioni | -0.5% | ASEAN, Sud America, Africa | Medio termine (2-4 anni) |
| Scarsità di conducenti e tecnici qualificati per la movimentazione del GNL | -0.4% | Asia-Pacifico, Medio Oriente, Sud America | Medio termine (2-4 anni) |
| I prezzi spot volatili del GNL/CNG incidono sui tassi di rendimento interno del progetto | -0.6% | Globale, più acuto in Europa e Asia-Pacifico | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale per moduli criogenici ISO e di tipo IV
I serbatoi criogenici ISO e i rimorchi per idrogeno di tipo IV costano dal 50% al 100% in più rispetto alle unità convenzionali in acciaio per il metano (CNG), scoraggiando i piccoli operatori dall'aggiornare le proprie flotte. Un singolo container di tipo IV con una capacità di 1.1 tonnellate di idrogeno viene venduto a oltre 500,000 dollari, mentre i rimorchi in acciaio per il metano hanno un prezzo medio di 200-300 mila dollari. I serbatoi criogenici jumbo da 1,700 m³ di Chart Industries richiedono una fabbricazione specializzata in Louisiana, mantenendo elevati i prezzi globali. Gli acquirenti dei mercati emergenti spesso si affidano ad attrezzature usate prive di caratteristiche di sicurezza avanzate, ampliando il divario tecnologico. Le limitate possibilità di leasing e gli alti tassi di interesse locali allungano i tempi di ammortamento. Questa barriera finanziaria rallenta la diffusione della tecnologia anche dove la domanda di carburante è elevata.
Un insieme frammentario di normative sul trasporto di materiali pericolosi nelle diverse regioni.
Gli operatori si trovano a dover affrontare normative eterogenee come la US 49 CFR, l'ADR europea e il Codice IMDG marittimo, ognuna delle quali impone test e documentazione specifici. I paesi ASEAN richiedono permessi specifici, il che comporta ulteriore burocrazia e tempi di inattività per le flotte transfrontaliere. I mercati sudamericani come Brasile, Argentina e Cile impongono intervalli di ispezione delle bombole differenti, riducendo l'utilizzo degli asset. I costi di conformità aumentano con le dimensioni della flotta, favorendo gli operatori già presenti sul mercato con team legali più numerosi. Queste normative frammentate ritardano l'ingresso nel mercato e aumentano i premi assicurativi, riducendo la redditività.
Analisi del segmento
Nel settore del gas: idrogeno e gas naturale rinnovabile accelerano la diversificazione.
Nel 2025, il GNC ha rappresentato il 58.5% del fatturato del mercato dei sistemi di gasdotti virtuali, grazie al suo ruolo consolidato nel riscaldamento industriale e nel trasporto pesante. Si prevede che la categoria "Altri" (biogas, RNG e idrogeno) crescerà a un tasso annuo composto del 15.5% fino al 2031, trainata dai crediti di carbonio premium e dai nuovi hub dell'idrogeno. La produzione nordamericana di RNG ha raggiunto i 225 TBtu nel 2025, confermando la scalabilità della materia prima. Hexagon Purus ha consegnato le prime unità di idrogeno di tipo IV in Europa nel marzo 2026, aprendo nuove strade per la decarbonizzazione.
L'utilizzo di RNG (gas naturale rinnovabile) è in aumento nelle regioni a forte vocazione lattiero-casearia, con l'impianto South Fork di Clean Energy Fuels, del valore di 85 milioni di dollari, che produce 2.6 milioni di galloni all'anno nell'ambito di contratti di transito a lungo termine. L'impianto micro-LNG Cryobox in Indonesia, con una capacità di 40 tonnellate al giorno, dimostra come il GNL su piccola scala possa sostituire il diesel nelle isole prive di gasdotti. La domanda di idrogeno è ancora agli inizi, ma è in crescita in Germania, Giappone e Corea del Sud, grazie all'avanzamento dei progetti pilota sull'acciaio verde.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia: i rimorchi trainabili conquistano le nicchie di mercato grazie alla rapidità di installazione.
Nel 2025, i rimorchi standard rappresentavano il 75.8% del mercato dei sistemi di gasdotti virtuali grazie all'elevata capacità di carico e ai cicli di consegna prevedibili. Si prevede tuttavia che le piattaforme trainabili cresceranno a un tasso annuo composto del 9.1%, poiché i campi minerari e le agenzie di soccorso in caso di calamità prediligono un rapido dispiegamento. Altaaqa Global ha riposizionato moduli GNL trainabili per alimentare un impianto kazako da 40 MW in soli 27 giorni.
Le unità standard dominano ancora i grandi contratti industriali; il TITAN 53 di Hexagon Agility riduce del 30% i viaggi di consegna grazie a una capacità di 492,000 piedi cubi standard. In ambito urbano, le cisterne trainabili disaccoppiate alleviano la congestione consentendo ai trattori di scambiarsi i carichi senza sosta in loco, migliorando la produttività della flotta.
In base alla pressione nominale: i moduli ad alta pressione consentono la logistica dell'idrogeno
Nel 2025, i sistemi con pressioni nominali comprese tra 3,001 e 5,000 psi hanno mantenuto una quota del 60.4% del mercato virtuale dei sistemi di gasdotti, grazie al loro equilibrio tra costi ed efficienza del carico di GNC. I moduli con pressioni superiori a 5,000 psi sono destinati a registrare un CAGR dell'8.4% fino al 2031, poiché il trasporto di idrogeno fino a 70 MPa richiede pressioni più elevate. Nel 2025, CIMC-Hexagon ha consegnato rimorchi per idrogeno a 30 MPa a clienti cinesi, sfruttando bombole in materiale composito, più leggere del 40% rispetto ai serbatoi rivestiti in metallo.
I moduli a bassa pressione rimangono rilevanti per il biogas, che spesso richiede una pulizia aggiuntiva prima dell'alta compressione. I costi di conformità aumentano con la pressione nominale perché le norme ISO 11120 e ISO 16924 impongono intervalli di prova più rigorosi, spingendo gli operatori più piccoli verso apparecchiature a media pressione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: la domanda nel settore dei trasporti supera quella del settore industriale.
Nel 2025, gli utenti industriali hanno rappresentato il 50.2% del fatturato del mercato dei sistemi di gasdotti virtuali, affidandosi a GNL e GNC per la cogenerazione e il calore di processo nelle zone con scarsità di gasdotti. Il segmento dei trasporti sta crescendo a un tasso annuo composto del 7.8%, grazie alla conversione delle flotte a camion a GNL; la Cina ha venduto 152,000 unità nel 2023, raggiungendo una penetrazione del 16.7%.
Nel marzo 2026 Clean Energy Fuels ha firmato accordi per la fornitura di gas naturale rinnovabile (RNG) a oltre 8,000 veicoli per la raccolta dei rifiuti e il trasporto pubblico, a conferma della crescita della flotta. Anche le microreti commerciali contribuiscono a questo risultato: la microrete di GNL di Crowley a Porto Rico è entrata in funzione nel 2026 per salvaguardare le operazioni portuali durante le interruzioni di corrente.
Analisi geografica
Mercato dei sistemi di pipeline virtuali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato del 40.6% per i sistemi di gasdotti virtuali e si prevede che raggiungerà un CAGR del 7.2% fino al 2031, grazie ai crediti d'imposta previsti dall'Inflation Reduction Act e agli obiettivi del Dipartimento dell'Energia statunitense (DOE) di fissare il costo dell'idrogeno a 4 dollari al kg entro il 2031. L'operatore NG Advantage ha già consegnato oltre 25 miliardi di piedi cubi di GNC a clienti industriali non collegati a gasdotti, un volume record per la regione. La politica canadese di neutralità carbonica spinge le aziende minerarie remote verso il GNL mobile per la produzione in loco. Il progetto messicano di esportazione di GNL Amigo, con una capacità di 7.8 milioni di tonnellate all'anno, rifornirà i corridoi industriali settentrionali tramite gasdotti virtuali a partire dal 2028.
Mercato europeo dei sistemi di pipeline virtuali
L'Europa sta crescendo a ritmo costante grazie alle normative sulle perdite di metano e ai progetti pilota sull'idrogeno. Hexagon Purus si è aggiudicata un ordine da 6.2 milioni di euro (circa 7.21 milioni di dollari) per unità di distribuzione di idrogeno nel marzo 2026, segnando la prima implementazione commerciale in Europa di container di tipo IV. L'Europa meridionale sta adottando il GNL su piccola scala per l'alimentazione elettrica delle isole; INOXCVA ha commissionato terminali alle Bahamas e in Scozia in grado di ricaricare serbatoi ISO per la successiva consegna tramite autocisterne.
Mercato dei sistemi di pipeline virtuali nella regione Asia-Pacifico
La regione Asia-Pacifico mostra la maggiore crescita assoluta in termini di volume. Il boom dei camion a GNL in Cina e lo sviluppo delle reti di distribuzione del gas nelle città indiane sostengono la domanda, sebbene la frammentazione dovuta alle normative sui materiali pericolosi limiti l'utilizzo delle flotte. Il progetto micro-LNG Cryobox in Indonesia dimostra la fattibilità anche per le piccole isole. Giappone e Corea del Sud stanno convogliando sussidi verso la logistica dell'idrogeno, alimentando le importazioni di bombole composite.
Mercato dei sistemi di condotte virtuali in Sud America e Medio Oriente e Africa
Il Sud America e il Medio Oriente rappresentano aree di sviluppo promettenti. Il Brasile sta valutando l'utilizzo di micro-GNL per alimentare le piattaforme pre-saline, mentre il giacimento di scisto di Vaca Muerta in Argentina produce un surplus di gas adatto al trasporto su camion verso i centri di consumo costieri. I produttori del Golfo stanno aggiungendo autocisterne per il GNL per diversificare le entrate oltre il greggio, mentre le miniere sudafricane del Capo Settentrionale utilizzano autocisterne per il GNC per compensare la volatilità del prezzo del diesel.
Panorama competitivo
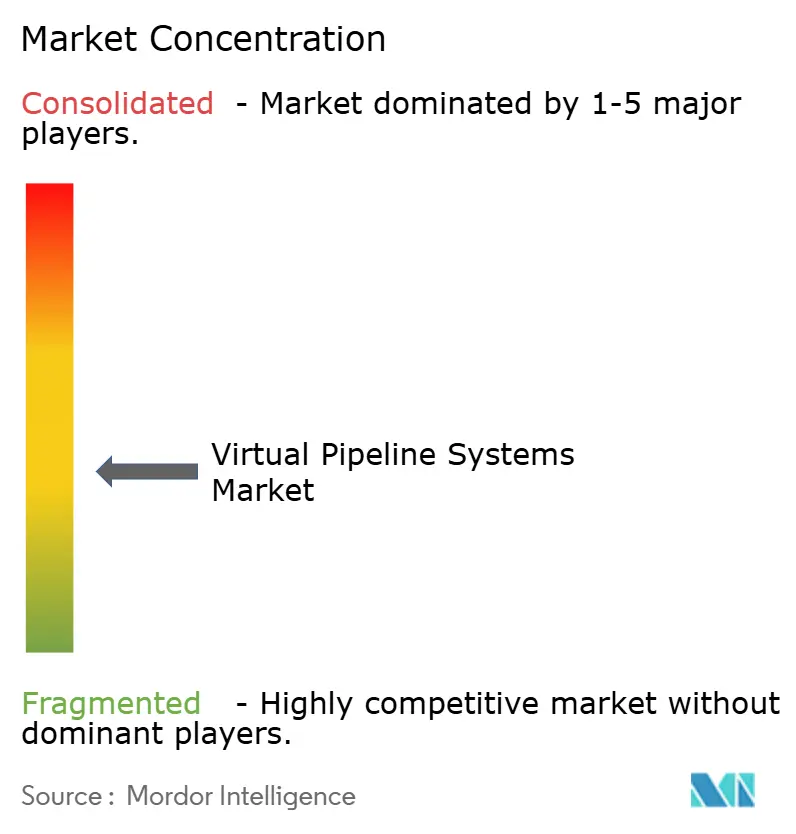
Il mercato dei sistemi di gasdotti virtuali è semi-frammentato. Chart Industries ha registrato un portafoglio ordini di 5.89 miliardi di dollari nel quarto trimestre del 2025, grazie all'impennata degli ordini di apparecchiature per micro-GNL. Hexagon Purus ha spedito i primi container per idrogeno di tipo IV in Europa nel 2026 e ha effettuato la consegna della sua 6,000esima bombola in fibra di carbonio a Processkontroll nello stesso anno. NG Advantage sfrutta stazioni automatizzate di scambio rimorchi per fornire oltre 25 miliardi di piedi cubi di GNC con un'affidabilità del 99%, dimostrando come l'innovazione dei servizi possa compensare le lacune di scala.
La differenziazione si basa sulla scalabilità modulare, sull'ottimizzazione digitale della flotta e sulla capacità di funzionamento a doppio carburante. Il software di manutenzione predittiva di Intangles ha ridotto i tempi di inattività del 20%, mentre il rilevamento delle perdite tramite intelligenza artificiale di PipeSense ha migliorato la precisione fino a 50 metri, offrendo alle flotte conformi una garanzia in termini di conformità normativa. I costi delle certificazioni ISO 11120 e ISO 16924 rappresentano un ostacolo che favorisce i fornitori verticalmente integrati con test interni.
Opportunità di mercato inesplorate si trovano in Asia centrale, nell'Africa subsahariana e in alcuni stati ASEAN dove la rete di gasdotti è scarsa. Tuttavia, la limitata disponibilità di finanziamenti per le attrezzature, la carenza di autisti e la mancanza di uniformità nelle normative sui materiali pericolosi favoriscono i produttori globali in grado di offrire pacchetti che includono leasing e formazione.
Leader del settore dei sistemi di pipeline virtuali
Gas naturale espresso (XNG)
Compositi esagonali ASA
Grafico Industries Inc.
NG Advantage LLC
Energia pulita Combustibili Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Baker Hughes firma un accordo definitivo per l'acquisizione di tutte le azioni in circolazione di Chart Industries, valutando l'operazione a un valore aziendale totale di 13.6 miliardi di dollari.
- Dicembre 2024: Chart Industries si è aggiudicata un contratto per 16 cold box e la tecnologia IPSMR per il progetto Louisiana LNG di Woodside Energy, del valore di 200-300 milioni di dollari.
- Ottobre 2024: Hexagon Agility ha ricevuto ordini per 4.3 milioni di dollari per sistemi di alimentazione RNG/CNG per camion di Classe 8 che utilizzano il motore X15N di Cummins, ampliando così la base della sua flotta indirizzabile.
- Giugno 2024: Peru LNG ha inaugurato la sua seconda banchina di carico per camion di GNL, raddoppiando la capacità di distribuzione ai clienti nazionali fuori rete.
Ambito del rapporto sul mercato globale dei sistemi di pipeline virtuali
I sistemi di gasdotti virtuali offrono una soluzione flessibile ed economicamente vantaggiosa rispetto ai tradizionali gasdotti, trasportando combustibili come il gas naturale compresso (GNC) e il gas naturale liquefatto (GNL) tramite vettori mobili, tra cui camion, treni o navi. Questi sistemi consentono l'accesso all'energia in regioni remote o con infrastrutture limitate. Sebbene offrano vantaggi come la rapida implementazione, la scalabilità e un investimento iniziale inferiore, sono generalmente più adatti a volumi ridotti e distanze brevi a causa dei maggiori costi operativi e delle sfide logistiche rispetto alle reti di gasdotti permanenti.
Il mercato dei sistemi di gasdotti virtuali è segmentato per tipo di gas, tipo di sistema, pressione nominale, applicazione e area geografica. Per quanto riguarda il gas, il mercato è suddiviso in GNC, GNL e altri. Per tipologia, il mercato è segmentato in rimorchi standard e rimorchi trainabili. In base alla pressione nominale, il mercato è suddiviso in inferiore a 3,000 psi, da 3,001 a 5,000 psi e superiore a 5,000 psi. Per applicazione, il mercato è segmentato nei settori industriale, dei trasporti, commerciale e residenziale. Dal punto di vista geografico, il rapporto copre le principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (USD).
| Gas naturale compresso (GNC) |
| Gas naturale liquefatto (GNL) |
| Altri (biogas, idrogeno, ecc.) |
| Rimorchio standard |
| Rimorchio trainabile |
| Meno di 3,000 psi |
| 3,001 a 5,000 Psi |
| Più di 5,000 Psi |
| Industriale |
| Trasporti |
| Commerciale e Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| A gas | Gas naturale compresso (GNC) | |
| Gas naturale liquefatto (GNL) | ||
| Altri (biogas, idrogeno, ecc.) | ||
| Per tipo | Rimorchio standard | |
| Rimorchio trainabile | ||
| Per valutazione della pressione | Meno di 3,000 psi | |
| 3,001 a 5,000 Psi | ||
| Più di 5,000 Psi | ||
| Per Applicazione | Industriale | |
| Trasporti | ||
| Commerciale e Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con che rapidità sta crescendo la domanda di soluzioni mobili per la consegna di gas?
Si prevede che il mercato dei sistemi di condotte virtuali raggiungerà i 2.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.71%.
Quale miscela di carburante si sta espandendo più rapidamente?
Si prevede che il biogas, il gas naturale rinnovabile e l'idrogeno, considerati nel loro complesso, registreranno un tasso di crescita annuo composto (CAGR) del 15.5% fino al 2031, grazie agli incentivi per i crediti di carbonio che ne favoriranno l'adozione.
Perché il Nord America è la regione che ha adottato maggiormente queste tecnologie?
Gli incentivi fiscali previsti dall'Inflation Reduction Act, la rapida espansione dei data center e gli obiettivi federali sui costi dell'idrogeno contribuiscono a far sì che la regione detenga una quota di mercato del 40.6% e registri una crescita leader con un tasso di crescita annuo composto (CAGR) del 7.2%.
Quali fattori ostacolano una più rapida diffusione dei rimorchi ad alta pressione?
I costi iniziali di capitale superiori a 500,000 dollari per ogni container di idrogeno di tipo IV e la frammentazione delle normative sui materiali pericolosi rallentano l'espansione della flotta nei mercati emergenti.
Quali aziende dominano gli ordini di nuove apparecchiature?
Chart Industries e Hexagon Purus vantano attualmente i portafogli ordini più consistenti, mentre CIMC-Hexagon e Clean Energy Fuels si sono aggiudicate importanti contratti regionali.


