

Dimensioni e quota di mercato dell'olio di cocco vergine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Dimensione del mercato (2026) | 2.96 miliardo di dollari |
| Dimensione del mercato (2031) | 4.32 miliardo di dollari |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa, Medio Oriente e Africa |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'olio di cocco vergine a cura di Mordor Intelligence
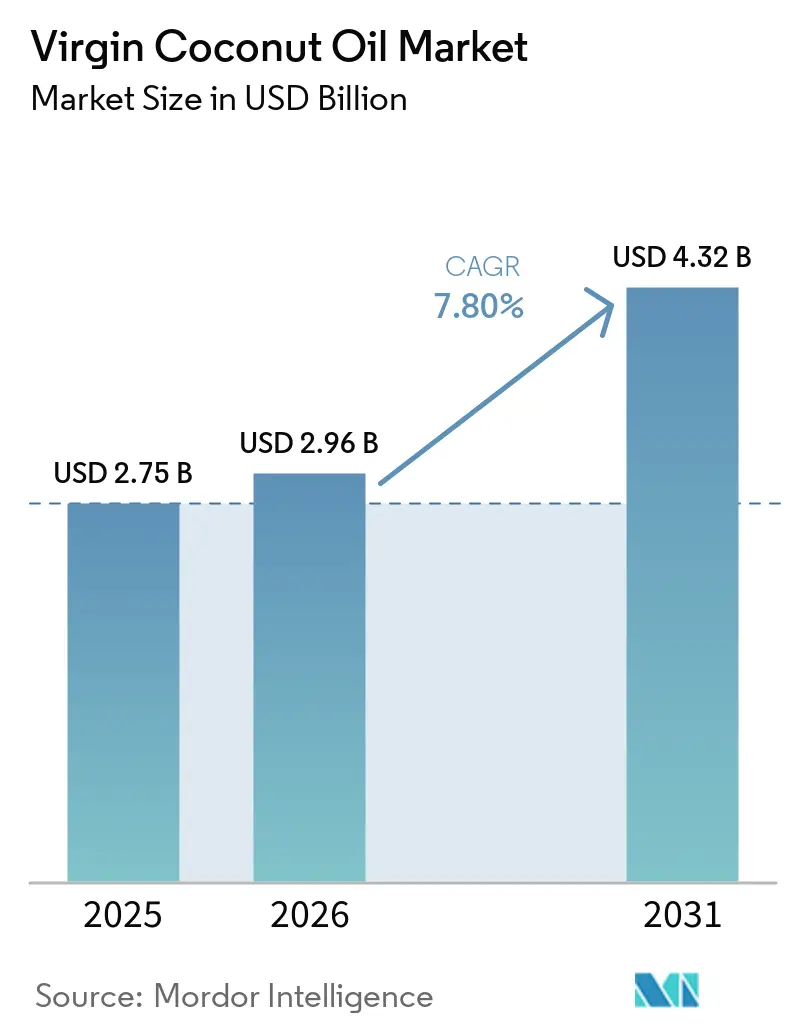
Il mercato dell'olio di cocco vergine valeva 2.75 miliardi di dollari nel 2025 e si prevede che crescerà da 2.96 miliardi di dollari nel 2026 a 4.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.80% durante il periodo di previsione (2026-2031). Il mercato è sostenuto dalla domanda di grassi vegetali minimamente trasformati in prodotti alimentari, per la cura della persona e per il benessere. I prezzi più elevati dell'olio di cocco nel 2025 hanno indicato che la domanda a valle è rimasta solida anche se le condizioni di offerta si sono ristrette. Il mercato si trova inoltre ad affrontare una catena del valore frammentata, poiché la coltivazione del cocco è concentrata nei paesi produttori, mentre molti marchi premium vendono in Nord America e in Europa. Questa struttura rende la tracciabilità, l'approvvigionamento affidabile e la verifica del prodotto requisiti competitivi fondamentali. Lo stress climatico e le sanzioni contro i prodotti non registrati aumentano i costi per i fornitori più piccoli, mentre i produttori certificati e integrati possono utilizzare questi requisiti per rafforzare i rapporti con i clienti.
Punti chiave del rapporto
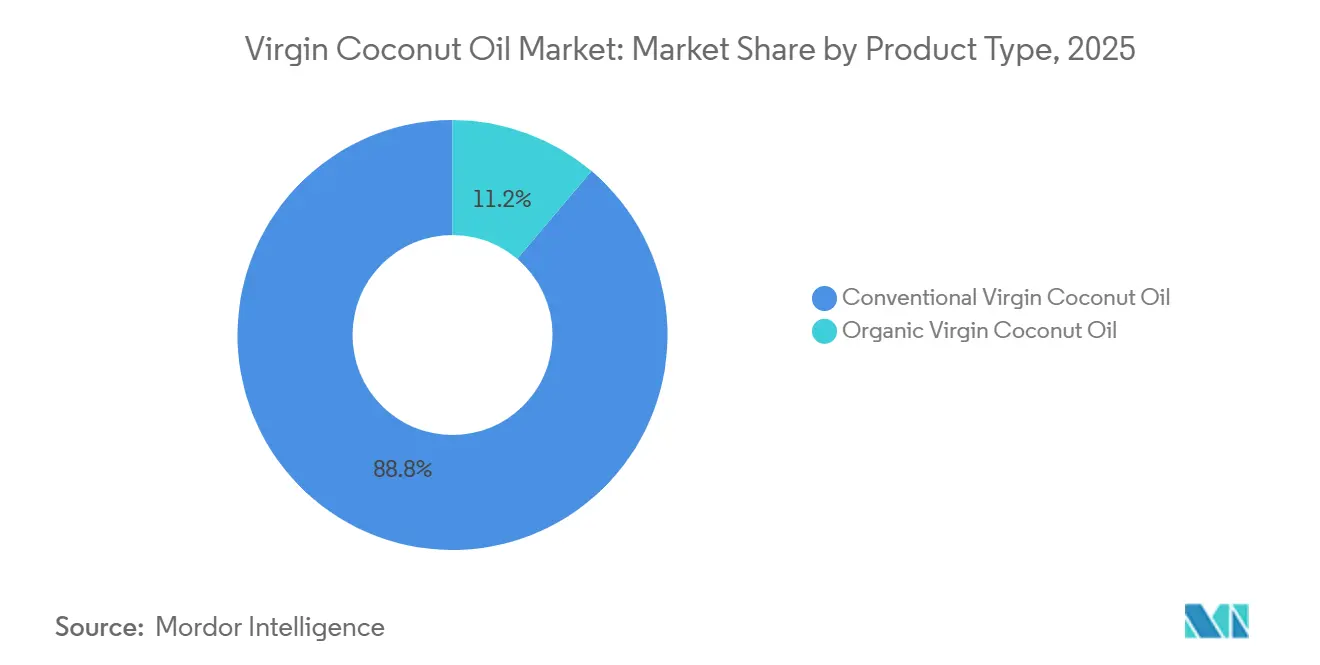
- Per tipologia di prodotto, l'olio di cocco vergine convenzionale deteneva l'88.81% della quota di mercato nel 2025, mentre si prevede che l'olio di cocco vergine biologico crescerà a un tasso annuo composto del 9.83% nel periodo 2026-2031, sostenuto dalla domanda di prodotti di alta gamma in Nord America ed Europa.
- In base al metodo di estrazione, l'olio spremuto a freddo rappresentava il 58.12% del mercato dell'olio di cocco vergine nel 2026, mentre si prevede che l'olio spremuto a freddo crescerà a un CAGR del 9.93% fino al 2031, con la crescita della lavorazione concentrata nel Sud-est asiatico.
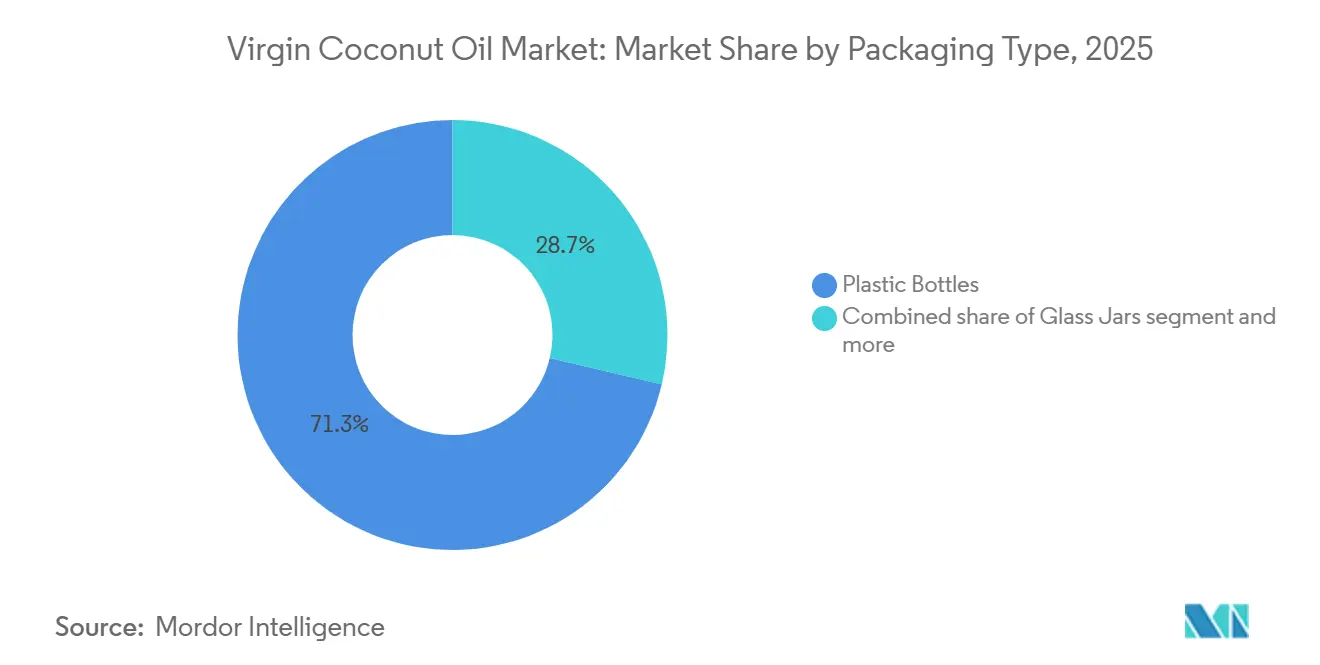
- Per tipologia di imballaggio, le bottiglie di plastica hanno rappresentato il 71.31% della domanda nel 2025, mentre si prevede che i vasetti di vetro cresceranno a un tasso di crescita annuo composto (CAGR) del 9.56% nel periodo 2026-2031, trainati dalla domanda del settore retail di fascia alta in Nord America ed Europa.
- Per quanto riguarda gli utenti finali, nel 2025 gli utenti industriali detenevano il 77.23% del mercato dell'olio di cocco vergine, mentre si prevede che il settore della vendita al dettaglio crescerà a un tasso annuo composto (CAGR) dell'8.95% fino al 2031, trainato dall'e-commerce e dai canali di vendita al dettaglio di prodotti naturali.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 21.68% del mercato dell'olio di cocco vergine, mentre si prevede che l'Europa crescerà a un tasso annuo composto del 9.08% tra il 2026 e il 2031, sostenuta dalla domanda di prodotti con etichetta pulita e dai requisiti di documentazione della catena di approvvigionamento.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'olio di cocco vergine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda dei consumatori di oli naturali e minimamente lavorati | + 1.4% | Global | A breve termine (≤ 2 anni) |
| Ampliamento dell'uso nei cosmetici e nella cura della persona | + 1.2% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento dell'adozione di alimenti funzionali e prodotti per il benessere | + 1.3% | Nord America ed Europa, con ripercussioni nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Crescente attenzione all'approvvigionamento sostenibile e tracciabile. | + 0.7% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Crescita del consumo di alimenti vegani, a base vegetale e chetogenici. | + 0.8% | Nord America e Europa | Breve-medio termine (1-3 anni) |
| Progressi tecnologici nella produzione e nel controllo qualità | + 0.6% | A livello globale, con i primi progressi nel Sud-est asiatico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda dei consumatori di oli naturali e minimamente lavorati
La crescente preferenza dei consumatori per gli alimenti naturali e minimamente trasformati sta sostenendo la domanda di olio di cocco vergine, comunemente considerato un olio naturale prodotto con una lavorazione minima, pur mantenendo il suo sapore caratteristico e le sue proprietà nutrizionali. Questa preferenza si riflette nel sondaggio IFIC Food & Health del 2025, in cui il 28% degli americani ha indicato "lavorazione minima o nulla" e il 24% "naturale" come criteri per definire un alimento sano. [1]Fonte: International Food Information Council (IFIC), "2025 IFIC Food & Health Survey", ific.orgPoiché i consumatori associano sempre più la naturalità e la minima lavorazione a scelte alimentari più sane e autentiche, l'olio di cocco vergine beneficia del suo posizionamento come alternativa meno raffinata agli oli raffinati convenzionali. Questa tendenza sta incoraggiando produttori e marchi a enfatizzare le caratteristiche di verginità, non raffinazione, biologia, spremitura a freddo e minima lavorazione, rafforzando la domanda tra i consumatori attenti alla salute che cercano oli naturali per cucinare e per il benessere.
Aumento dell'adozione di alimenti funzionali e prodotti per il benessere
Il crescente interesse dei consumatori per alimenti e prodotti che offrono benefici che vanno oltre la semplice nutrizione sta creando nuove opportunità per l'olio di cocco vergine, in particolare come ingrediente in alimenti funzionali, prodotti per il benessere e formulazioni nutraceutiche. Il profilo di acidi grassi a catena media e i composti bioattivi naturali dell'olio di cocco vergine hanno contribuito al suo posizionamento come ingrediente funzionale, con applicazioni che si espandono in emulsioni, formulazioni alimentari e altri prodotti per il benessere a valore aggiunto. Poiché i consumatori ricercano sempre più ingredienti naturali per le diete quotidiane e le routine di benessere, i produttori stanno sviluppando prodotti a base di olio di cocco vergine a valore aggiunto, inclusi formati nutraceutici e portatili, ampliando le applicazioni dell'olio oltre la cucina convenzionale.
Crescente attenzione all'approvvigionamento sostenibile e tracciabile.
La crescente domanda dei consumatori di trasparenza, semplicità degli ingredienti e approvvigionamento responsabile sta sostenendo la crescita del mercato dell'olio di cocco vergine, poiché i consumatori associano sempre più gli oli tracciabili e provenienti da fonti sostenibili a una maggiore qualità e autenticità. Questa tendenza si riflette nel comportamento d'acquisto verso i prodotti con etichetta pulita, con la Generazione Z e i Millennials disposti a pagare il 20-30% in più per prodotti che riportano diciture come biologico, naturale, ad alto contenuto proteico e senza ingredienti artificiali. Anche le diciture come "ingredienti semplici", "lista degli ingredienti breve" e "approvvigionamento tracciabile" influenzeranno sempre più le decisioni d'acquisto nel 2025. [2]Fonte: Ingredion, "Meno mistero, più significato: le etichette pulite conquistano la preferenza dei consumatori", ingredion.comPer i marchi di olio di cocco vergine, ciò crea opportunità di differenziazione attraverso la certificazione biologica, la trasparenza nell'approvvigionamento delle noci di cocco, la tracciabilità degli agricoltori, la coltivazione sostenibile e la lavorazione minima, rafforzando al contempo la fiducia dei consumatori e supportando il posizionamento premium. Poiché la sostenibilità e la provenienza stanno diventando considerazioni di acquisto sempre più importanti, i produttori con catene di approvvigionamento verificabili e trasparenti hanno buone probabilità di ottenere un vantaggio competitivo nel mercato dell'olio di cocco vergine.
Crescita del consumo di alimenti vegani, a base vegetale e chetogenici.
Crescita dei consumi vegani, a base vegetale e chetogenici: la crescente adozione di modelli alimentari vegani, a base vegetale e a basso contenuto di carboidrati sta sostenendo la domanda di olio di cocco vergine, che è naturalmente di origine vegetale e può essere incorporato in una vasta gamma di alimenti e ricette vegetariane, vegane e chetogeniche. Questa opportunità è particolarmente rilevante in India, dove le statistiche della Vegan Society indicano che nel 2025 circa il 25% della popolazione si identificava come vegetariana e il 9% come vegana, rendendo l'India uno dei maggiori mercati per le diete senza carne a livello globale. [3]Fonte: THE VEGAN SCHOOL, "Il veganismo in India: una prospettiva storica e culturale", theveganschool.orgPoiché i consumatori sono sempre più alla ricerca di alternative di origine vegetale in linea con le loro preferenze in termini di salute, stile di vita e sostenibilità, l'olio di cocco vergine sta acquisendo importanza come olio vegetale versatile per cucinare, cuocere al forno, preparare bevande e applicazioni alimentari funzionali. La sua compatibilità con diete vegane e chetogeniche ne amplia la potenziale base di consumatori e sostiene la domanda nei segmenti di consumatori attenti alla salute e a quelli con esigenze dietetiche specifiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione con oli di oliva, avocado, girasole, colza e oli speciali. | -0.9% | Nord America e Europa | Breve-medio termine (1-3 anni) |
| Resa e volatilità dei prezzi della noce di cocco influenzate dai cambiamenti climatici | -0.8% | A livello globale; la situazione è più critica nei mercati di origine del Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Rischio di adulterazione e autenticità nelle dichiarazioni di purezza premium | -0.5% | Global | Medio termine (2-4 anni) |
| Prezzo elevato rispetto agli oli di cocco e alimentari convenzionali. | -0.6% | Asia-Pacifico e mercati emergenti | Breve-medio termine (1-3 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione con oli di oliva, avocado, girasole, colza e oli speciali.
La disponibilità di un'ampia gamma di oli da cucina alternativi e speciali rappresenta un limite fondamentale per il mercato dell'olio di cocco vergine, poiché i consumatori possono facilmente passare a prodotti che offrono profili nutrizionali, sapori, caratteristiche di cottura e fasce di prezzo differenti. Gli oli di oliva, avocado, colza e girasole sono comunemente utilizzati in cucina, per cuocere al forno, friggere e condire insalate, mentre gli oli speciali offrono ulteriori opzioni per i consumatori attenti alla salute e alla qualità. Il sapore relativamente neutro e la versatilità degli oli di colza e girasole li rendono adatti alla cucina di tutti i giorni, mentre gli oli di oliva e avocado si rivolgono ai consumatori che cercano oli percepiti come alternative più sane o di alta qualità. Questa ampia base di sostituti limita la capacità dell'olio di cocco vergine di conquistare una quota maggiore del consumo domestico di oli e aumenta la pressione competitiva sui marchi, che devono differenziarsi attraverso la qualità, la lavorazione naturale, il sapore distintivo, la sostenibilità e il posizionamento funzionale.
Rischio di adulterazione e autenticità nelle dichiarazioni di purezza premium
Il posizionamento premium dell'olio di cocco vergine rende l'adulterazione un fattore di limitazione significativo per il mercato. I consumatori disposti a pagare prezzi più elevati per prodotti vergini, puri o minimamente lavorati si aspettano qualità e provenienza verificabili. La ricerca ha dimostrato che l'olio di cocco vergine può essere adulterato con oli di minor valore, tra cui olio di cocco raffinato e altri oli vegetali, compromettendone la qualità e vanificando le affermazioni di premium. Tali pratiche erodono la fiducia dei consumatori, creano una concorrenza sleale per i produttori autentici e aumentano la pressione sui produttori affinché investano in test di laboratorio, certificazione, tracciabilità e sistemi di controllo qualità. Questi requisiti di verifica aumentano i costi operativi per i marchi legittimi e rendono i consumatori più cauti nel pagare un prezzo maggiorato per prodotti commercializzati come puri al 100%, vergini, spremuti a freddo o autentici.
Analisi del segmento
Per tipologia di prodotto: il volume dei prodotti convenzionali è in testa, mentre quello dei prodotti biologici genera una domanda di prodotti premium.
Nel 2025, l'olio di cocco vergine convenzionale rappresentava l'88.81% del mix di tipologie di prodotto. Questa quota riflette le esigenze di acquisto dei produttori alimentari, dei formulisti di cosmetici e di altri acquirenti di grandi volumi. L'offerta convenzionale soddisfa i requisiti di prezzo, laddove gli acquirenti necessitano di una disponibilità costante di grandi quantità. Il mercato dell'olio di cocco vergine continua a dipendere dai volumi convenzionali, poiché gli utenti industriali danno priorità alla continuità dell'approvvigionamento e alle specifiche concordate. I grandi trasformatori utilizzano questo segmento per mantenere costante l'utilizzo delle materie prime nelle loro operazioni di estrazione e confezionamento.
Si prevede che l'olio di cocco vergine biologico crescerà a un tasso annuo composto (CAGR) del 9.83% nel periodo 2026-2031. Questo tasso di crescita più elevato riflette la domanda di prodotti con certificazioni riconosciute e una chiara tracciabilità. Gli acquirenti europei valutano sempre più le credenziali biologiche, la tracciabilità e le garanzie sociali e ambientali nella scelta dei fornitori di olio di cocco. Lo Sri Lanka riveste un ruolo importante nell'offerta biologica europea, poiché i produttori certificati servono acquirenti alla ricerca di prodotti differenziati. Questo segmento offre ai trasformatori l'opportunità di ottenere margini di profitto più elevati, sebbene la certificazione limiti il bacino di fornitori e aumenti i requisiti di conformità.
Per metodo di estrazione: l'olio spremuto a freddo conserva il piombo mentre la capacità di estrazione tramite pressatura a vite aumenta
Nel 2026, l'olio spremuto a freddo rappresentava il 58.12% del mix di metodi di estrazione. I consumatori associano comunemente questo metodo a una lavorazione minima e al mantenimento delle caratteristiche naturali del prodotto. Questa percezione favorisce una posizione di rilievo nei canali alimentari naturali, cosmetici e del benessere. Il mercato dell'olio di cocco vergine premia i fornitori che collegano la produzione tramite spremitura a freddo alla tracciabilità e a chiare dichiarazioni sul processo di lavorazione. Rimane un metodo di estrazione fondamentale per i produttori che competono sulla purezza e sull'aroma.
Si prevede che l'olio estratto tramite pressatura meccanica crescerà a un tasso annuo composto (CAGR) del 9.93% fino al 2031. Questo metodo offre ai produttori una soluzione pratica per incrementare la produzione, evitando al contempo le caratteristiche tipiche dell'olio completamente raffinato. È adatto ai produttori di medie dimensioni che necessitano di una maggiore produttività rispetto a quella offerta dai metodi artigianali. I metodi di frantumazione a umido e di fermentazione rimangono importanti per i piccoli produttori del Sud-est asiatico, in quanto richiedono attrezzature meno complesse. La centrifugazione conserva un ruolo di primo piano laddove la limpidezza e l'aroma sono prioritari, in particolare nei settori della cosmetica e della vendita al dettaglio specializzata.
In base alla tipologia di confezione: le bottiglie di plastica hanno un volume maggiore, mentre quelle di vetro si posizionano in una fascia di prezzo superiore.
Nel 2025, le bottiglie di plastica rappresentavano il 71.31% della domanda di imballaggi. Il loro utilizzo rimane diffuso grazie al peso ridotto, al costo contenuto e all'idoneità per i grandi formati della vendita al dettaglio e della ristorazione. La loro praticità le rende rilevanti per i marchi che si rivolgono a consumatori attenti al rapporto qualità-prezzo e per gli acquirenti che privilegiano l'efficienza distributiva. La plastica supporta inoltre il modello operativo ad alto volume utilizzato da molti produttori alimentari e fornitori al dettaglio. È probabile che questo formato rimanga il principale contenitore di volume sul mercato durante il periodo di previsione.
Si prevede che i vasetti di vetro cresceranno a un tasso annuo composto (CAGR) del 9.56% nel periodo 2026-2031. Questo formato favorisce un posizionamento di rilievo sugli scaffali e può rafforzare il messaggio del prodotto in termini di purezza e imballaggio responsabile. I rivenditori di prodotti naturali potrebbero preferire il vetro per i marchi che desiderano un'associazione visiva più forte con prodotti certificati o minimamente trasformati. Le buste sono utilizzate dagli acquirenti istituzionali e del settore della ristorazione che necessitano di un sistema di erogazione economicamente vantaggioso. I fusti, i contenitori intermedi per il trasporto di merci sfuse e i flexitank rimangono importanti per gli acquisti industriali, mentre le lattine metalliche continuano ad essere utilizzate in alcune applicazioni per la vendita al dettaglio e nel settore cosmetico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli acquirenti industriali frenano la domanda, mentre il settore della vendita al dettaglio acquisisce valore.
Nel 2025, gli utenti industriali hanno rappresentato il 77.23% della domanda. Le aziende produttrici di alimenti e bevande, cosmetici e prodotti per la cura della persona, nonché di prodotti farmaceutici e nutraceutici, acquistano volumi significativi per uso produttivo. Questa quota conferma che l'olio di cocco vergine funge principalmente da materia prima funzionale piuttosto che da prodotto di consumo destinato alla vendita al dettaglio. La fornitura contrattuale, la costanza dei lotti e il controllo dei costi sono particolarmente importanti per questi acquirenti. Tali requisiti conferiscono ai trasformatori integrati un vantaggio competitivo quando i mercati delle materie prime diventano volatili.
Si prevede che il segmento retail crescerà a un tasso annuo composto (CAGR) dell'8.95% fino al 2031. L'e-commerce, i negozi di prodotti naturali e i marchi che vendono direttamente al consumatore offrono prodotti di alta qualità con una maggiore visibilità rispetto ai soli canali di vendita al dettaglio tradizionali. Questi canali aggiungono valore al mercato dell'olio di cocco vergine, rafforzando la consapevolezza dei consumatori riguardo alle credenziali biologiche, al packaging e alle pratiche di approvvigionamento. Marico ha riferito che il suo marchio Parachute deteneva il 63% della quota di mercato nazionale in India nella categoria dell'olio di cocco, a dimostrazione del valore di un'ampia distribuzione al dettaglio e della familiarità con il marchio. I clienti del settore della ristorazione e delle istituzioni costituiscono un segmento intermedio, mentre gli acquirenti nutraceutici e farmaceutici rappresentano un segmento specializzato e di maggior valore all'interno della domanda industriale.
Analisi geografica
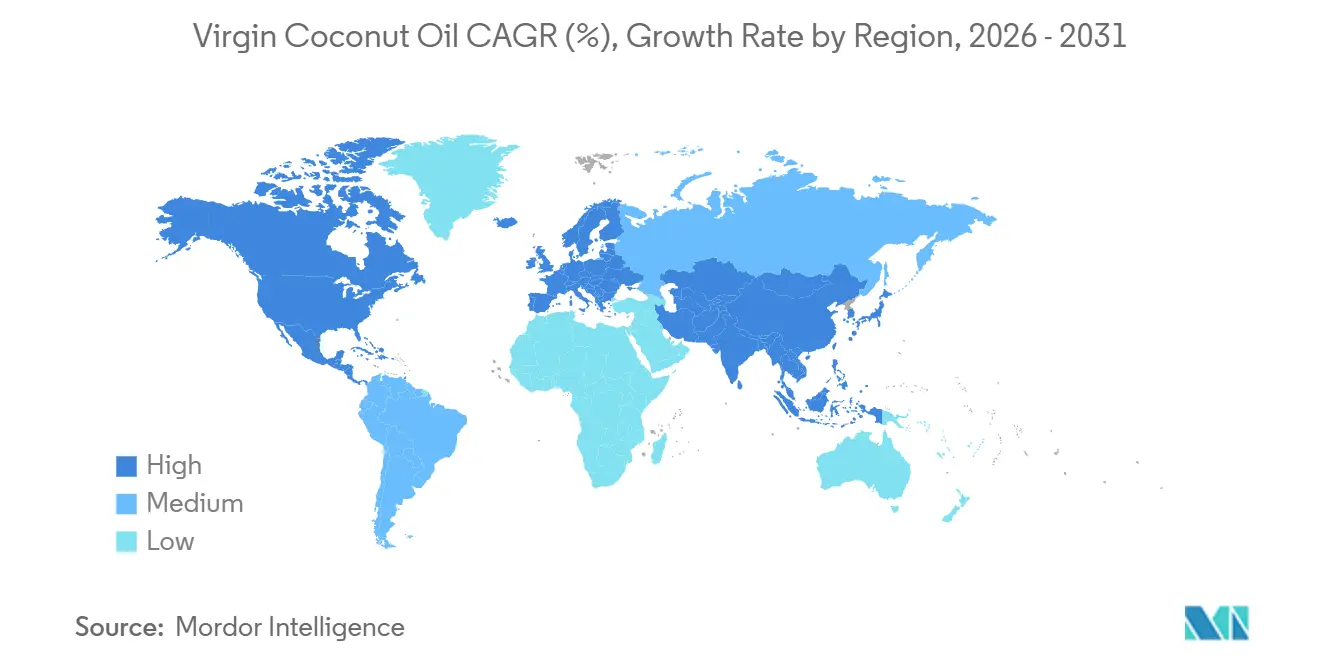
Nel 2025, il Nord America deteneva il 21.68% della quota di mercato dell'olio di cocco vergine. La regione rimane un importante centro di domanda, supportato da una consolidata rete di vendita al dettaglio di prodotti naturali, dall'e-commerce e dagli acquisti nel settore del benessere. Gli Stati Uniti rappresentano la maggior parte del consumo regionale e della domanda di importazione. La loro dipendenza dalle importazioni rende fondamentale la continuità dell'approvvigionamento dai paesi produttori. I canali di vendita al dettaglio di fascia alta riescono a sostenere la domanda in caso di aumenti di prezzo in modo più efficace rispetto ai clienti industriali, più sensibili al prezzo. Il Canada offre una base di vendita al dettaglio più piccola ma in crescita, mentre il Messico svolge un ruolo importante nel consumo orientato al rapporto qualità-prezzo e nei flussi commerciali regionali.
Si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) del 9.08% nel periodo 2026-2031. La domanda di prodotti con etichetta pulita, l'acquisto di prodotti biologici e la conformità della catena di approvvigionamento sono i principali fattori trainanti di questa crescita. I Paesi Bassi e la Germania fungono da importanti hub di ingresso e riesportazione per l'olio di cocco nel mercato europeo. Il Regno Unito, la Francia, la Spagna e l'Italia contribuiscono alla domanda diretta al dettaglio. Gli acquirenti richiedono sempre più fornitori in grado di supportare le dichiarazioni di sostenibilità e origine con documentazione verificabile, il che favorisce i trasformatori con certificazioni credibili e documentazione affidabile.
Il mercato dell'olio di cocco vergine nella regione Asia-Pacifico combina i principali paesi produttori con una crescente domanda dei consumatori. Filippine, Indonesia, India e Thailandia rimangono centrali per l'offerta, mentre Australia e Nuova Zelanda sono mercati di importazione consolidati per i prodotti di alta gamma. L'India deve inoltre affrontare la volatilità delle materie prime, come dimostra l'aumento del 48% dei prezzi della copra registrato da Marico nell'anno fiscale 2024. Giappone, Corea del Sud e Singapore forniscono la domanda per formulazioni destinate al settore cosmetico e alimentare funzionale. Sud America, Medio Oriente e Africa rimangono regioni in fase di sviluppo per quanto riguarda i consumi, dove la vendita al dettaglio di alimenti di alta gamma e i canali della grande distribuzione sono ancora in fase di crescita. Il produttore filippino Axelum ha dichiarato di voler espandersi al di fuori degli Stati Uniti, a testimonianza dell'interesse per le regioni finora poco servite.
Panorama competitivo
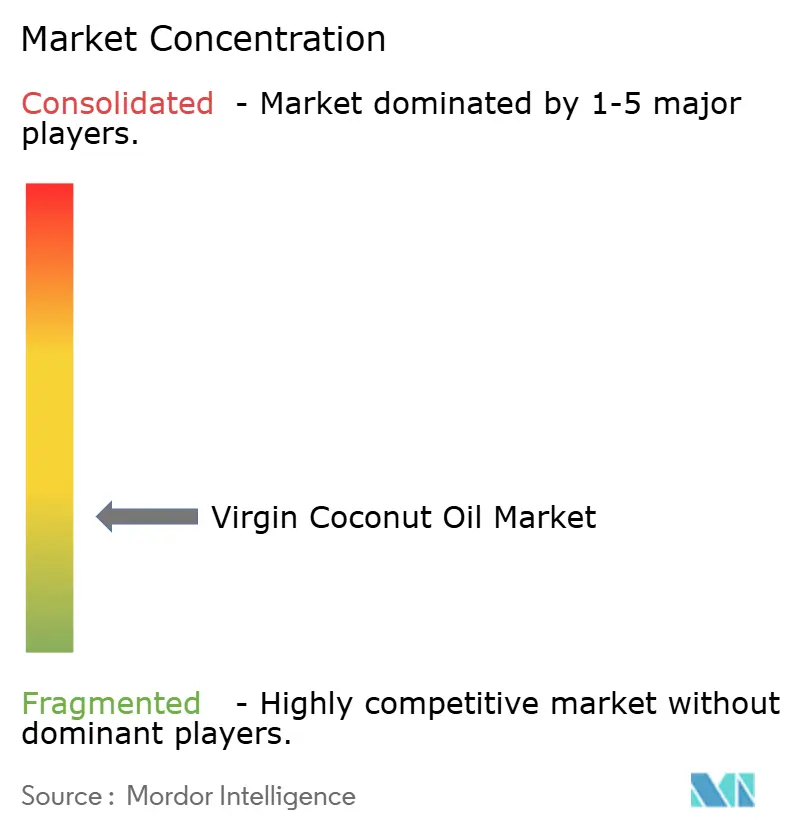
Il mercato dell'olio di cocco vergine ha una struttura frammentata, senza un singolo produttore che domini l'offerta globale. La concorrenza varia a seconda della posizione nella catena del valore. I trasformatori integrati, tra cui Axelum Resources, Thai Coconut Public Company, PT Harvard Cocopro, Celebes Coconut Corporation e Greenville Agro Corporation, competono sulla capacità di trasformazione, sulla portata delle esportazioni e sul controllo dell'offerta. I marchi di alimenti salutari e integratori, tra cui NOW Foods, Nature's Way, Jarrow Formulas, Viva Naturals e Barlean's Organic Oils, competono sulle credenziali biologiche, non OGM e di qualità.
Marchi premium come Nutiva, Garden of Life e Hain Celestial utilizzano narrazioni sulla provenienza degli ingredienti, un accesso diretto alla vendita al dettaglio e la differenziazione del prodotto per competere. Le opportunità più interessanti si trovano nella fornitura di prodotti di qualità specifica per acquirenti del settore farmaceutico e nutraceutico e nei mercati al dettaglio emergenti in Medio Oriente, Africa e Sud America. Questi acquirenti potrebbero preferire la purezza documentata, la fornitura stabile e la qualità specifica per l'applicazione rispetto a un'offerta generica di olio per la vendita al dettaglio.
I fornitori integrati possono utilizzare accordi di fornitura e nuove capacità produttive per ridurre il rischio di investimento durante i periodi di pressione sull'offerta. La nuova linea di riempimento di Axelum e il rinnovo del suo accordo di produzione con The Vita Coco Company dimostrano come sia possibile allineare capacità produttiva e impegni con i clienti. Il lavoro di certificazione della Sustainable Coconut Partnership offre inoltre alle aziende un modo per rafforzare la tracciabilità e le dichiarazioni di origine. Il successo competitivo dipenderà dalla capacità di bilanciare la differenziazione del marchio nella vendita al dettaglio con un accesso affidabile a materie prime certificate.
Leader del settore dell'olio di cocco vergine
-
Nutiva Inc.
-
Il gruppo Hain Celestial, Inc.
-
Oli biologici di Barlean, LLC
-
Celebes Corporazione della noce di cocco
-
Greenville Agri Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: CBL Group acquisisce l'azienda indonesiana di trasformazione di noci di cocco TJT: CBL Group ha annunciato l'acquisizione di PT Tri Jaya Tangguh Indonesia (TJT), un importante impianto indonesiano di trasformazione di noci di cocco, attraverso un investimento di oltre 25 milioni di dollari. L'acquisizione amplia le capacità di CBL nel settore della trasformazione e produzione di noci di cocco, rafforza la resilienza della catena di approvvigionamento e supporta la sua espansione nei prodotti a base di cocco a valore aggiunto e nei mercati internazionali.
- Ottobre 2025: Century Pacific amplia la capacità di lavorazione delle noci di cocco: Century Pacific Food ha ampliato la sua presenza nel mercato delle noci di cocco acquisendo, tramite la sua controllata Coco Harvest, un impianto di lavorazione completamente integrato a South Cotabato, nelle Filippine. L'azienda prevede di investire circa 45 milioni di dollari per acquisire e ammodernare l'impianto, che produce olio di cocco vergine, crema di cocco, latte di cocco e concentrato di acqua di cocco.
- Luglio 2025: Metro Pacific Agro Ventures acquisisce Franklin Baker per espandere la sua piattaforma nel settore del cocco: Metro Pacific Agro Ventures (MPAV) ha annunciato l'accordo per l'acquisizione di Franklin Baker Group, una delle aziende filippine leader nella lavorazione del cocco, rafforzando così la propria posizione nel settore globale dei prodotti a base di cocco. Franklin Baker produce prodotti a base di cocco a valore aggiunto, tra cui olio di cocco vergine, cocco disidratato, acqua di cocco e crema di cocco, servendo clienti in oltre 50 paesi.
Ambito del rapporto sul mercato globale dell'olio di cocco vergine
| Olio di cocco biologico vergine |
| Olio di cocco vergine convenzionale |
| Pressato a freddo |
| Pressato a freddo |
| Macinato a umido e fermentato |
| Centrifugato e separato |
| Bottiglie di plastica |
| Barattoli di vetro |
| Pochette |
| Lattine di metallo |
| Fusti per materiali sfusi, IBC e flexitank |
| Industriale | Produttori di alimenti e bevande |
| Produttori di cosmetici e prodotti per la cura della persona | |
| Produttori di prodotti farmaceutici e nutraceutici | |
| Acquirenti per il settore della ristorazione e per istituzioni | |
| Settore Retail |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Olio di cocco biologico vergine | |
| Olio di cocco vergine convenzionale | ||
| Con metodo di estrazione | Pressato a freddo | |
| Pressato a freddo | ||
| Macinato a umido e fermentato | ||
| Centrifugato e separato | ||
| Per tipo di imballo | Bottiglie di plastica | |
| Barattoli di vetro | ||
| Pochette | ||
| Lattine di metallo | ||
| Fusti per materiali sfusi, IBC e flexitank | ||
| Per utente finale | Industriale | Produttori di alimenti e bevande |
| Produttori di cosmetici e prodotti per la cura della persona | ||
| Produttori di prodotti farmaceutici e nutraceutici | ||
| Acquirenti per il settore della ristorazione e per istituzioni | ||
| Settore Retail | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per il mercato dell'olio di cocco vergine?
Si prevede che il mercato dell'olio di cocco vergine raggiungerà i 4.32 miliardi di dollari entro il 2031, rispetto ai 2.96 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.80%.
Quale tipologia di prodotto sta crescendo più velocemente?
L'olio di cocco vergine biologico è la tipologia di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.83% nel periodo 2026-2031.
Perché l'estrazione dell'olio di cocco vergine spremuto a freddo è così richiesta?
Nel 2026, l'olio spremuto a freddo ha rappresentato il 58.12% della domanda di estrazione, poiché gli acquirenti associano questo metodo a una lavorazione limitata e a caratteristiche di prodotto naturale.
Quale regione si prevede crescerà più rapidamente?
Si prevede che l'Europa crescerà a un tasso annuo composto del 9.08% nel periodo 2026-2031, sostenuta dalla domanda di prodotti con etichetta pulita e dai requisiti di tracciabilità.


