

Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
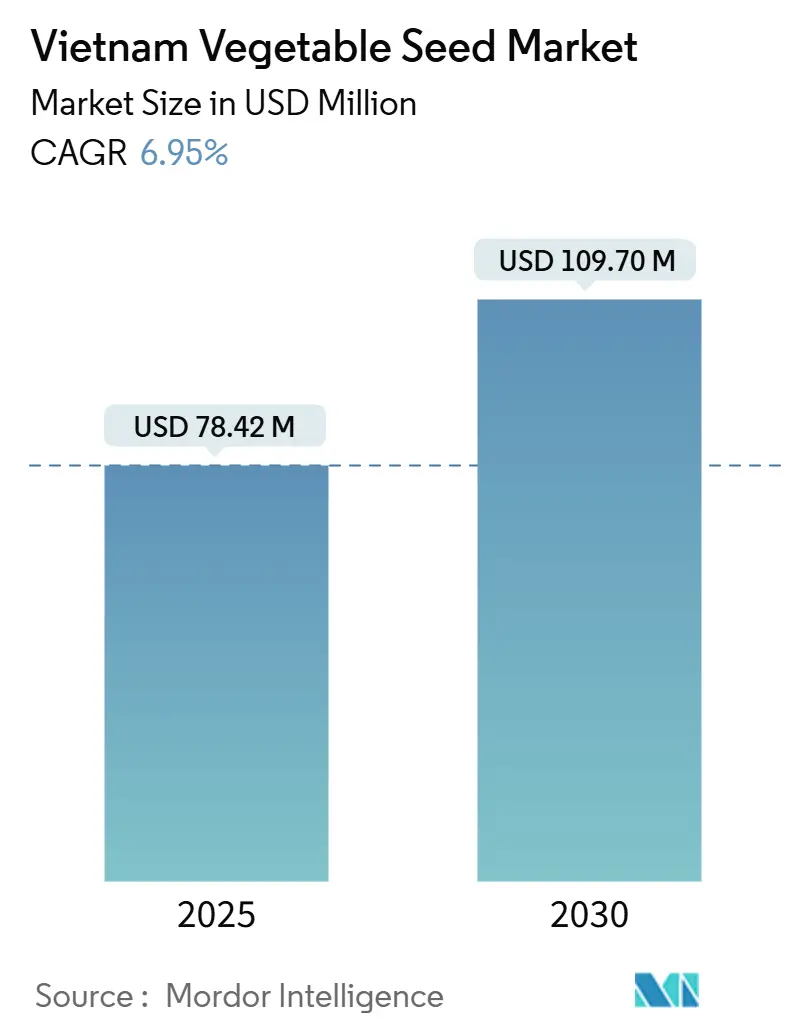
| Dimensione del mercato (2025) | USD 78.42 milioni |
| Dimensione del mercato (2030) | USD 109.70 milioni |
| Tasso di crescita (2025 - 2030) | 6.95% CAGR |
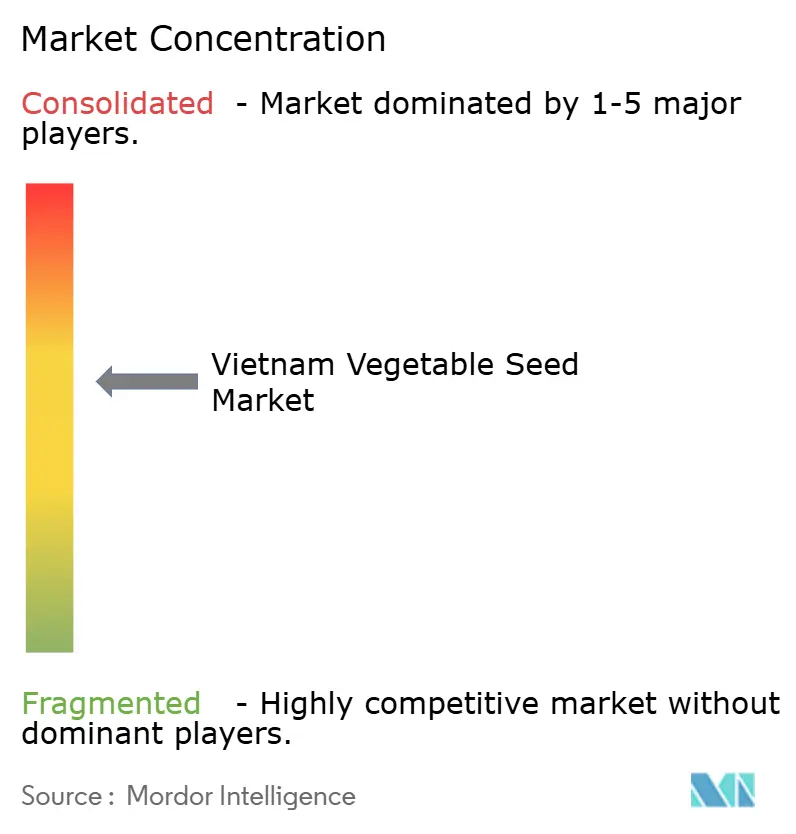
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di ortaggi in Vietnam di Mordor Intelligence
Nel 2025 il mercato vietnamita delle sementi orticole ha raggiunto un valore di 78.42 milioni di dollari e si prevede che salirà a 109.70 milioni di dollari entro il 2030, con un CAGR del 6.95% nel periodo considerato. La crescita è dovuta alla crescente diffusione delle sementi ibride, agli investimenti nella coltivazione protetta e ai programmi governativi che convogliano i finanziamenti verso la selezione genetica nazionale e la tracciabilità digitale [1] Fonte: Báo Chính Phủ, “Chuẩn hóa thủ tục trong trồng trọt và bảo vệ thực vật,” baochinhphu.vn . Le aziende sementiere stanno ampliando la selezione assistita da marcatori per accorciare i cicli di sviluppo, mentre gli esportatori richiedono varietà con conformità fitosanitaria documentata per i canali esteri di fascia alta. Le operazioni di contrasto alla contraffazione delle sementi, guidate dalle campagne di contrasto del Ministero dell'Industria e del Commercio, spingono ulteriormente gli agricoltori verso i fornitori certificati [2] Fonte: Thư Viện Pháp Luật, “Quyết định 1398/QĐ-BCT năm 2025 về Kế hoạch cao điểm…,” thuvienphapluat.vn . Le multinazionali e il Gruppo Nazionale Vietnamita per le Sementi (VINASEED) sfruttano queste tendenze per espandere i portafogli di prodotti, ma la domanda frammentata dei piccoli agricoltori e la volatilità climatica frenano i guadagni a breve termine. Nel complesso, il mercato vietnamita delle sementi orticole continua a premiare le aziende che combinano l'innovazione genetica con servizi di consulenza ricchi di dati.
Punti chiave del rapporto
- Grazie alla tecnologia di selezione, nel 2024 gli ibridi hanno conquistato il 74.4% della quota di mercato dei semi di ortaggi in Vietnam, mentre lo stesso segmento ha registrato anche il CAGR più rapido, pari al 7.31%, previsto fino al 2030.
- In base al meccanismo di coltivazione, nel 2024 i sistemi a campo aperto rappresentavano il 99.98% del mercato vietnamita dei semi di ortaggi; si prevede che la coltivazione protetta aumenterà a un CAGR del 12.72% entro il 2030.
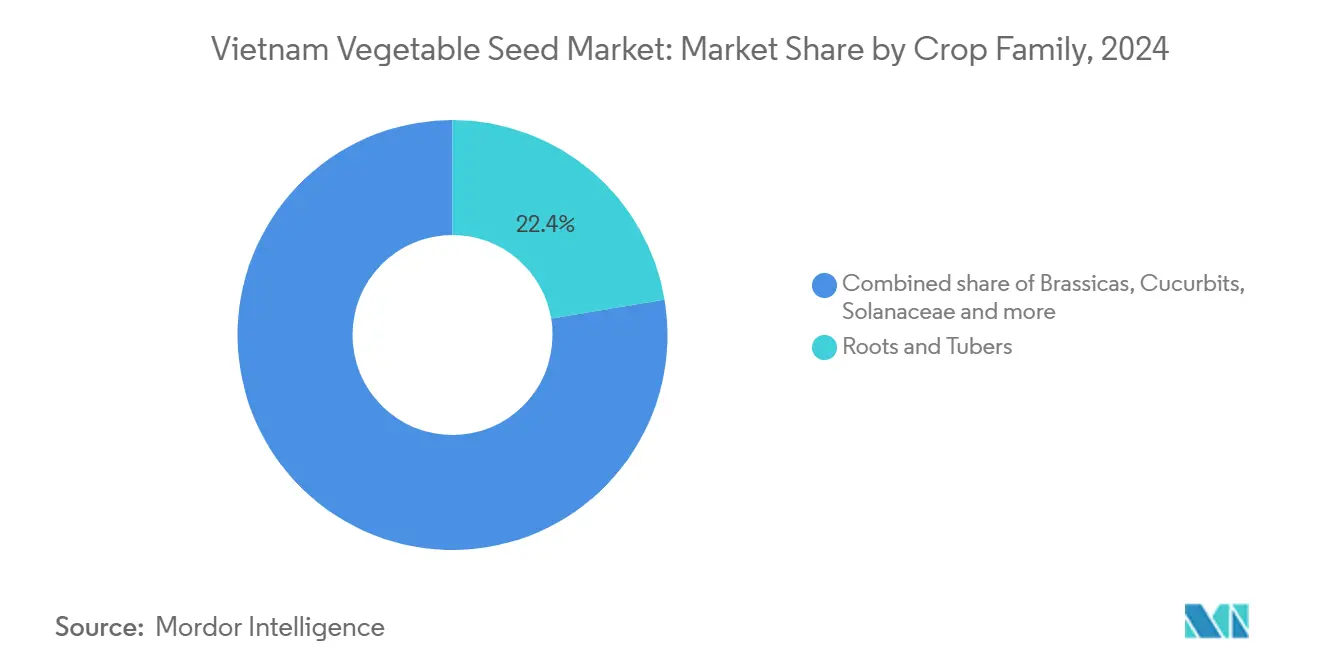
- Per famiglia di colture, radici e tuberi hanno guidato la quota di fatturato del 22.4% nel 2024, mentre le Solanacee sono destinate a crescere a un CAGR del 5.07% fino al 2030.
Tendenze e approfondimenti sul mercato dei semi di ortaggi in Vietnam
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta all'adozione di soluzioni ibride per aumentare i rendimenti | + 1.8% | Nazionale, con il maggiore impatto nel Vietnam settentrionale e meridionale | Medio termine (2-4 anni) |
| Conformità alla qualità orientata all'esportazione | + 1.5% | Nazionale, concentrato nelle principali province esportatrici | A breve termine (≤ 2 anni) |
| Aumento della superficie coltivata protetta | + 1.2% | Il Vietnam meridionale è in testa, in espansione nelle regioni centrali | A lungo termine (≥ 4 anni) |
| Piano governativo di modernizzazione del settore sementiero | + 1.0% | Implementazione nazionale con variazioni regionali | Medio termine (2-4 anni) |
| Test di purezza rapidi e adozione di tecniche di allevamento assistite da marcatori | + 0.8% | Concentrato nei principali centri di produzione di sementi | A lungo termine (≥ 4 anni) |
| Canali di e-commerce per la distribuzione dei semi | + 0.7% | Aree urbane e periurbane, estendendosi alle regioni rurali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Spinta all'adozione di soluzioni ibride per aumentare i rendimenti
Gli agricoltori adottano gli ibridi per compensare la riduzione dei terreni coltivabili e aumentare le rese del 20-30% rispetto alle linee a impollinazione libera. Il Vietnam National Seed Group (VINASEED) mira ad aumentare i semi ibridi dal 34% al 37% del profitto lordo con rilasci adattabili al clima adatti alla stagione He Thu. Persistono divari regionali; diverse province settentrionali si avvicinano al 90% di utilizzo di ibridi, mentre alcune parti del sud privilegiano le varietà tradizionali a causa del costo. Le aziende sementiere, pertanto, investono in aziende agricole che utilizzano linee parentali e coinvolgono gli agricoltori durante giornate di coltivazione, promuovendo gli ibridi come affidabili stabilizzatori del reddito. Poiché gli aumenti di produttività si traducono in una migliore qualità delle esportazioni, gli ibridi diventano una leva strategica nel mercato sementiero vietnamita.
Conformità alla qualità orientata all'esportazione
Gli obiettivi del Vietnam in materia di esportazione di ortaggi hanno portato a rigorosi requisiti di conformità qualitativa, con ripercussioni sulla selezione e la coltivazione delle sementi. La legge sulla produzione agricola, modificata dal Ministero dell'Agricoltura e dello Sviluppo Rurale, richiede che i codici degli impianti di confezionamento e delle aree di coltivazione soddisfino gli standard di esportazione per i mercati dell'Unione Europea, del Giappone e degli Stati Uniti. Queste normative offrono vantaggi alle aziende sementiere che offrono varietà con tracciabilità documentata e conformità fitosanitaria, in particolare per quanto riguarda le normative sul virus del pomodoro bruno rugoso (ToBRFV) nelle importazioni di pomodori e peperoni. I produttori orientati all'esportazione cercano varietà di sementi con qualità costante, lunga durata di conservazione e resistenza al deterioramento durante il trasporto. La piattaforma eCoSys del Ministero dell'Industria e del Commercio richiede la documentazione del Certificato di Origine entro tre giorni lavorativi, a vantaggio dei fornitori di sementi dotati di infrastrutture digitali e sistemi di conformità. [3] Fonte: Evrim Ağacı, “Il Vietnam rafforza le misure contro le frodi commerciali”, evrimagaci.org
Piano governativo di modernizzazione del settore sementiero
Il programma di modernizzazione del settore sementiero del Vietnam, istituito con la Decisione 1748, prevede finanziamenti per programmi di miglioramento genetico nazionali e incentivi fiscali per gli investimenti nella ricerca del settore privato. La politica si concentra sullo sviluppo di varietà di sementi resistenti al clima e di metodi di coltivazione sostenibili a sostegno dell'iniziativa "1 milione di ettari di riso di qualità" del Delta del Mekong, che favorisce anche lo sviluppo di sementi orticole. Il quadro normativo standardizza una varietà di convenzioni di denominazione e requisiti di registrazione delle sperimentazioni in tutte le regioni per evitare confusione dovuta a designazioni multiple delle stesse varietà. L'iniziativa di trasformazione digitale del governo implementa sistemi online per la registrazione delle sementi, il controllo qualità e i processi amministrativi, riducendo i ritardi nelle approvazioni delle varietà. Questi cambiamenti avvantaggiano le aziende con solide capacità di ricerca e sistemi digitali, ma possono creare difficoltà per le aziende più piccole che non dispongono delle risorse necessarie per soddisfare i nuovi requisiti normativi e di documentazione.
Test di purezza rapidi e adozione di tecniche di allevamento assistite da marcatori
In Vietnam, le tecnologie avanzate di breeding hanno ridotto i tempi di sviluppo dei semi da 36 a 12 mesi grazie a test di purezza basati sul DNA e alla selezione assistita da marcatori. Syngenta collabora con istituti di ricerca vietnamiti per implementare l'editing genetico e la selezione assistita da marcatori per lo sviluppo di varietà adattate localmente. L'Istituto Nazionale di Pianificazione e Proiezione Agricola collabora con istituzioni cinesi attraverso il Gruppo PAN per implementare la selezione genomica e la propagazione tramite colture tissutali. Sebbene le aziende sementiere vietnamite investano in infrastrutture di laboratorio e competenze tecniche, l'adozione di queste tecnologie rimane limitata alle aziende più grandi con capitale e capacità adeguati, creando un divario competitivo tra aziende consolidate e produttori sementieri regionali più piccoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Semi contraffatti/di bassa qualità nel commercio informale | -1.20% | Nazionale, concentrato nelle aree rurali remote | A breve termine (≤ 2 anni) |
| Variabilità della pressione dei parassiti indotta dal clima | -0.90% | Nazionale, con il maggiore impatto nel Vietnam centrale | Medio termine (2-4 anni) |
| Norme fitosanitarie rigorose (elenco ToBRFV) | -0.70% | Nazionale, che colpisce le regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Domanda frammentata dei piccoli proprietari terrieri e sensibilità ai prezzi | -0.60% | Aree rurali con sistemi agricoli tradizionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Semi contraffatti/di bassa qualità nel commercio informale
La proliferazione di sementi contraffatte e di qualità inferiore attraverso i canali del commercio informale mina la fiducia degli agricoltori aggirando i meccanismi di controllo della qualità e la supervisione normativa. Il Ministero dell'Industria e del Commercio ha implementato la Decisione 1398/QĐ-BCT, avviando una campagna di controllo da maggio a giugno 2025 per combattere il contrabbando, le frodi commerciali e le merci contraffatte, concentrandosi sui fattori di produzione agricoli e sulle piattaforme di commercio elettronico. Ai sensi del Decreto 98/2020/NĐ-CP, le violazioni che coinvolgono varietà vegetali sono soggette a sanzioni raddoppiate, con le autorità competenti autorizzate a imporre sanzioni alle organizzazioni che commerciano semi contraffatti. Le aree rurali con una supervisione normativa limitata rimangono vulnerabili alla distribuzione di sementi contraffatte, soprattutto durante i periodi di punta della semina, quando la domanda supera la capacità dei rivenditori autorizzati. La circolazione di sementi di bassa qualità ha un impatto negativo sulla reputazione delle aziende sementiere legittime e riduce la propensione degli agricoltori a investire in varietà premium, limitando la crescita del mercato e l'adozione della tecnologia.
Variabilità della pressione dei parassiti indotta dal clima
Il cambiamento climatico crea sfide imprevedibili nella gestione di parassiti e malattie, complicando la selezione delle varietà di sementi e la gestione del rischio per gli agricoltori. La variabilità meteorologica influisce sui cicli di vita dei parassiti e sulla distribuzione geografica, riducendo l'efficacia dei tratti di resistenza esistenti e rendendo necessario un continuo sviluppo varietale. La circolare 01/2024/TT-BKHCN del Ministero della Scienza e della Tecnologia implementa nuove procedure di ispezione del mercato per i test di qualità delle sementi, aggiungendo requisiti di conformità nei periodi in cui gli agricoltori richiedono prestazioni affidabili. Nel Vietnam centrale, tifoni e inondazioni hanno un impatto significativo sui programmi di produzione delle sementi, causando carenze di approvvigionamento durante i periodi chiave della semina. Le aziende sementiere investono di più nello sviluppo di varietà resistenti al clima, mentre gli agricoltori diventano esitanti ad adottare nuove varietà senza prestazioni comprovate in condizioni meteorologiche variabili, il che rallenta la crescita del mercato e l'adozione dell'innovazione.
Analisi del segmento
Grazie alla tecnologia di allevamento: gli ibridi guidano l'espansione del mercato premium
Gli ibridi detengono una quota di mercato del 74.4% nel 2024 e crescono a un CAGR del 7.31% fino al 2030. Questa posizione dominante deriva dal riconoscimento da parte degli agricoltori delle loro prestazioni di resa superiori e della costanza della qualità, a sostegno di prezzi più elevati. Vietnam National Seed Group (VINASEED) prevede di aumentare il contributo delle sementi ibride al margine lordo dal 34% al 37% entro il 2025, con particolare attenzione alle varietà adattabili al clima per la stagione He Thu, quando le condizioni ambientali sono più difficili. Le varietà a impollinazione libera e i derivati ibridi rimangono importanti per i piccoli agricoltori sensibili al prezzo e per i segmenti di colture tradizionali in cui i vantaggi degli ibridi sono meno significativi, sebbene la loro quota di mercato diminuisca con la diminuzione dei costi di produzione degli ibridi e l'aumento delle differenze di prestazioni.
Il breeding assistito da marcatori e la selezione genomica riducono i tempi di sviluppo degli ibridi da 36 a 12 mesi. Questa accelerazione consente alle aziende sementiere di affrontare in modo più efficiente le crescenti pressioni dei parassiti e le sfide climatiche, riducendo al contempo i costi di sviluppo per varietà. Le partnership di Syngenta con istituti di ricerca vietnamiti dimostrano le applicazioni dell'editing genetico nello sviluppo di ibridi adattati localmente con una maggiore resistenza alle malattie. La Legge sulla biodiversità modificata fornisce definizioni chiare di OGM e stabilisce quadri normativi per le varietà geneticamente modificate, ampliando potenzialmente le opportunità per le sementi migliorate dalle biotecnologie a medio termine.
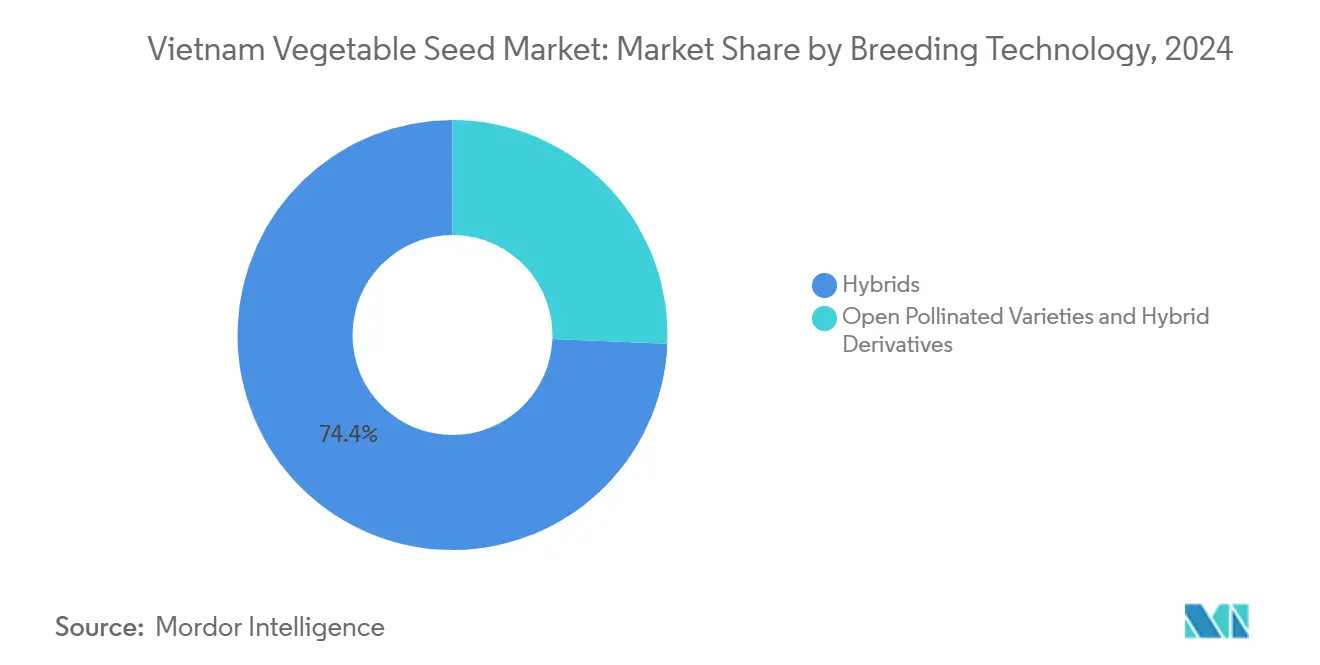
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Attraverso il meccanismo di coltivazione: i sistemi protetti trasformano l'economia della produzione
La coltivazione in pieno campo detiene il 99.98% della quota di mercato nel 2024, riflettendo le pratiche agricole tradizionali del Vietnam e i limiti economici dei piccoli agricoltori che costituiscono la maggior parte dei produttori di ortaggi. La coltivazione protetta sta crescendo a un CAGR del 12.72%, trainata dagli investimenti in serre e strutture di allevamento in rete che consentono una produzione continua durante tutto l'anno e consentono agli agricoltori di posizionare colture di alto valore per i mercati premium. La trasformazione è più evidente nelle province meridionali, dove gli investimenti privati e pubblici in strutture a clima controllato sono supportati dalle dimostrazioni del progetto CROPS4DELTA sulla produzione di colture tolleranti al sale in ambienti controllati.
I sistemi di coltivazione protetta richiedono varietà di semi specifiche, adatte ad ambienti controllati, illuminazione artificiale e programmi di produzione intensivi, consentendo 3-4 cicli colturali all'anno rispetto ai 2 cicli in pieno campo. Le aziende sementiere stanno sviluppando varietà specializzate per la coltivazione protetta, caratterizzate da periodi di maturazione più brevi, maggiore resistenza alle malattie in condizioni di elevata umidità e prestazioni ottimizzate con sistemi di illuminazione a LED. Sebbene questo cambiamento tecnologico crei opportunità di prezzi più elevati e servizi tecnici ampliati, oltre alla tradizionale fornitura di sementi, l'adozione rimane limitata ai grandi produttori commerciali che dispongono del capitale e delle competenze tecniche necessarie per l'implementazione del sistema.
Per famiglia di colture: Solanacee L'innovazione stimola la crescita
Radici e tuberi detengono la quota di mercato maggiore, con il 22.4% nel 2024, sostenuti dalle consolidate pratiche di coltivazione del Vietnam e dal forte consumo interno di patate, cipolle e aglio, sia per il mercato fresco che per la trasformazione. La famiglia delle Solanacee registra il tasso di crescita più elevato, con un CAGR del 5.07% fino al 2030, attribuito all'aumento della produzione di pomodori, peperoncini e melanzane che soddisfano i requisiti del mercato interno ed estero in termini di qualità e conservabilità.
Le brassicacee mantengono una domanda costante grazie a varietà di cavolo, cavolfiore e broccoli che si allineano alla cucina tradizionale vietnamita e soddisfano al contempo le moderne esigenze della vendita al dettaglio. La produzione di cucurbitacee, inclusi cetrioli e zucche, mostra una crescita nei mercati urbani e di esportazione, nonostante le limitazioni dovute ai cicli di produzione stagionali e ai problemi di gestione post-raccolta. Le verdure non classificate, come asparagi e spinaci, presentano un potenziale di crescita grazie al crescente consumo di prodotti salutari e all'influenza della cucina internazionale. L'implementazione di standard di denominazione varietale e di requisiti di autodichiarazione crea opportunità di differenziazione del prodotto per le aziende sementiere affermate, ma presenta delle sfide per i piccoli operatori di mercato con risorse di registrazione e marketing limitate.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le province settentrionali presentano la più alta penetrazione di ibridi del paese, raggiungendo il 90% nelle zone periurbane dove i coltivatori riforniscono i supermercati di Hanoi. Affidabili collegamenti della catena del freddo e la sensibilizzazione tecnica accelerano il ricambio delle nuove varietà. Il Vietnam centrale è alle prese con tifoni, inondazioni e intrusioni di salinità che aumentano il rischio di fallimento dei semi, quindi gli agricoltori si affidano a linee resistenti al clima e sono i primi ad adottare serre a tunnel che proteggono le colture a foglia di alto valore. L'orientamento all'esportazione della regione stimola la domanda di varietà conformi agli standard di tracciabilità e residui dell'Unione Europea.
Il Vietnam meridionale consolida l'espansione della coltivazione protetta. I coltivatori del Delta del Mekong sfruttano i risultati di CROPS4DELTA per piantare cetrioli e pomodori resistenti al sale tutto l'anno, ottenendo prezzi più elevati durante i periodi di bassa stagione nel nord. La vicinanza a Ho Chi Minh City concentra distributori di input e fornitori di finanziamenti, consentendo una rapida diffusione delle pompe di irrigazione a raffreddamento elettrico. Nonostante questi vantaggi, la frammentazione dei piccoli proprietari terrieri persiste: il consolidamento degli appezzamenti è lento e la conservazione informale dei semi riduce l'adozione degli ibridi.
In tutte le regioni, il mercato vietnamita delle sementi orticole si fonda su modelli di supporto integrati che uniscono genetica, consulenza e tracciabilità digitale. I dipartimenti provinciali promuovono l'etichettatura basata sul codice QR che consente ai consumatori di scansionare l'origine agricola, spingendo i rivenditori a privilegiare chi adotta sementi certificate. La differenziazione geografica, quindi, plasma le pipeline di prodotti mirate e gli investimenti di marketing, affilando il posizionamento competitivo a livello nazionale.
Panorama competitivo
Il mercato vietnamita delle sementi orticole mostra una moderata concentrazione, con le prime cinque aziende che detengono una quota di mercato significativa. Questa struttura di mercato crea un ambiente competitivo che combina le competenze tecniche delle multinazionali con la conoscenza del mercato locale e le reti di distribuzione delle aziende nazionali. Le dinamiche di mercato equilibrate consentono agli operatori internazionali e locali di sfruttare i rispettivi punti di forza, promuovendo l'innovazione e lo sviluppo del mercato e garantendo al contempo un'efficiente distribuzione delle sementi nelle regioni agricole del Vietnam.
Bayer AG è leader di mercato grazie a un portafoglio prodotti completo e a servizi di supporto tecnico, seguita da Syngenta AG e Groupe Limagrain, che sfruttano programmi di breeding globali e capacità di adattamento locale per soddisfare diversi segmenti di colture e preferenze regionali. Questa concentrazione consente investimenti sostenuti in ricerca e sviluppo, mantenendo al contempo una pressione competitiva che stimola l'innovazione e l'espansione del mercato.
I modelli strategici enfatizzano lo sviluppo ibrido, la distribuzione digitale e l'integrazione dei servizi tecnici, poiché le aziende cercano di differenziarsi oltre i tradizionali rapporti di fornitura di sementi. Vietnam National Seed Group (VINASEED) dimostra le strategie degli operatori nazionali attraverso investimenti mirati in varietà adattabili al clima e iniziative di miglioramento dei margini che aumentano il contributo delle sementi ibride dal 34% al 37% degli utili lordi di Vietnam National Seed Group. Opportunità di spazi vuoti emergono nelle varietà di sementi da coltivazione protetta, nelle piattaforme di distribuzione e-commerce e nelle soluzioni di finanziamento per i piccoli agricoltori che affrontano le sfide della frammentazione del mercato.
Leader del settore dei semi di ortaggi in Vietnam
Bayer AG
Gruppo Limagrain
Gruppo nazionale del seme del Vietnam (VINASEED)
Enza Zaden BV
Syngenta AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Vietnam National Seed Group (VINASEED) e il World Vegetable Center (WorldVeg) hanno collaborato per sviluppare nuove varietà ibride di zucca in Laos. La partnership dimostra la cooperazione internazionale nella creazione di colture resilienti. Le nuove varietà, sviluppate attraverso sperimentazioni congiunte in Vietnam e Laos, presentano rese elevate, un elevato contenuto di beta-carotene e una maggiore resistenza ai virus.
- Giugno 2025: Vietnam National Seed Group (VINASEED) ha annunciato i suoi piani per trasformare il suo Centro di ricerca in un Istituto di ricerca, concentrandosi sulla collaborazione internazionale nello sviluppo di sementi e tecnologie agricole, dando priorità alla formazione del personale addetto alla ricerca e allo sviluppo.
Ambito del rapporto sul mercato dei semi di ortaggi in Vietnam
Il rapporto sul mercato vietnamita dei semi di ortaggi è segmentato per tecnologia di selezione (ibridi, varietà a impollinazione libera e derivati ibridi), metodo di coltivazione (campo aperto, coltivazione protetta), famiglia di colture (brassiche, cucurbitacee, radici e bulbi, solanacee, ortaggi non classificati) e area geografica (Vietnam). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Tecnologia di allevamento
| Ibridi |
| Varietà a impollinazione libera e derivati ibridi |
Meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Famiglia delle colture
| Brassicacee | Cavolo |
| Cavolfiore e broccoli | |
| Altre Brassica | |
| cucurbitacee | Cetriolo e cetriolino |
| Zucca e zucca | |
| Altre cucurbitacee | |
| Radici e bulbi | aglio |
| cipolla | |
| Patate | |
| Altre radici e bulbi | |
| Solanaceae | peperoncino |
| Melanzana | |
| Pomodoro | |
| Altre solanacee | |
| Verdure non classificate | Asparagi |
| Spinaci | |
| Altre verdure non classificate |
| Tecnologia di allevamento | Ibridi | |
| Varietà a impollinazione libera e derivati ibridi | ||
| Meccanismo di coltivazione | Campo aperto | |
| Coltivazione Protetta | ||
| Famiglia delle colture | Brassicacee | Cavolo |
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Asparagi | |
| Spinaci | ||
| Altre verdure non classificate | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




