

Dimensioni e quota di mercato della produzione tessile in Vietnam
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.27 miliardo di dollari |
| Dimensione del mercato (2031) | 7.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.79% CAGR |
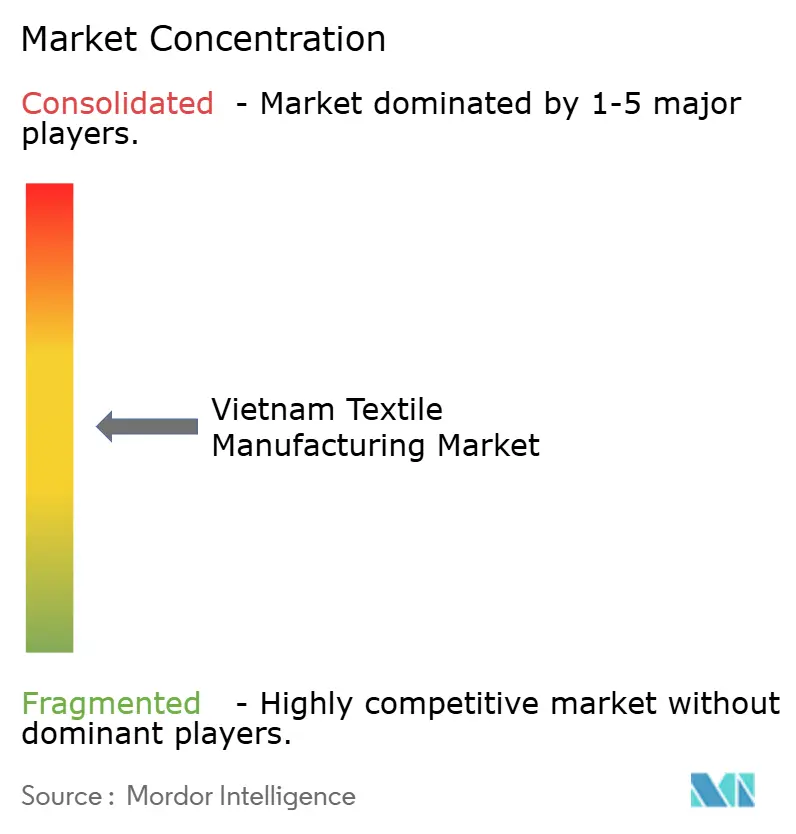
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
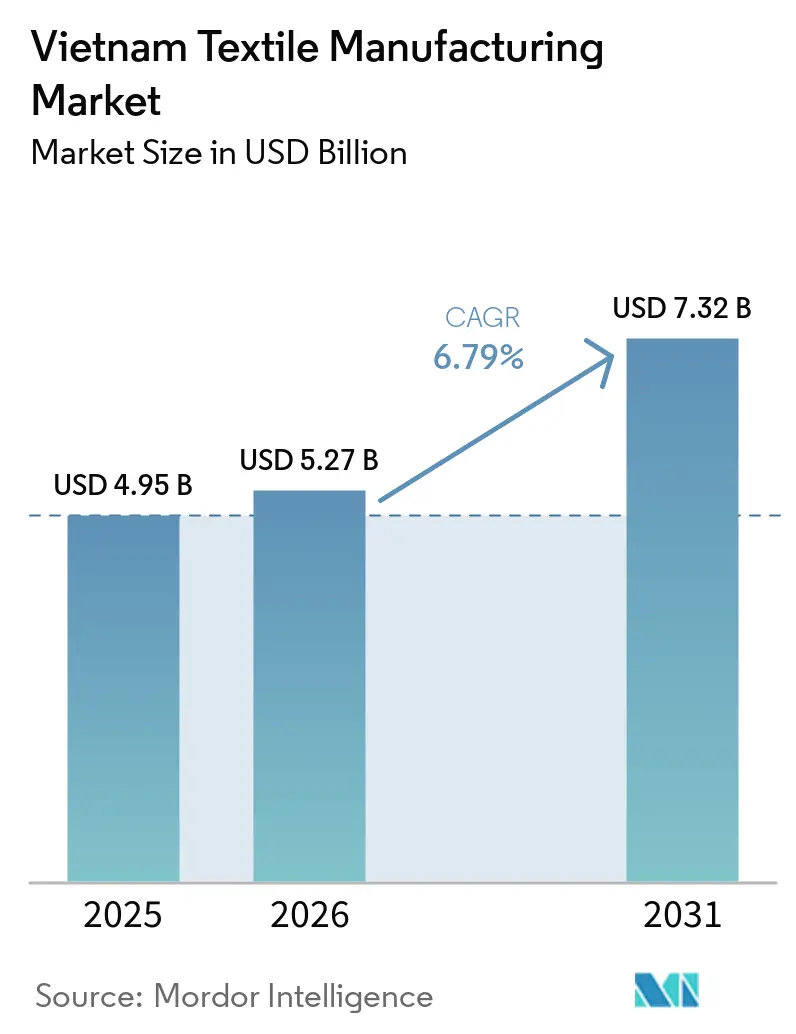
Analisi del mercato manifatturiero tessile vietnamita a cura di Mordor Intelligence
Si prevede che il mercato manifatturiero tessile del Vietnam aumenterà da 4.95 miliardi di dollari nel 2025 a 5.27 miliardi di dollari nel 2026, raggiungendo i 7.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.79% nel periodo 2026-2031.
Il mercato tessile vietnamita è sostenuto dalla domanda di esportazione e dagli investimenti nelle fasi di lavorazione di fibre, filatura, tessitura, maglieria, tintura e finissaggio. L'Associazione vietnamita del tessile e dell'abbigliamento ha registrato un fatturato di esportazione di tessuti e capi di abbigliamento pari a 46 miliardi di dollari nel 2025 e ha fissato un obiettivo di 50 miliardi di dollari per il 2026. Gli accordi di libero scambio stanno aumentando il valore della lavorazione interna, poiché le preferenze tariffarie dipendono dalle regole di origine. Gli investimenti esteri stanno incrementando la capacità produttiva nel riciclo, nelle fibre speciali, nei tessuti e negli accessori, mentre la dipendenza dalle importazioni continua a limitare la creazione di valore a livello locale. Il mercato tessile vietnamita si trova inoltre ad affrontare un divario crescente tra i grandi produttori, in grado di finanziare la tracciabilità, e le piccole imprese, che rimangono esposte ai costi di conformità.
Punti chiave del rapporto
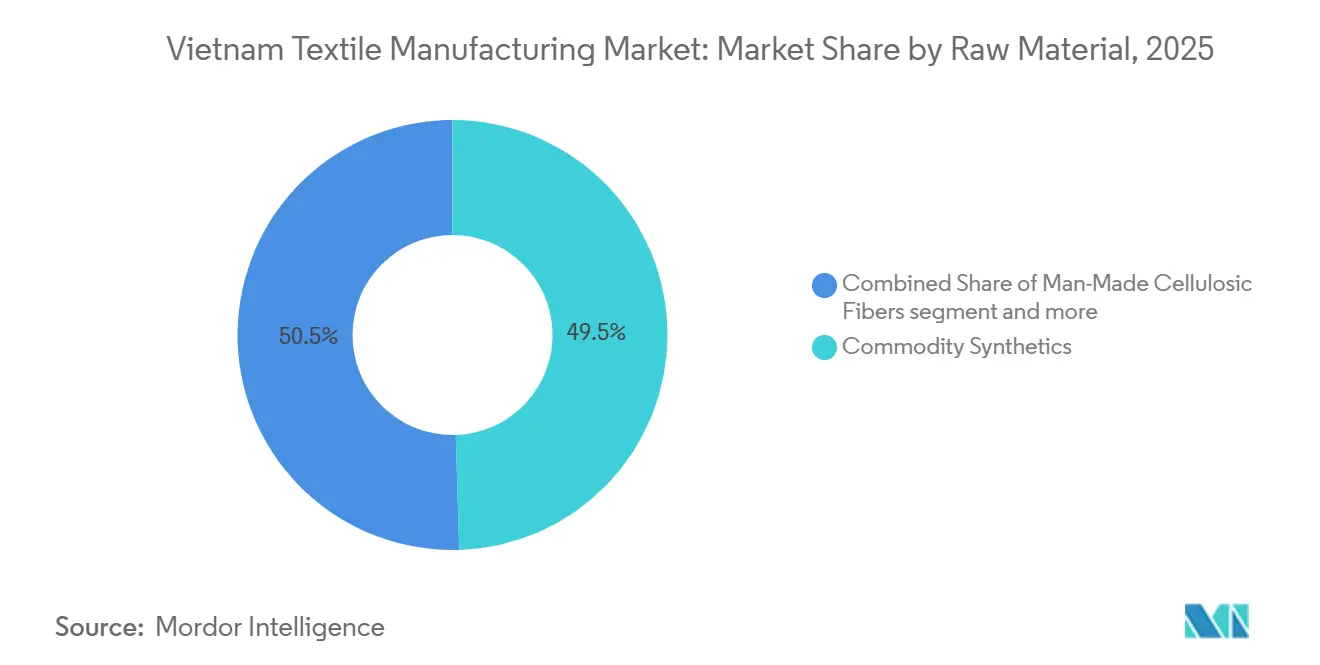
- In termini di materie prime, le fibre sintetiche di base detenevano il 49.5% della quota di mercato della produzione tessile in Vietnam nel 2025, mentre si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto dell'8.2% fino al 2031.
- Per tipologia di processo produttivo, la produzione di tessuti rappresentava il 43.5% del mercato tessile vietnamita nel 2025, mentre si prevede che la produzione di tessuti non tessuti e feltro crescerà a un tasso annuo composto del 9.8% fino al 2031.
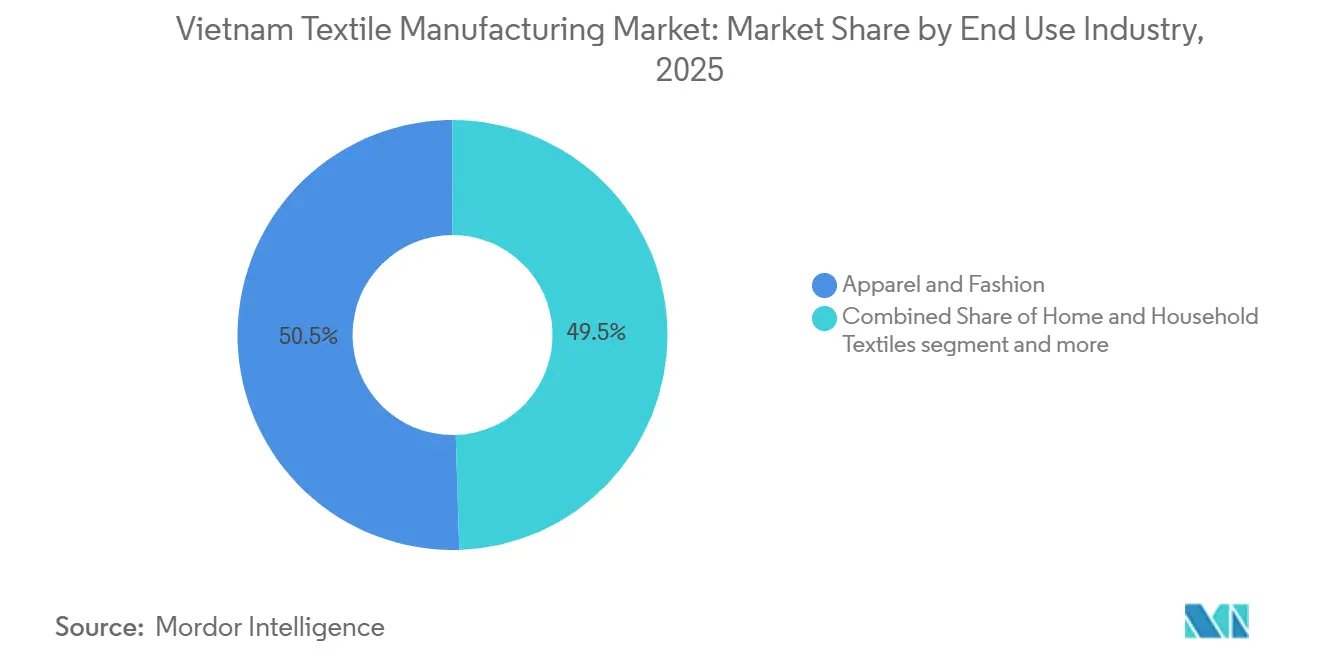
- Per settore di utilizzo finale, l'abbigliamento e la moda detenevano il 50.5% della quota di mercato della produzione tessile in Vietnam nel 2025, mentre si prevede che i tessuti tecnici e industriali cresceranno a un tasso annuo composto del 7.7% fino al 2031.
- In termini di dimensioni aziendali, le micro, piccole e medie imprese (MPMI) e il settore informale detenevano il 57% del valore di mercato nel 2025, mentre si prevede che le grandi aziende manifatturiere organizzate registreranno un tasso di crescita annuo composto (CAGR) del 7.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato manifatturiero tessile in Vietnam
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diversificazione della catena di approvvigionamento per allontanarsi dall'approvvigionamento incentrato sulla Cina. | + 1.8% | A livello globale, con incrementi concentrati nei distretti industriali del Vietnam settentrionale e centrale. | A breve termine (≤ 2 anni) |
| Accesso agli accordi di libero scambio di nuova generazione | + 1.5% | A livello globale, con la maggiore attivazione nei corridoi EVFTA e CPTPP. | A breve termine (≤ 2 anni) |
| Approvvigionamento tessile ecologico e tracciabile da parte di acquirenti globali | + 1% | Nord America e UE, con ricadute sui mercati del CPTPP | Medio termine (2-4 anni) |
| Aumento degli afflussi di investimenti diretti esteri ed espansione delle zone industriali | + 0.8% | Nazionale, con i primi aumenti di capacità a Binh Dinh, Nghe An, Hung Yen e Dong Nai | A lungo termine (≥ 4 anni) |
| Espansione della capacità di lavorazione di fibre riciclate e processi circolari. | + 0.6% | Nazionale, collegato alle zone di energia rinnovabile di Binh Dinh e del Vietnam centrale. | A lungo termine (≥ 4 anni) |
| Digitalizzazione industriale e automazione dei processi | + 0.5% | A livello nazionale, con una presenza leader in diversi stabilimenti produttivi. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diversificazione della catena di approvvigionamento per allontanarsi dall'approvvigionamento incentrato sulla Cina.
Gli acquirenti globali di abbigliamento e tessuti per la casa hanno continuato a concentrare le proprie attività di approvvigionamento in Vietnam dopo che le tensioni tariffarie e le precedenti interruzioni delle forniture hanno messo in luce il rischio delle catene di approvvigionamento incentrate sulla Cina. La quota del Vietnam nelle importazioni di abbigliamento negli Stati Uniti è salita al 21.1% nel 2025 dal 18.9% nel 2024, mentre i fornitori cinesi hanno perso quote nei panieri di importazione di Stati Uniti e Giappone. [1] Dipartimento dell'Agricoltura degli Stati Uniti, "Cotton and Products Annual, Ho Chi Minh City, Vietnam", Dipartimento dell'Agricoltura degli Stati Uniti, apps.fas.usda.gov Gli acquirenti stanno spostando lo sviluppo del prodotto, il controllo qualità e la gestione dei fornitori più vicino agli impianti di produzione vietnamiti. Ciò aumenta le aspettative per i produttori nel mercato tessile vietnamita perché la relazione si estende oltre i semplici ordini di taglio, confezione e rifinitura. Nei primi sette mesi del 2025, le esportazioni verso il Medio Oriente hanno raggiunto i 700 milioni di dollari, dopo aver totalizzato 1 miliardo di dollari nel 2024. L'aumento degli ordini sostiene l'utilizzo delle capacità di filatura e maglieria, ma esercita anche una maggiore pressione sulla capacità di tintura e finissaggio necessaria per la produzione di tessuti conformi alle normative di origine.
Accesso agli accordi di libero scambio di nuova generazione
Il Vietnam ha 17 accordi di libero scambio che forniscono un accesso tariffario differenziato a più di 60 mercati di esportazione. L'EVFTA consente ai prodotti tessuti e a maglia qualificati realizzati con tessuti originari del Vietnam o originari dell'EVFTA di entrare nell'Unione europea senza dazi. [2] Commissione europea, "Accordo di libero scambio UE-Vietnam, Guida sulle regole di origine", Commissione europea, taxation-customs.ec.europa.eu Questa regola favorisce gli investimenti nella tessitura, nella maglieria e nella lavorazione a umido, che sono ancora sottosviluppati rispetto all'assemblaggio di indumenti. I requisiti CPTPP yarn-forward pongono maggiore enfasi sulla filatura e sui collegamenti tra fibra, tessuto e indumenti all'interno delle economie membri. [3] Ministero dell'Industria e del Commercio, “Situazione delle esportazioni di tessuti, abbigliamento, calzature e borse verso la regione Europa-America nei primi nove mesi del 2025”, Ministero dell'Industria e del Commercio, goglobal.moit.gov.vn Le esportazioni di tessuti e abbigliamento verso la regione Europa-America sono aumentate del 10.8% su base annua nei primi 9 mesi del 2025, mentre le esportazioni di fibre e filati tessili verso tale corridoio sono aumentate del 13.3%. Il mercato manifatturiero tessile vietnamita trae maggior beneficio quando i produttori possono soddisfare questi requisiti di origine con input locali o qualificati.
Approvvigionamento tessile ecologico e tracciabile da parte di acquirenti globali
I requisiti di sostenibilità stanno diventando condizioni di acquisto per i fornitori che servono marchi europei e nordamericani. Il regolamento UE sulla progettazione ecocompatibile dei prodotti sostenibili e le norme di due diligence aziendale estendono la revisione della catena di fornitura anche ai fornitori indiretti in Vietnam. L'UE ha iniziato a richiedere l'acquisto di certificati nell'ambito del Meccanismo di adeguamento del carbonio alle frontiere (COBM) nel gennaio 2026 e i produttori tessili si stanno preparando per una possibile futura inclusione con l'espansione della tariffazione del carbonio. La tintura a freddo in batch può ridurre i costi di acqua, vapore, elettricità e sale del 72.8% e tagliare le emissioni di anidride carbonica di 0.336 chilogrammi per chilogrammo di tessuto rispetto alla tintura convenzionale. Questi miglioramenti di processo rendono la produzione tracciabile e a basso impatto ambientale rilevante per il controllo dei costi e per la qualificazione degli acquirenti. I produttori sprovvisti di processi certificati o di registri di tracciabilità affidabili potrebbero essere esclusi dagli elenchi dei fornitori preferenziali.
Aumento degli afflussi di investimenti diretti esteri ed espansione delle zone industriali
Gli investimenti esteri stanno portando progetti ad alta intensità di capitale in aree in cui le aziende nazionali incontrano limiti di finanziamento. Syre Group ha ricevuto un certificato di registrazione degli investimenti per un complesso di riciclaggio e produzione di tessuti in poliestere da 1 miliardo di dollari a Binh Dinh, con una capacità fino a 250,000 tonnellate all'anno e un obiettivo operativo per il 2029. Best Pacific ha avviato la costruzione del suo progetto Mega Textile-Vietnam da 940 milioni di dollari a Nghe An, su una superficie di 67.5 ettari, con la produzione della Fase 1 prevista per il secondo trimestre del 2028. HS Hyosung Quảng Nam ha iniziato la costruzione di un impianto per la produzione di tessuti per tende e fibre industriali in poliestere da 100 milioni di dollari a Da Nang nel primo trimestre del 2026. I nuovi progetti favoriscono il passaggio da semplici vantaggi in termini di costi del lavoro a processi più complessi e capacità di produzione di fibre circolari. L'espansione delle zone industriali offre inoltre al mercato tessile vietnamita maggiore spazio per sviluppare la produzione più vicino ai porti, ai distretti dell'abbigliamento e alle risorse di energia rinnovabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza da tessuti, cotone, fibre, prodotti chimici e coloranti importati. | -1.2% | A livello nazionale, con la maggiore esposizione nei settori della filatura e della tintura che dipendono da materie prime di origine cinese. | A breve termine (≤ 2 anni) |
| Tariffe, regole di origine ed esposizione geopolitica | -0.9% | Corridoi geopolitici del Nord America, dell'UE e dell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elevati costi di conformità per i processi a umido e la riduzione delle emissioni di carbonio. | -0.7% | A livello nazionale, con una forte pressione sulle PMI del settore della tintura e della finitura. | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata e volatilità della forza lavoro | -0.4% | Cluster nazionali, in particolare del Vietnam settentrionale, situati in prossimità di centri tecnologici ed elettronici. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dipendenza da tessuti, cotone, fibre, prodotti chimici e coloranti importati.
La dipendenza dalle materie prime importate rimane il principale ostacolo alla creazione di valore aggiunto a livello nazionale. Il Vietnam importa il 100% del suo cotone, consumandone 400,000 tonnellate all'anno a fronte di una produzione interna inferiore a 3,000 tonnellate, e importa fino al 95% delle sue fibre sintetiche. La produzione tessile nazionale copre solo il 25-30% del fabbisogno del mercato, rendendo i produttori dipendenti da materiali e accessori importati. Nel 2025, il Vietnam ha importato 1.71 milioni di tonnellate di cotone per un valore di 2.88 miliardi di dollari, di cui il 45.6% proveniente dagli Stati Uniti. Nel 2024, le importazioni di tessuti hanno raggiunto gli 11 miliardi di dollari, mentre la Cina ha rappresentato il 59% dell'approvvigionamento di materie prime e accessori. Queste dipendenze limitano la capacità del mercato tessile vietnamita di usufruire delle preferenze previste dall'Accordo di partenariato economico globale (CPTPP) quando i materiali di input non soddisfano i requisiti previsti dalle norme sul filato.
Tariffe, regole di origine ed esposizione geopolitica
La concentrazione del Vietnam in un numero limitato di destinazioni di esportazione lo espone a cambiamenti nelle politiche commerciali. Nel 2025, gli Stati Uniti hanno acquistato esportazioni tessili e di abbigliamento vietnamite per un valore di 18 miliardi di dollari, pari a oltre il 39% del valore totale delle esportazioni. Le verifiche statunitensi sul lavoro forzato comportano un maggiore carico di lavoro e possono ritardare gli ordini per i produttori che non dispongono di una tracciabilità completa delle fibre. I requisiti del CPTPP favoriscono inoltre le aziende più grandi e verticalmente integrate, in grado di stabilire un approvvigionamento qualificato su larga scala. Le spese per la conformità sono particolarmente gravose per le piccole aziende di tintura e finissaggio, che devono modernizzare i sistemi di trattamento, il consumo energetico e la documentazione. La carenza di manodopera in prossimità dei distretti tecnologici ed elettronici del Nord esercita ulteriore pressione sulla stabilità operativa. Nel complesso, questi fattori possono ritardare le decisioni di investimento, anche quando il mercato manifatturiero tessile vietnamita presenta solide opportunità di esportazione strutturali.
Analisi del segmento
Per materia prima: le fibre sintetiche di base sono in testa, mentre le fibre speciali crescono più rapidamente.
Nel 2025, le fibre sintetiche di base rappresentavano il 49.5% del valore di mercato, sostenute dalla domanda derivante dall'esportazione di abbigliamento di massa e abbigliamento tecnico. Poliestere, nylon, polipropilene, acrilico ed elastan sono i materiali principali di questa categoria. La fibra discontinua di poliestere e il filato di filamento di poliestere rimangono le materie prime più utilizzate a livello nazionale. L'integrazione delle fibre sintetiche è stata identificata come una priorità per ridurre le perdite dovute alle importazioni e trattenere una maggiore quota di valore a monte in Vietnam. Le fibre cellulosiche artificiali come viscosa, lyocell, modal e acetato stanno suscitando interesse tra gli acquirenti alla ricerca di alternative biodegradabili alle fibre sintetiche convenzionali. Anche le fibre naturali a base di cotone rappresentano un'opzione per i fornitori in grado di dimostrare un approvvigionamento tracciabile e conforme alla normativa UFLP.
Si prevede che le fibre speciali e ad alte prestazioni registreranno un tasso di crescita annuo composto (CAGR) dell'8.2% fino al 2031, diventando così la categoria di materie prime in più rapida crescita. La domanda proviene dai settori dei trasporti, dei dispositivi di protezione individuale, dei dispositivi medici, dell'edilizia e dei geotessili. Ciò accresce l'importanza degli standard tecnici e dei processi controllati per i fornitori che entrano nel mercato tessile vietnamita. Le attività di Toray in Vietnam nel settore dei tessuti speciali in poliestere e nylon dimostrano lo sviluppo, guidato dagli investimenti diretti esteri, di una base di materie prime più avanzata. La gestione dei processi secondo la norma ISO 9001 e la conformità ai sistemi di qualità internazionali sono sempre più rilevanti per l'approvvigionamento di fibre speciali. Questi requisiti favoriscono i grandi produttori certificati rispetto ai trasformatori frammentati. La categoria offre un percorso verso una produzione a maggior valore aggiunto, ma il suo sviluppo dipende da una qualità costante e dalla qualificazione dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di produzione e tipo di prodotto: il tessuto detiene il valore più elevato, mentre i non tessuti si espandono
Nel 2025, la produzione di tessuti rappresentava il 43.5% del mercato tessile vietnamita e si confermava il segmento di processo leader. Il Paese contava 121 filature di cotone operative, con un equivalente di 10.4 milioni di fusi, nell'anno solare 2025. Questa base filante rifornisce la produzione di tessuti che alimenta il sistema di esportazione di abbigliamento del Paese. La produzione di filati e fili rimane elevata, ma il valore unitario delle esportazioni di filati di cotone è diminuito del 5% nell'anno solare 2025 a causa dell'indebolimento dei prezzi globali, nonostante un aumento dell'8% dei volumi di esportazione. Le attività di finitura, come il pretrattamento, lo sbiancamento, la tintura e la stampa, sono soggette al più rigoroso controllo da parte delle normative ambientali europee. La stampa digitale su tessuto sta acquisendo importanza perché consente di ridurre il consumo di acqua e sostanze chimiche in queste attività.
Si prevede che la produzione di tessuti non tessuti e feltro crescerà a un tasso annuo composto (CAGR) del 9.8% fino al 2031, il più alto tra le categorie di processo. L'igiene medica, la filtrazione industriale, i geotessili e gli interni automobilistici supportano questa domanda. Gli investimenti in linee spunbond e meltblown sono aumentati dopo che la domanda post-pandemica ha confermato la profondità commerciale delle applicazioni igieniche e mediche. YKK ha avviato la Fase 3 del suo stabilimento di Nhon Trach a Dong Nai nel gennaio 2026, impegnando 83.6 milioni di dollari per espandere la produzione di accessori e lo sviluppo di prodotti avanzati. Il progetto supporta l'ecosistema di componenti e accessori attorno alla produzione di abbigliamento. Riflette inoltre la fiducia nella più ampia base intermedia che supporta i tessuti tecnici e le applicazioni non tessute. L'espansione in questa categoria dipende da attrezzature affidabili, controllo qualità e accesso ad acquirenti specializzati.
Per settore di utilizzo finale: l'abbigliamento offre economie di scala, mentre i tessuti tecnici attraggono investimenti.
Nel 2025, il settore dell'abbigliamento e della moda deteneva il 50.5% del valore di mercato e si confermava la categoria di utilizzo finale più importante. Il mercato tessile vietnamita dipende fortemente dall'assemblaggio di capi d'abbigliamento, che consuma la maggior parte dei tessuti prodotti a livello nazionale e sostiene una delle più grandi basi di esportazione di abbigliamento al mondo. I rapporti commerciali con i marchi statunitensi ed europei si stanno estendendo oltre la semplice attività di taglio, confezione e rifinitura. I produttori si stanno orientando verso modelli di produzione basati su design originali e su marchi propri. Questo cambiamento aumenta la domanda di tessuti lavorati in modo speciale, con caratteristiche di colore, finitura e prestazioni funzionali costanti. Il settore tessile per la casa e gli articoli per la casa rimane un mercato secondario stabile, sostenuto dalla domanda europea e dalle preferenze tariffarie dell'accordo di libero scambio EVFTA.
Si prevede che il settore dei tessuti tecnici e industriali crescerà a un tasso annuo composto (CAGR) del 7.7% fino al 2031. Questa categoria comprende tessuti per il settore dei trasporti, tessuti medicali e igienici, materiali per la filtrazione industriale, geotessili per l'edilizia e prodotti di protezione. Il mercato tessile vietnamita ha l'opportunità di consolidare la propria posizione in questi settori con l'espansione della produzione industriale. L'ingresso nei settori medicale e automobilistico richiede le certificazioni di qualità ISO 13485 e IATF 16949. Questi standard favoriscono i produttori sottoposti ad audit di qualità, in grado di supportare la validazione e la ripetibilità del prodotto. I piccoli produttori potrebbero incontrare difficoltà nel finanziare o mantenere i sistemi richiesti. Il risultato è un maggiore divario tra i grandi impianti conformi e le aziende focalizzate sulla produzione di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione aziendale: le PMI mantengono la loro ampiezza, mentre le grandi imprese traggono vantaggio dalla conformità.
Nel 2025, le micro, piccole e medie imprese (MPMI) e il settore informale detenevano il 57% del valore di mercato, a dimostrazione dell'ampia frammentazione della produzione tra filatura, tessitura e trasformazione di prodotti tessili. Questa struttura concentra molte aziende in attività di base con margini limitati e scarsa capacità di investimento tecnologico. Il tasso di localizzazione si attestava al 52% nel 2025, a fronte di un obiettivo di settore superiore al 60% entro il 2030. Le aziende più piccole, pertanto, rimangono maggiormente esposte ai costi dei fattori produttivi importati, ai controlli degli acquirenti e ai requisiti ambientali. Il loro ruolo rimane comunque importante perché garantiscono ampiezza e flessibilità produttiva lungo tutta la catena di approvvigionamento.
Si prevede che i grandi produttori organizzati cresceranno a un tasso annuo composto (CAGR) del 7.9% fino al 2031. I requisiti di origine, gli audit di sostenibilità e i vantaggi economici dell'automazione supportano il loro vantaggio relativo. Il gruppo ha fatto della trasformazione digitale una priorità strategica per il 2026, utilizzando il monitoraggio della produttività in tempo reale, il tracciamento RFID e l'analisi Power BI nelle operazioni di filatura, tessitura, tintura e confezionamento. Century Synthetic Fiber ha inaugurato il suo stabilimento Unitex da 130 milioni di dollari a Tay Ninh nel gennaio 2026 per la produzione di filati riciclati. Il fatturato derivante dai filati riciclati è aumentato del 25.2% nel 2025 e ha raggiunto quasi il 50% del fatturato aziendale.
Analisi geografica
Nel 2025, il Vietnam meridionale deteneva il 44% della capacità produttiva installata nel settore della filatura, con 54 dei 121 stabilimenti tessili operativi nel paese. Ho Chi Minh City, Dong Nai, Tay Ninh e Binh Duong costituiscono la più grande area produttiva del mercato tessile vietnamita. La regione beneficia di porti per l'esportazione, di consolidati distretti dell'industria tessile e di una solida base di investimenti diretti esteri (IDE). Hyosung gestisce impianti per la produzione di spandex e nylon a Dong Nai, mentre Far Eastern Polytex possiede uno stabilimento per la produzione di fibre di poliestere a Binh Duong. L'impianto Unitex di Century Synthetic Fiber, del valore di 130 milioni di dollari, per la produzione di filati riciclati, ha rafforzato la base produttiva di fibre sintetiche di Tay Ninh nel gennaio 2026. Tuttavia, l'aumento dei costi dei terreni e la concorrenza per la manodopera da parte degli impianti di elettronica e beni di consumo stanno riducendo il vantaggio di costo del Sud.
Il Vietnam settentrionale è la zona manifatturiera in più rapida crescita, grazie ai minori costi dei terreni, agli incentivi provinciali e ai collegamenti terrestri con i fornitori cinesi di materie prime. Hung Yen, Ninh Binh, Nam Dinh, Thai Nguyen e la periferia industriale di Hanoi sono centrali in questa espansione. Il consolidamento amministrativo da 63 a 34 province ha riorganizzato la geografia degli stabilimenti industriali attorno a poli come Hung Yen e Ninh Binh. Xielong Vietnam Textile Technology ha avviato nel 2025 uno stabilimento per la produzione di tessuti a rete a Nam Dinh, con un investimento di 40 milioni di dollari, e la prima fase di produzione è prevista per il secondo trimestre del 2026. Anche il Gruppo Carvico ha avviato i lavori per un terzo blocco produttivo presso il suo stabilimento di maglieria e tintura di Hung Yen nel 2025. I suoi sistemi digitali si sono dimostrati efficaci negli stabilimenti del Nord, dove la connettività supporta il monitoraggio della produzione in tempo reale.
Il Vietnam centrale sta incrementando la propria capacità produttiva con progetti ad alta intensità di capitale a Binh Dinh, Nghe An, Thanh Hoa, Hue e Da Nang. Il complesso di riciclaggio di Syre a Binh Dinh, del valore di 1 miliardo di dollari, dovrebbe entrare in funzione nel 2029. Il progetto di Best Pacific a Nghe An, del valore di 940 milioni di dollari, e l'impianto di Hyosung a Da Nang, del valore di 100 milioni di dollari, aggiungono capacità produttiva di tessuti e fibre industriali al mercato tessile vietnamita. Billion Union ha avviato i lavori per un impianto tessile da 70 milioni di dollari e 18,000 tonnellate a Thanh Hoa nel 2025, con l'avvio delle operazioni previsto per giugno 2026. Le risorse eoliche e solari della regione possono supportare i produttori alla ricerca di elettricità a basse emissioni di carbonio e investimenti con certificazione verde. Il suo ruolo crescente riflette lo spostamento dei progetti greenfield dalle località meridionali, più costose.
Panorama competitivo
Il mercato tessile vietnamita presenta un livello medio di concentrazione, con produttori a partecipazione estera (IDE) che operano a fianco di conglomerati nazionali e un'ampia base di micro, piccole e medie imprese (MPMI). Nel 2026, le imprese a partecipazione estera rappresentavano dal 60% al 62% del valore delle esportazioni del settore tessile. Le aziende sudcoreane, giapponesi, taiwanesi e cinesi tendono a gestire impianti integrati o specializzati di grandi dimensioni. I loro sistemi per la tecnologia, la gestione ambientale e la conformità alle normative commerciali rappresentano un punto di riferimento operativo per i produttori nazionali di medie dimensioni. Thanh Cong e altri gruppi nazionali competono puntando sulla localizzazione, il riciclo e i sistemi di produzione digitali. Le MPMI rimangono essenziali per l'ampiezza della catena di approvvigionamento, ma incontrano maggiori difficoltà nel soddisfare i requisiti di tracciabilità e di approvvigionamento verde.
Le strategie competitive si concentrano sempre più su materiali ad alte prestazioni, produzione circolare e lavorazione su larga scala. Il progetto di Hyosung a Da Nang si rivolge a tessuti per tende in poliestere e fibre industriali, mentre il progetto di Syre a Binh Dinh si concentra su poliestere e tessuti riciclati. L'espansione di YKK a Dong Nai, prevista per gennaio 2026, aggiunge capacità di produzione di accessori e di sviluppo prodotto alla sua piattaforma vietnamita. Questi investimenti consentono alle aziende leader di rispondere alle esigenze dei clienti che i produttori più piccoli non possono soddisfare con la stessa rapidità. Sottolineano inoltre l'importanza della disciplina dei dati e della coerenza dei processi nel mercato tessile vietnamita.
La maggiore opportunità risiede nella fase intermedia della filiera tessile, dalla produzione di tessuti alla lavorazione a umido, poiché la produzione nazionale di tessuti soddisfa solo il 25-30% dei requisiti. Ogni metro aggiuntivo di tessuto conforme può aiutare gli esportatori di abbigliamento a valle a sfruttare le preferenze tariffarie dell'accordo EVFTA. Questa opportunità attrae capitali sia esteri che nazionali, in quanto risponde contemporaneamente alla dipendenza dalle importazioni e alle esigenze degli acquirenti. L'intensità competitiva è in aumento nel segmento premium, dove gli operatori integrati possono combinare materiali speciali, conformità ambientale e tracciabilità. Il mercato nel suo complesso rimane frammentato, poiché non sono disponibili dati aggregati sulla quota di mercato a livello aziendale per i principali operatori.
Leader dell'industria manifatturiera tessile vietnamita
Gruppo nazionale tessile e dell'abbigliamento del Vietnam (Vinatex)
Thanh Cong Textile Clothing
Century Synthetic Fiber Corporation
Azienda Phong Phu
Hoa Tho Textile
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Century Synthetic Fiber Corporation ha inaugurato lo stabilimento Unitex nella provincia di Tay Ninh, una struttura da 130 milioni di dollari progettata per la produzione di filati riciclati nel parco industriale di Thanh Thanh Cong. Il fatturato derivante dai filati riciclati è cresciuto del 25.2% nel 2025, raggiungendo quasi il 50% del fatturato totale.
- Gennaio 2026: YKK ha tenuto la cerimonia di posa della prima pietra per la Fase 3 del suo stabilimento di Nhon Trach, nella provincia di Dong Nai. L'ampliamento, del valore di 83.6 milioni di dollari, si estende su un'area di 110,460 metri quadrati e mira ad aumentare la capacità produttiva di accessori e a sviluppare prodotti avanzati.
Ambito del rapporto sul mercato della produzione tessile in Vietnam
Il mercato vietnamita della produzione tessile è segmentato per materia prima (fibre naturali, fibre sintetiche di base e altro), per processo di produzione e tipologia di prodotto (produzione di tessuti, produzione di filati e altro), per settore di utilizzo finale (abbigliamento e moda e altro) e per dimensione aziendale (grandi produttori organizzati e altro). Il rapporto offre previsioni sulle dimensioni e sul valore del mercato (USD) per tutti i segmenti sopra menzionati.
| Fibre naturali | Fibre di origine vegetale | Cotone |
| Altri (iuta, lino, canapa, ramia, fibra di cocco) | ||
| Fibre di origine animale (lana, seta e altre fibre animali) | ||
| Fibre cellulosiche artificiali (viscosa/rayon, lyocell, modal e acetato) | ||
| Tessuti sintetici di base (poliestere, nylon/poliammide, polipropilene, acrilico ed elastan) | ||
| Fibre speciali e ad alte prestazioni (aramide, UHMWPE, ecc.) |
| Produzione di filati e fili | |
| Produzione di tessuti | Tessitura |
| Lavoro a maglia e uncinetto | |
| Produzione di tessuti non tessuti e feltro | |
| Altri processi di formazione dei tessuti | |
| Finiture e trattamenti superficiali dei tessuti (pretrattamento, sbiancamento, tintura, stampa, ecc.) |
| Abbigliamento e moda | |
| Tessuti per la casa e per la casa | |
| Tessili tecnici e industriali | Trasporti e mobilità |
| Medicina e igiene | |
| Processi e filtrazione industriali | |
| Edilizia e geotessili | |
| Protezione e sicurezza | |
| Packaging | |
| Altre applicazioni tecniche - Agricoltura, ecc. |
| Grandi produttori organizzati |
| Micro, piccole e medie imprese (MPMI) e settore informale |
| Per materia prima | Fibre naturali | Fibre di origine vegetale | Cotone |
| Altri (iuta, lino, canapa, ramia, fibra di cocco) | |||
| Fibre di origine animale (lana, seta e altre fibre animali) | |||
| Fibre cellulosiche artificiali (viscosa/rayon, lyocell, modal e acetato) | |||
| Tessuti sintetici di base (poliestere, nylon/poliammide, polipropilene, acrilico ed elastan) | |||
| Fibre speciali e ad alte prestazioni (aramide, UHMWPE, ecc.) | |||
| In base al processo di produzione e alla tipologia di prodotto | Produzione di filati e fili | ||
| Produzione di tessuti | Tessitura | ||
| Lavoro a maglia e uncinetto | |||
| Produzione di tessuti non tessuti e feltro | |||
| Altri processi di formazione dei tessuti | |||
| Finiture e trattamenti superficiali dei tessuti (pretrattamento, sbiancamento, tintura, stampa, ecc.) | |||
| Per settore di utilizzo finale | Abbigliamento e moda | ||
| Tessuti per la casa e per la casa | |||
| Tessili tecnici e industriali | Trasporti e mobilità | ||
| Medicina e igiene | |||
| Processi e filtrazione industriali | |||
| Edilizia e geotessili | |||
| Protezione e sicurezza | |||
| Packaging | |||
| Altre applicazioni tecniche - Agricoltura, ecc. | |||
| Per scala aziendale | Grandi produttori organizzati | ||
| Micro, piccole e medie imprese (MPMI) e settore informale | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore manifatturiero tessile vietnamita entro il 2031?
Si prevede che il mercato manifatturiero tessile del Vietnam raggiungerà un valore di 7.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.8% a partire dal 2026.
Quali sono i fattori che trainano la crescita della produzione tessile in Vietnam?
La diversificazione delle esportazioni, l'accesso agli accordi di libero scambio, i requisiti di tracciabilità, gli investimenti diretti esteri e gli investimenti in capacità produttiva nel settore tessile e del riciclo favoriscono la crescita.
Quale categoria di materie prime sta crescendo più rapidamente in Vietnam?
Si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto dell'8.2% fino al 2031, grazie alle applicazioni tecniche.
Quale processo produttivo si sta espandendo più rapidamente?
Si prevede che la produzione di tessuti non tessuti e feltro crescerà a un tasso annuo composto del 9.8% fino al 2031, trainata dai settori dell'igiene, della filtrazione, dei geotessili e dell'industria automobilistica.
Perché la produzione tessile locale è importante per gli esportatori vietnamiti?
La produzione tessile nazionale soddisfa solo il 25-30% del fabbisogno, e i tessuti conformi ai requisiti possono aiutare gli esportatori di abbigliamento a usufruire delle preferenze tariffarie previste dall'accordo EVFTA.
Qual è la principale sfida per i piccoli produttori tessili in Vietnam?
I produttori più piccoli si trovano a dover affrontare la dipendenza da materie prime importate e costi più elevati per la tracciabilità, la gestione delle acque reflue, i sistemi di sostenibilità e la conformità all'origine dei prodotti.


