

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) in Vietnam
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | USD 233 milioni |
| Dimensione del mercato (2030) | USD 285 milioni |
| Tasso di crescita (2025 - 2030) | 4.12% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di rete mobile virtuale (MVNO) in Vietnam di Mordor Intelligence
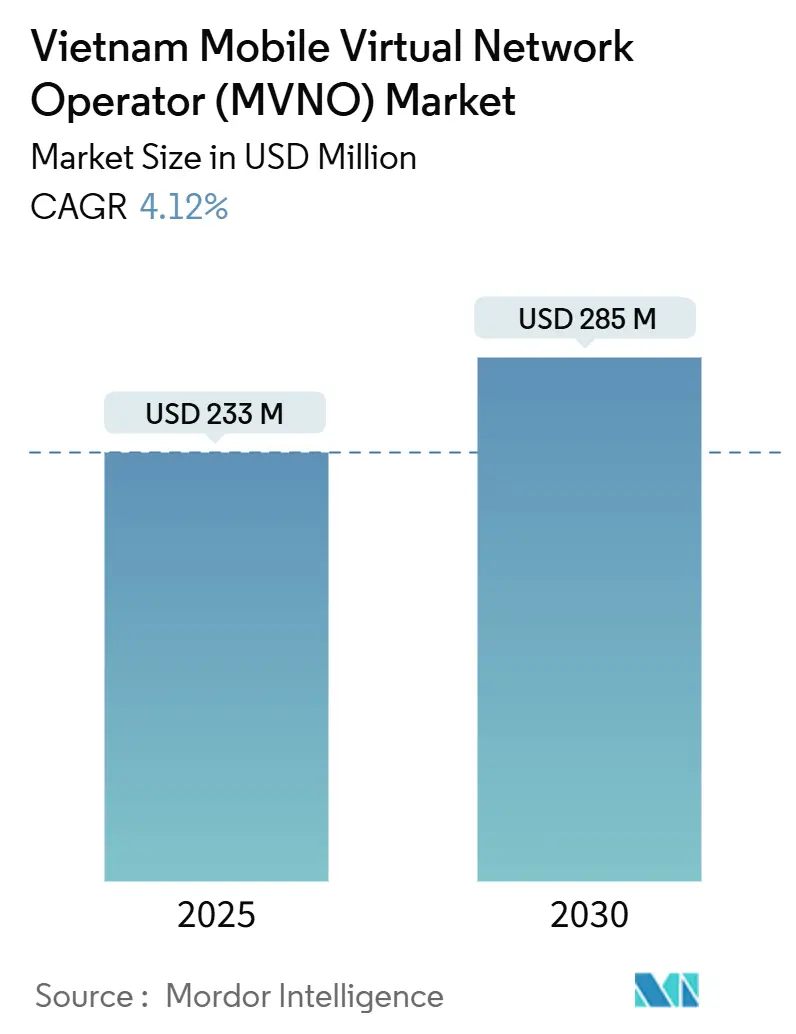
Si stima che il mercato degli operatori di rete mobile virtuale in Vietnam valga 233 milioni di dollari nel 2025 e che raggiunga i 285 milioni di dollari entro il 2030, con un CAGR del 4.12% nel periodo di previsione (2025-2030). In termini di volume di abbonati, si prevede che il mercato crescerà da 3.95 milioni di abbonati nel 2025 a 4.70 milioni di abbonati entro il 2030, con un CAGR del 3.56% nel periodo di previsione (2025-2030).
Questa costante espansione coincide con l'entrata in vigore della Nuova Legge sulle Telecomunicazioni (LOT 2023), che obbliga gli operatori di rete mobile (MNO) dominanti a concedere capacità all'ingrosso a operatori virtuali e sostiene una svolta normativa verso la condivisione delle infrastrutture. La crescente domanda di pacchetti dati a prezzi accessibili, l'implementazione della copertura 5G oltre le principali città e il rapido passaggio ai dispositivi con SIM integrata (eSIM) ampliano i segmenti di clientela raggiungibili, riducendo al contempo i costi di distribuzione per i nuovi operatori. Le normative sulla portabilità del numero di cellulare (MNP), in vigore da agosto 2025, riducono le difficoltà di cambio di fornitore, favorendo la migrazione degli abbonati verso nuovi marchi e intensificando la concorrenza sui prezzi. Parallelamente, le alleanze bancarie esclusivamente digitali, come VPBank-MobiFone, consentono agli MVNO di abbinare servizi finanziari alla connettività, generando flussi di entrate non tradizionali che mitigano i margini ridotti per voce e dati.
Punti chiave del rapporto
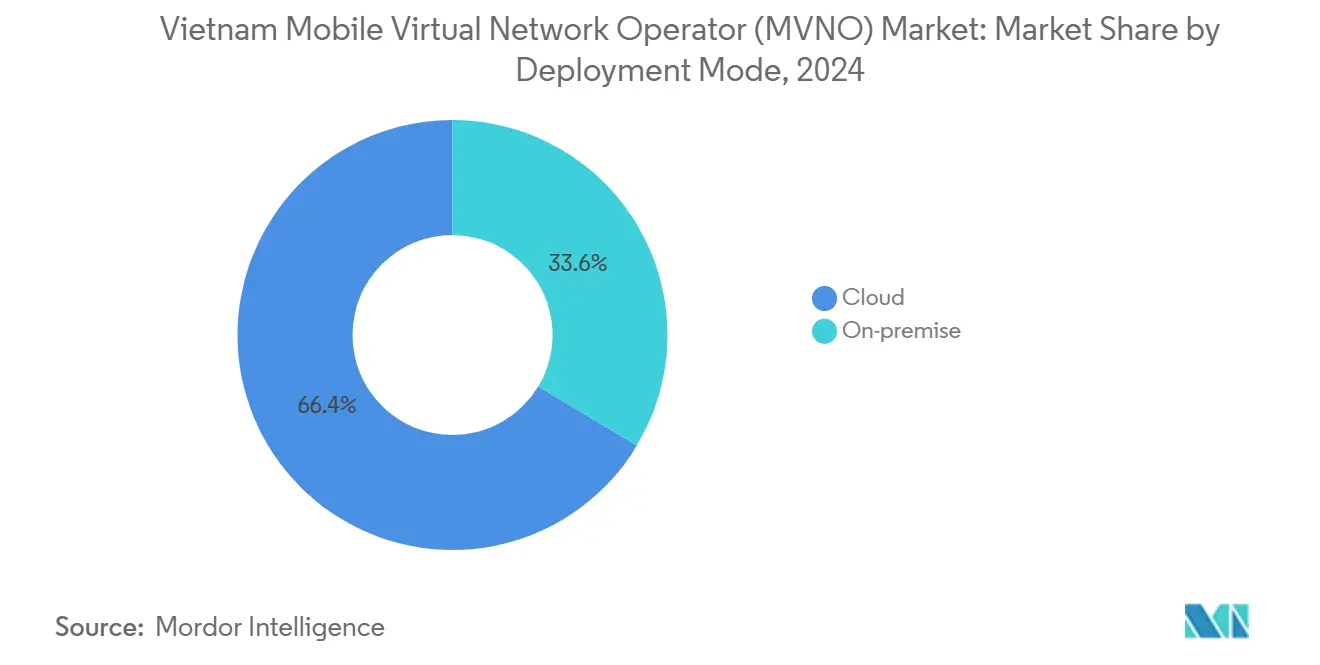
- In base al modello di implementazione, l'infrastruttura cloud ha conquistato il 66.40% della quota di mercato MVNO del Vietnam nel 2024; si prevede che le soluzioni on-premise si espanderanno a un CAGR del 9.54% fino al 2030.
- In base alla modalità operativa, i rivenditori e gli MVNO leggeri detenevano il 64.35% del mercato MVNO del Vietnam nel 2024, mentre si prevede che le configurazioni MVNO complete cresceranno a un CAGR del 15.48% entro il 2030.
- In base alla tipologia di abbonato, nel 2024 le linee consumer rappresentavano l'87.89% del mercato MVNO del Vietnam; le connessioni specifiche per l'IoT stanno crescendo a un CAGR del 30.26% fino al 2030.
- Per applicazione, i piani di sconto hanno avuto un ruolo di primo piano con una quota di fatturato del 49.12% nel 2024; le soluzioni M2M cellulari sono destinate a crescere del 28.36% annuo fino al 2030.
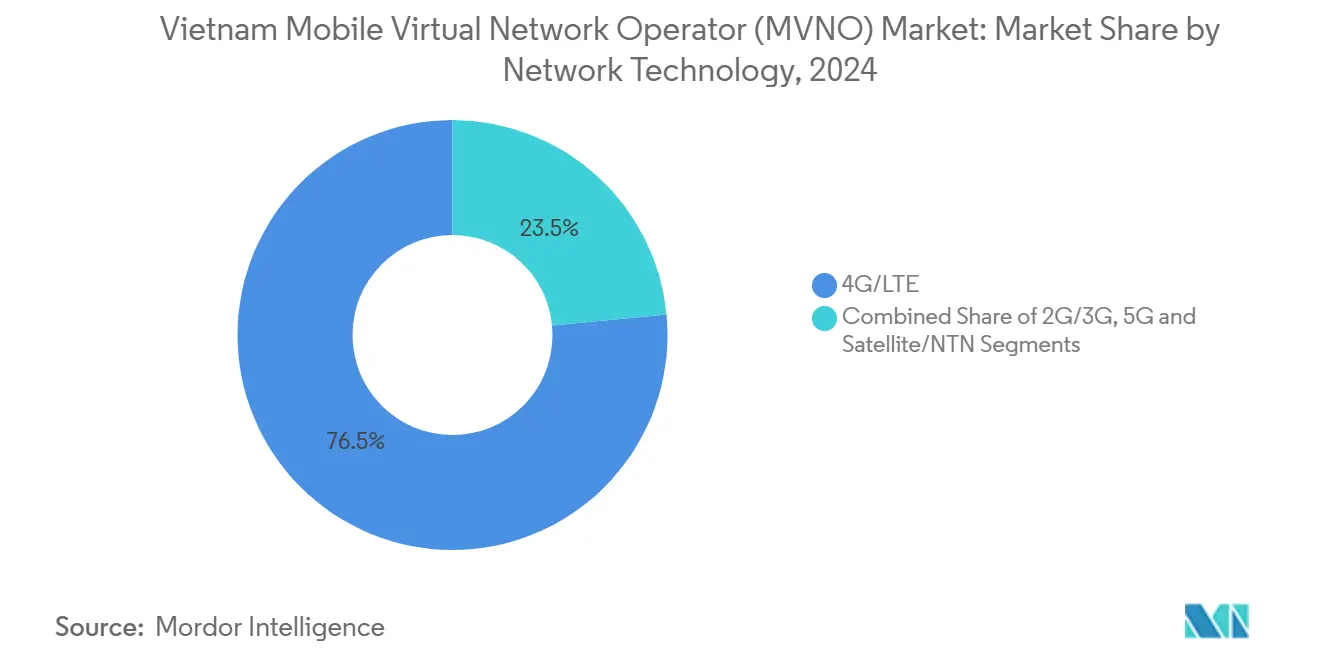
- In base alla tecnologia di rete, nel 2024 il 4G/LTE ha dominato il mercato MVNO vietnamita, con una quota del 76.52%, mentre gli abbonamenti 5G presentano una prospettiva di crescita del 32.50%.
- Per canale di distribuzione, le piattaforme online e esclusivamente digitali hanno detenuto una quota del 52.64% del mercato MVNO vietnamita nel 2024 e mantengono una previsione di CAGR del 7.95%.
Tendenze e approfondimenti sul mercato degli operatori di rete mobile virtuale (MVNO) in Vietnam
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di smartphone compatibili con eSIM | + 1.2% | Cluster urbani (Ho Chi Minh City, Hanoi) | Medio termine (2-4 anni) |
| Alleanze bancarie e fintech esclusivamente digitali | + 0.8% | Focus sull'espansione rurale a livello nazionale | A lungo termine (≥ 4 anni) |
| Obiettivo del governo: MVNO al 5% della base mobile | + 0.7% | il | Medio termine (2-4 anni) |
| Implementazione della portabilità del numero di cellulare | + 0.6% | il | A breve termine (≤ 2 anni) |
| Domanda di dati/voce rurale a basso ARPU | + 0.5% | Province montuose e agricole | A lungo termine (≥ 4 anni) |
| Domanda di SIM turistiche transfrontaliere | + 0.4% | Province di frontiera, centri turistici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione degli smartphone compatibili con eSIM
La compatibilità con le SIM integrate sta spingendo la penetrazione del mercato MVNO in Vietnam, liberando gli operatori dai costi di logistica e distribuzione delle schede fisiche. Marchi come Viettel e Vinaphone attivano ora profili eSIM sulla maggior parte dei dispositivi di punta rilasciati dal 2017, mentre i fornitori focalizzati sul turismo offrono pacchetti dati istantanei che vanno da 8 a 40 dollari tramite la scansione di un codice QR. [1] Authentik Travel, “How to Use eSIM in Vietnam,” authentiktravel.com La riduzione delle difficoltà di onboarding incoraggia i visitatori di breve durata e gli utenti urbani nazionali a provare i marchi virtuali senza recarsi nei negozi fisici, offrendo agli MVNO agili un vantaggio in termini di costi rispetto ai concorrenti con infrastrutture complesse.
Aumento delle partnership bancarie e fintech esclusivamente digitali
Le collaborazioni fintech trasformano le basi di abbonati degli MVNO in ecosistemi digitali più ampi. L'accordo del 2025 tra VPBank e MobiFone ha istituito soluzioni di punto vendita mobile per i servizi pubblici e gli sportelli bancari degli agenti nelle comunità remote, supportando il commercio rurale con un uso ridotto di contanti e aumentando al contempo il ricavo medio per utente. [2] Agenzia di stampa VietnamPlus, "VPBank e MobiFone espandono l'ecosistema digitale", vietnamplus.vn Le estensioni normative del progetto pilota Mobile-Money fino a dicembre 2025 consentono pagamenti di piccolo importo tramite conti di telecomunicazione, aprendo flussi di pagamento a margine più elevato che compensano le basse tariffe prepagate.
Il governo spinge per aumentare la quota di MVNO al 5% entro il 2028
LOT 2023 obbliga Viettel, VNPT e MobiFone, designati come dominanti nel luglio 2025, a pubblicare offerte di riferimento e a fornire condizioni all'ingrosso non discriminatorie, sbloccando l'infrastruttura nazionale per i nuovi entranti. [3] Portale del governo vietnamita, "Linee guida per l'implementazione della portabilità del numero mobile", baochinhphu.vn Definizioni legali chiare delle modalità di rivenditore, servizio e MVNO completo riducono l'incertezza delle licenze e incoraggiano approcci di go-to-market diversificati, favorendo la concorrenza al di là della tradizionale struttura a tre operatori.
Regolamento sulla portabilità del numero di cellulare
Le norme MNP, emanate nell'agosto 2025, impongono agli operatori storici di finalizzare le richieste di port-out entro 24 ore dalla risoluzione delle controversie di fatturazione, consentendo agli abbonati di mantenere i numeri durante il cambio di fornitore. La politica livella il campo competitivo consentendo agli MVNO di rivolgersi agli utenti insoddisfatti della qualità della rete o delle strutture tariffarie, accelerando il cambio di marchio e esercitando pressione sui prezzi tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tariffe minime all'ingrosso imposte dagli operatori di rete mobile | –0.9% | il | A lungo termine (≥ 4 anni) |
| Lenta allocazione dello spettro 5G | –0.6% | Cluster urbani | Medio termine (2-4 anni) |
| Ecosistema MVNE frammentato | –0.5% | il | Medio termine (2-4 anni) |
| Offerte limitate di convergenza fisso-mobile | –0.4% | Corridoi ad alta densità aziendale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tariffa minima all'ingrosso stabilita dai principali operatori di rete mobile
Nonostante gli obblighi legali di locazione di capacità, Viettel, VNPT e MobiFone mantengono un potere contrattuale che consente tariffe all'ingrosso premium, comprimendo i margini degli MVNO e scoraggiando strategie di sconti elevati. L'esperienza nell'Unione Europea dimostra che potrebbero essere necessari parametri di riferimento espliciti basati sui costi quando la penetrazione degli MVNO si avvicina al 5%, ma il quadro normativo vietnamita si basa ancora sulla negoziazione commerciale, prolungando la rigidità dei prezzi.
Tempistiche lente per l'assegnazione dello spettro 5G
Sono state completate solo tre aste, con Viettel che ha acquisito la banda a 700 MHz e MobiFone quella a 3.8 GHz entro la metà del 2025. La limitata capacità di banda media fa lievitare i canoni di locazione e limita la differenziazione dei servizi per gli MVNO che aspirano a puntare all'IoT aziendale o ai livelli consumer ad altissima velocità. Il Ministero dell'Informazione e delle Comunicazioni ha imposto 20,000 stazioni base 5G aggiuntive entro la fine del 2025, ma la scarsità di spettro potrebbe ritardare l'offerta di prodotti all'ingrosso premium a livello nazionale.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud consente l'espansione Asset-Light
Le piattaforme cloud-hosted controllavano il 66.40% del mercato MVNO vietnamita nel 2024. L'architettura riduce l'intensità di capitale, accelera il lancio dei servizi e si allinea al Piano Infrastrutturale Digitale del governo, che promuove data center ecosostenibili e una copertura 5G pressoché universale entro il 2030. Il data center da 1 miliardo di dollari in costruzione ad Hanoi da parte di Viettel fornirà elaborazione e storage all'ingrosso per gli operatori virtuali, consentendo agli MVNO completi di orchestrare il controllo delle policy, la fatturazione e l'analisi senza dover installare fibra ottica o torri. Le opzioni on-premise hanno un'attrattiva di nicchia per i clienti governativi e finanziari che richiedono la residenza dei dati; tuttavia, le funzionalità di sicurezza incrementali ora disponibili nelle zone cloud vietnamite stanno rapidamente colmando questo divario.
La natura asset-light dell'implementazione cloud riduce le soglie di pareggio degli abbonati e accorcia i cicli di go-to-market, particolarmente preziosa in un contesto in cui il mercato MVNO vietnamita rimane ben al di sotto della saturazione. Con l'accessibilità delle API 5G wholesale, gli MVNO cloud-native possono suddividere la larghezza di banda in base alla latenza o al throughput e definire dinamicamente i prezzi dei micro-segmenti. Con un CAGR previsto del 9.54% fino al 2030, il cloud aumenterà gradualmente la sua quota, ma le infrastrutture on-premise tradizionali continueranno a supportare il traffico di messaggistica finanziaria e di pubblica sicurezza mission-critical.
Per modalità operativa: gli MVNO acquisiscono il controllo completo della catena del valore
Nel 2024, le configurazioni reseller e light rappresentavano insieme il 64.35% dei marchi attivi, ma si prevede che le operazioni MVNO complete cresceranno a un CAGR del 15.48%. Le dimensioni del mercato MVNO vietnamita per gli operatori full-service sono ancora modeste, ma la proprietà end-to-end degli elementi della rete core consente prezzi personalizzati, selezione della rete e livelli di qualità del servizio autodefiniti. La chiarezza normativa del LOT 2023 ora specifica le regole di interconnessione, numerazione e intercettazione legale, riducendo la burocrazia per i nuovi operatori ambiziosi.
Con la maturazione del 5G all'ingrosso e dell'edge computing, i nuovi MVNO completi prevedono di integrare la connettività nei portafogli SaaS per la produzione, la logistica e la telemedicina. La capacità di indirizzare il traffico tra più reti host attenua anche le interruzioni localizzate. Tuttavia, la complessità e i costi iniziali più elevati implicano che modelli di rivendita più semplici persisteranno nelle nicchie di mercato della voce a basso costo, lasciando un campo competitivo biforcato in cui la sofisticatezza operativa corrisponde alle curve di valore per il cliente.
Per tipo di abbonato: la crescita dell'IoT completa la base dei consumatori
I consumatori dominano con l'87.89% delle SIM, sostenendo una cultura prepagata guidata da pacchetti competitivi con prezzi per gigabyte. Tuttavia, si prevede che la quota di mercato MVNO vietnamita dei dispositivi IoT aumenterà notevolmente, sostenuta da un CAGR del 30.26%, con l'adozione da parte delle fabbriche degli standard dell'Industria 4.0 e l'implementazione da parte delle città di sistemi di illuminazione, traffico e misurazione intelligenti. Le aziende, inclusi i settori della logistica e dei servizi sul campo, danno priorità a una latenza costante e a dashboard centralizzate per la gestione della flotta, spingendo diversi aspiranti MVNO a collaborare con hyperscaler cloud per analisi integrate.
L'incentivazione normativa dei servizi di e-government accelera anche gli abbonamenti automatici per il backhaul CCTV e il monitoraggio dei beni pubblici. Sebbene l'ARPU per linea IoT rimanga inferiore a 1 dollaro, la scalabilità dei volumi e i contratti resilienti al tasso di abbandono migliorano la prevedibilità. Il cross-selling tra piani famiglia per i consumatori e kit IoT per le piccole imprese fornisce un'ulteriore leva di crescita, con la penetrazione degli smartphone che si avvicina alla saturazione.
Per applicazione: lo slancio M2M sfida la supremazia degli sconti
I pacchetti prepagati scontati hanno detenuto una quota di fatturato del 49.12% nel 2024, a causa della persistente sensibilità al prezzo tra studenti e lavoratori della gig economy. Tuttavia, le linee cellulari M2M, che tracciano tutto, dai container della catena del freddo alle biciclette per le consegne, stanno accelerando con un aumento annuo del 28.36%, aiutando i provider a diversificare la propria offerta, allontanandosi dalla dipendenza dalla voce. Il programma del Vietnam per la disattivazione del 2G entro settembre 2026 costringerà diversi milioni di dispositivi legacy a migrare verso l'alto, alimentando una nuova domanda di piani IoT a basso consumo di dati compatibili con i supporti NB-IoT 4G.
Stanno emergendo anche applicazioni aziendali in ambito sanitario e dell'istruzione, supportate dai mini-core 5G ospitati all'interno di ospedali o campus. Mentre i margini sulle SIM scontate sono in calo, i contratti M2M specializzati spesso durano dai tre ai cinque anni, aumentando la resilienza dei flussi di cassa e supportando multipli EBITDA più elevati per gli MVNO con know-how verticale.
Per tecnologia di rete: 5G e satellite completano l'impronta 4G
Il 4G/LTE rappresenta ancora il 76.52% delle linee attive, garantendo una copertura nazionale e un ecosistema di dispositivi a prezzi accessibili. Tuttavia, il mercato vietnamita degli MVNO per il 5G si sta espandendo a un CAGR del 32.50%, trainato dall'implementazione obbligatoria di 20,000 nuove stazioni base entro dicembre 2025. I servizi ultra-affidabili a bassa latenza sono rivolti a casi d'uso in smart factory e intrattenimento AR/VR, segmenti in cui gli MVNO possono differenziarsi attraverso piani tariffari di qualità.
Separatamente, il progetto pilota Starlink di SpaceX, autorizzato per un massimo di 600,000 utenti vietnamiti nell'arco di cinque anni, introduce reti non terrestri nella connettività mainstream e apre pacchetti ibridi che combinano il backhaul satellitare con il roaming terrestre. Tali accordi possono raggiungere flotte di pescatori e comuni montani al di fuori del segnale 4G, una nicchia strategica in cui gli operatori virtuali virtuali (MVNO) pionieri possono assicurarsi una base di abbonati fedeli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il digitale prima di tutto conquista la scala, i negozi mantengono la fiducia
L'attivazione online ha rappresentato il 52.64% delle nuove connessioni nel 2024, favorita dalle onnipresenti abitudini di e-commerce coltivate durante la pandemia. Il mercato vietnamita degli MVNO è particolarmente adatto all'onboarding basato su app, poiché le normative eKYC consentono la verifica dell'identità da remoto tramite chip di identificazione nazionale. I codici QR eSIM forniti tramite canali di social-commerce eliminano l'ultimo ostacolo fisico, consentendo agli MVNO di operare con spazi commerciali pressoché inesistenti.
Tuttavia, gli abbonati rurali e gli anziani continuano ad apprezzare l'assistenza diretta per le ricariche e la risoluzione dei problemi dei cellulari. Le partnership strategiche con le catene di supermercati offrono punti di contatto convenienti, mentre i chioschi dei principali marchi secondari all'interno dei negozi di elettronica espongono dispositivi e contenuti in bundle, armonizzando la fiducia con la praticità del digitale. Si prevede che il modello ibrido manterrà un CAGR del 7.95% per i canali digitali, nonostante l'aumento della penetrazione complessiva.
Analisi geografica
I comuni urbani detengono il traffico più intenso e l'ARPU più elevato, con Da Nang che ha registrato una velocità media della banda larga mobile di 272.97 Mbps nell'aprile 2025, superando la media nazionale di 77.19 Mbps. Hanoi e Ho Chi Minh City concentrano insieme oltre il 45% delle stazioni base 5G del paese, offrendo un terreno fertile per le proposte MVNO incentrate sullo streaming video e sul cloud gaming. Anche i distretti suburbani che circondano questi hub hanno beneficiato dei mandati di tower-sharing, riducendo gli investimenti in conto capitale per l'espansione degli operatori virtuali.
Al contrario, solo il 58% del territorio vietnamita gode di copertura cellulare, nonostante la copertura della popolazione sia del 99.8%, lasciando sottoservite aree montuose delle province centro-settentrionali. Il previsto ritiro del 2G spingerà circa 15 milioni di utenti rurali di feature phone verso pacchetti 4G accessibili, una transizione che gli MVNO possono guidare attraverso campagne di telefonia mobile ricondizionati e agenti comunitari. I flussi di finanziamento governativi legati al Fondo per il Servizio Universale sovvenzionano la costruzione di torri nei distretti di confine e insulari, estendendo la copertura wholesale per la voce e l'IoT a banda stretta.
I flussi turistici transfrontalieri provenienti da Cina, Laos e Cambogia stanno riprendendo, creando domanda di soluzioni di roaming a breve termine che evitino costi aggiuntivi punitivi. Gli MVNO che pre-acquistano profili multi-IMSI e offrono supporto tramite chat in lingua cinese sono ben posizionati per sfruttare i picchi di spesa in prossimità delle festività nazionali. Nel frattempo, gli ibridi satellite-terrestre rappresentano una proposta interessante per le rotte di navigazione nel Mar Cinese Meridionale, dove persistono punti critici di connettività nonostante la realizzazione del 4G costiero. Nel complesso, queste dinamiche geografiche indicano che il mercato MVNO vietnamita passerà da una fase incentrata sulle aree metropolitane a una vera e propria estensione nazionale entro la fine del decennio.
Panorama competitivo
Il mercato della telefonia mobile in Vietnam rimane moderatamente concentrato: le tre principali reti host hanno servito congiuntamente 96 milioni di SIM nel 2024, ma il passaggio normativo verso il leasing obbligatorio sta abbattendo le tradizionali barriere all'ingresso. I marchi virtuali detengono attualmente meno dell'1% delle connessioni, ma si stanno moltiplicando, spinti da livelli di licenza chiariti. La diversificazione dei servizi digitali domina la strategia; MobiFone ha registrato un balzo del 312% nei ricavi cloud e un aumento del 1,050% negli abbonamenti alle videoconferenze nel 2024, segnalando un allontanamento dal puro tempo di trasmissione.
Le partnership sono altrettanto evidenti. La SIM co-branded di VPBank offre dati gratuiti per l'utilizzo del mobile banking, incoraggiando la fidelizzazione dei clienti e arricchendo al contempo i set di dati transazionali. Vinaphone collabora con Ericsson su proof-of-concept di reti private 5G all'interno di parchi industriali, con l'obiettivo di ancorare i clienti del settore manifatturiero per l'esportazione a soluzioni end-to-end. Viettel, nel frattempo, ha firmato un memorandum da 95 milioni di dollari con la coreana KT Corp per sviluppare assistenti AI in lingua vietnamita, integrando le API delle compagnie di telecomunicazioni direttamente nelle super-app locali.
La conformità normativa comporta sia costi che vantaggi. Il Decreto 13/2023 sulla protezione dei dati personali si applica in egual misura a tutti i fornitori di servizi di rete; gli MVNO che automatizzano la gestione del consenso tramite partner di sicurezza cloud possono trasformare la conformità in un punto di forza per gli account aziendali attenti al rischio reputazionale. In una prospettiva olistica, il mercato MVNO vietnamita si sta spostando dalla rivendita di servizi vocali all'orchestrazione multiservizio, con il successo che dipende da alleanze ecosistemiche, capacità di negoziazione di qualità di rete e livelli software differenziati piuttosto che dalla proprietà dello spettro.
Leader del settore degli operatori di rete mobile virtuale (MVNO) in Vietnam
Indochina Telecom
Mobicast
Asim Telecom
FPT Telecomunicazioni
VNSKY
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: Viettel ha iniziato la costruzione dell'An Khánh Data Center e di un campus RandD separato, del valore di 1 miliardo di dollari, entrambi destinati a entrare in funzione nel 2026.
- Luglio 2025: VPBank e MobiFone hanno stipulato un ampio accordo che riguarda la convergenza tra servizi bancari e servizi di telecomunicazione, tra cui l'implementazione di mobiPOS per i servizi bancari degli agenti rurali.
- Luglio 2025: il Ministero dell'Informazione e delle Comunicazioni ha indicato Viettel, VNPT e MobiFone come entità dominanti, innescando obblighi obbligatori all'ingrosso.
- Maggio 2025: Viettel si è assicurata uno spettro di 700 MHz per 75.2 milioni di dollari per sostenere l'espansione del 5G a livello nazionale.
Ambito del rapporto sul mercato degli operatori di rete mobile virtuale (MVNO) in Vietnam
| Cloud |
| On-premise |
| Reseller |
| Operatore di servizio |
| MVNO completo |
| Luce / Marchio MVNO |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Reseller |
| Operatore di servizio | |
| MVNO completo | |
| Luce / Marchio MVNO | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Solo online/digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti/all'ingrosso |
Domande chiave a cui si risponde nel rapporto
Quale tasso di crescita è previsto per il mercato MVNO vietnamita fino al 2030?
Si prevede che il mercato crescerà a un CAGR del 4.12%, passando da 233 milioni di USD nel 2025 a 285 milioni di USD entro il 2030.
In che modo la nuova legge sulle telecomunicazioni inciderà sui nuovi operatori virtuali?
Il LOT 2023 obbliga gli MNO dominanti ad affittare la capacità di rete a condizioni non discriminatorie, riducendo le barriere all'ingresso e supportando diversi modelli di business MVNO.
Perché le partnership di digital banking sono importanti per gli MVNO?
L'integrazione della connettività mobile con i servizi di pagamento e prestito aumenta l'ARPU e amplia la portata nelle aree rurali in cui le infrastrutture bancarie tradizionali sono limitate.
Quali opportunità crea la chiusura del 2G?
Circa 15 milioni di utenti tradizionali devono passare al 4G o a una versione superiore, dando agli MVNO la possibilità di offrire pacchetti di migrazione convenienti e di guadagnare quote di mercato.
Quale segmento tecnologico sta crescendo più velocemente?
Si prevede che le linee 5G cresceranno del 32.50% annuo, man mano che la copertura si amplia e le applicazioni aziendali, come la produzione intelligente, richiedono connettività ad alte prestazioni.
Gli MVNO possono raggiungere aree prive di copertura terrestre?
Sì, i pacchetti ibridi che combinano i collegamenti satellitari, come quelli abilitati dal progetto pilota Starlink, possono essere utili alle flotte di pescatori e alle remote comunità montane prive di torri cellulari.


