

Dimensioni e quota di mercato delle piattaforme di dati dei clienti in Vietnam
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 41.99 milioni |
| Dimensione del mercato (2031) | USD 225.51 milioni |
| Tasso di crescita (2026 - 2031) | 39.96% CAGR |
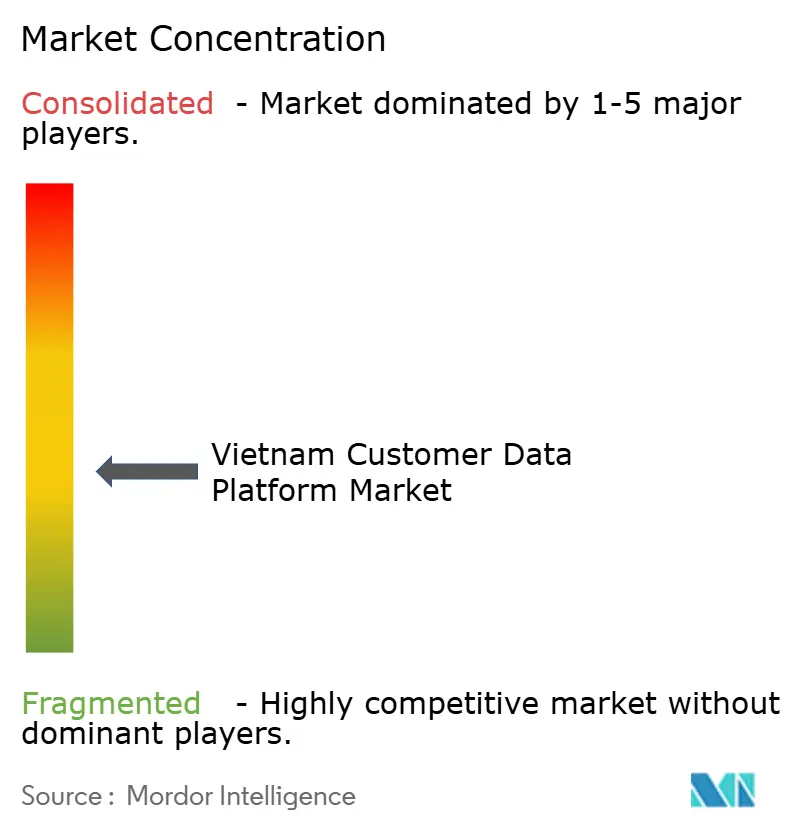
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di dati dei clienti in Vietnam a cura di Mordor Intelligence
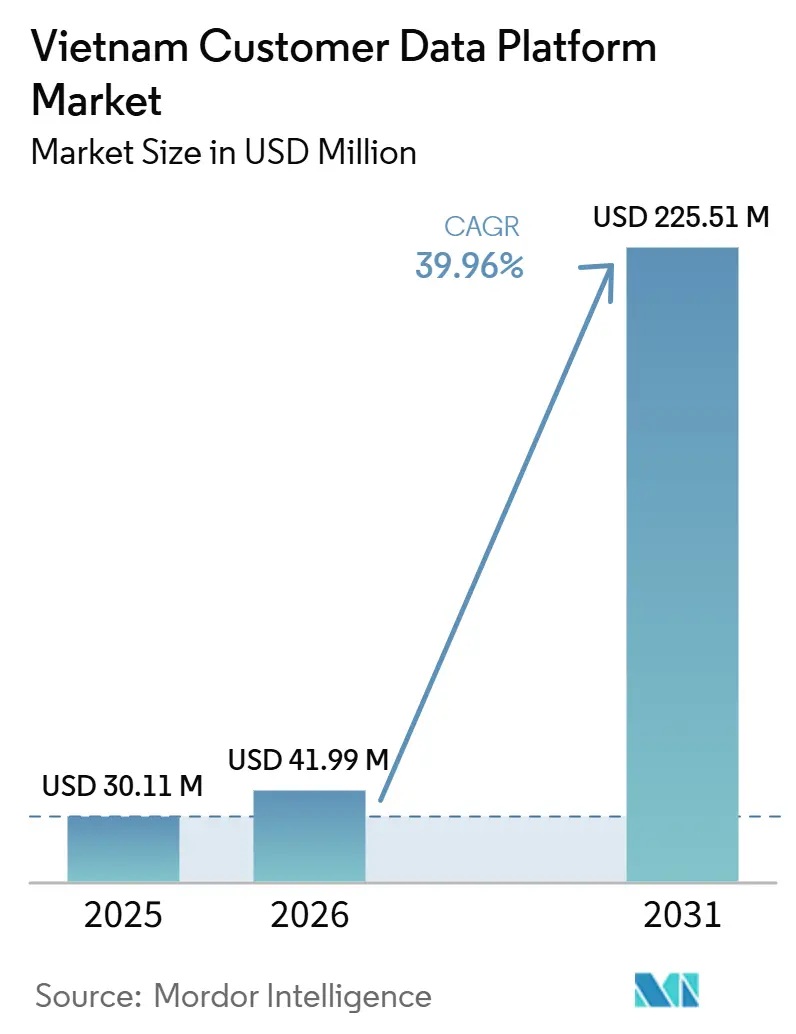
Il mercato vietnamita delle piattaforme di dati dei clienti (CDP) aveva un valore di 30.11 milioni di dollari nel 2025 e si prevede che crescerà da 41.99 milioni di dollari nel 2026 a 225.51 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 39.96% nel periodo di previsione 2026-2031. La crescita è trainata dalla rapida espansione del commercio digitale, poiché il settore e-commerce vietnamita ha raggiunto i 31 miliardi di dollari nel 2025 e i principali marketplace hanno registrato una forte crescita delle vendite, rendendo più difficile per i marchi gestire la frammentazione dei dati dei clienti tra marketplace, canali diretti, strumenti di fidelizzazione e sistemi offline. Anche il nuovo quadro normativo sulla protezione dei dati personali, entrato in vigore nel 2026, sta modificando i comportamenti di acquisto, poiché molte aziende ora necessitano di registri di consenso verificabili e di un controllo più chiaro su come le informazioni dei clienti vengono raccolte, archiviate e utilizzate. La domanda si sta inoltre spostando dalla semplice archiviazione dei dati verso la risoluzione dell'identità in tempo reale, l'attivazione di campagne e la personalizzazione basata sull'intelligenza artificiale, soprattutto nei settori bancario, della vendita al dettaglio e sanitario, dove il percorso del cliente si estende ormai su numerosi punti di contatto digitali e fisici. La concorrenza si sta dividendo tra fornitori globali di grandi aziende e fornitori locali, con questi ultimi che guadagnano terreno grazie a oneri di implementazione inferiori, all'integrazione nativa con l'ecosistema digitale vietnamita e a un maggiore allineamento con le esigenze di conformità nazionali. Il mercato vietnamita delle piattaforme di dati dei clienti (CDP) si trova inoltre ad affrontare un divario strutturale nell'implementazione, poiché gli sforzi di integrazione e la carenza di talenti nell'ingegneria dei dati e nel marketing tecnologico possono rallentare l'attivazione anche dopo l'acquisto di una piattaforma.
Punti chiave del rapporto
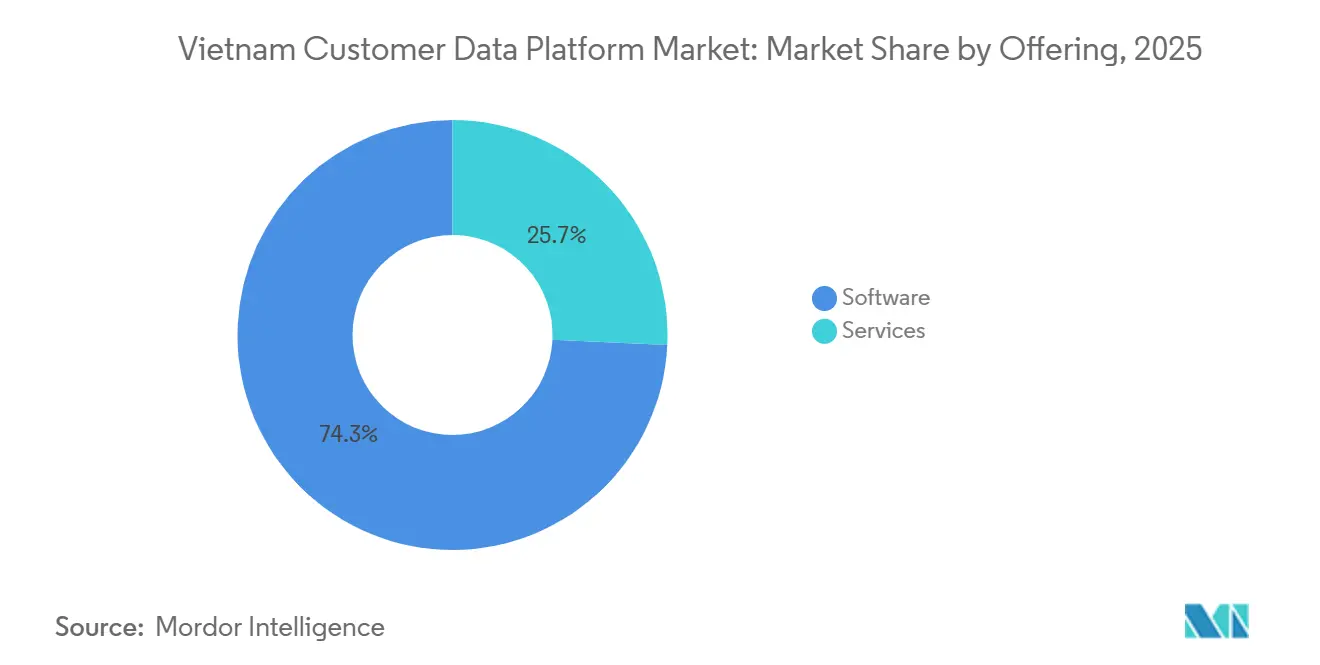
- Nel 2025, il software deteneva il 74.26% della quota di mercato delle piattaforme di dati dei clienti in Vietnam, mentre si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 40.16% fino al 2031.
- In base alla modalità di implementazione, il cloud ha rappresentato il 68.12% del mercato vietnamita delle piattaforme di dati dei clienti nel 2025, mentre si prevede che le soluzioni ibride registreranno il CAGR più elevato, pari al 41.73% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano una quota del 67.82% nel 2025, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 41.24% fino al 2031.
- Per quanto riguarda le applicazioni, la raccolta dei dati dei clienti e l'unificazione dei profili rappresentavano una quota del 29.16% nel 2025, mentre si prevede che la segmentazione del pubblico e la personalizzazione cresceranno a un tasso annuo composto del 42.32% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce detenevano una quota del 33.37% nel 2025, mentre si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto del 42.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle piattaforme di dati dei clienti in Vietnam
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Frammentazione crescente dei dati nell'e-commerce e nei marketplace | + 9.2% | Presente a livello nazionale, con una presenza più forte nei corridoi dell'e-commerce di Ho Chi Minh City e Hanoi. | A breve termine (≤ 2 anni) |
| Accelerare le strategie basate sui dati di prima parte | + 8.1% | A livello nazionale, con un ruolo guida nei settori del commercio al dettaglio digitale e dei servizi finanziari e assicurativi (BFSI) a Ho Chi Minh City. | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Risoluzione dell'identità omnicanale nel settore retail e dei servizi finanziari e assicurativi | + 7.5% | A livello nazionale, con un'intensità iniziale a Ho Chi Minh City, Hanoi e Da Nang. | Medio termine (2-4 anni) |
| Casi d'uso di personalizzazione basata sull'intelligenza artificiale e individuazione della migliore azione successiva. | + 6.8% | A livello nazionale, con il settore bancario e finanziario e le grandi catene di vendita al dettaglio in prima linea nell'implementazione. | Medio termine (2-4 anni) |
| Adozione da parte delle PMI tramite CDP cloud modulari | + 4.3% | A livello nazionale, la presenza più forte si registra nei centri commerciali per le PMI del Vietnam meridionale. | Medio termine (2-4 anni), Lungo termine (≥ 4 anni) |
| Gestione del consenso secondo il nuovo regime sulla privacy | + 3.2% | A livello nazionale, soprattutto nei settori che trattano grandi volumi di dati personali sensibili. | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente frammentazione dei dati dei clienti nell'e-commerce e nei marketplace
L'ecosistema e-commerce vietnamita comprende importanti marketplace, siti web di brand, canali di social commerce, app di fidelizzazione e negozi fisici. Questa complessità rende difficile per le aziende mantenere un database clienti unificato senza un livello dati dedicato. Il mercato continua a espandersi rapidamente, aumentando la pressione sulle aziende affinché colleghino un numero maggiore di punti di contatto con i clienti, riducendo al minimo le lacune nei dati. Gran parte dell'attività dei clienti si svolge su grandi piattaforme esterne piuttosto che all'interno dei sistemi proprietari dei commercianti. Quando le aziende combinano questi dati con le operazioni di negozio, le app di messaggistica e i flussi di pagamento, i brand si ritrovano spesso con record frammentati anziché con un profilo cliente unico e utilizzabile. Questa frammentazione sta alimentando la domanda di piattaforme di dati dei clienti (CDP) in grado di unificare in tempo reale i dati comportamentali, transazionali e di consenso, anziché archiviarli in sistemi separati. Con la continua crescita del commercio digitale, il mercato vietnamita delle piattaforme di dati dei clienti (CDP) sta beneficiando di un'esigenza strutturale di integrazione delle identità e di una gestione unificata dei dati, piuttosto che di un ciclo software di breve durata.
Accelerare le strategie basate sui dati di prima parte sui canali digitali
Il nuovo regime vietnamita in materia di privacy dei dati ha reso ancora più urgente la strategia relativa ai dati di prima parte, poiché l'acquisizione del consenso e la tracciabilità sono ora importanti quanto le performance delle campagne. La legge sulla protezione dei dati personali è entrata in vigore il 1° gennaio 2026 e il relativo decreto attuativo richiede una governance più chiara in merito al trattamento, alla documentazione e alla responsabilità delle attività relative ai dati personali. Questo cambiamento sta spingendo le aziende a considerare le piattaforme di dati dei clienti non solo come infrastrutture di marketing, ma anche come sistemi a supporto di prove, verificabilità e controllo dei processi. Zalo ha assunto un ruolo particolarmente importante in questa evoluzione, poiché la messaggistica rimane centrale per il coinvolgimento dei clienti in Vietnam e l'integrazione nativa con i canali locali è ora un requisito pratico per l'attivazione dei dati di prima parte. I fornitori locali stanno traendo vantaggio da questa transizione perché possono connettere piattaforme nazionali e flussi di lavoro di conformità con una minore personalizzazione rispetto a molte soluzioni importate. Questo è uno dei motivi per cui il mercato vietnamita delle piattaforme di dati dei clienti si sta rapidamente spostando dalle implementazioni sperimentali a un utilizzo operativo più ampio entro il 2026.
Esigenze di risoluzione dell'identità omnicanale nel settore retail e dei servizi finanziari e assicurativi
In Vietnam, rivenditori e banche servono ora i clienti attraverso filiali, app, siti web, percorsi di pagamento QR, centri di assistenza e piattaforme di messaggistica, ma questi punti di contatto spesso non condividono un identificatore stabile. Il lancio di MSB nel luglio 2025 con mParticle, FPT e AKA Digital ha dimostrato come la risoluzione dell'identità possa trasformarsi in valore aziendale utilizzabile, poiché la banca ha attivato 14 casi d'uso, arricchito oltre 700 attributi dei clienti e ridotto il carico di lavoro di reporting fino al 90% in 88 giorni. [1] FPT Information System, “MSB Leads the Way With FPT – AKA – mParticle in Transforming Data Into Superior Customer Experiences,” FPT IS, fpt-is.com Nel settore bancario, il problema non riguarda solo la personalizzazione. Influisce anche sul reporting, sulla coerenza del servizio, sul targeting delle offerte e sulla capacità di collegare le interazioni digitali e assistite di un cliente in un unico record. Nel settore della vendita al dettaglio, lo stesso problema si presenta quando i programmi fedeltà, le transazioni in negozio, gli acquisti online e le interazioni sul marketplace sono archiviati in ambienti separati. Poiché queste problematiche sono al contempo operative e normative, la risoluzione dell'identità rimane un fattore chiave di crescita per il mercato vietnamita delle piattaforme di dati dei clienti. La forza di questo fattore contribuisce anche a spiegare perché le grandi imprese rappresentino ancora la maggior parte della spesa attuale, dato che un'orchestrazione complessa richiede in genere team interni più ampi e il supporto di partner.
Casi d'uso di personalizzazione basata sull'intelligenza artificiale e individuazione della migliore azione successiva.
In Vietnam, banche e rivenditori si stanno spostando dalla segmentazione statica verso raccomandazioni, flussi di onboarding e regole di trattamento dei clienti basati sull'intelligenza artificiale, il che aumenta il valore dell'attivazione dei dati in tempo reale. A giugno 2026, VIB ha implementato Salesforce Data 360, Agentforce Financial Services, Agentforce Marketing e MuleSoft nelle sue operazioni, servendo 7 milioni di clienti in 33 province e oltre 200 filiali, con piani che includono segmentazione e raccomandazioni di prodotti basate sull'IA. FPT Corporation e Salesforce hanno inoltre inaugurato ad Hanoi, nell'aprile 2026, un Centro di Innovazione per i Dati e l'IA per l'ASEAN, che aggiunge capacità di implementazione locale e sviluppo di talenti per casi d'uso bancari basati sui dati. Queste iniziative sono importanti perché le prestazioni dell'IA dipendono da dati dei clienti utilizzabili, connessi e con autorizzazione, piuttosto che da elenchi di campagne isolati. Il segmento delle applicazioni di analisi e insight sui clienti sta quindi diventando un importante banco di prova per le aziende che desiderano ottenere risultati misurabili prima di estendere programmi di attivazione su larga scala. Man mano che un numero crescente di aziende nel mercato vietnamita delle piattaforme di dati dei clienti collega l'unificazione ai casi d'uso dell'IA, la scelta della piattaforma dipenderà probabilmente più dalla profondità dell'attivazione che dalla sola capacità di archiviazione.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Risorse interne limitate per quanto riguarda l'ingegneria dei dati e le tecnologie di marketing. | -4.8% | A livello nazionale, il problema è più grave nelle città secondarie e tra le imprese non tecnologiche. | A lungo termine (≥ 4 anni) |
| Elevato impegno nell'integrazione con i sistemi digitali preesistenti e locali. | -3.9% | A livello nazionale, con una forte presenza nei settori bancario, assicurativo e della vendita al dettaglio tradizionale. | Medio termine (2-4 anni), Lungo termine (≥ 4 anni) |
| Sensibilità al budget tra gli acquirenti del segmento di mercato medio | -3.1% | A livello nazionale, il dato più alto si registra nelle province con un'elevata presenza di PMI al di fuori di Ho Chi Minh City e Hanoi. | Medio termine (2-4 anni) |
| Riconciliazione del consenso tra fonti di dati distribuite | -2.2% | A livello nazionale, il problema è particolarmente acuto per le aziende multi-sede con infrastrutture frammentate. | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Risorse interne limitate per quanto riguarda l'ingegneria dei dati e le tecnologie di marketing.
La carenza di talenti rimane uno dei vincoli più evidenti all'esecuzione nel mercato vietnamita delle piattaforme di dati dei clienti, soprattutto per le aziende che possono acquistare software ma non riescono ad attivarlo correttamente. L'Università Nazionale del Vietnam di Hanoi ha riportato nel suo Rapporto annuale sull'IA del 2025 che il 45% dei fornitori di IA ha individuato nella mancanza di risorse umane di alta qualità il principale ostacolo, il che dimostra come i vincoli di capacità si estendano oltre una singola categoria di prodotto. VINASA ha anche previsto una grave carenza di professionisti IT entro la fine del 2026, rafforzando l'idea che l'offerta di manodopera tecnica non tenga il passo con la domanda digitale. [2] Vietnam Software and IT Services Association, “Vietnam Tech Talent Shortage 2026,” NKK, nkk.com.vn I progetti di piattaforme di dati dei clienti sono particolarmente esposti perché dipendono dal lavoro sulla pipeline di dati, dalla mappatura dell'integrazione, dalle regole di governance e dalla logica di attivazione piuttosto che dalla semplice installazione di licenze. Questo divario tende a ritardare la realizzazione del valore dopo l'acquisto, il che può aumentare il rischio di abbandono quando i clienti non vanno oltre l'implementazione iniziale. Inoltre, favorisce i fornitori locali e modulari, perché una configurazione più semplice e requisiti di ingegneria meno stringenti sono spesso più attraenti di una maggiore profondità di funzionalità.
Elevato impegno nell'integrazione con i sistemi digitali preesistenti e locali.
Le difficoltà di integrazione rimangono un ostacolo importante all'adozione, poiché molte banche, compagnie assicurative e rivenditori tradizionali vietnamiti utilizzano ancora sistemi obsoleti non progettati per lo scambio di dati in tempo reale. FPT Information System ha descritto la migrazione di BIDV da una piattaforma core legacy per le carte di credito a Way4 come un passo fondamentale nella trasformazione digitale, a dimostrazione di quanto profondamente l'architettura legacy influenzi ancora le decisioni tecnologiche aziendali. In pratica, l'implementazione di una piattaforma dati clienti spesso richiede interfacce personalizzate, armonizzazione degli schemi e riprogettazione dei processi tra software locali, sistemi core e strumenti cloud. Questo lavoro può allungare i tempi di implementazione e aumentare il costo totale di proprietà, soprattutto quando i dati sensibili devono rimanere sotto un controllo più rigoroso. Il contesto normativo aggrava ulteriormente la situazione, poiché i fornitori devono allineare le scelte architetturali ai requisiti di residenza, governance e consenso previsti dal nuovo quadro giuridico. Di conseguenza, la profondità dell'implementazione e le capacità dei partner sono spesso altrettanto importanti quanto le funzionalità del prodotto quando gli acquirenti valutano il mercato vietnamita delle piattaforme dati clienti.
Analisi del segmento
Offrendo: il software funge da ancoraggio per le entrate, mentre i servizi acquisiscono importanza
Nel 2025, il software deteneva il 74.26% della quota di mercato delle piattaforme di dati dei clienti in Vietnam, a conferma del fatto che le licenze di piattaforma rimangono al centro della maggior parte delle decisioni di acquisto. Questo andamento riflette un mercato ancora in fase di sviluppo dell'infrastruttura di base, poiché molti utenti si concentrano inizialmente sulla raccolta dati, sull'unificazione dei profili e sull'attivazione di base, piuttosto che sull'ottimizzazione completa. Nel settore delle piattaforme di dati dei clienti in Vietnam, il software rimane il principale punto di ingresso commerciale, in quanto una piattaforma è necessaria prima che le aziende possano organizzare consensi, identità e flussi di lavoro omnicanale in un unico luogo. Molti acquirenti preferiscono inoltre assicurarsi un sistema di base stabile prima di investire in servizi più complessi, come modelli personalizzati, orchestrazione più approfondita e analisi avanzate. Questo spiega perché il software abbia generato la maggior parte dei ricavi, nonostante la crescente complessità di implementazione.
Si prevede che i servizi cresceranno a un CAGR del 40.16% dal 2026 al 2031, il che indica un mercato che si sta spostando dall'approvvigionamento all'esecuzione. Il ciclo di attivazione di 88 giorni di MSB ha dimostrato che l'implementazione reale spesso dipende da partner dell'ecosistema in grado di integrare fonti di dati, configurare casi d'uso e supportare l'attivazione attraverso strumenti operativi. La domanda di servizi si sta inoltre ampliando perché le imprese desiderano sempre più analisi gestite, supporto all'implementazione, configurazione del consenso e gestione delle modifiche, piuttosto che solo l'accesso al software. Il supporto relativo alla conformità sta diventando più visibile in questo contesto, poiché la documentazione sulla privacy e la progettazione dei controlli ora influenzano la selezione del fornitore e la sequenza di implementazione. [3] Governo del Vietnam, "La legge più recente sulla protezione dei dati personali e i documenti guida", LuatVietnam, english.luatvietnam.vn Nel tempo, questo dovrebbe rendere il mercato vietnamita delle piattaforme di dati dei clienti meno dipendente dalle sole licenze e più legato ai servizi di esecuzione che trasformano le capacità acquistate in risultati aziendali concreti.
In base alla modalità di implementazione: il cloud è in testa, mentre l'ibrido guadagna terreno strategico.
Nel 2025, il cloud computing rappresentava il 68.12% del mercato vietnamita delle piattaforme di dati dei clienti, a dimostrazione che scalabilità, velocità e minore onere infrastrutturale rimangono priorità di acquisto fondamentali. Questo primato è strettamente legato al commercio digitale e al retail, settori in cui le aziende necessitano spesso di implementazioni flessibili, aggiornamenti semplificati e un'attivazione più agevole su canali di vendita distribuiti. Il cloud computing si adatta anche alle esigenze delle organizzazioni con team IT interni snelli, poiché riduce l'onere della gestione dell'infrastruttura di base internamente. Per molti, questo rende il cloud la soluzione più pratica per unificare i dati dei clienti provenienti da marketplace, siti web, punti di contatto mobili e canali di messaggistica. L'attuale leadership del cloud, pertanto, riflette la realtà operativa piuttosto che una semplice preferenza tecnologica.
Si prevede che le implementazioni ibride cresceranno a un tasso annuo composto (CAGR) del 41.73% dal 2026 al 2031, a dimostrazione di come le esigenze di conformità specifiche di ciascun settore stiano rimodellando le decisioni architetturali. Gli istituti finanziari e altri settori sensibili necessitano sempre più di una struttura in grado di mantenere i dati critici sotto un controllo più rigoroso, pur continuando a utilizzare livelli cloud per l'attivazione e l'analisi. La legge sulla protezione dei dati personali e il relativo decreto attuativo hanno reso la governance e la responsabilità più centrali nella pianificazione architetturale, rafforzando l'importanza delle soluzioni ibride. Le implementazioni on-premise rimangono la modalità di implementazione più piccola, ma rivestono comunque un ruolo rilevante in contesti vicini alla pubblica amministrazione e legati allo Stato, dove il controllo dell'infrastruttura rimane un requisito imprescindibile. Nel settore delle piattaforme di dati dei clienti in Vietnam, ciò significa che la strategia a lungo termine non prevede un semplice passaggio dalle soluzioni on-premise al cloud, bensì una transizione più mirata verso ambienti ibridi che bilancino velocità e governance.
In base alle dimensioni dell'organizzazione: le grandi imprese guidano la spesa, mentre le PMI guadagnano slancio.
Nel 2025, le grandi imprese detenevano il 67.82% della quota di mercato vietnamita delle piattaforme di dati dei clienti, a testimonianza di budget più consistenti, maggiore capacità di integrazione e migliore accesso ai partner di implementazione. Questo gruppo comprende banche e grandi aziende che hanno già avviato implementazioni significative, come MSB e VIB, dove i casi d'uso si estendono al servizio clienti, al targeting dei prodotti e al coinvolgimento basato sui dati. Le grandi organizzazioni sono in una posizione migliore per gestire sistemi legacy frammentati, requisiti di governance più stringenti e cicli di implementazione più lunghi. Hanno inoltre maggiori incentivi a investire, poiché il valore aumenta rapidamente quando l'attività dei clienti è distribuita su molteplici linee di business e canali. Questa combinazione mantiene le grandi imprese al centro dei ricavi attuali nel mercato vietnamita delle piattaforme di dati dei clienti.
Si prevede che le PMI cresceranno a un CAGR del 41.24% dal 2026 al 2031, supportate da offerte modulari e a basso codice che riducono l'onere tecnico. CNV Loyalty ha segnalato oltre 3,000 clienti PMI nei settori alimentare e delle bevande, della vendita al dettaglio, dell'istruzione e della sanità in Vietnam entro il 2025, il che dimostra che le piccole imprese stanno già trovando casi d'uso pratici per l'unificazione dei dati dei clienti. [4] CNV Loyalty, “Lý Do Nào Thuyết Phục Hơn 3.000 Doanh Nghiệp Chọn CDP,” CNV Loyalty Platform, cnv.vn Questi clienti hanno anche segnalato costi di marketing inferiori e un comportamento di acquisto ripetuto più forte dopo l'adozione, il che aiuta a spiegare perché l'interesse delle PMI è in aumento. La connettività nativa con canali locali come Zalo abbassa ulteriormente le barriere all'ingresso, perché le piccole imprese possono attivare i dati senza costruire grandi stack personalizzati. Il sostegno nazionale alla trasformazione digitale per l'adozione di tecnologie da parte delle PMI aggiunge un ulteriore slancio, che dovrebbe ampliare la base di acquirenti del mercato vietnamita delle piattaforme di dati dei clienti nel periodo di previsione.
Per applicazione: l'unificazione dei profili rimane fondamentale, mentre la personalizzazione si espande più rapidamente.
Nel 2025, la raccolta dei dati dei clienti e l'unificazione dei profili rappresentavano una quota del 29.16%, risultando l'applicazione più diffusa in quanto supporta ogni possibile caso d'uso delle piattaforme di dati dei clienti (CDP). Senza un profilo unificato e utilizzabile, le aziende non possono implementare segmentazione di alta qualità, orchestrazione del percorso del cliente o gestione del consenso su più punti di contatto. Per questo motivo, l'unificazione dei profili rimane il primo passo operativo per molti acquirenti nel mercato vietnamita delle piattaforme di dati dei clienti, soprattutto per coloro che operano in canali di commercio e assistenza frammentati. Le dimensioni di questo segmento riflettono anche un mercato che sta ancora normalizzando l'infrastruttura dati di base prima di procedere alla piena implementazione. Anche quando le aziende pianificano casi d'uso avanzati, di solito iniziano con la correzione dell'identità frammentata dei clienti e il miglioramento della qualità dei dati.
Si prevede che la segmentazione e la personalizzazione del pubblico cresceranno a un tasso annuo composto (CAGR) del 42.32% dal 2026 al 2031, a dimostrazione del fatto che gli acquirenti si stanno spostando dalla semplice raccolta di dati al loro utilizzo. L'implementazione di VIB per il 2026 ha evidenziato questa direzione, poiché la roadmap include flussi di lavoro di segmentazione e raccomandazione assistiti dall'IA, basati su una base di dati clienti più ampia. Anche l'orchestrazione delle campagne di marketing e del percorso del cliente sta guadagnando terreno, in quanto le aziende desiderano sempre più livelli di azione su email, notifiche push, web e messaggistica, anziché semplici record clienti statici. Anche la gestione del consenso e delle preferenze sta diventando sempre più importante, poiché la gestione tracciabile delle autorizzazioni è passata da una funzionalità utile a un requisito di conformità. L'analisi e gli insight sui clienti stanno quindi diventando un punto di valutazione fondamentale, perché gli acquirenti vogliono la prova che l'unificazione dei profili possa migliorare la fidelizzazione, la conversione o il valore a vita del cliente prima di estendere l'implementazione.
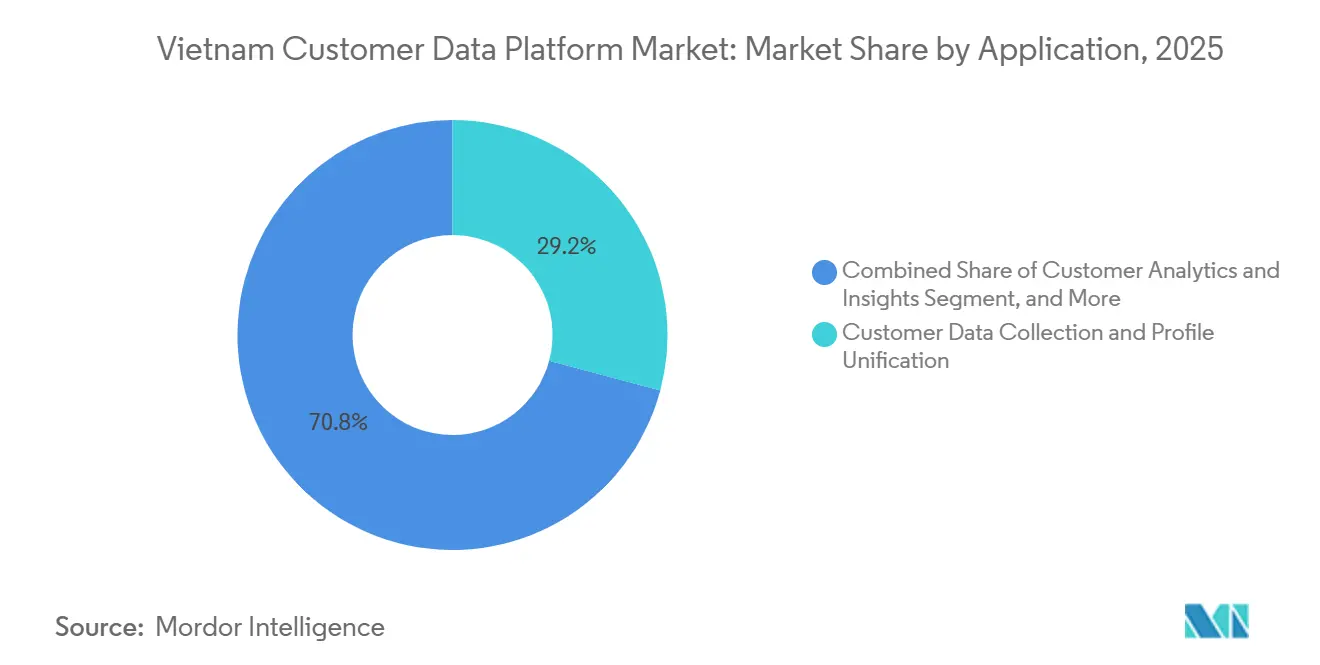
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio guida la domanda, mentre il settore sanitario accelera.
Nel 2025, il settore del commercio al dettaglio e dell'e-commerce deteneva una quota del 33.37%, posizionandosi come il segmento leader tra i settori di utilizzo finale nel mercato vietnamita delle piattaforme di dati dei clienti. Questa leadership deriva dalla costante pressione per unificare il comportamento dei clienti su marketplace, canali diretti, esperienze mobile, sistemi di negozio e strumenti di fidelizzazione. I dati sull'e-commerce del Ministero dell'Industria e del Commercio confermano tale posizione, poiché la rapida crescita del commercio online espande naturalmente il numero di sistemi e interazioni che i commercianti devono connettere. Anche il settore bancario e finanziario (BFSI) rimane un importante centro di domanda, in quanto le banche necessitano di una migliore risoluzione dell'identità, di percorsi di servizio più coerenti e di una governance più rigorosa in materia di dati sensibili dei clienti. Insieme, questi settori rappresentano gran parte dell'attuale base di ricavi, poiché combinano un'elevata intensità di transazioni con un chiaro valore commerciale e di conformità.
Si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto (CAGR) del 42.86% dal 2026 al 2031, risultando il settore verticale a più rapida crescita. Questo slancio è trainato dalla digitalizzazione del settore pubblico, piuttosto che dalla sola domanda di marketing commerciale, poiché il Ministero della Salute vietnamita ha promosso le cartelle cliniche elettroniche e un'infrastruttura digitale più ampia in tutto il sistema sanitario. Il Ministero ha segnalato quasi 40 milioni di cartelle cliniche di cittadini sulla piattaforma VNeID entro aprile 2026 e ha continuato a promuovere l'architettura dati nazionale per il settore sanitario, creando le condizioni infrastrutturali adatte alle esigenze di unificazione in stile CDP. L'implementazione del CRM e del CDP di FPT e Utop per il sistema ospedaliero oculistico di Saigon fornisce un primo esempio commerciale di come questa domanda stia entrando in contesti sanitari reali. I settori IT e telecomunicazioni, media e intrattenimento e produzione industriale rimangono segmenti più piccoli, ma forniscono una domanda incrementale costante man mano che l'analisi della fidelizzazione e i programmi di coinvolgimento dei clienti assumono maggiore importanza.
Analisi geografica
Il Vietnam è l'unica unità geografica nel mercato vietnamita delle piattaforme di dati dei clienti (CDP), pertanto i cambiamenti a livello nazionale in materia di e-commerce, coinvolgimento digitale e legislazione sulla privacy influenzano l'intero potenziale di mercato. Il Ministero dell'Industria e del Commercio ha dichiarato che l'e-commerce ha raggiunto i 31 miliardi di dollari nel 2025 e che il piano d'azione per il 2026 punta a 37 miliardi di dollari, mantenendo un contesto operativo favorevole per gli strumenti di unificazione dei dati dei clienti. La stessa fonte ha osservato che l'e-commerce rappresentava quasi il 10% delle vendite al dettaglio totali a livello nazionale nel 2025, a dimostrazione di quanto i canali digitali siano già centrali per l'acquisizione e la fidelizzazione dei clienti. La penetrazione dello shopping online rimane inoltre elevata, il che significa che la domanda di CDP non è limitata a una ristretta nicchia di consumatori, ma è legata a un'ampia base di clienti digitali a livello nazionale. Poiché il mercato vietnamita delle piattaforme di dati dei clienti si colloca all'interno di un quadro normativo unico, i cambiamenti nella regolamentazione e nei comportamenti digitali possono essere rapidamente estesi all'intero mercato, anziché diffondersi in molte giurisdizioni.
All'interno del Paese, Ho Chi Minh City rimane il polo commerciale più importante per l'implementazione di piattaforme digitali, grazie alla concentrazione di importanti gruppi di vendita al dettaglio, aziende di commercio digitale, attività fintech e imprese a partecipazione straniera. Hanoi riveste un ruolo diverso, con una maggiore domanda da parte di imprese statali, grandi banche ed ecosistemi tecnologici sempre più connessi all'implementazione di dati e intelligenza artificiale. Il lancio, nell'aprile 2026, dell'ASEAN Salesforce Center of Excellence for Data and AI Innovation ad Hanoi rafforza il ruolo della città come hub per l'erogazione di servizi e la ricerca di talenti nel settore delle applicazioni di dati dei clienti. Da Nang si sta affermando come polo secondario, in quanto un numero crescente di aziende di servizi e manifatturiere adotta strumenti di coinvolgimento digitale e necessita di una migliore gestione dei dati dei clienti. Questa diversificazione interna è importante perché il mercato vietnamita delle piattaforme di dati dei clienti non cresce in base a un modello di domanda uniforme, ma a una diversa combinazione di attività a livello cittadino, che comprende vendita al dettaglio, finanza, settore pubblico e PMI.
Il quadro giuridico si applica ora a tutte le province e città, il che significa che i criteri di appalto vengono ridefiniti a livello nazionale anziché solo nei principali centri urbani. La legge n. 91/2025/QH15 e il relativo decreto attuativo hanno reso la tracciabilità del consenso, la disciplina nella gestione dei dati e la responsabilità elementi centrali nella scelta della piattaforma. La digitalizzazione del settore sanitario sta estendendo questa domanda oltre le due città più grandi, poiché ospedali e strutture sanitarie di tutto il paese vengono coinvolti in programmi di cartelle cliniche elettroniche e infrastrutture dati. Ciò crea spazio per i fornitori in grado di operare al di fuori degli ecosistemi delle città di primo livello e di supportare le organizzazioni in tutto il territorio provinciale del Vietnam. La geografia, quindi, favorisce la crescita del mercato vietnamita delle piattaforme di dati dei clienti non attraverso l'espansione transfrontaliera, ma attraverso una maggiore diffusione nei settori verticali e nei cluster urbani nazionali.
Panorama competitivo
Il mercato vietnamita delle piattaforme di dati dei clienti (CDP) rimane moderatamente frammentato, senza un singolo fornitore che domini la domanda sia delle grandi aziende che delle medie imprese. Le piattaforme globali per le grandi imprese come Salesforce, Adobe, SAP, Oracle e Microsoft competono più direttamente per i grandi clienti che necessitano di un'orchestrazione più ampia, del supporto dell'ecosistema e di un'integrazione multifunzionale. Gli specialisti regionali come Antsomi, Insider, Tealium e Bloomreach si collocano a metà strada tra la portata globale e la flessibilità locale, mentre i fornitori vietnamiti come PangoCDP, Mobio e CNV Loyalty competono sul prezzo, sull'integrazione con i canali locali e sulla semplicità di implementazione. Questa struttura mantiene la concorrenza attiva perché gli acquirenti non scelgono in base a un'unica gamma di funzionalità, ma spesso devono valutare diversi modelli operativi, diverse ipotesi di implementazione e diversi livelli di adattamento al contesto locale.
Le mosse strategiche del 2025 e del 2026 dimostrano che i fornitori competono sulla base della profondità dell'ecosistema piuttosto che sulle sole affermazioni relative ai prodotti. Salesforce ha rafforzato la sua posizione grazie all'implementazione, avvenuta nel giugno 2026 presso VIB, di Data 360, Agentforce e MuleSoft, integrando la piattaforma in un ampio ambiente bancario al dettaglio con 7 milioni di clienti. Salesforce ha inoltre intensificato la sua presenza locale attraverso l'apertura, nell'aprile 2026, di un centro ad Hanoi in collaborazione con FPT, che collega l'adozione del prodotto all'implementazione e alla disponibilità di personale qualificato. Antsomi ha intrapreso una strada diversa, espandendo la propria presenza grazie alla partnership siglata nel marzo 2026 con Hakuhodo DY ONE per il Giappone, a testimonianza di una strategia di crescita regionale basata sull'esperienza maturata nel Sud-est asiatico nel settore delle piattaforme di dati dei clienti (CDP). Queste azioni dimostrano che la posizione competitiva nel mercato vietnamita delle piattaforme di dati dei clienti dipende tanto dalla capacità di erogazione, dalla rete di partner e dalla credibilità dei casi d'uso quanto dall'ampiezza della piattaforma.
Rimangono spazi inesplorati nell'implementazione di soluzioni sanitarie, nell'unificazione dei dati per enti governativi e nelle offerte gestite per le PMI, dove la capacità tecnica interna è limitata. I fornitori locali sembrano ben posizionati in questi ambiti perché possono allinearsi più strettamente ai modelli di coinvolgimento basati su Zalo, alle aspettative di supporto locali e ai flussi di lavoro di conformità nazionali. La portata di CNV Loyalty tra le piccole imprese suggerisce che la fascia bassa del mercato può essere significativa quando la configurazione è semplice e il valore è legato agli acquisti ripetuti e all'efficienza del marketing. Anche gli appalti pubblici sono importanti, come dimostra la gara d'appalto indetta da Vietnam Airlines nel gennaio 2026 per un sistema CDP che copre il periodo da agosto 2026 a luglio 2031, a testimonianza di una domanda aziendale tangibile al di là del settore bancario e della vendita al dettaglio. Il risultato è un mercato in cui i fornitori globali mantengono il vantaggio derivante dai grandi clienti, ma i fornitori locali e regionali possono comunque affermarsi eliminando gli ostacoli relativi all'implementazione, all'adattamento al canale e all'esecuzione della conformità.
Leader del settore delle piattaforme di dati dei clienti in Vietnam
Adobe Inc.
Acquia, Inc.
Antsomi
Bloomreach, Inc.
HubSpot, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: VIB ha implementato Salesforce Data 360, Agentforce Financial Services, Agentforce Marketing e MuleSoft nelle sue operazioni di retail banking, che servono 7 milioni di clienti in oltre 200 filiali in 33 province, con Deloitte come partner di implementazione. La piattaforma è progettata per consolidare i profili dei clienti nelle operazioni di gestione delle relazioni, prestiti, depositi e contact center, con flussi di lavoro basati sull'intelligenza artificiale per la segmentazione e la raccomandazione di prodotti.
- Aprile 2026: FPT Corporation e Salesforce hanno inaugurato ad Hanoi, presso la FPT Tower, il primo Centro di Eccellenza Salesforce per l'Innovazione in ambito Dati e Intelligenza Artificiale nell'area ASEAN. Il centro, che offre un ambiente controllato per l'implementazione di applicazioni basate sui dati da parte degli istituti finanziari, si avvale della rete di oltre 1,000 sviluppatori certificati Salesforce e di più di 800 certificazioni professionali di FPT, con programmi di formazione su Agentforce e Data 360 progettati per sviluppare talenti locali pronti ad affrontare le sfide dell'IA.
- Gennaio 2026: Vietnam Airlines ha pubblicato un bando di gara per l'implementazione di un sistema di Customer Data Platform (CDP) per il periodo da agosto 2026 a luglio 2031, con la presentazione delle proposte al Dipartimento di Marketing Digitale entro febbraio 2026. Il mandato quinquennale per l'implementazione del CDP da parte della compagnia aerea nazionale rappresenta uno dei più grandi impegni di appalto per CDP resi pubblici nel settore dell'aviazione vietnamita.
- Giugno 2025: MSB Bank ha attivato la sua implementazione CDP con mParticle, FPT e AKA Digital entro 88 giorni dall'avvio del progetto, abilitando 14 casi d'uso per i clienti, arricchendo oltre 700 attributi dei clienti e riducendo il carico di lavoro di reporting fino al 90% grazie all'integrazione di dati in tempo reale provenienti dal sito web della banca, dall'app mobile e dal sistema EDP principale con strumenti di coinvolgimento come Insider, Appsflyer, Cortex AI, Indicative e Qualtrics.
Ambito del rapporto sul mercato delle piattaforme di dati dei clienti in Vietnam
Il mercato vietnamita delle piattaforme di dati dei clienti (CDP) comprende piattaforme e servizi che consolidano i dati dei clienti provenienti da diverse fonti in profili centralizzati e unificati. Queste piattaforme supportano la risoluzione dell'identità, l'integrazione in tempo reale, la segmentazione, la personalizzazione e l'analisi, consentendo alle aziende vietnamite di offrire esperienze cliente omnicanale coerenti. La rapida crescita dell'e-commerce, una base di consumatori che privilegia i dispositivi mobili e la crescente adozione della personalizzazione basata sull'intelligenza artificiale sono i motori del mercato. Anche l'evoluzione delle normative sulla privacy dei dati e la crescente domanda di soluzioni martech scalabili nei settori della vendita al dettaglio, bancario e delle telecomunicazioni influenzano le dinamiche di mercato.
Il rapporto sul mercato delle piattaforme di dati dei clienti in Vietnam è segmentato per offerta (software e servizi), modalità di implementazione (cloud, on-premise e ibrida), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), applicazione (raccolta dati dei clienti e unificazione del profilo, segmentazione e personalizzazione del pubblico, orchestrazione di campagne di marketing e customer journey, analisi e approfondimenti sui clienti, gestione del consenso e delle preferenze e altre applicazioni) e settore di utilizzo finale (vendita al dettaglio ed e-commerce, servizi bancari, finanziari e assicurativi (BFSI), sanità e scienze della vita, IT e telecomunicazioni, media e intrattenimento, produzione industriale, governo e pubblica amministrazione e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Cloud |
| On-Locale |
| IBRIDO |
| Grandi imprese |
| Piccole e medie imprese |
| Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico |
| Orchestrazione di campagne di marketing e del percorso del cliente |
| Analisi e approfondimenti sui clienti |
| Gestione del consenso e delle preferenze |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Sanità e scienze della vita |
| IT e telecomunicazioni |
| Media and Entertainment |
| Industria manifatturiera |
| Governo e Pubblica Amministrazione |
| Altri settori degli utenti finali |
| Offrendo | Software |
| Servizi | |
| Per modalità di distribuzione | Cloud |
| On-Locale | |
| IBRIDO | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per Applicazione | Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico | |
| Orchestrazione di campagne di marketing e del percorso del cliente | |
| Analisi e approfondimenti sui clienti | |
| Gestione del consenso e delle preferenze | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Banche, servizi finanziari e assicurazioni (BFSI) | |
| Sanità e scienze della vita | |
| IT e telecomunicazioni | |
| Media and Entertainment | |
| Industria manifatturiera | |
| Governo e Pubblica Amministrazione | |
| Altri settori degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita per il mercato vietnamita delle piattaforme di dati dei clienti?
Il mercato vietnamita delle piattaforme di dati dei clienti, valutato a 30.11 milioni di dollari nel 2025, ha raggiunto i 41.99 milioni di dollari nel 2026 e si prevede che arriverà a 225.51 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 39.96%.
Quali sono i fattori che spingono all'adozione delle piattaforme di dati dei clienti (CPA) in Vietnam?
I principali fattori trainanti sono la rapida crescita dell'e-commerce, la frammentazione dei dati dei clienti tra i diversi canali, le esigenze più stringenti in materia di conformità alla privacy, strategie più efficaci per la gestione dei dati di prima parte e il crescente interesse per la personalizzazione basata sull'intelligenza artificiale.
Quale modello di implementazione favorisce l'adozione di CDP in Vietnam?
Nel 2025 il cloud si confermerà leader con una quota del 68.12% grazie a implementazioni più rapide e un minore onere infrastrutturale, mentre si prevede che le soluzioni ibride cresceranno più velocemente, con un CAGR del 41.73%, in quanto i settori regolamentati cercano di trovare un equilibrio tra economie di scala e governance.
Quale settore di utenti finali genera il maggior fatturato in Vietnam?
Nel 2025, il settore della vendita al dettaglio e dell'e-commerce ha dominato con una quota del 33.37%, poiché i marchi di questo segmento necessitano di unificare i dati provenienti da marketplace, siti web diretti, app, strumenti di fidelizzazione e canali offline.
Perché l'assistenza sanitaria sta diventando importante per i fornitori di CDP in Vietnam?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto del 42.86% fino al 2031, grazie alla diffusione delle cartelle cliniche elettroniche, a un'infrastruttura di dati sanitari più ampia e alle prime implementazioni commerciali nei sistemi ospedalieri.
I fornitori locali sono competitivi rispetto ai fornitori globali di piattaforme CDP in Vietnam?
Sì. I fornitori globali rimangono forti nel mercato delle grandi aziende, ma i fornitori locali stanno guadagnando terreno grazie a una minore complessità di configurazione, una maggiore conformità alle normative e una migliore integrazione con piattaforme locali come Zalo.


