

Dimensioni e quota del mercato del software di streaming video
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
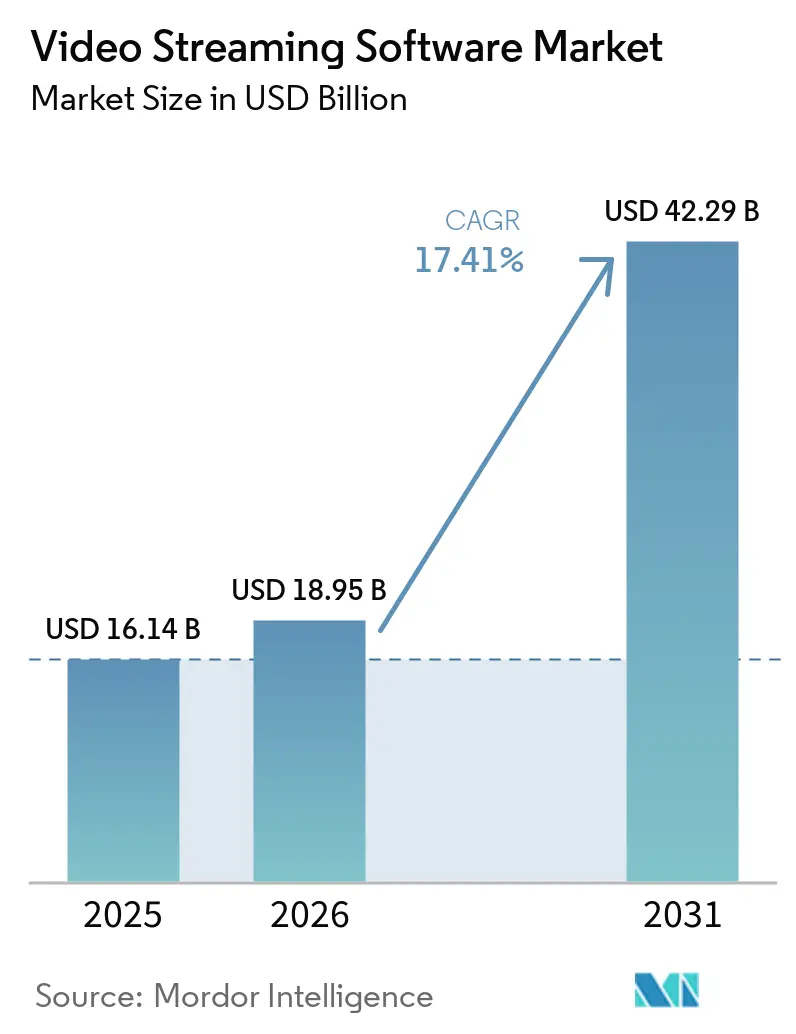
| Dimensione del mercato (2026) | 18.95 miliardo di dollari |
| Dimensione del mercato (2031) | 42.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.41% CAGR |
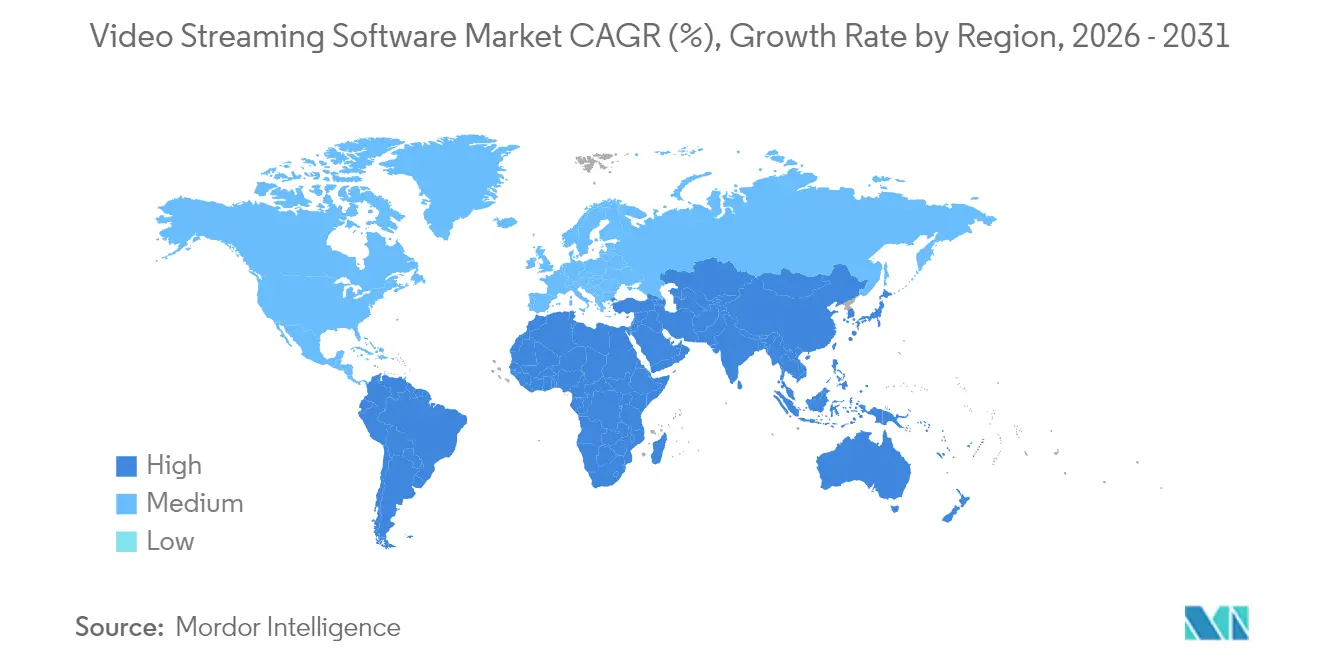
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
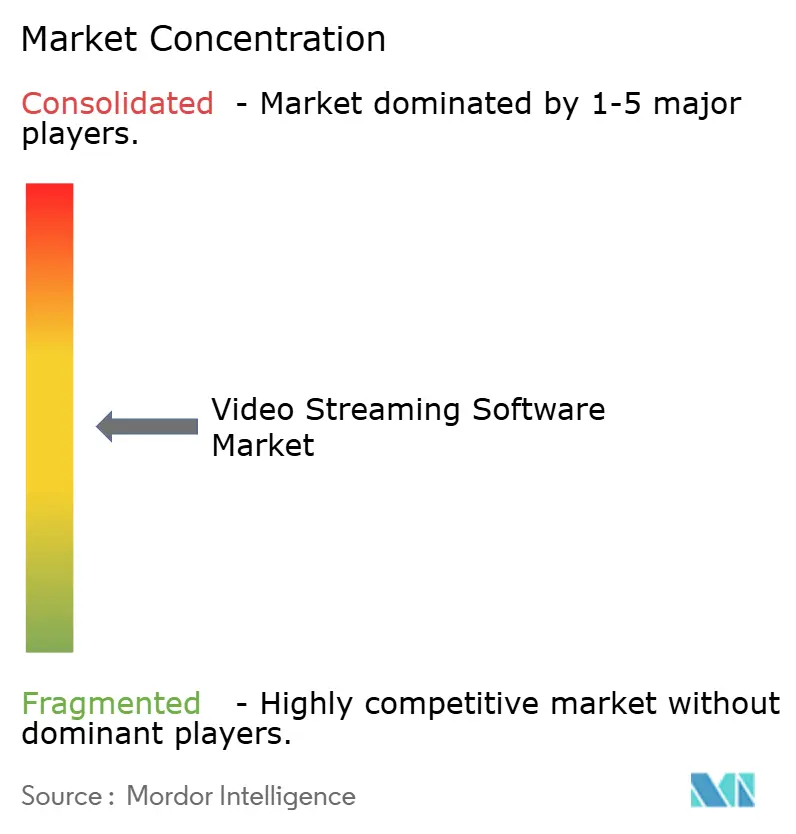
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di streaming video di Mordor Intelligence
Si stima che il mercato dei software per lo streaming video raggiungerà i 18.95 miliardi di dollari nel 2026, in crescita rispetto ai 16.14 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 42.29 miliardi di dollari, con un CAGR del 17.41% nel periodo 2026-2031. L'espansione del mercato dei software per lo streaming video riflette la migrazione da dispositivi a funzione fissa verso stack cloud-native che integrano codifica, gestione dei contenuti e analisi in un unico livello programmabile. Le aziende considerano il video essenziale per il coinvolgimento dei clienti, la collaborazione tra dipendenti e la conformità normativa, pertanto le decisioni di acquisto ora danno priorità a piattaforme modulari che scalano in modo elastico senza vincoli di capitale. Il passaggio di un'università di medio livello a una suite di acquisizione di lezioni basata su browser, avvenuta nel 2024, ha dimostrato l'impatto sulla produttività: i costi di aggiornamento dell'hardware sono diminuiti, mentre le lezioni in diretta simultanea sono raddoppiate, a parità di organico. Gli ospedali hanno seguito una logica simile quando le autorità hanno stabilito che i filmati delle teleconsulenze fanno parte della cartella clinica longitudinale del paziente, spingendo a stanziare budget per archivi crittografati che fungono anche da risorse di formazione consultabili. I fornitori in grado di integrare queste funzioni di conformità in pacchetti di servizi gestiti hanno migliorato la visibilità dei ricavi ricorrenti e si sono protetti dalla pressione dei prezzi puramente a consumo, consolidando ulteriormente la crescita del mercato dei software per lo streaming video.
Punti chiave del rapporto
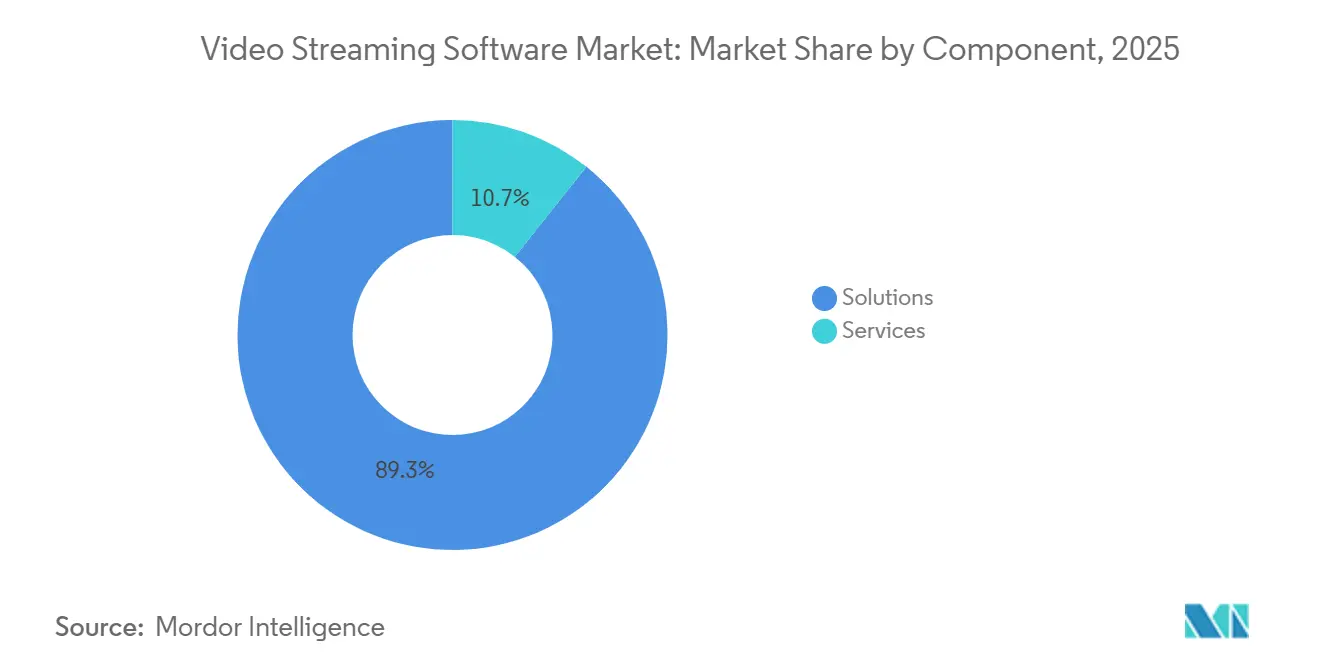
- Per componente, le soluzioni rappresentavano l'89.30% della quota di mercato del software di streaming video nel 2025, mentre il segmento dei servizi cresceva a un tasso annuo composto del 20.9% fino al 2031.
- In base al tipo di implementazione, le soluzioni cloud-plus-edge hanno rappresentato il 68.40% della quota di mercato del software per lo streaming video nel 2025, con un CAGR del 22.1% fino al 2031.
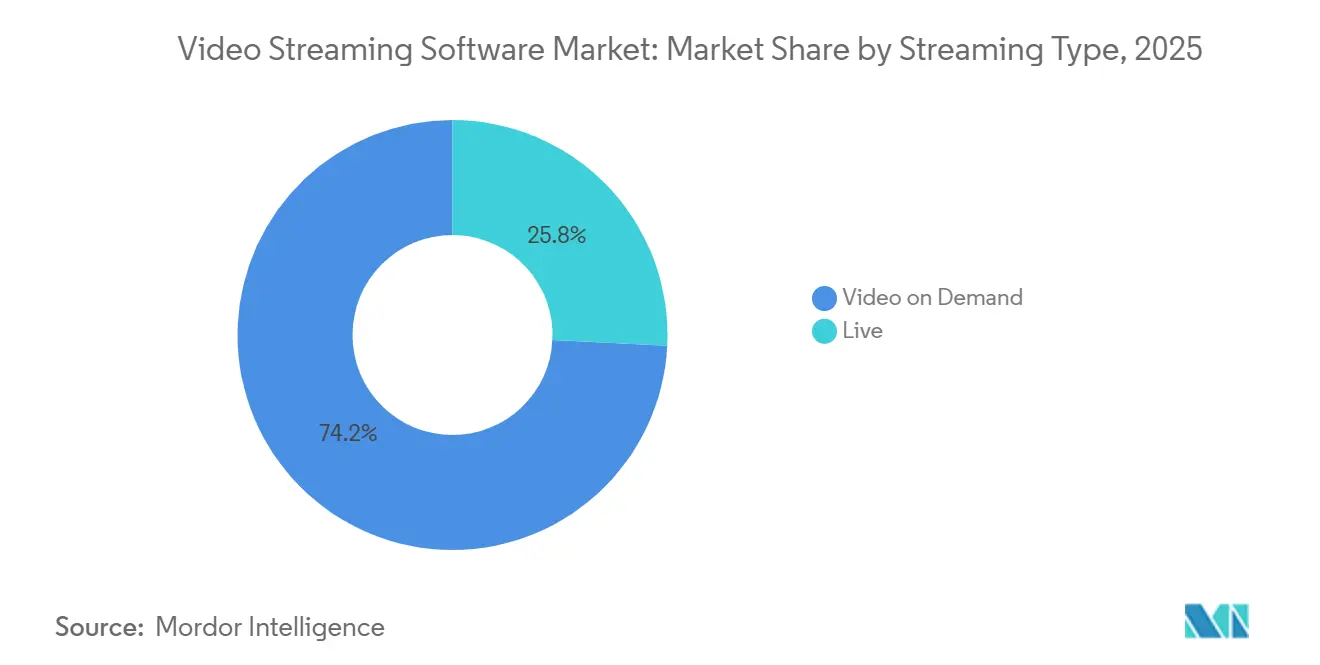
- Per tipologia di streaming, nel 74.20 il video on demand ha rappresentato il 2025% del mercato dei software per lo streaming video in termini di minuti di distribuzione; si prevede che lo streaming live crescerà a un CAGR del 20.35% entro il 2031.
- In termini verticali, nel 46.30 il settore dei media e dell'intrattenimento ha registrato una quota di fatturato del 2025%, mentre si prevede che l'assistenza sanitaria crescerà a un CAGR del 23.1%, il più rapido tra i settori monitorati.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 37.60% nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR di circa il 19.4% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software per lo streaming video
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reti 5G SA rapide che accelerano lo streaming aziendale a bassa latenza | + 3.20% | Asia-Pacifico, con ricadute sul Nord America | Medio termine (3-4 yrs) |
| L'adozione di microservizi cloud-native potenzia le piattaforme SaaS OTT | + 2.80% | Nord America, con adozione globale a seguito | A breve termine (≤2 yrs) |
| La spesa aziendale per le riunioni pubbliche in modalità ibrida alimenta le piattaforme interne di video in diretta | + 1.50% | Europa, Nord America | A breve termine (≤2 yrs) |
| L'adozione del commercio in live streaming con possibilità di acquisto guida gli strumenti di streaming interattivi | + 1.80% | Medio Oriente, Asia-Pacifico | Medio termine (3-4 yrs) |
| Le norme del CMS statunitense impongono l'archiviazione sicura dei video a distanza | + 2.5% | Nord America, con ricadute normative globali | A breve termine (≤2 yrs) |
| La migrazione dei diritti sportivi D2C stimola l'orchestrazione multi-CDN | + 1.4% | Sud America, mercati sportivi globali | Medio termine (3-4 yrs) |
| Fonte: Intelligenza di Mordor | |||
Le reti 5G autonome rapide trasformano i video aziendali nell'area Asia-Pacifico
L'implementazione di reti 5G standalone ha portato la latenza end-to-end a meno di 10 millisecondi nei primi progetti pilota di produzione. Le fabbriche ora trasmettono in streaming feed HD multi-angolo da linee di saldatura robotizzate a ispettori remoti, eliminando il ritardo manuale e mantenendo la produzione in funzione. Quando ogni frazione di secondo risparmiata si traduce in unità prodotte in più all'ora, la direzione assegna rapidamente un budget al mercato dei software di streaming video per soluzioni di monitoraggio della qualità in linea. Casi di studio emergenti si diffondono rapidamente tra i consorzi della supply chain, espandendo la domanda indirizzabile oltre i primi utilizzatori di smart factory.
Microservizi cloud-native che riducono i cicli delle funzionalità per le piattaforme OTT nordamericane
Nel 2024, molti provider nordamericani hanno scomposto i monoliti in microservizi containerizzati che gestiscono la codifica, le raccomandazioni e l'inserimento di annunci pubblicitari lato server come carichi di lavoro indipendenti. Gli operatori possono ora attivare solo il microservizio che registra picchi di traffico, come le raccomandazioni durante un'intervista in diretta con una celebrità, senza spendere eccessivamente per il resto dello stack. L'economia "pay-as-you-grow" che ne deriva riduce l'eccesso di provisioning, alimenta allocazioni incrementali di ricerca e sviluppo e attrae nuovi abbonati, alimentando ulteriormente il mercato dei software per lo streaming video.
Le riunioni pubbliche aziendali ibride alimentano le piattaforme di video in diretta in Europa
Le aziende europee hanno trasferito le riunioni trimestrali dalle sale conferenze ai live streaming interni non appena le reti locali hanno raggiunto tempi di avvio inferiori al secondo. Le registrazioni alimentano hub consultabili, dove il personale può accedere direttamente ai capitoli, suddivisi per argomento, rispondendo alle domande ricorrenti sul field service senza dover inviare nuovi promemoria. Le analisi interne mostrano che il 40% delle richieste ricorrenti ora viene risolto tramite clip di replay, liberando i responsabili di front-line per attività di maggior valore e incoraggiando ulteriori investimenti in funzionalità di livello enterprise provenienti dal mercato dei software di streaming video.
Lo shopping interattivo in live streaming catalizza strumenti a bassissima latenza in Medio Oriente
Le trasmissioni di shopping guidate dagli influencer sovrappongono i link di acquisto a video quasi in tempo reale. I livelli di inventario si regolano all'interno della stessa interfaccia, quindi gli host cambiano focus nel momento in cui una variante di colore scende al di sotto della soglia. Le conferme di pagamento vengono restituite tramite webhook e mantengono gli acquirenti all'interno del flusso, riducendo l'abbandono. I rivenditori considerano quindi i budget di latenza e le metriche di conversione come inseparabili, aumentando la domanda di moduli a bassissima latenza nel mercato dei software di streaming video.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento delle royalties sui brevetti a bitrate adattivo sta mettendo in difficoltà i fornitori più piccoli | -1.20% | Globale, con un impatto maggiore nei mercati emergenti | A lungo termine (≥5 yrs) |
| Ostacoli GDPR/Schrems-II che limitano i flussi di dati video transfrontalieri nell'UE | -2.10% | Europa, con piattaforme globali al servizio dei clienti dell'UE | Medio termine (3-4 yrs) |
| La congestione dell'ultimo miglio rurale in Africa compromette gli SLA QoS | -0.8% | Africa, aree rurali a livello globale | A lungo termine (≥5 yrs) |
| Elevato tasso di abbandono dei creatori sulle piattaforme freemium che erode l'ARPU delle PMI | -0.6% | Globale, impatto maggiore nei mercati sensibili al prezzo | A breve termine (≤2 yrs) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle royalty sui brevetti incoraggia i codec aperti tra i fornitori indipendenti
L'aumento dei pagamenti minimi per gli IP a bitrate adattivo costringe i provider di nicchia a sperimentare formati royalty-free. Una piattaforma di gestione dell'apprendimento compensa le dimensioni dei file leggermente maggiori riequilibrando le scale di bitrate, risparmiando sui costi di licenza e proteggendo il margine lordo. Le routine di rilevamento lato server riducono il supporto per i dispositivi, offrendo una protezione contro gli aumenti delle royalty, ma esercitando al contempo una pressione al ribasso sul mercato dei software per lo streaming video nei segmenti più esposti ai costi dei brevetti.
Le decisioni del GDPR sul trasferimento dei dati rimodellano le architetture delle piattaforme dell'UE
Un'applicazione più rigorosa spinge i servizi a duplicare gli oggetti di origine all'interno dello Spazio Economico Europeo. Un fornitore di fascia media ha lanciato nodi di autenticazione locali in modo che le informazioni personali rimangano all'interno della regione mentre le analisi anonime fluiscono a livello globale, scambiando CapEx a breve termine con chiusure più rapide dei contratti con i clienti del settore pubblico. Il costo aggiuntivo dell'infrastruttura grava leggermente sul contributo dei ricavi con sede in Europa, ma posiziona anche i fornitori conformi per prezzi premium nel mercato dei software per lo streaming video.
Analisi del segmento
Per componente: le piattaforme ancorano la spesa mentre i servizi accelerano
Le soluzioni hanno contribuito alla quota maggiore del fatturato del 2025, stimata all'89.3%, poiché ogni implementazione necessita ancora di una piattaforma centrale per acquisire, codificare e gestire le risorse. Questa infrastruttura di base mantiene il mercato del software di streaming video in espansione, grazie all'integrazione di funzionalità come analisi, miniature basate sull'IA e controllo qualità automatizzato nello stesso codice sorgente. Si prevede tuttavia che il fatturato dei servizi crescerà a un CAGR del 20.9%, poiché i reparti IT sovraccarichi esternalizzano integrazioni complesse come la conversione da parlato a testo, le transcodifiche basate su eventi e i controlli di accesso zero-trust. I contratti gestiti consentono di monitorare la conformità agli SLA e di correggere le vulnerabilità, creando flussi di entrate ricorrenti. Nell'arco temporale previsto, i programmi di go-to-market congiunti tra fornitori di piattaforme e integratori specializzati convoglieranno opportunità aggiuntive nel mercato del software di streaming video.
Nonostante la rapida crescita dei servizi, i fornitori che gestiscono l'architettura della piattaforma mantengono il potere di determinazione dei prezzi, poiché i clienti raramente cambiano piattaforma una volta integrate le librerie di contenuti e la logica di business. La continua innovazione dei codec attiva aggiornamenti periodici che rinnovano i contratti, mentre i plug-in di analisi alimentano dashboard che correlano il tasso di abbandono agli eventi di buffer. Questa interazione stabilizza i ricavi e mantiene il livello delle soluzioni al centro del mercato del software per lo streaming video, anche mentre gli ecosistemi di servizi prosperano parallelamente.


Per tipo di distribuzione: Cloud-plus-edge consolida la leadership
L'implementazione cloud ha assorbito il 68.40% del mercato dei software per lo streaming video nel 2025 e si prevede che crescerà a un CAGR del 22.1%, poiché gli operatori si stanno orientando verso una capacità elastica che si adatti a picchi di traffico imprevedibili. I nodi edge ora gestiscono il packaging just-in-time e le decisioni pubblicitarie più vicine agli utenti finali, riducendo i tempi di avvio e alleggerendo il carico sui server di origine. Questo approccio ha brillato durante un festival musicale del 2025, dove i flussi 4K multi-camera hanno mantenuto l'integrità dei frame nonostante le fluttuazioni delle condizioni cellulari, rafforzando la fiducia nelle architetture cloud-edge nel mercato dei software per lo streaming video.
Le soluzioni on-premise rimangono valide quando la sovranità dei dati o gli investimenti già effettuati impongono l'elaborazione locale. Le banche codificano le registrazioni sensibili delle riunioni del consiglio di amministrazione all'interno di centri privati, per poi distribuire i flussi protetti da DRM su CDN esterne per la riproduzione a livello globale. Pipeline ibride, che acquisiscono i dati on-premise, li transcodificano in cloud regionali e applicano il geoblocking ai margini della rete, consentono agli operatori di coniugare conformità ed elasticità. Con la convergenza delle console unificate, i responsabili delle decisioni valutano i termini commerciali piuttosto che la filosofia architetturale, eppure la tendenza rimane a favore delle strategie cloud-first, in linea con il più ampio mercato del software per lo streaming video.
Per tipo di streaming: predominio VOD, accelerazione live
Nel 2025, il video on demand ha rappresentato il 74.20% del totale dei minuti di visualizzazione, a testimonianza del valore intrinseco dei contenuti di libreria che ammortizzano i costi di produzione grazie alle riproduzioni ripetute. Trailer generati dall'intelligenza artificiale, suddivisione in capitoli e motori di raccomandazione aumentano i tempi di visualizzazione e rafforzano la redditività, consolidando il peso del VOD nel mercato del software di streaming video. Lo streaming live , sebbene di dimensioni inferiori, sta crescendo rapidamente con un CAGR del 20.35%, grazie alla transizione delle aziende verso assemblee plenarie interattive, vendite flash e sport in tempo reale. I progressi negli encoder parallelizzati mantengono ora il ritardo vetro-to-vetro al di sotto di 1 secondo su hardware standard, sbloccando casi d'uso che richiedono una reattività inferiore al secondo.
I confini si confondono quando le clip sportive vengono suddivise in tempo reale e inserite nei cataloghi VOD in pochi minuti, moltiplicando i percorsi di monetizzazione. L'analisi unificata confronta il comportamento di un singolo utente in tutte le modalità, restituendo informazioni utili ai cicli di personalizzazione. Questo meccanismo di feedback induce i proprietari delle piattaforme a mantenere stack unificati che gestiscano sia la diretta che il VOD con la stessa agilità, sostenendo i ricavi derivanti dalle licenze multi-modulo nel mercato dei software per lo streaming video.
Per verticale: media e intrattenimento in testa, l'assistenza sanitaria è in testa
I settori media e intrattenimento hanno registrato un fatturato del 46.30% nel 2025 grazie all'adozione precoce di OTT, ai portafogli di diritti globali e alle strategie di vendita diretta al consumatore ben finanziate. Gli studi cinematografici utilizzano l'intelligenza artificiale per programmare le promozioni che mantengono alto lo slancio di binge-watching, mentre le federazioni sportive integrano la gestione della concorrenza per servire decine di milioni di spettatori simultanei. La necessità di una copertura globale, di protezione dalla pirateria e di interfacce utente di livello premium indica una spesa costante in moduli avanzati, consolidando così la leadership nel mercato dei software per lo streaming video.
Si prevede che il settore sanitario, sebbene più piccolo, crescerà a un CAGR del 23.1%, poiché la chiarezza normativa ha elevato il video a uno status mission-critical. Gli ospedali hanno scoperto che l'integrazione delle registrazioni nelle cartelle cliniche elettroniche ha ridotto il volume dei richiami degli infermieri e accelerato le consulenze multidisciplinari. Il settore bancario, l'istruzione e gli enti governativi osservano imperativi di governance simili, ognuno dei quali integra schemi personalizzati di crittografia, indicizzazione e controllo degli accessi sugli stessi motori codec. Questi parallelismi intersettoriali ampliano il funnel del mercato del software per lo streaming video e diversificano i ricavi oltre l'intrattenimento.
Analisi geografica
Mercato nordamericano del software per lo streaming video
Nel 2025, il Nord America deteneva il 37.60% del mercato dei software per lo streaming video, grazie alla diffusione della banda larga, alla capacità iperscalabile e a un precoce cambiamento culturale verso flussi di lavoro incentrati sul video. Gli ospedali stanziano budget per archivi conformi che convertono gli oneri normativi in basi di conoscenza consultabili, mentre le emittenti radiotelevisive integrano analisi predittive che migliorano la fidelizzazione dei clienti. La documentazione depositata alla SEC nel 2024 da un fornitore quotato in borsa ha confermato una svolta strategica verso motori di coinvolgimento automatizzati e gli investitori hanno premiato la mossa con incrementi di valutazione, a dimostrazione della fiducia in set di funzionalità differenziati rispetto a una distribuzione standardizzata.
Mercato del software di streaming video nella regione Asia-Pacifico
L'area Asia-Pacifico è destinata a raggiungere un CAGR di circa il 19.4% grazie alla demografia mobile-first e all'aggressiva copertura 5G stand-alone che porta esperienze ad alta risoluzione e bassa latenza nei distretti rurali. I governi sovvenzionano la costruzione di torri e la produzione di contenuti locali, trasformando i sottotitoli e il doppiaggio in specifiche lingue in requisiti di gara standard. I provider implementano cloud regionali multi-tenant che separano i carichi di lavoro per paese, condividendo al contempo i piani di controllo, bilanciando la conformità con le economie di scala e ampliando la quota totale indirizzabile del mercato del software per lo streaming video.
Mercato europeo del software per lo streaming video
L'Europa coniuga le aspettative avanzate dei consumatori con le severe leggi sulla privacy. Dopo le sentenze del 2024, le piattaforme hanno accelerato la costruzione di data center all'interno dell'Unione per garantire che gli identificatori personali non uscissero mai dai confini dell'UE. La migrazione di oltre 7,000 ore di contenuti storici in un flusso di lavoro cloud-native da parte di un'emittente britannica ha prodotto un aumento di dieci volte della capacità di elaborazione parallela. Sebbene i costi iniziali siano aumentati vertiginosamente, i tempi di consegna si sono ridotti, consentendo la distribuzione in giornata degli episodi, che gli spettatori ora si aspettano. I livelli finanziati dagli inserzionisti stanno guadagnando terreno, stimolando la domanda di moduli SSAI sintonizzati sui framework di misurazione europei e ampliando le opportunità regionali nel mercato del software per lo streaming video.

Panorama competitivo
Il mercato del software per lo streaming video presenta una manciata di piattaforme integrate e una lunga coda di specialisti. I principali fornitori integrano motori di coinvolgimento, estrazione di metadati tramite intelligenza artificiale e flussi di lavoro di conformità direttamente nei loro core SaaS, spostando la differenziazione dalla distribuzione di base ai livelli di intelligence. Una documentazione depositata alla SEC nel 2024 ha confermato questa inclinazione strategica per un importante fornitore. Le aziende più grandi ampliano il fatturato con servizi gestiti adiacenti che promettono un unico contratto per operazioni, sicurezza e analisi, attraendo acquirenti aziendali sovraccarichi.
I gruppi di private equity continuano a raggruppare abilitatori di livello intermedio, transcodifica, SDK per lettori, DRM, in alternative full-stack che sfidano i leader del settore sul costo totale di proprietà. Allo stesso tempo, i fornitori di nicchia prosperano in segmenti regolamentati come l'acquisizione di endoscopia clinica, dove il know-how di dominio e l'integrazione hardware specializzata scoraggiano i generalisti. I depositi di brevetti relativi alla compressione neurale sottolineano che la proprietà intellettuale rimane un'arma competitiva; una recente concessione di brevetto negli Stati Uniti riguarda un codificatore di apprendimento automatico che consente di ottenere risparmi di larghezza di banda senza artefatti visibili [3] United States Patent and Trademark Office, “Patent Grant 11,323,738,” uspto.report.
Le startup utilizzano API orientate agli sviluppatori che inseriscono frammenti di codice nelle app mobili in pochi minuti. Il loro successo deriva da prezzi trasparenti e da rapide proof of concept, ma le aziende continuano a richiedere garanzie di uptime e attestazioni di conformità. Il panorama frammentato crea obiettivi di acquisizione per i player più grandi che cercano di colmare le lacune del portafoglio, il che indica che le fusioni e acquisizioni rimarranno una caratteristica fondamentale del mercato dei software per lo streaming video nell'orizzonte temporale previsto.
Leader del settore del software di streaming video
Kaltura, Inc.
Brightcove, Inc.
Panopto, Inc
Haivision Systems Inc.
Vimeo.com, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2025: una rete ospedaliera tri-statale ha completato la migrazione di 3 milioni di minuti di riprese di telemedicina in archivi crittografati.
- Marzo 2025: un'azienda di servizi pubblici ha attivato l'assistenza remota 5G in tempo reale per le riparazioni sul campo, riducendo del 12% i viaggi dei camion.
- Febbraio 2025: Comcast conferma il supporto Dolby Atmos per le trasmissioni del Super Bowl LIX per gli abbonati Xfinity.
- Gennaio 2025: Arvato Systems rilascia Web Render Engine, che consente il compositing simultaneo basato sul browser.


Ambito e metodologia
Il software di streaming video è un servizio di hosting video e streaming live che aiuta gli utenti a caricare, visualizzare, archiviare e trasmettere contenuti video sul cloud Internet. I video generalmente vengono caricati tramite siti di servizi di hosting o altre applicazioni mobili o desktop. Il mercato studiato è segmentato per tipologia (live streaming, video on demand), settore dell'utente finale (media e intrattenimento, istruzione, sanità, soluzioni bancarie e finanziarie) e geografia. Il rapporto copre anche l'impatto dell'impatto di COVID-19 sul mercato studiato.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra
| Soluzioni | Gestione video |
| Transcodifica ed elaborazione | |
| Consegna e post-produzione video | |
| Video Analytics | |
| Servizi | Servizi professionali |
| Managed Services |
| Cloud |
| On-premise |
| "Live" |
| Video su richiesta |
| Media and Entertainment | Piattaforme OTT |
| Reti televisive via cavo e broadcast | |
| Sport ed eSport | |
| Aziendale e Impresa | |
| Istruzione ed eLearning | |
| Sanità e telemedicina | |
| Banca, servizi finanziari e assicurativi (BFSI) | |
| Altri verticali |
| Nord America | Stati Uniti |
| Canada | |
| America Latina | Brasile |
| Argentina | |
| Messico | |
| Resto dell'America Latina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Soluzioni | Gestione video |
| Transcodifica ed elaborazione | ||
| Consegna e post-produzione video | ||
| Video Analytics | ||
| Servizi | Servizi professionali | |
| Managed Services | ||
| Per tipo di distribuzione | Cloud | |
| On-premise | ||
| Per tipo di streaming | "Live" | |
| Video su richiesta | ||
| Per verticale | Media and Entertainment | Piattaforme OTT |
| Reti televisive via cavo e broadcast | ||
| Sport ed eSport | ||
| Aziendale e Impresa | ||
| Istruzione ed eLearning | ||
| Sanità e telemedicina | ||
| Banca, servizi finanziari e assicurativi (BFSI) | ||
| Altri verticali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| America Latina | Brasile | |
| Argentina | ||
| Messico | ||
| Resto dell'America Latina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato del software per lo streaming video nel 2026?
Nel 18.95 il mercato dei software per lo streaming video avrebbe raggiunto i 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato dei software per lo streaming video entro il 2031?
Si prevede che tra il 2026 e il 2031 il mercato crescerà a un CAGR del 17.41%, raggiungendo i 42.29 miliardi di USD.
Quale modello di distribuzione guida il mercato dei software per lo streaming video?
Le implementazioni cloud-plus-edge saranno dominanti con una quota di mercato del 68.40% nel 2025 e manterranno un CAGR del 22.1% fino al 2031.
Quale settore verticale dovrebbe crescere più rapidamente?
Si prevede che il settore sanitario crescerà a un CAGR del 23.1% a causa degli obblighi normativi per l'archiviazione sicura dei video.
Quale tendenza tecnologica ha il maggiore impatto sulle applicazioni sensibili alla latenza?
Le reti 5G autonome che garantiscono una latenza inferiore a 10 millisecondi nelle fabbriche dell'area Asia-Pacifico stanno trasformando i casi d'uso dei controlli di qualità in tempo reale.
Perché i fornitori stanno adottando architetture di microservizi?
I microservizi consentono agli operatori di ridimensionare solo le funzioni che subiscono picchi di traffico, riducendo i costi del cloud e accelerando il rilascio delle funzionalità, vantaggi che ne rafforzano l'adozione nel mercato dei software per lo streaming video.
Pagina aggiornata l'ultima volta il:



